
LEDバックライトモジュール市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.26 十億米ドル |
| 市場規模 (2031) | 5.14 十億米ドル |
| 成長率 (2026 - 2031) | 17.89 % |
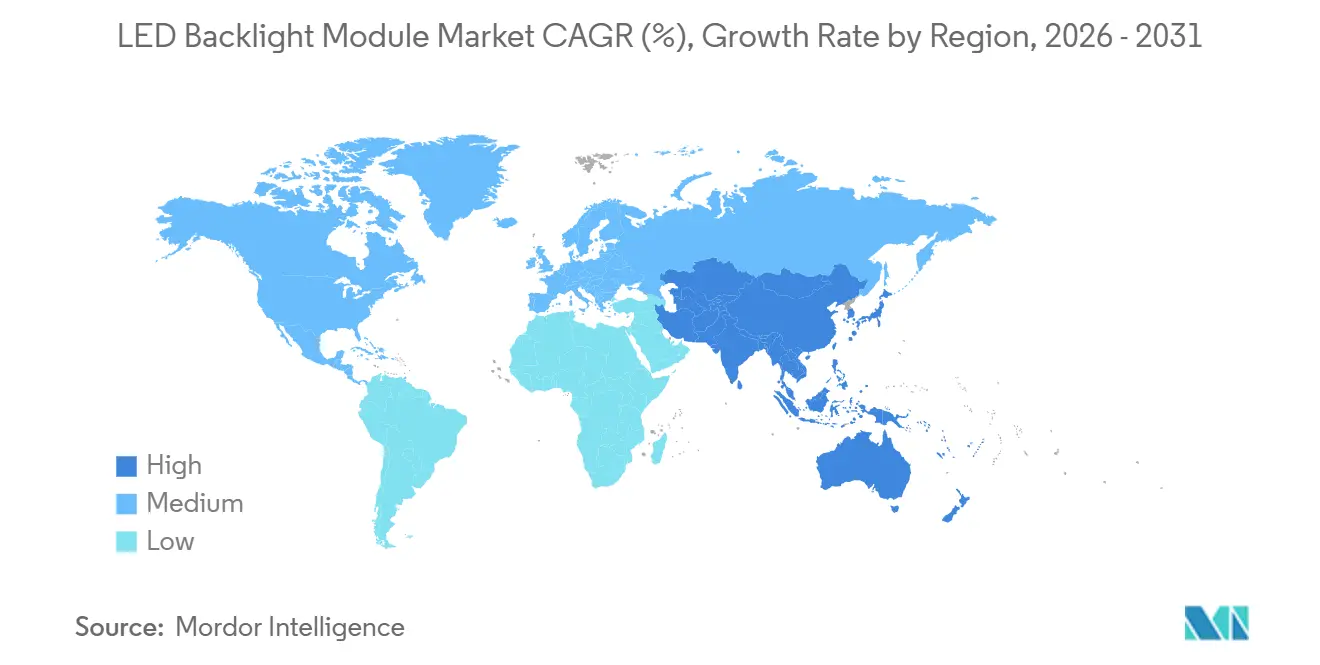
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
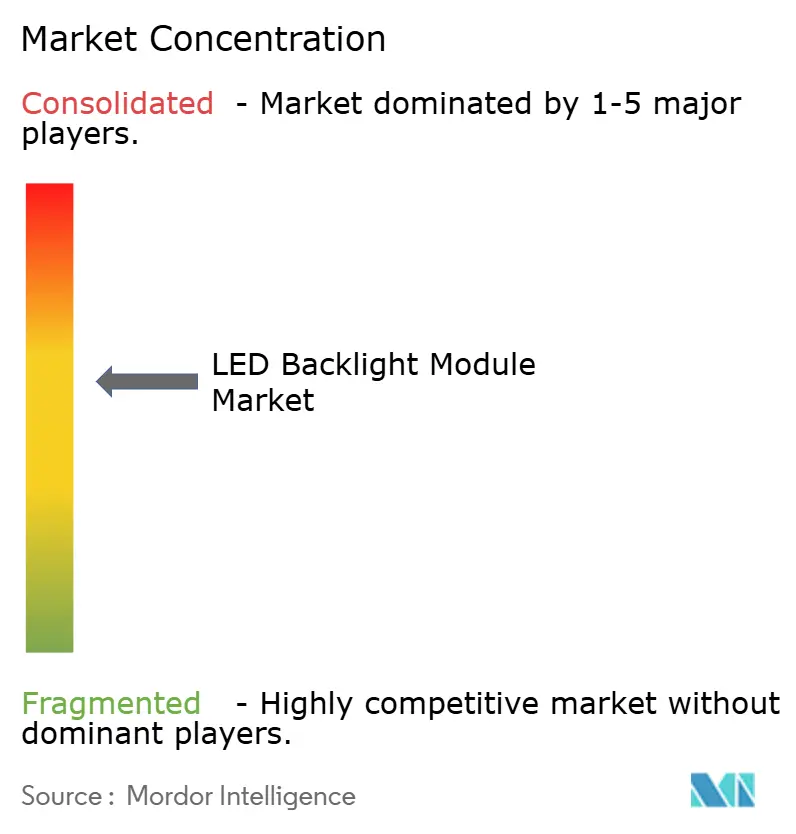
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるLEDバックライトモジュール市場分析
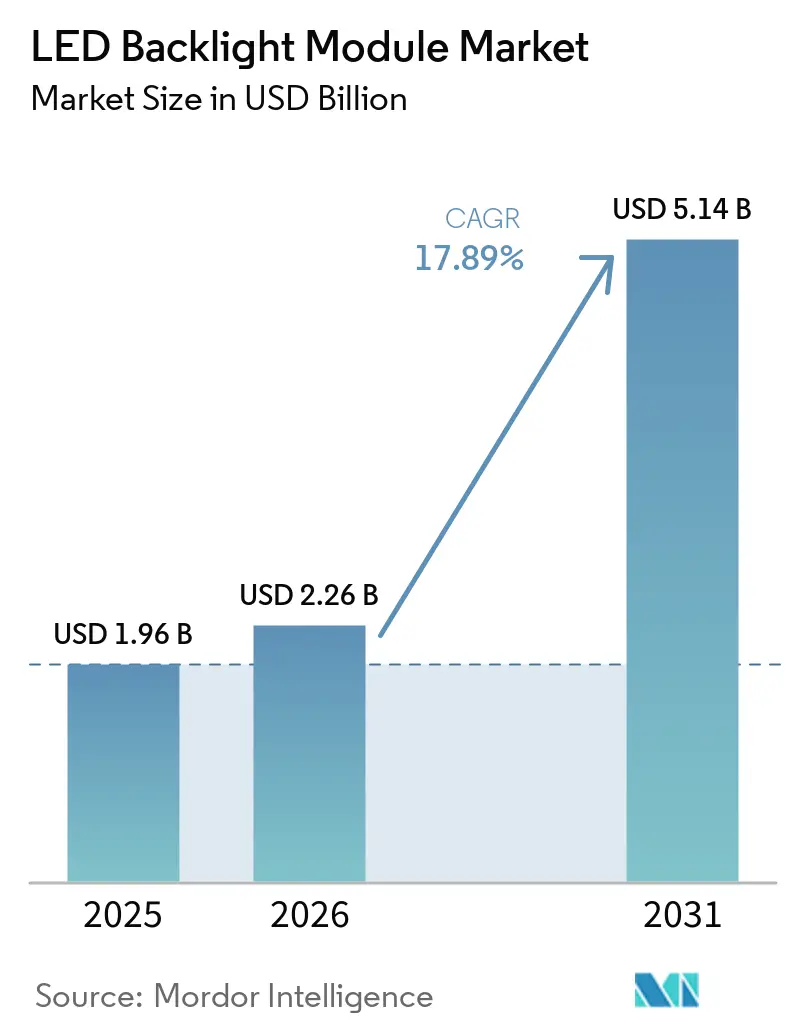
LEDバックライトモジュール市場規模は、2025年の19.6億米ドルから2026年には22.6億米ドルへと拡大し、2031年までに51.4億米ドルに達する見込みで、2026年~2031年にかけてCAGR 17.89%で成長すると予測されています。プレミアムテレビブランドは、OLEDと直接競合するために数千の調光ゾーンを備えたミニLEDアレイを標準化しており、ティア1自動車サプライヤーはISO 15008の視認性要件を満たす2,000ニットのバックライトを採用しています。中国およびインドにおけるローカライゼーション優遇措置により、最終組立の国内回帰が進み、リードタイムの短縮とパネルメーカーの関税リスクの軽減が図られています。同時に、米国および欧州連合のエネルギー効率規制は、量子ドット増強フィルムを統合した高効率モジュールを優遇しています。これらの収束する要因が、OLEDが一部のフラッグシップスマートフォンおよびタブレット分野を取り込む中でも、LEDバックライトモジュール市場の二桁成長を支えています。
主要レポートのポイント
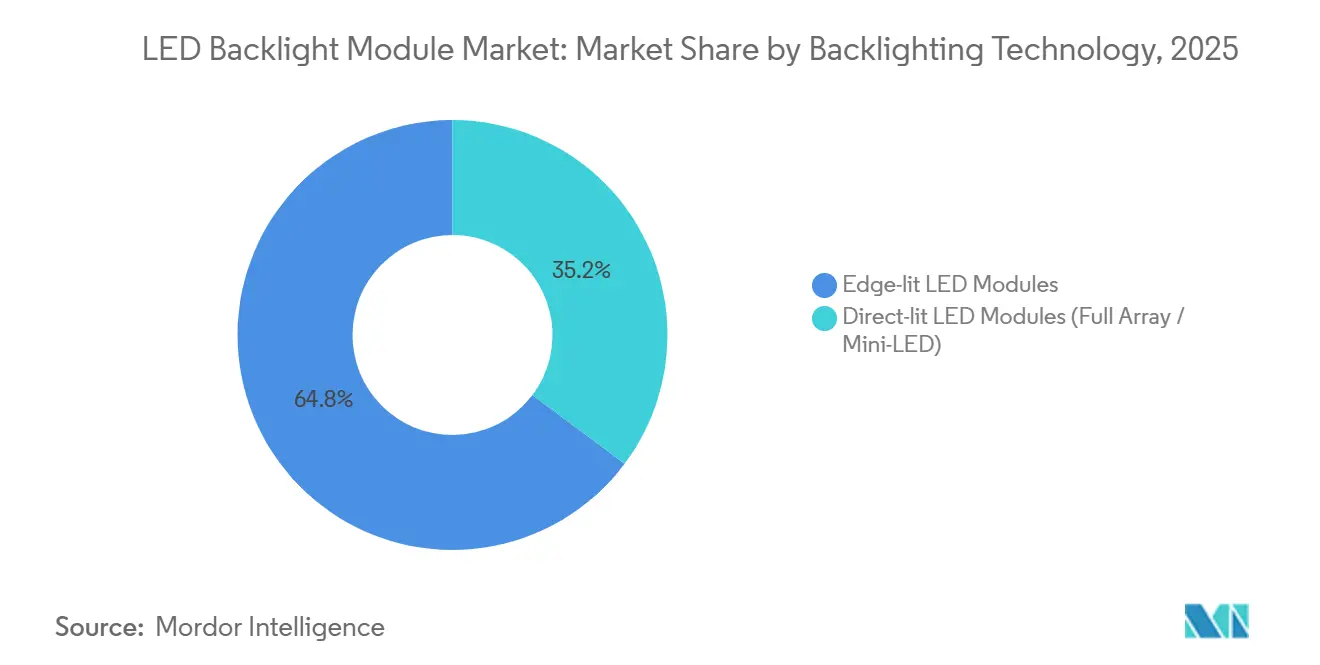
- バックライト技術別では、エッジライト型アーキテクチャが2025年のLEDバックライトモジュール市場においてシェア64.77%でリードしており、ダイレクトライト型ミニLEDソリューションは2031年にかけてCAGR 18.23%で拡大する見込みです。
- パネルサイズ別では、大型パネルが2025年の売上高の44.94%を占め、中型パネルは2026年~2031年にかけてCAGR 18.55%と最も高い成長率を記録すると予測されています。
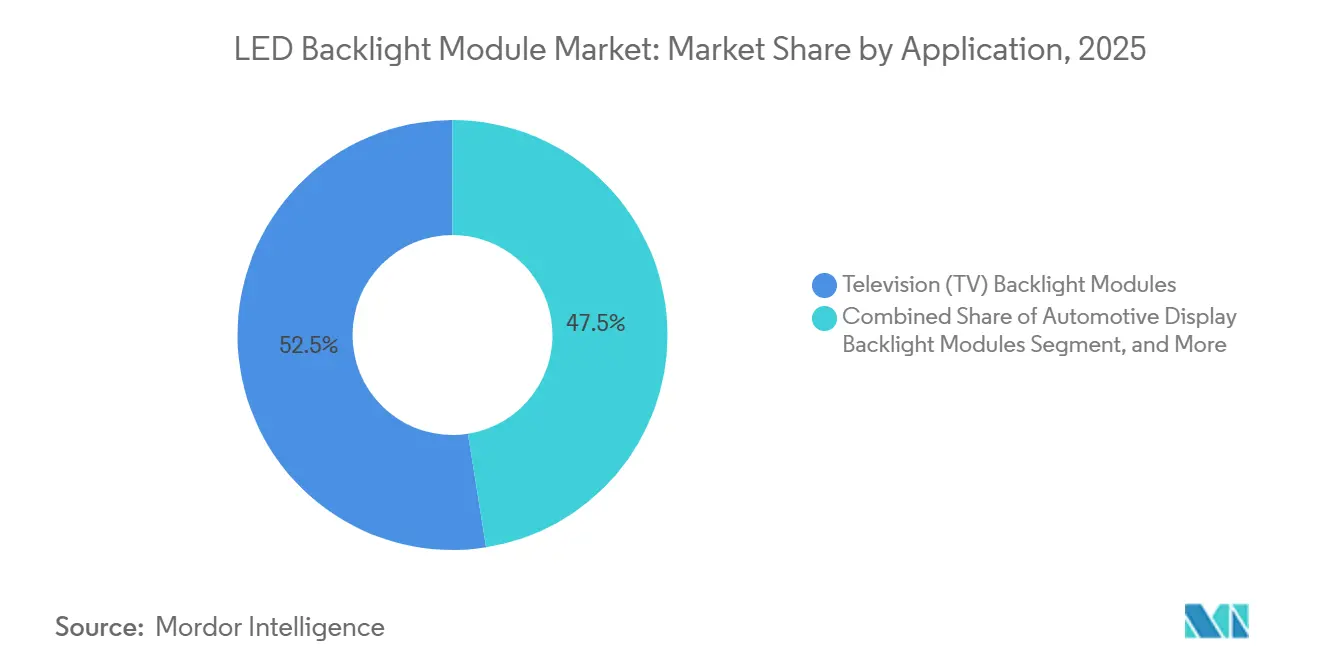
- アプリケーション別では、テレビが2025年の売上高の52.49%を占め、車載ディスプレイは2026年~2031年にかけてCAGR 18.43%と最も高い成長率を記録すると予測されています。
- 地域別では、アジア太平洋が2025年の売上高シェア67.82%で首位を占め、CAGR 18.35%で成長し、LEDバックライトモジュール市場におけるリーダーシップをさらに強固にする見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアムテレビにおけるミニLEDバックライトの普及拡大 | +4.2% | グローバル(北米、アジア太平洋) | 中期(2~4年) |
| 高輝度車載ディスプレイに対する需要の増加 | +3.8% | 北米、欧州、中国 | 中期(2~4年) |
| 中国およびインドにおけるサプライチェーンのローカライゼーション優遇措置 | +3.1% | アジア太平洋 | 長期(4年以上) |
| 薄型ノートパソコン向けエッジライト型アーキテクチャのコスト優位性 | +2.9% | アジア太平洋、北米 | 短期(2年以内) |
| LEDバックライトの改修を促進するエネルギー効率規制 | +2.3% | 北米、欧州 | 中期(2~4年) |
| LCDパネルへの量子ドット増強フィルムの統合 | +1.6% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
プレミアムテレビにおけるミニLEDバックライトの普及拡大
SamsungのNeo QLEDおよびLGのQNEDラインナップは、1,500ニットを超えるピーク輝度と100% DCI-P3色域を実現する1,000以上の調光ゾーンを備えたミニLEDモジュールを搭載して出荷されています。北米では65インチセットが1,000米ドル以下で販売されるなど小売価格の低下が進み、早期採用者以外への普及が広がっています。各ミニLEDバックライトには5,000~25,000個のチップが使用されており、ゾーンごとのパルス幅変調に対応した高度なドライバーICへの需要を牽引しています。[1] この結果として生じる部品表コストの上昇は、ダイレクトライト型サプライヤーに対する複数年にわたる収益の追い風を支え、LEDバックライトモジュール市場のプレミアム構成への移行を加速させています。
高輝度車載ディスプレイに対する需要の増加
電気自動車のコックピット再設計では、昼間の視認性を確保するために2,000~3,000ニットのバックライトが必要とされています。HARMANのReady DisplayプラットフォームはISO 15008の視認性要件とISO 26262の機能安全規則の両方を満たすために、冗長LEDストリングと1,000以上の調光ゾーンを統合しています。[2] 自動車ティアはこの機能に対して10~15%のモジュールプレミアムを支払っており、複数年にわたる設計受注を確保し、LEDバックライトモジュール市場全体の平均販売価格を押し上げています。
中国およびインドにおけるサプライチェーンのローカライゼーション優遇措
中国の省補助金およびインドの電子部品・半導体プログラムは、国内で統合されたサブアセンブリに対して20%の関税を免除しています。BOE Technology Group Co., Ltd.、Tianma Microelectronics Co., Ltd.、Radiant Opto-Electronics Corporationは、中国、ベトナム、インドに新たな生産能力を設けることで対応し、アジア太平洋の地位を強化するとともに、LEDバックライトモジュール市場の成長に対する長期的な見通しを確保しています。[3] このローカライゼーションの推進は、国境を越えた部品への依存を低減し、OEMのリードタイムを短縮することで、サプライチェーンの強靭性も向上させています。さらに、政策主導のコスト効率の恩恵を受けながら、地域の需要サイクルにより適切に対応することを可能にしています。
薄型ノートパソコン向けエッジライト型アーキテクチャのコスト優位性
15ミリメートル未満のウルトラブックシャーシは、周辺部に取り付けられたLEDストリップを使用し、より少ないチップ数で均一な輝度を実現しています。このイノベーションにより、ダイレクトライト型の代替品と比較してコスト削減とバッテリー寿命の延長が実現されています。[4] エッジライト型アーキテクチャはHDRパフォーマンス基準には及ばないものの、そのコスト効率と薄型フォームファクターとの互換性により、価格に敏感なノートパソコンセグメントで強固な存在感を示しています。この継続的な採用は、エッジライト型構成に対する安定した数量需要を確保するだけでなく、一貫した生産スループットを支え、予測期間を通じてLEDバックライトモジュール市場における基盤的な役割を確固たるものにしています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| OLEDおよびマイクロLEDディスプレイとの競争激化 | -2.7% | グローバル(プレミアムセグメント) | 中期(2~4年) |
| 部品表コストを押し上げるIP使用料紛争 | -1.9% | アジア太平洋の製造拠点 | 短期(2年以内) |
| 高性能蛍光体のサプライボラティリティ | -1.4% | グローバル | 長期(4年以上) |
| 希土類採掘に対する環境規制の強化 | -0.8% | 欧州、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
OLEDおよびマイクロLEDディスプレイとの競争激化
OLEDパネルは800米ドル以上のフラッグシップスマートフォンおよびタブレット市場を席巻しており、従来のバックライトを置き換えています。マイクロLEDの試験的導入は、有機劣化のないOLED並みのコントラストを実現する可能性があり、マストランスファーの歩留まりが安定すれば大型スクリーン生産に参入できる見込みです。これらの自発光技術はプレミアムシェアを奪い、LEDバックライトモジュール市場の到達可能な上限を縮小させています。
部品表コストを押し上げるIP使用料紛争
IP使用料紛争がLEDバックライトモジュールのバリューチェーン全体で部品表コストを押し上げています。Everlight Electronics Co., Ltd.とSeoul Semiconductor Co., Ltd.の間の和、およびBOE Technology Group Co., Ltd.とSamsung Electronics Co., Ltd.が関与する継続中の訴訟は、蛍光体技術とローカル調光アルゴリズムに関連するロイヤルティの積み重ねの複雑さを浮き彫りにしています。追加的なライセンス層ごとに部品コストが増加し、マージンへの圧力と参入障壁の上昇をもたらします。この環境は中小メーカーに課題をもたらし、LEDバックライトモジュール市場内での競争力ある規模拡大能力を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
バックライト技術別:
ミニLEDダイレクトライトが勢いを増すダイレクトライト型ミニLEDモジュールはCAGR 18.23%を記録すると予測されており、テレビおよびゲーミングモニターでの採用増加を反映しています。エッジライト型設計のLEDバックライトモジュール市場はより緩やかに拡大しますが、その軽量プロファイルと20米ドル未満の部品表により、ノートパソコンおよびバジェットテレビにとって依然として重要な存在です。メーカーはシェアを守るためにデュアルエッジ構成と反射キャビティの改良を続けていますが、数千の調光ゾーンによるコントラスト優位性がミニLEDを長期的な成長エンジンとして位置づけています。
生産コスト曲線がこの分化を強化しています。ドライバーICの価格低下と改善されたLEDビニング歩留まりにより、ミニLEDテレビの店頭価格は2022年の3,000米ドルから2025年にはほぼ1,200米ドルまで低下しました。一方、エッジライト型ラインは高い稼働率と低い資本集約度を享受しており、平均販売価格が低下しても収益を上げることができ、LEDバックライトモジュール市場全体でバランスの取れた成長を確保しています。
パネルサイズ別:
中型パネルが成長を加速10~32インチの中型パネルは2031年にかけてCAGR 18.55%で拡大すると予測されており、全サイズ層の中で最も高い成長率となっています。電気自動車のクラスター、eスポーツモニター、高リフレッシュレート、ローカル調光、広色域を必要とするオールインワンデスクトップの恩恵を受けています。メーカーはミニLEDバックライトと曲面ガラスおよび量子ドットフィルムを組み合わせ、キャビネットの奥行きを犠牲にすることなく2,000ニットのピーク輝度と100% DCI-P3カバレッジを実現しています。[5] この機能セットにより、平均販売価格がプレミアムテレビレベルを下回るにもかかわらず、LEDバックライトモジュール市場において増加するシェアを獲得できる位置づけとなっています。バッテリー駆動の医療用カートや堅牢な産業用タブレットも10~14インチのブラケットに移行しており、増分的な数量を追加し、車載グレードの熱管理と冗長LEDストリングに対する産業横断的な需要を生み出しています。
32インチを超える大型パネルは依然として2025年の売上高の44.94%を占めています。リビングルームのテレビの買い替えサイクルは5年を超えて延びておりブランドは純粋な数量増加よりもミニLEDアップグレードによるマージン追求を選択しています。エッジライト型設計は低コストの43インチおよび55インチセットを守り、ダイレクトライト型ミニLEDモジュールは75インチおよび85インチのプレミアムSKUを席巻し、数千のチップと高度なドライバーICを取り込んでいます。反対の極端では、OLEDがフラッグシップスマートフォンを取り込むにつれて10インチ未満の小型パネルは後退し、価格に敏感なハンドセット、バーコードスキャナー、基本的なインフォテインメントスクリーンが残存需要を維持しています。全体として、サイズクラス間の乖離により、サプライヤーは薄型エッジライト型ノートパソコン、高ゾーンミニLEDゲーミングモニター、コスト最適化されたテレビモジュールのバランスを取りながら稼働率を高く維持し、マージンを安定させるために混合生産ラインを運営することを余儀なくされています。
アプリケーション別:
車載が成長をリード、テレビが規模を維持テレビは最大のアプリケーションとして2025年の売上高の52.49%を占めました。ブランドはこの停滞に対抗するために、1,000ゾーンのミニLEDエンジン、HDR10+アダプティブメタデータ、30ミリメートル未満のキャビネットに収まるスリムなフォームファクターを組み込んでいます。それでも、400米ドル以下のエントリーレベルのエッジライト型モデルは数量を高く維持しますが、マージンを圧迫しています。ゲーミングモニターとクリエイター向けノートパソコンはバジェットとプレミアムの中間に位置し、144~240Hzのリフレッシュレート、1,000ニットのピーク輝度、150~300米ドルのバックライトプレミアムを正当化する広色域パフォーマンスを必要としています。エネルギー効率の高いサイネージと医療用イメージングパネルは、病院や小売業者が更新されたIECおよびENERGY STAR基準を満たすために蛍光灯バックライトを交換するにつれて、安定した改修収入を提供しています。
車載ディスプレイはCAGR 18.43%を記録すると予測されており、予測期間において最も成長の速いセグメントとなっています。電気自動車のコックピットのデジタル化により、計器パネル、センタースタック、乗客エンターテインメントゾーンに2,000ニット、15インチ以上の曲面スクリーンが配置され、それぞれが昼間の視認性についてISO 15008、機能安全についてISO 26262の認定を受けています。この複雑さにより部品表が10~15%増加しますが、サプライヤーを複数年の車両プログラムに固定し、プレミアム価格設定とミニLED組立ラインへの予測可能な負荷を支えています。産業用・堅牢タブレット、医療用カート、航空電子機器も同じ高輝度アーキテクチャに依存しており、車載サプライベースを隣接する垂直市場に拡大しています。スマートフォンとタブレットはOLEDの拡大に伴いLEDバックライト内での長期的な減少を続けており、ミッドティアのハンドセットと教育用タブレットがエッジライト型ソリューションの最後の拠点となっています。

地域分析
アジア太平洋地域LEDバックライトモジュール市場
アジア太平洋地域は2025年の収益の67.82%を占め、BOE、Tianma、TCL CSOTの拡張、ならびに中国、ベトナム、インドにおける支援的なインセンティブを背景に、18.35%のCAGRを維持すると予測されています。現地化プログラムは、国内サブアセンブリを輸入関税から免除することで現地調達コストを削減し、モジュール統合ラインへの国内投資を促進しています。広東省および江蘇省の生産拠点は現在、LEDエピタキシー、蛍光体合成、量子ドットフィルム製造を組み合わせ、地域サプライチェーンを強化しています。
北米および欧州LEDバックライトモジュール市場
北米および欧州は、車載ディスプレイにおいて際立った成長を共同で記録しています。より厳格な消費電力制限が、商業サイネージおよびホスピタリティ向けディスプレイにおける高効率バックライへの移行を加速させています。Japan Display Inc.による13.0 ビリオン 米ドル規模の米国内ファブ建設などのリショアリング計画は、アジア太平洋地域への供給依存を分散させつつ、LEDバックライトモジュール市場の勢いを維持する可能性があります。
中東・アフリカおよび南米LEDバックライトモジュール市場
南米、中東、アフリカは依然として黎明期にあり、地域のインテグレーターが小売サイネージおよび価格重視のテレビ向けにモジュールを組み立てています。これらの地域の出荷量はアジア太平洋地域の優位性に対抗するには不十分ですが、関税障壁および地域コンテンツ規制が予測期間中に段階的な現地組立を促進する可能性があります。
競合環境
LEDバックライトモジュール市場では、中程度の集中度が見られます。LEDパッケージング、ドライバーIC製造、最終組立を包含する垂直統合を通じて、Samsung Display、LG Display、BOEが合算シェアを占めています。一方、Radiant Opto-Electronics、Seoul Semiconductor、Nichia、ams OSRAMなどの専門サプライヤーは、独自の調光アルゴリズム、カドミウムフリー量子ドット材料、車載グレードの信頼性への注力によってニッチを確立しています。特に、ams OSRAMのオーストリアにおける拡張は、フィルター容量を2倍に、シリコン貫通ビア容量を4倍にする予定であり、車載および医療用ディスプレイ向けの光電子部品の供給を強化します。
特許ポートフォリオは重要な競争資産として機能しています。Nichiaの基盤的な白色LED知的財産とSeoul Semiconductorのパッケージング特許はロイヤルティ収入を生み出し、コモディティ化圧力に対するバッファーを提供しています。自動車セクターは有利な機会を提供しており、ISO 26262認証と冗長LEDアーキテクチャはテレビモジュールよりも高い粗利益率をもたらします。Innoluxのファブ2およびファブ5の売却に見られるように、旧来のLCDパネルメーカーが古いファブを売却するにつれて、資本はより高付加価値の光学部品と先進パッケージングに向けられています。
新規市場参入者はドライバーIC統合と量子ドット増強フィルムに注力しています。Shoei Chemicalの子会社であるNanosysやBASFなどの企業は、有機光変換材料を先駆けています。これらのイノベーションにより、LEDアレイの再設計を必要とせずにLCDの色域を100% DCI-P3まで拡張することが可能なり、LEDバックライトの関連性が高まっています。このような進歩は、LED技術の可能性を示すだけでなく、OLEDおよびマイクロLED技術の台頭の中でパネルメーカーに実行可能なアップグレードパスを提供しています。
LEDバックライトモジュール産業のリーダー企業
-
Samsung Electronics Co., Ltd.
-
BOE Technology Group Co., Ltd.
-
LG Display Co., Ltd.
-
AU Optronics Corp.
-
Innolux Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
LEDバックライトモジュール市場 このレポートでカバーされる企業
- Samsung Electronics Co., Ltd.
- LG Display Co., Ltd.
- BOE Technology Group Co., Ltd.
- AU Optronics Corp.
- Innolux Corporation
- Sharp Corporation
- Shenzhen Refond Optoelectronics Co., Ltd.
- Tianma Microelectronics Co., Ltd.
- Japan Display Inc.
- Rohinni LLC
- Radiant Opto-Electronics Corporation
- Lextar Electronics Corporation
- Winstar Display Co., Ltd.
最近の産業開発事情 LEDバックライトモジュール市場
- 2026年3月:Innoluxはファブ2およびファブ5施設の売却計画を発表し、半導体パッケージャーがクリーンルームを先進光学部品およびメタレンス生産に転用できるようにしました。
- 2026年3月:Japan Displayと日本政府は、重要なサプライチェーンを多様化するために米国に130億米ドルの先進ディスプレイ工場を建設することを評価し始めました。
- 2026年2月:台湾を拠点とするパネルメーカーが旧来のファブの売却を加速させ、Powertechがファンアウトパネルレベルパッケージング向けにAU Optronicsのサイトを取得するために2億2,000万米ドルを投資しました。
- 2025年9月:BASFは光効率を10%向上させ、100% DCI-P3色域を達成するアップグレードされたカドミウムフリーQDYESフィルムを発表しました。
グローバルLEDバックライトモジュール市場レポートの調査範囲
LEDバックライトモジュール市場レポートは、バックライト技術(エッジライト型LEDモジュールおよびダイレクトライト型LEDモジュール)、パネルサイズ(小型パネル、中型パネル、大型パネル)、アプリケーション(テレビ、モニター/ノートパソコン、スマートフォン/タブレット、車載ディスプレイ、その他のアプリケーション)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| エッジライト型LEDモジュール |
| ダイレクトライト型LEDモジュール(フルアレイ/ミニLED) |
| 小型パネル(10インチ以下) |
| 中型パネル(10インチ超32インチ以下) |
| 大型パネル(32インチ超) |
| テレビ(TV)バックライトモジュール |
| モニター/ノートパソコン用バックライトモジュール |
| スマートフォン/タブレット用バックライトモジュール |
| 車載ディスプレイ用バックライトモジュー |
| その他のアプリケーション向けディスプレイアプリケーション |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカその他 |
| バックライト技術別 | エッジライト型LEDモジュール | |
| ダイレクトライト型LEDモジュール(フルアレイ/ミニLED) | ||
| パネルサイズ別 | 小型パネル(10インチ以下) | |
| 中型パネル(10インチ超32インチ以下) | ||
| 大型パネル(32インチ超) | ||
| アプリケーション別 | テレビ(TV)バックライトモジュール | |
| モニター/ノートパソコン用バックライトモジュール | ||
| スマートフォン/タブレット用バックライトモジュール | ||
| 車載ディスプレイ用バックライトモジュー | ||
| その他のアプリケーション向けディスプレイアプリケーション | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
LEDバックライトモジュール市場は2031年までにどの程度の規模になりますか?
2026年~2031年にかけてCAGR 17.89%で成長し、2031年までに51.4億米ドルに達すると予測されています。
LEDバックライト技術において成長を牽引しているセグメントはどれですか?
ミニLEDダイレクトライト型モジュールはCAGR 18.23%で成長すると予測されており、エッジライト型設計を上回るペースで拡大しています。
車載需要が将来の収益にとって重要な理由は何ですか?
電気自動車のコックピットは、冗長LEDストリングと機能安全機能を統合した2,000ニットのディスプレイを必要としており、車載アプリケーションにおけるCAGR 18.43%を牽引しています。
生産と消費においてどの地域が優位を占めていますか?
アジア太平洋は2025年の売上高の67.82%を占め、積極的な生産能力拡大とローカライゼーション優遇措置に牽引されてCAGR 18.35%で成長する見込みです。
エネルギー規制はモジュール設計にどのような影響を与えていますか?
更新された米国およびEUの効率基準は、量子ドットフィルムを統合した高効率LEDバックライトを優遇しており、テレビおよびサイネージにおける改修を加速しています。
コモディティ化の中でマージンを維持するための競争戦略は何ですか?
垂直統合、強固な特許ポートフォリオ、車載やゲーミングなどの高成長ニッチへの特化により、サプライヤーは15~20%の粗利益率を維持するこができます。