
大口径弾薬市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 7.26 十億米ドル |
| 市場規模 (2032) | 9.51 十億米ドル |
| 成長率 (2027 - 2032) | 5.55 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる大口径弾薬市場分析
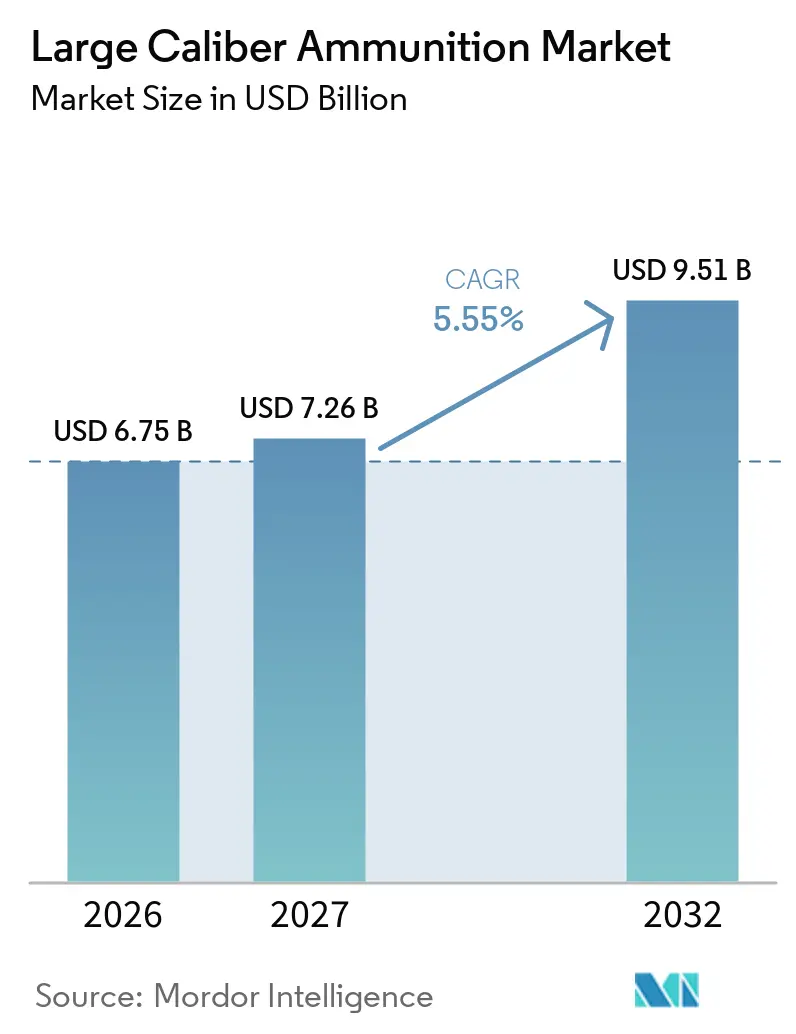
大口径弾薬市場規模は2026年に67.5億米ドルと評価され、2027年の72.6億米ドルから2032年には95.1億米ドルへと成長し、2027年から2032年の間に5.55%のCAGRを記録する見込みです。予測開始年は、長期的な生産能力が利用可能になる前に締結された補充契約の影響を反映しています。需要はNATO加盟国の改訂された備蓄要件と、インド太平洋パートナー間の並行した即応態勢強化の取り組みによって支えられています。各国政府は短期調達サイクルから、生産者に需要の見通しをより明確に提供するマルチイヤー契約へと移行しています。最大の増分購入者は完全な国内生産チェーンを持たないことが多く、一方で確立された生産者は大量の受注残を抱えています。このパターンは、現地生産、安全な投入物供給、および同盟国市場全体での共通資格認定プロセスに機会をもたらしています。
主要レポートのポイント
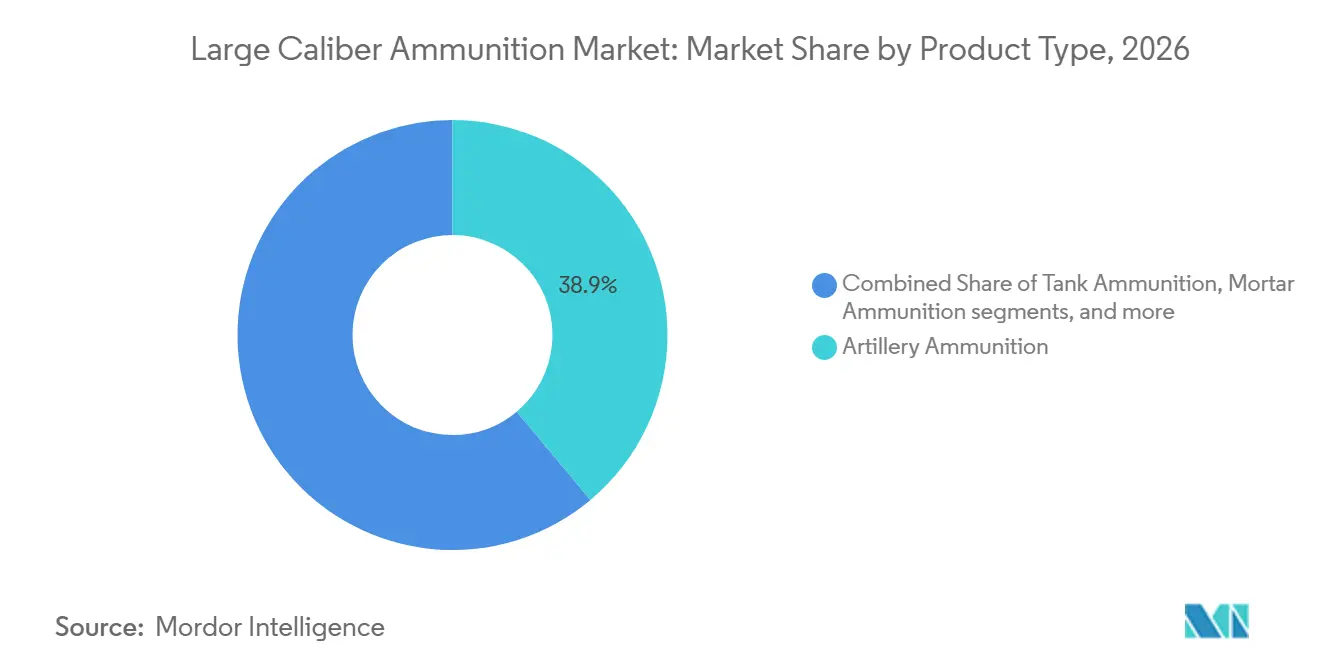
- 製品タイプ別では、砲兵弾薬が2026年の大口径弾薬市場シェアの38.91%を占め、迫撃砲弾薬は2032年にかけて7.37%のCAGRで成長する見込みです。
- エンドユーザー別では、軍の調達が2026年の大口径弾薬市場シェアの55.27%を占め、法執行機関および国土安全保障は2032年にかけて8.43%のCAGRで成長する見込みです。
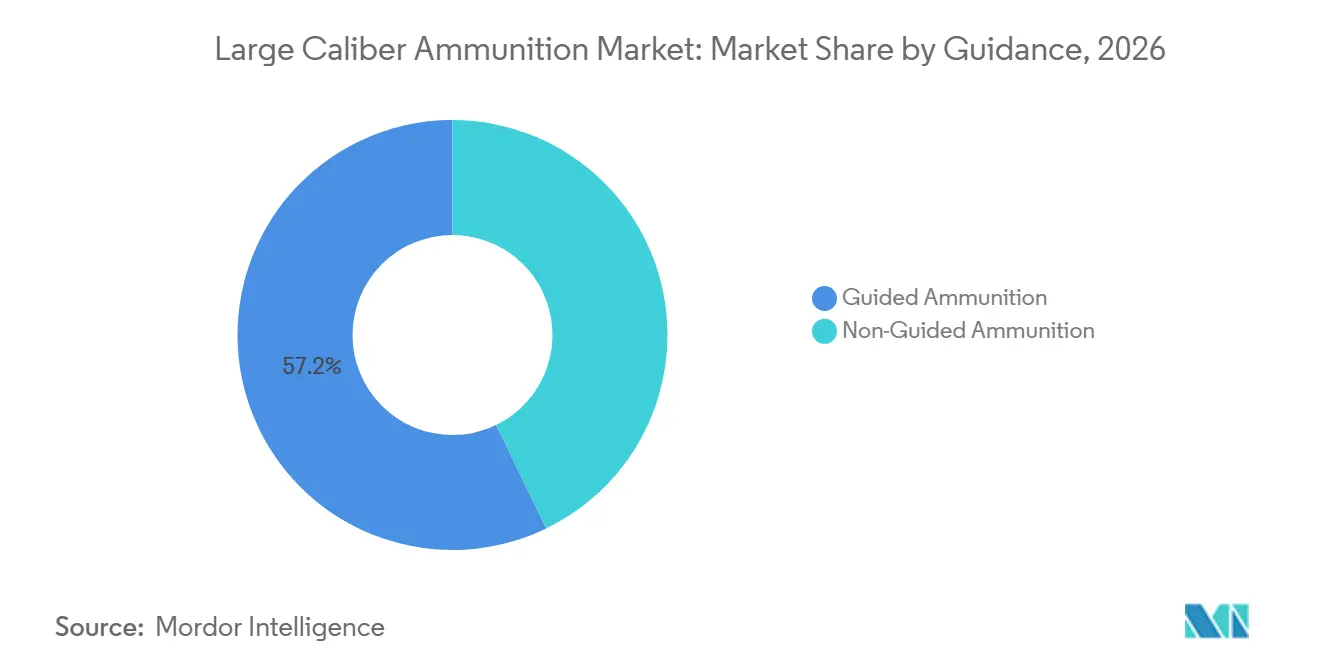
- 誘導方式別では、誘導弾薬が2026年の大口径弾薬市場シェアの57.18%を占め、非誘導弾薬は2032年にかけて6.68%のCAGRで成長する見込みです。
- コンポーネント別では、信管が2026年の大口径弾薬市場シェアの39.72%を占め、推進薬は2032年にかけて8.58%のCAGRで成長する見込みです。
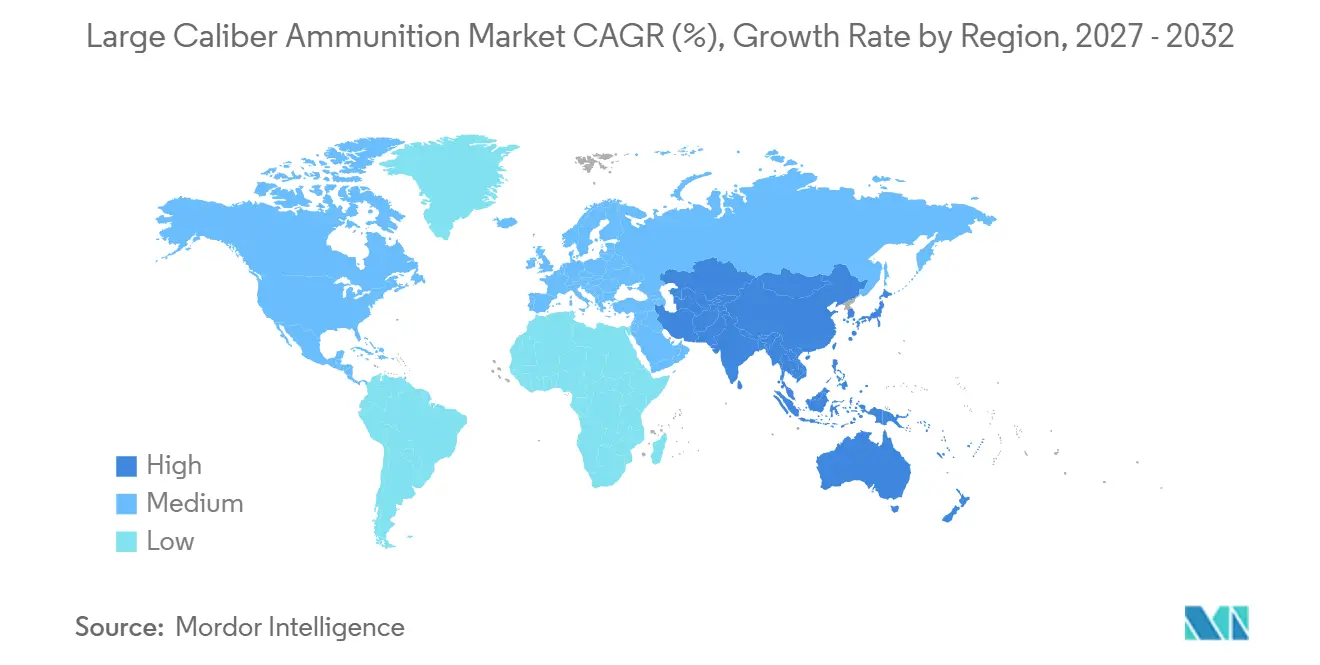
- 地域別では、北米が2026年の大口径弾薬市場シェアの46.72%を占め、アジア太平洋は2032年にかけて8.11%のCAGRで成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界の大口径弾薬市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 防衛備蓄の補充および即応態勢調達 | +1.80% | 世界全体、NATOコアおよび東欧が主要 | 短期(2年以内) |
| 砲兵近代化および長距離火力投資 | +1.20% | 北米および欧州 | 中期(2~4年) |
| 国内生産インセンティブおよび供給安全保障政策 | +0.90% | アジア太平洋、欧州、および北米 | 中期(2~4年) |
| 精密誘導および長射程弾薬の採用 | +0.70% | 北米および欧州 | 長期(4年以上) |
| 同盟国相互運用性基準に基づく生産現地化 | +0.50% | 欧州およびアジア太平洋 | 中期(2~4年) |
| モジュール式弾薬およびプラットフォーム寿命延長プログラム | +0.40% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
防衛備蓄の補充および即応態勢調達
大口径弾薬市場は、平時消費に基づく調達が続いた数年間の後、備蓄を回復させる取り組みによって支えられています。米国国防総省(DoD)は、陸軍が2022年2月から2025年9月にかけて155mm生産インフラに45億米ドルを支出したと報告しました。同評価では、2026年3月時点で月間36,000発の155mm装填・組立・梱包ラウンドが記録されており、陸軍の目標である月間100,000発に対して不足しています。このギャップは、完成した砲弾と生産に必要な産業投入物の両方に対する需要を結びつけています。Rheinmetall AGは2026年2月にNATO支援・調達機関の枠組みの下で120mm戦車弾薬に関する最初のコールオフを受領し、その受注額は約2億ユーロ(2億3,616万米ドル)でした。長期コールオフは、一回限りの緊急注文よりも安定した生産スケジュールを支援することができます。
砲兵近代化および長距離火力投資
長距離火力プログラムは、大口径弾薬に課される技術的要求を高めています。General Dynamics Ordnance and Tactical Systemsは2026年6月に、Vulcano 155mm誘導長射程弾に関する米陸軍のERAP契約を受領しました。[1] Rheinmetall AGとGeneral Atomicsも2026年6月に、Vektrex機動型155mm弾薬の共同生産の検討に合意しました。これらのプログラムは、弾体を超えて誘導装置、信管、モジュール式推進薬システムへの需要を拡大させています。52口径プラットフォーム向けの高圧装薬要件も、特殊化学品生産の重要性を高めています。完全な弾薬システムを検証できる生産者は、これらのプログラムへの対応においてより有利な立場にあります。したがって、大口径弾薬市場は、基本的な補充需要が緩和し始めた後も、近代化支出の恩恵を受けます。
国内生産インセンティブおよび供給安全保障政策
各国政府は、国内供給を強化するために、マルチイヤー調達、現地調達要件、および国家支援の能力プログラムを活用しています。Munitions India Limitedは2025年度~2026年度の収益として10,954クロールピー(13億米ドル)を報告し、前年比33.35%の成長を示しました。同社の業績は、インドの弾薬サプライチェーンにおける国内調達の役割の強化を反映しています。ドイツでは、Rheinmetall AGが2025年9月に着工から15か月未満でUnterlüßのWerk Niedersachsen施設を開設しました。同施設は2026年に140,000発、2027年に350,000発の155mm砲弾を生産するよう設計されました。このようなプログラムは、能力が需要を資金提供する国の近くに立地するようになるため、サプライヤーのランキングを変える可能性があります。
精密誘導および長射程弾薬の採用
誘導弾薬は、精度と柔軟な効果を必要とするミッションの中核的な調達要件に近づいています。Northrop Grumman Corporationは2026年6月に、M1147先進多目的120mm戦車弾薬を生産するための米陸軍マルチイヤー契約を受領しました。M1147は、点起爆、遅延、空中爆発機能のプログラム可能な設定を使用します。このタイプの弾薬は複数のレガシータイプを置き換え、携行・管理しなければならない弾薬の種類を削減することができます。誘導装置およびプログラム可能な信管システムへの需要は、完成弾薬の価値においてコンポーネント専門家の役割を大きくします。大口径弾薬市場は従来型弾薬に対する明確な大量需要を維持していますが、誘導設計は各プラットフォームの対応可能な価値を拡大させます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 爆発物、推進薬、ニトロセルロースのボトルネック | -0.70% | 欧州および北米 | 短期(2年以内) |
| 資格認定および安全認証のリードタイム | -0.50% | 欧州および世界全体 | 中期(2~4年) |
| 予算の変動性およびマルチイヤー契約への依存 | -0.50% | 世界全体 | 中期(2~4年) |
| デジタル誘導装置、信管、エネルギー材料統合の複雑性 | -0.30% | 北米、欧州、およびアジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
爆発物、推進薬、ニトロセルロースのボトルネック
推進薬およびニトロセルロースの入手可能性は、大口径弾薬市場における実質的な制約として残っています。Rheinmetall AGは2025年4月に、軍事用途向けのニトロセルロースの国内供給源を確保するためにHagedorn-NC GmbHを買収しました。[2] この行動は、エネルギー材料の管理が日常的な調達活動ではなく、生産上の優先事項となったことを示しています。この段階での不足は、それ以外では完成した砲弾工場や充填ラインの生産量を制限します。また、最終組立能力が存在する場合でも、契約に対する納品を遅延させる可能性があります。安全なエネルギーおよび推進薬供給へのアクセスを持つ生産者はこのリスクを軽減できますが、外部供給源に依存する企業はより大きな納品リスクに直面します。
資格認定および安全認証のリードタイム
資格認定要件は、新たに設置された能力を実戦配備された弾薬に転換する際に遅延を生じさせる可能性があります。サプライヤーは、国家軍が納品を受け入れる前に、弾薬が技術的、安全性、および性能要件を満たすことを実証しなければなりません。このプロセスは、弾体が新しい信管、誘導システム、または推進薬構成を統合する場合に特に要求が高くなります。顧客国ごとの個別承認は、コストを増加させ、収益認識を遅延させる可能性があります。この結果として生じる障壁は、確立された試験実績と認められた製造管理を持つ生産者に有利に働きます。したがって、大口径弾薬市場は、公開された生産発表と持続的な生産量の間に遅延が生じる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:砲兵弾薬が需要を支え、迫撃砲弾薬がカテゴリー成長をリード
砲兵弾薬は2026年の大口径弾薬市場シェアの38.91%を占め、155mm砲弾が需要の主要な牽引役となっている。西側諸国の補充プログラムおよび工場拡張は、依然としてこの口径に重点を置いている。米陸軍は2026年3月時点で、155mm弾薬の装填・組立・梱包能力が月産36,000発であると報告した。Rheinmetallのウンターリュース施設は、2026年および2027年中に155mm弾薬の生産量を大幅に増加させる計画である。[3] 戦車弾薬は二次的な需要の中心であり続けており、Rheinmetallの2026年2月の発注は120mm要件が継続していることを直接示している。
迫撃砲弾薬は、2032年までの製品タイプ別CAGRが7.37%と最も高い成長率を記録すると予測されている。その成長は分散型歩兵支援と結びついており、軽量な乗員操作システムがより短い応答時間を提供できる。迫撃砲の需要は砲兵需要を補完するものであり、多くの軍が複数の火力支援カテゴリーを同時に刷新しており、柔軟な生産ラインが大量の155mm注文と小口径の要件の両方に対応できる。艦砲弾薬およびロケット砲兵はプラットフォームの近代化に引き続き関連性を持つ。したがって、大口径弾薬市場は砲兵生産を基盤とし、迫撃砲弾が最も高い成長率をもたらしている。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:軍の調達が数量を主導し、法執行機関が低い基盤から加速
軍の調達は2026年の大口径弾薬市場シェアの55.27%を占めました。陸軍の注文は榴弾砲、戦車、迫撃砲弾薬の要件を含むため中心的な役割を果たしています。Northrop Grumman CorporationのマルチイヤーM1147契約は、プログラム可能な戦車弾薬に対する持続的な軍の需要を示しています。軍の購入者は、Rheinmetall AGの120mm戦車弾薬に関するNATO調達枠組みが示すように、生産能力を保護し備蓄計画を支援するためにマルチイヤー枠組みを使用します。この顧客グループは、製造能力への投資を決定する数量要件を引き続き設定しています。
法執行機関および国土安全保障は、2032年にかけて8.43%のCAGRで最も速く成長するエンドユーザーカテゴリーになると予測されています。このセグメントは軍の調達よりも小さい基盤から始まります。その拡大は、一部の国における内部安全保障および準軍事機関による大口径システムの使用を反映しており、軍の予算サイクルが不均一な場合の代替需要源も追加しています。サプライヤーはこれらの顧客の個別の調達規則と運用ニーズに対応しなければなりません。大口径弾薬市場は規模において軍の購入者に依存していますが、このカテゴリーはより小さいながらも速く成長する需要の流れを生み出しています。
誘導方式別:誘導弾薬が収益をリードし、補充需要で非誘導弾薬の生産量が急増
誘導弾薬は2026年の大口径弾薬市場シェアの57.18%を占め、誘導機能およびプログラム可能な信管機能を統合した砲弾の高い価値を反映している。Northrop GrummanのM1147砲弾は、一つのプログラム可能な弾薬が点爆発、遅延、および空中爆発の要件をカバーできることを示している。米陸軍によるGDOTSへのERAP受注は、延長射程誘導155mm設計に対する需要をさらに示している。これらのシステムは砲弾一発あたりの価値を高め、専門部品サプライヤーおよび試験能力の役割を拡大させる。したがって、誘導弾薬は物理的な生産量が従来型生産の量を下回る場合でも、収益をもたらす。
非誘導弾薬は2032年までに6.68%のCAGRで拡大すると予測されている。備蓄不足に直面している各国政府は、まず大量に供給可能な標準的な砲弾を必要としている。CSGは2026年第1四半期において、大口径砲兵および戦車弾薬の生産能力が年換算で80万発を超えたと述べた。この規模は補充サイクルを支えており、在庫回復により調達が精密アップグレードおよび延長射程能力へとシフトする可能性がある。したがって、大口径弾薬市場は高価値の誘導セグメントと、より高い成長率を示す非誘導セグメントを組み合わせたものとなっている。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
コンポーネント別:信管が価値をリードし、推進薬が主権的供給ギャップの解消に向けて競争
信管は2026年の大口径弾薬市場シェアの39.72%を占め、マルチモードおよびプログラム可能な技術の価値によって支えらている。M1147契約は、戦車部隊に対して柔軟な弾薬効果を生み出す上での信管設定の役割を示している。誘導連動型信管は、完成弾頭内の部品専門メーカーが獲得する価値を高める可能性がある。プライマー、薬莢、弾体、および弾頭はすべての砲弾に必要な部品であり続ける。部品の安全保障は、完全な弾薬システムを供給する能力とますます結びついている。
推進薬は2032年までに8.58%のCAGRで成長すると予測されており、弾薬生産の増加と自国エネルギー供給への投資の両方を反映している。RheinmetallによるHagedorn-NCの買収は、軍事用途向けのニトロセルロースへのアクセスを強化するために設計された。推進薬の入手可能性は、化学原料が制約される場合に完成弾薬の生産量を制限する可能性があり、国内生産政策に対応する企業にとって戦略的な参入点となっている。したがって、大口径弾薬市場は安全な原料調達とモジュール式装薬能力を重視している。
地域分析
大口径弾薬市場における地上部隊セグメント
北米は2026年の大口径弾薬市場シェアの46.72%を占め、米陸軍の調達、確立された産業インフラ、および地域製造投資によって支えられています。米国国防総省は2026年3月時点での月間155mm装填・組立・梱包能力が36,000発であると報告しました。陸軍は施設の立ち上げを条件として2027年12月までに月間140,000発を見込んでおり、CSGは2026年にアイオワ州で将来砲兵複合施設の建設を開始しました。北米は、その調達基盤が長期的な能力コミットメントと新ラインの資格認定を支援できるため、需要と生産の主要センターであり続けています。
アジア太平洋は2032年にかけて8.11%のCAGRで最も速い地域CAGRを記録すると予測されています。この地域は、韓国、インド、日本、オーストラリアにわたる戦略的備蓄投資と国内能力イニシアチブを組み合わせています。Munitions India Limitedの2025年度~2026年度収益10,954クロールピー(13億米ドル)は、インドにおける国内調達活動の規模を示しています。国政府が海外供給への依存を減らし、国内需要と地域輸出機会の両方に対応できる能力を求めるにつれて、地域メーカーの関連性が高まっています。この国内需要と産業投資の組み合わせが、この地域の先導的な成長見通しを支えています。
欧州は備蓄を再構築し、NATO需要を満たすための能力を拡大するにつれて、大口径弾薬市場の中心であり続けています。Rheinmetall AGのUnterlüß施設は2027年に年間350,000発の155mm砲弾生産量に達する予定です。ドイツはまた、2025年11月の起工式イニシアチブを通じてリトアニアの新しい弾薬工場を支援しました。中東およびアフリカは二次的な需要地域として残っています。一方、南米はレガシー砲兵システムにより重点を置いています。
競合環境
北米の大口径弾薬市場
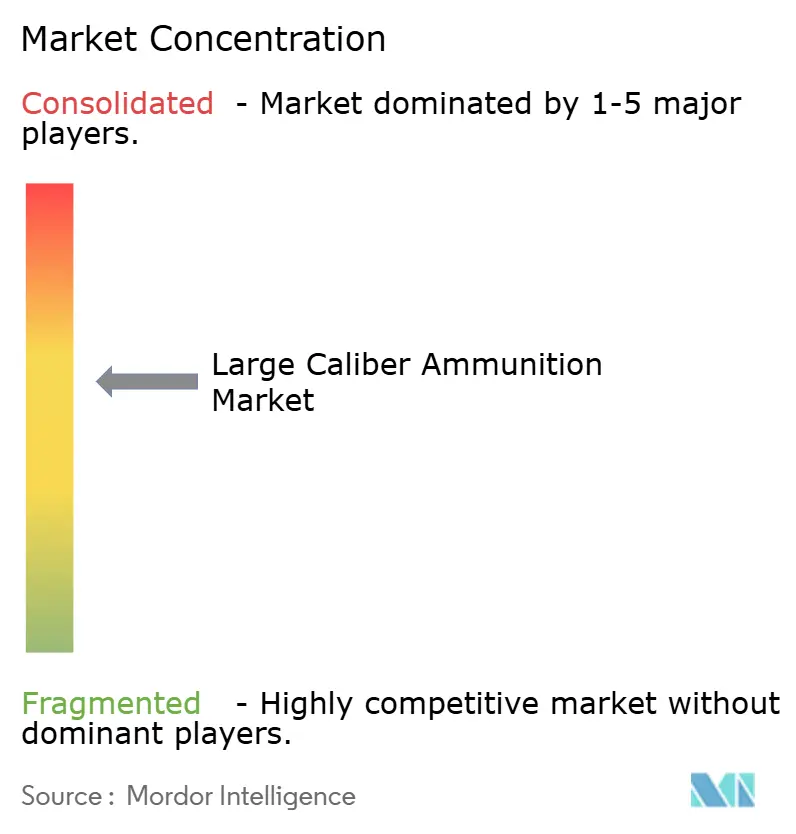
大口径弾薬市場は第1層メーカーの間で適度に集約されており、NATO連携プログラムはRheinmetall AG、General Dynamics Corporation、BAE Systems plc、おびNorthrop Grumman Corporationが主導している。Rheinmetallはニトロセルロース供給を確保するためにHagedorn-NC GmbHを買収し、垂直統合を強化した。2026年2月のNATO支援・調達機関による120mm戦車弾薬の発注、およびウンターリュース工場の拡張は、長期的な枠組み、原料管理、および最終弾薬生産能力を中心とした戦略を示している。このアプローチは原料制約へのエクスポージャーを低減し、同盟国顧客への納入確実性を強化する可能性がある。
Northrop Grummanは複数年にわたる米陸軍契約および先進弾薬設計を通じて競争している。2026年6月のM1147契約は、プログラム可能な120mm戦車弾薬における同社の役割を支えている。General Dynamics Ordnance and Tactical Systemsは、Vulcano 155mm誘導長距離弾薬に関する2026年6月のERAP受注を通じて、延長射程砲兵の分野に位置づけられている。CSGは2026年第1四半期に年換算80万発を超えた大口径砲兵および戦車弾薬の大量生産能力を通じて競争圧力を加えている。競争は単一の生産指標ではなく、従来型生産能力、安全な原料調達、および高付加価値の誘導システムにわたって展開されている。
大口径弾薬市場において、機会は推進薬生産、モジュール式装薬、および統合誘導部品に集中している。これらの分野は現在の生産上のボトルネックと将来の精密要件の両方に対応しており、実証された品質および安全性能は引き続き既存メーカーおよび認定パートナーを優位に立たせている。新規参入者は、国内政策が資金調達、長期的な需要、および認定への確実な経路を提供する場合に、市場での存在感を高めることができる。
大口径弾薬産業のリーダー企業
-
General Dynamics Corporation
-
Rheinmetall AG
-
BAE Systems PLC
-
Nexter Group
-
Northrop Grumman
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
大口径弾薬市場のトップ企業
大口径弾薬市場は、射程延長、誘導弾薬、致死性向上の分野を中心に弾薬技術の継続的な革新に注力する確立された防衛請負業者を特徴としている。各社は進化する戦場要件を満たす先進弾薬バリアントを開発するために研究開発に多額の投資を行いながら、増大する需要に応えるために製造能力を同時に拡大している。軍事組織との戦略的パートナーシップおよび協力関係は、製品開発とテストにおいてますます重要になっている。現地製造施設と技術移転協定を通じた地理的拡大が新市場への参入を助けている。口径要件の変化や緊急の軍事ニーズに適応できる柔軟な生産能力によって示される作戦上の機動性は、堅固なサプライチェーン管理システムと品質管理プロセスによって支えられている。
防衛複合企業が主導する集約市場
市場構造は、General Dynamics、BAE Systems、Rheinmetallのような企業を含む多様な製品ポートフォリオを持つ大規模防衛複合企業によって支配されており、これらの企業は広範な研究能力と軍事顧客との確立された関係を活用している。これらの主要プレーヤーは通常、より広範な防衛事業部門を維持しながら専門的な弾薬部門を通じて事業を展開しており、包括的な兵器システムソリューションを提供することを可能にしている。NammoやMeskoのような地域専門企業は、専門的な専門知識と国家防衛要件との緊密な連携を通じて各市場において強固な地位を維持している。
産業は中程度から高度の集約を示しており、上位プレーヤーが確立された生産能力と長期軍事契約を通じて大きな市場シェアを支配している。合併・買収活動は、特に防衛予算が増加している新興市場において、専門的な弾薬技術の取得または地理的プレゼンスの拡大に戦略的に注力している。垂直統合戦略が一般的であり、メーカーは専門部品サプライヤーとのパートナーシップを維持しながら、推進薬から最終組立まで生産プロセスの様々な側面を管理している。これらの戦略における防衛弾薬の役割は、軍事ニーズへの包括的なアプローチを確保する上で極めて重要である。
革新と適応力が市場での成功を牽引
大口径弾薬市場での成功は、費用対効果を維持しながら新興の戦場要件に対応する次世代弾薬ソリューションを開発するメーカーの能力にますます依存している。既存プレーヤーは研究開発への継続的な投資を通じて技術的リーダーシップを維持しながら、戦略的パートナーシップと現地製造イニシアチブを通じて国際的プレゼンスを拡大することに注力しなければならない。信頼性の高い納品実績と迅速な技術サポートを通じた軍事顧客との強固な関係の構築・維持は、長期的な成功にとって引き続き不可欠である。
新興プレーヤーおよび市場参入者にとって、専門的な弾薬ソリューションによる差別化と未開拓の市場セグメントへの注力が成長機会を提供している。軍事エンドユーザーの高い集中度と厳格な認定要件が大きな参入障壁を生み出す一方、代替技術による代替の限られた脅威が市場の安定性を強化している。特に輸出規制と環境基準に関する規制遵守は、引き続き市場ダイナミクスを形成し、メーカーの運営戦略に影響を与えている。この市場での成功には、軍事顧客との強固な関係を維持しながら、革新、運営効率、規制遵守の間の微妙なバランスが求められる。これらの戦略への軍事兵器と防衛弾薬の統合は、軍事ニーズと規制フレームワークとの整合の重要性を強調している。
市場機会と将来展望
大口径弾薬の需要は、政府主導の生産能力プログラムと、NATO標準の火砲口径、特に155mm向けの長期契約構造によって形作られている。2024年6月、Rheinmetallは155mm弾薬のフレームワーク契約を受注し、2026年6月には同社がウクライナに155mm榴弾砲弾薬を供給する受注を開示しており、スペインで生産が進行中である。これらの複数年にわたる受注と国境を越えた生産拠点網は、金属部品、信管、発射装薬、および装填・組立・パッケージングサービスの適格サプライヤーに対し、資格要件を満たしながらプライム主導プログラムに統合できる余地を生み出している。
第二の機会は、単一供給元への依存を減らし、鍛造・機械加工部品の生産上のボトルネックに対処するための、北米および欧州における自国内・冗長生産体制の構築である。2026年3月、カナダ政府はCanadian Defence Industry Resilience(CDIR)プログラムの下、国内弾薬生産に対して14億カナダドルの投資を発表した。これには155mm弾体工場向けの資金や上流のエネルギー材料(ニトロセルロース)関連資金も含まれる。米国では、陸軍が2026年4月にカンザス州パーソンズに新しい火砲組立工場(Day & Zimmermanが運営)を開設し、また国内の155mm弾殻鍛造能力を拡大するための5年間のIDIQを発注しており、これは最終組立だけでなく、大口径部品の歩留まり向上に用いられる産業用オートメーション、品質保証計測、材料供給に対する近い将来の需要を支えるものである。
最近の業界動向
- 2026年7月:Rheinmetallは、旧Pierburg社の自動車工場を転換したベルリン・ヴェディング拠点で弾薬生産を開始し、155mm弾殻用スチールケーシングに注力することで、大口径生産を強化した。この産業転換は、既存の防衛大手企業が欧州で生産能力を追加し、重要な火砲部品のリードタイム短縮を図っている様子を示している。
- 2026年6月:General Dynamics Ordnance and Tactical Systemsは、155mm長射程火砲弾の契約受注を発表した。この受注は、より長射程の大口径効果に対する顧客からの継続的な需要を反映し、先進的な弾種の生産スループットと資格認証への投資継続を後押しするものである。
- 2024年6月:Rheinmetallは155mm弾薬のフレームワーク契約を受注した。この契約は継続的な生産計画を支え、複数年にわたる供給期間における薬莢、信管、発射装薬などの部品に対するサプライヤー需要の基盤となる。
研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この市場は、主要地域にわたって使用または備蓄のために供給される完成弾薬として計上された、軍事プラットフォームで使用される大口径弾薬の価値をカバーしており、口径範囲は40mmから155mmと定義されています。
スコープの除外事項:40mm未満の小火器および中口径弾薬、ならびに兵器、発射装置、および無関係な支援サービスはこの規模算定に含まれません。
セグメンテーション概要
- 口径タイプ別
- 40〜60mm
- 60〜90mm
- 90mm超
- エンドユーザー別
- 海軍
- 地上部隊(空軍、陸軍、特殊部隊、国境警備、連邦機関など)
- 地域
- 北米
- 米国
- カナダ
- 欧州
- 英国
- ドイツ
- フランス
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 中南米
- ブラジル
- 中南米その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- イスラエル
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
まず、確認および繰り返し可能な公開防衛・貿易参考資料を使用して市場境界を定義し、需要指標を構築しました。ソース入力には、ストックホルム国際平和研究所(SIPRI)の発表、国連コムトレード貿易統計、NATOおよび各国防衛省の刊行物、ならびに調達サイクルと備蓄優先事項のマッピングに役立った米国政府説明責任局(GAO)の調達レビューが含まれます。
次に、これらのシグナルを一貫して更新可能なモデル入力に変換しました。これには、国家予算文書と議会公聴会メモ、関連カテゴリーの税関および出荷レベルの貿易パターン、ならびに能力と受注に関するコメントのための企業年次報告書と投資家向けプレゼンテーションが含まれます。開示が限られている場合は、企業財務、ニュース、および特許検索のための有料サブスクリプションを使用しました。ここに記載されているデスクソースは例示的なものであり、網羅的ではありません。データ収集、検証、および明確化のために他の公開参考資料も使用されました。
一次インタビューおよびサーベイ
デスクの前提を検証するために、砲兵および迫撃砲供給、艦砲弾薬計画、ならびに試験・認証トピックに精通した人々を含む、調達、製造、および運用にわたる実務者と対話しました。アジア太平洋、欧州・中東・アフリカ、および南北アメリカにわたって入力を収集し、調達タイミング、補充行動、および価格動向を比較し、それらの差異を使用して最終モデルを精緻化しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | 最高経営幹部:12% | アジア太平洋:51% |
| 中位層:49% | 機能・ユニットリーダー:36% | 欧州・中東・アフリカ:31% |
| 小規模プレイヤー:18% | マネージャー:52% | 南北アメリカ:18% |
市場規模算定と予測
コアとなる規模算定は、防衛支出、弾薬調達ライン、および補充計画を地域別に40mmから155mmの弾薬の需要プールに変換するトップダウン構築から始まります。その構造が設定された後、既知の供給能力と受注可視性のサンプルロールアップを使用して選択的なボトムアップチェックを適用し、主要口径の平均販売価格×数量の妥当性チェックを実施します。
モデルを実用的に保つために、いくつかの入力を主要ドライバーとして扱い、インタビューと公開シグナルを通じて更新しました。これらのドライバーには、砲兵および迫撃砲の調達ケイデンス、備蓄再構築目標、契約授与タイミング、典型的な訓練対運用消費の分割、ならびに材料とエネルギーコストの変化に伴う口径別の平均販売価格の動向が含まれます。国の開示が限られている場合、推定値は部隊構造と調達頻度に結びついた同等国比率を使用してギャップを埋め、観察された入札活動と貿易パターンに対して検証されました。
予測については、調達スパイクと補充の段階的変化を平滑化せずに捉えられるようにシナリオ分析を使用しました。シナリオは、予想される予算方向性、計画されたプラットフォーム即応態勢、および面接者によって繰り返し強調されたマルチイヤー弾薬契約のタイミングに基づいて設定されました。
データ検証と更新サイクル
単一のデータポイントが結果を支配しないように、複数のシグナルにわたって出力を三角測量します。モデル化された合計は、調達発表、該当する場合の貿易動向、および備蓄再構築議論から引き出された暗示的な需要強度と比較され、数値が承認される前に大きな跳躍を調査します
公開前に、前提チェックと単位整合性チェックを含むステップでモデルをレビューし、価格、契約タイミング、または口径ミックスが大幅に変化した場合にフォローアップアウトリーチを実施します。レポートは年次で更新され、主要な調達プログラム、紛争、または政策変更が需要を大幅に変化させた場合には中間更新が行われます。納品直前に、アナリストが最終チェックを実施し、出力が最新の利用可能な情報を反映するようにします。
Mordor Intelligenceの大口径弾薬市場規模と他の公開推定値との比較
公開されている市場規模が大きく異なって見える場合があります。これは、「大口径」という用語がすべての調査で同じように使用されているわけではなく、一部の調査では調達予算で隣接する製品ファミリーをグループ化しているためです。タイミングも重要であり、防衛注文はしばしば不均一であり、すべての推定値が契約年効果、通貨換算タイミング、および訓練と運用需要の分割を考慮しているわけではありません。
一部の外部推定値は20mm以上のすべてを含み、航空機機関砲弾薬と隣接カテゴリーを同じ合計にグループ化することが多いです。Mordor Intelligenceは40mmから155mmの大口径弾薬のみを計上し、合計をエンドユーザーと地域別の調達・補充シグナルに結びつけており、中口径需要との偶発的な重複を減らしています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3億3,553万米ドル(2025年) | |
| 産業出版社A | 87.4億米ドル(2025年) | より広い口径の起点(20mm以上)を使用し、複数の兵器システム弾薬ファミリーをブレンドしており、40mmから155mmの範囲外のカテゴリーを取り込み、より広い調達価値の前提を適用することで合計を引き上げる可能性があります。 |
| 調査アウトレットB | 33.7億米ドル(2025年) | 小口径および中口径帯(12.7mmまで)と歩兵兵器などのプラットフォームグループを含み、計上された需要プールを拡大し、厳密な大口径のみの見方と比較して暗示的な価格ミックスをシフトさせます。 |
この表は、スペクトルの大部分が口径カットオフとバンドルされた隣接カテゴリーから来ていることを示しています。需要プールを明確な口径範囲、エンドユース調達行動、および価格・数量シグナルの繰り返し可能なチェックに結びつけることで、最終的な価値は年々追跡・更新しやすくなります。
レポートで回答される主要な質問
大口径弾薬の需要を牽引しているものは何ですか?
需要は、枯渇した備蓄の補充、軍の即応態勢要件、砲兵近代化、および長距離火力と精密誘導弾薬への投資によって支えられています。
どの弾薬製品カテゴリーが最も速く成長していますか?
迫撃砲弾薬は2032年にかけて7.37%のCAGRで拡大し、最も速く成長する製品カテゴリーになると予測されており、砲兵弾薬は2026年に市場の38.91%を占める最大のカテゴリーであり続けています。
推進薬が大口径弾薬のサプライチェーンにとって重要な理由は何ですか?
推進薬は2032年にかけて8.58%のCAGRで最も速く成長するコンポーネントカテゴリーになると予測されており、弾薬組立能力が利用可能な場合でも、その入手可能性が完成弾薬の生産を制約する可能性があります。
どの地域が大口径弾薬調達をリードしていますか?
北米は2026年に46.72%のシェアで市場をリードし、米陸軍の調達、備蓄補充、および国内弾薬生産能力への投資によって支えられています。
2032年にかけて最も速く拡大している地域はどこですか?
アジア太平洋は2032年にかけて8.11%のCAGRで拡大すると予測されており、国内弾薬生産能力への投資、軍の近代化、および戦略的備蓄補充によって牽引されています。
誘導弾薬と非誘導弾薬のどちらが速く成長していますか?
非誘導弾薬は2032年にかけて6.68%のCAGRでより速く成長すると予測されており、誘導弾薬は2026年に1発あたりのより高い価値を反映してより大きな57.18%の収益シェアを占めていました。
大口径弾薬生産に影響を与える主要な制約は何ですか?
推進薬、爆発物、ニトロセルロースの供給制約は、資格認定リードタイム、特殊製造要件、およびマルチイヤー調達契約への依存と相まって、生産拡大を制約する可能性があります。
弾薬の近代化は市場にどのような影響を与えていますか?
近代化は精密誘導、長射程、プログラム可能、および多目的弾薬への需要を高めており、モジュール式設計と改良された信管により、より少ない弾薬バリアントから複数の目標効果が可能になっています。