
ランディングストリング機器市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 509.35 百万米ドル |
| 市場規模 (2031) | 699.93 百万米ドル |
| 成長率 (2026 - 2031) | 6.56 % |
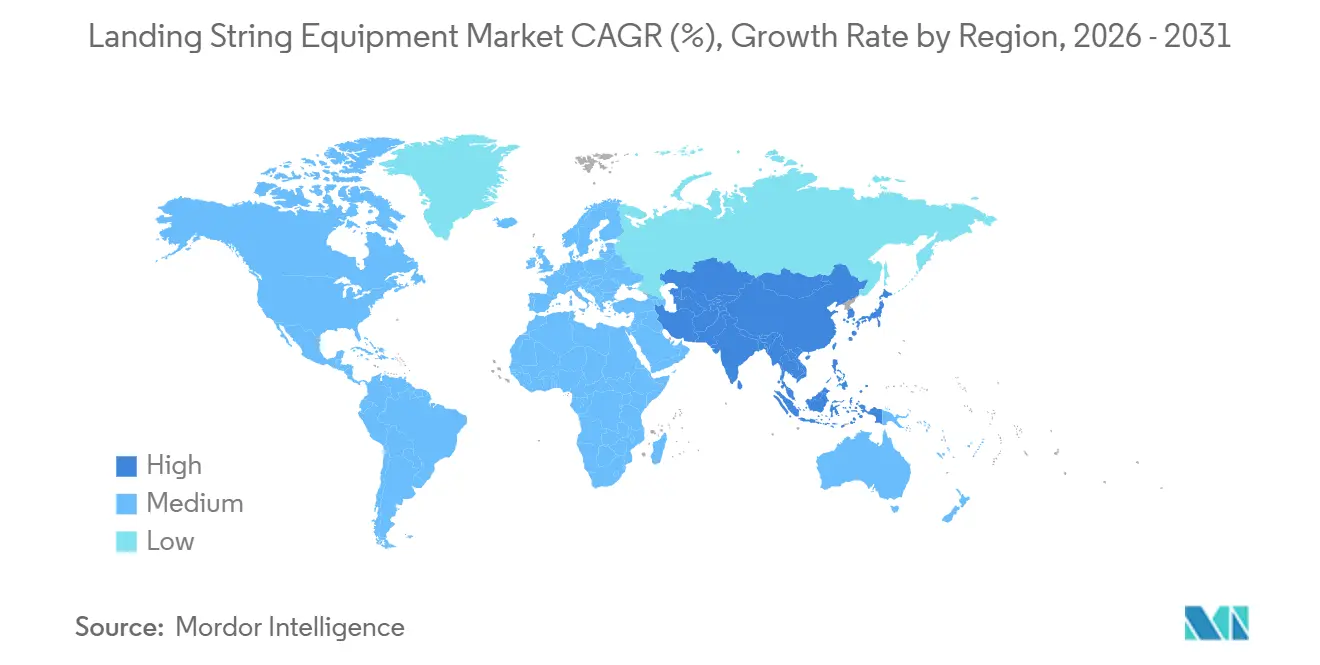
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
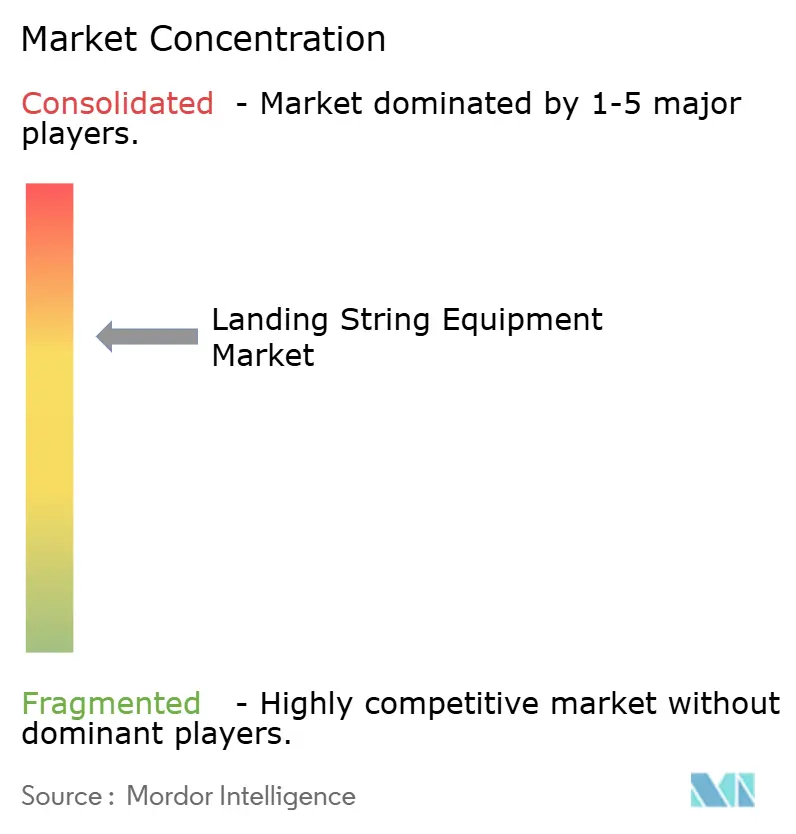
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるランディングストリング機器市場分析
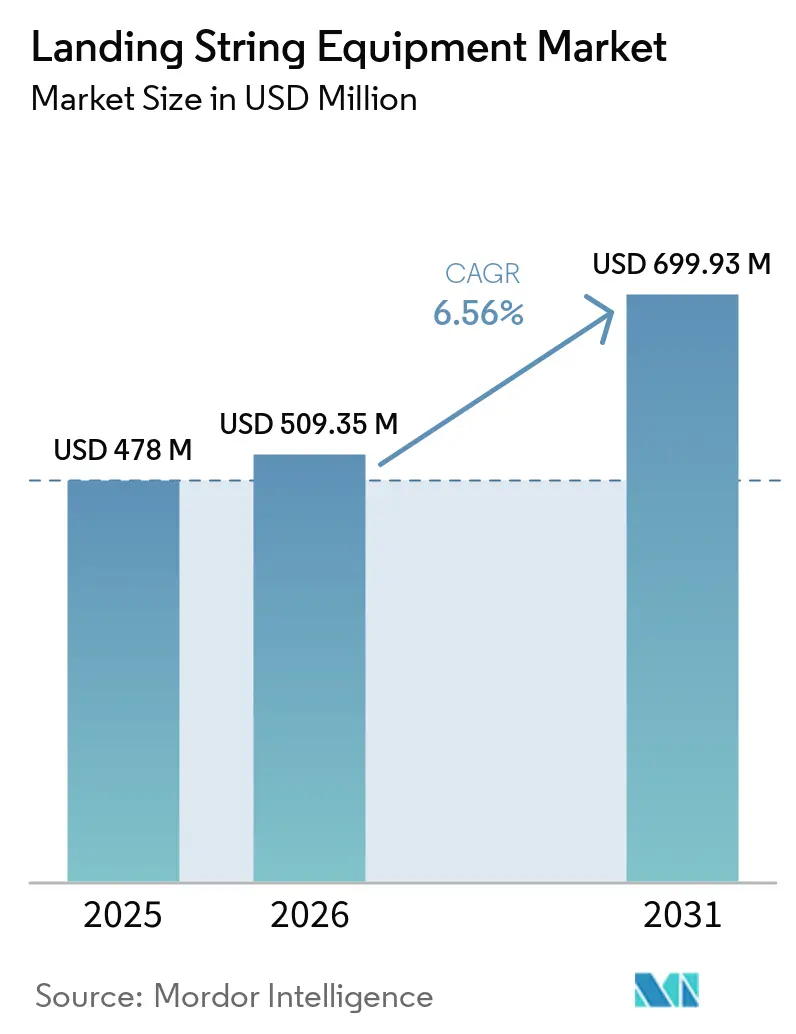
ランディングストリング機器市場規模は、2025年の478 ミリオン 米ドルから2026年には509.35 ミリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 6.56%で推移し、2031年までに699.93 ミリオン 米ドルに達すると予測されています。ランディングトリング機器市場は、コンプリーションストリング、坑井バリア、および浮体式リグからの緊急切り離しを支援するシステムとして、海洋油田開発と密接に連動しています。深海プロジェクトにおける活動の活発化により、より重い荷重および高圧下で稼働可能な機器への需要が高まっています。メキシコ湾のパレオジーン層における20,000 psi坑井への移行は、従来の15,000 psiシステムとは異なるアセンブリを必要とします。これにより、圧力・疲労・シール性能を文書化できるサプライヤーに対して、機器の更新および適格性確認の需要が生じています。ブラジル、西アフリカ、メキシコ湾、および東南アジアで承認されたプロジェクトが、予測期間を通じた需要の可視性を支えています。
主要レポートのポイント
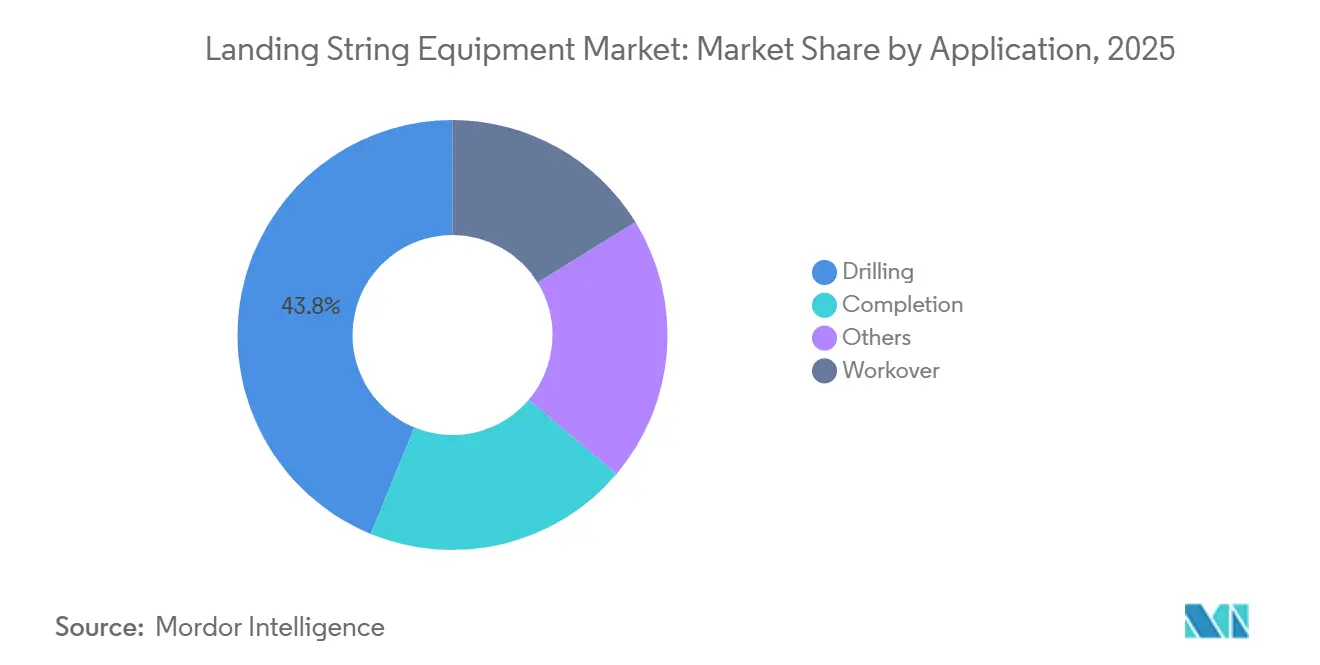
- 用途別では、掘削が2025年のランディングストリング機器収益の43.8%を占め、コンプリーションは2031年にかけてCAGR 7.5%で拡大すると予測されています。
- コンポーネントタイプ別では、ランディングジョイントが2025年の収益の25.5%を占め、海底テストツリーは2031年にかけてCAGR 7.8%で拡大すると予測されています。
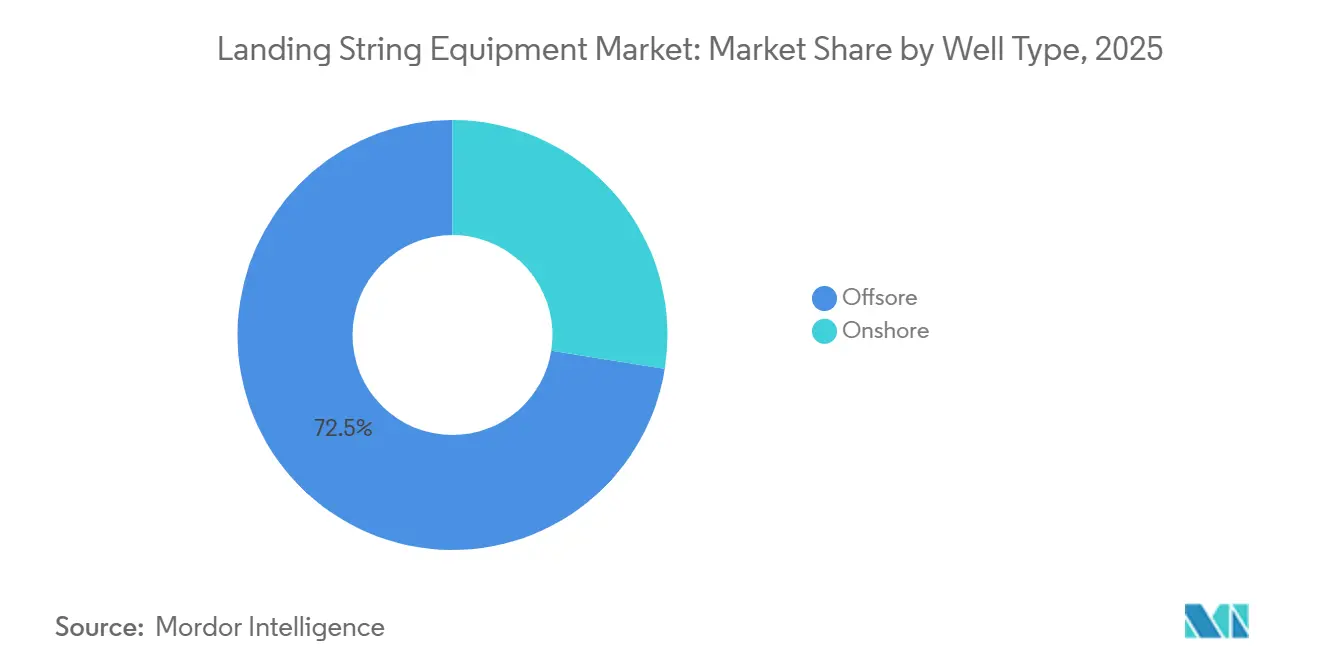
- 坑井タイプ別では、海上作業が2025年の需要の72.5%を占め、2031年にかけてCAGR 7.4%で拡大すると予測されています。
- 技術別では、直接油圧システムが2025年の技術構成の36.7%を占め、電気油圧システムは2031年にかけてCAGR 8.3%で拡大すると予測されています。
- 地域別では、北米が2025年の収益の36.3%を占め、アジア太平洋は2031年にかけてCAGR 7.9%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のランディングストリング機器市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 深海および超深海開発 | +1.8% | 世界全体、特にアメリカ湾、ブラジル、西アフリカ | 中期(2〜4年) |
| HP/HTおよび20,000 psi坑井設計の増加 | +1.1% | アメリカ湾、北海、マレーシア | 中期(2〜4年) |
| アンビリカルレス介入によるリグ時間の削減 | +0.7% | ノルウェー大陸棚、アメリカ湾、西アフリカ | 短期(2年以内) |
| 坑井制御およびバリア完全性要件の強化 | +0.5% | 北海、アメリカ湾、世界の深海 | 中期2〜4年) |
| 高容量ケーシングおよびコンプリーション荷重の増大 | +0.4% | アメリカ湾、ブラジルプレソルト | 短期(2年以内) |
| デジタルモニタリングおよび電気油圧制御 | +0.7% | 世界全体、深海盆地での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
深海および超深海開発
深海開発はランディングストリング機器市場の操業基盤を拡大しています。深海および超深海坑井は、2025年に発見された新規回収可能資源の70%を占める一方、新規油田掘削坑井の19%にとどまっています。この関係は、ランディングストリングが建設・コンプリーション・介入作業に必要とされる浮体式リグプロジェクトへと資本を誘導しています。ラテンアメリカ、アフリカ、アジア太平洋は合わせて、2026年に予定されている37本以上のハイインパクト坑井の3分の2を占めています。活発な盆地の広がりにより、ランディングストリング機器市場のメキシコ湾およびブラジルへの歴史的な依存度が低下しています。複数地域でサービスカバレッジを持つサプライヤーは、この拡大したプロジェクト基盤全体で新規コンプリーションおよびその後のワークオーバーキャンペーンを支援できます。
HP/HTおよび20,000 psi坑井設計の増加
高圧坑井設計はランディングストリング機器市場の技術要件を変えています。シェブロンのアンカー開発は、初の商業用20,000 psi定格HP/HT海底生産システムとして2026年に初期石油生産を達成しました。Baker Hughesはこの定格で初めてAPI 17D適合認定を取得した20K海底ツリーを供給しました。この機器の耐圧部分には、同等の15,000 psi機器と比較して70%多くの材料が必要です。20Kプログラムで使用される各アセンブリは、API技術レポート1PER15K-1に基づく疲労およびスケーラビリティ要件を満たす必要があります。[1] TechnipFMCの2026年におけるBPのティバープロジェクト向けiEPCI受注は、20K調達が反復可能なプロジェクトカテリーへと移行していることを示しています。[2] 入札前に適格性確認作業を完了したプロバイダーは、ランディングストリング機器市場のこの分野において優位性を持ちます。
アンビリカルレス介入によるリグ時間の削減
アンビリカルレス介入は、一部の海洋作業に必要な上部設備を削減します。従来の海底介入では、デッキスペースを占有し動員時の作業を増加させる油圧パワーユニットとアンビリカルリールを使用します。Halliburtonのリモートオペレーテッドコントロールシステムはアンビリカルをなくし、デッキ作業を最大75%削減できます。[3] このシステムは、8,458フィートの水深でアンビリカルレスチュービングハンガー設置の深海記録を樹立しました。より小型の機器パッケージは油田間で標準化でき、保管ニーズを低減し準備期間を短縮できます。Halliburtonの2026年におけるシェルとのノルウェー大陸棚、西アフリカ、メキシコ湾への展開に関するフレームワーク契約は、このアプローチが契約済み油田利用へと移行していることを示しています。
坑井制御およびバリア完全性要件の強化
坑井制御規則は、ランディングストリング機器市場における文書化および設計要件を強化しています。ノルウェーのNORSOK D-010:2021フレームワークは、シアーシールバルブの適格性確認およびコイルドチュービングのせん断シナリオに対応するAC:2024改正案を提案しています。[4] 米国では、30 CFR第250条が最大予想地表圧力下でランディングストリングコンポーネントを切断できるBOPシャーラムを義務付けています。これらの要件は、スリッププルーフ区間、接続部形状、およびバルブ作動タイミングに影響します。複数坑井コンプリーションプログラムでは、システムの再使用ごとにNORSOK D-010およびISO 16530に基づくバリア概略図も必要です。API 17G適格性確認パッケージおよび疲労試験記録を持つサプライヤーは、プロジェクト固有の準備を最小限にしてこれらの要件を満たすことができます。したがって、コンプライアンスはランディングストリング機器市場における確立されたサプライヤーの反復サービス業務を支援します。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い適格性確認および疲労試験コスト | -0.7% | 世界全体 | 期(2〜4年) |
| 高降伏管材および特接続部の入手可能性の制限 | -0.6% | 世界全体、北米および欧州のサプライチェーンに集中 | 中期(2〜4年) |
| 海洋リグ、船舶、および乗組員への依存 | -0.5% | 世界全体、アジア太平洋および西アフリカでのエクスポージャー | 中期(2〜4年) |
| プロジェクト固有システムのリードタイムの長期化 | -0.4% | 世界全体、超深海盆地に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い適格性確認および疲労試験コスト
適格性確認費用は、ランディングストリング機器市場に参入するサプライヤー数を制限する可能性があります。HP/HT適格性確認には、摩擦溶接評価、有限要素解析、実規模疲労サイクル試験、複合荷重試験、およびNACE MR0175に基づくサワーサービス材料評価が含まれます。この作業には、引張と圧力を同時に加える試験フレームが必要です。SPEの文書では、この作業を数千万ドルの支出を伴う複数年にわたるプロセスとして説明しています。Superior Energy ServicesはFASTR 3.0を2025年6月にメキシコ湾で展開しましたが、これはサプライチェーンの混乱にも直面した7年間の開発・適格性確認プログラムを経たものです。中小サービス企業はHP/HT業務を追求する際により重い負担を負います。これは、すでに適格性確認済みの在庫と確立された操業実績を持つプロバイダーに有利に働きます。
高降伏管材および特殊接続部の入手可能性の制限
材料の入手可能性は、ランディングストリング機器市場における機器納入を遅延させる可能性があります。プレミアム管材には、165 ksi規定最小降伏強度鋼およびBOPせん断性に対応したスリッププルーフ区間が必要です。これらの材料は、北米および欧州の認定ミルの限られたグループから調達されます。FASTR 3.0はサプライチェーンの混乱に起因する材料納入遅延を経験しました。20K海底ツリー、ケーシングプログラム、その他の高圧機器全体で需要が同時に増加しています。長期合金鋼契約と材料トレーサビリティを持つオペレーターおよびサービスプロバイダーは、スポット購入へのエクスポージャーを低減できます。ISO 10423の更新サイクルは、文書化された材料供給の重要性を高めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:コンプリーションキャンペーンが収益構成を再編
掘削は2025年のランディングストリング機器収益の43.8%を占めました。このセグメントは、深海坑井建設中の重いケーシングを降下させる際のランディングストリングの基盤的役割を反映しています。パレオジーンおよびプレソルトプログラムは300万ポンドのフックロード閾値に近づいており、高容量システムをプロジェクト要件としています。FASTR 3.0は2025年6月にメキシコ湾で16インチケーシングを24,000フィートまで降下させながら289万9,000ポンドのフックロード記録を樹立しました。ワークオーバー作業もメキシコ湾、ブラジル、北海の成熟油田における需要を支えています。機器の回収および再使用キャンペーンは、初期坑井建設完了後も継続します。
コンプリーション作業向けランディングストリング機器市場規模は、より短い操業期間に活動を集中させるバッチ海底キャンペーンから恩恵を受けています。SLBはブラジルのサントス盆地で最大35件の超深海コンプリーションの受注を獲得し、作業は2026年半ばに開始されます。この作業はリアルタイムの貯留層情報のために電気コンプリーション技術を使用します。大型契約は機器、現場要員、および適格性確認済み操業パッケージへの集中的な要を生み出します。コンプリーションの成長により、用途構成は2020年から2025年の海洋投資回復期よりも掘削への依存度が低下しています。


コンポーネントタイプ別:海底テストツリーが投資を牽引
ランディングジョイントは2025年のコンポーネント収益の25.5%を占めました。ランディングジョイントは、掘削・コンプリーション・介入作業全体にわたってアセンブリの荷重支持構造を形成します。ランディングジョイントが占めるシェアは、あらゆる用途タイプにおけるこの役割を反映しています。165 ksi降伏強度の材料仕様は、20Kおよび超深海プレソルト作業においてより一般的になっています。これらのアップグレードは、要求の厳しいプログラムで使用されるランディングジョイントの価値を高めます。ルブリケーターバルブ、リテーナーバルブ、シアーサブは圧力封じ込めおよび環境保護機能を提供します。シアーサブは、20K作業に向けてBOPせん断限界が再計算されているため、新たなエンジニアリング上の注目を必要としています。
海底テストツリーは2031年にかけてCAGR 7.8%で成長すると予測されています。海底テストツリーシステムは、適格性確認済みモジュールに緊急切り離し、坑井閉鎖、および大口径アクセスを統合しています。SLBのSenTREE HPは6.375インチの大口径と、緊急時に外径2インチのコイルドチュービングを切断できるデュアルボールフラッパーバリアを備えています。統合デュアルバリアシステムは、坑井サイトで個別機能を組み立てる必要性を低減します。InterventekのRevolution-7はシャーとシール機能を1回のバルブ回転で統合し、API 17G第3版の適格性確認を取得しています。この設計はコンポーネント数と整備時間を削減します。したがって、ランディングストリング機器市場は、複数の坑井制御機能を1つのシステムに統合するモジュールにより高い価値を置いています。
坑井タイプ別:海洋の特性が引き続き支配的
海洋作業は2025年のランディングストリング機器市場シェアの72.5%を占めました。また、2031年にかけてCAGR 7.4%で成長すると予測されています。深海および超深海坑井は、新規油田掘削坑井の19%にとどまるにもかかわらず、2025年に発見された新規回収可能資源を支配しています。この資源構成は、浮体式リグと海底コンプリーションシステムに依存するプログラムへの投資を集中させています。水深3,000 mを超える場合は、より高い圧力定格とより広範に適格性確認されたコンポーネントセットが必要です。これにより、ランディングストリング機器市場における各海洋アセンブリの価値が高まります。
陸上作業は引き続き小規模ながら継続的な需要源となっています。北米、中東、中国の高圧油田では、HP/HT炭酸塩層の深部ガスコンプリーションにこれらのアセンブリを使用しています。機械システムは、複雑な海洋プログラムよりもこれらの環境でより明確な役割を持っています。CNOOCのエンジニアリグ子会社は、南シナ海の水深500 mで自社開発の油圧制御ランディングストリングを展開しました。この展開は、中国における深海コンプリーションツールの国内能力の成長を示しています。これは、この地域で事業を展開する国際機器プロバイダーの立場に影響を与える可能性があります。
技術別:電気油圧システムが操業基準を再定義
直接油圧システムは2025年の技術構成の36.7%を占めました。直接油圧システムの設置基盤と現場実績は、中程度の深度のコンプリーションでの使用を支えています。アンビリカル長さと応答時間が作業を制限しない場合、引き続きコスト効率が高いです。電気油圧システムは2031年にかけてCAGR 8.3%で成長すると予測されています。電気油圧システムは、マルチゾーンおよび超深海坑井における応答時間とアンビリカル長さの制限に対応しました。Halliburtonは2025年9月にTuring電気油圧制御システムを発売し、3本の制御ラインを通じて最大12のインターバルコントロールバルブゾーンを管理します。このシステムは、DataSphere恒久モニタリングスイートを通じたリアルタイム貯留層モニタリングとこれらの制御を組み合わせています。
アンビリカルレスシステムも高価値海洋プログラムで重要性を増しています。HalliburtonのROCSおよびHalliburton-Optime SubseaのeROCSのノルウェー大陸棚での展開は、従来のアンビリカルなしでの操業を実証しています。機械システムは引き続き浅海および陸上用途に対応しています。より高価値の海洋作業では、リグ時間の経済性がより高性能な制御システムを支持します。SLBのSenTURIAN電気油圧操業システムは、動的位置保持船でのハンドリング中に最大50%のリグ時間節約を提供できます。NORSOK D-010に基づく緊急シャットダウン要件も、15秒以内にランディングストリングを切り離せるプログラマブルシステムを支持します。したがって、ランディングストリング機器産業は、機器ハンドリングとリアルタイム操業制御を組み合わせた制御アーキテクチャへとシフトしています。
地域分析
メキシコ湾は、深海プロジェクト活動とロウアーターシャリー資源により引き続き重要です。シェブロンのアンカーは、初の商業用20,000 psi定格HP/HT海底システムとして2026年に初期石油生産を達成しました。BPのカスキダは2026年3月に推定50億米ドルの資本コミットメントで承認され、20K定格コンプリーション機器を必要とします。TechnipFMCの2026年1月のBPのティバープロジェクト受注は、20K機器調達の進展を確認しています。メキシコ湾の既存インフラへのタイバックは、ランディングストリング機器市場におけるグリーンフィールド開発間のコンプリーションおよび介入作業を支援します。
アジア太平洋は2031年にかけて急速に成長し、ランディングストリング機器市場で最も成長の速い地域となると予測されています。ガス重視の深海開発は、インドネシア、マレーシア、ベトナムにおける中心的な要因です。シェルはサバ州のマライカイフェーズ3について最終投資決定を行い、2028年第3四半期までに日量40,000バレルへの60%増産を目標としています。イドネシア、マレーシア、ブルネイにわたる新たな深海ガスプロジェクト群は28兆立方フィートを対象とし、合計資本支出は200億米ドルを超えます。CNOOCは2026年8月に海洋石油292深海多機能海洋エンジニアリング船を就役させました。これらの開発は、地域全体の現地コンプリーションおよびワークオーバー能力を支援します。
欧州はノルウェー大陸棚でのタイバックおよび再開発作業に支えられています。エクイノールは2026年7月に4件のタイバックプロジェクト向けに60億ノルウェークローネ(560 ミリオン 米ドル相当)の海底契約を発注しました。南米は構造的な需要の中心であり続けており、ペトロブラスのP-78 FPSOが2025年12月に第7の生産ユニットとしてブジオス操業を開始しました。その複数年にわたる超深海コンプリーションプログラムは、2031年まで続くランディングストリング機器市場の需要を支えています。中東・アフリカも新たな海洋活動を通じて台頭しています。アンゴラは2026年9月にシェル、シェブロン、TotalEnergiesと深海探鉱契約を締結しました。Baker Hughesもアンゴラのグレーターパジ開発向けに17基の深海海底ツリーおよびコントロールについてAzule Energyから海底契約を獲得しました。

競合状況
ランディングストリング機器市場は、SLB、Halliburton、Baker Hughes、Exproを中心に中程度の集中度を示しています。これらの企業は、海底テストツリーポートフォリオ、電気油圧制御、および長期オペレーター契約を通じてランディングストリング機器市場で競合しています。SLBのSenTREEおよびSenTURIANは、深海構成でのモジュール使用に焦点を当てています。HalliburtonのVeto、Dash、ROCSはアンビリカルの排除とリモートコントロールの拡張に焦点を当てています。これらは同じ深海コンプリーションおよび介入プログラムに対する異なる技術的アプローチです。Exproは2026年6月にメキシコ湾の契約を最大5年間延長し、Solusシャーアンドシールバルブの使用を含めています。
適格性確認の実績は、ランディングストリング機器市場における重要な競争要因です。Baker Hughesはシェブロンのアンカー開発向けに20Kツリーを供給し、その圧力定格でのAPI 17D準拠使用の実績を確立しました。この実績は、その後のロウアーターシャリー調達に関連します。Interventekは2026年4月にRevolution-7を発売し、20,000 psiバリアントを持つAPI 17G第3版適格性確認済みインライザーシステムとしました。このシステムは1回のバルブ回転でシャーとシール動作を統合します。Halliburtonのシェルフレームワーク契約は、オペレーターが複数地域でアンビリカルレスシステムを採用するもう一つの例を提供しています。適格性確認投資を早期に完了したプロバイダーは、プロジェクトが調達段階に移行する際により確立されたパッケージを提供できます。
従来のインフラが坑井閉鎖またはワークオーバー作業に対して正当化しにくい成熟した海底油田での自律介入に機会が残っています。HalliburtonのSCILSおよびOptime SubseaのOTHOSはこ分野で初期商業利用段階にあります。CNOOCが水深500 mで油圧制御ランディングストリングを展開した後、中国国内の能力も向上しています。これはアジア太平洋における国際サプライヤーの価格設定に影響を与えながら、現地品質への期待を高める可能性があります。ValloureccとTenarisは高荷重アセンブリ向けのプレミアム管材を供給しています。合金鋼の入手可能性が制約される中で、長期供給ポジションの重要性が高まっています。API 17G第3版およびAPI Spec 16B要件は、ランディングストリング機器市場全体の製品開発を引き続き導いています。
ランディングストリング機器産業リーダー
-
SLB N.V.
-
Halliburton Company
-
NOV Inc.
-
Expro Group Holdings N.V.
-
TechnipFMC PLC
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年7月:TechnipFMCはエクイノールからノルウェー沖のオメガ・ソール、ブライム、ティリハンス・ノールのブラウンフィールドタイバックプロジェクト向けに、2億5,000万米ドルから5億米ドル相当の複数の海底契約を受注しました。NOVとTenarisはフレキシブルパイプラインとラインパイプについて別途スコープを受注しました。
- 2026年6月:TechnipFMCはヴォール・エネルギーから北海のオフェリアおよびジョア・ノール海底プロジェクト向けに、5億米ドルから10億米ドル相当の大型iEPCI契約を受注し、TechnipFMCの統合実行モデルを使用して2年以内の初期石油生産を目標としています。
- 2026年5月:Baker Hughesはエクイノールとノルウェー大陸棚での統合掘削・坑井サービスおよびワイヤーライン介入に関する2件の複数年契約を延長し、自律坑井建設および高度な貯留層マッピング技術を展開しています。


世界のランディングストリング機器市場レポートの調査範囲
ランディングストリング機器とは、石油・ガス作業において重いケーシング、ライナー、またはコンプリーションストリングを坑井内に降下・着座・支持するために使用される特殊な重荷重パイプ、バルブ、および安全アセンブリを指します。ランディングストリング機器市場は、海洋石油・ガス坑井の降下・試験・コンプリーションに使用される特殊なダウンホールおよび海底ツールの世界産業を包含しています。
世界のランディングストリング機器市場は、用途、コンポーネントタイプ、坑井タイプ、技術、および地域によって区分されています。用途別では、市場は掘削、ワークオーバー、コンプリーション、その他に分類されます。コンポーネントタイプ別では、市場はランディングジョイント、海底テストツリー、ルブリケーターバルブ、リテーナーバルブ、シアーサブ、その他に区分されます。坑井タイプ別では、市場は陸上および海上に区分されます。技術別では、市場は機械システム、直接油圧システム、電気油圧システム、アンビリカルレスシステム、その他に分類されます。地域別では、市場は北米、南米、欧州、アジア太平洋、中東・アフリカに区分されます。本レポートは、主要地域26カ国における世界のバスバー市場の規模および予測も対象としています。各セグメントについて、市場規模および予測は金額ベース(米ドル)で提供されています。
| 掘削 |
| ワークオーバー |
| コンプリーション |
| その他 |
| ランディングジョイント |
| 海底テストツリー |
| ルブリケーターバルブ |
| リテーナーバルブ |
| シアーサブ |
| その他 |
| 陸上 |
| 海上 |
| 機械システム |
| 直接油圧システム |
| 電気油圧システム |
| アンビリカルレスシステム |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| 中東・アフリカその他 |
| 用途別 | 掘削 | |
| ワークオーバー | ||
| コンプリーション | ||
| その他 | ||
| コンポーネントタイプ別 | ランディングジョイント | |
| 海底テストツリー | ||
| ルブリケーターバルブ | ||
| リテーナーバルブ | ||
| シアーサブ | ||
| その他 | ||
| 坑井タイプ別 | 陸上 | |
| 海上 | ||
| 技術別 | 機械システム | |
| 直接油圧システム | ||
| 電気油圧システム | ||
| アンビリカルレスシステム | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2031年のランディングストリング機器の予測値は?
ランディングストリング機器市場規模は2031年までに699.83 ミリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 6.56%で成長します。
ランディングストリング機器で最も成長が速い用途は?
コンプリーションが最も成長の速い用途であり、2031年にかけてCAGR 7.5%と予測されています。
最も高い成長見通しを持つコンポーネントは?
海底テストツリーが最も高いコンポーネント成長見通しを持ち、2031年にかけてCAGR 7.8%と予測されています。
20,000 psi坑井が機器サプライヤーにとって重要な理由は?
従来の15,000 psiシステムを超える圧力・疲労・シール要件を満たす個別に適格性確認されたアセンブリが必要とされるためです。
最も強い成長予測を持つ地域は?
ジア太平洋が最も高い地域成長予測を持ち、2031年にかけてCAGR 7.9%となっています。
最も急速に拡大している技術は?
電気油圧システムは複雑なマルチゾーンおよび超深海作業を支援するため、2031年にかけてCAGR 8.3%で成長すると予測されています。


 お客様のデータは安全であり、販売や共有は一切行われません。
