
Marktgröße und Marktanteil für Landing String Equipment
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 509.35 Millionen US-Dollar |
| Marktgröße (2031) | 699.93 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.56 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
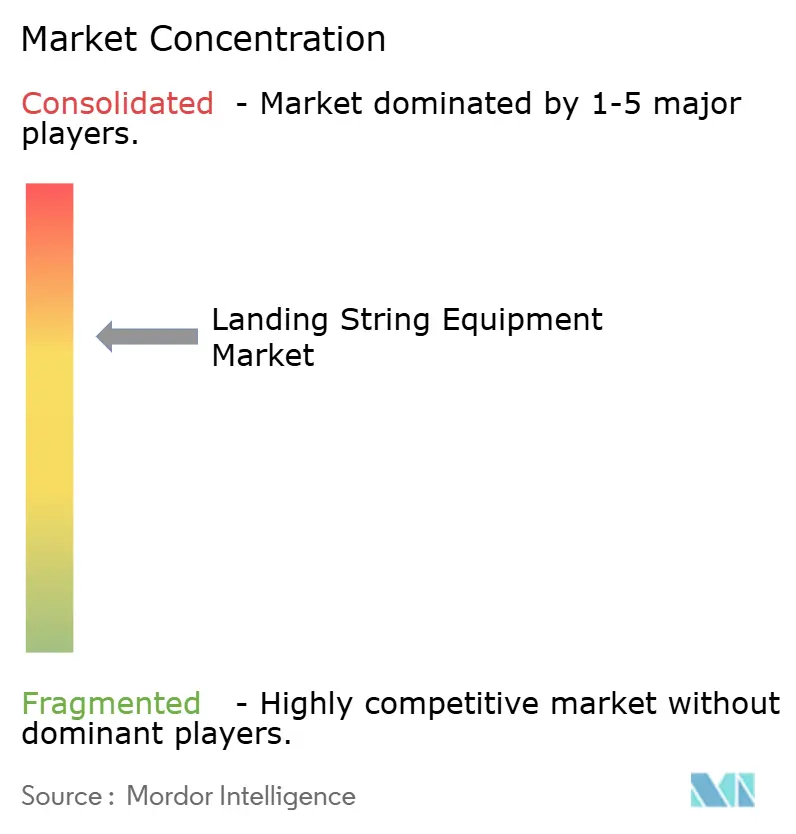
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Landing String Equipment von Mordor Intelligence
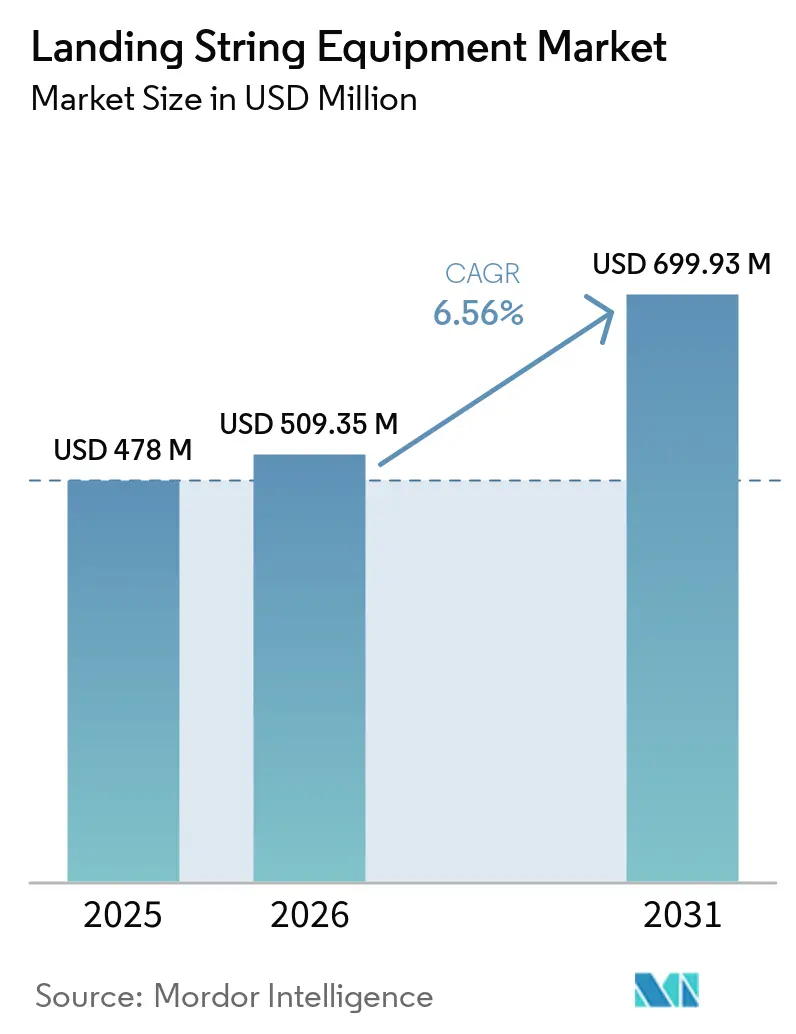
Die Marktgröße für Landing String Equipment wird voraussichtlich von 478 Millionen USD im Jahr 2025 auf 509,35 Millionen USD im Jahr 2026 wachsen und soll bis 2031 699,93 Millionen USD bei einer CAGR von 6,56 % über den Zeitraum 2026–2031 erreichen. Der Markt für Landing String Equipment ist mit der Erschließung von Offshore-Feldern verknüpft, da diese Systeme Completion Strings, Bohrlochbarrieren und die Notfalltrennung von schwimmenden Bohrinseln unterstützen. Eine höhere Aktivität bei Tiefwasserprojekten steigert die Nachfrage nach Ausrüstung, die unter schwereren Lasten und höheren Drücken betrieben werden kann. Der Übergang zu 20.000-psi-Paläogen-Bohrungen im Golf von Mexiko erfordert Baugruppen, die sich von älteren 15.000-psi-Systemen unterscheiden. Dies schafft einen Ersatz- und Qualifizierungsbedarf für Lieferanten, die Druck-, Ermüdungs- und Dichtungsleistung dokumentieren können. Genehmigte Projekte in Brasilien, Westafrika, dem Golf von Mexiko und Südostasien unterstützen die Nachfragesichtbarkeit über den Prognosezeitraum hinaus.
Wichtigste Erkenntnisse des Berichts
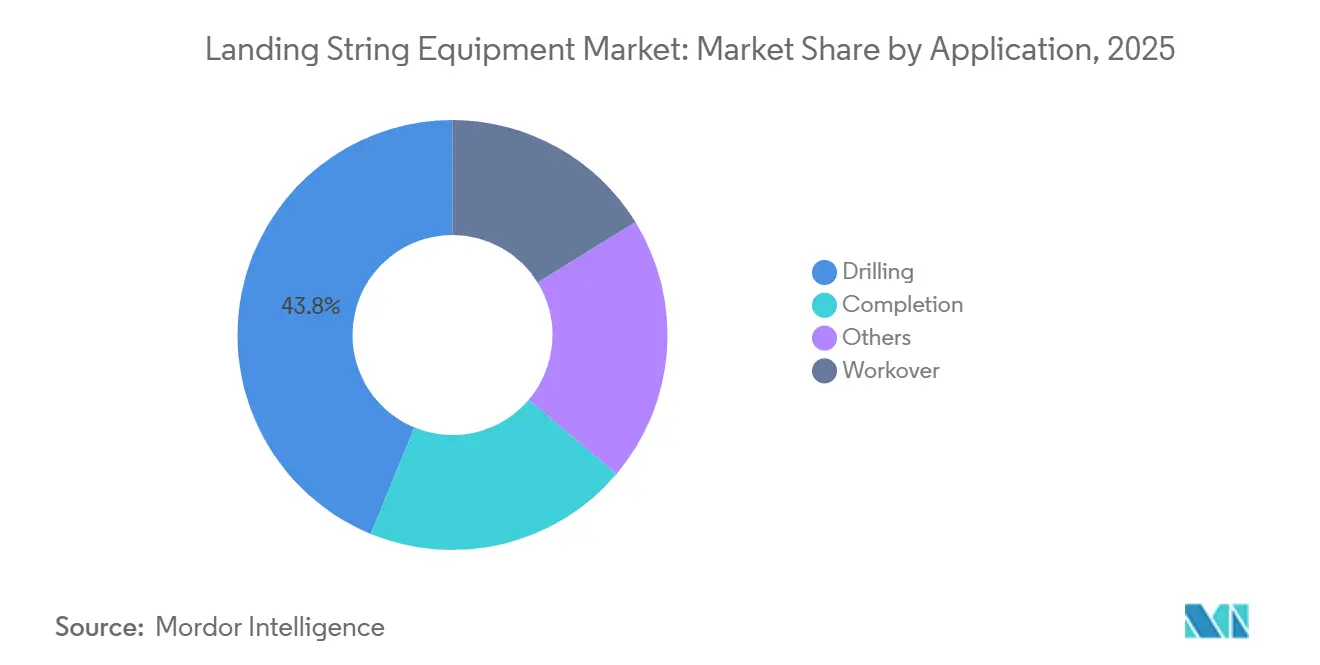
- Nach Anwendung hielt Bohren im Jahr 2025 einen Anteil von 43,8 % am Umsatz mit Landing String Equipment, während Completion bis 2031 voraussichtlich mit einer CAGR von 7,5 % wachsen wird.
- Nach Komponententyp hielten Landing Joints im Jahr 2025 einen Umsatzanteil von 25,5 %, während Subsea Test Trees bis 2031 voraussichtlich mit einer CAGR von 7,8 % wachsen werden.
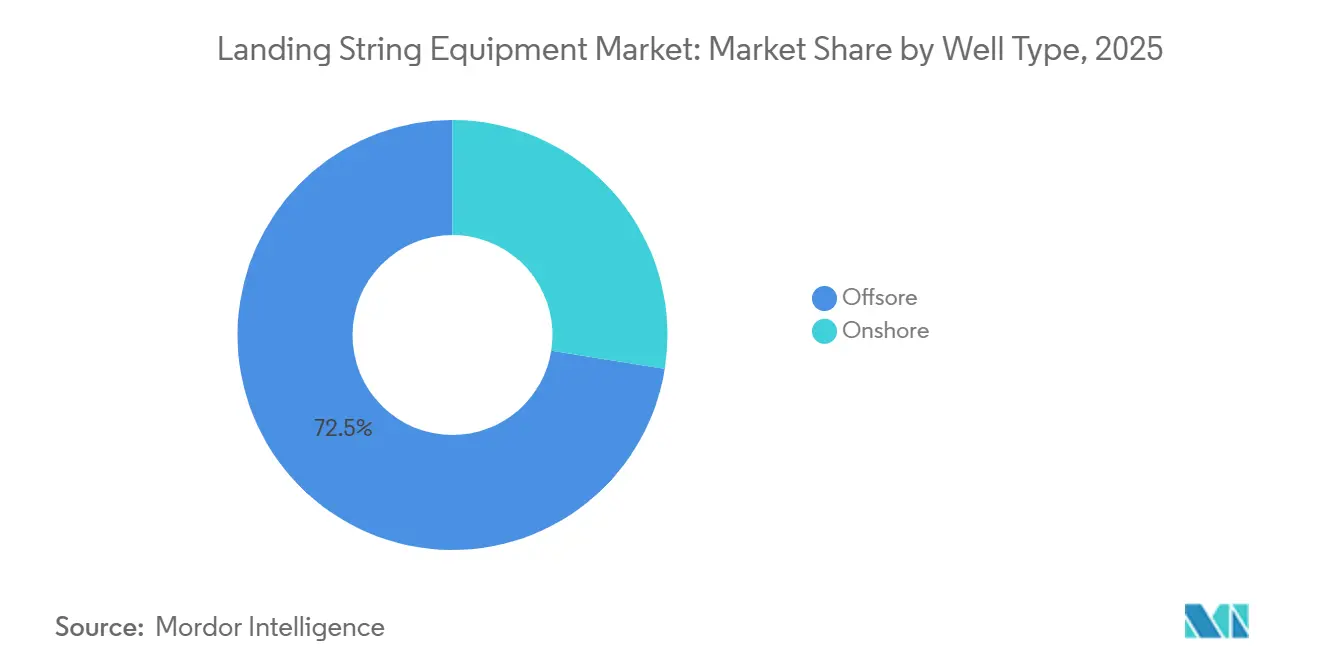
- Nach Bohrlochtyp hielten Offshore-Operationen im Jahr 2025 einen Nachfrageanteil von 72,5 % und werden bis 2031 voraussichtlich mit einer CAGR von 7,4 % wachsen.
- Nach Technologie hielten direkt-hydraulische Systeme im Jahr 2025 einen Anteil von 36,7 % am Technologie-Mix, während elektrohydraulische Systeme bis 2031 voraussichtlich mit einer CAGR von 8,3 % wachsen werden.
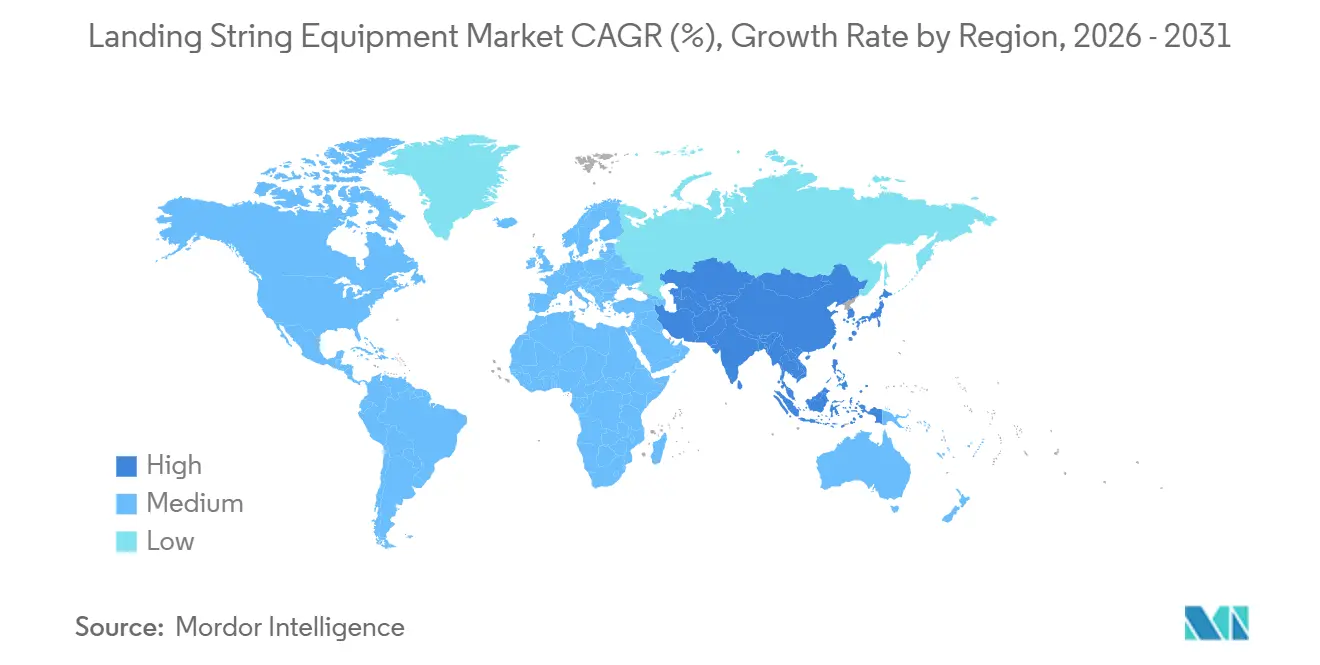
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 36,3 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 7,9 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Landing String Equipment
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Tief- und Ultratiefseeentwicklung | +1.8% | Global, mit Schwerpunkt im Golf von Amerika, Brasilien und Westafrika | Mittelfristig (2–4 Jahre) |
| Steigende HP/HT- und 20.000-psi-Bohrlochdesigns | +1.1% | Golf von Amerika, Nordsee, Malaysia | Mittelfristig (2–4 Jahre) |
| Reduzierte Bohrinseleinsatzzeit durch umbilikalfreie Intervention | +0.7% | Norwegischer Kontinentalschelf, Golf von Amerika, Westafrika | Kurzfristig (≤ 2 Jahre) |
| Höhere Anforderungen an Bohrlochkontrolle und Barrierenintegrität | +0.5% | Nordsee, Golf von Amerika, globales Tiefwasser | Mittelfristig (2–4 Jahre) |
| Höhere Kapazitätsanforderungen an Casing und Completion-Lasten | +0.4% | Golf von Amerika, Brasilien Pre-Salt | Kurzfristig (≤ 2 Jahre) |
| Digitale Überwachung und elektrohydraulische Steuerung | +0.7% | Global, mit früher Einführung in Tiefwasserbecken | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Tief- und Ultratiefseeentwicklung
Die Tiefseeentwicklung erweitert die Betriebsbasis für den Markt für Landing String Equipment. Tief- und UltratiefseeBohrungen repräsentierten im Jahr 2025 70 % der neu entdeckten gewinnbaren Ressourcen, während sie 19 % der neu erschlossenen Feldbohrungen ausmachten. Dieses Verhältnis lenkt Kapital in Richtung schwimmender Bohrinselprojekte, bei denen Landing Strings für Bau-, Completion- und Interventionsarbeiten erforderlich sind. Lateinamerika, Afrika und Asien-Pazifik zusammen machten zwei Drittel von mehr als 37 hochwirksamen Bohrungen aus, die für 2026 geplant sind. Die breitere Gruppe aktiver Becken reduziert die historische Abhängigkeit des Marktes für Landing String Equipment vom Golf von Mexiko und Brasilien. Lieferanten mit Serviceabdeckung in mehreren Regionen können neue Completions und spätere Workover-Kampagnen über diese größere Projektbasis hinweg unterstützen.
Steigende HP/HT- und 20.000-psi-Bohrlochdesigns
Höhere Druckbohrlochdesigns verändern die technischen Anforderungen des Marktes für Landing String Equipment. Chevrons Anchor-Entwicklung erreichte 2026 die erste Ölproduktion als erstes kommerzielles 20.000-psi-bewertetes HP/HT-Subsea-Produktionssystem. Baker Hughes lieferte die 20K-Subsea-Trees, die als erste in dieser Druckklasse die API-17D-Konformitätsqualifizierung erhielten. Drucktragende Abschnitte für diese Ausrüstung erfordern 70 % mehr Material als vergleichbare 15.000-psi-Ausrüstung. Jede in einem 20K-Programm verwendete Baugruppe muss Ermüdungs- und Skalierbarkeitsanforderungen gemäß API Technical Report 1PER15K-1 erfüllen.[1] TechnipFMCs iEPCI-Auftrag für BPs Tiber-Projekt im Jahr 2026 zeigt, dass die 20K-Beschaffung in eine wiederholbare Projektkategorie übergeht.[2] Anbieter, die Qualifizierungsarbeiten vor der Ausschreibung abgeschlossen haben, haben in diesem Teil des Marktes für Landing String Equipment einen Vorteil.
Reduzierte Bohrinseleinsatzzeit durch umbilikalfreie Intervention
Umbilikalfreie Intervention reduziert die oberseitige Ausrüstung, die für einige Offshore-Operationen benötigt wird. Konventionelle Subsea-Intervention verwendet hydraulische Krafteinheiten und Umbilikalrollen, die Deckfläche beanspruchen und während der Mobilisierung Arbeit hinzufügen. Halliburtons Remote Operated Control System entfernt den Umbilikal und kann Deckoperationen um bis zu 75 % reduzieren.[3] Das System stellte einen Tiefwasserrekord für die umbilikalfreie Tubing-Hanger-Installation bei 8.458 Fuß auf. Kleinere Ausrüstungspakete können über Felder hinweg standardisiert werden, was den Lagerbedarf senken und Vorbereitungszeiten verkürzen kann. Halliburtons Rahmenvereinbarung mit Shell für 2026 für den Einsatz auf dem Norwegischen Kontinentalschelf, in Westafrika und im Golf von Mexiko zeigt, dass dieser Ansatz in den vertraglich vereinbarten Feldeinsatz übergeht.
Höhere Anforderungen an Bohrlochkontrolle und Barrierenintegrität
Bohrlochkontrollvorschriften erhöhen die Dokumentations- und Designanforderungen für den Markt für Landing String Equipment. Norwegens NORSOK-D-010:2021-Rahmenwerk hat AC:2024-Änderungen vorgeschlagen, die die Qualifizierung von Scher-Dicht-Ventilen und Szenarien zum Abscheren von Coiled Tubing behandeln.[4] In den Vereinigten Staaten schreibt 30 CFR Part 250 BOP-Scherbacken vor, die Landing-String-Komponenten unter dem maximal erwarteten Oberflächendruck schneiden können. Diese Anforderungen betreffen rutschsichere Abschnitte, Verbindungsgeometrie und Ventilbetätigungszeiten. Mehrbohrlochs-Completion-Programme erfordern auch Barrierenschemata gemäß NORSOK D-010 und ISO 16530 für jeden erneuten Einsatz eines Systems. Lieferanten mit API-17G-Qualifizierungspaketen und Ermüdungstestaufzeichnungen können diese Anforderungen mit weniger projektspezifischer Vorbereitung erfüllen. Compliance unterstützt daher wiederkehrende Servicearbeiten für etablierte Lieferanten im Markt für Landing String Equipment.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Qualifizierungs- und Ermüdungstestkosten | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit von hochfesten Rohren und Spezialverbindungen | -0.6% | Global, konzentriert in nordamerikanischen und europäischen Lieferketten | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von Offshore-Bohrinseln, Schiffen und Besatzungen | -0.5% | Global, mit Exposition in Asien-Pazifik und Westafrika | Mittelfristig (2–4 Jahre) |
| Lange Vorlaufzeiten für projektspezifische Systeme | -0.4% | Global, konzentriert in Ultratiefsee-Becken | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Qualifizierungs- und Ermüdungstestkosten
Qualifizierungskosten können die Anzahl der Lieferanten begrenzen, die in den Markt für Landing String Equipment eintreten. HP/HT-Qualifizierung umfasst Reibungsschweißbewertung, Finite-Elemente-Analyse, vollmaßstäbliche Ermüdungszyklen, kombinierte Belastungstests und Sauergasservice-Materialbewertung gemäß NACE MR0175. Die Arbeit erfordert Testrahmen, die Zug und Druck gleichzeitig aufbringen. SPE-Dokumentation beschreibt diese Arbeit als einen mehrjährigen Prozess mit Ausgaben in zweistelliger Millionenhöhe. Superior Energy Services setzte FASTR 3.0 im Juni 2025 im Golf von Mexiko nach einem 7-jährigen Entwicklungs- und Qualifizierungsprogramm ein, das auch mit Lieferkettenunterbrechungen konfrontiert war. Kleinere Serviceunternehmen tragen eine schwerere Last bei der Verfolgung von HP/HT-Arbeiten. Dies begünstigt Anbieter, die bereits qualifizierte Bestände und etablierte Betriebsaufzeichnungen besitzen.
Begrenzte Verfügbarkeit von hochfesten Rohren und Spezialverbindungen
Materialverfügbarkeit kann die Ausrüstungslieferung für den Markt für Landing String Equipment verzögern. Premium-Rohre erfordern Stahl mit einer spezifizierten Mindeststreckgrenze von 165 ksi und rutschsichere Abschnitte, die für BOP-Abscherbarkeit ausgelegt sind. Diese Materialien werden von einer begrenzten Gruppe akkreditierter Werke in Nordamerika und Europa bezogen. FASTR 3.0 erlebte Materiallieferverzögerungen, die mit Lieferkettenunterbrechungen zusammenhingen. Die Nachfrage steigt gleichzeitig bei 20K-Subsea-Trees, Casing-Programmen und anderen Hochdruckausrüstungen. Betreiber und Dienstleister mit langfristigen Legierungsstahlvereinbarungen und Materialrückverfolgbarkeit können die Exposition gegenüber Spotbeschaffung reduzieren. ISO-10423-Erneuerungszyklen erhöhen die Bedeutung einer dokumentierten Materialversorgung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung: Completion-Kampagnen gestalten den Umsatzmix neu
Bohren hielt im Jahr 2025 einen Anteil von 43,8 % am Umsatz mit Landing String Equipment. Dieses Segment spiegelt die grundlegende Rolle von Landing Strings beim Einbringen schwerer Casing-Rohre während des Tiefwasserbohrlochbaus wider. Paläogen- und Pre-Salt-Programme nähern sich Haken-Last-Schwellenwerten von 3 Millionen Pfund, was Hochkapazitätssysteme zu einer Projektanforderung macht. FASTR 3.0 stellte im Juni 2025 im Golf von Mexiko einen Haken-Last-Rekord von 2,849 Millionen Pfund auf, während 16-Zoll-Casing auf 24.000 Fuß eingebracht wurde. Workover-Arbeiten unterstützen auch die Nachfrage in reifen Feldern im Golf von Mexiko, Brasilien und der Nordsee. Ausrüstungsbergung und Wiedereinsatzkampagnen werden nach Abschluss des anfänglichen Bohrlochbaus fortgesetzt.
Die Marktgröße für Landing String Equipment für Completion-Arbeiten profitiert von Batch-Subsea-Kampagnen, die die Aktivität über kürzere Betriebszeiträume konzentrieren. SLB erhielt einen Auftrag für bis zu 35 Ultratiefsee-Completions im Santos-Becken in Brasilien, mit Arbeitsbeginn Mitte 2026. Die Arbeiten nutzen elektrische Completion-Technologie für Echtzeit-Reservoirinformationen. Große Verträge schaffen konzentrierte Nachfrage nach Ausrüstung, Feldpersonal und qualifizierten Betriebspaketen. Das Completion-Wachstum macht den Anwendungsmix weniger abhängig vom Bohren als während der Offshore-Investitionserholung von 2020 bis 2025.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Komponententyp: Subsea Test Trees bestimmen die Investitionen
Landing Joints machten im Jahr 2025 25,5 % des Komponentenumsatzes aus. Landing Joints bilden die tragende Struktur einer Baugruppe bei Bohr-, Completion- und Interventionsarbeiten. Der von Landing Joints gehaltene Anteil spiegelt diese Rolle in jedem Anwendungstyp wider. Materialspezifikationen mit einer Streckgrenze von 165 ksi werden bei 20K- und Ultratiefsee-Pre-Salt-Arbeiten immer häufiger. Diese Upgrades erhöhen den Wert eines Landing Joints, der in anspruchsvollen Programmen eingesetzt wird. Lubricator-Ventile, Retainer-Ventile und Shear Subs bieten Druckeinschluss- und Umweltschutzfunktionen. Shear Subs erfordern erneute technische Aufmerksamkeit, da BOP-Abschergrenzen für 20K-Arbeiten neu berechnet werden.
Subsea Test Trees werden bis 2031 voraussichtlich mit einer CAGR von 7,8 % wachsen. Subsea-Test-Tree-Systeme kombinieren Notfalltrennung, Bohrlochverschluss und Großbohrungszugang in einem qualifizierten Modul. SLBs SenTREE HP hat eine 6,375-Zoll-Großbohrung und doppelte Kugel-Klappen-Barrieren, die im Notfall Coiled Tubing mit einem Außendurchmesser von 2 Zoll schneiden können. Integrierte Doppelbarrierensysteme reduzieren den Bedarf, separate Funktionen am Bohrloch zusammenzubauen. Interventeks Revolution-7 kombiniert Scher- und Dichtfunktionen in 1 Ventildrehung und ist nach API 17G dritter Ausgabe qualifiziert. Dieses Design reduziert die Komponentenanzahl und die Überholungszeit. Der Markt für Landing String Equipment legt daher mehr Wert auf Module, die mehrere bohrlochkontrollierte Funktionen in einem System vereinen.
Nach Bohrlochtyp: Offshore-Charakter bleibt dominant
Offshore-Operationen hielten im Jahr 2025 einen Marktanteil von 72,5 % im Markt für Landing String Equipment. Sie werden bis 2031 auch voraussichtlich mit einer CAGR von 7,4 % wachsen. Tief- und Ultratiefsee-Bohrungen dominieren die im Jahr 2025 neu entdeckten gewinnbaren Ressourcen, obwohl sie 19 % der neu erschlossenen Feldbohrungen ausmachen. Der Ressourcenmix hält Investitionen auf Programme fokussiert, die von schwimmenden Bohrinseln und Subsea-Completion-Systemen abhängen. Wassertiefen jenseits von 3.000 m erfordern höhere Druckbewertungen und umfangreichere qualifizierte Komponentensätze. Das erhöht den Wert jeder Offshore-Baugruppe im Markt für Landing String Equipment.
Onshore-Arbeiten bleiben eine kleinere, aber kontinuierliche Nachfragequelle. Hochdruckfelder in Nordamerika, dem Nahen Osten und China verwenden diese Baugruppen für tiefe Gascompletions in HP/HT-Karbonatformationen. Mechanische Systeme haben in diesen Umgebungen eine klarere Rolle als in komplexen Offshore-Programmen. CNOOCs Ingenieurstochtergesellschaft setzte einen selbst entwickelten hydraulisch gesteuerten Landing String bei einer Wassertiefe von 500 m im Südchinesischen Meer ein. Der Einsatz zeigt das Wachstum inländischer Kapazitäten für Tiefwasser-Completion-Werkzeuge in China. Dies könnte die Position internationaler Ausrüstungsanbieter beeinflussen, die in der Region tätig sind.
Nach Technologie: Elektrohydraulische Systeme definieren Betriebsmaßstäbe neu
Direkt-hydraulische Systeme hielten im Jahr 2025 einen Anteil von 36,7 % am Technologie-Mix. Die installierte Basis und der Feldeinsatzrekord direkt-hydraulischer Systeme unterstützen deren Einsatz bei Completions mittlerer Tiefe. Sie bleiben kosteneffektiv, wo Umbilikallänge und Reaktionszeit den Betrieb nicht einschränken. Elektrohydraulische Systeme werden bis 2031 voraussichtlich mit einer CAGR von 8,3 % wachsen. Elektrohydraulische Systeme adressierten Reaktionszeit- und Umbilikallängenbeschränkungen bei Mehrzonenbohrungen und Ultratiefsee-Bohrungen. Halliburton brachte im September 2025 sein elektrohydraulisches Turing-Steuerungssystem auf den Markt, das bis zu 12 Intervallsteuerventilzonen über 3 Steuerleitungen verwaltet. Das System kombiniert diese Steuerungen mit Echtzeit-Reservoirüberwachung durch die DataSphere-Dauerüberwachungssuite.
Umbilikalfreie Systeme gewinnen auch in hochwertigen Offshore-Programmen an Bedeutung. Halliburtons ROCS und die Halliburton-Optime-Subsea-eROCS-Einsätze auf dem Norwegischen Kontinentalschelf demonstrieren den Betrieb ohne konventionelle Umbilikalien. Mechanische Systeme bedienen weiterhin Flachwasser- und Onshore-Anwendungen. Bei höherwertigen Offshore-Arbeiten unterstützt die Wirtschaftlichkeit der Bohrinseleinsatzzeit leistungsfähigere Steuerungssysteme. SLBs elektrohydraulisches SenTURIAN-Betriebssystem kann bei der Handhabung auf dynamisch positionierten Schiffen bis zu 50 % Bohrinseleinsatzzeiteinsparungen erzielen. Notabschaltanforderungen gemäß NORSOK D-010 unterstützen auch programmierbare Systeme, die einen Landing String in unter 15 Sekunden trennen können. Die Landing-String-Equipment-Branche verschiebt sich daher hin zu Steuerungsarchitekturen, die Ausrüstungshandhabung mit Echtzeit-Betriebssteuerung kombinieren.
Geografische Analyse
Der Golf von Mexiko bleibt aufgrund seiner Tiefwasserprojektaktivität und Untertertiär-Ressourcen bedeutend. Chevrons Anchor erreichte 2026 die erste Ölproduktion als erstes kommerzielles 20.000-psi-bewertetes HP/HT-Subsea-System. BPs Kaskida wurde im März 2026 mit einem geschätzten Kapitalaufwand von 5 Milliarden USD genehmigt und benötigt 20K-bewertete Completion-Ausrüstung. TechnipFMCs Auftrag vom Januar 2026 für BPs Tiber-Projekt bestätigt den Fortschritt der 20K-Ausrüstungsbeschaffung. Tiebacks zur bestehenden Golf-Infrastruktur unterstützen Completion- und Interventionsarbeiten zwischen Greenfield-Entwicklungen im Markt für Landing String Equipment.
Asien-Pazifik wird bis 2031 voraussichtlich schnell wachsen und damit der am schnellsten wachsende regionale Teil des Marktes für Landing String Equipment sein. Gasorientierte Tiefseeentwicklung ist ein zentraler Faktor in Indonesien, Malaysia und Vietnam. Shell traf eine endgültige Investitionsentscheidung für Malikai Phase 3 in Sabah, die auf eine 60-prozentige Produktionssteigerung auf 40.000 Barrel Öl pro Tag bis Q3 2028 abzielt. Eine neue Gruppe von Tiefwasser-Gasprojekten in Indonesien, Malaysia und Brunei zielt auf 28 Billionen Kubikfuß und kombinierte Kapitalausgaben von über 20 Milliarden USD ab. CNOOC nahm im August 2026 das Tiefwasser-Multifunktions-Meerestechnikschiff Haiyang Shiyou 292 in Betrieb. Diese Entwicklungen unterstützen lokale Completion- und Workover-Kapazitäten in der gesamten Region.
Europa wird durch Tieback- und Redevelopment-Arbeiten auf dem Norwegischen Kontinentalschelf unterstützt. Equinor vergab im Juli 2026 Subsea-Verträge im Wert von 6 Milliarden NOK, entsprechend 560 Millionen USD, für 4 Tieback-Projekte. Südamerika bleibt ein strukturelles Nachfragezentrum, da Petrobras' P-78 FPSO im Dezember 2025 als 7. Produktionseinheit den Búzios-Betrieb aufnahm. Sein mehrjähriges Ultratiefsee-Completion-Programm unterstützt die Nachfrage im Markt für Landing String Equipment bis 2031. Naher Osten und Afrika entwickeln sich ebenfalls durch neue Offshore-Aktivitäten. Angola unterzeichnete im September 2026 Tiefwasser-Explorationsabkommen mit Shell, Chevron und TotalEnergies. Baker Hughes sicherte sich auch einen Subsea-Vertrag von Azule Energy für 17 Tiefwasser-Subsea-Trees und Steuerungen für Angolas Greater-PAJ-Entwicklung.

Wettbewerbslandschaft
Der Markt für Landing String Equipment ist mäßig konzentriert um SLB, Halliburton, Baker Hughes und Expro. Diese Unternehmen konkurrieren im Markt für Landing String Equipment durch Subsea-Test-Tree-Portfolios, elektrohydraulische Steuerungen und langfristige Betreiberverträge. SLBs SenTREE- und SenTURIAN-Angebote konzentrieren sich auf den modularen Einsatz in Tiefwasserkonfigurationen. Halliburtons Veto-, Dash- und ROCS-Angebote konzentrieren sich auf die Entfernung von Umbilikalien und die Erweiterung der Fernsteuerung. Dies sind unterschiedliche technische Ansätze für dieselben Tiefwasser-Completion- und Interventionsprogramme. Expro verlängerte im Juni 2026 einen Vertrag im Golf von Mexiko für bis zu 5 Jahre, einschließlich der Nutzung seines Solus-Scher- und Dichtventils.
Die Qualifizierungshistorie ist ein wichtiger Wettbewerbsfaktor im Markt für Landing String Equipment. Baker Hughes lieferte die 20K-Trees für Chevrons Anchor-Entwicklung, was einen Nachweis der API-17D-konformen Nutzung bei dieser Druckbewertung begründete. Dieser Nachweis ist für spätere Untertertiär-Beschaffungen relevant. Interventek brachte im April 2026 seinen Revolution-7 als nach API 17G dritter Ausgabe qualifiziertes In-Riser-System mit einer 20.000-psi-Variante auf den Markt. Das System kombiniert Scher- und Dichtaktionen in 1 Ventildrehung. Halliburtons Shell-Rahmenvereinbarung bietet ein weiteres Beispiel dafür, dass Betreiber umbilikalfreie Systeme in mehreren Regionen einsetzen. Anbieter, die Qualifizierungsinvestitionen früher abgeschlossen haben, können ein etablierteres Paket anbieten, wenn ein Projekt in die Beschaffungsphase übergeht.
Chancen bestehen bei autonomer Intervention für reife Subsea-Felder, wo konventionelle Infrastruktur für Plug-and-Abandonment- oder Workover-Arbeiten schwerer zu rechtfertigen ist. Halliburtons SCILS und Optime Subseas OTHOS befinden sich in diesem Bereich in frühem kommerziellem Einsatz. Inländische chinesische Kapazitäten entwickeln sich ebenfalls weiter, nachdem CNOOC einen hydraulisch gesteuerten Landing String bei 500 m Wassertiefe eingesetzt hat. Dies könnte die internationale Lieferantenpreisgestaltung in Asien-Pazifik beeinflussen und gleichzeitig lokale Qualitätserwartungen erhöhen. Vallourec und Tenaris liefern Premium-Rohre für hochbelastete Baugruppen. Ihre langfristigen Versorgungspositionen werden wichtiger, wo die Verfügbarkeit von Legierungsstahl eingeschränkt ist. API 17G dritte Ausgabe und API Spec 16B Anforderungen leiten weiterhin die Produktentwicklung im gesamten Markt für Landing String Equipment.
Marktführer in der Landing-String-Equipment-Branche
-
SLB N.V.
-
Halliburton Company
-
NOV Inc.
-
Expro Group Holdings N.V.
-
TechnipFMC PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: TechnipFMC erhielt mehrere Subsea-Verträge von Equinor im Wert zwischen 250 Millionen USD und 500 Millionen USD für die Brownfield-Tieback-Projekte Omega Sør, Brime und Tyrihans Nord vor der Küste Norwegens. NOV und Tenaris erhielten separate Leistungsumfänge für flexible Rohrleitungen und Leitungsrohre.
- Juni 2026: TechnipFMC erhielt einen großen iEPCI-Vertrag im Wert zwischen 500 Millionen USD und 1 Milliarde USD von Vår Energi für die Subsea-Projekte Ofelia und Gjøa Nord in der Nordsee, mit dem Ziel der ersten Ölproduktion innerhalb von zwei Jahren unter Verwendung von TechnipFMCs integriertem Ausführungsmodell.
- Mai 2026: Baker Hughes verlängerte zwei mehrjährige Verträge mit Equinor für integrierte Bohr- und Bohrlochdienstleistungen sowie Wireline-Intervention auf dem Norwegischen Kontinentalschelf und setzte dabei autonome Bohrlochkonstruktion und fortschrittliche Reservoirkartierungstechnologien ein.


Berichtsumfang des globalen Marktes für Landing String Equipment
Landing String Equipment bezeichnet die spezialisierten Hochleistungsrohre, Ventile und Sicherheitsbaugruppen, die bei Öl- und Gasoperationen verwendet werden, um schwere Casing-Rohre, Liner oder Completion Strings in ein Bohrloch einzubringen, zu landen und zu stützen. Der Markt für Landing String Equipment umfasst die globale Branche für spezialisierte Bohrloch- und Subsea-Werkzeuge, die zum Einbringen, Testen und Fertigstellen von Offshore-Öl- und Gasbohrungen verwendet werden.
Der globale Markt für Landing String Equipment ist nach Anwendung, Komponententyp, Bohrlochtyp, Technologie und Geografie segmentiert. Nach Anwendung ist der Markt in Bohren, Workover, Completion und Sonstige unterteilt. Nach Komponententyp ist der Markt in Landing Joints, Subsea Test Trees, Lubricator-Ventile, Retainer-Ventile, Shear Subs und Sonstige segmentiert. Nach Bohrlochtyp ist der Markt in Onshore und Offshore segmentiert. Nach Technologie ist der Markt in mechanische Systeme, direkt-hydraulische Systeme, elektrohydraulische Systeme, umbilikalfreie Systeme und Sonstige unterteilt. Nach Geografie ist der Markt in Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Sammelschienen-Markt in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
| Bohren |
| Workover |
| Completion |
| Sonstige |
| Landing Joints |
| Subsea Test Trees |
| Lubricator-Ventile |
| Retainer-Ventile |
| Shear Subs |
| Sonstige |
| Onshore |
| Offshore |
| Mechanische Systeme |
| Direkt-hydraulische Systeme |
| Elektrohydraulische Systeme |
| Umbilikalfreie Systeme |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Anwendung | Bohren | |
| Workover | ||
| Completion | ||
| Sonstige | ||
| Nach Komponententyp | Landing Joints | |
| Subsea Test Trees | ||
| Lubricator-Ventile | ||
| Retainer-Ventile | ||
| Shear Subs | ||
| Sonstige | ||
| Nach Bohrlochtyp | Onshore | |
| Offshore | ||
| Nach Technologie | Mechanische Systeme | |
| Direkt-hydraulische Systeme | ||
| Elektrohydraulische Systeme | ||
| Umbilikalfreie Systeme | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird Landing String Equipment bis 2031 erreichen?
Die Marktgröße für Landing String Equipment wird bis 2031 voraussichtlich 699,83 Millionen USD erreichen, bei einer CAGR von 6,56 % von 2026 bis 2031.
Welche Anwendung wächst am schnellsten bei Landing String Equipment?
Completion ist die am schnellsten wachsende Anwendung mit einer prognostizierten CAGR von 7,5 % bis 2031.
Welche Komponente hat den höchsten Wachstumsausblick?
Subsea Test Trees haben den höchsten Komponentenwachstumsausblick mit einer prognostizierten CAGR von 7,8 % bis 2031.
Warum sind 20.000-psi-Bohrungen für Ausrüstungslieferanten wichtig?
Sie erfordern separat qualifizierte Baugruppen, die Druck-, Ermüdungs- und Dichtungsanforderungen erfüllen, die über ältere 15.000-psi-Systeme hinausgehen.
Welche Region hat die stärkste Wachstumsprognose?
Asien-Pazifik hat die höchste regionale Wachstumsprognose mit einer CAGR von 7,9 % bis 2031.
Welche Technologie wächst am schnellsten?
Elektrohydraulische Systeme werden bis 2031 voraussichtlich mit einer CAGR von 8,3 % wachsen, da sie komplexe Mehrzonenbohrungen und Ultratiefsee-Arbeiten unterstützen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
