
Taille et Part du Marché des Équipements de Colonne de Pose
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 509.35 Millions de dollars américains |
| Taille du Marché (2031) | 699.93 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 6.56 % |
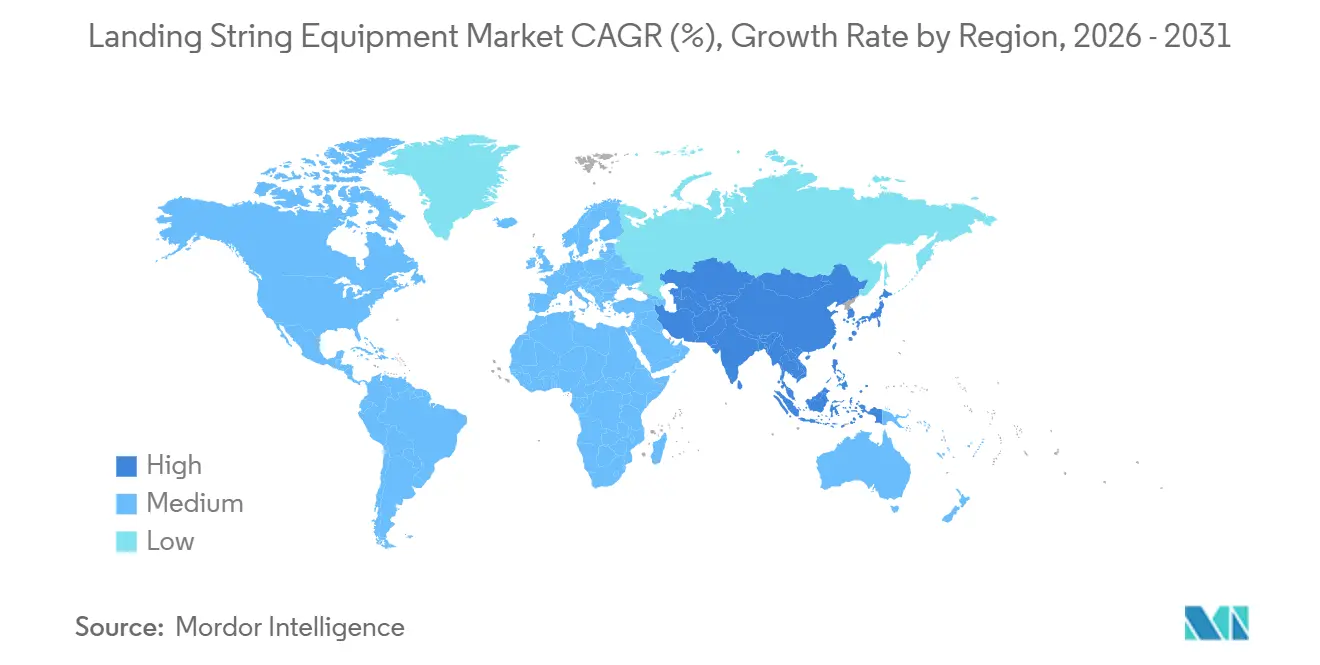
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
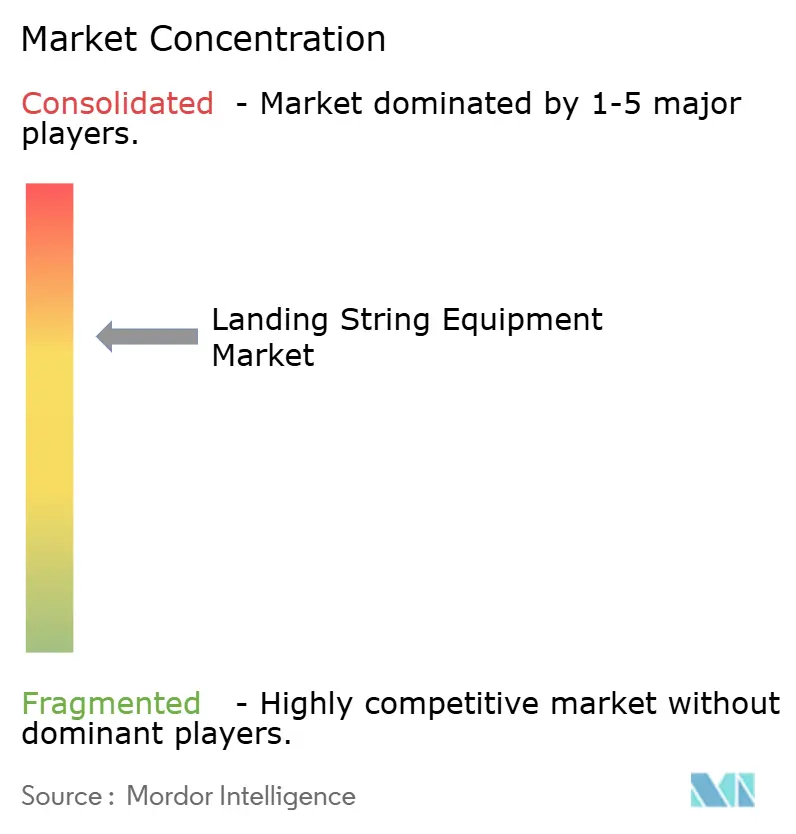
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Équipements de Colonne de Pose par Mordor Intelligence
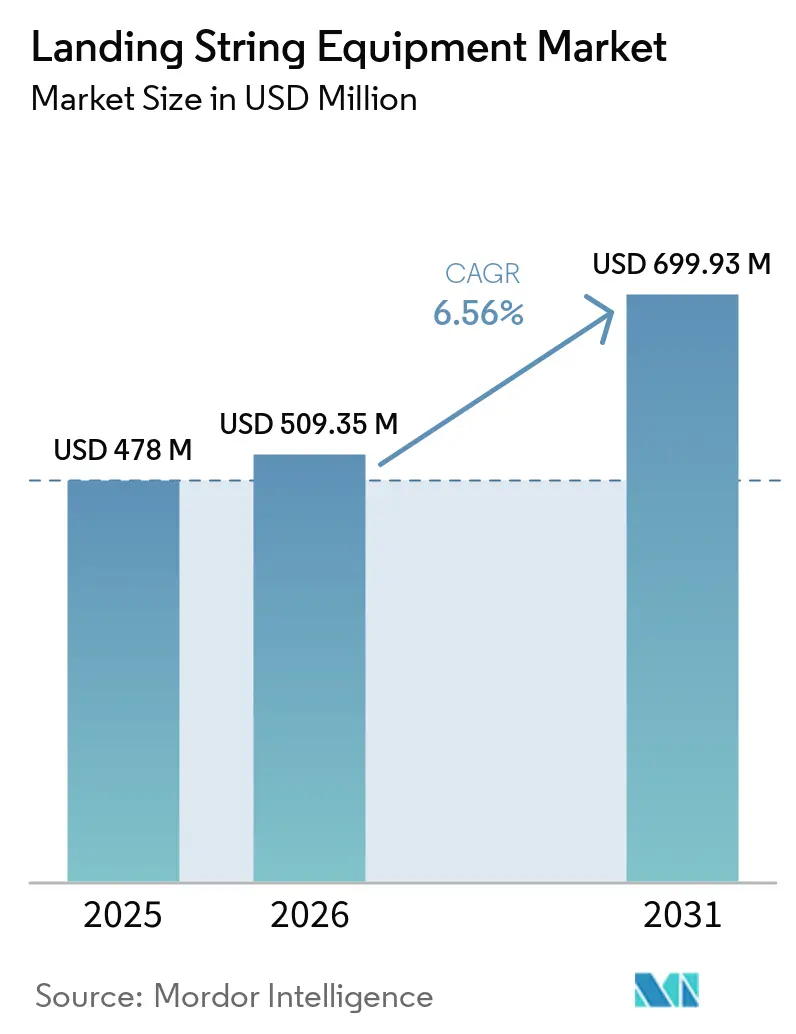
La taille du Marché des Équipements de Colonne de Pose devrait croître de 478 millions USD en 2025 à 509,35 millions USD en 2026 et devrait atteindre 699,93 millions USD d'ici 2031 à un CAGR de 6,56 % sur la période 2026-2031. Le marché des équipements de colonne de pose est lié au développement des champs offshore, car ces systèmes soutiennent les colonnes de complétion, les barrières de puits et la déconnexion d'urgence des plateformes flottantes. L'activité accrue dans les projets en eaux profondes augmente la demande d'équipements capables de fonctionner sous des charges plus lourdes et des pressions plus élevées. L'évolution vers des puits Paléogènes à 20 000 psi dans le Golfe du Mexique nécessite des assemblages différents des systèmes hérités à 15 000 psi. Cela crée un besoin de remplacement et de qualification pour les fournisseurs capables de documenter les performances en matière de pression, de fatigue et d'étanchéité. Les projets sanctionnés au Brésil, en Afrique de l'Ouest, dans le Golfe du Mexique et en Asie du Sud-Est soutiennent la visibilité de la demande tout au long de la période de prévision.
Principaux Enseignements du Rapport
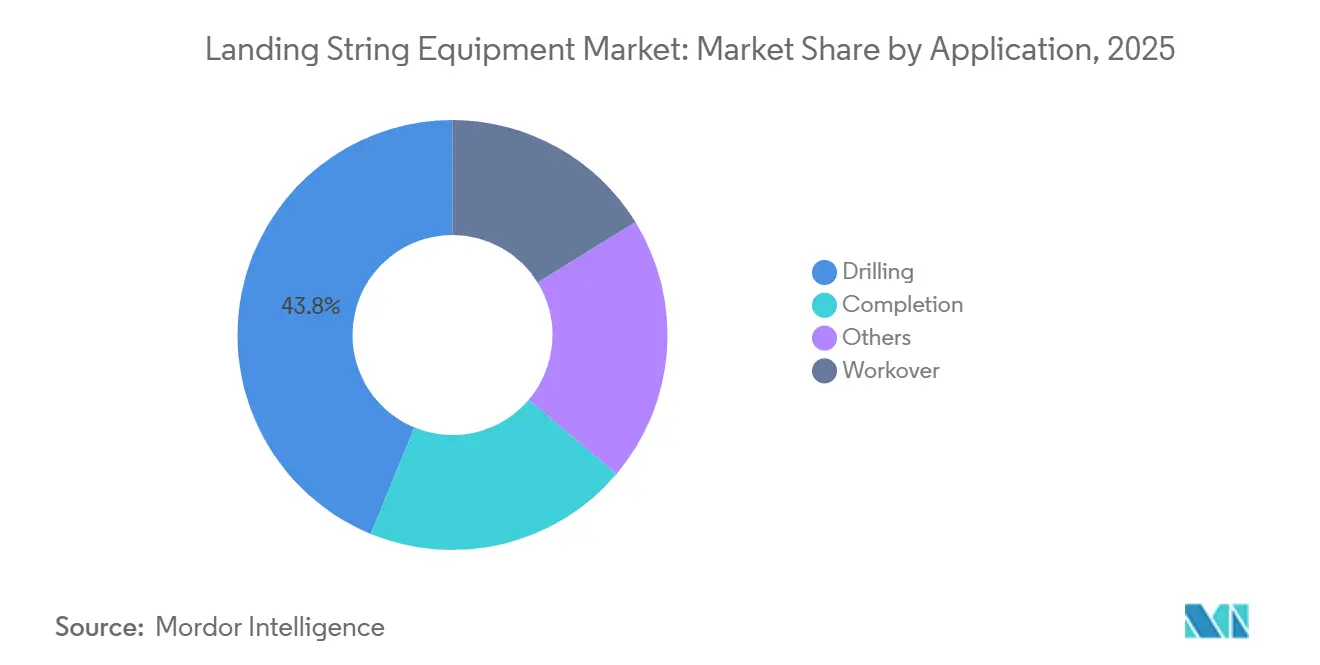
- Par application, le forage représentait 43,8 % du chiffre d'affaires des équipements de colonne de pose en 2025, tandis que la complétion devrait se développer à un CAGR de 7,5 % jusqu'en 2031.
- Par type de composant, les joints de pose représentaient 25,5 % du chiffre d'affaires en 2025, tandis que les arbres de test sous-marins devraient se développer à un CAGR de 7,8 % jusqu'en 2031.
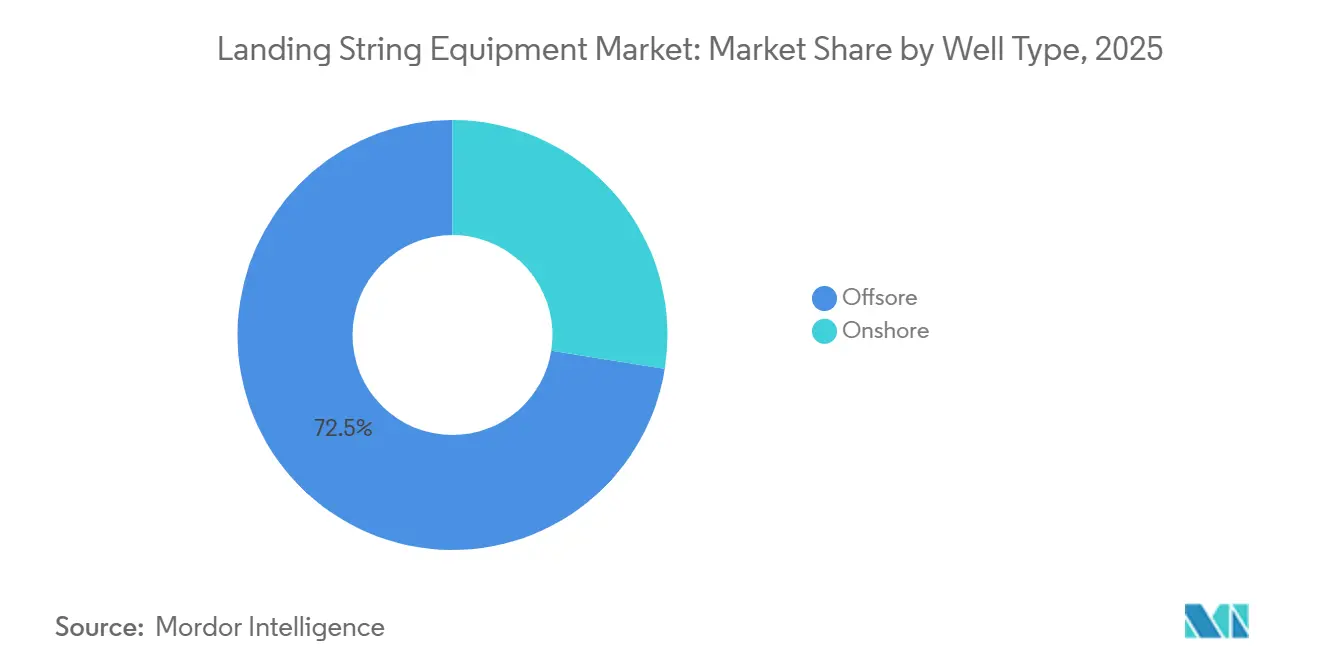
- Par type de puits, les opérations offshore représentaient 72,5 % de la demande en 2025 et devraient se développer à un CAGR de 7,4 % jusqu'en 2031.
- Par technologie, les systèmes hydrauliques directs représentaient 36,7 % du mix technologique en 2025, tandis que les systèmes électrohydrauliques devraient se développer à un CAGR de 8,3 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 36,3 % du chiffre d'affaires en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 7,9 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial des Équipements de Colonne de Pose
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Développement en Eaux Profondes et Ultra-Profondes | +1.8% | Mondial, avec une intensité dans le Golfe d'Amérique, le Brésil et l'Afrique de l'Ouest | Moyen terme (2-4 ans) |
| Conception de Puits HP/HT et à 20 000 psi en Hausse | +1.1% | Golfe d'Amérique, Mer du Nord, Malaisie | Moyen terme (2-4 ans) |
| Réduction du Temps de Plateforme grâce à l'Intervention sans Ombilical | +0.7% | Plateau Continental Norvégien, Golfe d'Amérique, Afrique de l'Ouest | Court terme (≤ 2 ans) |
| Exigences Accrues en Matière de Contrôle des Puits et d'Intégrité des Barrières | +0.5% | Mer du Nord, Golfe d'Amérique, eaux profondes mondiales | Moyen terme (2-4 ans) |
| Charges de Tubage et de Complétion à Plus Grande Capacité | +0.4% | Golfe d'Amérique, pré-sel brésilien | Court terme (≤ 2 ans) |
| Surveillance Numérique et Contrôle Électrohydraulique | +0.7% | Mondial, avec adoption précoce dans les bassins en eaux profondes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Développement en Eaux Profondes et Ultra-Profondes
Le développement en eaux profondes élargit la base opérationnelle du marché des équipements de colonne de pose. Les puits en eaux profondes et ultra-profondes représentaient 70 % des nouvelles ressources récupérables découvertes en 2025, tout en représentant 19 % des nouveaux puits de champ forés. Cette relation oriente les capitaux vers les projets de plateformes flottantes, où les colonnes de pose sont nécessaires pour les travaux de construction, de complétion et d'intervention. L'Amérique latine, l'Afrique et l'Asie-Pacifique représentaient ensemble les deux tiers des plus de 37 puits à fort impact prévus pour 2026. Le groupe élargi de bassins actifs réduit la dépendance historique du marché des équipements de colonne de pose au Golfe du Mexique et au Brésil. Les fournisseurs disposant d'une couverture de services dans plusieurs régions peuvent soutenir les nouvelles complétions et les campagnes de workover ultérieures sur cette base de projets plus large.
Conception de Puits HP/HT et à 20 000 psi en Hausse
Les conceptions de puits à haute pression modifient les exigences techniques du marché des équipements de colonne de pose. Le développement Anchor de Chevron a atteint la première production en 2026 en tant que premier système de production sous-marine HP/HT commercial homologué à 20 000 psi. Baker Hughes a fourni les arbres sous-marins 20K, qui ont été les premiers à ce niveau de pression à recevoir la qualification de conformité API 17D. Les sections de confinement de pression pour cet équipement nécessitent 70 % de matériau supplémentaire par rapport à un équipement comparable à 15 000 psi. Chaque assemblage utilisé dans un programme 20K doit satisfaire aux exigences de fatigue et d'évolutivité conformément au Rapport Technique API 1PER15K-1.[1] L'attribution iEPCI de TechnipFMC en 2026 pour le projet Tiber de BP montre que les achats 20K entrent dans une catégorie de projets répétables.[2] Les fournisseurs ayant achevé les travaux de qualification avant l'appel d'offres disposent d'un avantage dans cette partie du marché des équipements de colonne de pose.
Réduction du Temps de Plateforme grâce à l'Intervention sans Ombilical
L'intervention sans ombilical réduit l'équipement de surface nécessaire pour certaines opérations offshore. L'intervention sous-marine conventionnelle utilise des groupes d'alimentation hydraulique et des dévidoirs d'ombilicaux qui occupent de l'espace sur le pont et ajoutent du travail lors de la mobilisation. Le Système de Contrôle à Commande à Distance de Halliburton supprime l'ombilical et peut réduire les opérations sur le pont jusqu'à 75 %.[3] Le système a établi un record en eaux profondes pour l'installation d'un cintre de tubage sans ombilical à 8 458 pieds. Les ensembles d'équipements plus petits peuvent être standardisés sur plusieurs champs, ce qui peut réduire les besoins de stockage et raccourcir les périodes de préparation. L'accord-cadre de Halliburton en 2026 avec Shell pour le déploiement sur le Plateau Continental Norvégien, en Afrique de l'Ouest et dans le Golfe du Mexique indique que cette approche entre dans une utilisation contractuelle sur le terrain.
Exigences Accrues en Matière de Contrôle des Puits et d'Intégrité des Barrières
Les règles de contrôle des puits augmentent les exigences de documentation et de conception pour le marché des équipements de colonne de pose. Le cadre NORSOK D-010:2021 de la Norvège a proposé des amendements AC:2024 qui traitent de la qualification des vannes à obturateur-cisaille et des scénarios de cisaillement de tubes spiralés.[4] Aux États-Unis, le 30 CFR Partie 250 exige des mâchoires cisaillantes de BOP capables de couper les composants de la colonne de pose sous la pression de surface maximale anticipée. Ces exigences affectent les sections anti-glissement, la géométrie des connexions et le cadencement de l'actionnement des vannes. Les programmes de complétion multi-puits exigent également des schémas de barrières conformément à NORSOK D-010 et ISO 16530 pour chaque réutilisation d'un système. Les fournisseurs disposant de dossiers de qualification API 17G et d'enregistrements de tests de fatigue peuvent satisfaire à ces exigences avec moins de préparation spécifique au projet. La conformité soutient donc les travaux de service répétés pour les fournisseurs établis sur le marché des équipements de colonne de pose.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Élevés de Qualification et de Tests de Fatigue | -0.7% | Mondial | Moyen terme (2-4 ans) |
| Disponibilité Limitée de Tubulaires à Haute Résistance et de Connexions Spécialisées | -0.6% | Mondial, concentré dans les chaînes d'approvisionnement nord-américaines et européennes | Moyen terme (2-4 ans) |
| Dépendance aux Plateformes Offshore, Navires et Équipages | -0.5% | Mondial, avec exposition en Asie-Pacifique et en Afrique de l'Ouest | Moyen terme (2-4 ans) |
| Longs Délais d'Approvisionnement pour les Systèmes Spécifiques aux Projets | -0.4% | Mondial, concentré dans les bassins ultra-profonds | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés de Qualification et de Tests de Fatigue
Les dépenses de qualification peuvent limiter le nombre de fournisseurs entrant sur le marché des équipements de colonne de pose. La qualification HP/HT comprend l'évaluation des soudures par friction, l'analyse par éléments finis, le cyclage de fatigue à grande échelle, les tests sous charge combinée et l'évaluation des matériaux en service acide conformément à NACE MR0175. Les travaux nécessitent des cadres d'essai qui appliquent simultanément la tension et la pression. La documentation SPE décrit ce travail comme un processus pluriannuel avec des dépenses de l'ordre de dizaines de millions. Superior Energy Services a déployé FASTR 3.0 dans le Golfe du Mexique en juin 2025 après un programme de développement et de qualification de 7 ans qui a également été confronté à des perturbations de la chaîne d'approvisionnement. Les petites entreprises de services font face à une charge plus lourde lorsqu'elles poursuivent des travaux HP/HT. Cela favorise les fournisseurs qui détiennent déjà des inventaires qualifiés et des antécédents opérationnels établis.
Disponibilité Limitée de Tubulaires à Haute Résistance et de Connexions Spécialisées
La disponibilité des matériaux peut retarder la livraison des équipements pour le marché des équipements de colonne de pose. Les tubulaires de qualité supérieure nécessitent un acier avec une limite d'élasticité minimale spécifiée de 165 ksi et des sections anti-glissement conçues pour la cisaillabilité par BOP. Ces matériaux sont approvisionnés auprès d'un groupe limité de laminoirs accrédités en Amérique du Nord et en Europe. FASTR 3.0 a connu des retards de livraison de matériaux liés à des perturbations de la chaîne d'approvisionnement. La demande augmente simultanément pour les arbres sous-marins 20K, les programmes de tubage et d'autres équipements haute pression. Les opérateurs et les prestataires de services disposant d'accords à long terme sur l'acier allié et d'une traçabilité des matériaux peuvent réduire leur exposition aux achats au comptant. Les cycles de renouvellement ISO 10423 ajoutent de l'importance à l'approvisionnement documenté en matériaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Application : Les Campagnes de Complétion Remodèlent le Mix de Revenus
Le forage représentait 43,8 % du chiffre d'affaires des équipements de colonne de pose en 2025. Ce segment reflète le rôle fondamental des colonnes de pose dans la descente de tubages lourds lors de la construction de puits en eaux profondes. Les programmes Paléogènes et pré-sel approchent des seuils de charge au crochet de 3 millions de livres, faisant des systèmes à haute capacité une exigence de projet. FASTR 3.0 a établi un record de charge au crochet de 2,849 millions de livres lors de la descente d'un tubage de 16 pouces à 24 000 pieds dans le Golfe du Mexique en juin 2025. Les travaux de workover soutiennent également la demande dans les champs matures du Golfe du Mexique, du Brésil et de la Mer du Nord. Les campagnes de récupération et de réutilisation des équipements se poursuivent après l'achèvement de la construction initiale du puits.
La taille du marché des équipements de colonne de pose pour les travaux de complétion bénéficie de campagnes sous-marines par lots qui concentrent l'activité sur des périodes opérationnelles plus courtes. SLB a reçu un contrat pour jusqu'à 35 complétions ultra-profondes dans le Bassin de Santos au Brésil, avec des travaux débutant à mi-2026. Les travaux utilisent la technologie de complétion électrique pour des informations en temps réel sur le réservoir. Les grands contrats créent une demande concentrée en équipements, en personnel de terrain et en ensembles opérationnels qualifiés. La croissance de la complétion rend le mix d'applications moins dépendant du forage qu'il ne l'était pendant la reprise des investissements offshore de 2020 à 2025.


Par Type de Composant : Les Arbres de Test Sous-Marins Commandent l'Investissement
Les joints de pose représentaient 25,5 % du chiffre d'affaires des composants en 2025. Les joints de pose forment la structure porteuse d'un assemblage pour les travaux de forage, de complétion et d'intervention. La part détenue par les joints de pose reflète ce rôle dans chaque type d'application. Les spécifications de matériaux avec une limite d'élasticité de 165 ksi deviennent plus courantes dans les travaux 20K et ultra-profonds pré-sel. Ces améliorations augmentent la valeur d'un joint de pose utilisé dans des programmes exigeants. Les vannes de lubrification, les vannes de retenue et les sous-cisailles assurent des fonctions de confinement de pression et de protection environnementale. Les sous-cisailles nécessitent une attention technique renouvelée car les limites de cisaillement des BOP sont recalculées pour les travaux 20K.
Les arbres de test sous-marins devraient croître à un CAGR de 7,8 % jusqu'en 2031. Les systèmes d'arbres de test sous-marins combinent la déconnexion d'urgence, la fermeture du puits et l'accès à grand alésage dans un module qualifié. Le SenTREE HP de SLB dispose d'un grand alésage de 6,375 pouces et de doubles barrières à clapet à bille capables de couper un tube spiralé de 2 pouces de diamètre extérieur en cas d'urgence. Les systèmes à double barrière intégrée réduisent la nécessité d'assembler des fonctions séparées sur le site du puits. Le Revolution-7 d'Interventek combine les fonctions de cisaillement et d'étanchéité en 1 rotation de vanne et est qualifié selon la troisième édition de l'API 17G. Cette conception réduit le nombre de composants et le temps de remise en état. Le marché des équipements de colonne de pose accorde donc plus de valeur aux modules qui regroupent plusieurs fonctions de contrôle de puits en un seul système.
Par Type de Puits : Le Caractère Offshore Reste Dominant
Les opérations offshore représentaient 72,5 % de la part du marché des équipements de colonne de pose en 2025. Elles devraient également croître à un CAGR de 7,4 % jusqu'en 2031. Les puits en eaux profondes et ultra-profondes dominent les nouvelles ressources récupérables découvertes en 2025, malgré leur représentation de 19 % des nouveaux puits de champ. Le mix de ressources maintient les investissements concentrés sur les programmes qui dépendent des plateformes flottantes et des systèmes de complétion sous-marins. Les profondeurs d'eau au-delà de 3 000 m nécessitent des niveaux de pression plus élevés et des ensembles de composants plus largement qualifiés. Cela augmente la valeur de chaque assemblage offshore sur le marché des équipements de colonne de pose.
Le travail terrestre reste une source de demande plus modeste mais continue. Les champs à haute pression en Amérique du Nord, au Moyen-Orient et en Chine utilisent ces assemblages pour les complétions de gaz profond dans les formations carbonatées HP/HT. Les systèmes mécaniques ont un rôle plus clair dans ces contextes que dans les programmes offshore complexes. La filiale d'ingénierie de CNOOC a déployé une colonne de pose à commande hydraulique développée en interne à une profondeur d'eau de 500 m en Mer de Chine Méridionale. Le déploiement montre la croissance des capacités nationales pour les outils de complétion en eaux profondes en Chine. Cela pourrait affecter la position des fournisseurs d'équipements internationaux opérant dans la région.
Par Technologie : Les Systèmes Électrohydrauliques Redéfinissent les Références Opérationnelles
Les systèmes hydrauliques directs représentaient 36,7 % du mix technologique en 2025. La base installée et les antécédents sur le terrain des systèmes hydrauliques directs soutiennent leur utilisation dans les complétions à profondeur modérée. Ils restent rentables là où la longueur de l'ombilical et le temps de réponse ne limitent pas les opérations. Les systèmes électrohydrauliques devraient croître à un CAGR de 8,3 % jusqu'en 2031. Les systèmes électrohydrauliques ont répondu aux limites de temps de réponse et de longueur d'ombilical dans les puits multi-zones et ultra-profonds. Halliburton a lancé son système de contrôle électrohydraulique Turing en septembre 2025, qui gère jusqu'à 12 zones de vannes de contrôle d'intervalle via 3 lignes de contrôle. Le système associe ces contrôles à une surveillance en temps réel du réservoir via la suite de surveillance permanente DataSphere.
Les systèmes sans ombilical gagnent également en importance dans les programmes offshore à haute valeur. Les déploiements ROCS de Halliburton et eROCS Halliburton-Optime Subsea sur le Plateau Continental Norvégien démontrent un fonctionnement sans ombilicaux conventionnels. Les systèmes mécaniques servent toujours les applications en eaux peu profondes et terrestres. Dans les travaux offshore à plus haute valeur, l'économie du temps de plateforme soutient des systèmes de contrôle plus performants. Le système d'exploitation électrohydraulique SenTURIAN de SLB peut permettre jusqu'à 50 % d'économies de temps de plateforme lors de la manutention sur des navires à positionnement dynamique. Les exigences d'arrêt d'urgence conformément à NORSOK D-010 soutiennent également les systèmes programmables capables de déconnecter une colonne de pose en moins de 15 secondes. Le secteur des équipements de colonne de pose évolue donc vers des architectures de contrôle qui combinent la manutention des équipements avec le contrôle opérationnel en temps réel.
Analyse Géographique
Le Golfe du Mexique reste important en raison de son activité de projets en eaux profondes et de ses ressources du Tertiaire inférieur. L'Anchor de Chevron a atteint la première production en 2026 en tant que premier système sous-marin HP/HT commercial homologué à 20 000 psi. Le Kaskida de BP a été approuvé en mars 2026 avec un engagement en capital estimé à 5 milliards USD et nécessite des équipements de complétion homologués 20K. L'attribution de TechnipFMC en janvier 2026 pour le projet Tiber de BP confirme la progression des achats d'équipements 20K. Les raccordements à l'infrastructure existante du Golfe soutiennent les travaux de complétion et d'intervention entre les développements de nouveaux champs sur le marché des équipements de colonne de pose.
L'Asie-Pacifique devrait connaître une croissance rapide jusqu'en 2031, ce qui en fait la partie régionale à la croissance la plus rapide du marché des équipements de colonne de pose. Le développement en eaux profondes axé sur le gaz est un facteur central en Indonésie, en Malaisie et au Vietnam. Shell a pris une décision finale d'investissement pour Malikai Phase 3 à Sabah, qui vise une augmentation de production de 60 % à 40 000 bopd d'ici le troisième trimestre 2028. Un nouveau groupe de projets gaziers en eaux profondes en Indonésie, en Malaisie et à Brunei cible 28 billions de pieds cubes et des dépenses en capital combinées supérieures à 20 milliards USD. CNOOC a mis en service le navire d'ingénierie marine multifonctionnel en eaux profondes Haiyang Shiyou 292 en août 2026. Ces développements soutiennent les capacités locales de complétion et de workover dans toute la région.
L'Europe est soutenue par les travaux de raccordement et de redéveloppement sur le Plateau Continental Norvégien. Equinor a attribué 6 milliards NOK, soit l'équivalent de 560 millions USD, en contrats sous-marins pour 4 projets de raccordement en juillet 2026. L'Amérique du Sud reste un centre de demande structurelle car le FPSO P-78 de Petrobras a débuté les opérations de Búzios en décembre 2025 en tant que 7e unité de production. Son programme de complétion ultra-profonde pluriannuel soutient la demande du marché des équipements de colonne de pose jusqu'en 2031. Le Moyen-Orient et l'Afrique émergent également grâce à de nouvelles activités offshore. L'Angola a signé des accords d'exploration en eaux profondes avec Shell, Chevron et TotalEnergies en septembre 2026. Baker Hughes a également obtenu un contrat sous-marin d'Azule Energy pour 17 arbres sous-marins en eaux profondes et leurs systèmes de contrôle pour le développement Greater PAJ en Angola.

Paysage Concurrentiel
Le marché des équipements de colonne de pose est modérément concentré autour de SLB, Halliburton, Baker Hughes et Expro. Ces entreprises se font concurrence sur le marché des équipements de colonne de pose à travers leurs portefeuilles d'arbres de test sous-marins, leurs systèmes de contrôle électrohydrauliques et leurs contrats à long terme avec les opérateurs. Les offres SenTREE et SenTURIAN de SLB se concentrent sur une utilisation modulaire dans les configurations en eaux profondes. Les offres Veto, Dash et ROCS de Halliburton se concentrent sur la suppression des ombilicaux et l'extension du contrôle à distance. Ce sont des approches techniques différentes pour les mêmes programmes de complétion et d'intervention en eaux profondes. Expro a prolongé un contrat dans le Golfe du Mexique pour une durée allant jusqu'à 5 ans en juin 2026, incluant l'utilisation de sa vanne de cisaillement et d'étanchéité Solus.
L'historique de qualification est un facteur concurrentiel important sur le marché des équipements de colonne de pose. Baker Hughes a fourni les arbres 20K pour le développement Anchor de Chevron, ce qui a établi un antécédent d'utilisation conforme à l'API 17D à ce niveau de pression. Cet antécédent est pertinent pour les achats ultérieurs dans le Tertiaire inférieur. Interventek a lancé son Revolution-7 en avril 2026 en tant que système en colonne montante qualifié selon la troisième édition de l'API 17G avec une variante à 20 000 psi. Le système combine les actions de cisaillement et d'étanchéité en 1 rotation de vanne. L'accord-cadre de Halliburton avec Shell fournit un autre exemple d'opérateurs adoptant des systèmes sans ombilical dans plusieurs régions. Les fournisseurs ayant réalisé des investissements de qualification plus tôt peuvent proposer un ensemble plus établi lorsqu'un projet passe à la phase d'approvisionnement.
Des opportunités subsistent dans l'intervention autonome pour les champs sous-marins matures où l'infrastructure conventionnelle est plus difficile à justifier pour les travaux d'abandon ou de workover. Le SCILS de Halliburton et l'OTHOS d'Optime Subsea sont en début d'utilisation commerciale dans ce domaine. Les capacités chinoises nationales progressent également après le déploiement par CNOOC d'une colonne de pose à commande hydraulique à 500 m de profondeur d'eau. Cela pourrait affecter la tarification des fournisseurs internationaux en Asie-Pacifique tout en élevant les attentes locales en matière de qualité. Vallourec et Tenaris fournissent des tubulaires de qualité supérieure pour les assemblages à haute charge. Leurs positions d'approvisionnement à long terme deviennent plus importantes là où la disponibilité de l'acier allié est limitée. Les exigences de la troisième édition de l'API 17G et de l'API Spec 16B continuent de guider le développement des produits sur l'ensemble du marché des équipements de colonne de pose.
Leaders du Secteur des Équipements de Colonne de Pose
-
SLB N.V.
-
Halliburton Company
-
NOV Inc.
-
Expro Group Holdings N.V.
-
TechnipFMC PLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Juillet 2026 : TechnipFMC s'est vu attribuer plusieurs contrats sous-marins par Equinor, d'une valeur comprise entre 250 millions USD et 500 millions USD, pour les projets de raccordement brownfield Omega Sør, Brime et Tyrihans Nord au large de la Norvège. NOV et Tenaris ont reçu des périmètres séparés pour les pipelines flexibles et les tubes de conduite.
- Juin 2026 : TechnipFMC s'est vu attribuer un grand contrat iEPCI, d'une valeur comprise entre 500 millions USD et 1 milliard USD, par Vår Energi pour les projets sous-marins Ofelia et Gjøa Nord en Mer du Nord, visant la première production dans un délai de deux ans en utilisant le modèle d'exécution intégré de TechnipFMC.
- Mai 2026 : Baker Hughes a prolongé deux contrats pluriannuels avec Equinor pour des services intégrés de forage et de puits, ainsi que pour l'intervention par câble de diagraphie sur le Plateau Continental Norvégien, en déployant des technologies de construction de puits autonomes et de cartographie avancée des réservoirs.


Périmètre du Rapport sur le Marché Mondial des Équipements de Colonne de Pose
Les équipements de colonne de pose désignent les tuyaux lourds spécialisés, les vannes et les assemblages de sécurité utilisés dans les opérations pétrolières et gazières pour descendre, poser et soutenir des tubages lourds, des liners ou des colonnes de complétion dans un puits. Le marché des équipements de colonne de pose englobe le secteur mondial des outils de fond de puits et sous-marins spécialisés utilisés pour descendre, tester et compléter les puits pétroliers et gaziers offshore.
Le marché mondial des équipements de colonne de pose est segmenté par application, type de composant, type de puits, technologie et géographie. Par application, le marché est divisé entre forage, workover, complétion et autres. Par type de composant, le marché est segmenté en joints de pose, arbres de test sous-marins, vannes de lubrification, vannes de retenue, sous-cisailles et autres. Par type de puits, le marché est segmenté en terrestre et offshore. Par technologie, le marché est segmenté en systèmes mécaniques, systèmes hydrauliques directs, systèmes électrohydrauliques, systèmes sans ombilical et autres. Par géographie, le marché est segmenté en Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des jeux de barres dans 26 pays dans les régions clés. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
| Forage |
| Workover |
| Complétion |
| Autres |
| Joints de Pose |
| Arbres de Test Sous-Marins |
| Vannes de Lubrification |
| Vannes de Retenue |
| Sous-Cisailles |
| Autres |
| Terrestre |
| Offshore |
| Systèmes Mécaniques |
| Systèmes Hydrauliques Directs |
| Systèmes Électrohydrauliques |
| Systèmes sans Ombilical |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Application | Forage | |
| Workover | ||
| Complétion | ||
| Autres | ||
| Par Type de Composant | Joints de Pose | |
| Arbres de Test Sous-Marins | ||
| Vannes de Lubrification | ||
| Vannes de Retenue | ||
| Sous-Cisailles | ||
| Autres | ||
| Par Type de Puits | Terrestre | |
| Offshore | ||
| Par Technologie | Systèmes Mécaniques | |
| Systèmes Hydrauliques Directs | ||
| Systèmes Électrohydrauliques | ||
| Systèmes sans Ombilical | ||
| Autres | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée des équipements de colonne de pose d'ici 2031 ?
La taille du marché des équipements de colonne de pose devrait atteindre 699,83 millions USD d'ici 2031, à un CAGR de 6,56 % de 2026 à 2031.
Quelle application connaît la croissance la plus rapide pour les équipements de colonne de pose ?
La complétion est l'application à la croissance la plus rapide, avec un CAGR prévu de 7,5 % jusqu'en 2031.
Quel composant présente les meilleures perspectives de croissance ?
Les arbres de test sous-marins présentent les meilleures perspectives de croissance des composants, avec un CAGR prévu de 7,8 % jusqu'en 2031.
Pourquoi les puits à 20 000 psi sont-ils importants pour les fournisseurs d'équipements ?
Ils nécessitent des assemblages qualifiés séparément qui répondent aux exigences de pression, de fatigue et d'étanchéité au-delà des systèmes hérités à 15 000 psi.
Quelle région présente les prévisions de croissance les plus solides ?
L'Asie-Pacifique présente les prévisions de croissance régionale les plus élevées, avec un CAGR de 7,9 % jusqu'en 2031.
Quelle technologie se développe le plus rapidement ?
Les systèmes électrohydrauliques devraient croître à un CAGR de 8,3 % jusqu'en 2031 car ils soutiennent les travaux complexes multi-zones et ultra-profonds.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
