
Tamaño y Participación del Mercado de Equipos de Cadena de Aterrizaje
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 509.35 Millones de dólares |
| Tamaño del Mercado (2031) | 699.93 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.56 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Cadena de Aterrizaje por Mordor Intelligence
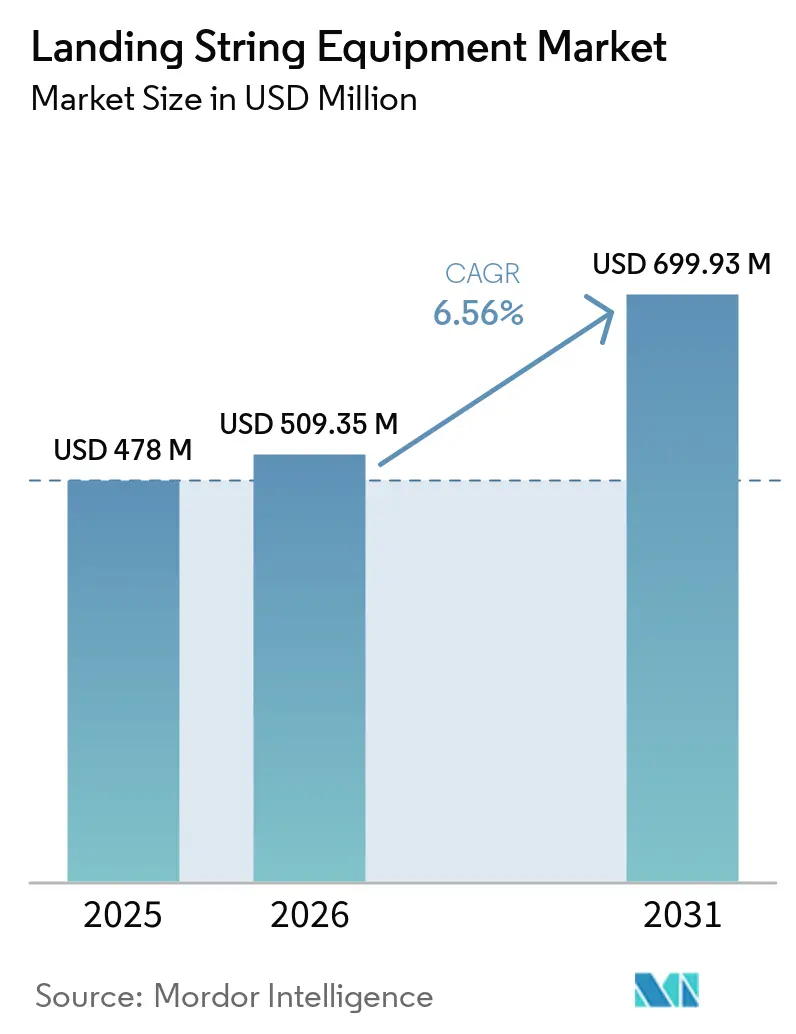
Se espera que el tamaño del Mercado de Equipos de Cadena de Aterrizaje crezca de 478 millones de USD en 2025 a 509,35 millones de USD en 2026 y se prevé que alcance 699,93 millones de USD en 2031 a una CAGR del 6,56% durante 2026-2031. El mercado de equipos de cadena de aterrizaje está vinculado al desarrollo de campos en alta mar, ya que estos sistemas apoyan las cadenas de terminación, las barreras de pozo y la desconexión de emergencia de plataformas flotantes. La mayor actividad en proyectos de aguas profundas está incrementando la demanda de equipos capaces de operar bajo cargas más pesadas y presiones más altas. El avance hacia pozos Paleógenos de 20.000 psi en el Golfo de México requiere ensamblajes que difieren de los sistemas heredados de 15.000 psi. Esto genera una necesidad de reemplazo y calificación para los proveedores que puedan documentar el rendimiento en presión, fatiga y sellado. Los proyectos sancionados en Brasil, África Occidental, el Golfo de México y el Sudeste Asiático respaldan la visibilidad de la demanda durante el período de pronóstico.
Conclusiones Clave del Informe
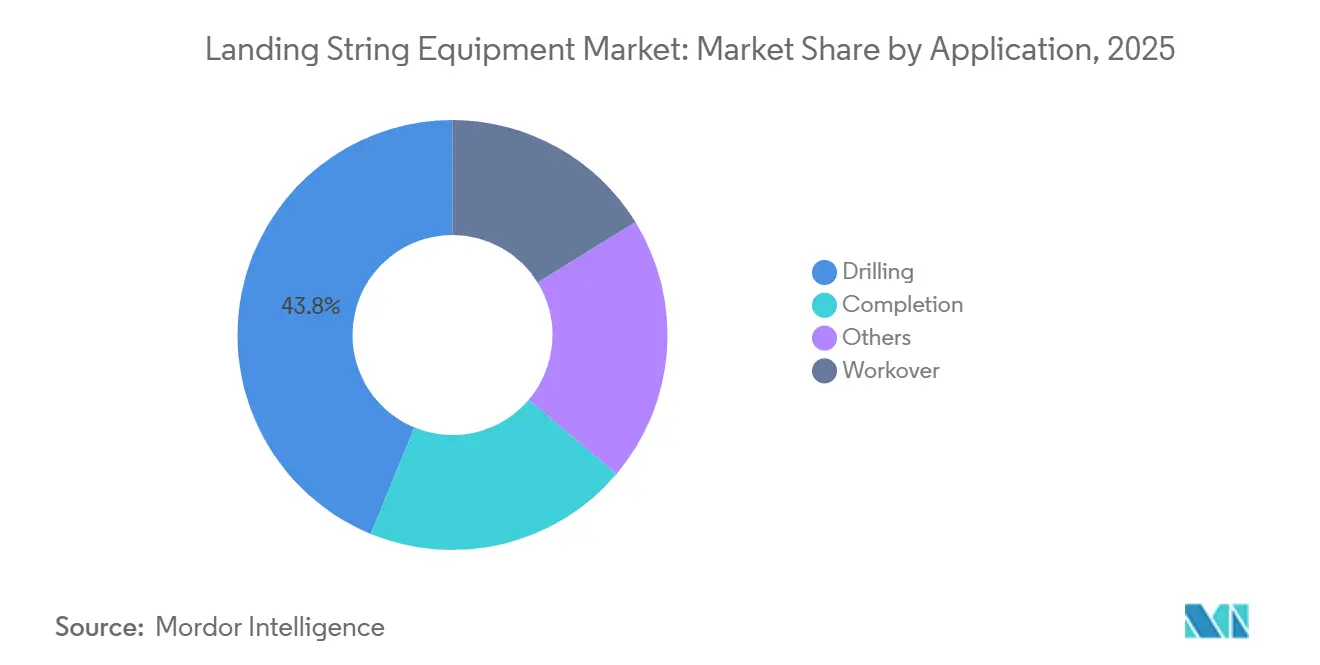
- Por aplicación, la perforación representó el 43,8% de los ingresos del mercado de equipos de cadena de aterrizaje en 2025, mientras que se prevé que la terminación se expanda a una CAGR del 7,5% hasta 2031.
- Por tipo de componente, las juntas de aterrizaje representaron el 25,5% de los ingresos en 2025, mientras que se prevé que los árboles de prueba submarinos se expandan a una CAGR del 7,8% hasta 2031.
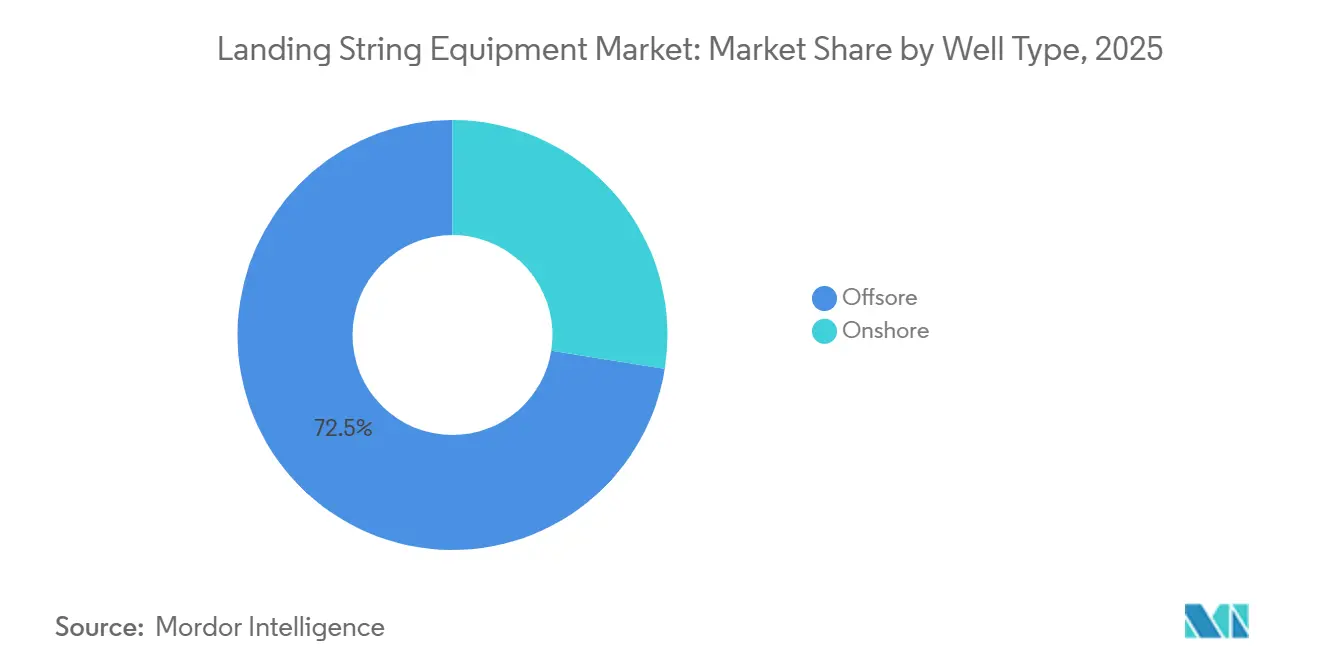
- Por tipo de pozo, las operaciones en alta mar representaron el 72,5% de la demanda en 2025 y se prevé que se expandan a una CAGR del 7,4% hasta 2031.
- Por tecnología, los sistemas hidráulicos directos representaron el 36,7% de la combinación tecnológica en 2025, mientras que se prevé que los sistemas electrohidráulicos se expandan a una CAGR del 8,3% hasta 2031.
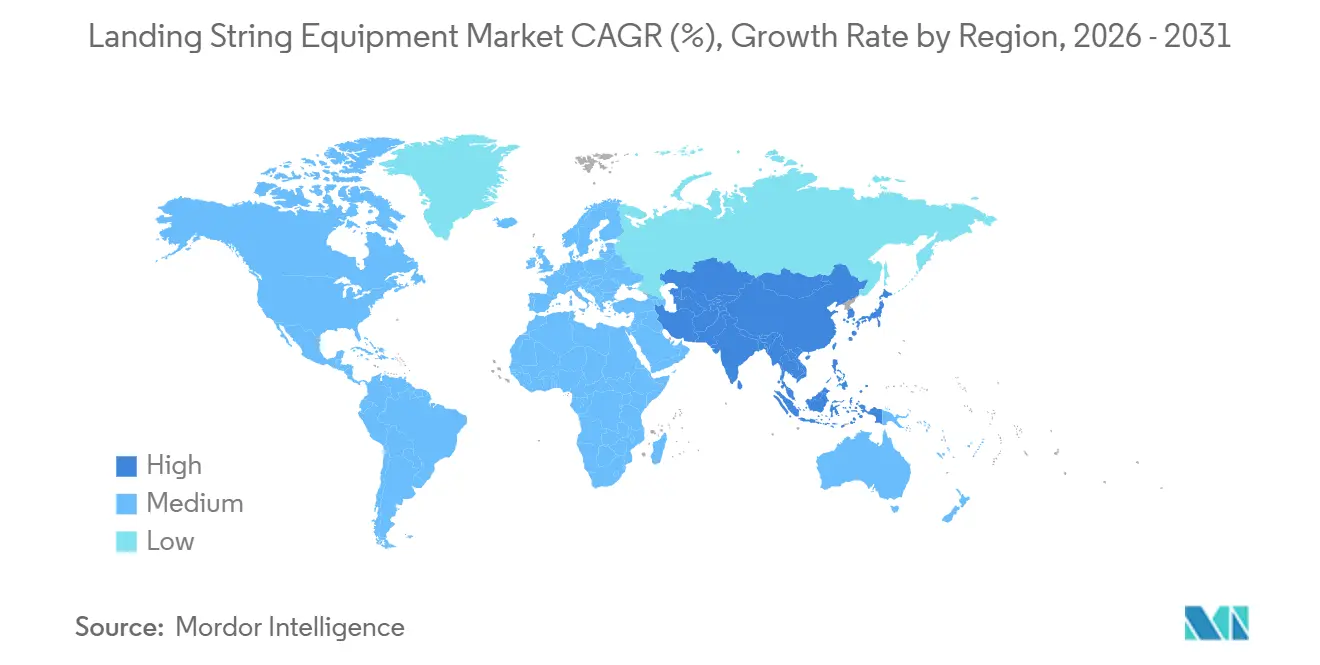
- Por geografía, América del Norte representó el 36,3% de los ingresos en 2025, mientras que se prevé que Asia-Pacífico se expanda a una CAGR del 7,9% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Equipos de Cadena de Aterrizaje
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desarrollo en Aguas Profundas y Ultra Profundas | +1.8% | Global, con intensidad en el Golfo de América, Brasil y África Occidental | Mediano plazo (2-4 años) |
| Diseños de Pozos HP/HT Crecientes y de 20.000 Psi | +1.1% | Golfo de América, Mar del Norte, Malasia | Mediano plazo (2-4 años) |
| Reducción del Tiempo de Plataforma Mediante Intervención sin Umbilical | +0.7% | Plataforma Continental Noruega, Golfo de América, África Occidental | Corto plazo (≤ 2 años) |
| Mayores Requisitos de Control de Pozos e Integridad de Barreras | +0.5% | Mar del Norte, Golfo de América, aguas profundas globales | Mediano plazo (2-4 años) |
| Mayores Cargas de Revestimiento y Terminación de Alta Capacidad | +0.4% | Golfo de América, pre-sal de Brasil | Corto plazo (≤ 2 años) |
| Monitoreo Digital y Control Electrohidráulico | +0.7% | Global, con adopción temprana en cuencas de aguas profundas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Desarrollo en Aguas Profundas y Ultra Profundas
El desarrollo en aguas profundas está ampliando la base operativa del mercado de equipos de cadena de aterrizaje. Los pozos en aguas profundas y ultra profundas representaron el 70% de los nuevos recursos recuperables descubiertos en 2025, mientras que representaron el 19% de los pozos de nuevos campos perforados. Esta relación dirige el capital hacia proyectos con plataformas flotantes, donde las cadenas de aterrizaje son necesarias para la construcción, terminación e intervención. América Latina, África y Asia-Pacífico en conjunto representaron dos tercios de más de 37 pozos de alto impacto programados para 2026. El grupo más amplio de cuencas activas reduce la dependencia histórica del mercado de equipos de cadena de aterrizaje del Golfo de México y Brasil. Los proveedores con cobertura de servicio en varias regiones pueden apoyar nuevas terminaciones y posteriores campañas de reacondicionamiento en esta base de proyectos más amplia.
Diseños de Pozos HP/HT Crecientes y de 20.000 Psi
Los diseños de pozos de mayor presión están cambiando los requisitos técnicos del mercado de equipos de cadena de aterrizaje. El desarrollo Anchor de Chevron alcanzó el primer petróleo en 2026 como el primer sistema de producción submarina HP/HT comercial con clasificación de 20.000 psi. Baker Hughes suministró los árboles submarinos 20K, que fueron los primeros con esta clasificación en recibir la calificación de conformidad con API 17D. Las secciones que contienen presión para ese equipo requieren un 70% más de material que el equipo comparable de 15.000 psi. Cada ensamblaje utilizado en un programa 20K debe satisfacer los requisitos de fatiga y escalabilidad bajo el Informe Técnico API 1PER15K-1.[1] El contrato iEPCI de TechnipFMC en 2026 para el proyecto Tiber de BP muestra que la adquisición 20K está pasando a una categoría de proyecto repetible.[2] Los proveedores que han completado el trabajo de calificación antes de la licitación tienen una ventaja en esta parte del mercado de equipos de cadena de aterrizaje.
Reducción del Tiempo de Plataforma Mediante Intervención sin Umbilical
La intervención sin umbilical reduce el equipo en superficie necesario para algunas operaciones en alta mar. La intervención submarina convencional utiliza unidades de potencia hidráulica y carretes de umbilical que ocupan espacio en cubierta y añaden trabajo durante la movilización. El Sistema de Control Operado Remotamente de Halliburton elimina el umbilical y puede reducir las operaciones en cubierta hasta en un 75%.[3] El sistema estableció un récord en aguas profundas para la instalación de colgadores de tubería sin umbilical a 8.458 pies. Los paquetes de equipos más pequeños pueden estandarizarse en todos los campos, lo que puede reducir las necesidades de almacenamiento y acortar los períodos de preparación. El acuerdo marco de Halliburton en 2026 con Shell para su despliegue en la Plataforma Continental Noruega, África Occidental y el Golfo de México indica que este enfoque está pasando al uso de campo contratado.
Mayores Requisitos de Control de Pozos e Integridad de Barreras
Las normas de control de pozos están aumentando los requisitos de documentación y diseño para el mercado de equipos de cadena de aterrizaje. El marco NORSOK D-010:2021 de Noruega ha propuesto enmiendas AC:2024 que abordan la calificación de válvulas de corte y sellado y los escenarios de corte de tubería flexible.[4] En los Estados Unidos, 30 CFR Parte 250 exige arietes de corte del preventor de reventones que puedan cortar los componentes de la cadena de aterrizaje bajo la presión superficial máxima anticipada. Estos requisitos afectan las secciones a prueba de deslizamiento, la geometría de conexión y el tiempo de actuación de la válvula. Los programas de terminación de múltiples pozos también requieren esquemas de barrera bajo NORSOK D-010 e ISO 16530 para cada reutilización de un sistema. Los proveedores con paquetes de calificación API 17G y registros de pruebas de fatiga pueden cumplir estos requisitos con menos preparación específica del proyecto. El cumplimiento, por tanto, respalda el trabajo de servicio repetido para los proveedores establecidos en el mercado de equipos de cadena de aterrizaje.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Calificación y Pruebas de Fatiga | -0.7% | Global | Mediano plazo (2-4 años) |
| Disponibilidad Limitada de Tubulares de Alto Rendimiento y Conexiones Especializadas | -0.6% | Global, concentrado en cadenas de suministro de América del Norte y Europa | Mediano plazo (2-4 años) |
| Dependencia de Plataformas, Embarcaciones y Tripulación en Alta Mar | -0.5% | Global, con exposición en Asia-Pacífico y África Occidental | Mediano plazo (2-4 años) |
| Largos Plazos de Entrega para Sistemas Específicos de Proyectos | -0.4% | Global, concentrado en cuencas de aguas ultra profundas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Calificación y Pruebas de Fatiga
Los gastos de calificación pueden limitar el número de proveedores que ingresan al mercado de equipos de cadena de aterrizaje. La calificación HP/HT incluye evaluación de soldadura por fricción, análisis de elementos finitos, ciclado de fatiga a escala completa, pruebas de carga combinada y evaluación de materiales en servicio ácido bajo NACE MR0175. El trabajo requiere marcos de prueba que apliquen tensión y presión simultáneamente. La documentación de la SPE describe este trabajo como un proceso de varios años con gastos en decenas de millones. Superior Energy Services desplegó FASTR 3.0 en el Golfo de México en junio de 2025 tras un programa de desarrollo y calificación de 7 años que también enfrentó interrupciones en la cadena de suministro. Las empresas de servicios más pequeñas enfrentan una carga mayor al buscar trabajo HP/HT. Esto favorece a los proveedores que ya cuentan con inventarios calificados y registros operativos establecidos.
Disponibilidad Limitada de Tubulares de Alto Rendimiento y Conexiones Especializadas
La disponibilidad de materiales puede retrasar la entrega de equipos para el mercado de equipos de cadena de aterrizaje. Los tubulares premium requieren acero con resistencia mínima a la fluencia especificada de 165 ksi y secciones a prueba de deslizamiento diseñadas para la capacidad de corte del preventor de reventones. Estos materiales se obtienen de un grupo limitado de laminadores acreditados en América del Norte y Europa. FASTR 3.0 experimentó retrasos en la entrega de materiales vinculados a interrupciones en la cadena de suministro. La demanda aumenta al mismo tiempo en árboles submarinos 20K, programas de revestimiento y otros equipos de alta presión. Los operadores y proveedores de servicios con acuerdos a largo plazo de acero aleado y trazabilidad de materiales pueden reducir la exposición a las compras en el mercado spot. Los ciclos de renovación de ISO 10423 añaden importancia al suministro documentado de materiales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación: Las Campañas de Terminación Reconfiguran la Combinación de Ingresos
La perforación representó el 43,8% de los ingresos del mercado de equipos de cadena de aterrizaje en 2025. Este segmento refleja el papel fundamental de las cadenas de aterrizaje en la bajada de revestimiento pesado durante la construcción de pozos en aguas profundas. Los programas Paleógenos y de pre-sal se aproximan a umbrales de carga de gancho de 3 millones de libras, lo que convierte los sistemas de alta capacidad en un requisito del proyecto. FASTR 3.0 estableció un récord de carga de gancho de 2,849 millones de libras mientras bajaba revestimiento de 16 pulgadas a 24.000 pies en el Golfo de México en junio de 2025. El trabajo de reacondicionamiento también respalda la demanda en campos maduros del Golfo de México, Brasil y el Mar del Norte. Las campañas de recuperación y reutilización de equipos continúan después de que se completa la construcción inicial del pozo.
El tamaño del mercado de equipos de cadena de aterrizaje para trabajos de terminación se beneficia de campañas submarinas por lotes que concentran la actividad en períodos operativos más cortos. SLB recibió un contrato para hasta 35 terminaciones en aguas ultra profundas en la Cuenca de Santos de Brasil, con trabajos que comenzarán a mediados de 2026. El trabajo utiliza tecnología de terminaciones eléctricas para información del yacimiento en tiempo real. Los grandes contratos crean una demanda concentrada de equipos, personal de campo y paquetes operativos calificados. El crecimiento de la terminación hace que la combinación de aplicaciones sea menos dependiente de la perforación de lo que era durante la recuperación de la inversión en alta mar de 2020 a 2025.


Por Tipo de Componente: Los Árboles de Prueba Submarinos Concentran la Inversión
Las juntas de aterrizaje representaron el 25,5% de los ingresos por componentes en 2025. Las juntas de aterrizaje forman la estructura portante de carga de un ensamblaje en trabajos de perforación, terminación e intervención. La participación de las juntas de aterrizaje refleja este papel en cada tipo de aplicación. Las especificaciones de material de resistencia a la fluencia de 165 ksi son cada vez más comunes en trabajos 20K y de pre-sal en aguas ultra profundas. Estas mejoras aumentan el valor de una junta de aterrizaje utilizada en programas exigentes. Las válvulas lubricadoras, las válvulas de retención y los subs de corte proporcionan funciones de contención de presión y protección ambiental. Los subs de corte requieren una atención de ingeniería renovada porque los límites de corte del preventor de reventones se están recalculando para el trabajo 20K.
Se prevé que los árboles de prueba submarinos crezcan a una CAGR del 7,8% hasta 2031. Los sistemas de árboles de prueba submarinos combinan la desconexión de emergencia, el cierre del pozo y el acceso de gran diámetro en un módulo calificado. El SenTREE HP de SLB tiene un gran diámetro de 6,375 pulgadas y barreras duales de bola-aleta que pueden cortar una tubería flexible de 2 pulgadas de diámetro exterior en una emergencia. Los sistemas de doble barrera integrados reducen la necesidad de ensamblar funciones separadas en el sitio del pozo. El Revolution-7 de Interventek combina las funciones de corte y sellado en 1 rotación de válvula y está calificado según la tercera edición de API 17G. Este diseño reduce el número de componentes y el tiempo de reacondicionamiento. El mercado de equipos de cadena de aterrizaje, por tanto, está otorgando más valor a los módulos que integran varias funciones de control de pozo en un solo sistema.
Por Tipo de Pozo: El Carácter Marino Sigue Siendo Dominante
Las operaciones en alta mar representaron el 72,5% de la participación del mercado de equipos de cadena de aterrizaje en 2025. También se prevé que crezcan a una CAGR del 7,4% hasta 2031. Los pozos en aguas profundas y ultra profundas dominan los nuevos recursos recuperables descubiertos en 2025, a pesar de representar el 19% de los pozos de nuevos campos. La combinación de recursos mantiene la inversión enfocada en programas que dependen de plataformas flotantes y sistemas de terminación submarina. Las profundidades de agua superiores a 3.000 m necesitan clasificaciones de presión más altas y conjuntos de componentes más ampliamente calificados. Eso aumenta el valor de cada ensamblaje marino en el mercado de equipos de cadena de aterrizaje.
El trabajo terrestre sigue siendo una fuente de demanda menor pero continua. Los campos de alta presión en América del Norte, Oriente Medio y China utilizan estos ensamblajes para terminaciones de gas profundo en formaciones carbonatadas HP/HT. Los sistemas mecánicos tienen un papel más claro en estos entornos que en los complejos programas en alta mar. La subsidiaria de ingeniería de CNOOC desplegó una cadena de aterrizaje de control hidráulico de desarrollo propio a una profundidad de agua de 500 m en el Mar del Sur de China. El despliegue muestra el crecimiento de la capacidad nacional para herramientas de terminación en aguas profundas en China. Puede afectar la posición de los proveedores internacionales de equipos que operan en la región.
Por Tecnología: Los Sistemas Electrohidráulicos Redefinen los Parámetros Operativos
Los sistemas hidráulicos directos representaron el 36,7% de la combinación tecnológica en 2025. La base instalada y el historial de campo de los sistemas hidráulicos directos respaldan su uso en terminaciones de profundidad moderada. Siguen siendo rentables donde la longitud del umbilical y el tiempo de respuesta no limitan las operaciones. Se prevé que los sistemas electrohidráulicos crezcan a una CAGR del 8,3% hasta 2031. Los sistemas electrohidráulicos abordaron los límites de tiempo de respuesta y longitud de umbilical en pozos de múltiples zonas y aguas ultra profundas. Halliburton lanzó su sistema de control electrohidráulico Turing en septiembre de 2025, y gestiona hasta 12 zonas de válvulas de control de intervalo a través de 3 líneas de control. El sistema combina esos controles con monitoreo del yacimiento en tiempo real a través del conjunto de monitoreo permanente DataSphere.
Los sistemas sin umbilical también están ganando importancia en programas de alta mar de alto valor. Los despliegues de ROCS de Halliburton y eROCS de Halliburton-Optime Subsea en la Plataforma Continental Noruega demuestran la operación sin umbilicales convencionales. Los sistemas mecánicos aún sirven para aplicaciones en aguas poco profundas y terrestres. En trabajos de alta mar de mayor valor, la economía del tiempo de plataforma respalda sistemas de control más capaces. El sistema operativo electrohidráulico SenTURIAN de SLB puede proporcionar hasta un 50% de ahorro en tiempo de plataforma durante la manipulación en embarcaciones con posicionamiento dinámico. Los requisitos de parada de emergencia bajo NORSOK D-010 también respaldan sistemas programables que pueden desconectar una cadena de aterrizaje en menos de 15 segundos. La industria de equipos de cadena de aterrizaje, por tanto, está evolucionando hacia arquitecturas de control que combinan la manipulación de equipos con el control operativo en tiempo real.
Análisis Geográfico
El Golfo de México sigue siendo importante debido a su actividad de proyectos en aguas profundas y los recursos del Terciario Inferior. El Anchor de Chevron alcanzó el primer petróleo en 2026 como el primer sistema submarino HP/HT comercial con clasificación de 20.000 psi. El Kaskida de BP fue aprobado en marzo de 2026 con un compromiso de capital estimado de 5.000 millones de USD y necesita equipos de terminación con clasificación 20K. El contrato de TechnipFMC en enero de 2026 para el proyecto Tiber de BP confirma la progresión de la adquisición de equipos 20K. Las conexiones a la infraestructura existente del Golfo respaldan el trabajo de terminación e intervención entre los desarrollos de nuevos campos en el mercado de equipos de cadena de aterrizaje.
Se prevé que Asia-Pacífico crezca rápidamente hasta 2031, convirtiéndose en la parte regional de más rápido crecimiento del mercado de equipos de cadena de aterrizaje. El desarrollo en aguas profundas centrado en gas es un factor central en Indonesia, Malasia y Vietnam. Shell tomó una decisión final de inversión para la Fase 3 de Malikai en Sabah, que apunta a un aumento de producción del 60% hasta 40.000 barriles de petróleo por día para el tercer trimestre de 2028. Un nuevo grupo de proyectos de gas en aguas profundas en Indonesia, Malasia y Brunéi apunta a 28 billones de pies cúbicos y un gasto de capital combinado superior a 20.000 millones de USD. CNOOC puso en servicio el buque de ingeniería marina multifuncional de aguas profundas Haiyang Shiyou 292 en agosto de 2026. Estos desarrollos respaldan la capacidad local de terminación y reacondicionamiento en toda la región.
Europa está respaldada por el trabajo de conexión y redesarrollo en la Plataforma Continental Noruega. Equinor adjudicó contratos submarinos por 6.000 millones de NOK, equivalentes a 560 millones de USD, para 4 proyectos de conexión en julio de 2026. América del Sur sigue siendo un centro de demanda estructural porque el FPSO P-78 de Petrobras inició operaciones en Búzios en diciembre de 2025 como la 7.ª unidad de producción. Su programa de terminación en aguas ultra profundas de varios años respalda la demanda del mercado de equipos de cadena de aterrizaje hasta 2031. Oriente Medio y África también están emergiendo a través de nueva actividad en alta mar. Angola firmó acuerdos de exploración en aguas profundas con Shell, Chevron y TotalEnergies en septiembre de 2026. Baker Hughes también aseguró un contrato submarino de Azule Energy para 17 árboles submarinos en aguas profundas y controles para el desarrollo Greater PAJ de Angola.

Panorama Competitivo
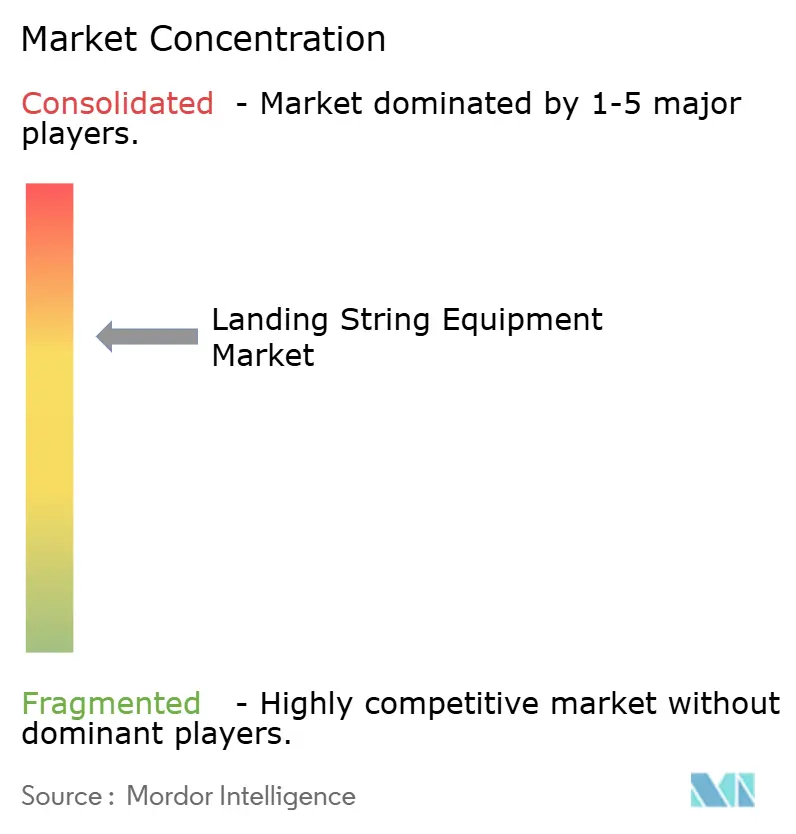
El mercado de equipos de cadena de aterrizaje está moderadamente concentrado en torno a SLB, Halliburton, Baker Hughes y Expro. Estas empresas compiten en el mercado de equipos de cadena de aterrizaje a través de carteras de árboles de prueba submarinos, controles electrohidráulicos y contratos a largo plazo con operadores. Las ofertas SenTREE y SenTURIAN de SLB se centran en el uso modular en configuraciones de aguas profundas. Las ofertas Veto, Dash y ROCS de Halliburton se centran en eliminar los umbilicales y ampliar el control remoto. Estos son enfoques técnicos diferentes para los mismos programas de terminación e intervención en aguas profundas. Expro extendió un contrato en el Golfo de México por hasta 5 años en junio de 2026, incluyendo el uso de su válvula de corte y sellado Solus.
El historial de calificación es un factor competitivo importante en el mercado de equipos de cadena de aterrizaje. Baker Hughes suministró los árboles 20K para el desarrollo Anchor de Chevron, lo que estableció un registro de uso conforme a API 17D a esa clasificación de presión. Ese registro es relevante para la adquisición posterior del Terciario Inferior. Interventek lanzó su Revolution-7 en abril de 2026 como un sistema en riser calificado según la tercera edición de API 17G con una variante de 20.000 psi. El sistema combina las acciones de corte y sellado en 1 rotación de válvula. El acuerdo marco de Halliburton con Shell proporciona otro ejemplo de operadores que adoptan sistemas sin umbilical en varias regiones. Los proveedores que completaron la inversión en calificación antes pueden ofrecer un paquete más establecido cuando un proyecto avanza a la adquisición.
La oportunidad permanece en la intervención autónoma para campos submarinos maduros donde la infraestructura convencional es más difícil de justificar para trabajos de abandono o reacondicionamiento. El SCILS de Halliburton y el OTHOS de Optime Subsea están en uso comercial temprano en esta área. La capacidad nacional china también está avanzando tras el despliegue de CNOOC de una cadena de aterrizaje de control hidráulico a 500 m de profundidad de agua. Esto podría afectar los precios de los proveedores internacionales en Asia-Pacífico al tiempo que eleva las expectativas de calidad local. Vallourec y Tenaris suministran tubulares premium para ensamblajes de alta carga. Sus posiciones de suministro a largo plazo son cada vez más importantes donde la disponibilidad de acero aleado es limitada. Los requisitos de la tercera edición de API 17G y API Spec 16B continúan guiando el desarrollo de productos en todo el mercado de equipos de cadena de aterrizaje.
Líderes de la Industria de Equipos de Cadena de Aterrizaje
-
SLB N.V.
-
Halliburton Company
-
NOV Inc.
-
Expro Group Holdings N.V.
-
TechnipFMC PLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: TechnipFMC recibió múltiples contratos submarinos de Equinor, valorados entre 250 millones y 500 millones de USD, para los proyectos de conexión brownfield Omega Sør, Brime y Tyrihans Nord en alta mar de Noruega. NOV y Tenaris recibieron alcances separados para tuberías flexibles y tubería de línea.
- Junio de 2026: TechnipFMC recibió un gran contrato iEPCI, valorado entre 500 millones y 1.000 millones de USD, de Vår Energi para los proyectos submarinos Ofelia y Gjøa Nord en el Mar del Norte, con el objetivo de obtener el primer petróleo en dos años utilizando el modelo de ejecución integrado de TechnipFMC.
- Mayo de 2026: Baker Hughes extendió dos contratos plurianuales con Equinor para servicios integrados de perforación y pozos, junto con intervención de registros en la Plataforma Continental Noruega, desplegando tecnologías de construcción autónoma de pozos y mapeo avanzado de yacimientos.


Alcance del Informe Global del Mercado de Equipos de Cadena de Aterrizaje
Los equipos de cadena de aterrizaje se refieren a las tuberías especializadas de servicio pesado, válvulas y ensamblajes de seguridad utilizados en operaciones de petróleo y gas para bajar, aterrizar y soportar revestimiento pesado, liners o cadenas de terminación en un pozo. El mercado de equipos de cadena de aterrizaje abarca la industria global de herramientas especializadas de fondo de pozo y submarinas utilizadas para bajar, probar y completar pozos de petróleo y gas en alta mar.
El mercado global de equipos de cadena de aterrizaje está segmentado por aplicación, tipo de componente, tipo de pozo, tecnología y geografía. Por aplicación, el mercado se divide entre perforación, reacondicionamiento, terminación y otros. Por tipo de componente, el mercado está segmentado en juntas de aterrizaje, árboles de prueba submarinos, válvulas lubricadoras, válvulas de retención, subs de corte y otros. Por tipo de pozo, el mercado está segmentado en terrestre y marino. Por tecnología, el mercado está segregado en sistemas mecánicos, sistemas hidráulicos directos, sistemas electrohidráulicos, sistemas sin umbilical y otros. Por geografía, el mercado está segmentado en América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de barras colectoras en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
| Perforación |
| Reacondicionamiento |
| Terminación |
| Otros |
| Juntas de Aterrizaje |
| Árboles de Prueba Submarinos |
| Válvulas Lubricadoras |
| Válvulas de Retención |
| Subs de Corte |
| Otros |
| Terrestre |
| Marina |
| Sistemas Mecánicos |
| Sistemas Hidráulicos Directos |
| Sistemas Electrohidráulicos |
| Sistemas sin Umbilical |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Aplicación | Perforación | |
| Reacondicionamiento | ||
| Terminación | ||
| Otros | ||
| Por Tipo de Componente | Juntas de Aterrizaje | |
| Árboles de Prueba Submarinos | ||
| Válvulas Lubricadoras | ||
| Válvulas de Retención | ||
| Subs de Corte | ||
| Otros | ||
| Por Tipo de Pozo | Terrestre | |
| Marina | ||
| Por Tecnología | Sistemas Mecánicos | |
| Sistemas Hidráulicos Directos | ||
| Sistemas Electrohidráulicos | ||
| Sistemas sin Umbilical | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los equipos de cadena de aterrizaje para 2031?
Se prevé que el tamaño del mercado de equipos de cadena de aterrizaje alcance 699,83 millones de USD en 2031, a una CAGR del 6,56% de 2026 a 2031.
¿Qué aplicación está creciendo más rápido para los equipos de cadena de aterrizaje?
La terminación es la aplicación de más rápido crecimiento, con una CAGR prevista del 7,5% hasta 2031.
¿Qué componente tiene las mejores perspectivas de crecimiento?
Los árboles de prueba submarinos tienen las mejores perspectivas de crecimiento de componentes, con una CAGR prevista del 7,8% hasta 2031.
¿Por qué son importantes los pozos de 20.000 psi para los proveedores de equipos?
Requieren ensamblajes calificados por separado que cumplan con los requisitos de presión, fatiga y sellado más allá de los sistemas heredados de 15.000 psi.
¿Qué región tiene el pronóstico de crecimiento más sólido?
Asia-Pacífico tiene el mayor pronóstico de crecimiento regional, con una CAGR del 7,9% hasta 2031.
¿Qué tecnología se está expandiendo más rápido?
Se prevé que los sistemas electrohidráulicos crezcan a una CAGR del 8,3% hasta 2031 porque respaldan trabajos complejos de múltiples zonas y aguas ultra profundas.


 Sus datos están seguros y nunca se venden ni se comparten.
