
日本の機械・電気・配管(MEP)サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 9.48 十億米ドル |
| 市場規模 (2026) | 10.21 十億米ドル |
| 市場規模 (2031) | 14.77 十億米ドル |
| 成長率 (2026 - 2031) | 7.66 % |
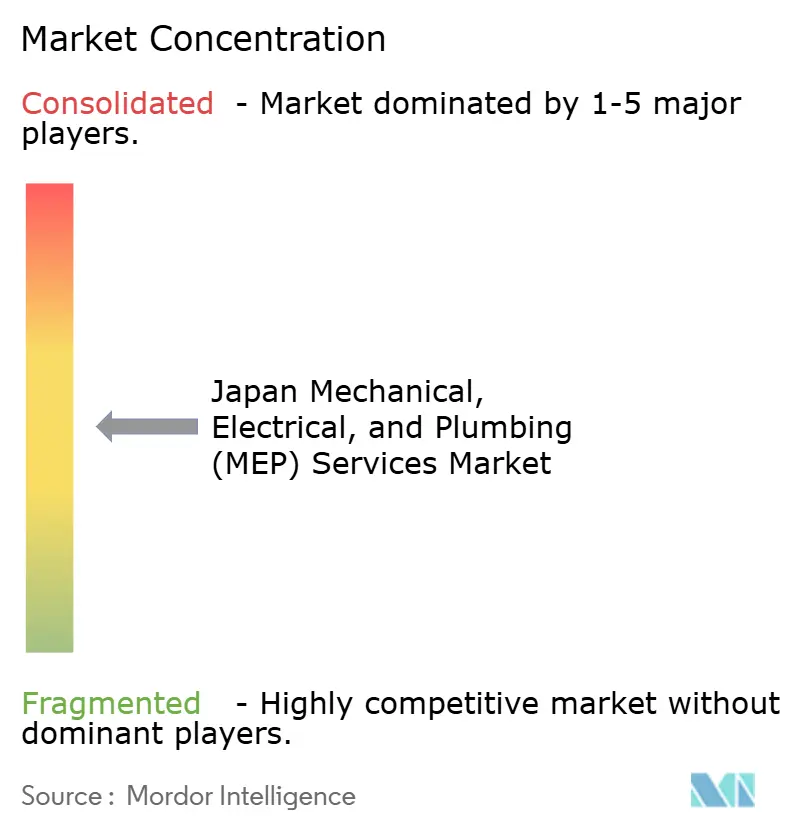
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本の機械・電気・配管(MEP)サービス市場分析
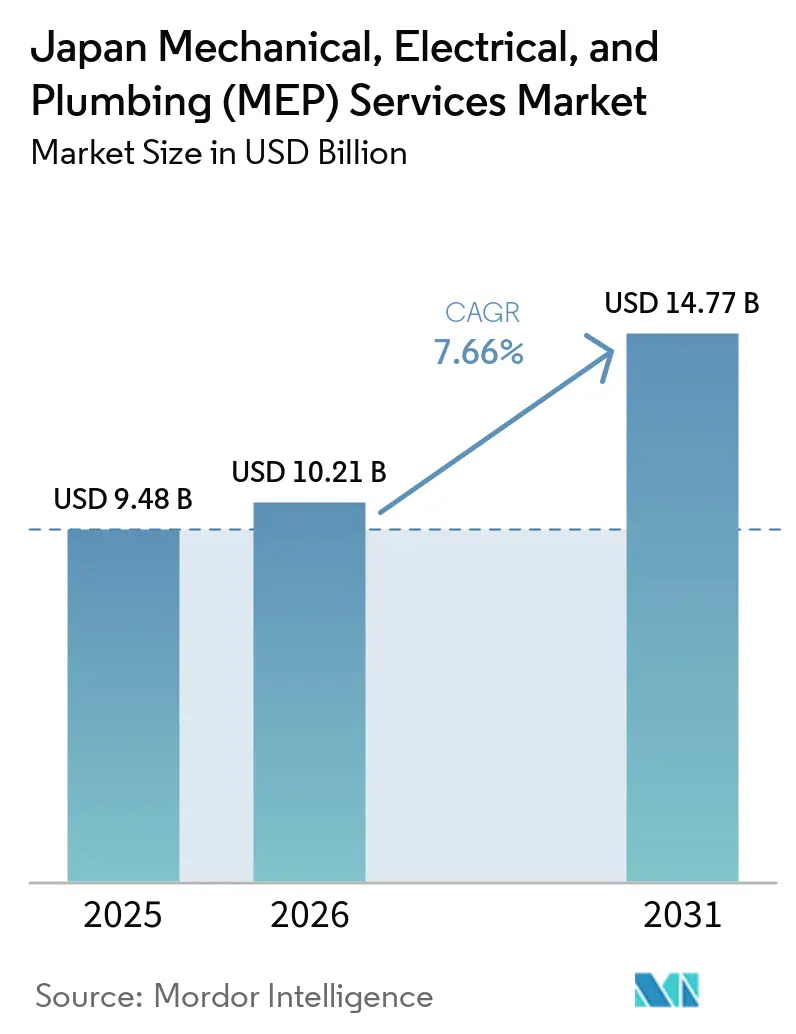
日本の機械・電気・配管サービス市場規模は、2025年の9.48 ビリオン 米ドルから2026年には10.21 ビリオン 米ドルに成長し、2026年から2031年にかけて7.66%のCAGRで2031年までに14.77 ビリオン 米ドルに達すると予測されています。
日本のMEPサービス市場は、データセンターの建設、建物の改修、および電化建築システムを推進する政策によって支えられています。老朽化したオフィス、住宅、公共施設では、HVAC、電気、配管、制御システムの更新が必要とされており、既存設備全体にわたる継続的な工事需要を生み出しています。新設の半導体工場やデータセンターには、特殊な冷却、電力配分、配管、信頼性の高いバックアップシステム、試験、制御が必要とされるため、複雑な施設における関連技術能力と実績を持つ請負業者が優位に立ちます。機器価格の上昇と熟練労働者の不足により納入能力が制限されているため、企業はプロジェクトを慎重に選定し、調達計画を前倒しし、建設・試運転・保守・改修・マネージドサービス全体にわたってサイト作業を削減するためにプレファブリケーションを活用しています。エネルギー性能に関する政策要件も、ヒートポンプ、スマート制御、ライフサイクル保守、および建物の改修と運用性能を結びつける長期サービス契約への需要シフトを促しています。
レポートの主要ポイント
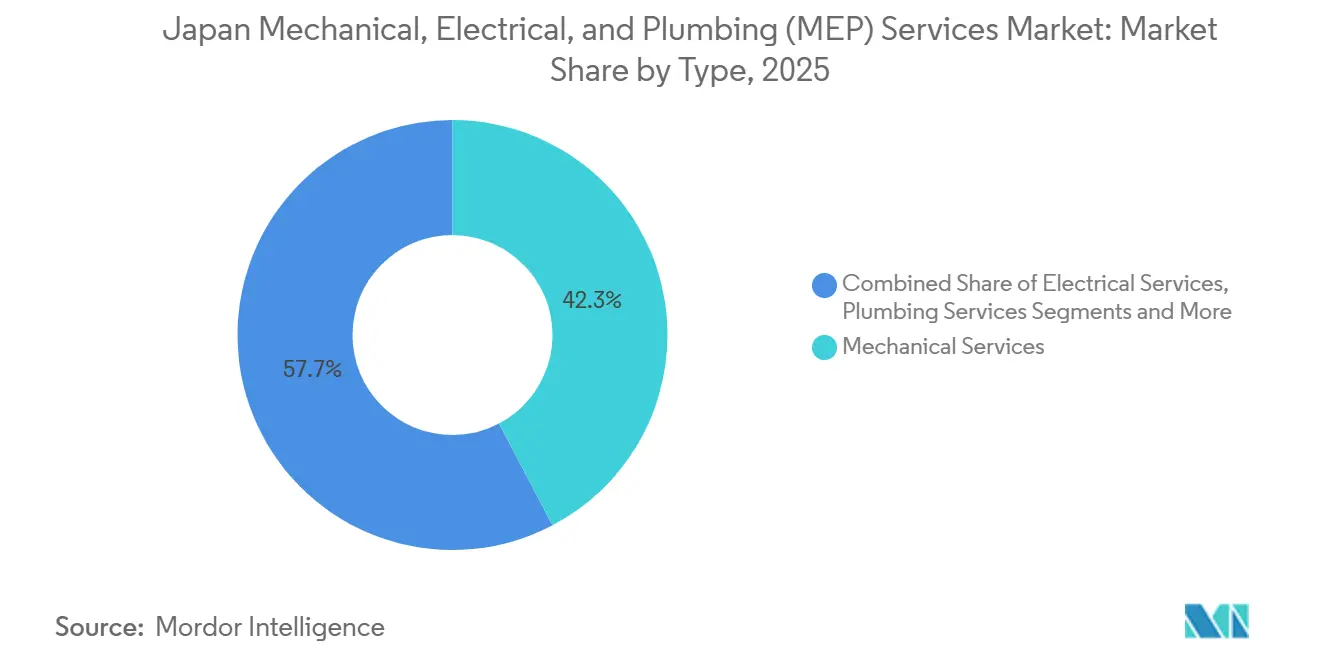
- タイプ別では、機械サービスが2025年の日本MEPサービス市場シェアの42.3%を占め、日本MEPサービス市場規模において最大の割合を占めました。一方、統合MEPサービスは2031年にかけて8.21%のCAGRで成長すると予測されています。
- サービスタイプ別では、保守・修繕・改修が2025年の日本MEPサービス市場シェアの37.7%を占め、日本MEPサービス市場規模において最大の割合を占めました。一方、マネージド・成果連動型サービスは2031年にかけて8.45%のCAGRで成長すると予測されています。
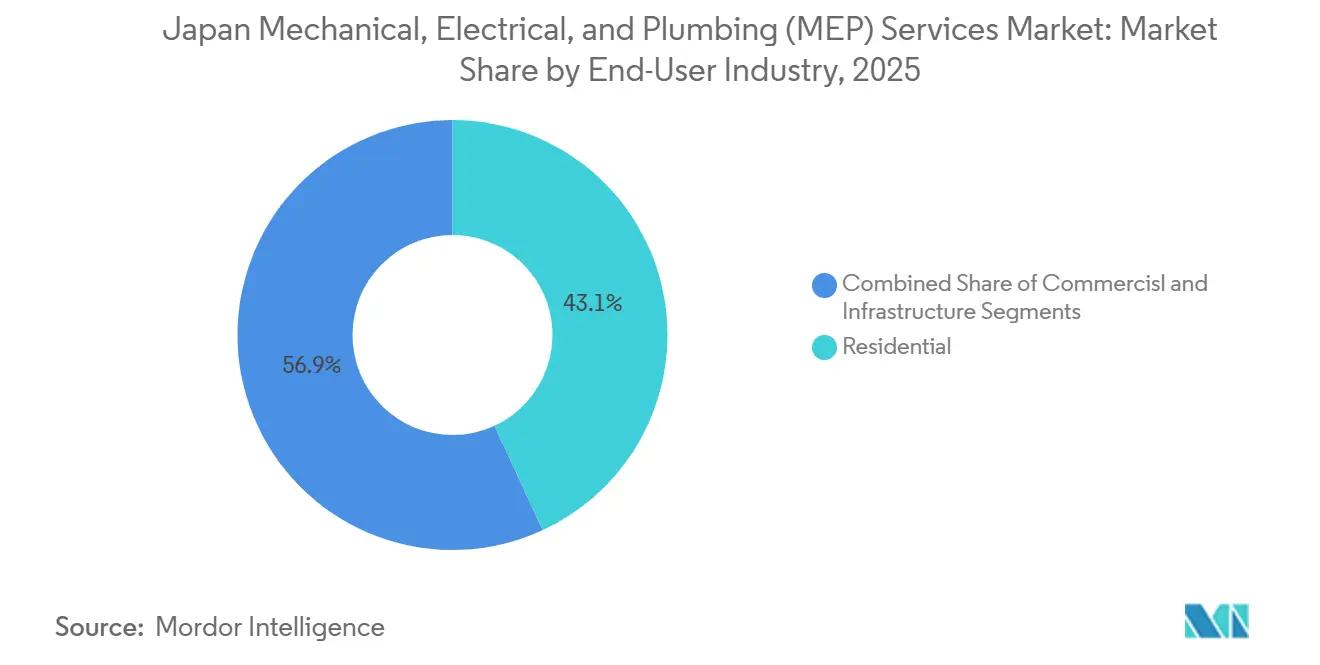
- エンドユーザー産業別では、住宅ユーザーが2025年の日本MEPサービス市場シェアの43.1%を占め、日本MEPサービス市場規模において最大の割合を占めました。一方、商業ユーザーは2031年にかけて8.77%のCAGRで成長すると予測されています。
- 地域別では、東京が2025年の日本MEPサービス市場シェアの40.5%を占め、日本MEPサービス市場規模において最大の割合を占めました。一方、大阪は2031年にかけて8.95%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
日本の機械・電気・配管(MEP)サービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIおよびデータセンターの拡大 | +1.8% | 東京、大阪、北海道、千葉コリドー、九州・東北への波及 | 短期(2年以内) |
| 老朽建物の近代化 | +1.5% | 全国規模、東京CBD、大阪中之島、名古屋栄への集中 | 中期(2〜4年) |
| 半導体および先端製造への投資 | +1.2% | 熊本、広島、北海道、岩手、九州への波及 | 長期(4年以上) |
| 建物の脱炭素化および電化 | +1.0% | 全国規模、東京・大阪での早期効果および省エネ新築クラスターへの波及 | 中期(2〜4年) |
| 省力化ビルオートメーション | +0.8% | 全国規模、東京・大阪・福岡の商業施設への集中 | 中期(2〜4年) |
| 医療・公共インフラへの投資 | +0.7% | 全国規模、神戸・名古屋・国立病院機構ネットワークを含む | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIおよびデータセンターの拡大が大容量電気・冷却・バックアップ電源システムへの需要を牽引
AIインフラは、日本のMEPサービス市場において複雑な電気・冷却工事に対する短期的な需要を生み出しています高密度なAIコンピューティング機器は、従来のデータセンター機器よりも大容量の電源システムと高度な冷却を必要とします。直接液冷には、冷水配管、熱交換器、電力配分機器、および統合的なシステム設計が必要です。この工事は、一般的な建築工事ではなく機械・電気・配管システムに紐づくプロジェクト価値の割合を高めます。Sanki Engineering は、2026年3月期において建築HVACおよび衛生設備の受注がデータセンタープロジェクトに支えられて81.8%増加したと報告しています。重要環境での実績が確認された請負業者は、これらのシステムを確実に納入するうえで有利な立場にあります[1]。
老朽建物ストックがMEP更新・近代化の継続的需要創出
老朽化した商業・住宅建物は、日本のMEPサービス市場に対して持続的な更新需要の基盤を提供しています。全国のオフィス床面積の70%以上が築20年以上であり、HVAC、電気、配管、制御機器の大規模な既存設備が更新時期を迎えています。Nikken Sekkei Ltd.は、築57年の大阪ビルを対象にMEPに重点を置いた改修工事を完了し、ZEBレディ認証を取得するとともに年間二酸化炭素排出量を137トン削減しました。このプロジェクトは、エネルギー改修が既存建物の経済的寿命を延ばす方法を示しています。2023年の建設投資に占めるリノベーションの割合は32%となり、2001年の21%から上昇しており、更新工事が建設活動においてより大きな比重を占めるようになっていることを示しています。2025年4月に施行された建築物省エネ法の要件も、建物オーナーにとってエネルギー改修の重要性を高めています[2]。
半導体および先端製造への投資が高仕様施設向け特殊MEPの需要を牽引
半導体投資は、日本のMEPサービス市場において特殊な産業工事への需要を高めています。クリーンルームには、厳密に制御された温湿度、振動管理された配管、プロセス水・廃水処理システムが必要です。Tower Semiconductor は、経済産業省(METI)の支援を受けて2026年7月に日本での生産能力拡張を発表しました。このプロジェクトは、高仕様のHVACおよびユーティリティシステムを必要とする先端製造施設のパイプラインに加わります。これらのサイトは、クリーンルーム要件を満たし複雑な設置工程を調整できる専門業者を優遇します。また、建設・機器設置・試験・保守が複数の段階にわたって実施されるため、複数年にわたる受注機会を生み出します[3]。
建物脱炭素化政策が暖房およびエネルギー集約型建築システムの電化を加速
建物の脱炭素化は、日本のMEPサービス市場全体にわたって更新需要を拡大しています。日本の第7次エネルギー基本計画は、建物・輸送・産業全体にわたるより広範な電化を支援しています。経済産業省(METI)は2026年3月、2026年度高効率給湯器プログラムの申請受付を開始し、ヒートポンプ給湯器および関連機器を支援しています。2026年住宅省エネキャンペーンも、高効率HVACおよび断熱窓の改善を対象としています。これらのプログラムは、暖房・換気・電気改修・制御を組み合わせたプロジェクトを支援します。建物がガスベースのシステムから電気式ヒートポンプへ移行するにつれ、請負業者は電気接続およびビル制御システムにおいてより多くの工事を獲得します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 熟練労働者不足および 建設労働力の高齢化 | -1.5% | 全国規模、東京・大阪での深刻な不足 | 長期(4年以上) |
| 機器・資材価格の上昇 | -1.2% | 全国規模、東京データセンターコリドーおよび熊本半導体クラスターでの圧力が大きい | 短期(2年以内) |
| 一部の従来型新築セグメントにおける 弱さ | -0.8% | 全国規模、地方都市での住宅新築の縮小 | 中期(2〜4年) |
| 複雑な耐震・安全・ エネルギー要件 | -0.6% | 全国規模、東京・大阪・東海での関連性が高い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
熟練労働者不足と建設労働力の高齢化がMEP請負業者の納入能力を制約
熟練技能者の不足が、日本のMEPサービス市場の納入能力を制限しています。2025年において、55歳以上の労働者が建設労働力の36.7%を占める一方、29歳以は11.7%にとどまっています。建設技術職の有効求人倍率は2025年に5.64に達しました。そのため請負業者は、現場監督、電気技術者、配管工、試運転専門家の確保においてより厳しい競争に直面しています。この不足は、複数の熟練職種を同時に必要とする複雑なプロジェクトで最も深刻です。プレファブリケーションは現場作業を削減できますが、資格を持つ設置・試験チームの必要性を完全に排除することはできません。
機器・資材価格の上昇がMEPプロジェクト全体のコストを増加
機器・資材のインフレが、日本のMEPサービス市場のプロジェクト経済性に影響を与えています。電気開閉装置、制御機器、配電盤、冷却機器、鋼管はMEPプロジェクトの主要な投入材です。発電機やその他の重要機器のリードタイムが長期化しているため、請負業者はプロジェクトサイクルの早い段階で発注する必要があります。これにより、契約が固定価格であったりスケジュールが変更された場合のリスクが高まります。大量の特殊機器を必要とするデータセンターおよび半導体プロジェクトでは、この圧力が最も強くなります。規律ある調達と強固なサプライヤー関係を持つ企業は、納入スケジュールと利益率を守るうえで有利な立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:機械サービスがリードし、統合MEPサービスが最速成長を記録
機械サービスは2025年の日本MEPサービス市場シェアの42.3%を占めました。HVAC、冷却、換気、衛生設備システムは、データセンター、クリーンルーム、病院、大型商業ビルにおいてこの需要の多くを担っています。これらの建物は信頼性の高い温湿度管理を必要とするため、機械工事はプロジェクト支出の中心であり続けています。データセンターが精密な冷水配管を必要とする場合、配管工事は機械システムとの連携が強まっています。機械サービスにおける日本MEPサービス市場規模は、これらのシステムを安全に稼働させる電気接続および制御によっても支えられています。
統合MEPサービスは2031年にかけて8.21%のCAGRで成長すると予測されています。半導体およびデータセンターのクライアントは、設計から試運転まで機械・電気・配管工事を一括して調整できる単一プロバイダーをますます好むようになっています。この体制はインターフェース上の不具合を減らし、納入中の責任の所在をクライアントにとってより明確にします。東京建物は2026年1月、大阪のZeus OSA1ハイパースケールデータセンターにおいてプレファブリケーションMEP工法を採用し、現場作業の削減とスケジュールの安定化を図りました。統合請負業者はその後、保守および性能管理へと業務を拡大することができます。


サービスタイプ別:保守・修繕・改修がリードし、マネージドサービスが勢いを増す
保守・修繕改修は2025年の日本MEPサービス市場シェアの37.7%を占めました。老朽化したオフィス、住宅、公共建物、産業施設では、機器の安全性・信頼性・エネルギー効率を維持するための継続的な工事が必要です。更新工事には、ヒートポンプ、換気設備、電気パネル、ポンプ、配管、ビル管理制御が含まれます。各改修はまた、点検・修繕・監視・最終的な更新に対する将来の需要を生み出します。このサービスタイプにおける日本MEPサービス市場規模は、機器設置後のライフサイクル支出によって支えられています。
マネージド・成果連動型サービスは2031年にかけて8.45%のCAGRで成長すると予測されています。発注者は、エネルギー性能・機器稼働率・明確な運用成果と支払いを連動させる契約を採用しつつあります。サービスプロバイダーは継続的な監視を活用して、建物や重要施設に支障をきたす前に障害を特定することができます。経済産業省(METI)のデータセンター効率化措置は電力使用と運用効率への注目を高め、ダイキンのセミカスタムシステムは制御システムのエンジニアリング工数を削減します。これらの変化は、保守・ソフトウェア・監視・エネルギー管理を組み合わせた契約の採用根拠を広げています。
エンドユーザー産業別:住宅ユーザーがリードし、商業ユーザーが最速成長
住宅ユーザーは2025年の日本MEPサービス市場シェアの43.1%を占めました。日本の大規模な住宅ストックは、給湯器・HVAC機器・換気設備・配線・配管・エネルギー改修の更新を必要としています。2026年住宅省エネキャンペーンは、高効率給湯器・空調機器・換気設備・断熱改善を対象としています。これらの施策は、住宅オーナーと地域の請負業者が利用できるプロジェクトの範囲を広げます。また、設置後の保守工事を確保するための機器サプライヤーおよびサービスプロバイダーにとっての機会も生み出します。
商業ユーザーは2031年にかけて8.77%のCAGRで成長すると予測されています。データセンター、オフィス再開発、製薬施設、病院がより高度な商業要件を生み出しています。三菱地所は2026年7月にCIRCLES∞改修オフィスシリーズを立ち上げ、東京での全面MEP改修を開始し、大阪プロジェクトも計画しています。商業プロジェクトは、エネルギー使用を削減しながらテナントの快適性・デジタル運用・レジリエンスを支援する統合システムを必要とします。医療工事は、冗長電源・医療ガス・特殊HVAC・継続的なコンプライアンス支援への需要を加えます。
地域分析
東京は2025年の日本MEPサービス市場シェアの40.5%を占め、都市レベルで最大の機会を提供しています。本社機能、再開発サイト、重要なデジタルインフラが大規模な電気・冷却契約を支えています。需要は千葉にも広がっており、主要な電力インフに近接したデータセンタープロジェクトが立地しています。NTT DATAは千葉に250 MWのTKY11キャンパスを開発中であり、電気・機械・配管・試運転・保守工事を必要としています。専門エンジニアとサプライヤーへのアクセスを持つ請負業者は、この高度なプロジェクト環境に対応するうえで有利な立場にあります。
大阪は2031年にかけて8.95%のCAGRで成長すると予測されており、掲載都市市場の中で最速の成長率となっています。再開発パイプラインは商業スペース、地域冷暖房、省エネ建物を中心としています。大阪駅周辺の拡張ネットワークは、接続された建物および関連支援システムにおける長期的なMEP機会を生み出します。主要プロジェクトには複数の専門職種が必要なため、労働力の確保が引き続き制約となっています。大阪における日本MEPサービス市場規模は再開発によって支えられていますが、納入能力がプロジェクトの時期を左右します。
名古屋は商業建設と自動車電化へのシフトから恩恵を受けています。2026年初頭に完成したランドマーク名古屋栄複合施設は地域冷暖房を採用し、CASBEE Sランク認証を取得しました。その他の地域では、熊本・広島・北海道・岩手の半導体プロジェクトから恩恵を受けています。Tower Semiconductorの2026年7月の日本拡張は、クリーンルームHVAC・ユーティリティ配管・電気システムに対する地域需要を支えています。
競合ランドスケープ
日本のMEPサービス市場は中程度の集中度を示しています。Takasago Thermal Engineering、Shinryo Corporation、Sanki Engineering、Dai-Dan、Kinden、Nippon Densetsu Kogyoが技術的に高度なプロジェクトをめぐって競合しています。これらの企業は、重要な冷却・クリーンルーム・電気システム・統合納入において強固な地位を持っています。その技術力は、データセンター・半導体施設・病院・大規模再開発プロジェクトにおける高付加価値工事を支えています。より広い請負業者基盤は、地域のリノベーションや標準的な配管工事において依然として分散しています。
戦略的な動きは、労働力の確保・プレファブリケーション・デジタルサービス提供に集中しています。Kindenは2026年にKodenshaの完全買収を完了し、電気エンジニアリングの人材と技術ポートフォリオを強化しました。NTT Facilitiesは2026年7月、冷水配管および電気バスダクトに製造・組立設計(DfMA)を活用したモジュール式MEPフレームシステムを公開しました。このアプローチは現場作業の削減とハイパースケールデータセンタープロジェクトにおける再現性の向上をもたらします。ダイキンのセミカスタムビル管理システムはエンジニアリング工数を50%削減し、制御および成果連動型サービスにおける同社の地位を強化しました。
機器サプライヤーは、接続された制御とサービスプラットフォームを通じてその役割を拡大しています。ダイキン、日立ビルシステム、三菱電機、Johnson Controlsは機器とビル管理・エネルギーデータ機能を組み合わせています。エネルギーおよび安全コンプライアンスには品質システムと規制施設での経験が必要なため、確立された専門業者は優位性を維持しています。中小規模の請負業者は地域の改修工事では競争できますが、複雑なデータセンター・半導体・病院プロジェクトの受注は難しくなる可能性があります。
日本の機械・電気・配管(MEP)サービス産業のリーダー企業
-
Takasago Thermal Engineering Co., Ltd.
-
Shinryo Corporation
-
Sanki Engineering Co., Ltd.
-
Taisei Corporation
-
Dai-Dan Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年10月:JERAはDellおよび英国のAIクラウドプロバイダーと提携し、JERAの千葉火力発電所に隣接する150 ビリオン 米ドル規模のデータセンターを建設します。このプロジェクトには高度な電力配分・液冷・配管システムが必要です。
- 2026年9月:神戸市が新西市民病院プロジェクトの請負業者を選定しました。このプロジェクトには高冗長性電力配分・医療ガス配管・病院グレードのHVACが必要です。
- 2026年7月:Tower SemiconductorがMETIの支援を受けて日本での生産能力拡張を発表しました。このクリーンルームプロジェクトには高精度HVACおよび超純水配管システムが必要です。


日本の機械・電気・配管(MEP)サービス市場レポートの調査範囲
| 機械サービス |
| 電気サービス |
| 配管サービス |
| 統合MEPサービス |
| 設計・エンジニアリング |
| 設置・試験・試運転 |
| 保守・修繕・改修 |
| マネージド・成果連動型サービス |
| 住宅 |
| 商業 |
| インフラ |
| 東京 |
| 大阪 |
| 名古屋 |
| 日本のその他地域 |
| タイプ別 | 機械サービス |
| 電気サービス | |
| 配管サービス | |
| 統合MEPサービス | |
| サービスタイプ別 | 設計・エンジニアリング |
| 設置・試験・試運転 | |
| 保守・修繕・改修 | |
| マネージド・成果連動型サービス | |
| エンドユーザー産業別 | 住宅 |
| 商業 | |
| インフラ | |
| 都市別 | 東京 |
| 大阪 | |
| 名古屋 | |
| 日本のその他地域 |


レポートで回答される主要な質問
2031年における日本のMEPサービスの予測市場規模は?
日本のMEPサービス市場は2031年までに14.77 ビリオン 米ドルに達すると予測されており、2026年から7.66%のCAGRで成長します。更新工事・データセンター建設・半導体施設・電化プログラムが予測を支えています。
日本で最大のシェアを占めたMEPサービスタイプはどれですか?
保守・修繕・改修がサービスタイプの中でリードし、2025年に37.7%のシェアを占めました。その地位は、老朽化したオフィス・住宅・公共施設・産業建物からの継続的な需要を反映しています。
日本のMEPサービスで最も成長が速いエンドユーザーグループはどれですか?
商業ユーザーは2031年にかけて8.77%のCAGRで成長すると予測されています。データセンター・オフィス再開発・製薬施設・病院が特殊な商業需要の主な源泉です。
なぜデータセンターは日本のMEP請負業者にとって重要なのですか?
データセンターは大容量電源・高度な冷却・配管・制御・試験・保守を必要とします。これらの要件は統合的な技術納入の価値を高め、経験豊富な専門請負業者を優遇します。
最も速い成長が見込まれる日本の都市はどこですか?
大阪は2031年にかけて8.95%のCAGRで成長すると予測されています。再開発・地域冷暖房の拡大・省エネ改修が同市のプロジェクトパイプラインを支えています。
日本のMEPプロジェクト納入における主な制約は何ですか?
熟練技能者の不足が、特に複雑なプロジェクトにおける設置・試運転・保守の能力を制限しています。機器のインフレと長い調達リードタイムも計画とコストに圧力をかけています。


 お客様のデータは安全であり、販売や共有は一切行われません。
