
Taille et part du marché des services mécaniques, électriques et de plomberie (MEP) au Japon
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
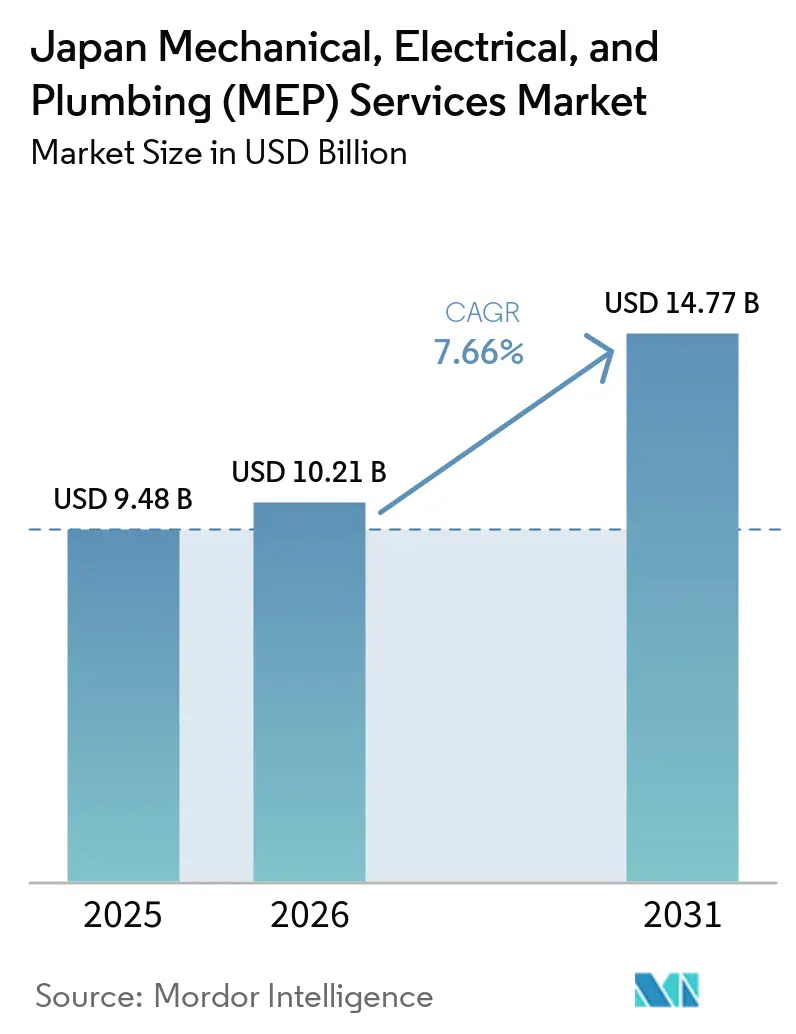
| Taille du marché de l'année de base (2025) | 9.48 Milliards de dollars |
| Taille du Marché (2026) | 10.21 Milliards de dollars |
| Taille du Marché (2031) | 14.77 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.66 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services mécaniques, électriques et de plomberie (MEP) au Japon par Mordor Intelligence
La taille du marché des services mécaniques, électriques et de plomberie au Japon devrait passer de 9,48 milliards USD en 2025 à 10,21 milliards USD en 2026 et atteindre 14,77 milliards USD d'ici 2031, à un CAGR de 7,66 % sur la période 2026-2031.
Le marché des services MEP au Japon est soutenu par la construction de centres de données, la modernisation des bâtiments et les politiques favorisant les systèmes de bâtiments électrifiés. Les bureaux, logements et équipements publics vieillissants nécessitent le remplacement des systèmes CVC, électriques, de plomberie et de contrôle, ce qui génère des travaux récurrents sur l'ensemble du parc installé. Les nouvelles usines de semi-conducteurs et les centres de données requièrent des systèmes de refroidissement spécialisés, de distribution d'énergie, de tuyauterie, de secours résilients, de tests et de contrôle, ce qui favorise les entreprises disposant de capacités techniques pertinentes et d'une expérience documentée dans la livraison d'installations complexes. La hausse des prix des équipements et la pénurie de main-d'œuvre qualifiée limitent la capacité de livraison ; les entreprises sélectionnent donc leurs projets avec soin, planifient les achats plus tôt et recourent à la préfabrication pour réduire la main-d'œuvre sur site dans les domaines de la construction, de la mise en service, de la maintenance, de la rénovation et des services gérés. Les exigences réglementaires en matière de performance énergétique font également évoluer la demande vers les pompes à chaleur, les contrôles intelligents, la maintenance sur cycle de vie et les contrats de service à long terme reliant la modernisation des bâtiments à leur performance opérationnelle.
Principaux enseignements du rapport
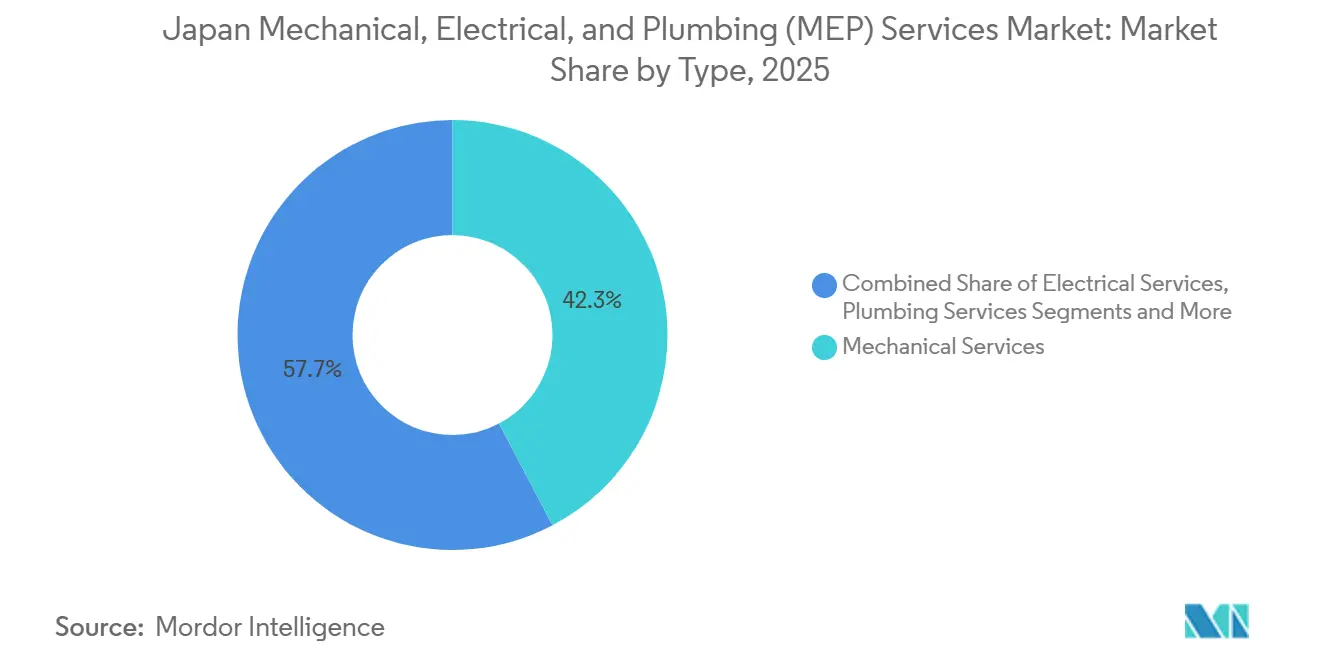
- Par type, les services mécaniques détenaient 42,3 % de la part du marché des services MEP au Japon et représentaient la plus grande portion de la taille du marché des services MEP au Japon en 2025, tandis que les services MEP intégrés devraient croître à un CAGR de 8,21 % jusqu'en 2031.
- Par type de service, la maintenance, la réparation et la rénovation détenaient 37,7 % de la part du marché des services MEP au Japon et représentaient la plus grande portion de la taille du marché des services MEP au Japon en 2025, tandis que les services gérés et basés sur la performance devraient croître à un CAGR de 8,45 % jusqu'en 2031.
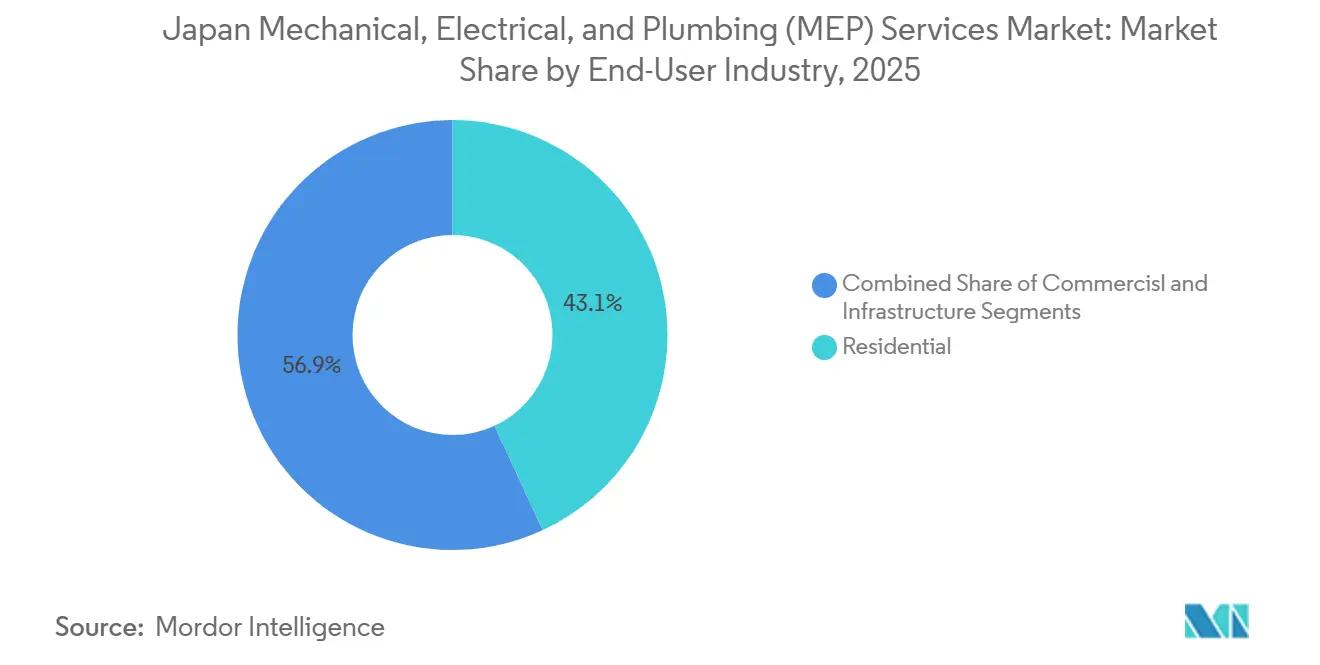
- Par secteur d'utilisateur final, les utilisateurs résidentiels détenaient 43,1 % de la part du marché des services MEP au Japon et représentaient la plus grande portion de la taille du marché des services MEP au Japon en 2025, tandis que les utilisateurs commerciaux devraient croître à un CAGR de 8,77 % jusqu'en 2031.
- Par géographie, Tokyo détenait 40,5 % de la part du marché des services MEP au Japon et représentait la plus grande portion de la taille du marché des services MEP au Japon en 2025, tandis qu'Osaka devrait croître à un CAGR de 8,95 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des services mécaniques, électriques et de plomberie (MEP) au Japon
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'IA et des centres de données | +1.8% | Tokyo, Osaka, Hokkaido, corridor de Chiba, avec des retombées vers Kyushu et Tohoku | Court terme (≤ 2 ans) |
| Modernisation des bâtiments vieillissants | +1.5% | National, avec une concentration dans le CBD de Tokyo, Osaka Nakanoshima et Nagoya Sakae | Moyen terme (2-4 ans) |
| Investissement dans les semi-conducteurs et la fabrication avancée | +1.2% | Kumamoto, Hiroshima, Hokkaido et Iwate, avec des retombées vers Kyushu | Long terme (≥ 4 ans) |
| Décarbonation et électrification des bâtiments | +1.0% | National, avec des gains précoces à Tokyo, Osaka et dans les nouvelles constructions à haute efficacité énergétique | Moyen terme (2-4 ans) |
| Automatisation des bâtiments pour économiser la main-d'œuvre | +0.8% | National, avec une concentration commerciale à Tokyo, Osaka et Fukuoka | Moyen terme (2-4 ans) |
| Investissement dans les infrastructures de santé et institutionnelles | +0.7% | National, incluant Kobe, Nagoya et le réseau de l'Organisation nationale des hôpitaux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'expansion de l'IA et des centres de données stimule la demande de systèmes électriques haute capacité, de refroidissement et d'alimentation de secours
L'infrastructure d'IA crée une demande à court terme pour des travaux électriques et de refroidissement complexes sur le marché des services MEP au Japon. Les équipements informatiques d'IA à haute densité nécessitent des systèmes d'alimentation de plus grande capacité et un refroidissement plus avancé que les équipements de centres de données conventionnels. Le refroidissement liquide direct requiert des tuyauteries d'eau glacée, des échangeurs de chaleur, des équipements de distribution électrique et une conception de système coordonnée. Ces travaux augmentent la part de la valeur du projet liée aux systèmes mécaniques, électriques et de plomberie plutôt qu'aux travaux de construction générale. Sanki Engineering a indiqué que les commandes de CVC et de sanitaires pour bâtiments ont augmenté de 81,8 % au cours de l'exercice clos en mars 2026, soutenues par des projets de centres de données. Les entreprises ayant une expérience vérifiée dans les environnements critiques sont mieux placées pour livrer ces systèmes de manière fiable[1].
Le vieillissement du parc immobilier génère une demande récurrente de remplacement et de modernisation des équipements MEP
Les bâtiments commerciaux et résidentiels vieillissants constituent une base de remplacement durable pour le marché des services MEP au Japon. Plus de 70 % de la surface de bureaux nationale avait plus de 20 ans, ce qui laisse un large parc installé de systèmes CVC, électriques, de plomberie et de contrôle approchant le remplacement. Nikken Sekkei a réalisé une rénovation axée sur les équipements MEP de son bâtiment d'Osaka vieux de 57 ans, qui a obtenu la certification ZEB Ready et réduit les émissions annuelles de dioxyde de carbone de 137 tonnes. Le projet montre comment les mises à niveau énergétiques peuvent prolonger la durée de vie économique des bâtiments existants. La rénovation représentait 32 % de l'investissement dans la construction en 2023, contre 21 % en 2001, ce qui indique que le renouvellement est devenu une part plus importante de l'activité de construction. Les exigences de la loi sur la conservation de l'énergie dans les bâtiments, entrées en vigueur en avril 2025, rendent également les mises à niveau énergétiques plus importantes pour les propriétaires de bâtiments[2].
L'investissement dans les semi-conducteurs et la fabrication avancée stimule les équipements MEP spécialisés pour les installations à haute spécification
L'investissement dans les semi-conducteurs accroît la demande de travaux industriels spécialisés sur le marché des services MEP au Japon. Les salles blanches nécessitent une température et une humidité étroitement contrôlées, des tuyauteries à gestion des vibrations et des systèmes de traitement de l'eau de process et des déchets. Tower Semiconductor a annoncé une expansion de capacité au Japon en juillet 2026 avec le soutien du ministère de l'Économie, du Commerce et de l'Industrie, ou METI. Le projet s'ajoute à un pipeline d'installations de fabrication avancée nécessitant des systèmes CVC et utilitaires à haute spécification. Ces sites favorisent les spécialistes capables de satisfaire aux exigences des salles blanches et de coordonner des séquences d'installation complexes. Ils créent également des opportunités de commandes pluriannuelles, car la construction, l'installation des équipements, les tests et la maintenance sont réalisés en plusieurs étapes[3].
Les politiques de décarbonation des bâtiments accélèrent l'électrification du chauffage et des systèmes de bâtiments à forte consommation d'énergie
La décarbonation des bâtiments élargit la demande de remplacement sur l'ensemble du marché des services MEP au Japon. Le 7e plan stratégique énergétique du Japon soutient une électrification plus large dans les bâtiments, les transports et l'industrie. Le METI a ouvert les candidatures en mars 2026 pour le programme 2026 de chauffe-eau à haute efficacité, qui soutient les chauffe-eau à pompe à chaleur et les équipements connexes. La campagne 2026 pour la conservation de l'énergie dans le logement couvre également les équipements CVC à haute efficacité et les améliorations thermiques des fenêtres. Ces programmes soutiennent des projets combinant chauffage, ventilation, mises à niveau électriques et contrôles. À mesure que les bâtiments passent des systèmes à gaz aux pompes à chaleur électriques, les entreprises gagnent davantage de travaux dans les raccordements électriques et les systèmes de contrôle des bâtiments.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénuries de main-d'œuvre qualifiée et vieillissement de la main-d'œuvre | -1.5% | National, avec des pénuries aiguës à Tokyo et Osaka | Long terme (≥ 4 ans) |
| Hausse des prix des équipements et des matériaux | -1.2% | National, avec une pression plus forte dans le corridor des centres de données de Tokyo et le cluster de semi-conducteurs de Kumamoto | Court terme (≤ 2 ans) |
| Faiblesses dans certains segments de nouvelles constructions conventionnelles | -0.8% | National, avec une contraction des nouvelles constructions résidentielles dans les villes régionales | Moyen terme (2-4 ans) |
| Exigences complexes en matière sismique, de sécurité et d'énergie | -0.6% | National, avec une plus grande pertinence à Tokyo, Osaka et Tokai | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les pénuries de main-d'œuvre qualifiée et le vieillissement de la main-d'œuvre dans la construction limitent la capacité des entreprises MEP
La pénurie de travailleurs qualifiés limite la capacité de livraison du marché des services MEP au Japon. Les travailleurs âgés de plus de 55 ans représentaient 36,7 % de la main-d'œuvre dans la construction en 2025, tandis que les personnes de moins de 29 ans représentaient 11,7 %. Le ratio offres d'emploi/candidats dans le génie de la construction a atteint 5,64 en 2025. Les entreprises font donc face à une concurrence plus vive pour les chefs de chantier, les électriciens, les tuyauteurs et les spécialistes de la mise en service. La pénurie est la plus difficile pour les projets complexes nécessitant plusieurs corps de métier qualifiés simultanément. La préfabrication peut réduire la main-d'œuvre sur site, mais ne peut pas supprimer entièrement le besoin d'équipes d'installation et de test qualifiées.
La hausse des prix des équipements et des matériaux augmente les coûts globaux des projets MEP
L'inflation des équipements et des matériaux affecte l'économie des projets sur le marché des services MEP au Japon. Les appareillages de commutation électrique, les contrôles, les tableaux de distribution, les équipements de refroidissement et les tuyaux en acier sont des intrants essentiels pour les projets MEP. Les délais de livraison plus longs pour les générateurs et autres équipements critiques obligent les entreprises à commander plus tôt dans le cycle du projet. Cela augmente l'exposition lorsque les contrats sont à prix fixe ou que les calendriers changent. La pression est la plus forte sur les projets de centres de données et de semi-conducteurs, car ils nécessitent de grandes quantités d'équipements spécialisés. Les entreprises disposant d'une gestion rigoureuse des achats et de relations solides avec les fournisseurs sont mieux à même de protéger les calendriers de livraison et les marges.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les services mécaniques sont en tête tandis que les services MEP intégrés enregistrent la croissance la plus rapide
Les services mécaniques ont capturé 42,3 % de la part du marché des services MEP au Japon en 2025. Les systèmes CVC, de refroidissement, de ventilation et sanitaires portent une grande partie de cette demande dans les centres de données, les salles blanches, les hôpitaux et les grands bâtiments commerciaux. Ces bâtiments nécessitent un contrôle fiable de la température et de l'humidité, ce qui maintient les travaux mécaniques au cœur des dépenses de projet. Les travaux de plomberie sont de plus en plus coordonnés avec les systèmes mécaniques là où les centres de données nécessitent une distribution précise d'eau glacée. La taille du marché des services MEP au Japon pour les services mécaniques est également soutenue par les raccordements électriques et les contrôles qui permettent à ces systèmes de fonctionner en toute sécurité.
Les services MEP intégrés devraient croître à un CAGR de 8,21 % jusqu'en 2031. Les clients des secteurs des semi-conducteurs et des centres de données préfèrent de plus en plus un seul prestataire pour coordonner les travaux mécaniques, électriques et de plomberie de la conception à la mise en service. Cette structure réduit les défaillances d'interface et donne aux clients un point de responsabilité plus clair pendant la livraison. Tokyo Tatemono a adopté des méthodes MEP préfabriquées au centre de données hyperscale Zeus OSA1 à Osaka en janvier 2026 pour réduire les besoins en main-d'œuvre sur site et stabiliser les calendriers. Les entreprises intégrées peuvent ensuite étendre leurs activités à la maintenance et à la gestion de la performance.


Par type de service : la maintenance, la réparation et la rénovation sont en tête tandis que les services gérés gagnent en dynamisme
La maintenance, la réparation et la rénovation détenaient 37,7 % de la part du marché des services MEP au Japon en 2025. Les bureaux, logements, bâtiments publics et installations industrielles plus anciens nécessitent des travaux récurrents pour maintenir les équipements en sécurité, fiables et économes en énergie. Les travaux de remplacement comprennent les pompes à chaleur, la ventilation, les tableaux électriques, les pompes, les tuyaux et les contrôles de gestion des bâtiments. Chaque mise à niveau crée également une demande future d'inspection, de réparation, de surveillance et de remplacement éventuel. La taille du marché des services MEP au Japon pour ce type de service est soutenue par les dépenses sur le cycle de vie après l'installation des équipements.
Les services gérés et basés sur la performance devraient croître à un CAGR de 8,45 % jusqu'en 2031. Les acheteurs adoptent des contrats qui lient le paiement à la performance énergétique, à la disponibilité des équipements ou à des résultats opérationnels clairs. Les prestataires de services peuvent utiliser la surveillance continue pour identifier les pannes avant qu'elles ne perturbent un bâtiment ou une installation critique. Les mesures d'efficacité des centres de données du METI accroissent l'attention portée à la consommation d'énergie et à l'efficacité opérationnelle, tandis que le système semi-personnalisé de Daikin réduit l'effort d'ingénierie des systèmes de contrôle. Ces changements élargissent les arguments en faveur de contrats combinant maintenance, logiciels, surveillance et gestion de l'énergie.
Par secteur d'utilisateur final : les utilisateurs résidentiels sont en tête tandis que les utilisateurs commerciaux connaissent la croissance la plus rapide
Les utilisateurs résidentiels détenaient 43,1 % de la part du marché des services MEP au Japon en 2025. Le vaste parc immobilier japonais nécessite le remplacement des chauffe-eau, des équipements CVC, de la ventilation, du câblage, de la plomberie et des mises à niveau énergétiques. La campagne 2026 pour la conservation de l'énergie dans le logement soutient les chauffe-eau à haute efficacité, les équipements de climatisation, la ventilation et les améliorations thermiques. Ces mesures élargissent la gamme de projets disponibles pour les propriétaires et les entreprises locales. Elles créent également des opportunités pour les fournisseurs d'équipements et les prestataires de services pour sécuriser des travaux de maintenance après l'installation.
Les utilisateurs commerciaux devraient croître à un CAGR de 8,77 % jusqu'en 2031. Les centres de données, la réhabilitation de bureaux, les installations pharmaceutiques et les hôpitaux créent des exigences commerciales plus exigeantes. Mitsubishi Estate a lancé la série de bureaux de rénovation CIRCLES∞ en juillet 2026, démarrant une rénovation MEP complète à Tokyo et planifiant un projet à Osaka. Les projets commerciaux nécessitent des systèmes coordonnés qui réduisent la consommation d'énergie tout en soutenant le confort des locataires, les opérations numériques et la résilience. Les travaux de santé ajoutent une demande d'alimentation électrique redondante, de gaz médicaux, de CVC spécialisé et d'un soutien continu à la conformité.
Analyse géographique
Tokyo détenait 40,5 % de la part du marché des services MEP au Japon en 2025, ce qui en fait la plus grande opportunité au niveau des villes. Ses sièges sociaux, ses sites de réhabilitation et son infrastructure numérique critique soutiennent d'importants contrats électriques et de refroidissement. La demande s'étend à Chiba, où des projets de centres de données peuvent être localisés à proximité des principales infrastructures électriques. NTT DATA développe le campus TKY11 de 250 MW à Chiba, nécessitant des travaux électriques, mécaniques, de plomberie, de mise en service et de maintenance. Les entreprises disposant d'ingénieurs spécialisés et d'un accès aux fournisseurs sont bien placées pour servir cet environnement de projet exigeant.
Osaka devrait croître à un CAGR de 8,95 % jusqu'en 2031, le taux le plus rapide parmi les marchés urbains répertoriés. Son pipeline de réhabilitation est centré sur les espaces commerciaux, le chauffage et le refroidissement urbains, et les bâtiments à haute efficacité énergétique. L'extension du réseau de la gare d'Osaka crée des opportunités MEP à long terme dans les bâtiments connectés et les systèmes de soutien associés. La disponibilité de la main-d'œuvre reste une contrainte car les grands projets nécessitent plusieurs corps de métier spécialisés. La taille du marché des services MEP au Japon à Osaka est soutenue par la réhabilitation, bien que la capacité de livraison déterminera le calendrier des projets.
Nagoya bénéficie de la construction commerciale et de la transition vers l'électrification automobile. Le complexe Landmark Nagoya Sakae, achevé début 2026, a intégré le chauffage et le refroidissement urbains et a reçu la certification CASBEE de rang S. D'autres régions bénéficient des projets de semi-conducteurs à Kumamoto, Hiroshima, Hokkaido et Iwate. L'expansion au Japon de Tower Semiconductor en juillet 2026 soutient la demande régionale de CVC pour salles blanches, de tuyauteries utilitaires et de systèmes électriques.
Paysage concurrentiel
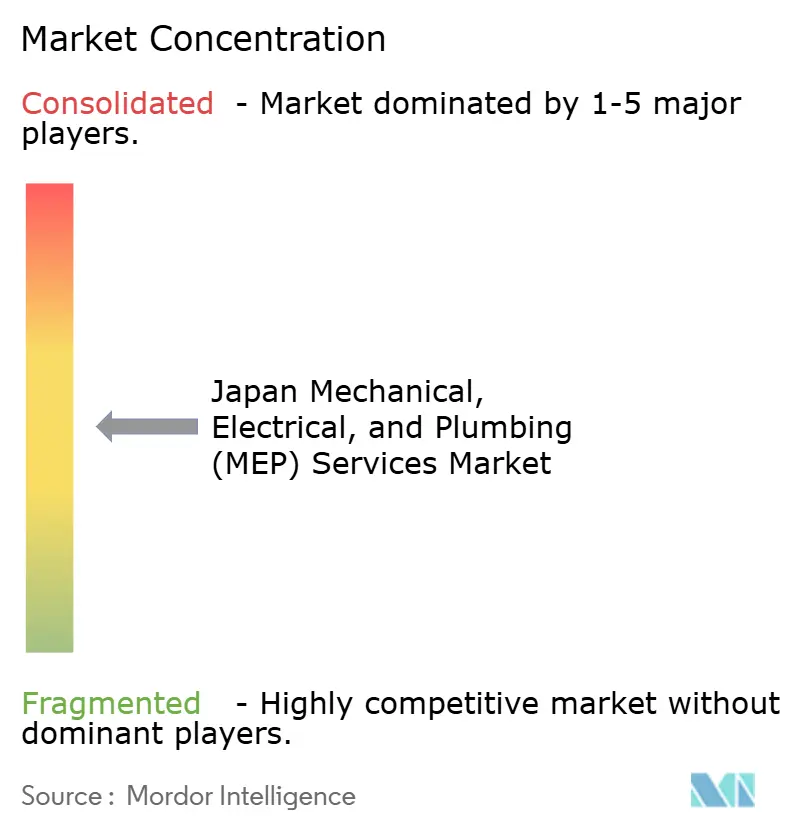
Le marché des services MEP au Japon présente une concentration modérée. Takasago Thermal Engineering, Shinryo Corporation, Sanki Engineering, Dai-Dan, Kinden et Nippon Densetsu Kogyo se disputent les projets techniquement exigeants. Ces entreprises ont des positions plus solides dans le refroidissement critique, les salles blanches, les systèmes électriques et la livraison intégrée. Leur capacité technique soutient des travaux à plus haute valeur ajoutée dans les centres de données, les installations de semi-conducteurs, les hôpitaux et les grands projets de réhabilitation. La base d'entreprises plus large reste fragmentée dans la rénovation locale et les travaux de plomberie standard.
Les mouvements stratégiques se concentrent sur la capacité de la main-d'œuvre, la préfabrication et la prestation de services numériques. Kinden a finalisé l'acquisition complète de Kodensha en 2026, renforçant ses effectifs en génie électrique et son portefeuille technique. NTT Facilities a dévoilé un système de cadre MEP modulaire en juillet 2026 utilisant la conception pour la fabrication et l'assemblage, ou DfMA, pour les tuyauteries d'eau glacée et les jeux de barres électriques. Cette approche réduit les besoins en main-d'œuvre sur site et améliore la répétabilité sur les projets de centres de données hyperscale. Le système de gestion de bâtiment semi-personnalisé de Daikin a réduit les heures d'ingénierie de 50 %, renforçant sa position dans les contrôles et les services basés sur la performance.
Les fournisseurs d'équipements étendent leur rôle grâce aux contrôles connectés et aux plateformes de services. Daikin, Hitachi Building Systems, Mitsubishi Electric et Johnson Controls combinent les équipements avec la gestion des bâtiments et les capacités de données énergétiques. Les spécialistes établis conservent un avantage car la conformité énergétique et sécuritaire nécessite des systèmes de qualité et une expérience dans les installations réglementées. Les petites entreprises peuvent concurrencer dans les travaux de rénovation locaux, mais peuvent avoir plus de difficultés à obtenir des projets complexes de centres de données, de semi-conducteurs et d'hôpitaux.
Leaders du secteur des services mécaniques, électriques et de plomberie (MEP) au Japon
-
Takasago Thermal Engineering Co., Ltd.
-
Shinryo Corporation
-
Sanki Engineering Co., Ltd.
-
Taisei Corporation
-
Dai-Dan Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Octobre 2026 : JERA s'est associé à Dell et à un fournisseur de cloud IA britannique pour construire un centre de données de 15 milliards USD adjacent à la centrale thermique de JERA à Chiba. Le projet nécessite une distribution électrique avancée, un refroidissement liquide et des systèmes de plomberie.
- Septembre 2026 : La ville de Kobe a sélectionné un entrepreneur pour le projet du Nouvel Hôpital des Citoyens de Nishi, qui nécessite une distribution électrique à haute redondance, une plomberie pour gaz médicaux et un CVC de qualité hospitalière.
- Juillet 2026 : Tower Semiconductor a annoncé une expansion de capacité au Japon soutenue par le METI. Le projet de salle blanche nécessite des systèmes CVC de haute précision et des systèmes de plomberie pour eau ultrapure.


Périmètre du rapport sur le marché des services mécaniques, électriques et de plomberie (MEP) au Japon
| Services mécaniques |
| Services électriques |
| Services de plomberie |
| Services MEP intégrés |
| Conception et ingénierie |
| Installation, tests et mise en service |
| Maintenance, réparation et rénovation |
| Services gérés / basés sur la performance |
| Résidentiel |
| Commercial |
| Infrastructure |
| Tokyo |
| Osaka |
| Nagoya |
| Reste du Japon |
| Par type | Services mécaniques |
| Services électriques | |
| Services de plomberie | |
| Services MEP intégrés | |
| Par type de service | Conception et ingénierie |
| Installation, tests et mise en service | |
| Maintenance, réparation et rénovation | |
| Services gérés / basés sur la performance | |
| Par secteur d'utilisateur final | Résidentiel |
| Commercial | |
| Infrastructure | |
| Par ville | Tokyo |
| Osaka | |
| Nagoya | |
| Reste du Japon |


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des services MEP au Japon en 2031 ?
Le marché des services MEP au Japon devrait atteindre 14,77 milliards USD d'ici 2031, avec un CAGR de 7,66 % à partir de 2026. Les travaux de remplacement, la construction de centres de données, les installations de semi-conducteurs et les programmes d'électrification soutiennent les prévisions.
Quel type de service MEP détenait la plus grande part au Japon ?
La maintenance, la réparation et la rénovation ont dominé les types de services avec une part de 37,7 % en 2025. Sa position reflète la demande récurrente des bureaux, logements, équipements publics et bâtiments industriels vieillissants.
Quel groupe d'utilisateurs finaux connaît la croissance la plus rapide pour les services MEP au Japon ?
Les utilisateurs commerciaux devraient croître à un CAGR de 8,77 % jusqu'en 2031. Les centres de données, la réhabilitation de bureaux, les installations pharmaceutiques et les hôpitaux sont les principales sources de demande commerciale spécialisée.
Pourquoi les centres de données sont-ils importants pour les entreprises MEP au Japon ?
Ils nécessitent une alimentation haute capacité, un refroidissement avancé, des tuyauteries, des contrôles, des tests et de la maintenance. Ces exigences augmentent la valeur de la livraison technique intégrée et favorisent les entreprises spécialisées expérimentées.
Quelle ville japonaise devrait enregistrer la croissance la plus rapide ?
Osaka devrait croître à un CAGR de 8,95 % jusqu'en 2031. La réhabilitation, l'expansion du chauffage et du refroidissement urbains et les mises à niveau de l'efficacité énergétique soutiennent le pipeline de projets de la ville.
Quelle est la principale contrainte sur la livraison des projets MEP au Japon ?
La pénurie de travailleurs qualifiés limite la capacité d'installation, de mise en service et de maintenance, en particulier sur les projets complexes. L'inflation des équipements et les longs délais d'approvisionnement créent également des pressions sur la planification et les coûts.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
