
Tamaño y participación del mercado de servicios mecánicos, eléctricos y de plomería (MEP) de Japón
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 9.48 Mil millones de dólares |
| Tamaño del Mercado (2026) | 10.21 Mil millones de dólares |
| Tamaño del Mercado (2031) | 14.77 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.66 % |
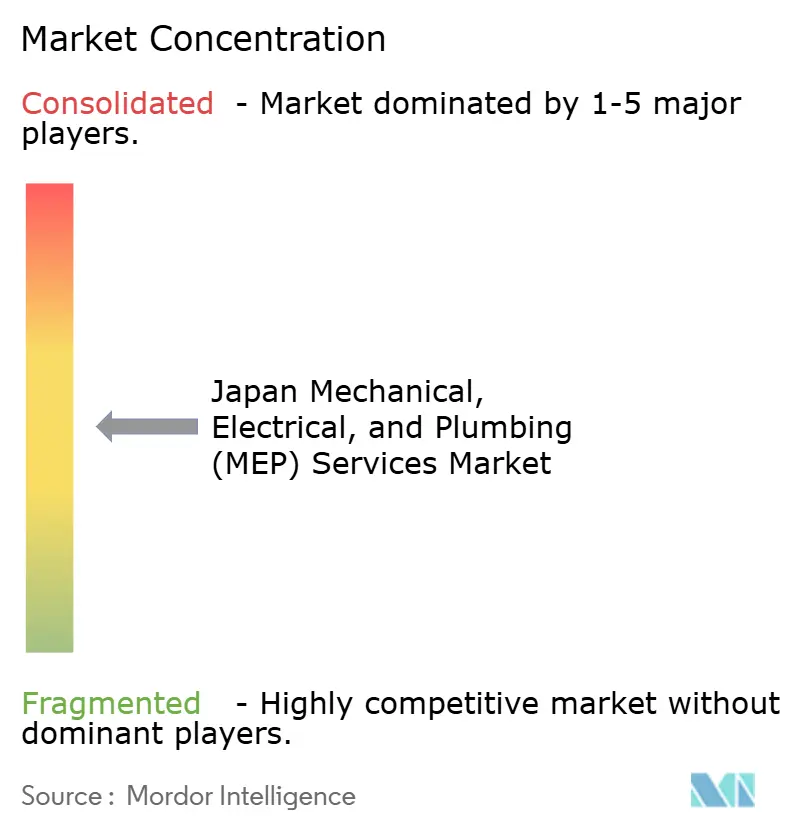
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de servicios mecánicos, eléctricos y de plomería (MEP) de Japón por Mordor Intelligence
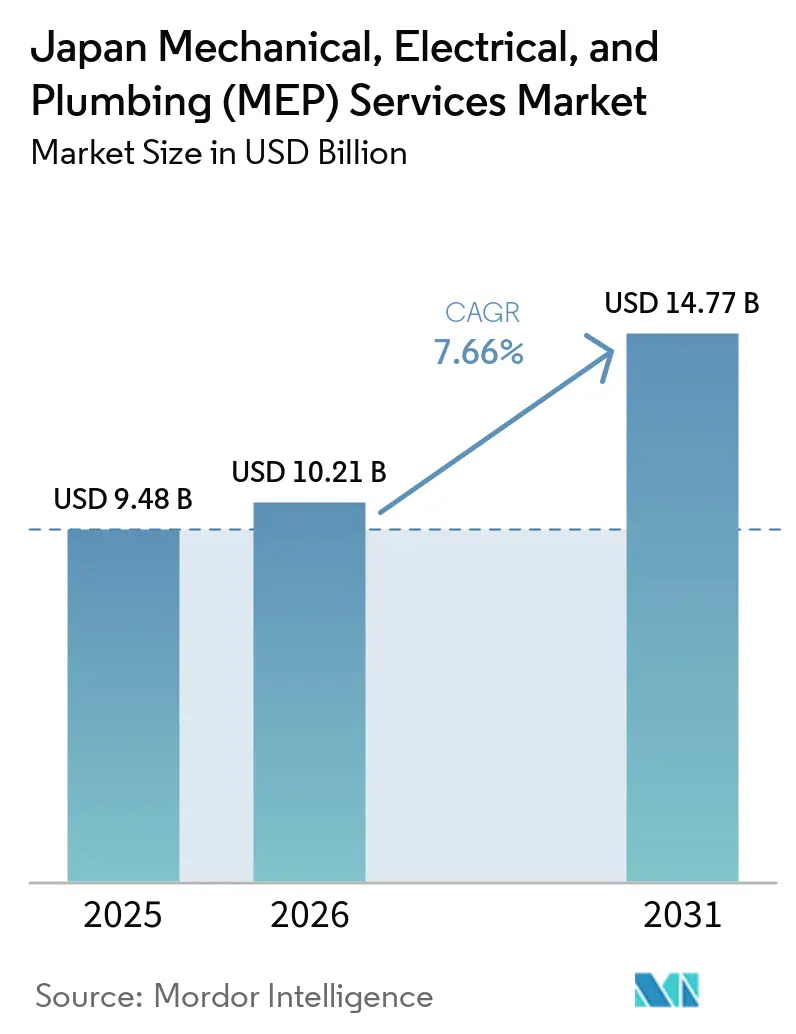
Se espera que el tamaño del mercado de servicios mecánicos, eléctricos y de plomería de Japón crezca de 9,48 mil millones de USD en 2025 a 10,21 mil millones de USD en 2026 y se prevé que alcance los 14,77 mil millones de USD en 2031 a una CAGR del 7,66% durante 2026-2031.
El mercado de servicios MEP de Japón está respaldado por la construcción de centros de datos, la modernización de edificios y las políticas que favorecen los sistemas de edificios electrificados. Las oficinas, viviendas e instalaciones públicas envejecidas requieren la sustitución de sistemas de climatización, eléctricos, de plomería y de control, lo que genera trabajo recurrente en toda la base instalada. Las nuevas plantas de semiconductores y los centros de datos requieren refrigeración especializada, distribución de energía, tuberías, sistemas de respaldo resilientes, pruebas y controles, lo que favorece a los contratistas con capacidades técnicas relevantes y experiencia documentada en la entrega de instalaciones complejas. Los precios más altos de los equipos y la escasez de trabajadores cualificados limitan la capacidad de entrega, por lo que las empresas seleccionan los proyectos con cuidado, planifican la adquisición con mayor anticipación y utilizan la prefabricación para reducir la mano de obra en obra en construcción, puesta en marcha, mantenimiento, modernización y servicios gestionados. Los requisitos normativos de eficiencia energética también están desplazando la demanda hacia bombas de calor, controles inteligentes, mantenimiento del ciclo de vida y contratos de servicio a largo plazo que vinculan las mejoras de los edificios con el rendimiento operativo.
Conclusiones clave del informe
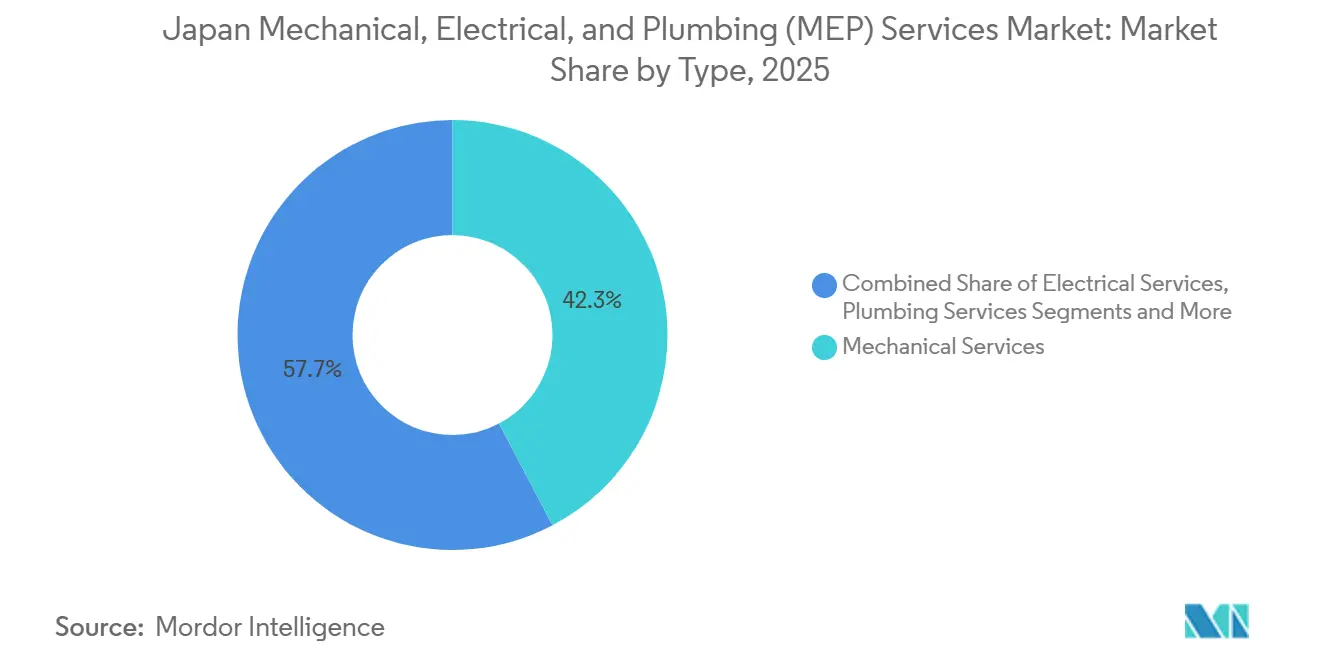
- Por tipo, los servicios mecánicos representaron el 42,3% de la participación del mercado de servicios MEP de Japón y constituyeron la mayor parte del tamaño del mercado de servicios MEP de Japón en 2025, mientras que se prevé que los servicios MEP integrados crezcan a una CAGR del 8,21% hasta 2031.
- Por tipo de servicio, el mantenimiento, la reparación y la modernización representaron el 37,7% de la participación del mercado de servicios MEP de Japón y constituyeron la mayor parte del tamaño del mercado de servicios MEP de Japón en 2025, mientras que se prevé que los servicios gestionados y basados en el rendimiento crezcan a una CAGR del 8,45% hasta 2031.
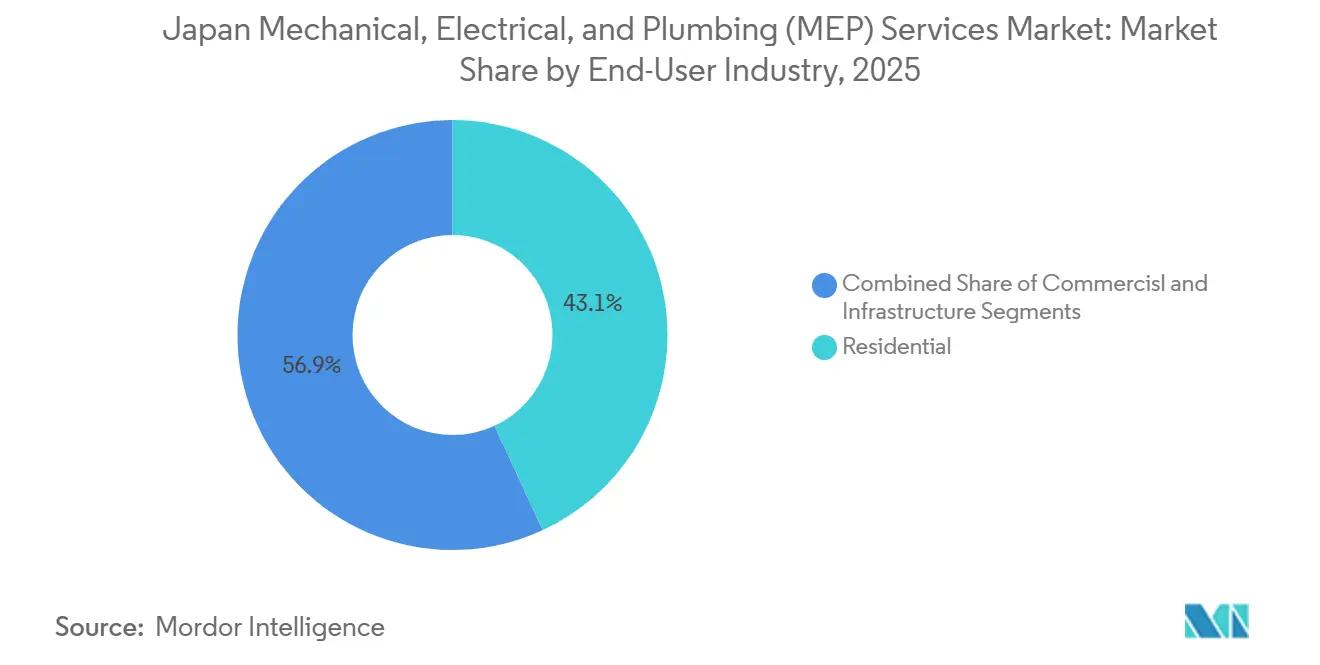
- Por industria de usuario final, los usuarios residenciales representaron el 43,1% de la participación del mercado de servicios MEP de Japón y constituyeron la mayor parte del tamaño del mercado de servicios MEP de Japón en 2025, mientras que se prevé que los usuarios comerciales crezcan a una CAGR del 8,77% hasta 2031.
- Por geografía, Tokio representó el 40,5% de la participación del mercado de servicios MEP de Japón y constituyó la mayor parte del tamaño del mercado de servicios MEP de Japón en 2025, mientras que se prevé que Osaka crezca a una CAGR del 8,95% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado de servicios mecánicos, eléctricos y de plomería (MEP) de Japón
Análisis del impacto de los impulsores*
| Impulsores | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Expansión de la inteligencia artificial y los centros de datos | +1.8% | Tokio, Osaka, Hokkaido, corredor de Chiba, con extensión a Kyushu y Tohoku | Corto plazo (≤ 2 años) |
| Modernización de edificios envejecidos | +1.5% | Nacional, con concentración en el distrito central de negocios de Tokio, Osaka Nakanoshima y Nagoya Sakae | Mediano plazo (2-4 años) |
| Inversión en semiconductores y fabricación avanzada | +1.2% | Kumamoto, Hiroshima, Hokkaido e Iwate, con extensión a Kyushu | Largo plazo (≥ 4 años) |
| Descarbonización y electrificación de edificios | +1.0% | Nacional, con ganancias tempranas en Tokio, Osaka y clústeres de nuevas construcciones energéticamente eficientes | Mediano plazo (2-4 años) |
| Automatización de edificios para el ahorro de mano de obra | +0.8% | Nacional, con concentración comercial en Tokio, Osaka y Fukuoka | Mediano plazo (2-4 años) |
| Inversión en infraestructura sanitaria e institucional | +0.7% | Nacional, incluidas Kobe, Nagoya y la red de la Organización Nacional de Hospitales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La expansión de la inteligencia artificial y los centros de datos impulsa la demanda de sistemas eléctricos, de refrigeración y de energía de respaldo de alta capacidad
La infraestructura de inteligencia artificial está generando demanda a corto plazo de trabajos eléctricos y de refrigeración complejos en el mercado de servicios MEP de Japón. Los equipos informáticos de inteligencia artificial de alta densidad requieren sistemas de energía de mayor capacidad y una refrigeración más avanzada que los equipos convencionales de centros de datos. La refrigeración líquida directa requiere tuberías de agua fría, intercambiadores de calor, equipos de distribución eléctrica y un diseño de sistema coordinado. Este trabajo aumenta la proporción del valor del proyecto vinculada a los sistemas mecánicos, eléctricos y de plomería en lugar de a la obra de construcción general. Sanki Engineering informó que los pedidos de climatización y saneamiento de edificios aumentaron un 81,8% en el ejercicio fiscal finalizado en marzo de 2026, respaldados por proyectos de centros de datos. Los contratistas con experiencia verificada en entornos críticos están mejor posicionados para entregar estos sistemas de manera confiable[1].
El envejecimiento del parque de edificios genera demanda recurrente de sustitución y modernización de MEP
Los edificios comerciales y residenciales envejecidos proporcionan una base de sustitución sostenida para el mercado de servicios MEP de Japón. Más del 70% de la superficie de oficinas nacional tenía más de 20 años, lo que deja una gran base instalada de equipos de climatización, eléctricos, de plomería y de control próximos a su sustitución. Nikken Sekkei completó una renovación centrada en MEP de su edificio de Osaka de 57 años que obtuvo la certificación ZEB Ready y redujo las emisiones anuales de dióxido de carbono en 137 toneladas. El proyecto muestra cómo las mejoras energéticas pueden prolongar la vida económica de los edificios existentes. La renovación representó el 32% de la inversión en construcción en 2023, frente al 21% en 2001, lo que indica que la renovación se ha convertido en una parte más importante de la actividad constructiva. Los requisitos de la Ley de Conservación de Energía en Edificios que entraron en vigor en abril de 2025 también hacen que las mejoras energéticas sean más importantes para los propietarios de edificios[2].
La inversión en semiconductores y fabricación avanzada impulsa los requisitos especializados de MEP para instalaciones de alta especificación
La inversión en semiconductores está aumentando la demanda de trabajos industriales especializados en el mercado de servicios MEP de Japón. Las salas blancas necesitan temperatura y humedad controladas con precisión, tuberías con gestión de vibraciones y sistemas para el tratamiento de agua de proceso y residuos. Tower Semiconductor anunció una expansión de capacidad en Japón en julio de 2026 con el apoyo del Ministerio de Economía, Comercio e Industria. El proyecto se suma a una cartera de instalaciones de fabricación avanzada que requieren sistemas de climatización y servicios auxiliares de alta especificación. Estos emplazamientos favorecen a los especialistas que pueden cumplir los requisitos de sala blanca y coordinar secuencias de instalación complejas. También crean oportunidades de pedidos plurianuales porque la construcción, la instalación de equipos, las pruebas y el mantenimiento se llevan a cabo en varias etapas[3].
Las políticas de descarbonización de edificios aceleran la electrificación de la calefacción y los sistemas de edificios de uso intensivo de energía
La descarbonización de edificios está ampliando la demanda de sustitución en todo el mercado de servicios MEP de Japón. El 7.º Plan Estratégico de Energía de Japón apoya una electrificación más amplia en edificios, transporte e industria. El Ministerio de Economía, Comercio e Industria abrió las solicitudes en marzo de 2026 para el programa de calentadores de agua de alta eficiencia de 2026, que apoya los calentadores de agua con bomba de calor y equipos relacionados. La Campaña de Conservación de Energía en Viviendas de 2026 también cubre equipos de climatización de alta eficiencia y mejoras de ventanas térmicas. Estos programas respaldan proyectos que combinan calefacción, ventilación, mejoras eléctricas y controles. A medida que los edificios pasan de los sistemas basados en gas a las bombas de calor eléctricas, los contratistas obtienen más trabajo en conexiones eléctricas y sistemas de control de edificios.
Análisis del impacto de las restricciones*
| Restricciones | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Escasez de mano de obra cualificada y envejecimiento de la fuerza laboral | -1.5% | Nacional, con escasez aguda en Tokio y Osaka | Largo plazo (≥ 4 años) |
| Aumento de los precios de equipos y materiales | -1.2% | Nacional, con mayor presión en el corredor de centros de datos de Tokio y el clúster de semiconductores de Kumamoto | Corto plazo (≤ 2 años) |
| Debilidades en determinados segmentos convencionales de nueva construcción | -0.8% | Nacional, con contracción de nueva construcción residencial en ciudades regionales | Mediano plazo (2-4 años) |
| Requisitos sísmicos, de seguridad y energéticos complejos | -0.6% | Nacional, con mayor relevancia en Tokio, Osaka y Tokai | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La escasez de mano de obra cualificada y el envejecimiento de la fuerza laboral de la construcción limitan la capacidad de los contratistas MEP
La escasez de trabajadores cualificados limita la capacidad de entrega del mercado de servicios MEP de Japón. Los trabajadores mayores de 55 años representaban el 36,7% de la fuerza laboral de la construcción en 2025, mientras que los menores de 29 años representaban el 11,7%. La ratio de ofertas de empleo por solicitante en ingeniería de la construcción alcanzó 5,64 en 2025. Por lo tanto, los contratistas enfrentan una competencia más intensa por supervisores de obra, electricistas, instaladores de tuberías y especialistas en puesta en marcha. La escasez es más difícil de gestionar en proyectos complejos que necesitan varios oficios cualificados al mismo tiempo. La prefabricación puede reducir la mano de obra en obra, pero no puede eliminar completamente la necesidad de equipos cualificados de instalación y pruebas.
El aumento de los precios de equipos y materiales incrementa los costos generales de los proyectos MEP
La inflación de equipos y materiales está afectando a la economía de los proyectos en el mercado de servicios MEP de Japón. Los cuadros eléctricos, los controles, los paneles de distribución, los equipos de refrigeración y las tuberías de acero son insumos fundamentales para los proyectos MEP. Los plazos de entrega más largos para generadores y otros equipos críticos obligan a los contratistas a realizar pedidos antes en el ciclo del proyecto. Esto aumenta la exposición cuando los contratos son de precio fijo o los plazos cambian. La presión es mayor en los proyectos de centros de datos y semiconductores porque necesitan grandes cantidades de equipos especializados. Las empresas con una adquisición disciplinada y relaciones sólidas con los proveedores están mejor posicionadas para proteger los plazos de entrega y los márgenes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo: los servicios mecánicos lideran mientras que los servicios MEP integrados registran el crecimiento más rápido
Los servicios mecánicos capturaron el 42,3% de la participación del mercado de servicios MEP de Japón en 2025. Los sistemas de climatización, refrigeración, ventilación y saneamiento concentran gran parte de esta demanda en centros de datos, salas blancas, hospitales y grandes edificios comerciales. Estos edificios necesitan un control fiable de la temperatura y la humedad, lo que mantiene el trabajo mecánico como elemento central del gasto en proyectos. El trabajo de plomería se coordina cada vez más con los sistemas mecánicos donde los centros de datos necesitan distribución de agua fría de precisión. El tamaño del mercado de servicios MEP de Japón para los servicios mecánicos también está respaldado por las conexiones eléctricas y los controles que permiten que estos sistemas funcionen de forma segura.
Se prevé que los servicios MEP integrados crezcan a una CAGR del 8,21% hasta 2031. Los clientes de semiconductores y centros de datos prefieren cada vez más un único proveedor que coordine el trabajo mecánico, eléctrico y de plomería desde el diseño hasta la puesta en marcha. Esta estructura reduce los fallos de interfaz y ofrece a los clientes un punto de responsabilidad más claro durante la entrega. Tokyo Tatemono adoptó métodos MEP prefabricados en el centro de datos hiperescala Zeus OSA1 en Osaka en enero de 2026 para reducir las necesidades de mano de obra en obra y estabilizar los plazos. Los contratistas integrados pueden entonces ampliar su trabajo hacia el mantenimiento y la gestión del rendimiento.


Por tipo de servicio: el mantenimiento, la reparación y la modernización lideran mientras que los servicios gestionados ganan impulso
El mantenimiento, la reparación y la modernización representaron el 37,7% de la participación del mercado de servicios MEP de Japón en 2025. Las oficinas, viviendas, edificios públicos e instalaciones industriales más antiguos necesitan trabajo recurrente para mantener los equipos seguros, fiables y energéticamente eficientes. El trabajo de sustitución incluye bombas de calor, ventilación, paneles eléctricos, bombas, tuberías y controles de gestión de edificios. Cada mejora también crea demanda futura de inspección, reparación, monitoreo y eventual sustitución. El tamaño del mercado de servicios MEP de Japón para este tipo de servicio está respaldado por el gasto en el ciclo de vida tras la instalación de los equipos.
Se prevé que los servicios gestionados y basados en el rendimiento crezcan a una CAGR del 8,45% hasta 2031. Los compradores están adoptando contratos que vinculan el pago con el rendimiento energético, el tiempo de actividad de los equipos o resultados operativos claros. Los proveedores de servicios pueden utilizar el monitoreo continuo para identificar fallos antes de que interrumpan un edificio o una instalación crítica. Las medidas de eficiencia de los centros de datos del Ministerio de Economía, Comercio e Industria aumentan la atención al consumo de energía y la eficiencia operativa, mientras que el sistema semicustomizado de Daikin reduce el esfuerzo de ingeniería del sistema de control. Estos cambios amplían el argumento a favor de los contratos que combinan mantenimiento, software, monitoreo y gestión energética.
Por industria de usuario final: los usuarios residenciales lideran mientras que los usuarios comerciales crecen más rápido
Los usuarios residenciales representaron el 43,1% de la participación del mercado de servicios MEP de Japón en 2025. El amplio parque de viviendas de Japón requiere la sustitución de calentadores de agua, equipos de climatización, ventilación, cableado, plomería y mejoras energéticas. La Campaña de Conservación de Energía en Viviendas de 2026 apoya calentadores de agua de alta eficiencia, equipos de aire acondicionado, ventilación y mejoras térmicas. Estas medidas amplían la gama de proyectos disponibles para propietarios de viviendas y contratistas locales. También crean oportunidades para que los proveedores de equipos y servicios aseguren trabajos de mantenimiento tras la instalación.
Se prevé que los usuarios comerciales crezcan a una CAGR del 8,77% hasta 2031. Los centros de datos, la reurbanización de oficinas, las instalaciones farmacéuticas y los hospitales están creando requisitos comerciales más exigentes. Mitsubishi Estate lanzó la serie de oficinas de renovación CIRCLES∞ en julio de 2026, iniciando una renovación MEP completa en Tokio y planificando un proyecto en Osaka. Los proyectos comerciales necesitan sistemas coordinados que reduzcan el consumo de energía al tiempo que apoyan el confort de los inquilinos, las operaciones digitales y la resiliencia. El trabajo sanitario añade demanda de suministro eléctrico redundante, gas medicinal, climatización especializada y apoyo continuo al cumplimiento normativo.
Análisis geográfico
Tokio representó el 40,5% de la participación del mercado de servicios MEP de Japón en 2025, lo que la convierte en la mayor oportunidad a nivel de ciudad. Sus sedes corporativas, emplazamientos de reurbanización e infraestructura digital crítica respaldan grandes contratos eléctricos y de refrigeración. La demanda se extiende a Chiba, donde los proyectos de centros de datos pueden ubicarse cerca de la principal infraestructura eléctrica. NTT DATA está desarrollando el campus TKY11 de 250 MW en Chiba, que requiere trabajos eléctricos, mecánicos, de plomería, puesta en marcha y mantenimiento. Los contratistas con ingenieros especializados y acceso a proveedores están bien posicionados para atender este exigente entorno de proyectos.
Se prevé que Osaka crezca a una CAGR del 8,95% hasta 2031, la tasa más rápida entre los mercados de ciudades enumerados. Su cartera de reurbanización se centra en espacio comercial, calefacción y refrigeración de distrito y edificios energéticamente eficientes. La ampliada red de la Estación de Osaka crea oportunidades MEP a largo plazo en edificios conectados y sistemas de apoyo relacionados. La disponibilidad de mano de obra sigue siendo una limitación porque los grandes proyectos requieren varios oficios especializados. El tamaño del mercado de servicios MEP de Japón en Osaka está respaldado por la reurbanización, aunque la capacidad de entrega determinará el calendario de los proyectos.
Nagoya se beneficia de la construcción comercial y del cambio hacia la electrificación del automóvil. El complejo Landmark Nagoya Sakae, completado a principios de 2026, incorporó calefacción y refrigeración de distrito y recibió la certificación CASBEE de rango S. Otras regiones se están beneficiando de los proyectos de semiconductores en Kumamoto, Hiroshima, Hokkaido e Iwate. La expansión de Tower Semiconductor en Japón en julio de 2026 respalda la demanda regional de climatización para salas blancas, tuberías de servicios auxiliares y sistemas eléctricos.
Panorama competitivo
El mercado de servicios MEP de Japón tiene una concentración moderada. Takasago Thermal Engineering, Shinryo Corporation, Sanki Engineering, Dai-Dan, Kinden y Nippon Densetsu Kogyo compiten por proyectos técnicamente exigentes. Estas empresas tienen posiciones más sólidas en refrigeración crítica, salas blancas, sistemas eléctricos y entrega integrada. Su capacidad técnica respalda trabajos de mayor valor en centros de datos, instalaciones de semiconductores, hospitales y grandes proyectos de reurbanización. La base de contratistas más amplia sigue siendo fragmentada en la renovación local y los trabajos estándar de plomería.
Los movimientos estratégicos se centran en la capacidad de la fuerza laboral, la prefabricación y la prestación de servicios digitales. Kinden completó la adquisición total de Kodensha en 2026, fortaleciendo su fuerza laboral de ingeniería eléctrica y su cartera técnica. NTT Facilities presentó en julio de 2026 un sistema de marco MEP modular que utiliza diseño para fabricación y ensamblaje para tuberías de agua fría y barras de distribución eléctrica. El enfoque reduce las necesidades de mano de obra en obra y mejora la repetibilidad en proyectos de centros de datos hiperescala. El sistema de gestión de edificios semicustomizado de Daikin redujo las horas de ingeniería en un 50%, fortaleciendo su posición en controles y servicios basados en el rendimiento.
Los proveedores de equipos están ampliando su papel a través de controles conectados y plataformas de servicio. Daikin, Hitachi Building Systems, Mitsubishi Electric y Johnson Controls combinan equipos con gestión de edificios y capacidades de datos energéticos. Los especialistas consolidados mantienen una ventaja porque el cumplimiento energético y de seguridad requiere sistemas de calidad y experiencia en instalaciones reguladas. Los contratistas más pequeños pueden competir en trabajos de modernización local, pero pueden tener más dificultades para asegurar proyectos complejos de centros de datos, semiconductores y hospitales.
Líderes de la industria de servicios mecánicos, eléctricos y de plomería (MEP) de Japón
-
Takasago Thermal Engineering Co., Ltd.
-
Shinryo Corporation
-
Sanki Engineering Co., Ltd.
-
Taisei Corporation
-
Dai-Dan Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Octubre de 2026: JERA se asoció con Dell y un proveedor de nube de inteligencia artificial del Reino Unido para construir un centro de datos de 15.000 millones de USD adyacente a la central térmica de JERA en Chiba. El proyecto requiere distribución eléctrica avanzada, refrigeración líquida y sistemas de plomería.
- Septiembre de 2026: la ciudad de Kobe seleccionó un contratista para el proyecto del Nuevo Hospital Ciudadano Nishi, que requiere distribución eléctrica de alta redundancia, plomería de gas medicinal y climatización de grado hospitalario.
- Julio de 2026: Tower Semiconductor anunció una expansión de capacidad en Japón con el apoyo del Ministerio de Economía, Comercio e Industria. El proyecto de sala blanca requiere sistemas de climatización de alta precisión y sistemas de plomería de agua ultrapura.


Alcance del informe del mercado de servicios mecánicos, eléctricos y de plomería (MEP) de Japón
| Servicios mecánicos |
| Servicios eléctricos |
| Servicios de plomería |
| Servicios MEP integrados |
| Diseño e ingeniería |
| Instalación, pruebas y puesta en marcha |
| Mantenimiento, reparación y modernización |
| Servicios gestionados y basados en el rendimiento |
| Residencial |
| Comercial |
| Infraestructura |
| Tokio |
| Osaka |
| Nagoya |
| Resto de Japón |
| Por tipo | Servicios mecánicos |
| Servicios eléctricos | |
| Servicios de plomería | |
| Servicios MEP integrados | |
| Por tipo de servicio | Diseño e ingeniería |
| Instalación, pruebas y puesta en marcha | |
| Mantenimiento, reparación y modernización | |
| Servicios gestionados y basados en el rendimiento | |
| Por industria de usuario final | Residencial |
| Comercial | |
| Infraestructura | |
| Por ciudad | Tokio |
| Osaka | |
| Nagoya | |
| Resto de Japón |


Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado de los servicios MEP de Japón en 2031?
Se proyecta que el mercado de servicios MEP de Japón alcance los 14,77 mil millones de USD en 2031, creciendo a una CAGR del 7,66% desde 2026. El trabajo de sustitución, la construcción de centros de datos, las instalaciones de semiconductores y los programas de electrificación respaldan el pronóstico.
¿Qué tipo de servicio MEP tuvo la mayor participación en Japón?
El mantenimiento, la reparación y la modernización lideraron los tipos de servicio con una participación del 37,7% en 2025. Su posición refleja la demanda recurrente de oficinas, viviendas, instalaciones públicas y edificios industriales envejecidos.
¿Qué grupo de usuarios finales está creciendo más rápido en servicios MEP en Japón?
Se prevé que los usuarios comerciales crezcan a una CAGR del 8,77% hasta 2031. Los centros de datos, la reurbanización de oficinas, las instalaciones farmacéuticas y los hospitales son las principales fuentes de demanda comercial especializada.
¿Por qué son importantes los centros de datos para los contratistas MEP en Japón?
Necesitan energía de alta capacidad, refrigeración avanzada, tuberías, controles, pruebas y mantenimiento. Estos requisitos aumentan el valor de la entrega técnica integrada y favorecen a los contratistas especialistas con experiencia.
¿Qué ciudad japonesa se espera que registre el crecimiento más rápido?
Se espera que Osaka crezca a una CAGR del 8,95% hasta 2031. La reurbanización, la expansión de la calefacción y refrigeración de distrito y las mejoras de eficiencia energética están respaldando la cartera de proyectos de la ciudad.
¿Cuál es la principal limitación para la entrega de proyectos MEP en Japón?
La escasez de trabajadores cualificados limita la capacidad de instalación, puesta en marcha y mantenimiento, especialmente en proyectos complejos. La inflación de equipos y los largos plazos de adquisición también crean presión en la planificación y los costos.


 Sus datos están seguros y nunca se venden ni se comparten.
