
Marktgröße und Marktanteile des japanischen Marktes für Mechanische, Elektrische und Sanitärtechnische (MEP) Dienstleistungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
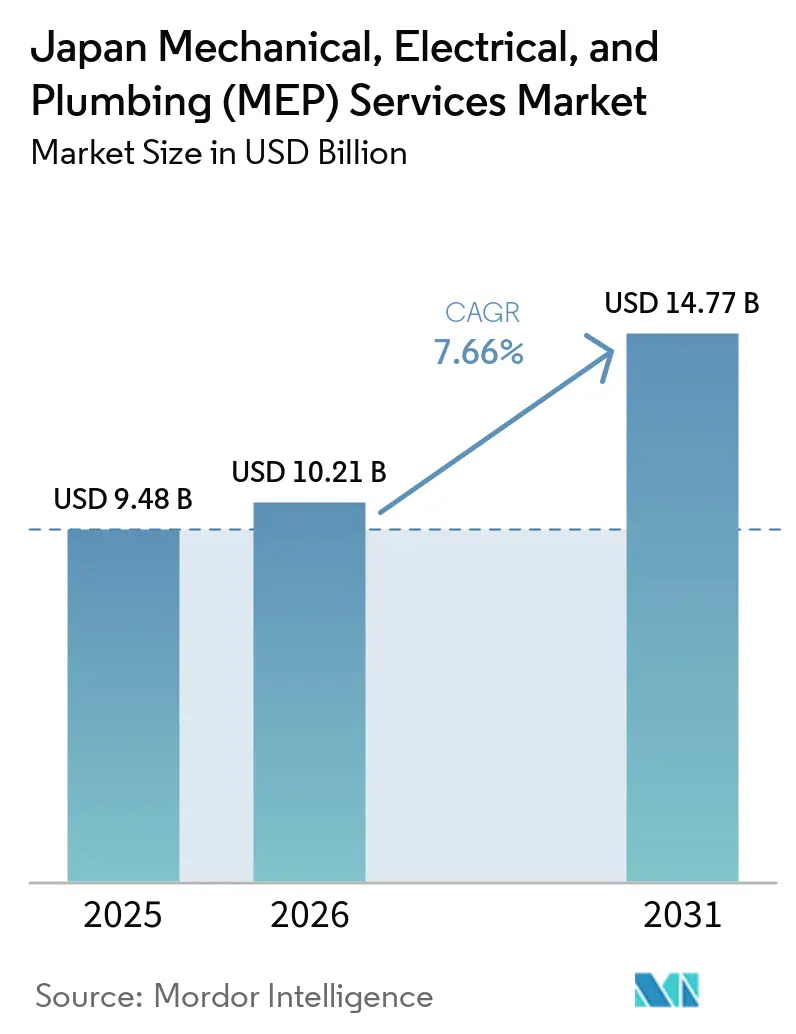
| Marktgröße im Basisjahr (2025) | 9.48 Milliarden US-Dollar |
| Marktgröße (2026) | 10.21 Milliarden US-Dollar |
| Marktgröße (2031) | 14.77 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.66 % |
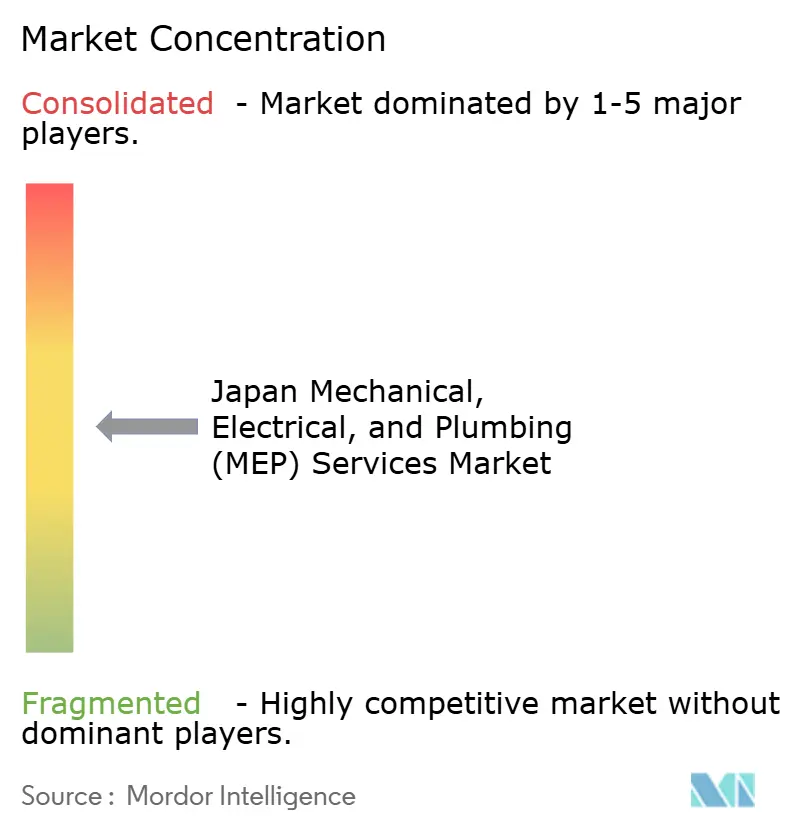
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des japanischen Marktes für Mechanische, Elektrische und Sanitärtechnische (MEP) Dienstleistungen von Mordor Intelligence
Die Marktgröße des japanischen Marktes für Mechanische, Elektrische und Sanitärtechnische Dienstleistungen wird voraussichtlich von 9,48 Milliarden USD im Jahr 2025 auf 10,21 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 14,77 Milliarden USD bei einer CAGR von 7,66 % über den Zeitraum 2026–2031 erreichen.
Der japanische MEP-Dienstleistungsmarkt wird durch den Bau von Rechenzentren, Gebäudesanierungen und Richtlinien gestützt, die elektrifizierte Gebäudesysteme begünstigen. Alternde Büros, Wohngebäude und öffentliche Einrichtungen erfordern den Austausch von HLK-, Elektro-, Sanitär- und Steuerungssystemen, was wiederkehrende Aufträge im gesamten installierten Bestand unterstützt. Neue Halbleiterwerke und Rechenzentren erfordern spezialisierte Kühlung, Stromverteilung, Rohrleitungen, ausfallsichere Backup-Systeme, Tests und Steuerungen, was Auftragnehmer mit einschlägigen technischen Fähigkeiten und dokumentierter Liefererfahrung bei komplexen Anlagen begünstigt. Höhere Gerätepreise und ein Mangel an Fachkräften schränken die Lieferkapazität ein, sodass Unternehmen Projekte sorgfältig auswählen, die Beschaffung früher planen und Vorfertigung einsetzen, um den Arbeitseinsatz vor Ort bei Bau, Inbetriebnahme, Wartung, Nachrüstung und verwalteten Dienstleistungen zu reduzieren. Politische Anforderungen an die Energieeffizienz verlagern die Nachfrage auch hin zu Wärmepumpen, intelligenten Steuerungen, Lebenszykluswartung und langfristigen Serviceverträgen, die Gebäudesanierungen mit der Betriebsleistung verbinden.
Wichtigste Erkenntnisse des Berichts
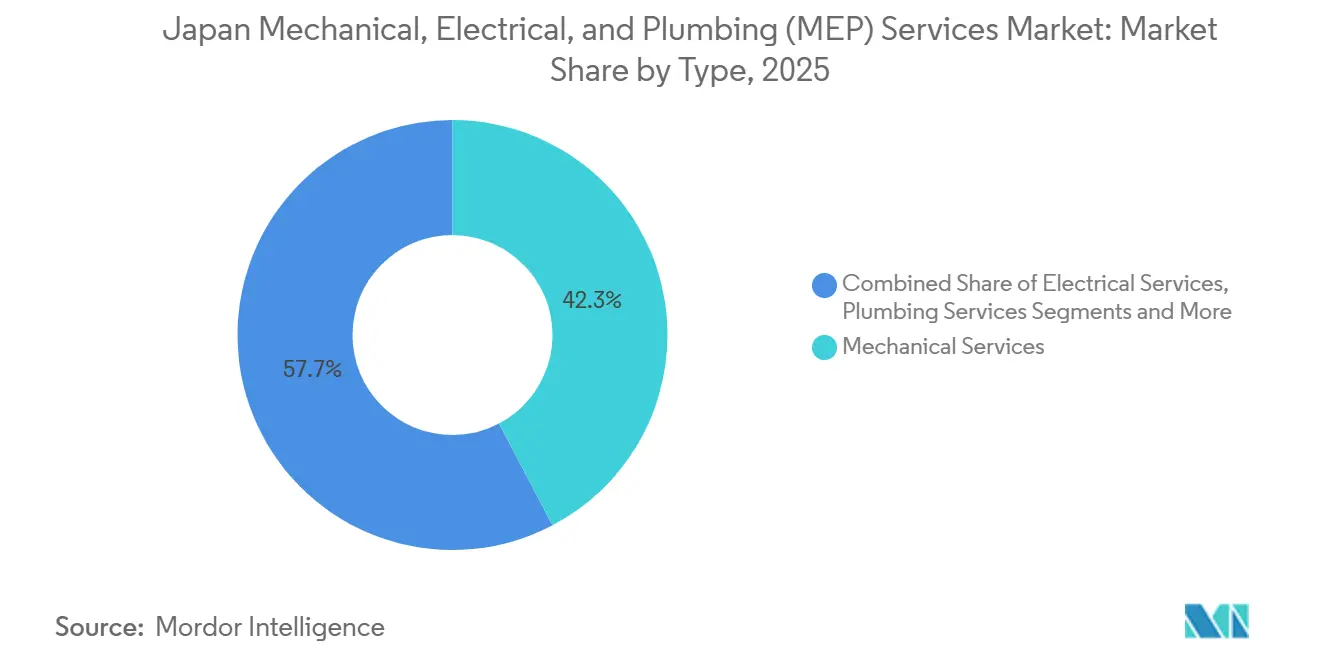
- Nach Typ hielten mechanische Dienstleistungen im Jahr 2025 einen Marktanteil von 42,3 % am japanischen MEP-Dienstleistungsmarkt und machten den größten Anteil an der Marktgröße des japanischen MEP-Dienstleistungsmarktes aus, während integrierte MEP-Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 8,21 % wachsen werden.
- Nach Dienstleistungsart hielten Wartung, Reparatur und Nachrüstung im Jahr 2025 einen Marktanteil von 37,7 % am japanischen MEP-Dienstleistungsmarkt und machten den größten Anteil an der Marktgröße des japanischen MEP-Dienstleistungsmarktes aus, während verwaltete und leistungsbasierte Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 8,45 % wachsen werden.
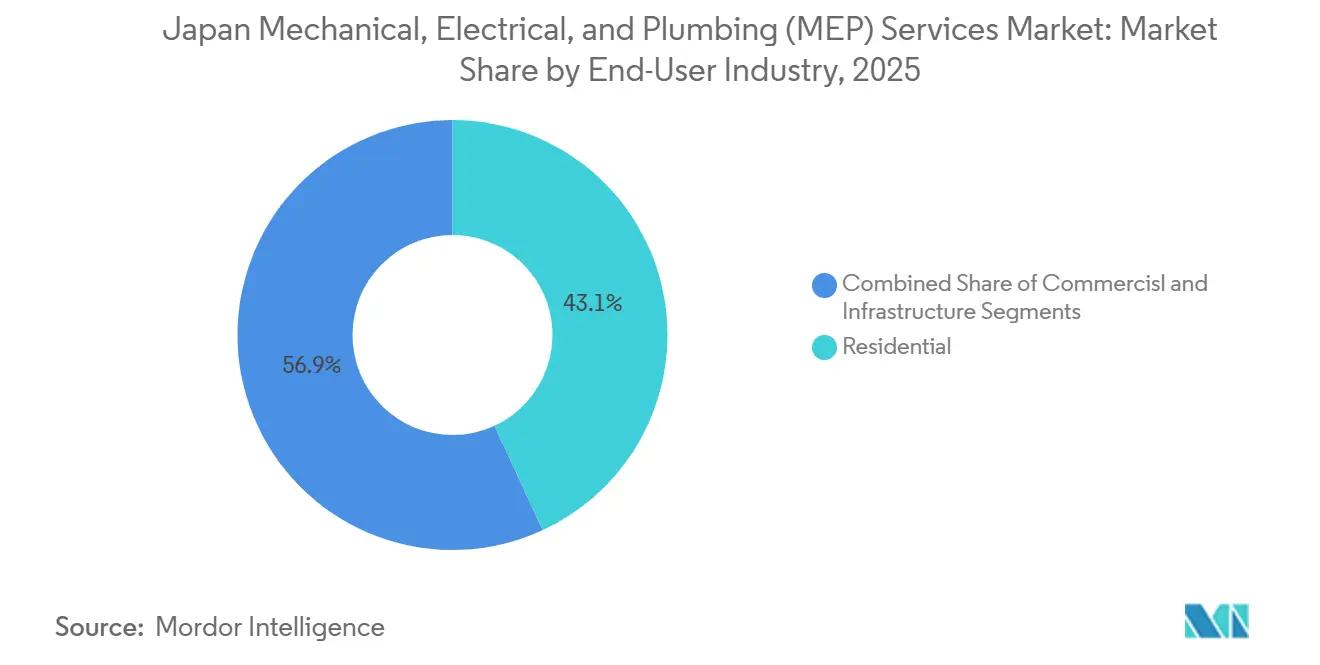
- Nach Endnutzerbranche hielten Wohngebäudenutzer im Jahr 2025 einen Marktanteil von 43,1 % am japanischen MEP-Dienstleistungsmarkt und machten den größten Anteil an der Marktgröße des japanischen MEP-Dienstleistungsmarktes aus, während gewerbliche Nutzer bis 2031 voraussichtlich mit einer CAGR von 8,77 % wachsen werden.
- Nach Geografie hielt Tokio im Jahr 2025 einen Marktanteil von 40,5 % am japanischen MEP-Dienstleistungsmarkt und machte den größten Anteil an der Marktgröße des japanischen MEP-Dienstleistungsmarktes aus, während Osaka bis 2031 voraussichtlich mit einer CAGR von 8,95 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des japanischen Marktes für Mechanische, Elektrische und Sanitärtechnische (MEP) Dienstleistungen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI- und Rechenzentrumsexpansion | +1.8% | Tokio, Osaka, Hokkaido, Chiba-Korridor, mit Ausstrahlungseffekten auf Kyushu und Tohoku | Kurzfristig (≤ 2 Jahre) |
| Modernisierung alternder Gebäude | +1.5% | National, mit Schwerpunkt im Tokioter CBD, Osaka Nakanoshima und Nagoya Sakae | Mittelfristig (2–4 Jahre) |
| Investitionen in Halbleiter und fortschrittliche Fertigung | +1.2% | Kumamoto, Hiroshima, Hokkaido und Iwate, mit Ausstrahlungseffekten auf Kyushu | Langfristig (≥ 4 Jahre) |
| Dekarbonisierung und Elektrifizierung von Gebäuden | +1.0% | National, mit frühen Gewinnen in Tokio, Osaka und energieeffizienten Neubauclustern | Mittelfristig (2–4 Jahre) |
| Arbeitssparende Gebäudeautomation | +0.8% | National, mit gewerblicher Konzentration in Tokio, Osaka und Fukuoka | Mittelfristig (2–4 Jahre) |
| Investitionen in Gesundheits- und institutionelle Infrastruktur | +0.7% | National, einschließlich Kobe, Nagoya und dem Netzwerk der Nationalen Krankenhausorganisation | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI- und Rechenzentrumsexpansion treibt Nachfrage nach leistungsstarken Elektro-, Kühl- und Notstromsystemen
KI-Infrastruktur schafft kurzfristige Nachfrage nach komplexen Elektro- und Kühlarbeiten im japanischen MEP-Dienstleistungsmarkt. Dichte KI-Rechengeräte benötigen leistungsstärkere Stromsysteme und fortschrittlichere Kühlung als herkömmliche Rechenzentrumsgeräte. Direkte Flüssigkühlung erfordert Kaltwasserleitungen, Wärmetauscher, elektrische Verteilungsgeräte und koordiniertes Systemdesign. Diese Arbeiten erhöhen den Anteil des Projektwerts, der an mechanische, elektrische und sanitärtechnische Systeme gebunden ist, anstatt an allgemeine Bauarbeiten. Sanki Engineering meldete, dass die Aufträge für Gebäude-HLK und Sanitäranlagen im Geschäftsjahr bis März 2026 um 81,8 % gestiegen sind, unterstützt durch Rechenzentrumsvorhaben. Auftragnehmer mit nachgewiesener Erfahrung in kritischen Umgebungen sind besser positioniert, um diese Systeme zuverlässig zu liefern[1].
Alternder Gebäudebestand erzeugt wiederkehrende Nachfrage nach MEP-Austausch und Modernisierung
Alternde Gewerbe- und Wohngebäude bilden eine nachhaltige Austauschbasis für den japanischen MEP-Dienstleistungsmarkt. Mehr als 70 % der nationalen Bürofläche war über 20 Jahre alt, was einen großen installierten Bestand an HLK-, Elektro-, Sanitär- und Steuerungsgeräten hinterlässt, der sich dem Austausch nähert. Nikken Sekkei schloss eine MEP-fokussierte Renovierung seines 57 Jahre alten Osaka-Gebäudes ab, die die ZEB-Ready-Zertifizierung erlangte und die jährlichen Kohlendioxidemissionen um 137 Tonnen reduzierte. Das Projekt zeigt, wie Energiesanierungen die wirtschaftliche Lebensdauer bestehender Gebäude verlängern können. Renovierungen machten 2023 32 % der Bauinvestitionen aus, verglichen mit 21 % im Jahr 2001, was darauf hindeutet, dass Erneuerung zu einem größeren Teil der Bautätigkeit geworden ist. Die im April 2025 in Kraft getretenen Anforderungen des Gesetzes zur Energieeinsparung in Gebäuden machen Energiesanierungen für Gebäudeeigentümer ebenfalls wichtiger[2].
Investitionen in Halbleiter und fortschrittliche Fertigung treiben spezialisierte MEP-Anforderungen für hochspezifizierte Anlagen
Halbleiterinvestitionen steigern die Nachfrage nach spezialisierten Industriearbeiten im japanischen MEP-Dienstleistungsmarkt. Reinräume benötigen präzise kontrollierte Temperatur und Luftfeuchtigkeit, schwingungsgedämpfte Rohrleitungen sowie Systeme zur Handhabung von Prozesswasser und Abfällen. Tower Semiconductor kündigte im Juli 2026 eine Kapazitätserweiterung in Japan mit Unterstützung des Ministeriums für Wirtschaft, Handel und Industrie, kurz METI, an. Das Projekt ergänzt eine Pipeline von Anlagen für die fortschrittliche Fertigung, die hochspezifizierte HLK- und Versorgungssysteme erfordern. Diese Standorte bevorzugen Spezialisten, die Reinraumanforderungen erfüllen und komplexe Installationsabläufe koordinieren können. Sie schaffen auch mehrjährige Auftragsmöglichkeiten, da Bau, Geräteinstallation, Tests und Wartung über mehrere Phasen durchgeführt werden[3].
Gebäudedekarbonisierungspolitik beschleunigt die Elektrifizierung von Heizungs- und energieintensiven Gebäudesystemen
Die Dekarbonisierung von Gebäuden weitet die Austauschsnachfrage im japanischen MEP-Dienstleistungsmarkt aus. Japans 7. Strategischer Energieplan unterstützt eine breitere Elektrifizierung in Gebäuden, Verkehr und Industrie. METI eröffnete im März 2026 Anträge für das Programm für hocheffiziente Warmwasserbereiter 2026, das Wärmepumpen-Warmwasserbereiter und zugehörige Geräte fördert. Die Kampagne zur Energieeinsparung in Wohngebäuden 2026 umfasst auch hocheffiziente HLK-Geräte und thermische Fensterverbesserungen. Diese Programme unterstützen Projekte, die Heizung, Lüftung, Elektrosanierungen und Steuerungen kombinieren. Da Gebäude von gasbasierten Systemen auf elektrische Wärmepumpen umstellen, erhalten Auftragnehmer mehr Aufträge für elektrische Anschlüsse und Gebäudesteuerungssysteme.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fachkräftemangel und alternde Belegschaft | -1.5% | National, mit akutem Mangel in Tokio und Osaka | Langfristig (≥ 4 Jahre) |
| Steigende Geräte- und Materialpreise | -1.2% | National, mit stärkerem Druck im Tokioter Rechenzentrum-Korridor und dem Kumamoto-Halbleitercluster | Kurzfristig (≤ 2 Jahre) |
| Schwächen in ausgewählten konventionellen Neubausegmenten | -0.8% | National, mit Rückgang im Wohnungsneubau in regionalen Städten | Mittelfristig (2–4 Jahre) |
| Komplexe seismische, sicherheitstechnische und energetische Anforderungen | -0.6% | National, mit größerer Relevanz in Tokio, Osaka und Tokai | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel und alternde Baubelegschaft schränken die Kapazität von MEP-Auftragnehmern ein
Ein Mangel an qualifizierten Fachkräften begrenzt die Lieferkapazität des japanischen MEP-Dienstleistungsmarktes. Arbeitnehmer über 55 Jahre machten 2025 36,7 % der Baubelegschaft aus, während Personen unter 29 Jahren 11,7 % repräsentierten. Das Verhältnis von offenen Stellen zu Bewerbern im Bauingenieurwesen erreichte 2025 den Wert 5,64. Auftragnehmer stehen daher im stärkeren Wettbewerb um Bauleiter, Elektriker, Rohrleitungsmonteure und Inbetriebnahme-Spezialisten. Der Mangel ist bei komplexen Projekten am schwierigsten, die gleichzeitig mehrere qualifizierte Gewerke benötigen. Vorfertigung kann den Arbeitseinsatz vor Ort reduzieren, kann jedoch den Bedarf an qualifizierten Installations- und Prüfteams nicht vollständig beseitigen.
Steigende Geräte- und Materialpreise erhöhen die Gesamtkosten von MEP-Projekten
Geräte- und Materialinflation beeinträchtigt die Projektökonomie im japanischen MEP-Dienstleistungsmarkt. Elektrische Schaltanlagen, Steuerungen, Schalttafeln, Kühlgeräte und Stahlrohre sind zentrale Einsatzmittel für MEP-Projekte. Längere Lieferzeiten für Generatoren und andere kritische Geräte zwingen Auftragnehmer, früher im Projektzyklus zu bestellen. Dies erhöht das Risiko, wenn Verträge zu Festpreisen abgeschlossen werden oder sich Zeitpläne ändern. Der Druck ist bei Rechenzentrum- und Halbleiterprojekten am stärksten, da diese große Mengen an Spezialgeräten benötigen. Unternehmen mit disziplinierter Beschaffung und starken Lieferantenbeziehungen sind besser in der Lage, Lieferpläne und Margen zu schützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Mechanische Dienstleistungen führen, während integrierte MEP-Dienstleistungen das schnellste Wachstum verzeichnen
Mechanische Dienstleistungen machten 2025 42,3 % des Marktanteils am japanischen MEP-Dienstleistungsmarkt aus. HLK-, Kühl-, Lüftungs- und Sanitärsysteme tragen einen Großteil dieser Nachfrage in Rechenzentren, Reinräumen, Krankenhäusern und großen Gewerbegebäuden. Diese Gebäude benötigen zuverlässige Temperatur- und Feuchtigkeitskontrolle, was mechanische Arbeiten im Mittelpunkt der Projektausgaben hält. Sanitärarbeiten werden zunehmend mit mechanischen Systemen koordiniert, wo Rechenzentren eine präzise Kaltwasserverteilung benötigen. Die Marktgröße des japanischen MEP-Dienstleistungsmarktes für mechanische Dienstleistungen wird auch durch elektrische Anschlüsse und Steuerungen unterstützt, die den sicheren Betrieb dieser Systeme ermöglichen.
Integrierte MEP-Dienstleistungen werden bis 2031 voraussichtlich mit einer CAGR von 8,21 % wachsen. Halbleiter- und Rechenzentrumsauftraggeber bevorzugen zunehmend einen Anbieter, der mechanische, elektrische und sanitärtechnische Arbeiten von der Planung bis zur Inbetriebnahme koordiniert. Diese Struktur reduziert Schnittstellenfehler und gibt den Auftraggebern während der Lieferung eine klarere Verantwortlichkeit. Tokyo Tatemono setzte im Januar 2026 beim Zeus OSA1 Hyperscale-Rechenzentrum in Osaka vorgefertigte MEP-Methoden ein, um den Arbeitsbedarf vor Ort zu reduzieren und Zeitpläne zu stabilisieren. Integrierte Auftragnehmer können ihre Arbeit dann auf Wartung und Leistungsmanagement ausweiten.


Nach Dienstleistungsart: Wartung, Reparatur und Nachrüstung führen, während verwaltete Dienstleistungen an Dynamik gewinnen
Wartung, Reparatur und Nachrüstung hielten 2025 einen Marktanteil von 37,7 % am japanischen MEP-Dienstleistungsmarkt. Ältere Büros, Wohngebäude, öffentliche Gebäude und Industrieanlagen benötigen wiederkehrende Arbeiten, um Geräte sicher, zuverlässig und energieeffizient zu halten. Austauscharbeiten umfassen Wärmepumpen, Lüftung, Elektroverteilungen, Pumpen, Rohrleitungen und Gebäudemanagementsysteme. Jede Sanierung schafft auch zukünftige Nachfrage nach Inspektion, Reparatur, Überwachung und eventuellem Austausch. Die Marktgröße des japanischen MEP-Dienstleistungsmarktes für diese Dienstleistungsart wird durch Lebenszyklusausgaben nach der Geräteinstallation unterstützt.
Verwaltete und leistungsbasierte Dienstleistungen werden bis 2031 voraussichtlich mit einer CAGR von 8,45 % wachsen. Auftraggeber schließen zunehmend Verträge ab, die die Zahlung mit Energieleistung, Geräteverfügbarkeit oder klaren Betriebsergebnissen verknüpfen. Dienstleister können kontinuierliche Überwachung nutzen, um Fehler zu erkennen, bevor sie ein Gebäude oder eine kritische Anlage stören. METIs Maßnahmen zur Effizienz von Rechenzentren erhöhen die Aufmerksamkeit für Stromverbrauch und Betriebseffizienz, während Daikins halbindividuelles System den Engineeringaufwand für Steuerungssysteme reduziert. Diese Veränderungen erweitern die Grundlage für Verträge, die Wartung, Software, Überwachung und Energiemanagement kombinieren.
Nach Endnutzerbranche: Wohngebäudenutzer führen, während gewerbliche Nutzer am schnellsten wachsen
Wohngebäudenutzer hielten 2025 einen Marktanteil von 43,1 % am japanischen MEP-Dienstleistungsmarkt. Japans großer Wohngebäudebestand erfordert den Austausch von Warmwasserbereitern, HLK-Geräten, Lüftung, Elektroinstallationen, Sanitäranlagen und Energiesanierungen. Die Kampagne zur Energieeinsparung in Wohngebäuden 2026 unterstützt hocheffiziente Warmwasserbereiter, Klimaanlagen, Lüftung und thermische Verbesserungen. Diese Maßnahmen erweitern das Spektrum der für Hausbesitzer und lokale Auftragnehmer verfügbaren Projekte. Sie schaffen auch Möglichkeiten für Gerätehersteller und Dienstleister, nach der Installation Wartungsaufträge zu sichern.
Gewerbliche Nutzer werden bis 2031 voraussichtlich mit einer CAGR von 8,77 % wachsen. Rechenzentren, Bürosanierungen, Pharmaunternehmen und Krankenhäuser stellen anspruchsvollere gewerbliche Anforderungen. Mitsubishi Estate startete im Juli 2026 die CIRCLES∞-Renovierungsbüroserie, begann mit einer vollständigen MEP-Renovierung in Tokio und plant ein Osaka-Projekt. Gewerbliche Projekte benötigen koordinierte Systeme, die den Energieverbrauch senken und gleichzeitig den Mieterkomfort, den digitalen Betrieb und die Ausfallsicherheit unterstützen. Gesundheitsarbeiten schaffen zusätzliche Nachfrage nach redundanter Stromversorgung, Medizingas, spezialisierter HLK und laufender Compliance-Unterstützung.
Geografische Analyse
Tokio hielt 2025 einen Marktanteil von 40,5 % am japanischen MEP-Dienstleistungsmarkt und ist damit die größte Chance auf Stadtebene. Seine Unternehmenszentralen, Sanierungsstandorte und kritische digitale Infrastruktur unterstützen große Elektro- und Kühlverträge. Die Nachfrage erstreckt sich auf Chiba, wo Rechenzentrumsvorhaben in der Nähe wichtiger Strominfrastruktur angesiedelt werden können. NTT DATA entwickelt den 250-MW-Campus TKY11 in Chiba, der Elektro-, Mechanik-, Sanitär-, Inbetriebnahme- und Wartungsarbeiten erfordert. Auftragnehmer mit spezialisierten Ingenieuren und Lieferantenzugang sind gut positioniert, um dieses anspruchsvolle Projektumfeld zu bedienen.
Osaka wird bis 2031 voraussichtlich mit einer CAGR von 8,95 % wachsen, der schnellsten Rate unter den aufgeführten Stadtmärkten. Seine Sanierungspipeline konzentriert sich auf Gewerbeflächen, Fernwärme und -kälte sowie energieeffiziente Gebäude. Das erweiterte Osaka-Bahnhofsnetz schafft langfristige MEP-Möglichkeiten in verbundenen Gebäuden und zugehörigen Unterstützungssystemen. Die Verfügbarkeit von Arbeitskräften bleibt eine Einschränkung, da große Projekte mehrere spezialisierte Gewerke erfordern. Die Marktgröße des japanischen MEP-Dienstleistungsmarktes in Osaka wird durch Sanierungen unterstützt, obwohl die Lieferfähigkeit den Projektzeitplan bestimmen wird.
Nagoya profitiert von gewerblichem Bau und dem Wandel hin zur Elektrifizierung der Automobilindustrie. Der Landmark Nagoya Sakae-Komplex, der Anfang 2026 fertiggestellt wurde, integrierte Fernwärme und -kälte und erhielt die CASBEE S-Rang-Zertifizierung. Andere Regionen profitieren von Halbleiterprojekten in Kumamoto, Hiroshima, Hokkaido und Iwate. Tower Semiconductors Japan-Expansion im Juli 2026 unterstützt die regionale Nachfrage nach Reinraum-HLK, Versorgungsleitungen und Elektrosystemen.
Wettbewerbslandschaft
Der japanische MEP-Dienstleistungsmarkt weist eine moderate Konzentration auf. Takasago Thermal Engineering, Shinryo Corporation, Sanki Engineering, Dai-Dan, Kinden und Nippon Densetsu Kogyo konkurrieren um technisch anspruchsvolle Projekte. Diese Unternehmen haben stärkere Positionen bei kritischer Kühlung, Reinräumen, Elektrosystemen und integrierter Lieferung. Ihre technische Kapazität unterstützt höherwertige Arbeiten in Rechenzentren, Halbleiteranlagen, Krankenhäusern und großen Sanierungsprojekten. Die breitere Auftragnehmerbasis bleibt bei lokalen Renovierungen und Standard-Sanitärarbeiten fragmentiert.
Strategische Maßnahmen konzentrieren sich auf Belegschaftskapazität, Vorfertigung und digitale Dienstleistungserbringung. Kinden schloss 2026 die vollständige Übernahme von Kodensha ab und stärkte damit seine Belegschaft im Bereich Elektrotechnik und sein technisches Portfolio. NTT Facilities stellte im Juli 2026 ein modulares MEP-Rahmensystem vor, das Design für Fertigung und Montage, kurz DfMA, für Kaltwasserleitungen und elektrische Sammelschienen nutzt. Der Ansatz reduziert den Arbeitsbedarf vor Ort und verbessert die Wiederholbarkeit bei Hyperscale-Rechenzentrumsvorhaben. Daikins halbindividuelles Gebäudemanagementsystem reduzierte den Engineeringaufwand um 50 % und stärkte seine Position bei Steuerungen und leistungsbasierten Dienstleistungen.
Gerätehersteller erweitern ihre Rolle durch vernetzte Steuerungen und Serviceplattformen. Daikin, Hitachi Building Systems, Mitsubishi Electric und Johnson Controls kombinieren Geräte mit Gebäudemanagement- und Energiedatenfähigkeiten. Etablierte Spezialisten behalten einen Vorteil, da Energie- und Sicherheits-Compliance Qualitätssysteme und Erfahrung in regulierten Anlagen erfordert. Kleinere Auftragnehmer können bei lokalen Nachrüstungsarbeiten konkurrieren, haben es jedoch möglicherweise schwerer, komplexe Rechenzentrum-, Halbleiter- und Krankenhausprojekte zu sichern.
Marktführer der Mechanischen, Elektrischen und Sanitärtechnischen (MEP) Dienstleistungen in Japan
-
Takasago Thermal Engineering Co., Ltd.
-
Shinryo Corporation
-
Sanki Engineering Co., Ltd.
-
Taisei Corporation
-
Dai-Dan Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Oktober 2026: JERA kooperierte mit Dell und einem britischen KI-Cloud-Anbieter, um ein Rechenzentrum im Wert von 15 Milliarden USD neben JERAs Wärmekraftwerk in Chiba zu bauen. Das Projekt erfordert fortschrittliche elektrische Verteilung, Flüssigkühlung und Sanitärsysteme.
- September 2026: Die Stadt Kobe wählte einen Auftragnehmer für das Projekt des Neuen Nishi-Bürgerkrankenhauses aus, das hochredundante elektrische Verteilung, medizinische Gasversorgung und krankenhaustaugliche HLK-Systeme erfordert.
- Juli 2026: Tower Semiconductor kündigte eine Japan-Kapazitätserweiterung mit Unterstützung von METI an. Das Reinraumprojekt erfordert hochpräzise HLK- und Reinstwasser-Sanitärsysteme.


Berichtsumfang des japanischen Marktes für Mechanische, Elektrische und Sanitärtechnische (MEP) Dienstleistungen
| Mechanische Dienstleistungen |
| Elektrische Dienstleistungen |
| Sanitärtechnische Dienstleistungen |
| Integrierte MEP-Dienstleistungen |
| Planung und Ingenieurwesen |
| Installation, Tests und Inbetriebnahme |
| Wartung, Reparatur und Nachrüstung |
| Verwaltete / leistungsbasierte Dienstleistungen |
| Wohngebäude |
| Gewerbe |
| Infrastruktur |
| Tokio |
| Osaka |
| Nagoya |
| Übriges Japan |
| Nach Typ | Mechanische Dienstleistungen |
| Elektrische Dienstleistungen | |
| Sanitärtechnische Dienstleistungen | |
| Integrierte MEP-Dienstleistungen | |
| Nach Dienstleistungsart | Planung und Ingenieurwesen |
| Installation, Tests und Inbetriebnahme | |
| Wartung, Reparatur und Nachrüstung | |
| Verwaltete / leistungsbasierte Dienstleistungen | |
| Nach Endnutzerbranche | Wohngebäude |
| Gewerbe | |
| Infrastruktur | |
| Nach Stadt | Tokio |
| Osaka | |
| Nagoya | |
| Übriges Japan |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden die japanischen MEP-Dienstleistungen im Jahr 2031 erreichen?
Der japanische MEP-Dienstleistungsmarkt wird bis 2031 voraussichtlich einen Wert von 14,77 Milliarden USD erreichen und ab 2026 mit einer CAGR von 7,66 % wachsen. Austauscharbeiten, Rechenzentrumsbauten, Halbleiteranlagen und Elektrifizierungsprogramme unterstützen die Prognose.
Welche MEP-Dienstleistungsart hielt den größten Anteil in Japan?
Wartung, Reparatur und Nachrüstung führten die Dienstleistungsarten mit einem Anteil von 37,7 % im Jahr 2025 an. Ihre Position spiegelt die wiederkehrende Nachfrage aus alternden Büros, Wohngebäuden, öffentlichen Einrichtungen und Industriegebäuden wider.
Welche Endnutzergruppe wächst bei MEP-Dienstleistungen in Japan am schnellsten?
Gewerbliche Nutzer werden bis 2031 voraussichtlich mit einer CAGR von 8,77 % wachsen. Rechenzentren, Bürosanierungen, Pharmaunternehmen und Krankenhäuser sind die Hauptquellen der spezialisierten gewerblichen Nachfrage.
Warum sind Rechenzentren für MEP-Auftragnehmer in Japan wichtig?
Sie benötigen leistungsstarke Stromversorgung, fortschrittliche Kühlung, Rohrleitungen, Steuerungen, Tests und Wartung. Diese Anforderungen erhöhen den Wert der integrierten technischen Lieferung und begünstigen erfahrene Spezialauftragnehmer.
Welche japanische Stadt wird voraussichtlich das schnellste Wachstum verzeichnen?
Osaka wird bis 2031 voraussichtlich mit einer CAGR von 8,95 % wachsen. Sanierungen, die Ausweitung von Fernwärme und -kälte sowie Energieeffizienz-Sanierungen unterstützen die Projektpipeline der Stadt.
Was ist die Haupteinschränkung bei der MEP-Projektabwicklung in Japan?
Ein Mangel an qualifizierten Fachkräften begrenzt die Kapazität für Installation, Inbetriebnahme und Wartung, insbesondere bei komplexen Projekten. Geräteinflation und lange Beschaffungsvorlaufzeiten erzeugen ebenfalls Planungs- und Kostendruck.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
