
Taille et part du marché des plateformes d'API d'imagerie industrielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 537.03 Millions de dollars américains |
| Taille du Marché (2031) | 970.48 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 12.56 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des plateformes d'API d'imagerie industrielle par Mordor Intelligence
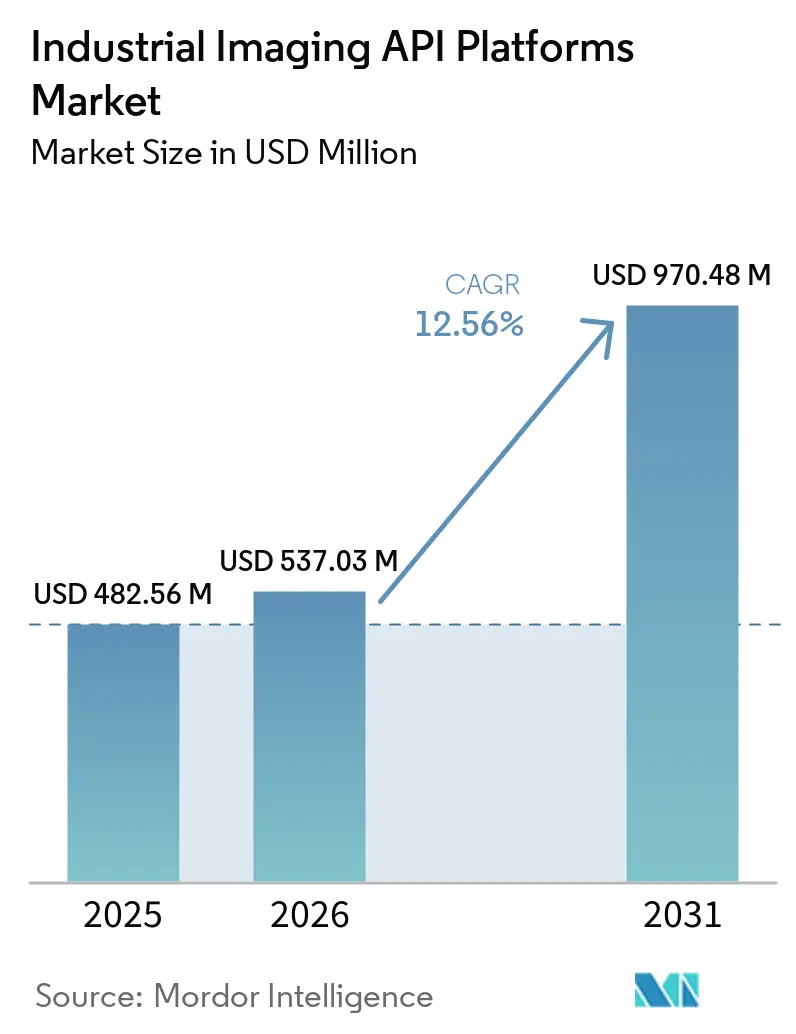
La taille du marché des plateformes d'API d'imagerie industrielle devrait s'étendre de 482,18 millions USD en 2025 et 537,03 millions USD en 2026 à 970,48 millions USD d'ici 2031, enregistrant un CAGR de 12,56 % entre 2026 et 2031. Les investissements dans l'automatisation des usines accroissent la demande de logiciels de contrôle de caméra, d'acquisition d'images et de vision par ordinateur sur les lignes de production. Le marché des plateformes d'API d'imagerie industrielle évolue au-delà du débit en pixels, les clients accordant une plus grande valeur à la gestion des modèles d'IA, au déploiement sur plusieurs sites et à la précision d'inspection. Le passage des contrôles par échantillonnage à l'inspection en ligne à 100 % augmente le nombre d'instances logicielles requises sur chaque ligne. Cela favorise les abonnements à des plateformes et les modèles de gestion centralisée par rapport aux déploiements isolés par inspection. L'intégration des systèmes existants et la pénurie d'ingénieurs restent des limites importantes à la vitesse de déploiement, en particulier dans les sites de fabrication établis.
Principaux enseignements du rapport
- Par fonction d'API, les API de vision par ordinateur et d'analyse IA ont représenté 27,89 % des revenus de 2025, tandis que les API de gestion d'images et de données devraient se développer à un CAGR de 13,78 % jusqu'en 2031.
- Par modèle de déploiement, Edge et Sur site ont représenté 62,34 % de la part du marché des plateformes d'API d'imagerie industrielle en 2025, tandis que le déploiement basé sur le cloud devrait se développer à un CAGR de 13,21 % jusqu'en 2031.
- Par technologie d'imagerie, l'imagerie à balayage de zone 2D a représenté 43,21 % des revenus de 2025, tandis que l'imagerie multispectrale et hyperspectrale devrait se développer à un CAGR de 13,97 % jusqu'en 2031.
- Par application, l'inspection qualité et la détection de défauts ont représenté 31,44 % des revenus de 2025, tandis que la maintenance prédictive et la surveillance des processus devraient se développer à un CAGR de 13,87 % jusqu'en 2031.
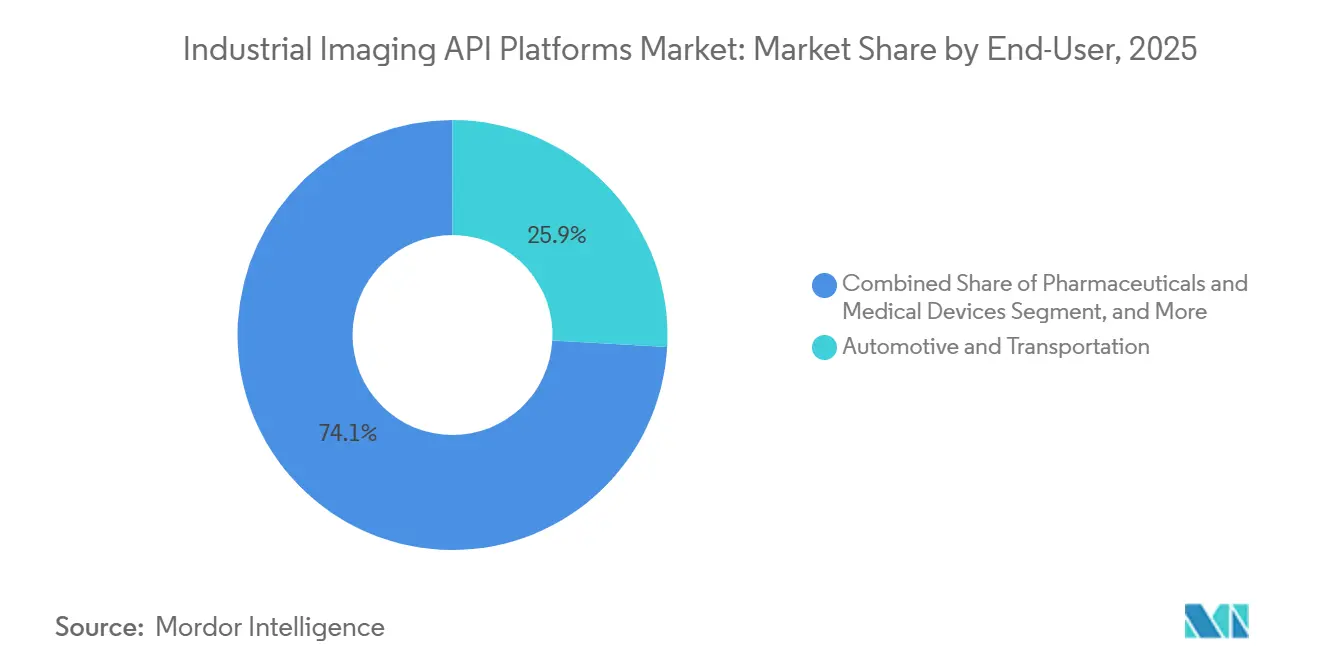
- Par utilisateur final, l'automobile et le transport ont représenté 25,89 % des revenus de 2025, tandis que l'électronique et les semi-conducteurs devraient se développer à un CAGR de 13,78 % jusqu'en 2031.
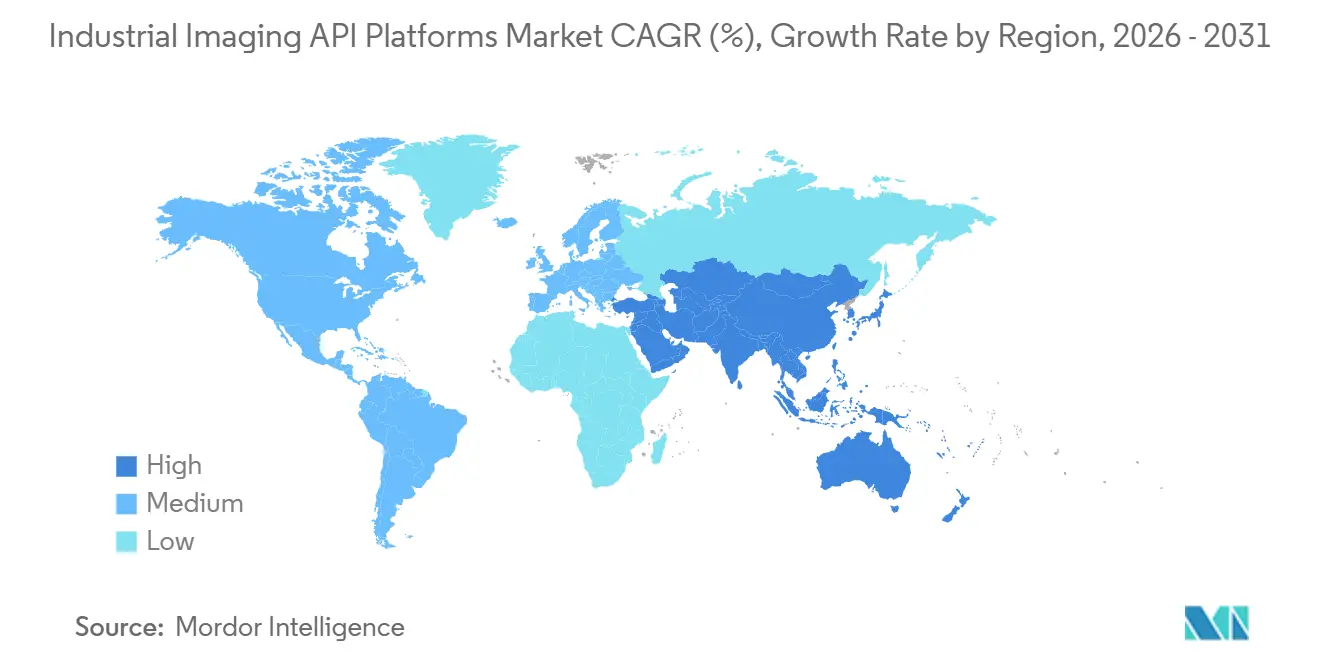
- Par géographie, l'Asie-Pacifique a représenté 35,89 % des revenus mondiaux de 2025 et devrait se développer à un CAGR de 13,55 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des plateformes d'API d'imagerie industrielle
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption de l'automatisation des usines et de l'inspection qualité | +3.5% | Mondial, avec la plus forte densité en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Détection de défauts par IA et inspection adaptative | +2.8% | Mondial, avec une force dans les pôles de fabrication d'électronique et de semi-conducteurs | Moyen terme (2-4 ans) |
| Traitement en périphérie pour les décisions industrielles à faible latence | +2.2% | Amérique du Nord et Europe, ainsi que les usines de fabrication de semi-conducteurs en Asie-Pacifique | Moyen terme (2-4 ans) |
| Intégration de la robotique et de l'automatisation guidée par la vision | +1.8% | Cœur Asie-Pacifique, avec expansion vers l'Europe et les Amériques | Long terme (≥ 4 ans) |
| Demande d'interopérabilité GenICam et GenTL | +1.0% | Mondial, concentré en Amérique du Nord et dans l'Union européenne | Moyen terme (2-4 ans) |
| API agnostiques aux caméras réduisant la refonte des applications | +0.8% | Amérique du Nord et Europe, y compris les fabricants d'équipements d'origine de l'Union européenne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
L'adoption de l'automatisation des usines et de l'inspection qualité stimule la demande de base
Le marché des plateformes d'API d'imagerie industrielle bénéficie directement des dépenses d'automatisation des usines et de l'utilisation plus large de l'inspection qualité automatisée. La Fédération internationale de robotique a signalé 542 000 installations de robots industriels en 2024, et le parc de robots opérationnels a atteint 4,66 millions d'unités dans le monde.[1] Les robots utilisés pour l'inspection ou les tâches de prise et de dépose nécessitent des capacités de contrôle de caméra, d'acquisition d'images et de vision par ordinateur pour accomplir leurs tâches assignées. Le parc installé crée une demande de remplacement et d'expansion même lorsque les commandes annuelles de robots se stabilisent. L'évolution vers une couverture en ligne à 100 % augmente le nombre de points d'inspection sur une ligne et rend la gestion centralisée des logiciels plus pertinente. Les exigences des normes ISO 9001, IATF 16949 et des bonnes pratiques de fabrication pharmaceutique rendent les systèmes d'inspection plus difficiles à traiter comme des investissements de productivité facultatifs.
La détection de défauts par IA et l'inspection adaptative remodèlent l'économie de l'inspection
Le marché des plateformes d'API d'imagerie industrielle est façonné par des fonctions d'IA qui améliorent l'identification des défauts dans les flux de travail d'imagerie sur les lignes de production. Une étude a révélé que les études de vision par apprentissage automatique rapportaient souvent une précision de détection des défauts supérieure à 95 %, avec des paramètres contrôlés rapportant de 98 % à 100 %.[2] MVTec a publié HALCON 26.05 en mai 2026 avec une architecture de détection d'objets par apprentissage profond offrant une inférence jusqu'à 5 fois plus rapide. Cognex a indiqué que son contrôleur In-Sight 6900 prend en charge la classification par peu d'échantillons en utilisant 10 à 20 images d'entraînement, réduisant la quantité de données d'entraînement nécessaires pour certaines applications. Des exigences moindres en matière de données d'entraînement peuvent raccourcir le travail de déploiement pour les petits fabricants qui ne disposent pas de grandes bibliothèques d'images étiquetées. L'ensemble de données IMDD-1M présenté à la CVPR 2026 contient 1 000 000 paires image-texte alignées dans plus de 60 catégories de matériaux et plus de 400 types de défauts, favorisant une plus grande disponibilité de modèles de vision industrielle préentraînés.
Les API de traitement en périphérie permettent des décisions industrielles à faible latence
Le traitement en périphérie prend en charge les décisions au niveau de la machine là où les allers-retours vers le cloud peuvent perturber le calendrier d'inspection. Les systèmes sur site conservent les images dans le réseau de l'usine et peuvent continuer à fonctionner dans des environnements à bande passante limitée ou isolés du réseau. Cognex a lancé le contrôleur de vision In-Sight 6900 en avril 2026 avec un traitement NVIDIA Jetson allant jusqu'à 157 TOPS pour l'exécution d'IA embarquée. Le système Edge Insights d'Intel prend en charge les pipelines vidéo industriels sur les interfaces de caméra GigE, RTSP et USB et utilise OpenVINO pour l'accélération de l'inférence.[3] Le déploiement Edge et Sur site a représenté 62,34 % des revenus de 2025, reflétant l'importance d'une performance prévisible sur les sites de production à grande vitesse. Maintenir les charges de travail d'inspection en local peut également réduire l'exposition créée lorsque les images de production transitent au-delà du réseau de l'installation.
L'intégration de la robotique guidée par la vision étend l'empreinte de déploiement des API
La robotique et les plateformes d'imagerie sont de plus en plus connectées via des interfaces standard plutôt que des piles propriétaires isolées. La Fédération internationale de robotique a indiqué que la vision par ordinateur activée par l'IA permet aux robots de reconnaître des objets, de lire des codes-barres, de trier des articles et de surveiller les lignes de production en temps réel. La fédération a également identifié des utilisations de l'apprentissage supervisé dans la détection de défauts, la maintenance prédictive, l'inspection qualité et l'optimisation des processus. Basler a introduit un système de vision TDI CoaXPress sur fibre en avril 2026 avec une double bande passante de 100 Gbps et un prétraitement côté carte d'acquisition. Basler et Advantech ont également annoncé une plateforme de vision et d'informatique robotique basée sur GMSL pour les robots humanoïdes, les robots mobiles autonomes et les applications de logistique intelligente. Ces développements étendent les exigences logicielles d'imagerie des postes d'inspection fixes aux systèmes d'automatisation mobiles et collaboratifs.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité d'intégration avec les piles d'automatisation existantes | -2.4% | Amérique du Nord et Europe, en particulier les sites de fabrication industrielle établis | Long terme (≥ 4 ans) |
| Pénurie de compétences en ingénierie d'imagerie et d'IA industrielle | -1.8% | Mondial, avec la plus grande sévérité en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Compromis de latence déterministe dans les systèmes périphériques hétérogènes | -1.1% | Usines de semi-conducteurs en Asie-Pacifique et Amérique du Nord | Moyen terme (2-4 ans) |
| Exposition à la cybersécurité des points de terminaison d'imagerie connectés | -0.8% | Mondial, avec la plus forte exposition réglementaire dans l'Union européenne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La complexité d'intégration avec les piles d'automatisation existantes limite la vitesse de déploiement
Les systèmes PLC, SCADA et de contrôle de machines existants restent un obstacle majeur à un déploiement plus large des plateformes. Les usines établies en Amérique du Nord et en Europe utilisent souvent des architectures Modbus, PROFIBUS et DeviceNet qui n'ont pas été conçues pour les métadonnées d'images à haute bande passante ou les événements d'images asynchrones. Les interfaces d'imagerie modernes peuvent donc nécessiter des intergiciels personnalisés, une traduction de protocole et un long travail de validation. Ces exigences peuvent prolonger les projets de 12 à 18 mois et consommer des budgets proches du coût de la plateforme logicielle. Les lignes de production multi-fournisseurs peuvent introduire des problèmes supplémentaires même lorsque les dispositifs de caméra suivent les normes GenICam. Les installations agroalimentaires, pharmaceutiques et automobiles plus anciennes planifient souvent les travaux d'installation pendant les fenêtres de maintenance car les interruptions de production entraînent un coût d'exploitation élevé.
La pénurie de compétences en ingénierie limite l'échelle de déploiement dans tous les secteurs
Le marché des plateformes d'API d'imagerie industrielle est également confronté à une pénurie de personnes ayant une expérience combinée en imagerie, IA, logiciels embarqués et technologie opérationnelle. Le rapport 2026 de Cisco sur l'état de l'IA industrielle a identifié la pénurie de travailleurs qualifiés comme le principal défi opérationnel pour 42 % des organisations industrielles dans le monde. Le même rapport l'a classé comme le troisième obstacle pour 34 % des organisations. Le CECIMO a signalé que les pénuries en ingénierie mécanique et industrielle ont augmenté de 20 % de 2023 à 2025, l'adoption de l'automatisation avancée ayant accru la demande de compétences spécialisées. Les déploiements réussis nécessitent une connaissance de GenICam, GenTL, de la programmation embarquée, de la gestion du cycle de vie des modèles et de l'intégration au niveau de l'usine. Les bibliothèques de modèles préentraînés et la configuration à faible code peuvent réduire la charge, mais la pénurie est toujours susceptible de limiter l'adoption parmi les petits et moyens fabricants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction d'API : l'analyse IA est en tête tandis que les dépenses en gestion des données s'accélèrent
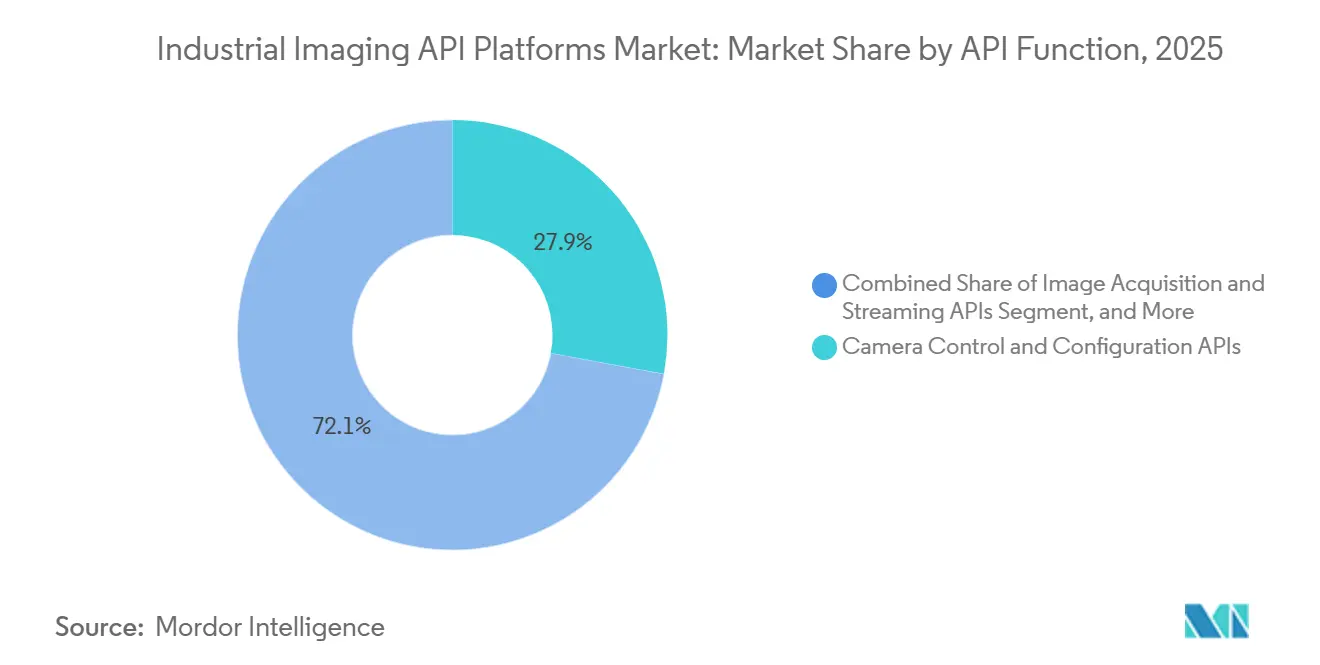
Les API de vision par ordinateur et d'analyse IA ont représenté 27,89 % de la part du marché des plateformes d'API d'imagerie industrielle en 2025. Cette position de tête reflète un glissement des fonctions de transport vers les logiciels qui interprètent les images et prennent des décisions de production. Les capacités d'acquisition d'images et de contrôle de caméra restent nécessaires pour chaque déploiement d'inspection. Leur valeur est de plus en plus liée aux fonctions d'IA pour la détection de défauts, la mesure et la classification.
Les API de gestion d'images et de données devraient se développer à un CAGR de 13,78 % jusqu'en 2031. Les fabricants exploitant plusieurs sites ont besoin d'une gestion cohérente des images, des versions de modèles et des enregistrements d'inspection. L'EMVA a publié la version du package GenICam 2026.07 en juillet 2026, incluant GenApi 3.5.1, GenTL 1.6, SFNC 2.8 et GenDC 1.2. Cognex a signalé une réduction des coûts de mise à l'échelle allant jusqu'à 50 % grâce à la gestion centralisée des modèles en périphérie avec OneVision. Les conceptions agnostiques aux caméras peuvent réduire la refonte et prendre en charge des superpositions d'analyses tierces.


Par modèle de déploiement : Edge domine tandis que le cloud gagne un élan structurel
Le déploiement Edge et Sur site a représenté 62,34 % de la part du marché des plateformes d'API d'imagerie industrielle en 2025. Les lignes à grande vitesse nécessitent des réponses rapides car des signaux de rejet retardés peuvent affecter la production en aval. Les architectures locales s'alignent également sur la souveraineté des données et la segmentation des réseaux opérationnels. La norme IEC 62443 et la loi européenne sur la cyber-résilience renforcent l'accent mis sur la sécurité des environnements de contrôle industriel.
Le déploiement basé sur le cloud devrait se développer à un CAGR de 13,21 % jusqu'en 2031. Il est le plus pertinent pour la formation centralisée, le déploiement multi-sites, la gouvernance des données et le contrôle des versions. L'architecture OneVision de Cognex combine le développement central avec l'exécution locale sur les appareils In-Sight. Les environnements hybrides offrent des temps de réponse locaux et une gestion commune des modèles sur de nombreuses lignes de production.
Par technologie d'imagerie : les caméras à balayage de zone sont en tête mais l'imagerie spectrale dépasse ses pairs
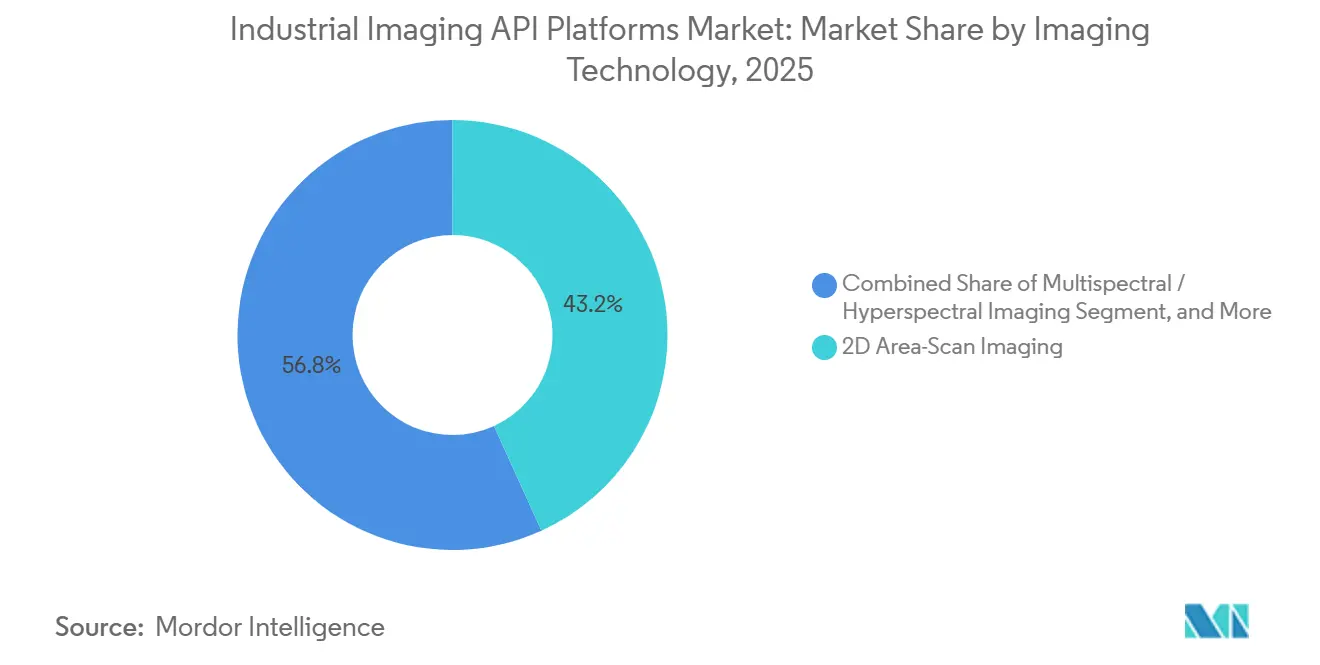
L'imagerie à balayage de zone 2D a représenté 43,21 % de la part du marché des plateformes d'API d'imagerie industrielle en 2025. Elle bénéficie d'un approvisionnement en capteurs mature, de pilotes compatibles GenICam et de l'efficacité des coûts des caméras CMOS. Les systèmes à balayage de zone servent l'inspection générale dans la production automobile, électronique et de biens de consommation. L'imagerie à balayage linéaire et 3D prend en charge l'inspection continue des bandes, la mesure, le guidage des robots et le travail de prélèvement en bac.
L'imagerie multispectrale et hyperspectrale devrait se développer à un CAGR de 13,97 % jusqu'en 2031. Les données spectrales prennent en charge la détection de contamination alimentaire, les contrôles d'enrobage de comprimés et l'inspection de plaquettes de semi-conducteurs où l'imagerie RVB peut ne pas identifier les différences pertinentes. Des recherches publiées en 2025 ont révélé que l'imagerie hyperspectrale avec analyse chimiométrique s'intègre dans la technologie analytique de processus en ligne. Le SP-45000-CXP4 de JAI à 45 mégapixels offre 65 images par seconde à une résolution 8K. Les API thermiques et infrarouges prennent en charge la maintenance prédictive et la surveillance des processus.
Par application : l'inspection qualité ancre la demande tandis que les cas d'usage prédictifs se développent
L'inspection qualité et la détection de défauts ont représenté 31,44 % de la taille du marché des plateformes d'API d'imagerie industrielle en 2025. La catégorie a la base de demande la plus large car la conformité des produits affecte la plupart des secteurs manufacturiers. Les exigences en matière de qualité, d'automobile, de pharmacie et d'alimentation rendent l'inspection en ligne moins discrétionnaire. Ces conditions soutiennent des dépenses durables en logiciels d'inspection.
La maintenance prédictive et la surveillance des processus devraient se développer à un CAGR de 13,87 % jusqu'en 2031. Les capteurs installés pour l'inspection de conformité peuvent également générer des données pour l'analyse de l'état des équipements. Le logiciel doit gérer les décisions immédiates et la collecte de données en arrière-plan sans réduire le débit. OMRON a lancé le système VHV5-SRV en juin 2026 pour la vérification de codes-barres en ligne calibrée à pleine vitesse de production. La mesure, le jaugeage, l'identification et le guidage des robots restent liés à l'imagerie 3D, à la traçabilité et à l'adoption de la robotique.
Par utilisateur final : l'automobile et le transport sont en tête tandis que la demande en semi-conducteurs réordonne les priorités
L'automobile et le transport ont représenté 25,89 % de la part du marché des plateformes d'API d'imagerie industrielle en 2025. L'automatisation dense, les systèmes qualité obligatoires et les architectures multi-caméras créent des exigences logicielles substantielles sur les sites individuels. Les fabricants utilisent l'imagerie pour les contrôles d'assemblage, la vérification dimensionnelle, la lecture de marques directes sur les pièces et la traçabilité. Le secteur reste une base de demande stable, bien que les utilisateurs à plus haute intensité d'IA gagnent en investissement.
L'électronique et les semi-conducteurs devraient se développer à un CAGR de 13,78 % jusqu'en 2031. L'encapsulation avancée, la mémoire à haute bande passante et la fabrication de puces IA nécessitent une inspection optique, spectrale et par rayons X à des niveaux sous-microniques. Teledyne a annoncé en août 2026 un accord pour acquérir Varex Imaging pour 1,1 milliard USD. Les utilisateurs des secteurs pharmaceutique, agroalimentaire et logistique appliquent ces systèmes pour les enregistrements auditables, la détection de contamination, le dimensionnement, la détection d'anomalies et l'identification.
Analyse géographique
L'Asie-Pacifique a représenté 35,89 % de la part du marché des plateformes d'API d'imagerie industrielle en 2025 et devrait se développer à un CAGR de 13,55 % jusqu'en 2031. La Chine soutient la demande grâce aux ajouts de capacité en semi-conducteurs, à l'encapsulation avancée, à la fabrication de DRAM et à la production d'électronique grand public. La base de fabrication de précision et de robotique du Japon soutient l'assemblage automobile, l'inspection de semi-conducteurs et l'électronique à grande vitesse. Mitsubishi Electric Corporation et Sony Semiconductor Solutions Corporation ont annoncé en juillet 2026 que leur coentreprise Advanced Vision Solutions Co., Ltd. est prévue pour commencer ses opérations en octobre 2026.
L'Amérique du Nord a occupé la deuxième position régionale en 2025. Ses installations automobiles, aérospatiales, de semi-conducteurs, pharmaceutiques et de transformation alimentaire font face à des exigences d'inspection qui soutiennent le déploiement de logiciels. La région dispose également d'un grand parc installé de robots collaboratifs et de robots mobiles autonomes. L'Europe reste importante pour la fabrication automobile et de machines-outils en Allemagne, en France, en Italie et au Royaume-Uni. La VDMA a indiqué que la vision industrielle européenne prévoit une croissance de 3 % en 2026 après une contraction des revenus sur trois ans.
Les fabricants européens de composants ont signalé une expansion des revenus de 4 % en 2025, même si la demande en systèmes est restée faible. La loi européenne sur la cyber-résilience affecte les exigences d'approvisionnement pour les dispositifs industriels connectés. TÜV Rheinland a délivré la première certification IEC 62443-4-2:2026 pour un contrôleur de vision industrielle en mai 2026. L'Amérique du Sud est une base de demande émergente portée par les secteurs automobile et des machines agricoles du Brésil et par la transformation agroalimentaire en Argentine. Le Moyen-Orient et l'Afrique ont une demande sur des sites vierges qui peut utiliser des architectures cloud hybrides sans barrières d'intégration avec les systèmes existants.

Paysage concurrentiel
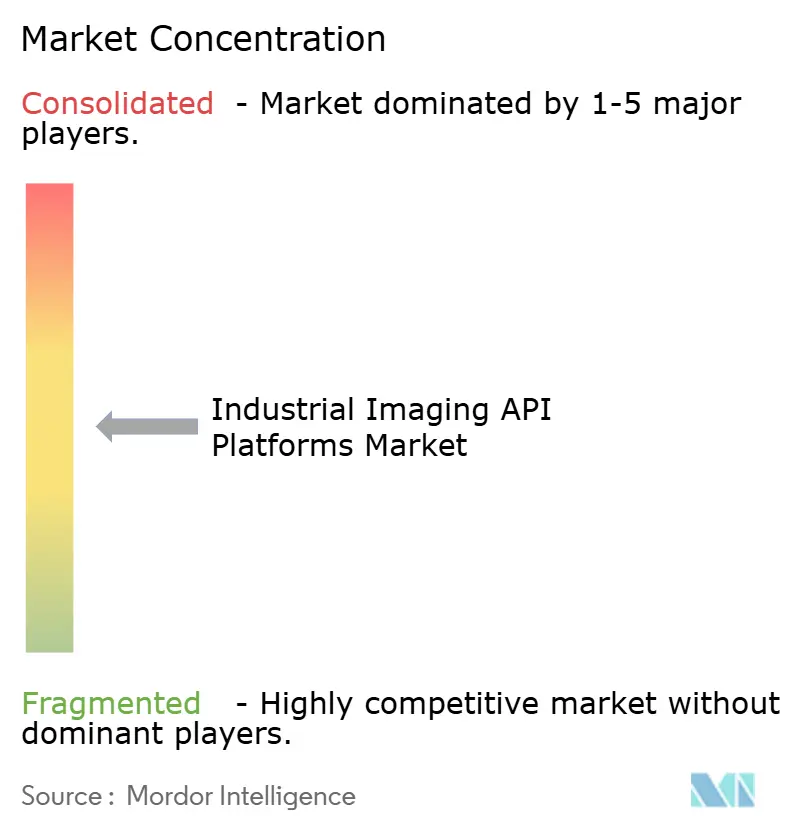
Le marché des plateformes d'API d'imagerie industrielle est modérément fragmenté. Cognex, KEYENCE, SICK, Basler et MVTec forment un groupe de tête aux côtés de fournisseurs de logiciels spécialisés, d'intégrateurs régionaux, de fabricants de caméras avec des SDK intégrés et de fournisseurs de plateformes d'IA en périphérie. La concurrence se concentre de plus en plus sur la gestion des modèles, le déploiement multi-sites et la compatibilité GenICam. Les performances matérielles restent importantes pour l'imagerie à grande vitesse et les modalités spécialisées. Les clients évaluent également la facilité avec laquelle les systèmes peuvent être gérés et mis à jour après l'installation.
Cognex a annoncé la disponibilité générale d'OneVision en mai 2026 et a signalé plus de 100 déploiements clients mondiaux depuis le lancement de la version bêta en juin 2025. La société a signalé une réduction des coûts de mise à l'échelle grâce à la gestion centralisée des modèles en périphérie. MVTec a publié HALCON 26.05 en mai 2026 avec une détection d'objets par apprentissage profond plus rapide. Il a également publié MERLIC 26.03 en mars 2026 avec une licence basée sur des packages, un support de caméra illimité, un plug-in TwinCAT ADS et la lecture de codes par apprentissage profond. Ces évolutions utilisent les fonctions logicielles et les licences pour approfondir la fidélisation des clients.
Les petits fabricants ont besoin d'une configuration à faible code, de modèles préconstruits et de flux de travail de déploiement plus simples car beaucoup manquent de ressources en ingénierie de vision. Les plateformes qui coordonnent l'inspection 2D, 3D, thermique et spectrale via un seul environnement pourraient réduire les exigences en intergiciels séparés. Les conceptions prêtes pour la cybersécurité sont de plus en plus pertinentes dans les usines réglementées en Europe et en Amérique du Nord. L'écosystème Metropolis de NVIDIA prend en charge l'informatique GPU adjacente aux caméras et offre aux entrants axés sur les logiciels une voie vers des projets sur des sites vierges.
Leaders du secteur des plateformes d'API d'imagerie industrielle
-
Cognex Corporation
-
Teledyne Technologies Incorporated
-
Basler AG
-
OMRON Corporation
-
Keyence Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Teledyne Technologies Incorporated a annoncé un accord définitif pour acquérir Varex Imaging Corporation pour 1,1 milliard USD dans le cadre d'une transaction entièrement en espèces à 18,90 USD par action, soit une prime de 52,3 %. L'accord a ajouté des tubes à rayons X, des détecteurs numériques à comptage de photons et des logiciels d'imagerie au portefeuille d'imagerie industrielle et médicale de Teledyne. La transaction devrait être finalisée début 2027, sous réserve des approbations réglementaires et du vote des actionnaires.
- Août 2026 : SICK AG a lancé « AI for 3D » sur sa plateforme de vision industrielle Nova le 3 août 2026, intégrant des réseaux de neurones à apprentissage profond avec des données de hauteur 3D haute précision. La plateforme prenait en charge la détection d'anomalies, l'inspection de surface et la vérification de complétude pour les applications électroniques, de batteries, automobiles et logistiques. Il s'agissait de la première capacité d'IA intégrée directement dans la gamme de produits de vision industrielle 3D de la société.
- Juillet 2026 : Mitsubishi Electric Corporation et Sony Semiconductor Solutions Corporation ont annoncé la création d'Advanced Vision Solutions Co., Ltd., une coentreprise prévue pour commencer ses opérations en octobre 2026, afin de développer des solutions de capteurs de vision basées sur l'IA qui exécutent l'inférence directement sur les capteurs d'image, ciblant une large automatisation de la fabrication pour des économies de main-d'œuvre et des opérations sans personnel.
- Juillet 2026 : Baumer Holding AG a lancé des caméras industrielles de la série LX avec support de monture RF le 1er juillet 2026, étendant l'optique de monture Canon RF aux applications industrielles via l'interface de caméra à optique ouverte, une extension de la norme GenICam pour le contrôle générique des objectifs. Les caméras offraient une résolution allant jusqu'à 65 mégapixels à 18 images par seconde dans un facteur de forme 20 % plus court que les prédécesseurs à monture EF.


Périmètre du rapport mondial sur le marché des plateformes d'API d'imagerie industrielle
Le marché des plateformes d'API d'imagerie industrielle comprend le développement, la concession de licences, l'abonnement et la mise en œuvre de plateformes logicielles, d'interfaces de programmation d'applications (API), de kits de développement logiciel (SDK) et de services associés qui permettent aux applications industrielles de capturer, traiter, analyser, gérer et échanger des images et des vidéos provenant de caméras, de capteurs et de dispositifs de vision industrielle.
Le rapport sur les plateformes d'API d'imagerie industrielle est segmenté par fonction d'API (API de contrôle et de configuration de caméra, API d'acquisition et de diffusion d'images, API de traitement et d'amélioration d'images, API de vision par ordinateur et d'analyse IA, API de gestion d'images et de données, et autres fonctions d'API), modèle de déploiement (Edge/Sur site, basé sur le cloud et hybride), technologie d'imagerie (imagerie à balayage de zone 2D, imagerie à balayage linéaire 2D, imagerie 3D, imagerie thermique/infrarouge, imagerie multispectrale/hyperspectrale et autres technologies d'imagerie), application (inspection qualité et détection de défauts, identification/lecture de codes-barres et OCR, mesure et jaugeage, positionnement et guidage de robots, maintenance prédictive et surveillance des processus, et autres applications), utilisateur final (automobile et transport, électronique et semi-conducteurs, produits pharmaceutiques et dispositifs médicaux, alimentation et boissons, logistique et entreposage, et autres utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| API de contrôle et de configuration de caméra |
| API d'acquisition et de diffusion d'images |
| API de traitement et d'amélioration d'images |
| API de vision par ordinateur et d'analyse IA |
| API de gestion d'images et de données |
| Autres fonctions d'API |
| Edge / Sur site |
| Basé sur le cloud |
| Hybride |
| Imagerie à balayage de zone 2D |
| Imagerie à balayage linéaire 2D |
| Imagerie 3D |
| Imagerie thermique / infrarouge |
| Imagerie multispectrale / hyperspectrale |
| Autres technologies d'imagerie |
| Inspection qualité et détection de défauts |
| Identification, lecture de codes-barres et OCR |
| Mesure et jaugeage |
| Positionnement et guidage de robots |
| Maintenance prédictive et surveillance des processus |
| Autres applications |
| Automobile et transport |
| Électronique et semi-conducteurs |
| Produits pharmaceutiques et dispositifs médicaux |
| Alimentation et boissons |
| Logistique et entreposage |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par fonction d'API | API de contrôle et de configuration de caméra | ||
| API d'acquisition et de diffusion d'images | |||
| API de traitement et d'amélioration d'images | |||
| API de vision par ordinateur et d'analyse IA | |||
| API de gestion d'images et de données | |||
| Autres fonctions d'API | |||
| Par modèle de déploiement | Edge / Sur site | ||
| Basé sur le cloud | |||
| Hybride | |||
| Par technologie d'imagerie | Imagerie à balayage de zone 2D | ||
| Imagerie à balayage linéaire 2D | |||
| Imagerie 3D | |||
| Imagerie thermique / infrarouge | |||
| Imagerie multispectrale / hyperspectrale | |||
| Autres technologies d'imagerie | |||
| Par application | Inspection qualité et détection de défauts | ||
| Identification, lecture de codes-barres et OCR | |||
| Mesure et jaugeage | |||
| Positionnement et guidage de robots | |||
| Maintenance prédictive et surveillance des processus | |||
| Autres applications | |||
| Par utilisateur final | Automobile et transport | ||
| Électronique et semi-conducteurs | |||
| Produits pharmaceutiques et dispositifs médicaux | |||
| Alimentation et boissons | |||
| Logistique et entreposage | |||
| Autres utilisateurs finaux | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des plateformes d'API d'imagerie industrielle ?
La taille du marché des plateformes d'API d'imagerie industrielle était de 537,03 millions USD en 2026 et devrait atteindre 970,48 millions USD d'ici 2031 à un CAGR de 12,56 %. Cela reflète une utilisation plus large des logiciels d'inspection, d'automatisation et d'IA.
Qu'est-ce qui stimule l'adoption des plateformes d'API d'imagerie industrielle ?
L'automatisation des usines, l'inspection en ligne à 100 %, la détection de défauts basée sur l'IA et la robotique guidée par la vision soutiennent l'adoption. Les exigences de qualité et de traçabilité rendent également de nombreux déploiements d'inspection moins discrétionnaires.
Quel modèle de déploiement est en tête pour les plateformes d'API d'imagerie industrielle ?
Le déploiement Edge et Sur site était en tête avec 62,34 % des revenus de 2025 car la fabrication à grande vitesse nécessite un traitement local fiable. Les fonctions cloud sont plus pertinentes pour le développement de modèles et la gestion multi-sites.
Quelle technologie d'imagerie se développe le plus rapidement ?
L'imagerie multispectrale et hyperspectrale devrait se développer à un CAGR de 13,97 % jusqu'en 2031. La technologie prend en charge les contrôles alimentaires, pharmaceutiques et de semi-conducteurs qui nécessitent des informations au-delà de l'imagerie RVB conventionnelle.
Quelle application d'utilisateur final a la plus grande part de revenus ?
L'inspection qualité et la détection de défauts ont représenté 31,44 % des revenus de 2025. Les exigences de contrôle de production, de conformité et de traçabilité soutiennent l'utilisation dans les environnements de fabrication.
Quelle région est en tête de la demande pour les plateformes de logiciels d'imagerie industrielle ?
L'Asie-Pacifique a représenté 35,89 % des revenus mondiaux de 2025 et devrait se développer à un CAGR de 13,55 % jusqu'en 2031. Les semi-conducteurs, l'électronique, la robotique et la fabrication de précision soutiennent sa position régionale.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
