
産業用イメージングデータサービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.88 十億米ドル |
| 市場規模 (2031) | 1.71 十億米ドル |
| Growth Rate (2026 - 2031) | 14.21 % |
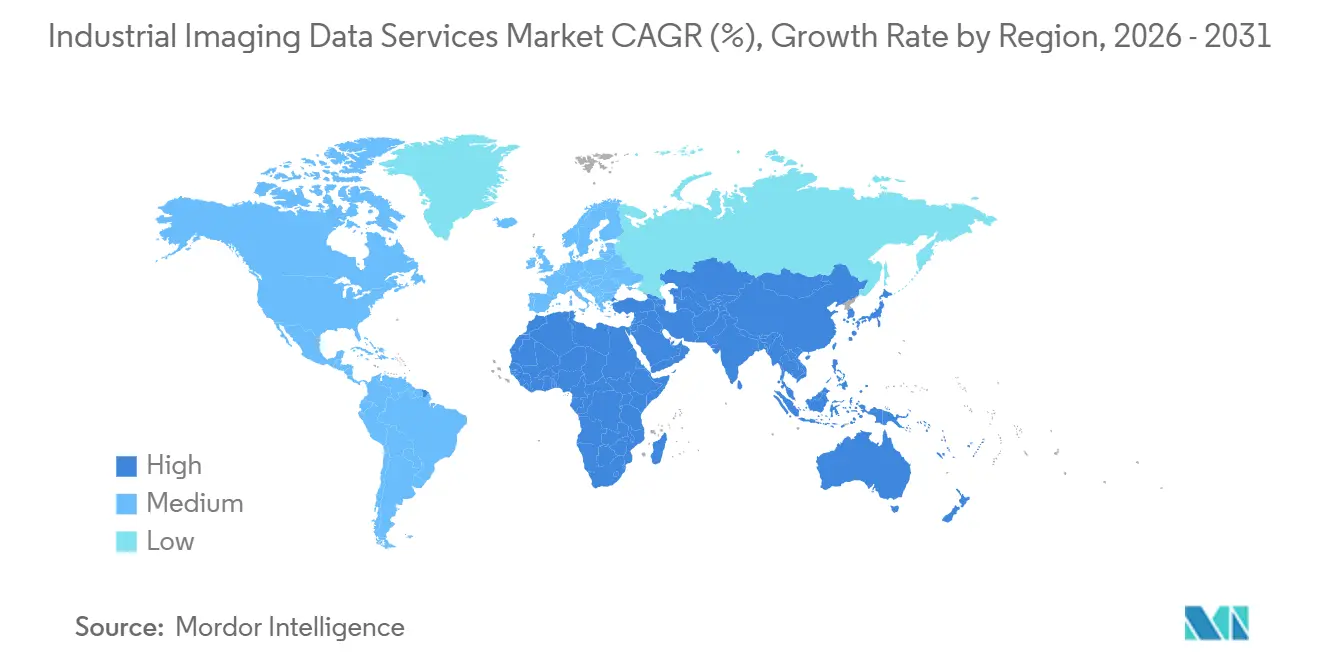
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
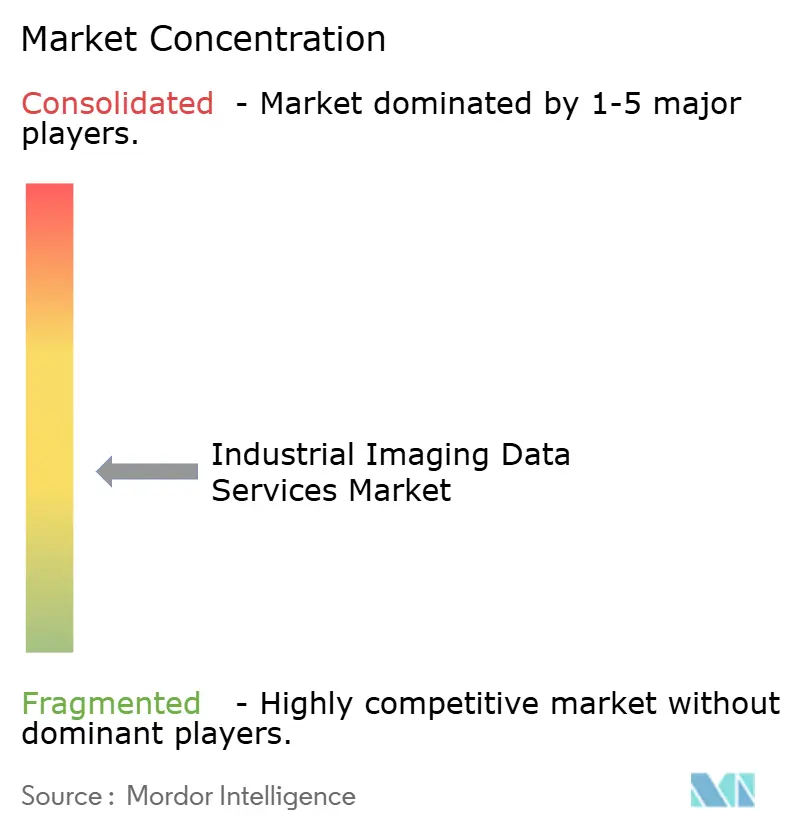
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
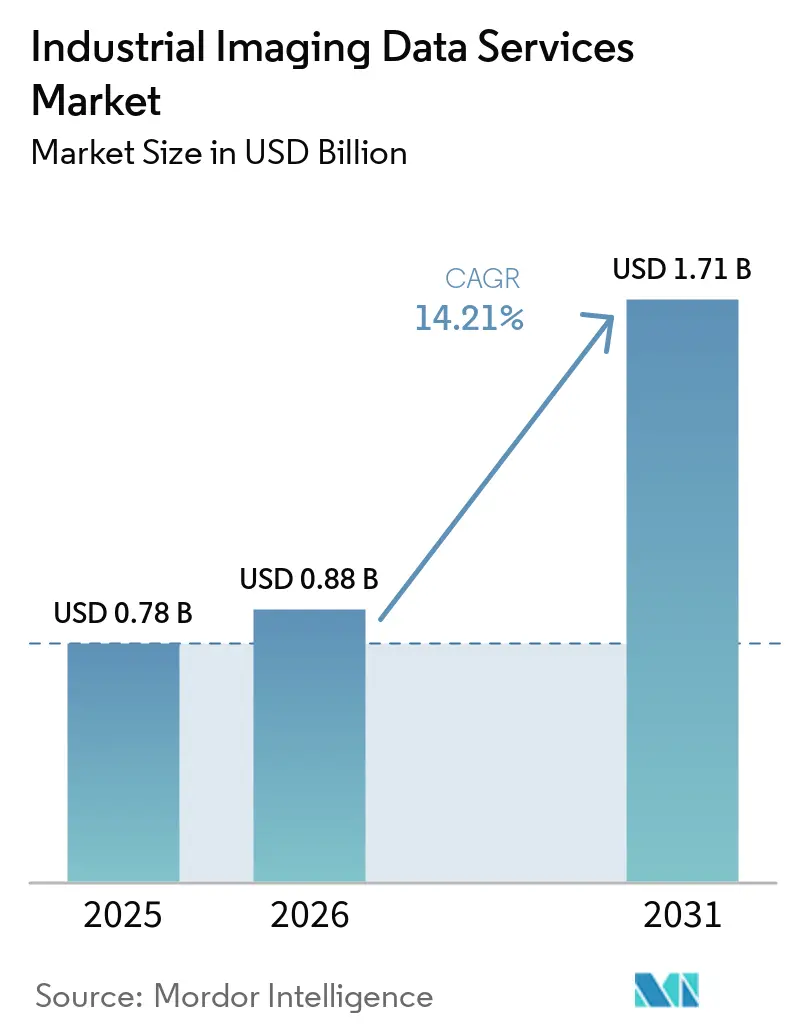
Mordor Intelligenceによる産業用イメージングデータサービス市場分析
産業用イメージングデータサービス市場規模は、2025年の0.78 ビリオン 米ドルから2026年には0.88 ビリオン 米ドルへ、さらに2031年までに1.71 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 14.21%を記録すると予測されます。本市場は、産業用イメージングデータの収集、アノテーション、キュレーション、拡張、合成生成、および検証をカバーしています。製造業者は、自動車、電子機器、航空宇宙、その他の生産現場において視覚検査プログラムを拡大しています。これにより、生産ライン、サプライヤー、製品、または欠陥定義が変更された際にトレーニングデータを更新する継続的なニーズが生まれています。主要地域でハイリスクAI要件が発効するにつれ、データガバナンスの重要性が高まっています。産業専門知識とセキュアなデリバリーモデルを組み合わせたプロバイダーは、この需要に応えるうえでより有利な立場にあります。
レポートの主要ポイント
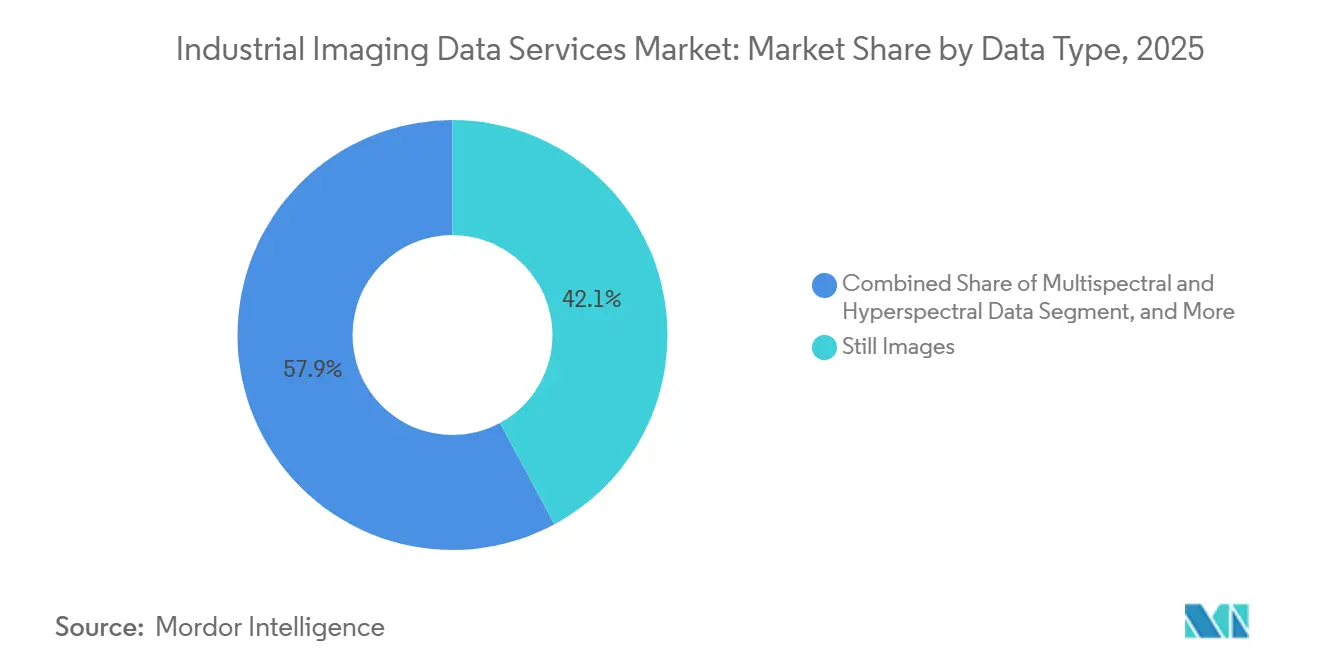
- データタイプ別では、静止画像が2025の産業用イメージングデータサービス市場シェアの42.13%を占め、マルチスペクトルおよびハイパースペクトルデータは2031年にかけてCAGR 15.67%で拡大する見込みです。
- サービスタイプ別では、データアノテーションおよびラベリングサービスが2025年の産業用イメージングデータサービス市場シェアの32.45%を占め、合成データ生成サービスは2031年にかけてCAGR 15.98%で拡大する見込みです。
- デリバリーモデル別では、クラウドベースサービスが2025年の産業用イメージングデータサービス市場シェアの48.76%を占め、ハイブリッドおよびエッジ接続サービスは2031年にかけてCAGR 15.71%で拡大する見込みです。
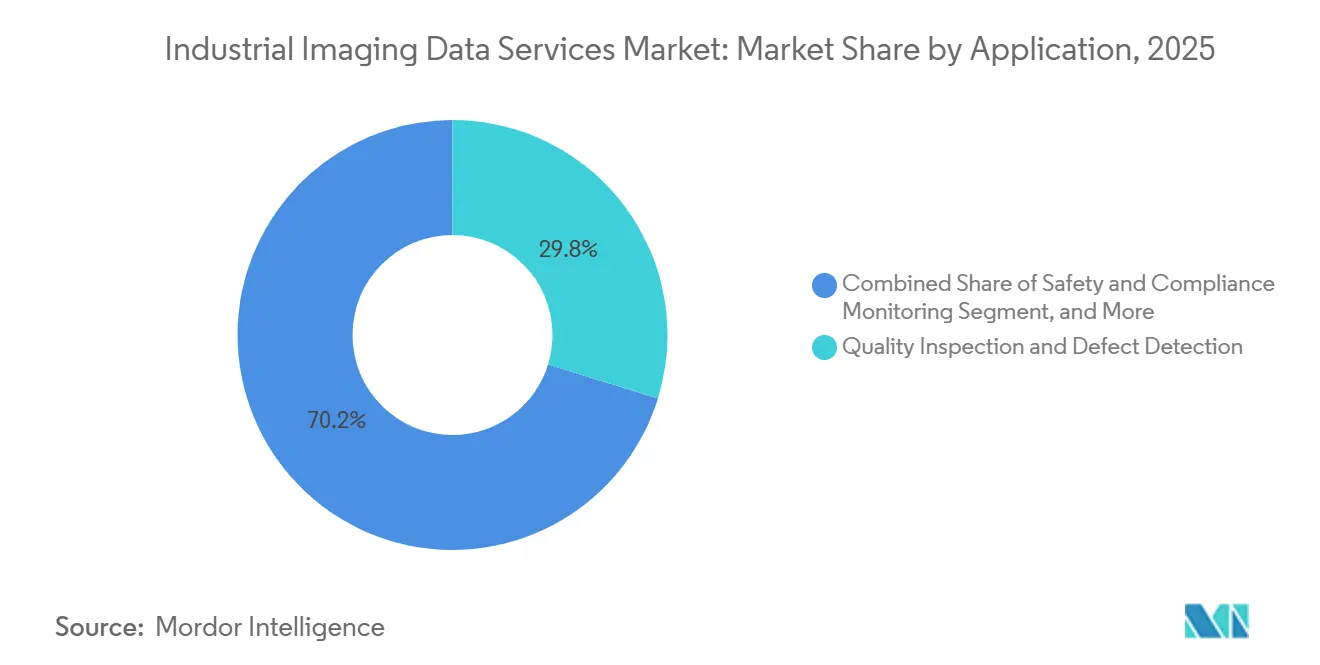
- アプリケーション別では、品質検査および欠陥検出が2025年の産業用イメージングデータサービス市場シェアの29.77%を占め、予知保全および異常検知は2031年にかけてCAGR 15.11%で拡大する見込みです。
- 業界バーティカル別では、自動車およびモビリティが2025年の産業用イメージングデータサービス市場シェアの22.32%を占め、半導体および電子機器は2031年にかけてCAGR 15.68%で拡大する見込です。
- 地域別では、北米が2025年の市場価値の34.38%を占め、アジア太平洋地域は2031年にかけてCAGR 15.54%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の産業用イメージングデータサービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI搭載品質検査の拡大 | +3.2% | 北米、ドイツ、日本、韓国での早期成果を伴うグローバル展開 | 短期(2年以内) |
| マルチセンサーデータの複雑性の増大 | +2.5% | アジア太平洋地域が中心、北米・欧州への波及あり | 中期(2〜4年) |
| 希少欠陥データの不足 | +2.1% | グローバル、特に半導体および航空宇宙クラスター | 短期(2年以内) |
| フィジカルAIおよびビジョンガイドロボティクスの採用 | +1.9% | 北米および欧州、アジア太平洋地域での急速な採用 | 中期(2〜4年) |
| 合成データとシミュレーション | +1.5% | グローバル、特に自動車および半導体工場 | 中期(2〜4年) |
| データの出所とトレーサビリティ要件 | +0.8% | 欧州、英国、米国、アジア太平洋地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AI搭載品質検査の拡大
製業者は2025年にAI対応視覚検査の活用を加速させました。Rockwell Automationの報告によると、調査対象の製造業意思決定者の95%が5年以内に機械学習または生成AIへの投資を実施済みまたは計画していると回答しました。[1]Rockwell Automation、「製造業レポート2025年版」、Rockwell Automation、rockwellautomation.com 品質管理が最も多く挙げられた活用ユースケースで、50%を占めました。また、各導入においても、元のトレーニングデータに含まれていない欠陥にモデルが遭遇した際に反復的なラベリング作業が発生します。2026年のレビューでは、多くの製造業向けビジョンシステムが、制御された環境での良好な結果にもかかわらず、プロトタイプまたはパイロット段階にとどまっていることが判明しました。Cognexは2026年5月、OneVisionが2025年のベータリリース以来100社以上の顧客に達したと報告しました。
スマートファクトリーにおけるマルチセンサーデタの複雑性の増大
産業施設では、同一の生産ラインにRGBカメラ、LiDAR、サーマルイメージャー、ハイパースペクトルセンサー、および構造化光システムを使用しています。これらのシステムは、従来の画像ラベリングワークフローでは必ずしも適切に処理できない連携データを生成します。スペクトルイメージングは、標準的なRGBカメラでは検出できない材料および化学的な差異を識別することができます。プッシュブルームシステムは、インライン産業検査および材料分析においてますます活用されています。これにより、キャリブレーション、センサーノイズ、およびモダリティ間での欠陥外観の違いを理解するアノテーションチームの必要性が高まっています。
希少欠陥および故障モードデータの不足
高性能な生産ラインでは、実際の欠陥サンプルがほとんど生成されません。これにより、トレーニングセットにクラス不均衡が生じ、希少ではあるが重要な故障に対するリコールが低下する可能性があります。ある半導体検査研究では22,410枚の画像が使用され、クラック欠陥はラベルの0.4%満を占めるにすぎませんでした。したがって、この環境でのモデルトレーニングには、ターゲットを絞った拡張が重要です。航空宇宙および防衛のデータは、機密指定および輸出規制によって制限される場合もあります。製薬イメージング記録は、患者安全義務により追加のトレーサビリティが必要となる場合があります。
フィジカルAIおよびビジョンガイドロボティクスの採用拡大
フィジカルAIは、AIソフトウェアと運用環境で使用されるセンサーおよびアクチュエーターを接続します。ビジョンガイドロボットは、欠陥ラベルだけでなく、姿勢、向き、把持条件に関するデータも必要とします。これにより、必要なデータセットは標準的な静止画像コレクションよりも多様なものとなります。Universal RobotsとScale AIは2026年3月、同期されたモーション、力、および視覚データを取得するためのUR AIトレーナーを発表しました。2026年に発表された研究では、キュレーションされたハイブリッドデータが製品バリアント間での認識と修正をどのように支援できるかも示されました。これらのシステムには専的なマルチモーダルアノテーションが必要であるため、産業用イメージングデータサービス市場はその恩恵を受けることができます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業データの主権とデータ移転制限 | -2.1% | 欧州、中国、インド、米国 | 短期(2年以内) |
| 欠陥分類体系に関するドメイン専門家の不足 | -1.6% | グローバル、特に半導体および航空宇宙 | 中期(2〜4年) |
| 安全性が重要なモデルに対する高い検証負担 | -1.2% | 北米、欧州、日本 | 長期(4年以上) |
| 合成データから実データへのドメイン転送リスク | -0.9% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
産業データの主権とクロスボーダーデータ移転制限
クロスボーダー規制により、独自の生産画像の移動が制限されています。EU データ法は、2026年9月12日から接続製品へのアクセシビリティ要件を適用します。EU AI法は2026年8月2日から完全適用となり、ハイリスクAIシステムにおけるデータガバナンスへの期待が強化されます。製造業者は、画像がプロセスレシピ、工具条件、またはサプライヤー固の欠陥シグネチャを明らかにする場合、オフショア処理を避ける可能性があります。したがって、セキュアなローカルデリバリーが調達要件となる場合があります。これらの条件は利用可能な労働力プールを縮小させますが、ソブリンアノテーションサービスへの需要を支えます。
曖昧な欠陥分類体系に対するドメイン専門家の不足
複雑な故障分析には、一般的なデータラベラーではなく専門家が必要です。欠陥の解釈は、材料の挙動、プロセス履歴、および製品形状に依存する場合があります。CVPR 2026で発表されたIMDD-1Mは、60以上の材料カテゴリーおよび400以上の欠陥タイプにわたる100万件の画像テキストペアを含んでいます。このような広範なカバレッジには専門家が検証したラベルが必要です。この不足はモデルの準備と品質検証を遅らせる可能性があります。また、エンジニアリング専門知識を持つサービスプロバイダーに差別化されたポジションをもたらします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データタイプ別:静止画像が最大のベースを維持しながらスペクトルデータが進展
静止画像は2025年の産業用イメージングデータサービス市場シェアの42.13%を占めました。この結果は、自動車、電子機器、消費財工場における自動光学検査への長年にわたる投資を反映しています。成熟したラベリングツールは、マシンビジョン作業を始めるチームによる採用を支援します。ビデオおよび画像シーケンスもプロセス監視とロボット認識をサポートします。時間ベースのデータは、溶接挙動や組立シーケンスの変化を捉えるこができます。三次元、深度、サーマル、およびスペクトルデータは、標準カメラでは見えない条件に対応します。
マルチスペクトルおよびハイパースペクトルデータは2031年にかけてCAGR 15.67%で成長する見込みです。センサーコストの低下と産業用プッシュブルームカメラがその採用を支えています。スペクトル情報は化学組成と表面下欠陥の識別に役立ちます。IEEEの研究では、2025年にディープラーニング強化プッシュブルームシステムを使用した炭化ケイ素の表面下欠陥検出が報告されました。[2] IEEE ISCIT、「非破壊的表面下欠陥検出のためのディープラーニング強化プッシュブルームハイパースペクトルイメージングシステム」、doi.org これらのデータセットには専門的なアノテーション手法が必要です。これにより、センサー固有のラベルを検証できるプロバイダーの価が高まります。


サービスタイプ別:アノテーションがリードしながら合成生成が急成長
データアノテーションおよびラベリングサービスは2025年の産業用イメージングデータサービス市場シェアの32.45%を占めました。製造業者は、製品の再設計、ラインの変更、および新しい欠陥定義の後に更新されたラベルを必要とします。収集、キュレーション、拡張、検証、およびベンチマーキングは、サービスミックスの重要な部分であり続けます。キュレーションは、データセットが特定のモデルに適しているかどうかを組織が評価するのに役立ちます。検証はまた、AIシステムがより高い保証要件に直面するガバナンスをサポートします。これにより、アノテーション作業は一度限りのデータ準備ステップ以上のものとなります。
合成データ生成サービスは2031年にかけてCAGR 15.98%で拡大する見込みです。これらのサービスは、希少な実世界の欠陥の入手可能性が限られているという課題に対応します。製造システムジャーナルのレビューでは、敵対的生成ネットワーク、拡散モデル、シミュレーション、変分オートエンコーダーなどの手法が説明されました。2026年のウェーハ検査研究では、合成トレーニング画像を使用して実画像でF1スコア0.96以上を達成しました。合成データは展開前に慎重な検証が依然として必要です。生成とベンチマーキングを組み合わせたプロバイダーはそのニーズに対応できます。
デリバリーモデル別:クラウドサービスがリードしハイブリッドデリバリーが拡大
クラウドベースサービスは2025年の産業用イメージングデータサービス市場シェアの48.76%を占めました。集中型システムは、企業がサイト間でモデル、バージョン、およびラベリングワークフローを管理するのに役立ちます。分散型製造業務の共通ガバナンスプロセスをサポートすることができます。オンプレミスデリバリーは、防衛および規制された製薬施設において引き続き重要です。これらの顧客は、生産画像の外部送信を禁止する場合があります。したがって、デリバリーの選択はセキュリティ、コンプライアンス、および運用要件によって異なります。
ハイブリッドおよびエッジ接続サービスは2031年にかけてCAGR 15.71%で拡大する見込みです。高速検査では、クラウドのラウンドトリップの遅延なしにローカル推論が必要になる場合があります。Cognex OneVisionは、中央モデル開発とエッジ実行を組み合わせています。このアーキテクチャは、集中型ワークフロー管理を維持しながらローカル運用をサポートします。ハイブリッドデリバリーには、エッジ対応モデルアーティファクトと整理されたトレーニングデータも必要です。したがって、産業用イメージングデータサービス市場は標準的なアノテーションを超えた作業を獲得します。
アプリケーション別:品質検査がリードしながら予知保全が発展
品質検査および欠陥検出は2025年の産業用イメージングデータサービス市場シェアの29.77%を占めました。表面および寸法検査は、離散型製造セクター全体で使用されています。測定、ロボットガイダンス、識別、トレーサビリティ、およびプロセス監視も異なるデータフォーマットを必要とします。製薬および食品トレーサビリティプログラムは、監査記録と一致するOCRラベルを必要とする場合があります。検査の広範な使用は、多様な工場環境全体での需要を持続させます。また、スケールにおける一貫したラベリング標準を重要なものとします。
予知保全および異常検知は2031年にかけてCAGR 15.11%で拡大する見込みです。このユースケースは、画像記録を設備状態およびテレメトリデータと結びつけます。これにより、価値の根拠が設備稼働率の向上と資産活用へとシフトします。設備のダウンタイムがコスト高になり得るため、エネルギー、航空宇宙、および産業機械が関連する分野です。視覚的なサインを運転条件と結びつけるためにマルチモーダルデータセットが必要です。一般的なラベリングプロバイダーでこの能力をスケールで確立しているところはほとんどありません。
業界バーティカル別:自動車がリードしながら半導体・電子機器が拡大
自動車およびモビリティは2025年の産業用イメージングデータサービス市場シェアの22.32%を占めました。車両生産では、パネル、溶接、およびパワートレインコンポーネントにマシンビジョンが使用されています。モデルイヤーの更新とサプライヤーの変更により、新たなラベリングニーズが生まれます。バッテリー電気自動車のコンポーネントにはさらなる検査要件が加わります。バッテリーケーシングの溶接とヘアピンステーターの巻線がその例です。基礎となるプロセスが変更された場合、既存のデータセットを常に再利用できるわけではありません。
半導体および電子機器セクターは2031年にかけてCAGR 15.68%で拡大する見込みです。プロセスノードの微細化により、ラインエッジラフネス、ボイド、および静電気ダメージの検出が困難になっています。InterxはInspection.AIを半導体PCBおよびパッケージ基板製造向けに開発しました。産業機械、航空宇宙および防衛、エネルギー、食品・飲料、製薬生産は引き続き関連するバーティカルです。規制された製薬および医療機器アプリケーションには、十分に文書化されたデータセットが必要です。これにより、ドメイン知識と管理されたワークフローを持つサービスプロバイダーへの需要が支えられます。
地域分析
北米は2025年の産業用イメージングデータサービス市場シェアの34.38%を占めました。米国には、確立されたAI検査プログラムを持つ主要な自動車、半導体、および航空宇宙の生産拠点があります。成熟たクラウドインフラと技術人材が管理されたアノテーションワークフローをサポートします。カナダは自動車回廊とAIサービス基盤を通じて貢献しています。メキシコは電子機器および自動車製造を通じて需要を加えています。この地域でのフィジカルAIテストは、より広く使用されるデータセットを形成する可能性があります。
欧州は2025年に第2位の地域でした。ドイツ、フランス、英国、イタリア、スペインが重要な需要センターです。VDMAおよびVDI/VDEのガイダンスは、ドイツにおける正式なマシンビジョン受け入れ慣行をサポートしています。[3]VDMA、「VDI/VDE/VDMA 2632指針」、VDMA、wileyindustrynews.com EU AI法はデータの系譜とトレーサビリティの重要性を高めています。南米、中東、アフリカには小規模ながら成長する機会があります。ブラジル、サウジアラビア、南アフリカはそれぞれ異なる産業需要パターンを反映しています。
アジア太平洋地域は2031年にかけてCAGR 15.54%で成長する見込みです。中国は電子機器組立において規模を持ち、韓国は半導体活動が密集しています。日本は確立された精密製造を持ち、インドは拡大する製造基盤を有しています。中国のデータ移転要件は、国内またはソブリンサービスモデルを優先させます。韓国のAIハブは2025年にSMTプロセス欠陥予測および溶接検出のための製造データセットを公開しました。この地域は重要な需要センターであると同時に、専門的なアノテーション作業のサプライベースとなりつつあります。

競合ランドスケープ
産業用イメージングデータサービス市場は中程度に分散しています。マネージドワークフォースプロバイダー、アノテーションプラットフォーム、合成またはフィジカルAIスペシャリストがそれぞれ異なる要件に対応しています。Appen、TELUS Digital、CloudFactory、Samasource、iMerit、Labelbox、SuperAnnotate、V7 Labs、Scale AI、DataForce、Defined.ai、Shaip、Quantigo AI、LXT AIが名前の挙がった参加企業です。それぞれのポジションは、ワークフォースモデル、プラットフォーム能力、セキュリティ体制、およびドメイン専門知識によって異なります。主要企業の合算市場シェアデータは提供されていません。
EXLは2026年8月、最大310 ミリオン 米ドルでiMeritの買収を完了しました。この取引により、EXLのエンタープライズデータおよびAIプラクティスに専門的なアノテーション能力が加わります。[4]ExlService Holdings、「EXLがiMeritの買収を完了し、エンタープライズAIリーダーシップを加速」、EXLニュースルーム、exlservice.com Labelboxは2026年2月にUpcroftを買収し、自動化された専門家ワークフロー能力拡大しました。CognexはOneVisionを2026年5月に一般提供開始しました。これらの動きは、データワークフロー、専門家能力、および産業展開を組み合わせる取り組みを示しています。クロスボーダーの移動が制限されている場合、オンショアおよびソブリンアノテーションサービスは重要な機会です。
フィジカルAIデータサービスには、テレオペレーションキャプチャ、マルチモーダルフュージョン、およびビジョン言語アクショントレーニング向けのアノテーションが必要です。産業用ファウンデーションモデルの適応も、狭い欠陥タイプのキャリブレーションおよびベンチマーキングデータに依存します。アクティブラーニングと品質保証の自動化により、定型的なラベリング作業を削減できます。ドメインスペシャリストは曖昧なケースにおいて引き続き重要です。競争は、信頼性が高く監査可能なデータを供給する能力に引き続き依存するでしょう。
産業用イメージングデータサービス業界リーダー
Appen Limited
Alegion, Inc.
Cogito Tech LLC
iMerit Technology Services Private Limited
SuperAnnotate AI, Inc.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:EXLは最大310 ミリオン 米ドルの前払いおよび条件付き対価でiMeritの買収を完了しました。
- 2026年6月:Musashi AIは、シカゴで開催されたAutomate 2026においてGen 2 Cendiant検査シテムの商業構成を発表しました。
- 2026年5月:Cognexは、2025年6月のベータ版ローンチ以来100社以上の顧客に達したOneVisionの一般提供開始を発表しました。
- 2026年2月:LabelboxはAllignerrネットワーク内のワークフォーススケーリングをサポートするためにUpcroftを買収しました。


世界の産業用イメージングデータサービス市場レポートの調査範囲
産業用イメージングデータサービス市場は、産業環境全体で生成される画像ベースデータの取得、保存、処理、管理、分析、および解釈をサポートするサービスで構成されています。これらのサービスは、マシンビジョン、サーマルイメージング、X線イメージング、ハイパースペクトルイメージング、3Dイメージングなどの技術を使用して、品質検査、予知保全、資産監視、プロセス最適化、および運用安全性などのアプリケーションをサポートします。
産業用イメージングデータサービス市場レポートは、データタイプ(静止画像、ビデオおよび画像シーケンス、3D・深度イメージングデータ、マルチスペクトルおよびハイパースペクトルデータ、サーマルイメージングデータ)、サービスタイプ(データ収集サービス、データアノテーションおよびラベリングサービス、データキュレーションおよび品質管理サービス、データ拡張サービス、合成データ生成サービス、データセット検証およびベンチマーキングサービス)、デリバリーモデル(クラウドベースサービス、オンプレミスサービス、ハイブリッドおよびエッジ接続サービス)、アプリケーション(品質検査および欠陥検出、寸法測定およびメトロロジー、ロボット認識およびガイダンス、識別およびトレーサビリティ、プロセス監視、予知保全および異常検知、安全性・コンプライアンス監視)、業界バーティカル(自動車およびモビリティ、半導体および電子機器、産業機械および設備、航空宇宙および防衛、エネルギーおよびユーティリティ、食品・飲料製造、製薬および医療機器製造、その他の業界バーティカル)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 静止画像 |
| ビデオおよび画像シーケンス |
| 3D・深度イメージングデータ |
| マルチスペクトルおよびハイパースペクトルデータ |
| サーマルイメージングデータ |
| データ収集サービス |
| データアノテーションおよびラベリングサービス |
| データキュレーションおよび品質管理サービス |
| データ拡張サービス |
| 合成データ生成サービス |
| データセット検証およびベンチマーキングサービス |
| クラウドベースサービス |
| オンプレミスサービス |
| ハイブリッドおよびエッジ接続サービス |
| 品質検査および欠陥検出 |
| 寸法測定およびメトロロジー |
| ロボット認識およびガイダンス |
| 識別およびトレーサビリティ |
| プロセス監視 |
| 予知保全および異常検知 |
| 安全性・コンプライアンス監視 |
| 自動車およびモビリティ |
| 半導体および電子機器 |
| 産業機械および設備 |
| 航空宇宙および防衛 |
| エネルギーおよびユーティリティ |
| 食品・飲料製造 |
| 製薬および医療機器製造 |
| その他の業界バーティカル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| カタール | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| データタイプ別 | 静止画像 | |
| ビデオおよび画像シーケンス | ||
| 3D・深度イメージングデータ | ||
| マルチスペクトルおよびハイパースペクトルデータ | ||
| サーマルイメージングデータ | ||
| サービスタイプ別 | データ収集サービス | |
| データアノテーションおよびラベリングサービス | ||
| データキュレーションおよび品質管理サービス | ||
| データ拡張サービス | ||
| 合成データ生成サービス | ||
| データセット検証およびベンチマーキングサービス | ||
| デリバリーモデル別 | クラウドベースサービス | |
| オンプレミスサービス | ||
| ハイブリッドおよびエッジ接続サービス | ||
| アプリケーション別 | 品質検査および欠陥検出 | |
| 寸法測定およびメトロロジー | ||
| ロボット認識およびガイダンス | ||
| 識別およびトレーサビリティ | ||
| プロセス監視 | ||
| 予知保全および異常検知 | ||
| 安全性・コンプライアンス監視 | ||
| 業界バーティカル別 | 自動車およびモビリティ | |
| 半導体および電子機器 | ||
| 産業機械および設備 | ||
| 航空宇宙および防衛 | ||
| エネルギーおよびユーティリティ | ||
| 食品・飲料製造 | ||
| 製薬および医療機器製造 | ||
| その他の業界バーティカル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| カタール | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
産業用イメージングデータサービスの市場規模はどのくらいですか?
産業用イメージングデータサービスの市場規模は2026年に0.88 ビリオン 米ドルであり、2031年までに1.71 ビリオン 米ドルに達する見込みです。
産業用イメージングデータサービスへの需要を牽引しているものは何ですか?
AI搭載検査、複雑なセンサーデータ、希少欠陥データの不足、フィジカルAI、およびデータガバナンス要件が主要な要因です。
産業用イメージングデータサービスでリードするデータタイプはどれですか?
静止画像が2025年に42.13%のシェアでリードしており、確立された自動光学検査システムに支えられています。
最も急成長しているサービスはどれですか?
合成データ生成サービスは2031年にかけてCAGR 15.98%で成長する見込みです。
最も急成長している地域はどこですか?
アジア太平洋地域は2031年にかけてCAGR 15.54%で成長する見込みです。
ハイブリッドおよびエッジ接続サービスが拡大しているのはなぜですか?
集中型ワークフローとモデルガバナンスを維持しながら、低遅延のローカル推論をサポートするためです。
最終更新日:



