
インドネシアオフィス不動産市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
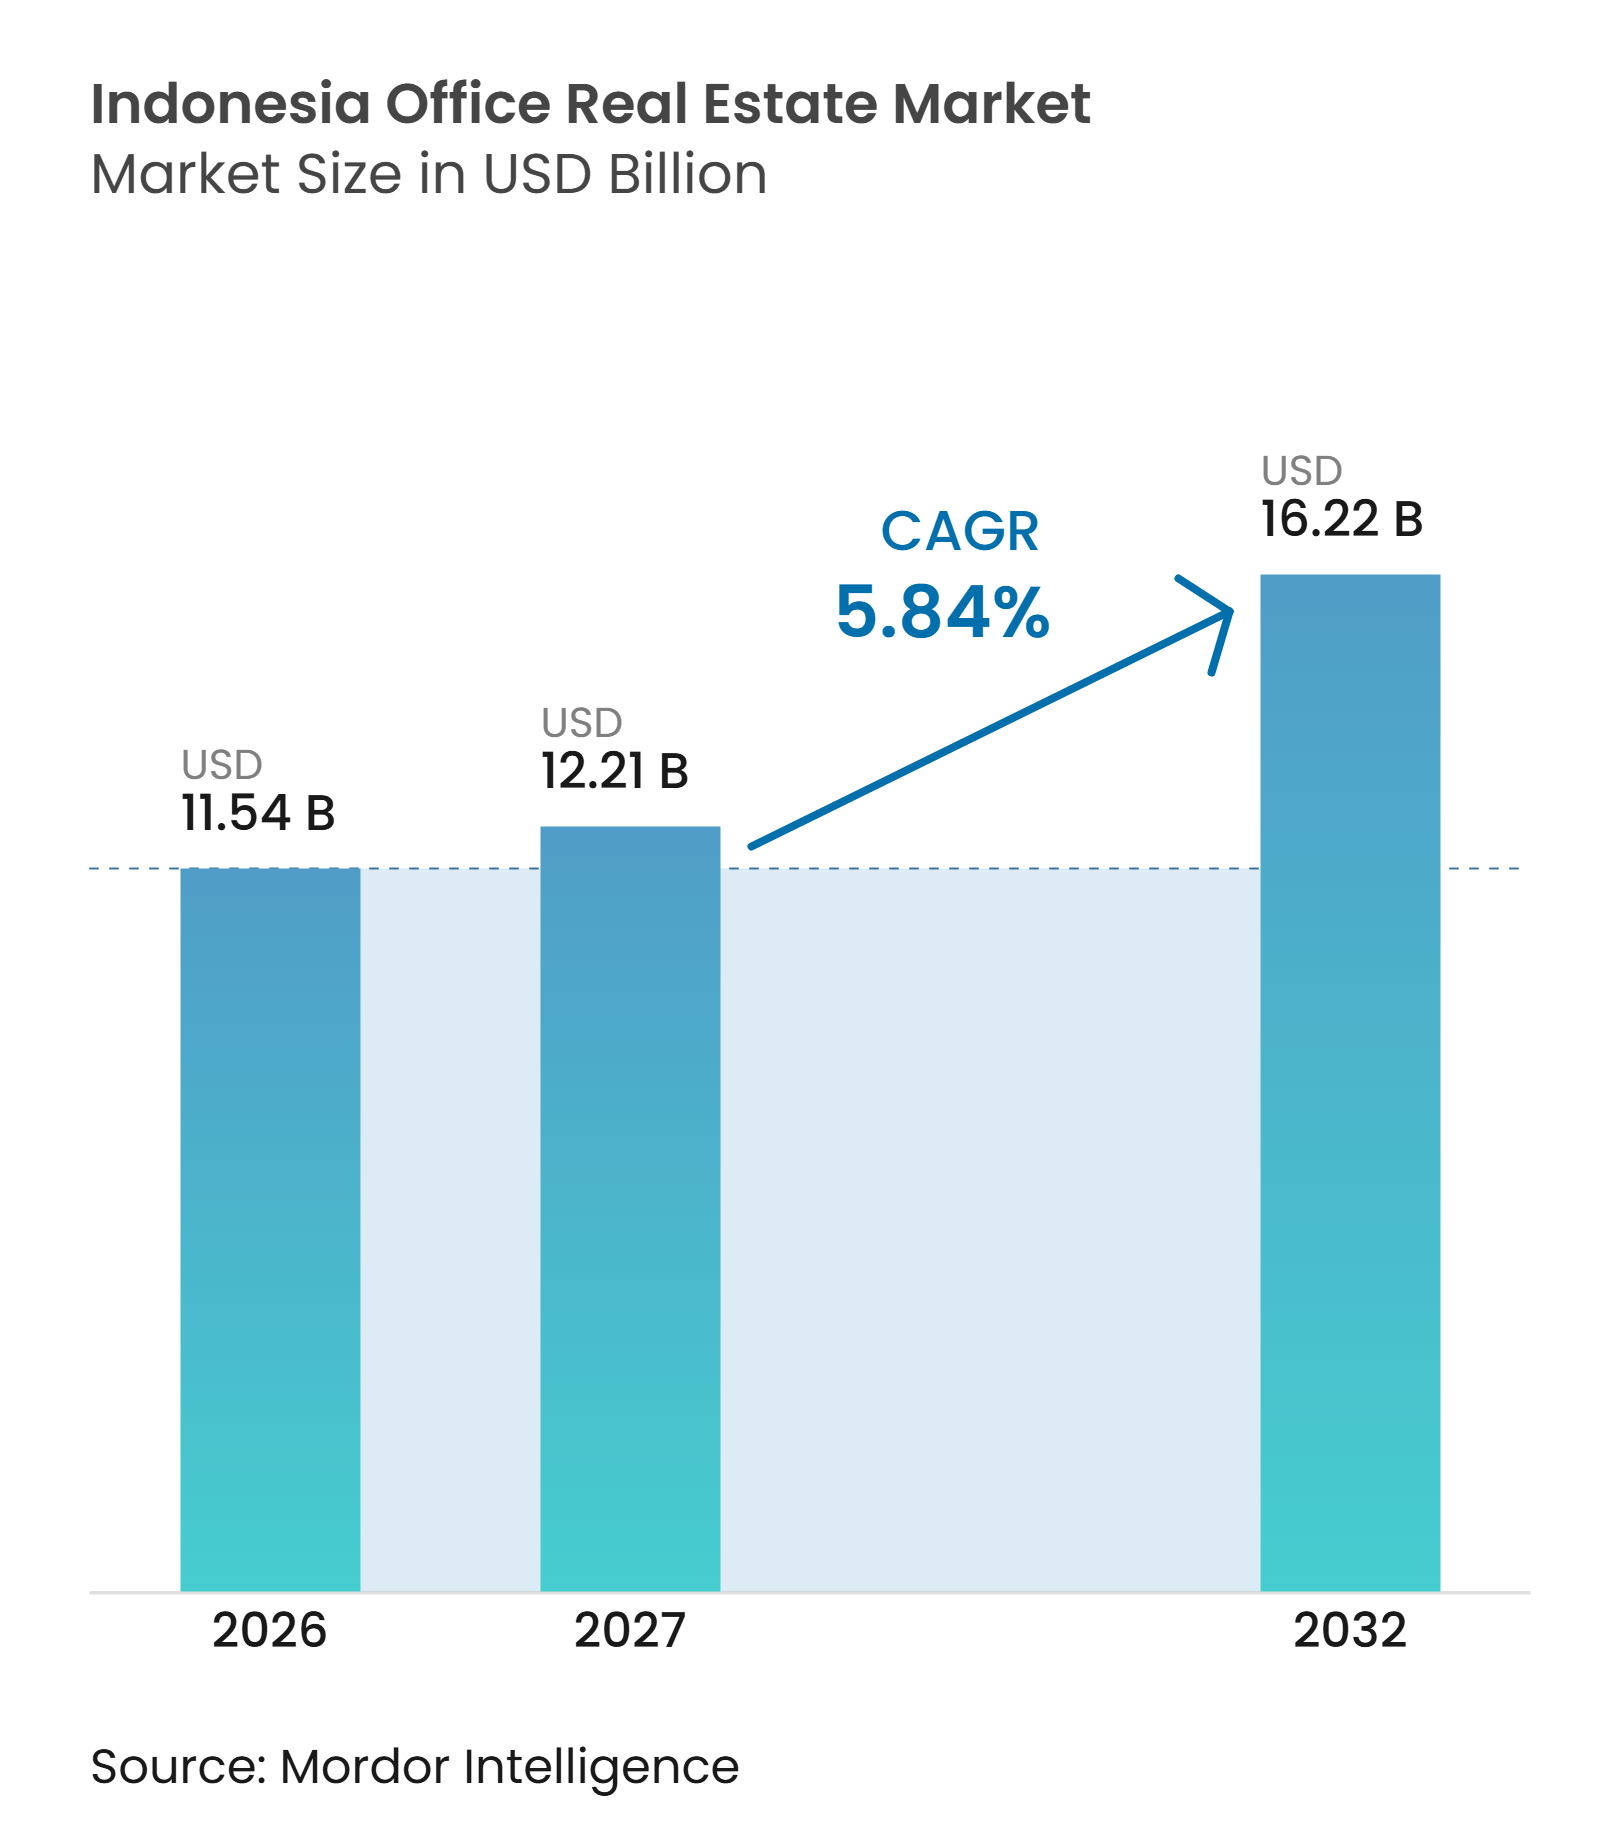
| 基準年の市場規模 (2026) | 11.54 十億米ドル |
| 市場規模 (2027) | 12.21 十億米ドル |
| 市場規模 (2032) | 16.22 十億米ドル |
| 成長率 (2027 - 2032) | 5.84 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシアオフィス不動産市場分析
インドネシアオフィス不動産市場は2026年に11.54 ビリオン 米ドルと評価され、2027年には12.21 ビリオン 米ドル、2032年には16.22 ビリオン 米ドルに達すると予測されており、2027年~2032年の予測期間中に5.84%のCAGRを記録する見込みです。
ジャカルタの中央ビジネス地区におけるグレードAの竣工件数の限定により、2028年以前にモダンなプレミアムスペースの供給が逼迫すると予想され、入居済みの好立地ビルを保有するオーナーに有利な状況が生まれます。インドネシア経済は2025年第2四半期に前年比5.1%成長し、テクノロジー、金融サービス、エネルギー企業のオキュパイヤーの信頼感を支えています。ヌサンタラ首都(IKNとして知られる)周辺の政府主導の開発や都市交通プロジェクトにより、需要はジャカルタを超えて複合用途および交通連携型ビジネス地区へと拡大しています。インドネシアオフィス不動産市場は、企業のアップグレードを引き付けるモダンで接続性の高いビルと、より長い空室サイクルに直面する旧来のストックとに二極化しています。この差異は、認証済みグレードA資産および新興商業コリドーにおける機会を生み出す一方、老朽化した物件のオーナーはビル品質の向上または価格競争の強化が求められます。
主要レポートのポイント
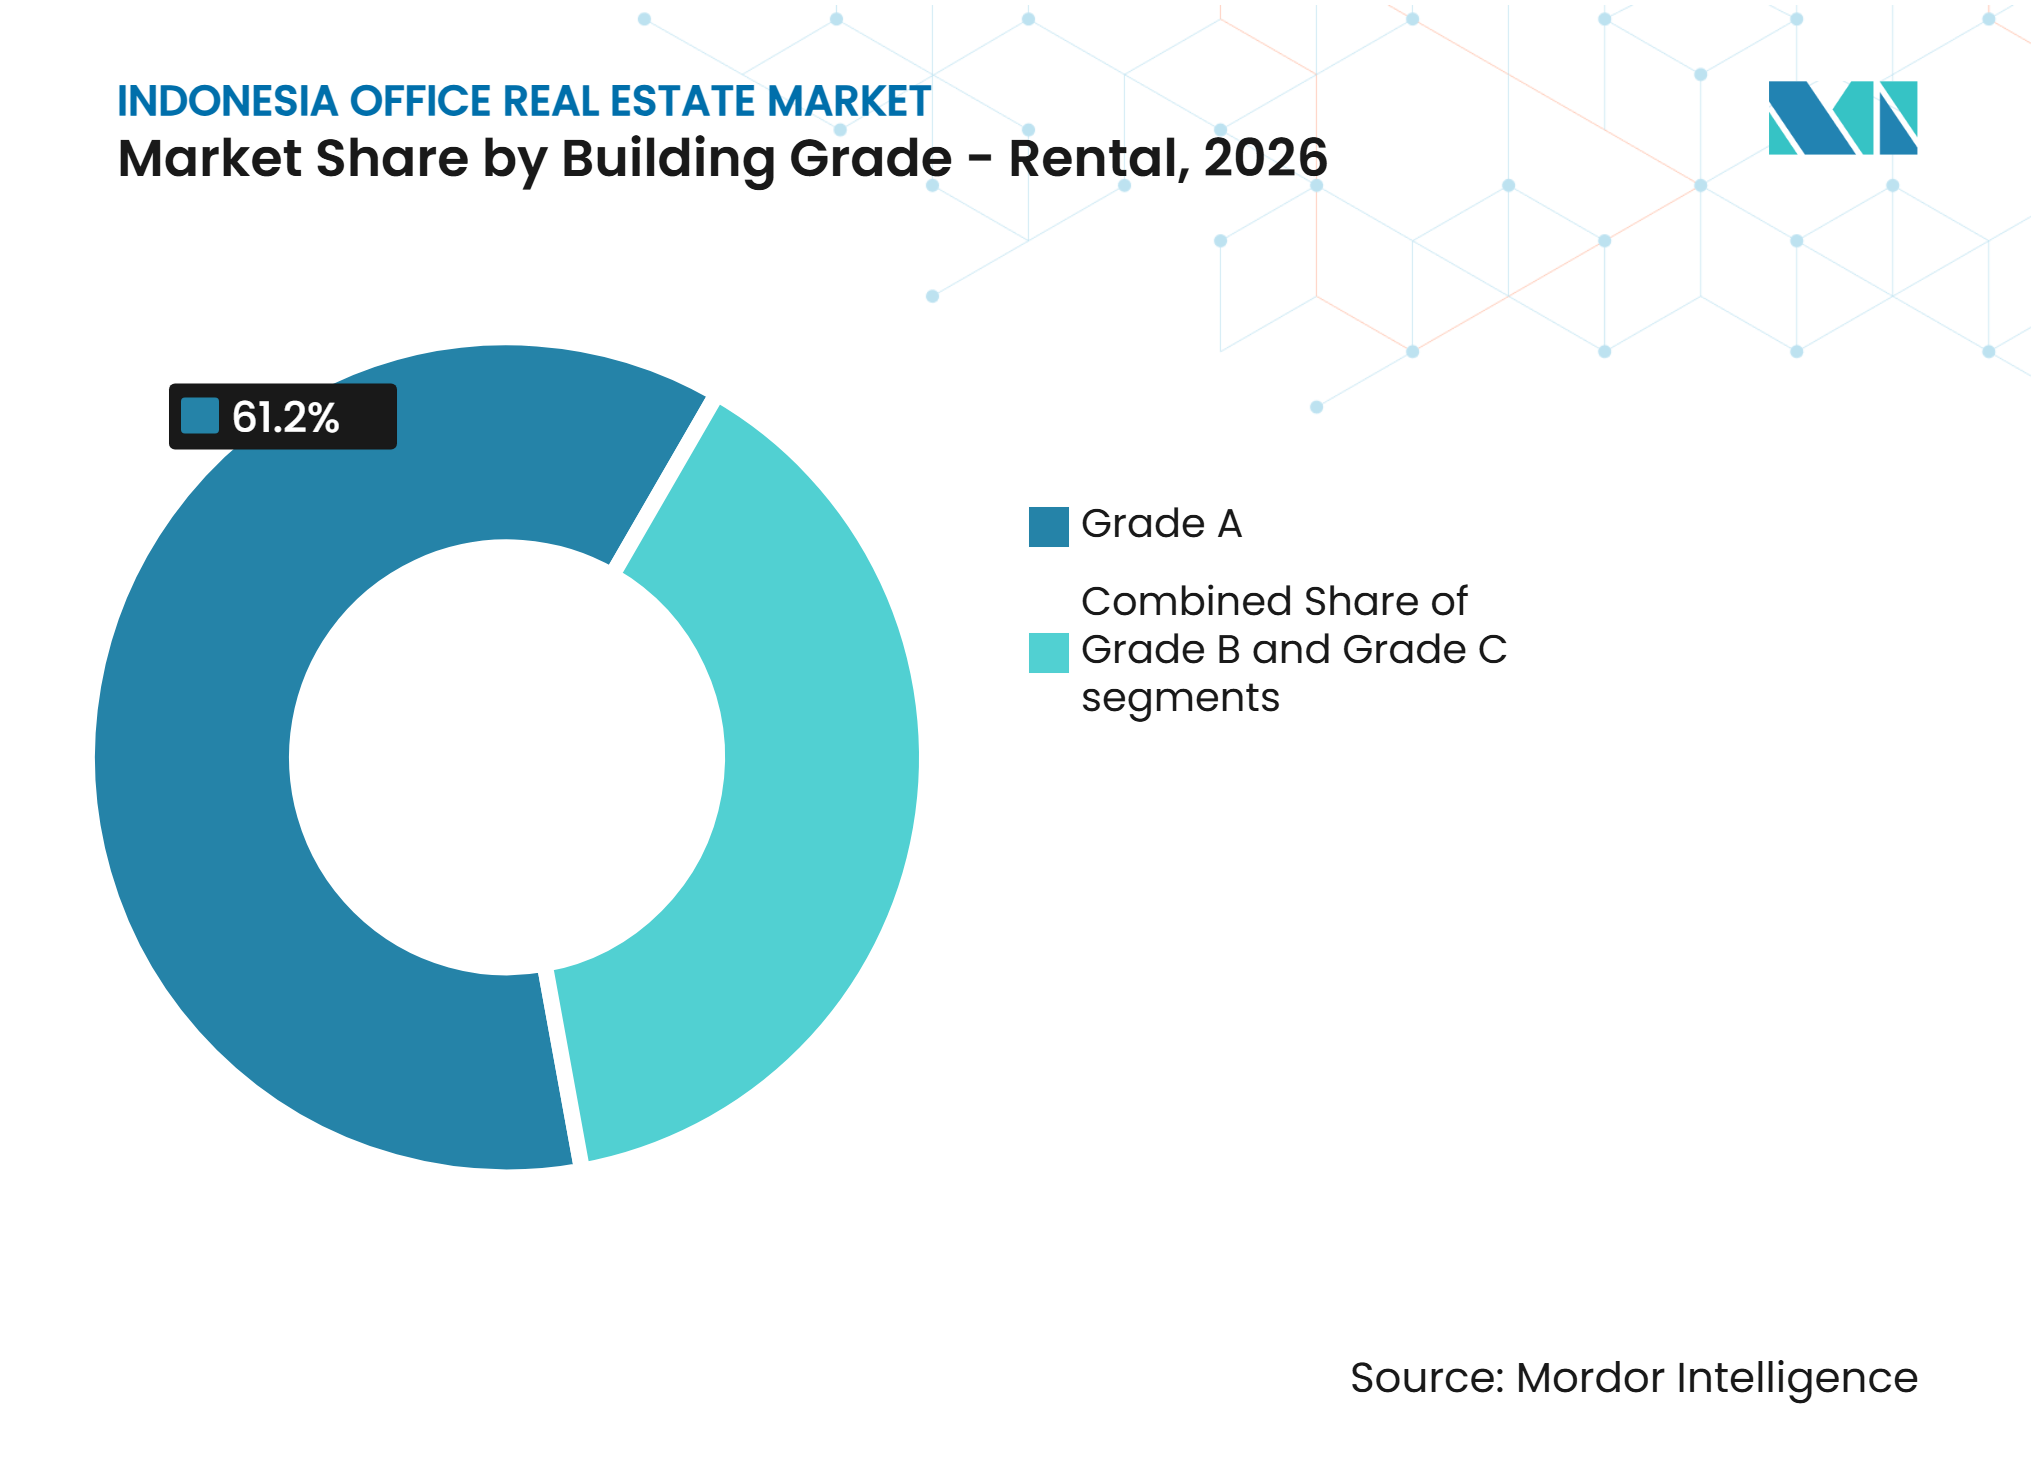
- 賃貸セグメントの建物グレード別では、グレードAが2026年のインドネシアオフィス不動産市場において61.2%のシェアを占め、2032年まで6.39%のCAGRで成長すると予測されており、賃貸セグメントにおけるリーディングポジションを強化しています。
- 賃貸セグメントのエンドユース別では、情報技術(ITおよびITES)が2026年のインドネシアオフィス不動産市場において29.9%のシェアを占め、2032年まで6.51%のCAGRで成長すると予測されており、最大のエンドユースセグメントとしての地位を強化しています。
- 賃貸セグメントの地域別では、ジャカルタが2026年のインドネシアオフィス不動産市場規模において75.8%のシェアを占め、インドネシアのその他地域は2032年まで6.97%のCAGRで拡大すると予測されています。
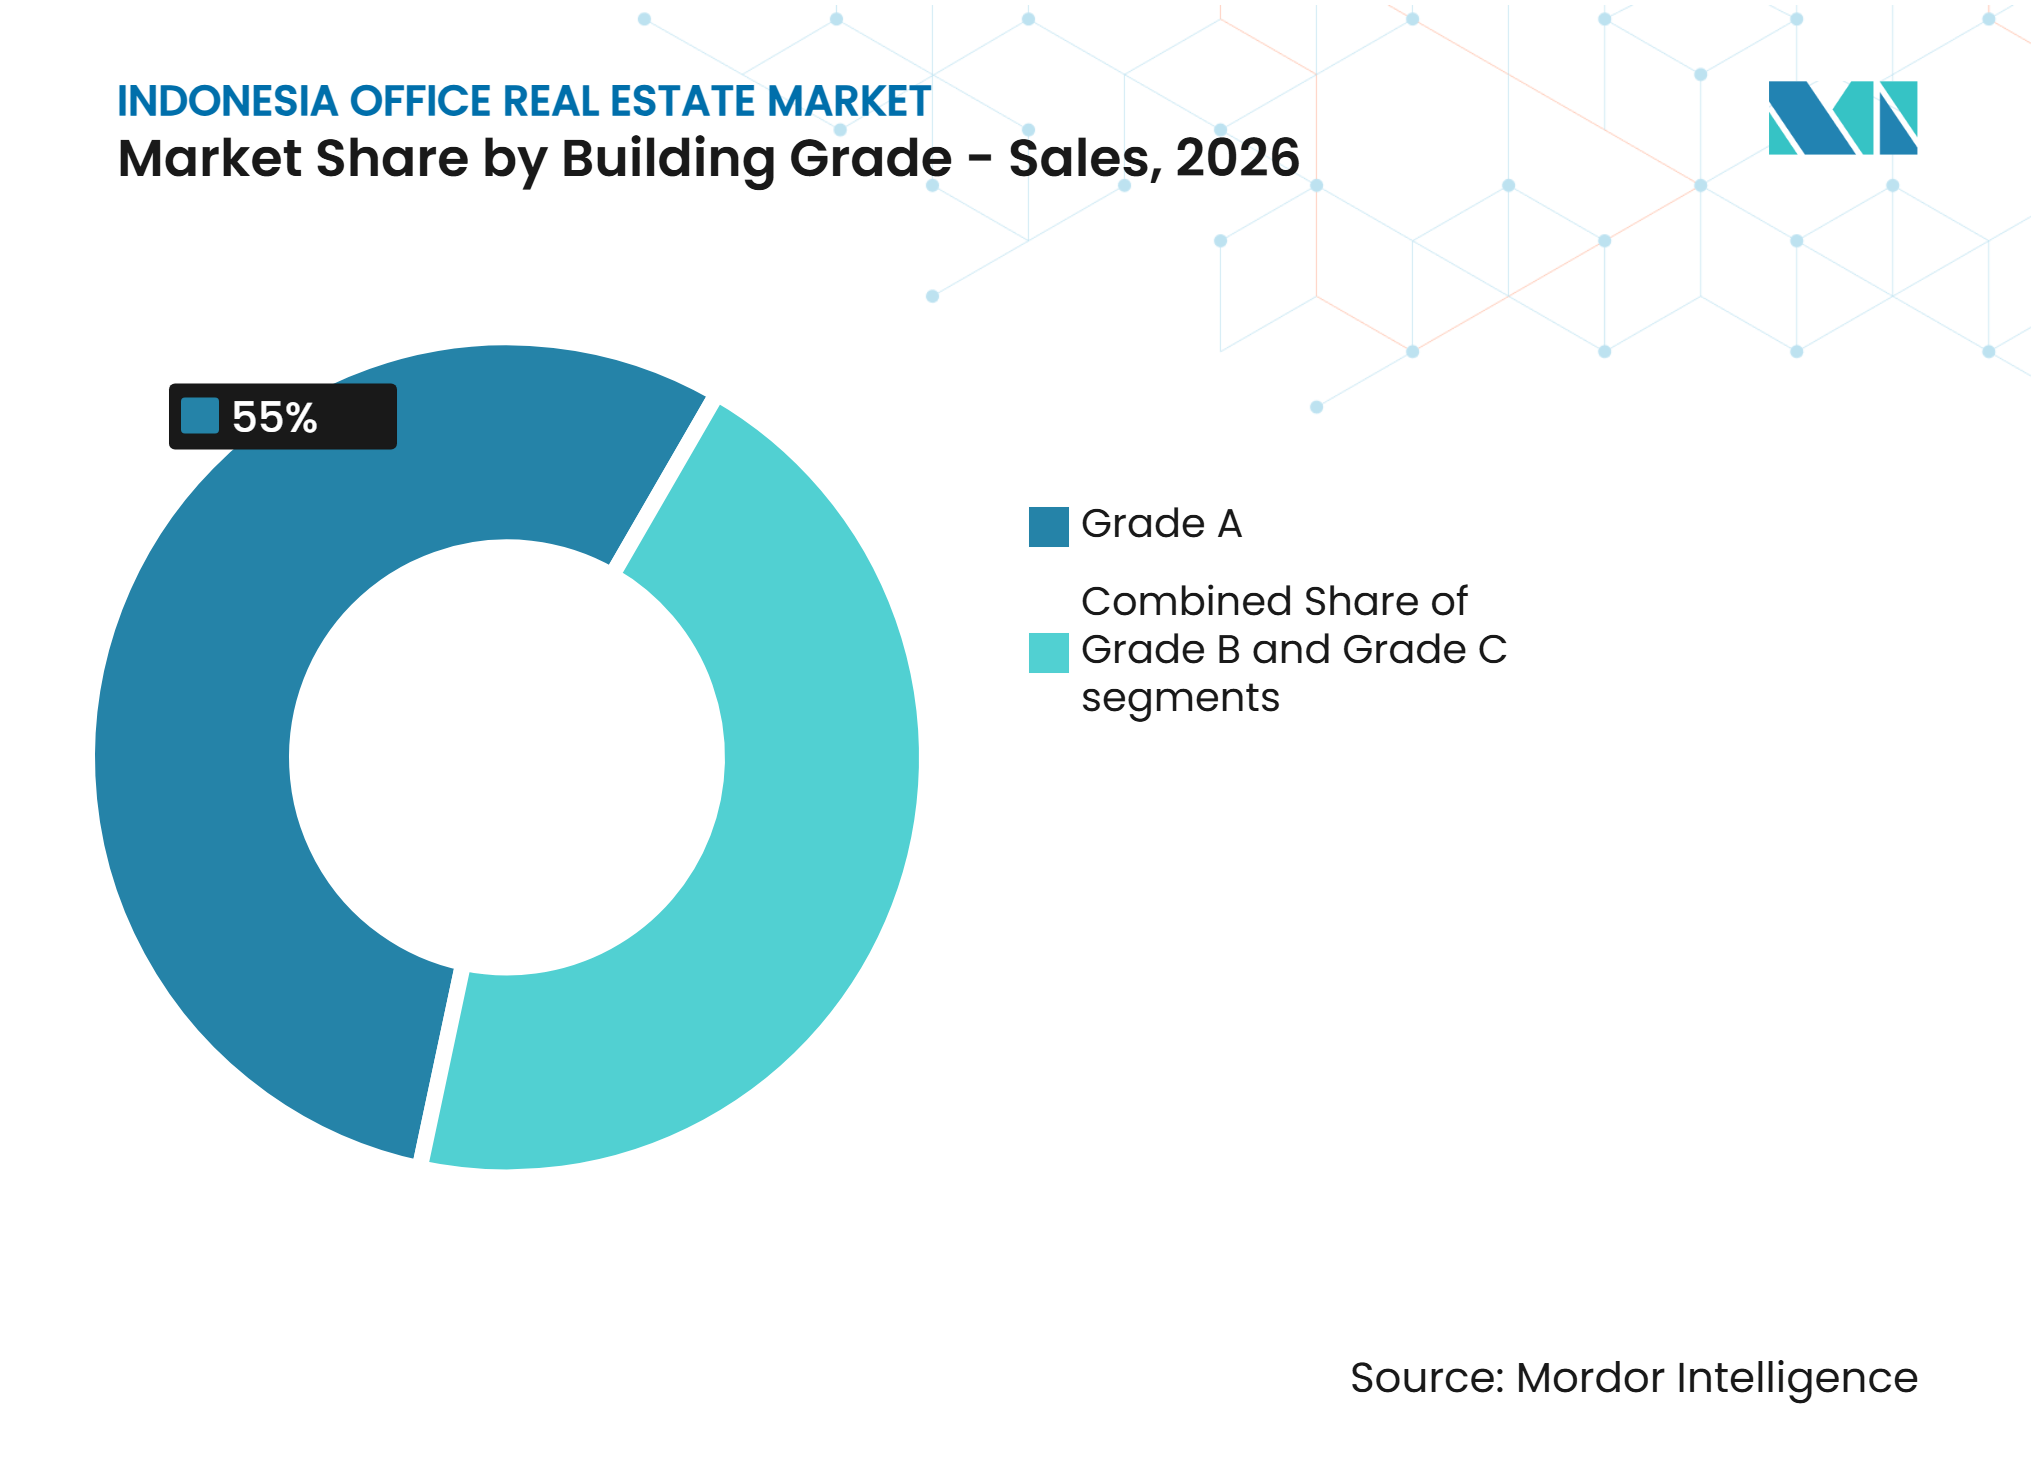
- 販売セグントの建物グレード別では、グレードAが2026年のインドネシアオフィス不動産市場シェアの55.0%を占め、2032年まで6.21%のCAGRで成長すると予測されており、リーディングポジションを維持しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
インドネシアオフィス不動産市場のドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 多国籍企業の拡大と 外国投資 | +1.4% | ジャカルタCBDへの中核的影響とスラバヤおよびバタムへの波及効果を伴うグローバル | 中期(2〜4年) |
| 企業のフライト・トゥ・クオリティ | +1.2% | ジャカルタCBD、ジャカルタ非CBD、および全国のグレードA都市 | 中期(2〜4年) |
| 金融および プロフェッショナルサービスの成長 | +1.0% | ジャカルタCBD、スラバヤおよびバンドンでの拡大 | 長期(4年以上) |
| 大量高速輸送および軽量軌道交通ネットワークの開発 | +0.8% | 大ジャカルタ交通コリドーおよびスラバヤ・バンドンの新興ノード | 長期(4年以上) |
| 企業のサステナビリティ 要件 | +0.7% | ジャカルタCBDおよび主要都市の認証済み資産 | 長期(4年以上) |
| フレキシブルおよびサービスオフィスの 拡大 | +0.5% | ジャカルタCBD、ジャカルタ非CBD、および全国拠点 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
多国籍企業の拡大と外国投資
インドネシアは、東南アジア全域でサプライチェーンと地域オペレーションモデルが調整される中、多国籍企業から注目を集めています。投資調整庁(BKPMとして知られる)が公表した投資実現データによると、2025年においてもテクノロジー、金融サービス、製造業への外国投資が継続して記録されています。これらの産業は、地域管理、エンジニアリング、クライアントサービス、サポートチームを必要とすることが多いため、重要なオフィス利用者です。外国投資のコミットメントは、本社またはプロジェクトオフィスの設置決定につながる可能性があり、インドネシアオフィス不動産市場に潜在的な需要パイプラインをもたらします。大手国際テナントはまた、スペースを選択する前にビルへのアクセス、オペレーショナルレジリエンス、環境基準を評価する傾向があります。政府規制第78号(2019年)は、適格なパイオニア産業に対する税制優遇措置を提供しており、長期投資に対するインドネシアの魅力を高めています。
企業のフライト・トゥ・クオリティ
企業は、効率的なフロアプレートと公共交通機関へのアクセスが容易なモダンなグレードA物件へ、老朽化したオフィスから移転する動きを強めています。このシフトは、テナントが一か所でより優れたビルシステム、従業員アクセスの向上、グリーン認証を取得できる場所で特に顕著です。グリーンビルディング評議会インドネシア(GBCIとして知られる)によるGREENSHIP認証は、オーナーが資産の環境パフォーマンスをより明確に示す手段を提供しています[1]。この要件は、グローバル投資家や親会社に対して環境・社会・ガバナンスのパフォーマンスを報告するオキュパイヤーにとってより重要です。インドネシアオフィス不産市場は、旧来のグレードA分類を満たしているものの現在のテナント期待を満たさなくなった物件よりも、新しいプレミアムビルをより明確に評価します。老朽化した資産を保有するオーナーは、的を絞ったアップグレードと長期にわたる低稼働率のどちらかを選択する必要があります。
金融・プロフェッショナル・テクノロジーサービスの需要
国内金融サービスは引き続きオフィス立地を必要としていますが、その需要はブランチ拡大からテクノロジー主導のオペレーションへと変化しています。銀行の支店数は2025年5月時点で23,675店舗に減少し、前年比475店舗減となりました。これは、貸し手が物理的ネットワークを合理化し、デジタルチャネルへの投資を増加させたためです。CIMB Niagaは2025年にデンパサール・タムリンにデジタルブランチを開設し、銀行がカスタマーサービスとテクノロジー主導のフォーマットを組み合わせる方法を示しました[2]。Additivもまた、銀行、ウェルスマネジメント、保険分野のクライアントをサポートするため、ディストリクト8にジャカルタオフィスを開設しました。プロフェッショナルサービス企業は小規模なオフィス需要を通じて安定した需要を加え、テクノロジー企業はエンジニアリング、オペレーション、カスタマーチームのためのスペースを必要としています。これらのパターンは、従来の支店オフィススペースの広範な成長よりも、設備の整った本社および処理拠点を支えています。
交通アクセス、サステナビリティ、フレキシブルスペース
大量高速輸送および軽量軌道交通の開発により、駅近くのオフィス立地が雇用主と従業員にとってより魅力的になっています。ドゥクアタス地区は、大量高速輸送、軽量軌道交通、トランスジャカルタ、通勤鉄道、空港鉄道を統合された都市ハブ内で接続しています[3]。ジャカルタのトランジット指向型開発に関する調査では、モビリティ統合がより持続可能な都市開発の中心的要素として特定されています。接続性の向上は通勤の摩擦を軽減し、より広い労働力へのアクセスを改善することができます。また、ワークスペースを小売、住宅、公共交通機関と組み合わせたオフィスプロジェクトを支援します。これらの優位性は、ジャカルタの好立地オフィスおよびスラバヤ・バンドンの新興交通ノードへの需要を強化します。
インドネシアオフィス不動産市場の抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ジャカルタのオフィス空室率の高さ | -1.2% | ジャカルタ非CBDおよびスラバヤ・バンドンを含む二次都市 | 長期(4年以上) |
| ハイブリッドワークとスペースの 最化 | -1.0% | ジャカルタCBD、ジャカルタ非CBD、および全国拠点 | 中期(2〜4年) |
| 高いフィットアウトおよび移転コスト | -0.7% | ジャカルタCBD、ジャカルタ非CBD、および全国拠点 | 短期(2年以内) |
| 資金調達コストと慎重な 融資 | -0.5% | ジャカルタ開発、IKN、および二次市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ジャカルタのオフィス空室率の高さ
空室は、接続性が弱く、レイアウトの効率が低く、または環境認証が限られた老朽化ビルに集中しています。この状況は、プレミアムスペースが改善できる一方でグレードBおよびグレードCの旧来物件が埋まりにくい状態が続く二極化市場を生み出しています。非認証資産のオーナーは、テナントの関心を取り戻すためにビル品質を向上させる必要があるかもしれません。この抑制要因はあらゆる種類のスペースに対する需要の欠如ではなく、利用可能なストックと現代のオキュパイヤーが求める仕様との間のミスマッチです。このミスマッチは賃料成長を制限し、建物を再ポジショニングできないオーナーの吸収サイクルを長引かせます。
ハイブリッドワークとスペースの最適化
ハイブリッドワークは、従業員の増加と追加賃貸床面積との直接的な関係を弱めています。企業は共有デスク、より高い座席稼働率、デジタルコラボレーションツールを活用して、より小さなオフィスでチームをサポートできます。これにより、オキュパイヤーは大幅に広い物件を取得することなくスペースニーズを調整できます。インドネシアオフィス不動産市場は、企業成長が占有オフィススペースへと転換するペースが遅くなっています。フレキシブルオフィスはこの需要の一部を吸収できますが、老朽化ビルの従来型リースへの圧力を取り除くことはできません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
建物グレード別(賃貸):
グレードAがプレミアムポジションを強化グレードAは2026年の賃貸価値の61.2%を占め、インドネシアオフィス不動産市場規模は2032年まで6.39%のCAGRで成長すると予測されています。このポジションは、信頼性の高いビルシステム、より大きな接続フロアプレート、鉄道・道路ネットワークへのより良いアクセスに対する企業需要を反映しています。多国籍ユーザーは、リース更新時に認証と従業員アクセシビリティをますます評価しています。グレードAの供給は2028年までジャカルタのコアビジネス地区でも制約されており、すでに高稼働率のビルのリース条件を支えています。このセグメントは、特にテナントが採用と人材確保を強化したい場合に、老朽化したオフィスからの企業移転の恩恵を受けています。グリーンビルディング認証は、正式な環境報告要件を持つ企業にサービスを提供する際に、プレミアムオーナーに追加の優位性を与えます。
グレードAカテゴリーは均一ではなく、老朽化しているか現在の機能を欠くビルは、より低いグレードのストックのように競争することがあります。これが、グレードAのラベルを持つ一部のビルが依然として相当の空室に直面する一方で、新しい物件がリース活動を引き付ける理由を説明しています。グレードBオフィスは、中心的な立地を重視しながらも予算が限られた国内テナントの間で存在感を保っています。グレードCビルは、アップグレードされたグレードAスペースとより小さなコミットメントを提供するサービスオフィスの代替手段の両方からの圧力に直面しています。オーナーはエネルギーパフォーマンス、アクセ、ビル管理、テナント施設を改善することで対応できます。このセグメントの将来のパフォーマンスは、オーナーがそれらの投資を行い、テナントへの関連性を明確に伝えられるかどうかにかかっています。


注記: 全セグメントの個別シェアはレポート購入時に入手可能
エンドユース別(賃貸):
情報技術(ITおよびITES)がリース需要をリード情報技術(ITおよびITES)は2026年の賃貸市場において29.9%のシェアを占め、2032年まで6.51%のCAGRで成長すると予測されています。このセグメントには、ソフトウェア開発、クラウドサポート、エンジニアリング、オペレーション、クライアントサービススペースを必要とする企業が含まれます。そのリーディングポジションは、国内のデジタル経済の拡大とテクノロジーインフラをサポートするオフィスベースのチームの必要性を反映しています。Digital Realtyは2025年3月にBersama Digital Infrastructure Asiaと50:50の合弁会社を設立し、ジャカルタのデータセンター開発に1億 米ドルをコミットしました。CGK11施設は情報技術負荷5メガワットで稼働を開始し、フル拡張時には32メガワットに達するよう設計されています。このような投資は、デジタルインフラの近くで働くエンジニアリングおよびオペレーションチームからの需要を生み出す可能性があります。
銀行、金融サービス、保険テナントは依然として重要ですが、その要件はますます高品質なテクノロジーおよび本社スペースを優先するようになっています。デジタルブランチとバックオフィスの統合は、従来の低仕様立地への需要を減少させる一方で、テクノロジー対応サイトへの投資を支えています。2025年のAdditivのジャカルタオフィス開設は、フィンテックプロバイダーがグレードA複合用途コンプレックスを選択する例を提供しています。ビジネスコンサルティング、法律、その他のプロフェッショナルサービスは、小規模なオフィスとクライアント対応拠点を通じて安定した需要を生み出しています。エネルギー、小売サポート、ライフサイエンス、その他のサービスは、個別のシェアが小さいものの、需要基盤をより広くしています。インドネシアオフィス不動産業界は、単一のオキュパイヤーグループではなく、デジタル拡大、金融近代化、プロフェッショナルサービス活動の組み合わせによって支えられています。
建物グレード別(販売):
グレードAの区分所有オフィスが資本を引き付けるグレードAは2026年の区分所有販売セグメントの55.0%を占め、2032年まで6.21%のCAGRで成長すると予測されています。プレミアム賃貸供給が逼迫し、好立地の新規在庫が限られている中、買い手は所有の確実性を重視しています。このセグメントは機関投資家、企業オーナーオキュパイヤー、中小企業、プロフェッショナル企業にサービスを提供しています。2028年以前のジャカルタにおける主要グレードAプロジェクトの限定的な供給は、既存のプレミアム区分所有ストックの魅力支える可能性があります。買い手はまた、スペースをサブリースして定期的な収入を生み出す能力も考慮します。強力な管理、目立つ立地、認知された環境属性を持つビルは、需要を引き付けるためにより有利な立場にあります。
グレードBの区分所有オフィスは、より低いエントリーコストで中心的な立地を求める買い手に関連しています。グレードCの物件は、老朽化した資産の長期的な価値見通しが不確実であるため、関心が弱まっています。PT Ciputra Development Tbkのポートフォリオには、チプトラワールドジャカルタ1およびチプトラワールドジャカルタ2のランドマークオフィス資産が含まれており、このセグメントにおける大型複合用途プロジェクトの役割を示しています。区分所有市場は賃貸リースとは異なり、投資決定は所有戦略、期待される転売価値、資金調達アクセスに依存します。また、買い手がテナントを引き付けるか自社オペレーションをサポートできるビルにより高い価値を置くため、賃貸で見られるのと同じ品質格差とも連動しています。これにより、グレードAはインドネシアオフィス不動産市場における資本価値成長の中心的カテゴリーとなっています。

注記: 全セグメントの個別シェアはレポート購入時に入手可能
地理的分析
ジャカルタ
ジャカルタは2026年のインドネシアオフィス不動産市場規模の75.8%を占めています。同市は多国籍テナント、金融機関、政府関連機関、グレードAオフィス資産の最大の集積地を有しています。この基盤により、ジャカルタは本社需要とクライアント対応ビジネス活動において強い優位性を持っています。中央ビジネス地区はまた、統合交通システムへのアクセスへの依存度が高まっています。ドゥクアタスのトランジット指向型開発エリアは複数の公共交通機関を接続し、複合用途開発の焦点となっています。駅から徒歩圏内のビルは、企業が従業員の通勤ニーズを検討する際により強い優位性を持ちます。グリーンビルディング基準は、正式な環境要件を持つオキュパイヤーにとって別の選択要因を加えます。United Tractorsは2025年にエコフレンドリービルでグリーンシップ賞を受賞し、グリーンビルディング認証への継続的なコミットメントを示しました。同市は依然として老朽化オフィスに相当の空室を抱えており、広範な回復を制限しています。しかし、2028年以前のプレミアム供給制約は、モダンで高稼働率のビルの状況を改善する可能性があります。三菱地所とそのパートナーは2025年にツー・スディルマン・プライベート・レジデンシーズプロジェクトを開始しました。このプロジェクトにはオフィスフロア、サービスアパートメント、アンダーズホテルが含まれ、2028年末の完成を目標としています。この開発は、交通連携型複合用途資産への投資家の継続的な関心を反映しています。ジャカルタの見通しは、品質、交通アクセス、および老朽化ビルが関連性を維持できるかどうかにかかっています。
インドネシアのその他地域
インドネシアのその他地域は2032年まで6.97%のCAGRで成長すると予測されており、賃貸地域の中で最も高い成長率です。商業開発はスマトラ、カリマンタン、スラウェシ、バリ、ジャカルタ以外のその他の都市中心部へと拡大しています。東カリマンタンのIKNは、政府および民間セクターの機能が新たな商業サポートを必要とするため、潜在的なオフィス活動の主要な源泉です。IKN庁および国家空間計画からの規制指針は、民間プロジェクトのタイミングと性質に影響を与えます。PT Pakuwon Jati TbkはIKN政府コアエリアにおける大型統合プロジェクトにコミットし、小売、ホスピタリティ、住宅、商業活動を支援しています。このプロジェクトは、オフィス需要が独立したビルとしてではなく、より大きな複合用途投資の一部として生まれる方法を示しています。バタムはシンガポールおよび海底ケーブルインフラとの連携から別の重要な立地となっています。そこでのデータセンター投資は、エンジニアリング、オペレーション、プロフェッショナルサービススペースへの需要を支える可能性があります。より強固な交通リンクはまた、全国オペレーションネットワークを構築する企業にとって地方都市をよりアクセスしやすくしています。これらの都市が保有するインドネシアオフィス不動産市場のシェアはジャカルタより小さいままです。しかし、成長機会は新しいインフラと開発コリドーにより直接的に結びついています。それらのパフォーマンスは、計画されたプロジェクトが建設活動終了後に耐久性のある民間セクターオキュパイヤーを引き付けられるかどうかにかかっています。これらの立地はより高い潜在的成長を提供しますが、プロジェクト実行と地域テナントの深さの慎重な評価が必要です。
スラバヤとバンドン
スラバヤとバンドンは、異なるが補完的なオフィス需要パターンを通じて発展しています。スラバヤは2028年まで新規オフィス供給が見込まれておらず、既存のオーナーが空室スペースを吸収するためのより多くの時間を与えています。これは、オーナーが大量の新規プロジェクトと競争する必要がないため、賃貸条件の安定化に役立ちます。PT Intiland Development TbkはION Networkとのパートナーシップを締結し、スラバヤにデータセンターを開発しました。これは同市のテクノロジーインフラにおける役割を支えています。データセンター活動は、情報技術オペレーションおよびエンジニアリングチームからの隣接需要を支える可能性があります。バンドンは、より低い地域労働コスト、大学連携の人材、道路アクセスの改善を通じて、テクノロジースタートアップとデジタル経済バックオフィスを引き付けています。これにより、バンドンはフレキシブルでコスト意識の高いオフィス需要により適しています。メダンとマカッサルはより初期段階にあり、資源処理と地域投資がプロフェッショナルサービスおよびバックオフィス機能への潜在的需要を生み出しています。異なる都市プロファイルは、単一の地域成長源への依存を軽減します。また、開発業者がジャカルタのモデルを繰り返すのではなく、地域の経済的専門性に合わせてオフィス供給を調整することを求めています。これらの立地でのイノベーションは、インフラ連携型商業開発、デジタルオペレーション、より小規模なフレキシブルスペースフォーマットを通じてもたらされる可能性が高いす。成功する地域戦略は、規律ある供給計画と、交通、テクノロジー、サステナビリティに関する変化する要件を満たすビルを組み合わせるものになります。
競合環境
市場集中度
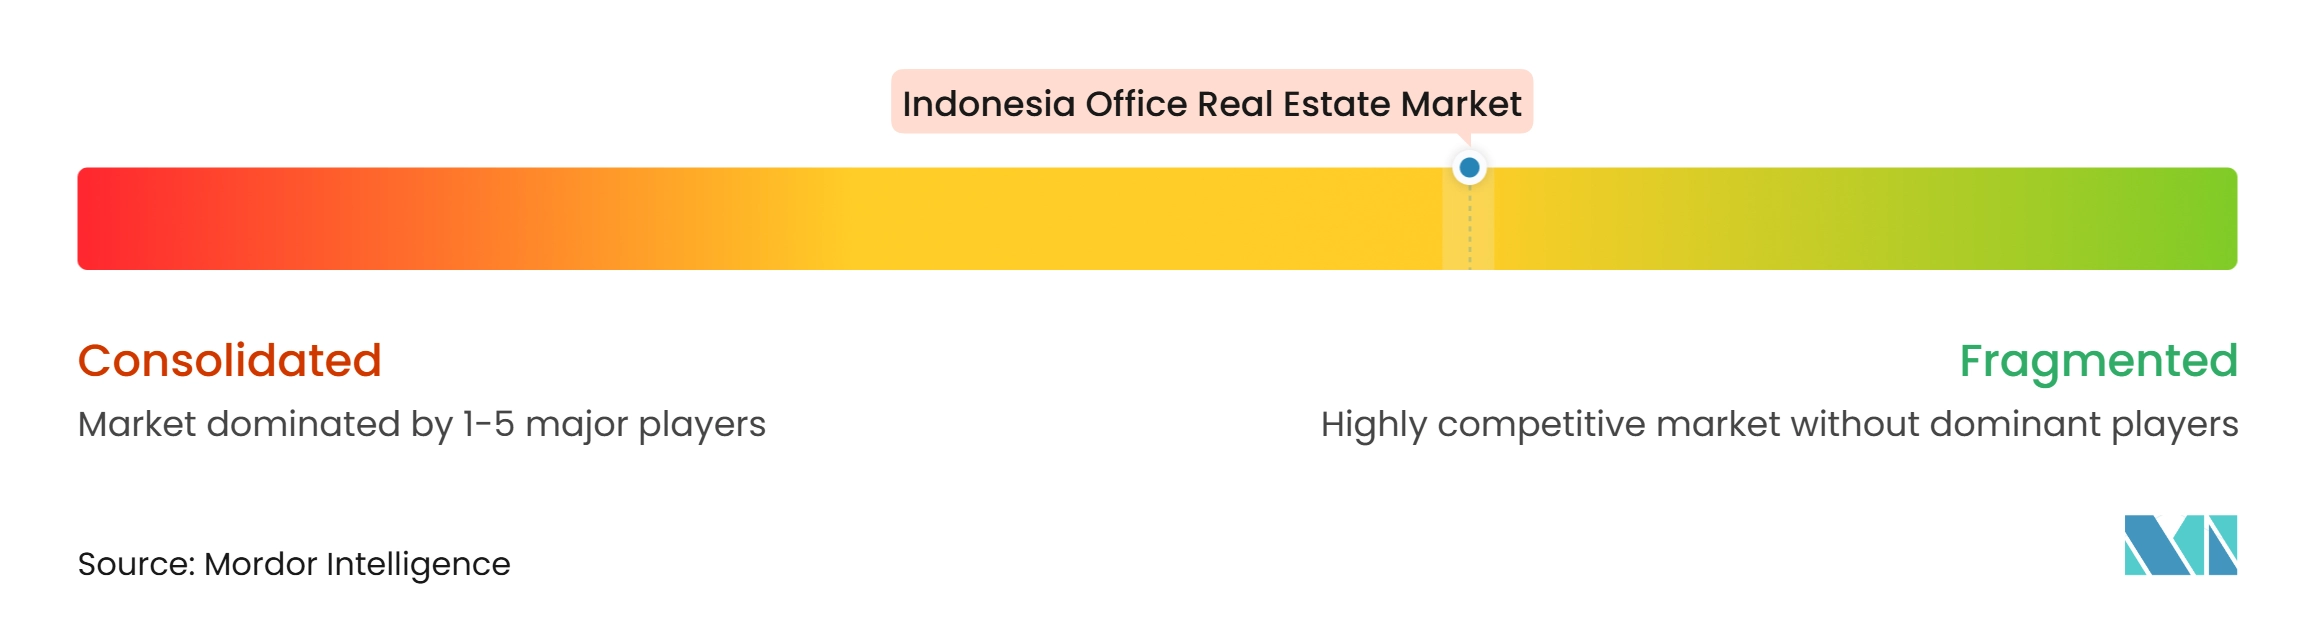
インドネシアのオフィス不動産市場は、大手国内開発業者グループが主要なグレードAプロジェクトを運営する一方で、多くの小規模オーナーがグレードBおよびグレードCの資産を保有しているため、中程度に分散しています。PT Ciputra Development Tbk、PT Pakuwon Jati Tbk、PT Bumi Serpong Damai Tbk、PT Intiland Development Tbkは、主要な国内参加者の一部です。それらのポートフォリオはオフィス、小売、住宅、ホテル、複合用途スキームにまたがり、オフィスプロジェクトをより広い都市開発に結びつけることを可能にしています。競争は、資産数だけでなく、ビルの品質によってますます形成されています。開発業者はグリーン認証、スマートビル管理、テナント施設、交通アクセスを活用してプレミアムスペースを差別化しています。PT Ciputra Development Tbkは2025年の年次報告書で賃貸オフィスセグメントへの圧力を報告しており、大手オーナーでさえプレミアム層以下の物件で需要の軟化に直面していることを示しています。これにより、積極的な資産管理と選択的なアップグレードが重要な競争ツールとなっています。インドネシアオフィス不動産市場を単独で支配するオーナーはなく、資産レベルの品質が競争結果の大部分を決定しています。
国際資本は、オフィス利用をホテル、住宅、小売、交通アクセスと組み合わせた非常に目立つプレミアムプロジェクトに集中しています。三菱地所、PT Mitsubishi Estate Indonesia、PT Taspen、PT Taspen Properti Indonesia、PT Benhil Propertyは、ジャカルタのジェンドラル・スディルマン通り2番地にツー・スディルマンを開発しています。これは74階建て、高さ330メートルの複合用途タワーです。このプロジェクトはプレミアムオフィス、サービスアパートメント、アンダーズホテルを含むよう設計されており、2028年末の完成を予定しています。このアプローチは、従来のオフィスの大規模なストックではなく、ジャカルタ市場の限られた超プレミアムエンドをターゲットにしています。PT Pakuwon Jati Tbkはまた、2025年にパクウォンモールブカシにフォーポインツ・バイ・シェラトンを開設し、オフィスタワー、ホテル、アパートメント、小売を含む統合スーパーブロックを完成させました。これらのプロジェクトは、一日を通じて活動を引き付けることができる複合用途フォーマットへの選好を示しています。また、テナントエクスペリエンス、アクセシビリティ、サポートサービスをオフィスの提案の一部にしています。このような戦略は、開発業者が大規模な統合地区を創出するための資本と土地ポジションを持つ場所で最も関連性があります。
テクノロジーインフラは、企業がオフィス需要を形成するもう一つの経路です。Digital RealtyとBersama Digital Infrastructure Asiaの合弁会社はDigital Realty Bersamaを設立し、ジャカルタに施設を開発しました。PT Intiland Development TbkのスラバヤにおけるION Networkとのパートナーシップは、不動産開発をデータセンターインフラと連携させる同様の取り組みを示しています。フレキシブルオフィスオペレーターも、標準的なリースよりも短いコミットメントを必要とするスタートアップ、パイロットチーム、ハイブリッドワーカーを対象に競争しています。彼らの存在は、直接フロアプレートを取得しないかもしれないテナントにサービスを提供することでビルの稼働率を高める可能性があります。主要なオーナーは、より高品質で、より接続性が高く、より適応性の高い資産を提供することで対応しています。
インドネシアオフィス不動産業界のリーダー企業
-
PT Ciputra Development Tbk
-
PT Bumi Serpong Damai Tbk
-
PT Pakuwon Jati Tbk
-
PT Lippo Karawaci Tbk
-
PT Intiland Development Tbk
- 注:主要企業の掲載順は順位を示すものではありません。
インドネシアオフィス不動産市場 このレポートでカバーされる企業
- PT Ciputra Development Tbk
- PT Bumi Serpong Damai Tbk
- PT Pakuwon Jati Tbk
- PT Lippo Karawaci Tbk
- PT Intiland Development Tbk
- PT Agung Podomoro Land Tbk
- PT Alam Sutera Realty Tbk
- PT Summarecon Agung Tbk
- PT Metropolitan Land Tbk
- PT Jakarta Setiabudi Internasional Tbk
- PT PP Properti Tbk
- PT Adhi Commuter Properti Tbk
- PT Jababeka Tbk
- PT Modernland Realty Tbk
- PT MNC Land Tbk
- PT Cowell Development Tbk
- Agung Sedayu Group
- PT Sinarmas Land
- PT Taspen (Persero)
- Mitsubishi Estate Co., Ltd.
最近の産業開発事情 インドネシアオフィス不動産市場
- 2026年7月:アストラプロパティは、南ジャカルタのRAカルティニエリアにアルマヤ・フィナンシャル・センター(AFC)を開業し、同市の非CBD市場に33,485平方メートルの賃貸可能オフィススペースを追加しました。TBシマトゥパン・コリドー沿いに位置する23階建てのこの開発は、グリーンビルディング評議会インドネシア(GBCI)のグリーンシップゴールド認証を取得し、廃水リサイクル、雨水収集、太陽光パネル、モーションセンサー、省エネMEPシステムなどのサステナビリティ機能を組み込んでいます。
- 2026年6月:パシフィック・センチュリー・プレミアム・デベロップメンツ(PCPD)は、パシフィック・センチュリー・プレイス・ジャカルタを中国招商銀行インターナショナル(CMBI)に関連する投資プラットフォームに総額4億 米ドルで売却を完了しました。この取引は、ジャカルタのスディルマン中央ビジネス地区(SCBD)にある40階建てグレードAオフィスタワーを対象としており、総床面積は約93,316平方メートルで、多国籍企業テナントが入居しています。
- 2026年4月:PT Senayan Trikarya Sempanaは、1997年10月から稼働しているオフィスビル、セントラル・スナヤン1のアップグレードに約117万 米ドルを投資し、グリーンビルディング評議会インドネシア(GBCI)から90点のスコアでグリーンシップ既存ビル(EB)プラチナ認証を取得しました。改善内容には、暖房・換気・空調(HVAC)システムのアップグレード、従来型照明のLED器具への交換、エネルギー効率向上のための太陽光パネルの設置が含まれます。
インドネシアオフィス不動産市場レポートの範囲
セグメンテーション概要
| グレードA |
| グレードB |
| グレードC |
| 建物グレード別(販売) | グレードA |
| グレードB | |
| グレードC |
レポートで回答される主要な質問
2032年までのインドネシアオフィス不動産の予測成長率は?
インドネシアオフィス不動産市場は2027年から2032年にかけて5.84%のCAGRで成長し、2032年までに16.22 ビリオン 米ドルに達すると予測されています。
インドネシアで賃貸需要をリードするオフィスビルグレードはどれですか?
グレードAは2026年に61.2%のシェアで賃貸セグメントをリードし、2032年まで6.39%のCAGRで成長すると予測されています。
なぜグレードAオフィスはテナントの関心を集めているのですか?
企業は、グリーン認証、優れたビルシステム、フレキシブルなレイアウト、交通機関へのアクセスを備えたモダンなビルを好みます。
最大の賃貸シェアを持つオキュパイヤーグループはどれですか?
情報技術(ITおよびITES)は2026年の賃貸需要の29.9%を占め、2032年まで6.51%のCAGRで成長すると予測されています。
2032年まで最も速く成長する地域はどこですか?
インドネシアのその他地域は、IKN、交通リンク、デジタルインフラが商業成長を支えることで、6.97%のCAGRで拡大すると予測されています。
インドネシアの従来型オフィスへの需要を制約しているものは何ですか?
老朽化した空室ビル、ハイブリッドワーク、高いフィットアウトコスト、慎重な開発融資が従来型オフィスの成長を制限しています。