
Marktgröße und Marktanteile des indonesischen Büroimmobilienmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 11.54 Milliarden US-Dollar |
| Marktgröße (2027) | 12.21 Milliarden US-Dollar |
| Marktgröße (2032) | 16.22 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.84 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indonesischen Büroimmobilienmarkts von Mordor Intelligence
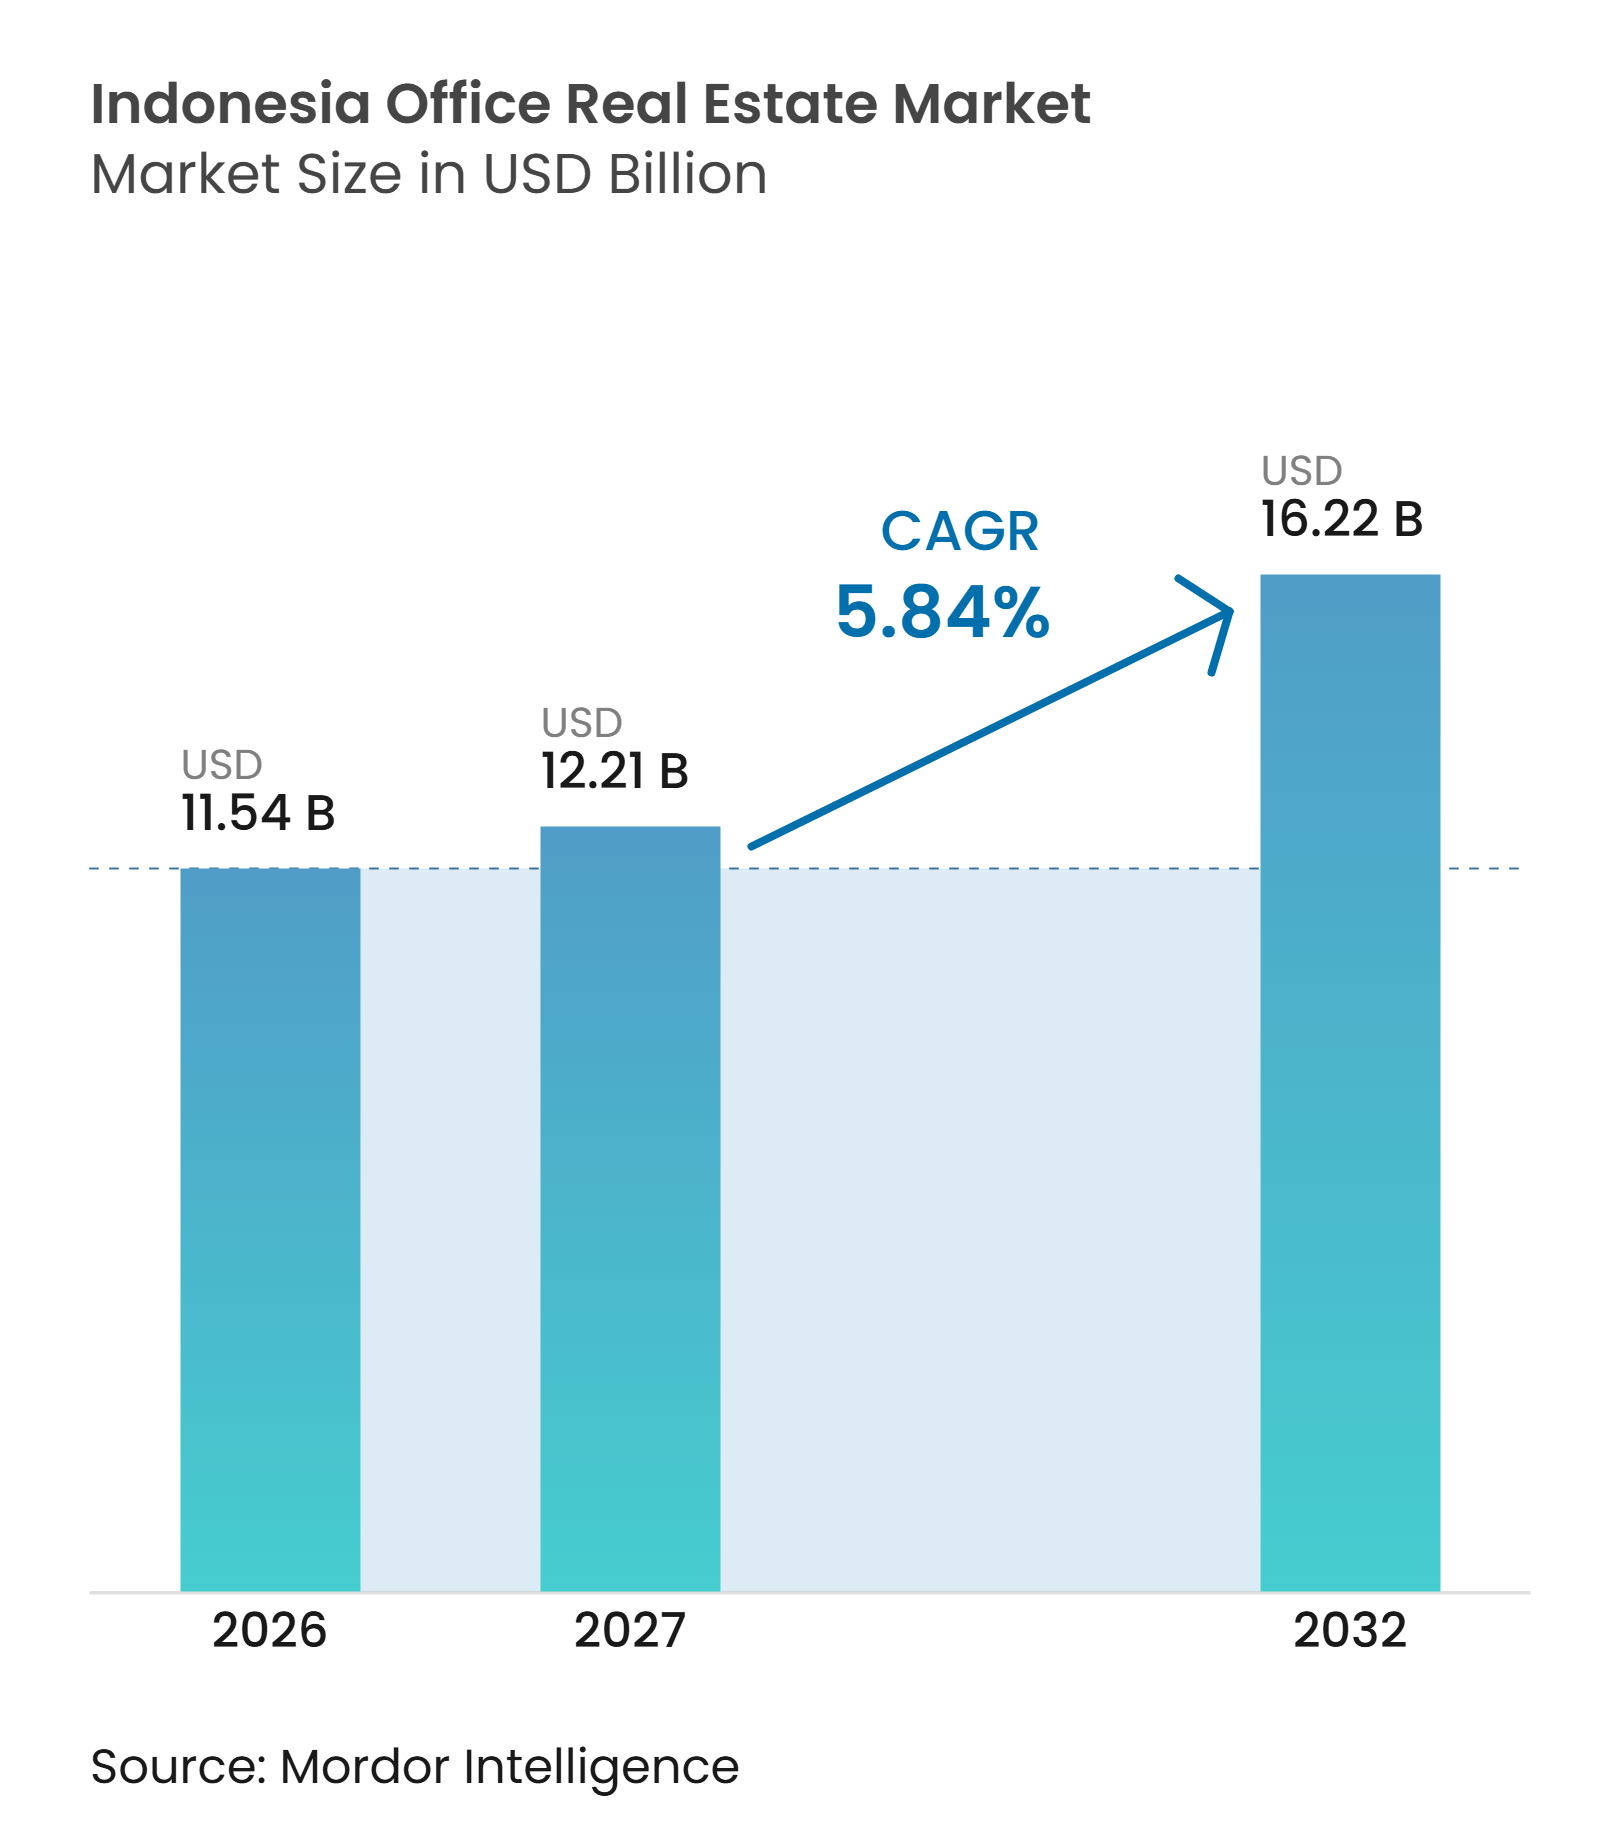
Der indonesische Büroimmobilienmarkt wurde 2026 auf 11,54 Milliarden USD bewertet und soll bis 2027 auf 12,21 Milliarden USD sowie bis 2032 auf 16,22 Milliarden USD anwachsen, was einem CAGR von 5,84 % im Prognosezeitraum 2027–2032 entspricht.
Begrenzte Fertigstellungen von Klasse-A-Gebäuden im zentralen Geschäftsviertel Jakartas dürften die Verfügbarkeit moderner Premiumflächen vor 2028 verknappen, was Vermietern mit gut belegten und gut gelegenen Gebäuden zugutekommt. Indonesiens Wirtschaft wuchs im zweiten Quartal 2025 um 5,1 % im Jahresvergleich, was das Vertrauen der Nutzer aus den Bereichen Technologie, Finanzdienstleistungen und Energie stärkt. Staatlich geförderte Entwicklungen rund um die Hauptstadtregion Nusantara, bekannt als IKN, sowie städtische Nahverkehrsprojekte weiten die Nachfrage über Jakarta hinaus auf gemischt genutzte und verkehrsangebundene Geschäftsviertel aus. Der indonesische Büroimmobilienmarkt spaltet sich in moderne, gut vernetzte Gebäude, die Unternehmensumzüge anziehen, und ältere Bestände, die einem längeren Leerstandszyklus gegenüberstehen. Diese Unterscheidung schafft Chancen bei zertifizierten Klasse-A-Objekten und aufstrebenden Gewerbekorridoren, während Vermieter veralteter Immobilien die Gebäudequalität verbessern oder stärker über den Preis konkurrieren müssen.
Wesentliche Erkenntnisse des Berichts
- Nach Gebäudeklasse im Vermietungssegment hielt Klasse A im Jahr 2026 einen Anteil von 61,2 % am indonesischen Büroimmobilienmarkt und soll bis 2032 mit einem CAGR von 6,39 % wachsen, womit die führende Position im Vermietungssegment gefestigt wird.
- Nach Nutzungsart im Vermietungssegment hielt Informationstechnologie (IT und ITES) im Jahr 2026 einen Anteil von 29,9 % am indonesischen Büroimmobilienmarkt und soll bis 2032 mit einem CAGR von 6,51 % wachsen, womit die Position als größtes Nutzungssegment gefestigt wird.
- Nach Region im Vermietungssegment entfiel auf Jakarta im Jahr 2026 ein Anteil von 75,8 % an der Marktgröße des indonesischen Büroimmobilienmarkts, während das übrige Indonesien bis 2032 voraussichtlich mit einem CAGR von 6,97 % expandieren wird.
- Nach Gebäudeklasse im Verkaufssegment entfiel auf Klasse A im Jahr 2026 ein Marktanteil von 55,0 % am indonesischen Büroimmobilienmarkt und soll bis 2032 mit einem CAGR von 6,21 % wachsen, womit die führende Position gehalten wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den indonesischen Büroimmobilienmarkt*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion multinationaler Unternehmen und ausländische Investitionen | +1.4% | Global, mit Kernauswirkung im Zentralen Geschäftsviertel Jakartas und Ausstrahlungseffekten auf Surabaya und Batam | Mittelfristig (2–4 Jahre) |
| Verlagerung von Unternehmen zu Qualitätsobjekten | +1.2% | Zentrales Geschäftsviertel Jakarta, Nicht-CBD Jakarta und Klasse-A-Städte landesweit | Mittelfristig (2–4 Jahre) |
| Wachstum der Finanz- und professionellen Dienstleistungen | +1.0% | Zentrales Geschäftsviertel Jakarta, mit Zuwächsen in Surabaya und Bandung | Langfristig (≥ 4 Jahre) |
| Ausbau des Schnellbahn- und Stadtbahnnetzes | +0.8% | Nahverkehrskorridore im Großraum Jakarta und aufstrebende Knotenpunkte in Surabaya und Bandung | Langfristig (≥ 4 Jahre) |
| Nachhaltigkeitsanforderungen von Unternehmen | +0.7% | Zentrales Geschäftsviertel Jakarta und zertifizierte Objekte in wichtigen Städten | Langfristig (≥ 4 Jahre) |
| Expansion flexibler und servicierter Büros | +0.5% | Zentrales Geschäftsviertel Jakarta, Nicht-CBD Jakarta und nationale Standorte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion multinationaler Unternehmen und ausländische Investitionen
Indonesien gewinnt zunehmend die Aufmerksamkeit multinationaler Unternehmen, da Lieferketten und regionale Betriebsmodelle in Südostasien neu ausgerichtet werden. Investitionsrealisierungsdaten des Investitionskoordinierungsausschusses, bekannt als BKPM, verzeichneten im Jahr 2025 anhaltende ausländische Investitionen in den Bereichen Technologie, Finanzdienstleistungen und Fertigung. Diese Branchen sind wichtige Büronutzer, da sie in der Regel regionale Management-, Ingenieur-, Kundenservice- und Supportteams benötigen. Auf eine ausländische Investitionszusage kann eine Entscheidung über einen Hauptsitz oder ein Projektbüro folgen, was dem indonesischen Büroimmobilienmarkt eine Pipeline potenzieller Nachfrage verschafft. Große internationale Mieter bewerten zudem Gebäudezugang, Betriebsresilienz und Umweltstandards, bevor sie Flächen auswählen. Die Regierungsverordnung Nr. 78 von 2019 bietet steuerliche Vergünstigungen für qualifizierte Pionierindustrien, was Indonesiens Attraktivität für langfristige Investitionen stärkt.
Verlagerung von Unternehmen zu Qualitätsobjekten
Unternehmen verlagern sich zunehmend von älteren Büros hin zu modernen Klasse-A-Immobilien mit effizienten Grundrissen und besserem Zugang zum öffentlichen Nahverkehr. Die Verlagerung ist besonders dort sichtbar, wo Mieter an einem Standort stärkere Gebäudesysteme, bessere Mitarbeiterzugänglichkeit und eine Grünzertifizierung erhalten können. Die GREENSHIP-Anerkennung des Green Building Council Indonesia, bekannt als GBCI, gibt Eigentümern eine klarere Möglichkeit, die Umweltleistung ihrer Objekte nachzuweisen[1]. Diese Anforderung ist für Nutzer wichtiger, die Umwelt-, Sozial- und Governance-Leistungen gegenüber globalen Investoren oder Muttergesellschaften berichten. Der indonesische Büroimmobilienmarkt belohnt daher neuere Premiumgebäude deutlicher als Immobilien, die zwar eine ältere Klasse-A-Einstufung erfüllen, aber nicht mehr den aktuellen Mieteranforderungen entsprechen. Vermieter älterer Objekte stehen vor der Wahl zwischen gezielten Modernisierungen und einer längeren Phase niedrigerer Belegung.
Nachfrage aus dem Finanz-, Dienstleistungs- und Technologiesektor
Inländische Finanzdienstleister benötigen weiterhin Bürostandorte, obwohl sich ihre Nachfrage von der Filialerweiterung hin zu technologiegestützten Betriebsabläufen verlagert. Die Anzahl der Bankfilialen sank bis Mai 2025 auf 23.675, ein Rückgang um 475 gegenüber dem Vorjahr, da Kreditgeber ihre physischen Netzwerke rationalisierten und die Investitionen in digitale Kanäle erhöhten. CIMB Niaga eröffnete 2025 eine digitale Filiale in Denpasar-Thamrin und zeigt damit, wie Banken Kundenservice mit technologieorientierten Formaten verbinden[2]. Additiv eröffnete zudem ein Büro in Jakarta im District 8, um Kunden in den Bereichen Bankwesen, Vermögensverwaltung und Versicherungen zu betreuen. Beratungsunternehmen erzeugen durch kleinere Bürobedarfe eine stetige Nachfrage, während Technologieunternehmen Flächen für Ingenieur-, Betriebs- und Kundenteams benötigen. Diese Muster begünstigen gut ausgestattete Hauptsitze und Verarbeitungsstandorte anstelle eines breiten Wachstums bei konventionellen Filialräumen.
Nahverkehrsanbindung, Nachhaltigkeit und flexible Flächen
Der Ausbau von Schnellbahn- und Stadtbahnnetzen macht Bürostandorte in der Nähe von Haltestellen für Arbeitgeber und Mitarbeiter attraktiver. Das Gebiet Dukuh Atas verbindet Schnellbahn, Stadtbahn, Transjakarta, Pendlerbahn und Flughafenbahn in einem integrierten städtischen Knotenpunkt[3]. Untersuchungen zur transit-orientierten Entwicklung Jakartas identifizieren die Mobilitätsintegration als zentralen Bestandteil einer nachhaltigeren Stadtentwicklung. Bessere Anbindung kann den Pendelaufwand reduzieren und den Zugang zu einem breiteren Arbeitskräftepotenzial verbessern. Sie unterstützt auch Büroprojekte, die Arbeitsräume mit Einzelhandel, Wohnraum und öffentlichem Nahverkehr verbinden. Diese Vorteile stärken die Nachfrage nach gut gelegenen Büros in Jakarta und aufstrebenden Nahverkehrsknotenpunkten in Surabaya und Bandung.
Analyse der Hemmnisse des indonesischen Büroimmobilienmarkts*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erhöhter Büroleerstand in Jakarta | -1.2% | Nicht-CBD Jakarta und Sekundärstädte einschließlich Surabaya und Bandung | Langfristig (≥ 4 Jahre) |
| Hybrides Arbeiten und Flächenoptimierung | -1.0% | Zentrales Geschäftsviertel Jakarta, Nicht-CBD Jakarta und nationale Standorte | Mittelfristig (2–4 Jahre) |
| Hohe Ausbau- und Umzugskosten | -0.7% | Zentrales Geschäftsviertel Jakarta, Nicht-CBD Jakarta und nationale Standorte | Kurzfristig (≤ 2 Jahre) |
| Finanzierungskosten und vorsichtige Kreditvergabe | -0.5% | Entwicklung in Jakarta, IKN und Sekundärmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erhöhter Büroleerstand in Jakarta
Der Leerstand konzentriert sich weiterhin auf ältere Gebäude mit schwächerer Anbindung, weniger effizienten Grundrissen oder begrenzten Umweltzertifizierungen. Dieser Zustand schafft einen zweigeteilten Markt, da Premiumflächen sich verbessern können, während ältere Klasse-B- und Klasse-C-Immobilien schwer zu vermieten bleiben. Eigentümer nicht zertifizierter Objekte müssen möglicherweise die Gebäudequalität verbessern, um das Mieterinteresse zurückzugewinnen. Das Hemmnis liegt nicht in einem Mangel an Nachfrage nach jeder Art von Fläche, sondern in einer Diskrepanz zwischen dem verfügbaren Bestand und den Anforderungen moderner Nutzer. Diese Diskrepanz begrenzt das Mietwachstum und verlängert den Absorptionszyklus für Eigentümer, die ihre Gebäude nicht neu positionieren können.
Hybrides Arbeiten und Flächenoptimierung
Hybrides Arbeiten hat die direkte Verbindung zwischen Mitarbeiterwachstum und zusätzlich gemieteter Bürofläche geschwächt. Unternehmen können gemeinsam genutzte Schreibtische, eine höhere Sitzplatzauslastung und digitale Kollaborationstools einsetzen, um Teams in einem kleineren Büro zu unterstützen. Dies ermöglicht es Nutzern, ihren Flächenbedarf anzupassen, ohne wesentlich größere Räumlichkeiten zu beziehen. Der indonesische Büroimmobilienmarkt sieht sich daher einer langsameren Umwandlung von Unternehmenswachstum in belegte Bürofläche gegenüber. Flexible Büros können einen Teil dieser Nachfrage absorbieren, beseitigen jedoch nicht den Druck auf konventionelle Mietverträge in älteren Gebäuden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gebäudeklasse, Vermietung:
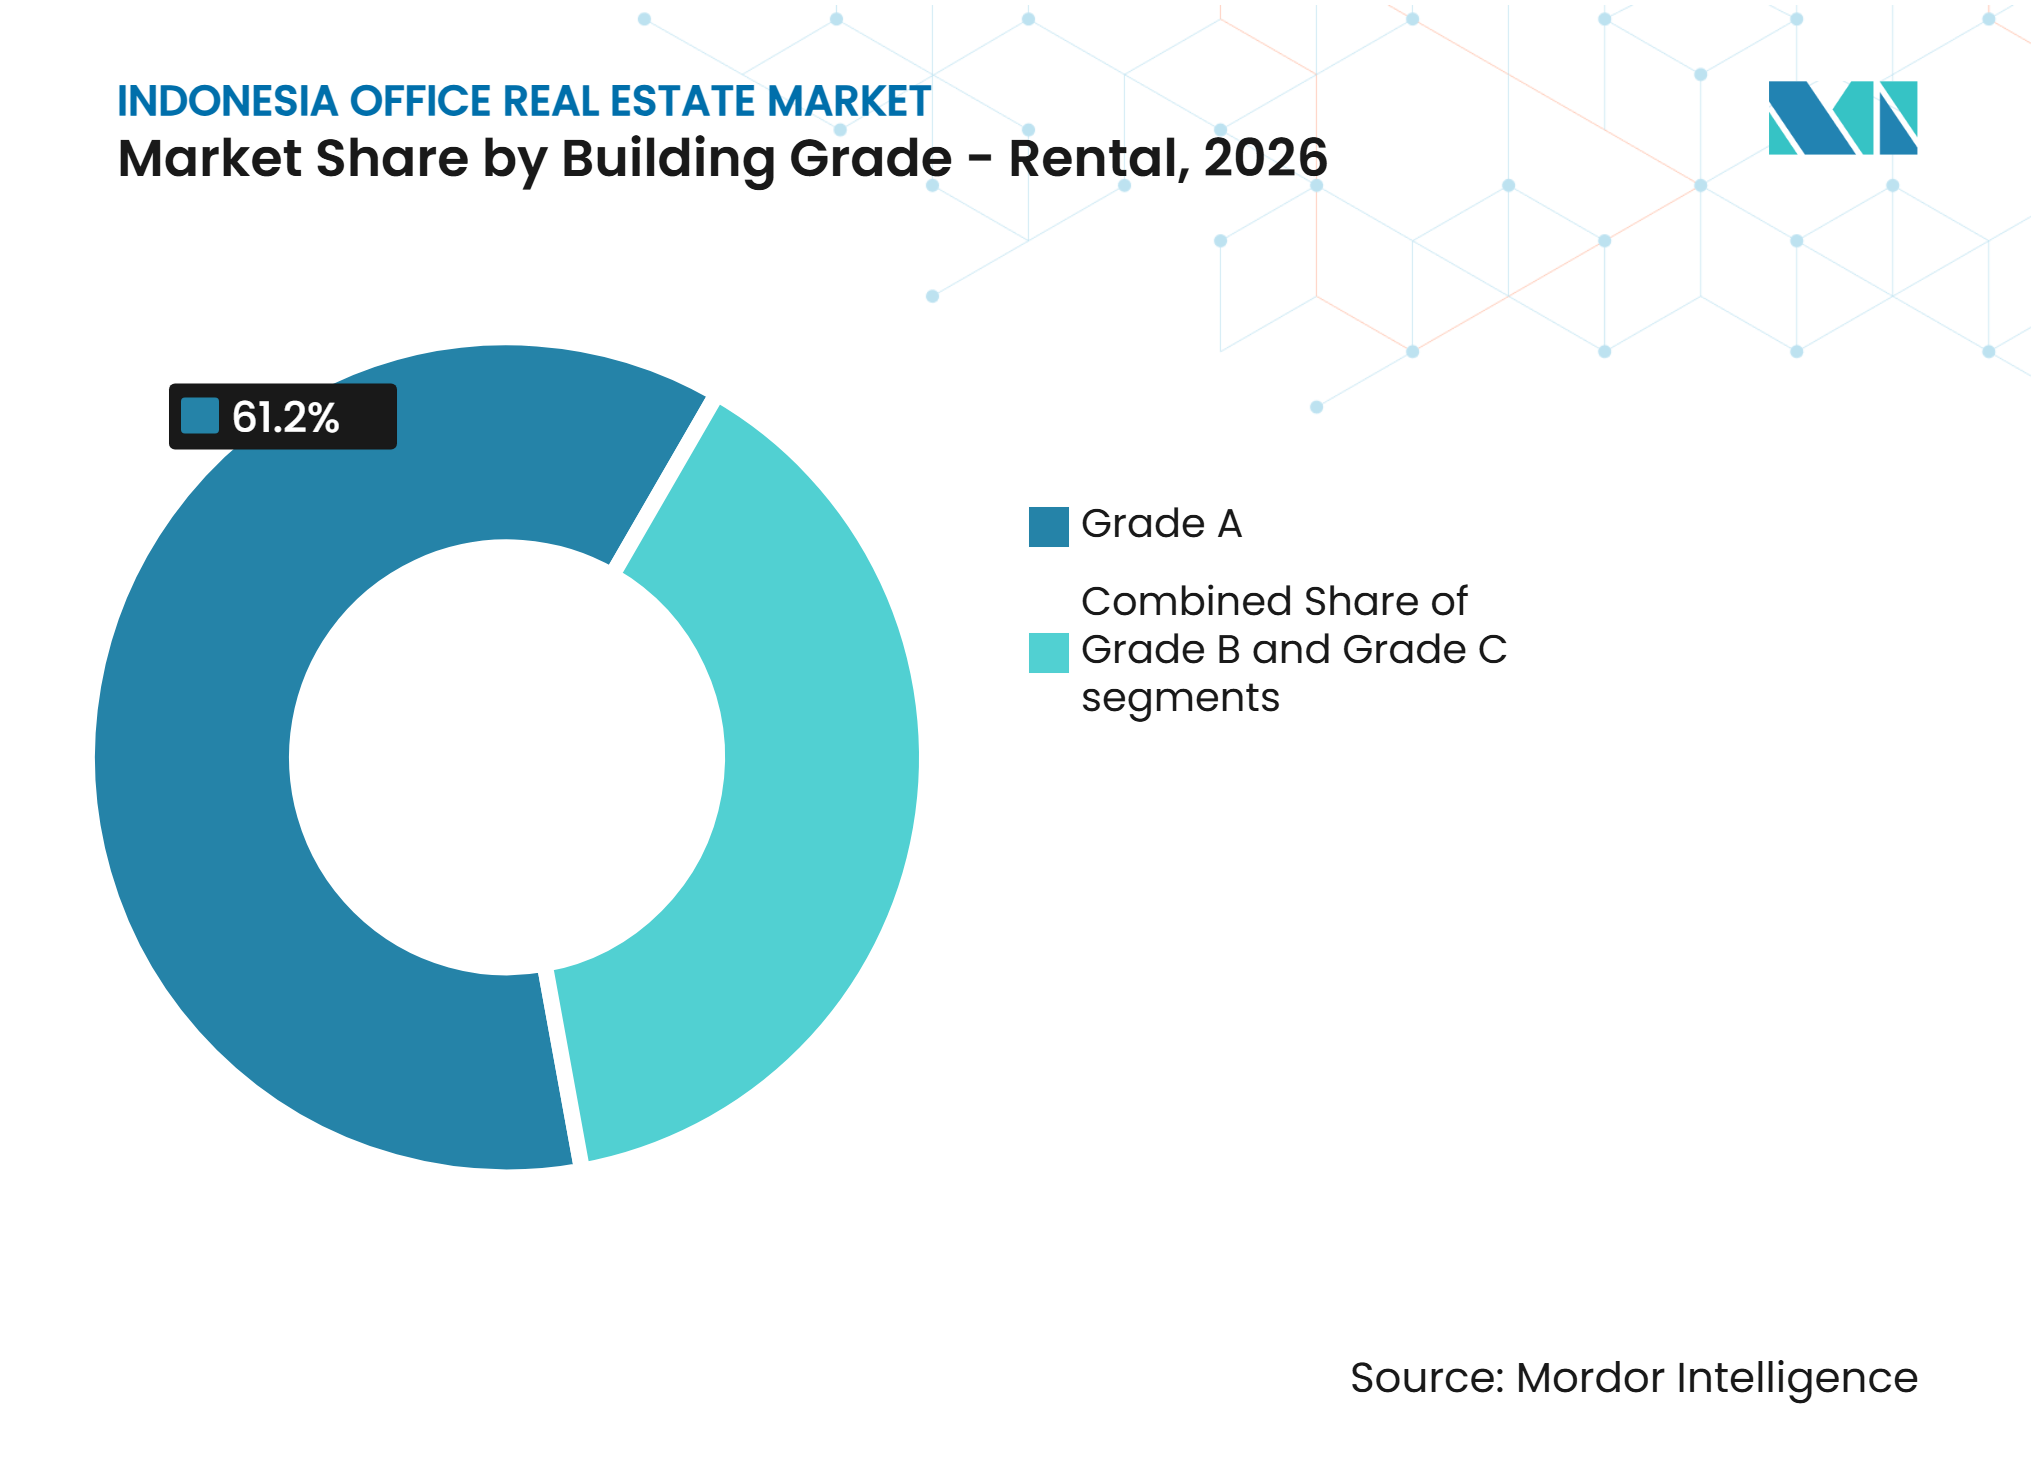
Klasse A festigt seine PremiumpositionKlasse A hielt 2026 einen Anteil von 61,2 % am Vermietungswert, und die Marktgröße des indonesischen Büroimmobilienmarkts in diesem Segment soll bis 2032 mit einem CAGR von 6,39 % wachsen. Diese Position spiegelt die Unternehmensnachfrage nach zuverlässigen Gebäudesystemen, größeren zusammenhängenden Grundrissen und besserem Zugang zu Schienen- und Straßennetzen wider. Multinationale Nutzer bewerten bei der Verlängerung von Mietverträgen zunehmend Zertifizierungen und die Erreichbarkeit für Mitarbeiter. Das Klasse-A-Angebot ist in Jakartas zentralen Geschäftsvierteln bis 2028 ebenfalls begrenzt, was die Vermietungsbedingungen für bereits gut belegte Gebäude stützt. Das Segment profitiert von Unternehmensumzügen aus veralteten Büros, insbesondere wenn Mieter Rekrutierung und Mitarbeiterbindung stärken möchten. Die Anerkennung als grünes Gebäude verschafft Premiumvermietern einen zusätzlichen Vorteil bei der Betreuung von Unternehmen mit formalen Umweltberichtspflichten.
Die Klasse-A-Kategorie ist nicht einheitlich, da ältere oder weniger zeitgemäße Gebäude eher wie Bestände niedrigerer Klassen konkurrieren. Dies erklärt, warum einige Gebäude mit einer Klasse-A-Einstufung weiterhin einen erheblichen Leerstand aufweisen, während neuere Immobilien Vermietungsaktivitäten anziehen. Klasse-B-Büros behalten ihren Platz bei inländischen Mietern, die zentrale Lagen schätzen, aber über engere Budgets verfügen. Klasse-C-Gebäude stehen unter Druck sowohl durch modernisierte Klasse-A-Flächen als auch durch Servicebüro-Alternativen, die kleinere Verpflichtungen ermöglichen. Eigentümer können reagieren, indem sie Energieeffizienz, Zugänglichkeit, Gebäudemanagement und Mietereinrichtungen verbessern. Die künftige Leistung des Segments hängt davon ab, ob Vermieter diese Investitionen tätigen und ihre Relevanz für Mieter klar kommunizieren können.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Nutzungsart, Vermietung:
Informationstechnologie (IT und ITES) führt die Vermietungsnachfrage anInformationstechnologie (IT und ITES) entfiel 2026 auf einen Anteil von 29,9 % am Vermietungsmarkt und soll bis 2032 mit einem CAGR von 6,51 % wachsen. Das Segment umfasst Unternehmen, die Flächen für Softwareentwicklung, Cloud-Support, Ingenieurwesen, Betrieb und Kundenservice benötigen. Seine führende Position spiegelt die wachsende digitale Wirtschaft des Landes und den Bedarf an bürogestützten Teams wider, die die Technologieinfrastruktur unterstützen. Digital Realty gründete im März 2025 ein 50:50-Gemeinschaftsunternehmen mit Bersama Digital Infrastructure Asia und verpflichtete sich zur Investition von 100 Millionen USD für die Entwicklung von Rechenzentren in Jakarta. Die CGK11-Anlage wurde mit einer Informationstechnologielast von 5 Megawatt in Betrieb genommen und ist auf eine Kapazität von 32 Megawatt bei vollständiger Erweiterung ausgelegt. Solche Investitionen können Nachfrage von Ingenieur- und Betriebsteams erzeugen, die in der Nähe digitaler Infrastruktur arbeiten.
Mieter aus dem Bereich Bankwesen, Finanzdienstleistungen und Versicherungen bleiben relevant, aber ihre Anforderungen bevorzugen zunehmend hochwertigere Technologie- und Hauptsitzflächen. Digitale Filialen und die Konsolidierung von Backoffice-Funktionen reduzieren die Nachfrage nach konventionellen Standorten mit niedrigen Spezifikationen, während sie Investitionen in technologiegestützte Standorte unterstützen. Die Eröffnung des Additiv-Büros in Jakarta im Jahr 2025 ist ein Beispiel für einen Finanztechnologieanbieter, der einen gemischt genutzten Klasse-A-Komplex auswählt. Unternehmensberatung, Rechtsdienstleistungen und andere professionelle Dienstleistungen erzeugen durch kleinere Büros und kundenorientierte Standorte eine stabile Nachfrage. Energie, Einzelhandelsunterstützung, Biowissenschaften und andere Dienstleistungen verbreitern die Nachfragebasis, auch wenn ihre individuellen Anteile kleiner sind. Die indonesische Büroimmobilienbranche wird daher durch eine Mischung aus digitaler Expansion, finanzieller Modernisierung und professionellen Dienstleistungsaktivitäten getragen und nicht durch eine einzelne Nutzergruppe.
Nach Gebäudeklasse, Verkauf:
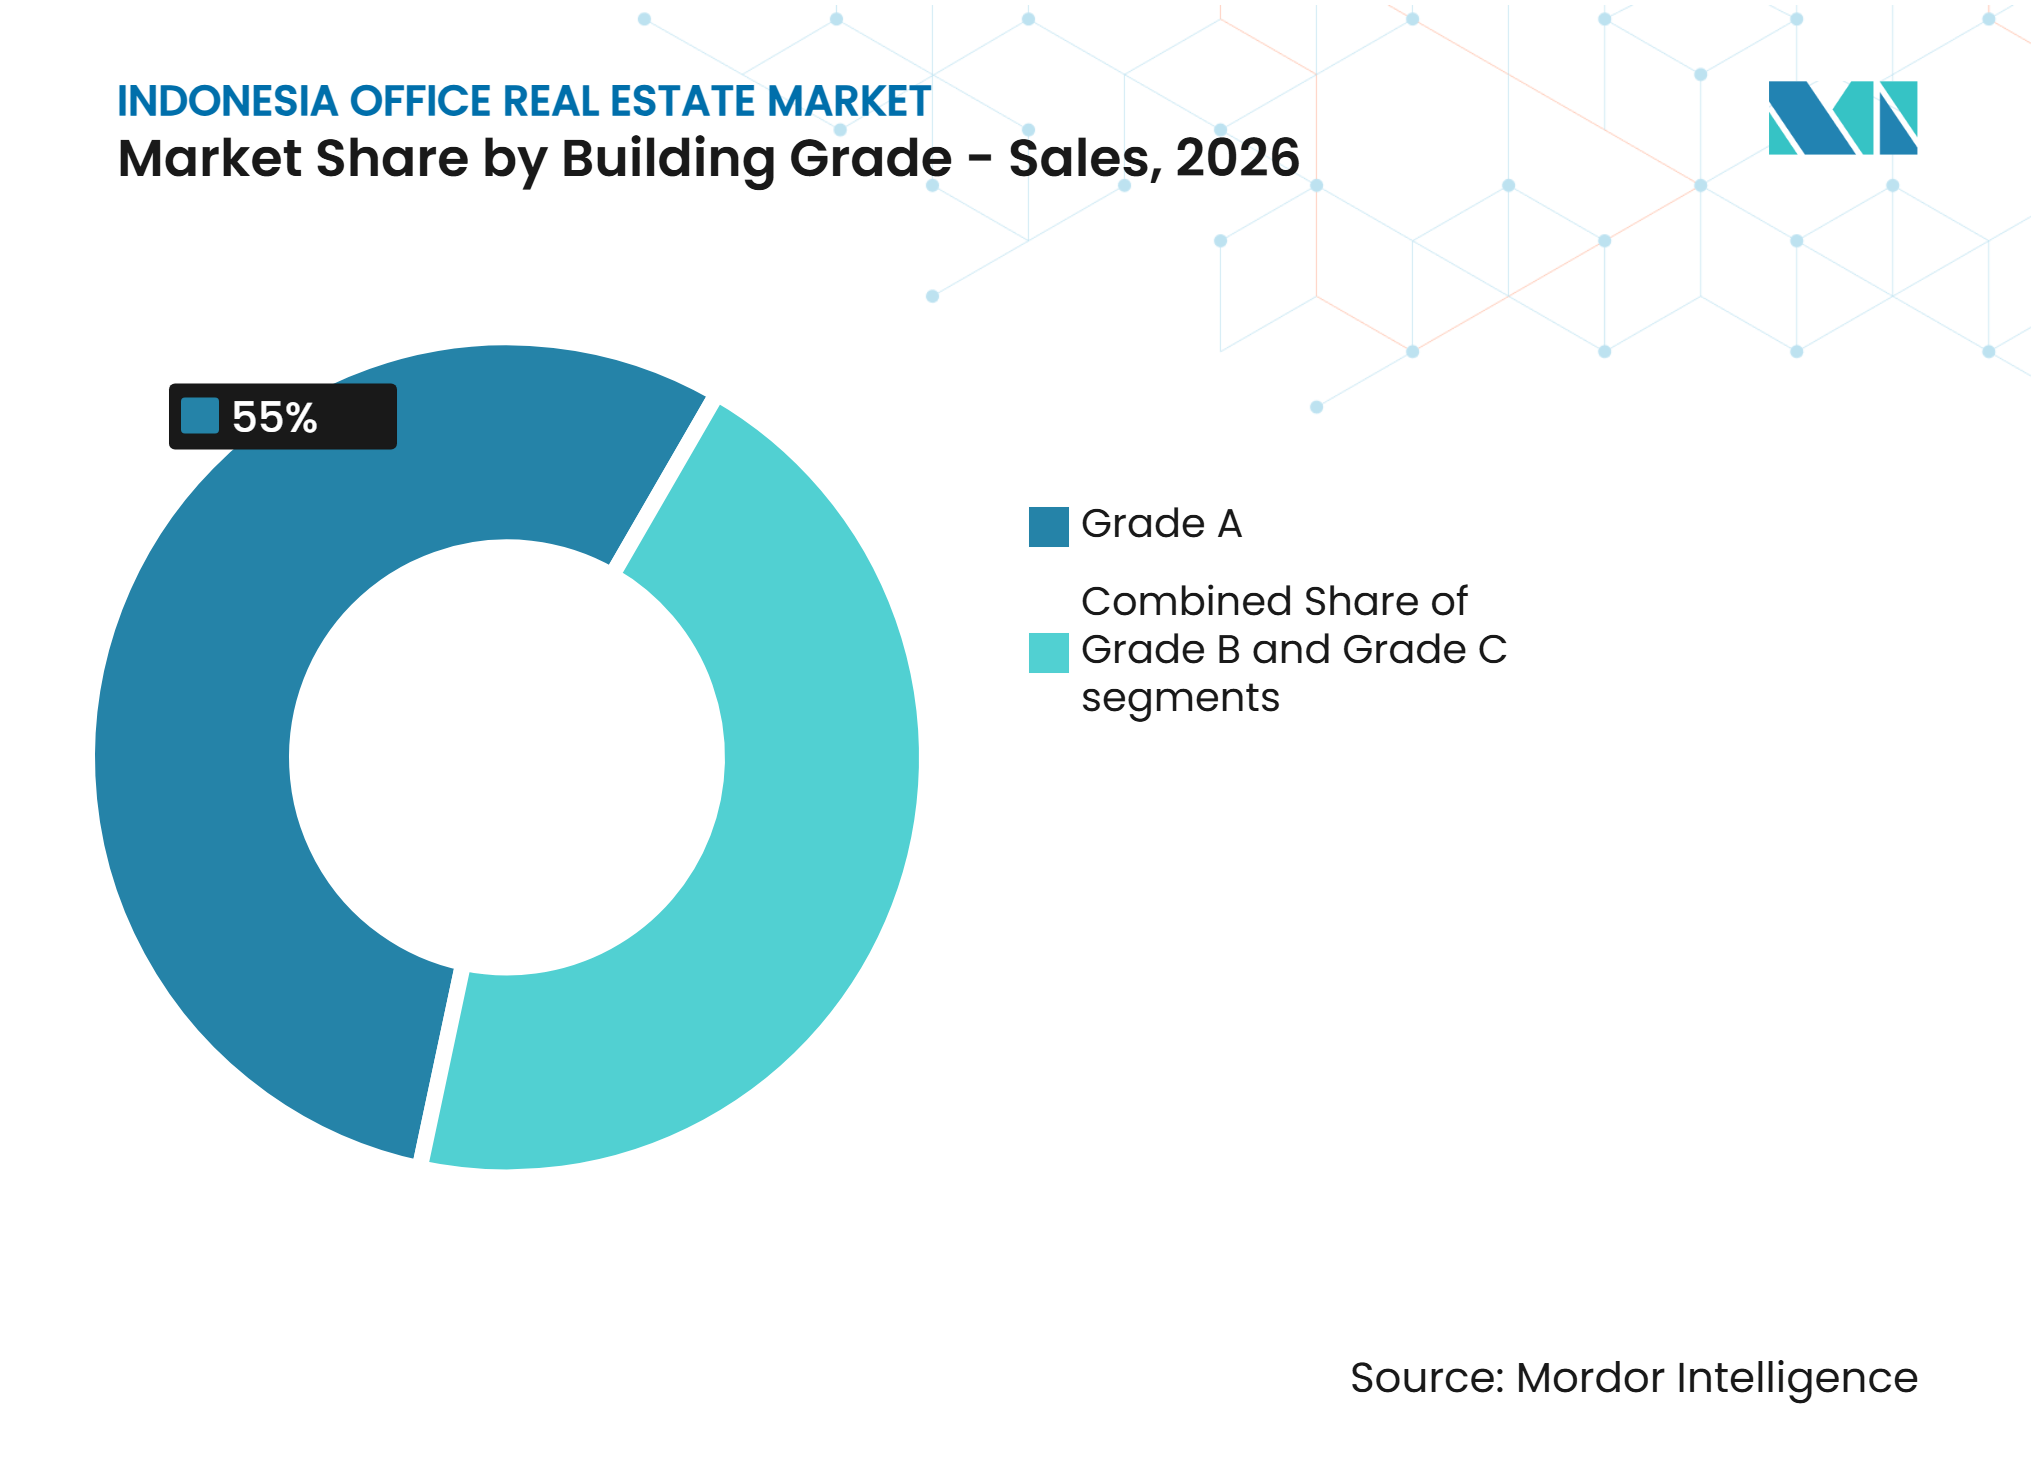
Klasse-A-Strata-Title-Büros ziehen Kapital anKlasse A repräsentierte 2026 einen Anteil von 55,0 % am Strata-Title-Verkaufssegment und soll bis 2032 mit einem CAGR von 6,21 % wachsen. Käufer schätzen Eigentumssicherheit, wenn das Premiumvermietungsangebot knapp und gut gelegenes neues Inventar begrenzt ist. Dieses Segment bedient institutionelle Investoren, Unternehmenseigentümer, kleine und mittlere Unternehmen sowie Beratungsunternehmen. Die begrenzte Fertigstellung größerer Klasse-A-Projekte in Jakarta vor 2028 kann die Attraktivität bestehender Premiumbestände im Strata-Title-Bereich stützen. Käufer berücksichtigen auch die Möglichkeit, Flächen unterzuvermieten und wiederkehrende Einnahmen zu erzielen. Gebäude mit starkem Management, sichtbaren Lagen und anerkannten Umweltmerkmalen sind besser positioniert, um Nachfrage anzuziehen.
Klasse-B-Strata-Title-Büros sind für Käufer relevant, die zentrale Lagen zu niedrigeren Einstiegskosten suchen. Klasse-C-Immobilien stoßen auf geringeres Interesse, da alternde Objekte eine weniger sichere langfristige Wertentwicklung aufweisen. Das Portfolio von PT Ciputra Development Tbk umfasst markante Büroimmobilien in Ciputra World Jakarta 1 und Ciputra World Jakarta 2, was die Rolle großer gemischt genutzter Projekte in diesem Segment verdeutlicht. Der Strata-Title-Markt unterscheidet sich von der Mietvermietung, da Investitionsentscheidungen von der Eigentumsstrategie, dem erwarteten Wiederverkaufswert und dem Finanzierungszugang abhängen. Er bleibt auch mit der gleichen Qualitätsspaltung verbunden, die bei Vermietungen zu beobachten ist, da Käufer Gebäuden, die Mieter anziehen oder den eigenen Betrieb unterstützen können, einen höheren Wert beimessen. Dies macht Klasse A zur zentralen Kategorie für Kapitalwertwachstum im indonesischen Büroimmobilienmarkt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Jakarta
Jakarta hielt 2026 einen Anteil von 75,8 % an der Marktgröße des indonesischen Büroimmobilienmarkts. Die Stadt beherbergt die größte Konzentration multinationaler Mieter, Finanzinstitute, staatlich verbundener Behörden und Klasse-A-Büroimmobilien. Diese Basis verschafft Jakarta einen starken Vorteil bei der Nachfrage nach Hauptsitzen und kundenorientierten Geschäftsaktivitäten. Das zentrale Geschäftsviertel wird zudem zunehmend abhängiger vom Zugang zu integrierten Nahverkehrssystemen. Das transit-orientierte Entwicklungsgebiet Dukuh Atas verbindet mehrere öffentliche Verkehrsmittel und ist ein Schwerpunkt für gemischt genutzte Entwicklungen. Gebäude in fußläufiger Entfernung zu Haltestellen haben eine stärkere Argumentation, wenn Unternehmen die Pendelwege ihrer Mitarbeiter überprüfen. Grüne Gebäudestandards fügen einen weiteren Auswahlfaktor für Nutzer mit formalen Umweltanforderungen hinzu. United Tractors erhielt 2025 GreenShip-Auszeichnungen für sein umweltfreundliches Gebäude, was das anhaltende Engagement des Unternehmens für grüne Gebäudezertifizierungen widerspiegelt. Die Stadt weist weiterhin erheblichen Leerstand in älteren Büros auf, was eine breit angelegte Erholung begrenzt. Einschränkungen beim Premiumangebot vor 2028 können dennoch die Bedingungen in modernen, gut belegten Gebäuden verbessern. Mitsubishi Estate und seine Partner lancierten 2025 das Projekt Two Sudirman Private Residences, das Büroetagen, Serviced Apartments und ein Andaz Hotel umfasst, mit einer geplanten Fertigstellung Ende 2028. Diese Entwicklung spiegelt das anhaltende Investoreninteresse an transit-angebundenen, gemischt genutzten Objekten wider. Jakartas Ausblick hängt daher von Qualität, Verkehrsanbindung und der Fähigkeit älterer Gebäude ab, relevant zu bleiben.
Übriges Indonesien
Das übrige Indonesien soll bis 2032 mit einem CAGR von 6,97 % wachsen, der schnellsten Rate unter den Vermietungsregionen. Die gewerbliche Entwicklung erstreckt sich auf Sumatra, Kalimantan, Sulawesi, Bali und andere städtische Zentren außerhalb Jakartas. IKN in Ostkalimantan ist eine wichtige Quelle potenzieller Büroaktivitäten, da staatliche und privatwirtschaftliche Funktionen neue gewerbliche Unterstützung benötigen. Regulatorische Vorgaben der IKN-Behörde und der nationalen Raumplanung werden den Zeitplan und die Art privater Projekte beeinflussen. PT Pakuwon Jati Tbk hat sich zu einem großen integrierten Projekt im Regierungskernbereich von IKN verpflichtet, das Einzelhandel, Gastgewerbe, Wohnraum und gewerbliche Aktivitäten unterstützt. Das Projekt veranschaulicht, wie Büronachfrage als Teil größerer gemischt genutzter Investitionen entstehen kann und nicht als eigenständiges Gebäude. Batam ist ein weiterer wichtiger Standort aufgrund seiner Verbindungen zu Singapur und der Unterwasserkabelinfrastruktur. Rechenzentrumssinvestitionen dort können Nachfrage nach Ingenieur-, Betriebs- und professionellen Dienstleistungsflächen unterstützen. Stärkere Verkehrsverbindungen machen Regionalstädte auch für Unternehmen zugänglicher, die nationale Betriebsnetzwerke aufbauen. Der Anteil dieser Städte am indonesischen Büroimmobilienmarkt bleibt kleiner als der Jakartas. Dennoch ist die Wachstumschance direkter mit neuer Infrastruktur und Entwicklungskorridoren verbunden. Ihre Leistung wird davon abhängen, ob geplante Projekte nach Abschluss der Bauarbeiten dauerhafte privatwirtschaftliche Nutzer anziehen. Diese Standorte bieten höheres Wachstumspotenzial, erfordern jedoch eine sorgfältige Bewertung der Projektdurchführung und der lokalen Mietertiefe.
Surabaya und Bandung
Surabaya und Bandung entwickeln sich durch unterschiedliche, aber komplementäre Büronachfragemuster. In Surabaya wird bis 2028 kein neues Büroflächenangebot erwartet, was bestehenden Vermietern mehr Zeit gibt, leerstehende Flächen zu absorbieren. Dies hilft, die Mietbedingungen zu stabilisieren, da Eigentümer nicht mit einer großen Welle neuer Projekte konkurrieren müssen. PT Intiland Development Tbk ist eine Partnerschaft mit ION Network eingegangen, um ein Rechenzentrum in Surabaya zu entwickeln, was die Rolle der Stadt in der Technologieinfrastruktur stärkt. Rechenzentrumsaktivitäten können angrenzende Nachfrage von Informationstechnologiebetrieben und Ingenieurteams unterstützen. Bandung zieht Technologie-Start-ups und Backoffice-Funktionen der digitalen Wirtschaft durch niedrigere regionale Arbeitskosten, universitätsgebundene Talente und verbesserte Straßenanbindung an. Dies macht Bandung besser geeignet für flexible und kostenbewusste Bürobedarfe. Medan und Makassar befinden sich in einem früheren Stadium, wobei Rohstoffverarbeitung und regionale Investitionen potenzielle Nachfrage nach professionellen Dienstleistungen und Backoffice-Funktionen schaffen. Die unterschiedlichen Stadtprofile reduzieren die Abhängigkeit von einer einzigen Quelle regionalen Wachstums. Sie erfordern auch, dass Entwickler das Büroflächenangebot an die lokale wirtschaftliche Spezialisierung anpassen, anstatt Jakartas Modell zu wiederholen. Innovationen an diesen Standorten werden wahrscheinlicher durch infrastrukturgebundene gewerbliche Entwicklung, digitale Betriebe und kleinere flexible Flächenformate entstehen. Eine erfolgreiche Regionalstrategie wird disziplinierte Angebotsplanung mit Gebäuden kombinieren, die den sich ändernden Anforderungen an Transport, Technologie und Nachhaltigkeit gerecht werden.
Wettbewerbslandschaft
Marktkonzentration
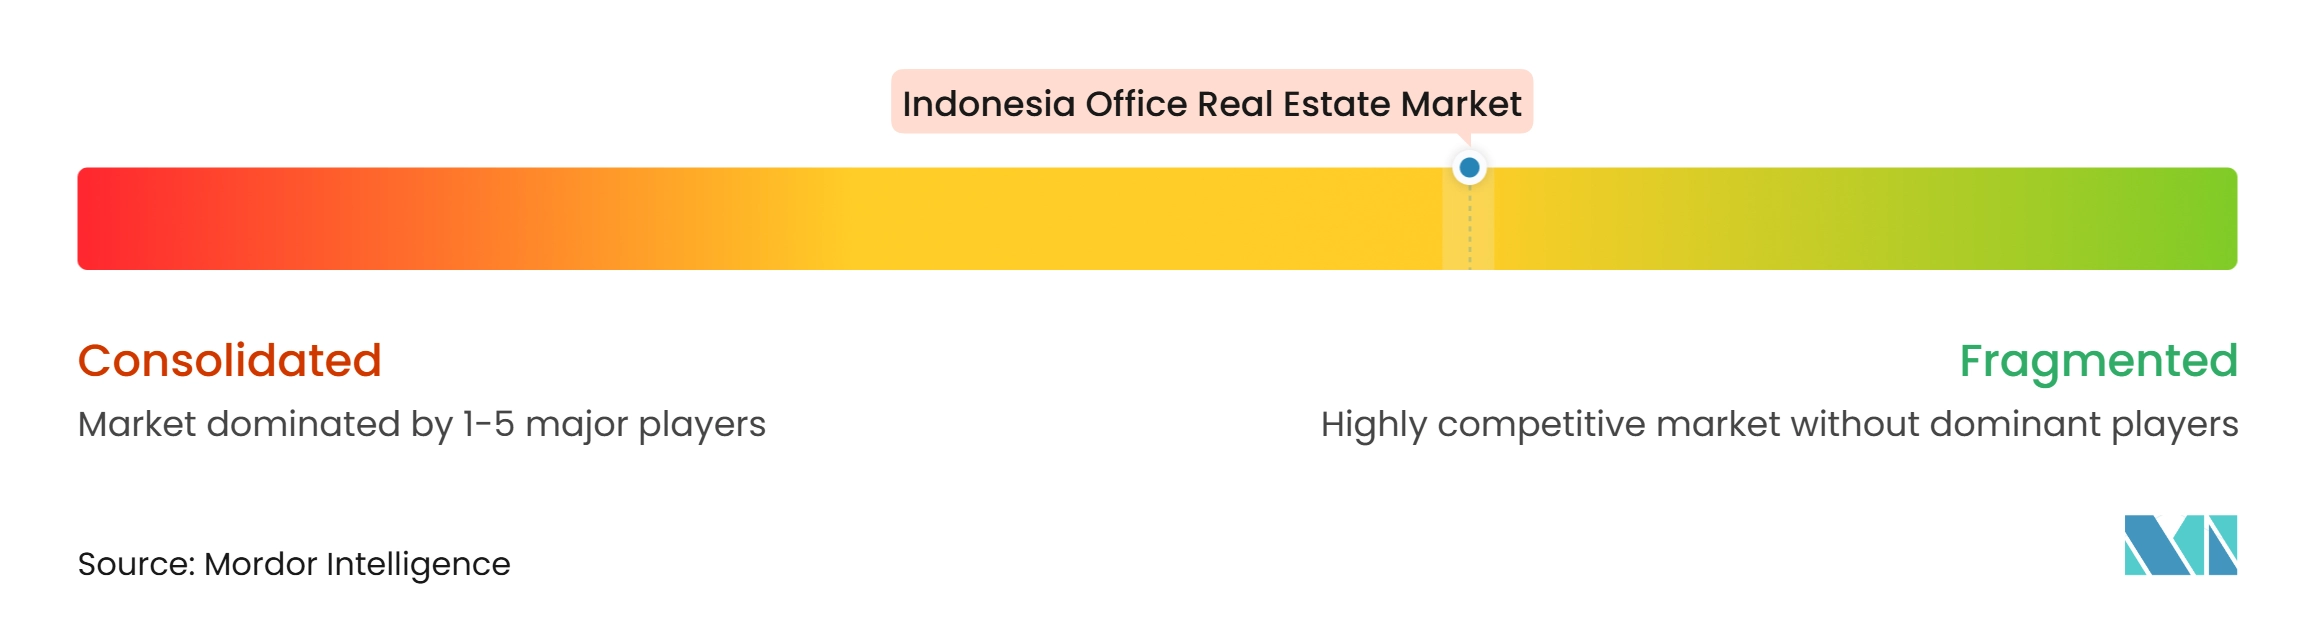
Indonesiens Büroimmobilienmarkt ist mäßig fragmentiert, da eine Gruppe großer inländischer Entwickler bedeutende Klasse-A-Projekte betreibt, während viele kleinere Eigentümer Klasse-B- und Klasse-C-Objekte halten. PT Ciputra Development Tbk, PT Pakuwon Jati Tbk, PT Bumi Serpong Damai Tbk und PT Intiland Development Tbk gehören zu den prominenten inländischen Marktteilnehmern. Ihre Portfolios umfassen Büros, Einzelhandel, Wohnraum, Hotels und gemischt genutzte Projekte, was es ihnen ermöglicht, Büroprojekte mit breiteren städtischen Entwicklungen zu verknüpfen. Der Wettbewerb wird zunehmend durch die Qualität der Gebäude geprägt und nicht allein durch die Anzahl der Objekte. Entwickler nutzen Grünzertifizierungen, intelligentes Gebäudemanagement, Mietereinrichtungen und Verkehrsanbindung, um Premiumflächen zu differenzieren. PT Ciputra Development Tbk berichtete in seinem Jahresbericht 2025 von Druck in seinem Mietbürosegment, was zeigt, dass selbst große Eigentümer in Immobilien unterhalb des Premiumsegments mit schwächerer Nachfrage konfrontiert sind. Dies macht aktives Objektmanagement und selektive Modernisierungen zu wichtigen Wettbewerbsinstrumenten. Kein einzelner Vermieter dominiert den indonesischen Büroimmobilienmarkt, und die Qualität auf Objektebene bestimmt einen großen Teil der Wettbewerbsergebnisse.
Internationales Kapital konzentriert sich auf hochsichtbare Premiumprojekte, die Büronutzung mit Hotels, Wohnraum, Einzelhandel und Verkehrsanbindung verbinden. Mitsubishi Estate, PT Mitsubishi Estate Indonesia, PT Taspen, PT Taspen Properti Indonesia und PT Benhil Property entwickeln Two Sudirman, einen 74-stöckigen, 330 Meter hohen gemischt genutzten Turm an der Jl. Jenderal Sudirman Nr. 2. Das Projekt ist darauf ausgelegt, Premiumbüros, Serviced Apartments und ein Andaz Hotel zu umfassen, mit einer geplanten Fertigstellung Ende 2028. Dieser Ansatz zielt auf das begrenzte Ultra-Premium-Segment des Marktes in Jakarta ab und nicht auf den größeren Bestand konventioneller Büros. PT Pakuwon Jati Tbk eröffnete 2025 auch das Four Points by Sheraton im Pakuwon Mall Bekasi und vervollständigte damit einen integrierten Superblock, der Bürotürme, Hotels, Apartments und Einzelhandel umfasst. Diese Projekte zeigen eine Präferenz für gemischt genutzte Formate, die ganztägig Aktivitäten anziehen können. Sie machen auch Mietererfahrung, Zugänglichkeit und unterstützende Dienstleistungen zu einem Teil des Bürokonzepts. Solche Strategien sind am relevantesten, wenn Entwickler über das Kapital und die Grundstücksposition verfügen, um große, integrierte Stadtquartiere zu schaffen.
Technologieinfrastruktur ist ein weiterer Weg, über den Unternehmen die Büronachfrage gestalten. Das Gemeinschaftsunternehmen von Digital Realty mit Bersama Digital Infrastructure Asia gründete Digital Realty Bersama zur Entwicklung von Anlagen in Jakarta. Die Partnerschaft von PT Intiland Development Tbk mit ION Network in Surabaya zeigt einen vergleichbaren Ansatz zur Abstimmung von Immobilienentwicklung mit Rechenzentrumsinfrastruktur. Flexible Bürobetreiber konkurrieren auch um Start-ups, Pilotteams und hybride Arbeitnehmer, die kürzere Verpflichtungen als ein Standardmietvertrag benötigen. Ihre Präsenz kann die Gebäudebelegung erhöhen, indem sie Mieter bedienen, die möglicherweise keine direkte Etage belegen. Die führenden Eigentümer reagieren, indem sie qualitativ hochwertigere, besser vernetzte und anpassungsfähigere Objekte anbieten.
Marktführer der indonesischen Büroimmobilienbranche
-
PT Ciputra Development Tbk
-
PT Bumi Serpong Damai Tbk
-
PT Pakuwon Jati Tbk
-
PT Lippo Karawaci Tbk
-
PT Intiland Development Tbk
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indonesischer Büroimmobilienmarkt Unternehmen in diesem Bericht
- PT Ciputra Development Tbk
- PT Bumi Serpong Damai Tbk
- PT Pakuwon Jati Tbk
- PT Lippo Karawaci Tbk
- PT Intiland Development Tbk
- PT Agung Podomoro Land Tbk
- PT Alam Sutera Realty Tbk
- PT Summarecon Agung Tbk
- PT Metropolitan Land Tbk
- PT Jakarta Setiabudi Internasional Tbk
- PT PP Properti Tbk
- PT Adhi Commuter Properti Tbk
- PT Jababeka Tbk
- PT Modernland Realty Tbk
- PT MNC Land Tbk
- PT Cowell Development Tbk
- Agung Sedayu Group
- PT Sinarmas Land
- PT Taspen (Persero)
- Mitsubishi Estate Co., Ltd.
Neueste Industrielle Entwicklungen in Indonesischer Büroimmobilienmarkt
- Juli 2026: Astra Property weihte das Arumaya Financial Center (AFC) im RA-Kartini-Gebiet in Süd-Jakarta ein und fügte dem Nicht-CBD-Markt der Stadt 33.485 m² vermietbare Bürofläche hinzu. Das 23-stöckige Gebäude, das am TB-Simatupang-Korridor liegt, hat die Greenship-Gold-Zertifizierung des Green Building Council Indonesia (GBCI) erhalten und umfasst Nachhaltigkeitsmerkmale wie Abwasserrecycling, Regenwassernutzung, Solarmodule, Bewegungssensoren und energieeffiziente technische Gebäudeausrüstungssysteme.
- Juni 2026: Pacific Century Premium Developments (PCPD) schloss den Verkauf von Pacific Century Place Jakarta an eine Investitionsplattform ab, die mit China Merchants Bank International (CMBI) verbunden ist, für eine Gesamtgegenleistung von 400 Millionen USD. Die Transaktion umfasste den 40-stöckigen Klasse-A-Büroturm im Sudirman Central Business District (SCBD) von Jakarta, der eine Bruttogeschossfläche von ca. 93.316 m² aufweist und multinationale Unternehmensmieter beherbergt.
- April 2026: PT Senayan Trikarya Sempana investierte ca. 1,17 Millionen USD in die Modernisierung von Sentral Senayan I, einem Bürogebäude, das seit Oktober 1997 in Betrieb ist, und ermöglichte damit die Erlangung der Greenship-Existing-Building-(EB)-Platin-Zertifizierung des Green Building Council Indonesia (GBCI) mit einer Punktzahl von 90 Punkten. Zu den Verbesserungen gehörten die Modernisierung der Heizungs-, Lüftungs- und Klimaanlagen (HLK), der Ersatz konventioneller Beleuchtung durch LED-Leuchten und die Installation von Solarmodulen zur Verbesserung der Energieeffizienz.
Berichtsumfang des indonesischen Büroimmobilienmarkts
Segmentierungsübersicht
| Klasse A |
| Klasse B |
| Klasse C |
| Nach Gebäudeklasse, Verkauf | Klasse A |
| Klasse B | |
| Klasse C |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des indonesischen Büroimmobilienmarkts bis 2032?
Der indonesische Büroimmobilienmarkt soll von 2027 bis 2032 mit einem CAGR von 5,84 % wachsen und bis 2032 einen Wert von 16,22 Milliarden USD erreichen.
Welche Bürogebäudeklasse führt die Vermietungsnachfrage in Indonesien an?
Klasse A führte das Vermietungssegment mit einem Anteil von 61,2 % im Jahr 2026 an und soll bis 2032 mit einem CAGR von 6,39 % wachsen.
Warum gewinnen Klasse-A-Büros das Interesse von Mietern?
Unternehmen bevorzugen moderne Gebäude mit Grünzertifizierungen, stärkeren Gebäudesystemen, flexiblen Grundrissen und Zugang zum Nahverkehr.
Welche Nutzergruppe hat den größten Vermietungsanteil?
Informationstechnologie (IT und ITES) hielt 2026 einen Anteil von 29,9 % an der Vermietungsnachfrage und soll bis 2032 mit einem CAGR von 6,51 % wachsen.
Welche Region wird bis 2032 am schnellsten wachsen?
Das übrige Indonesien soll mit einem CAGR von 6,97 % expandieren, da IKN, Verkehrsverbindungen und digitale Infrastruktur das gewerbliche Wachstum unterstützen.
Was schränkt die Nachfrage nach konventionellen Büros in Indonesien ein?
Ältere leerstehende Gebäude, hybrides Arbeiten, hohe Ausbaukosten und vorsichtige Entwicklungsfinanzierung begrenzen das Wachstum für konventionelle Büros.