
Tamaño y Participación del Mercado Inmobiliario de Oficinas de Indonesia
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
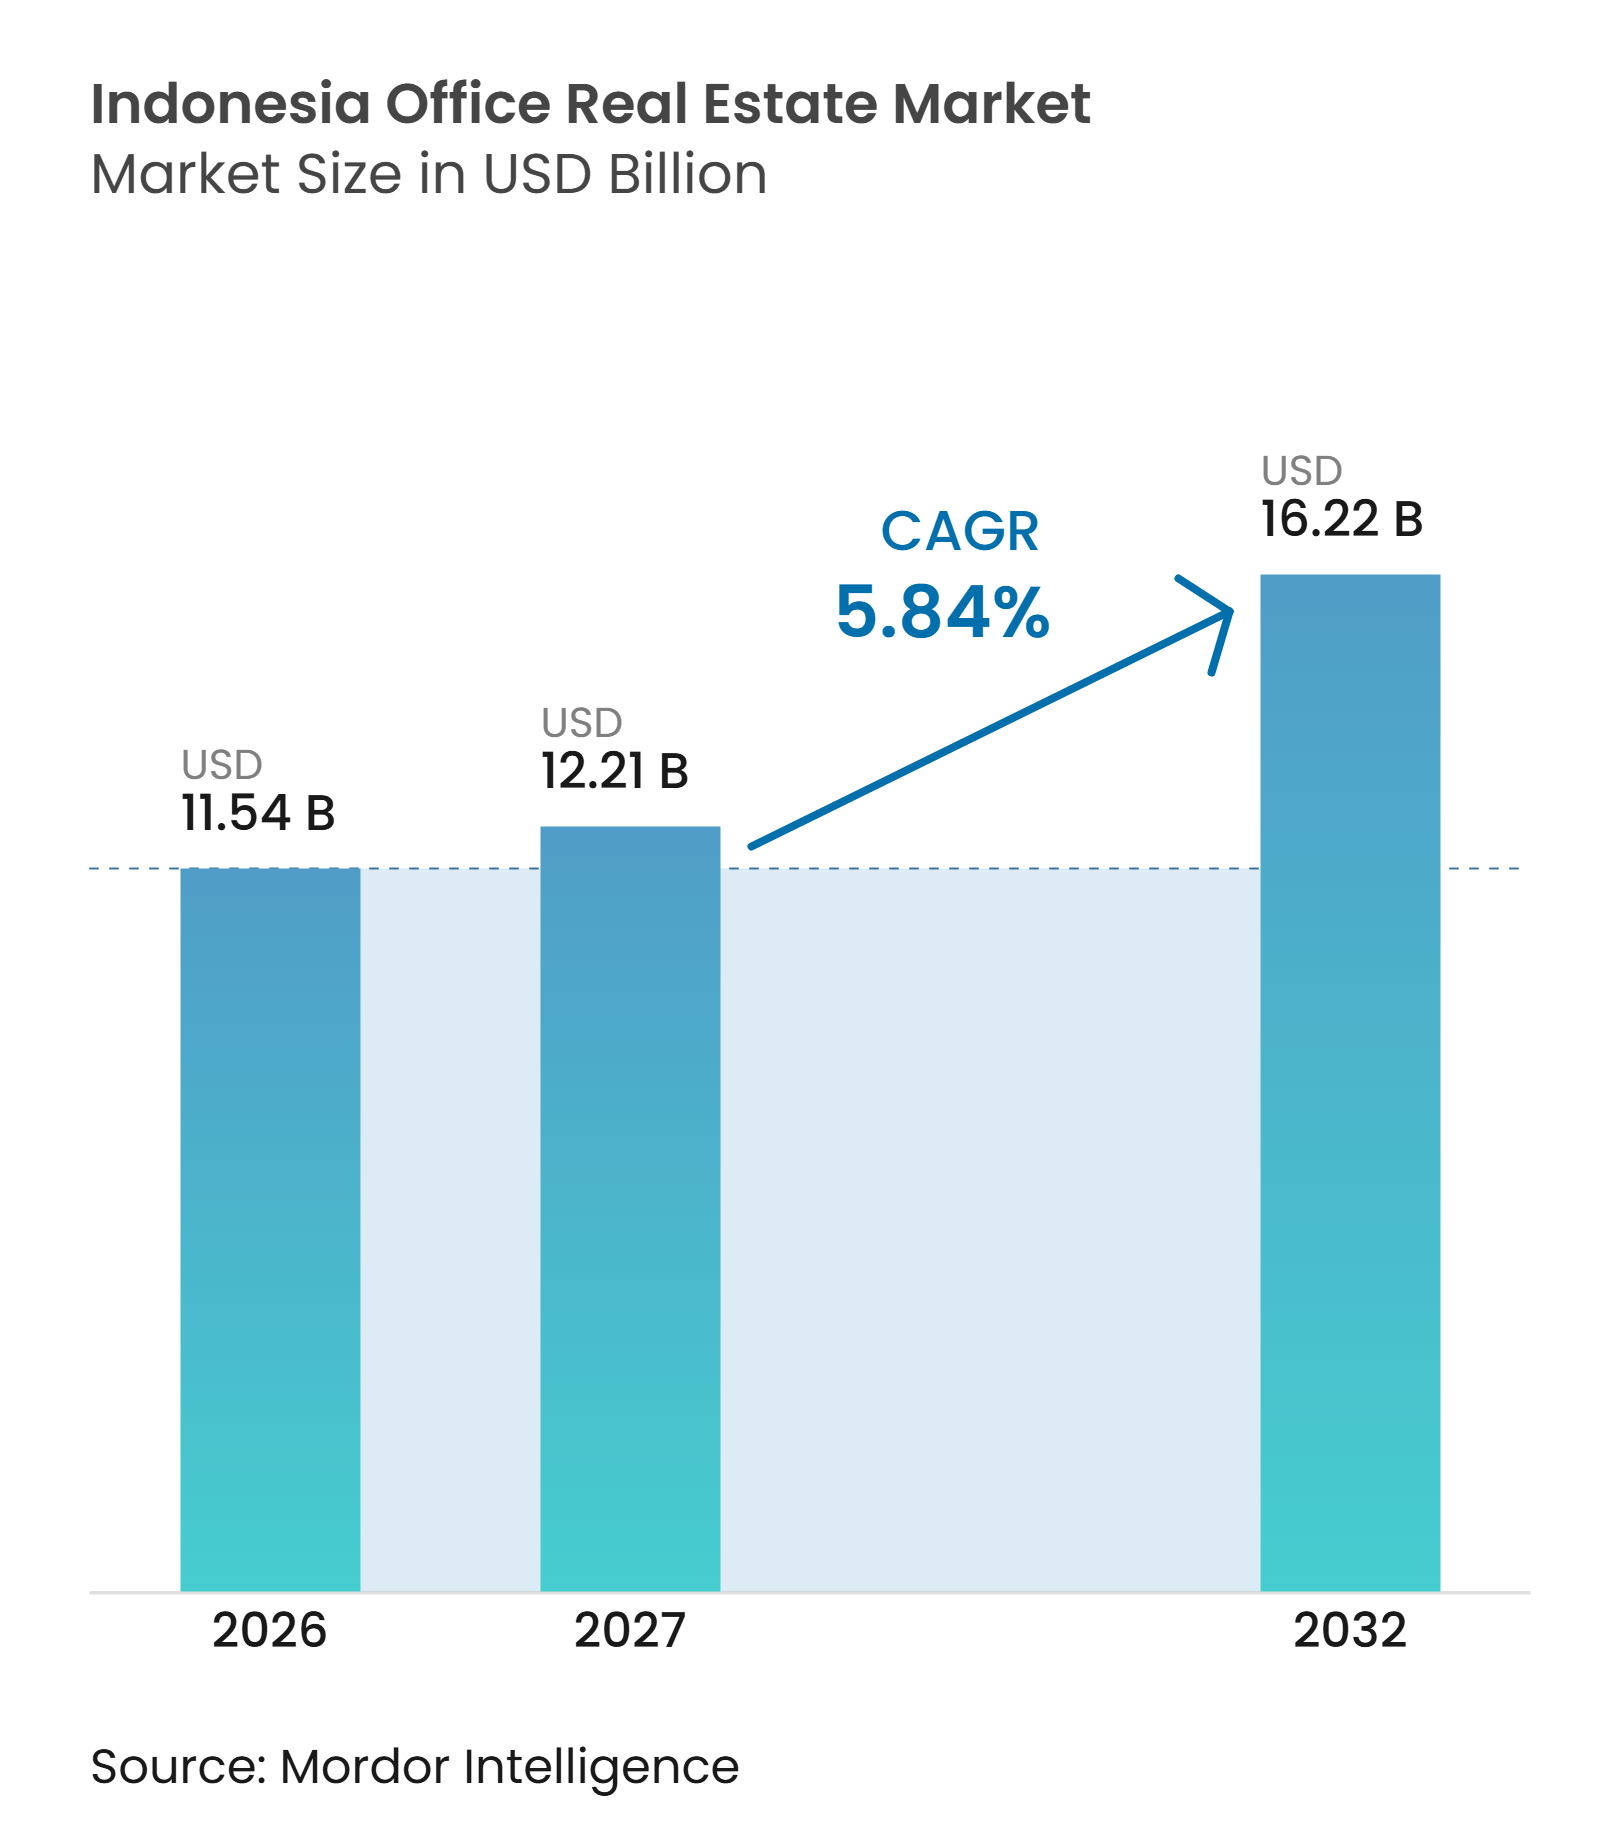
| Tamaño del mercado en el año base (2026) | 11.54 Mil millones de dólares |
| Tamaño del Mercado (2027) | 12.21 Mil millones de dólares |
| Tamaño del Mercado (2032) | 16.22 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.84 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Inmobiliario de Oficinas de Indonesia por Mordor Intelligence
El mercado inmobiliario de oficinas de Indonesia fue valorado en 11,54 mil millones de USD en 2026 y se proyecta que alcance 12,21 mil millones de USD en 2027 y 16,22 mil millones de USD para 2032, registrando una CAGR del 5,84% durante el período de pronóstico 2027–2032.
Se espera que las escasas terminaciones de Grado A en el distrito central de negocios de Yakarta reduzcan la disponibilidad de espacio premium moderno antes de 2028, lo que favorece a los propietarios con edificios ocupados y bien ubicados. La economía de Indonesia creció un 5,1% interanual en el segundo trimestre de 2025, apoyando la confianza de los ocupantes entre las empresas de tecnología, servicios financieros y energía. El desarrollo respaldado por el gobierno en torno a la Ciudad Capital Nusantara, conocida como IKN, y los proyectos de tránsito urbano están ampliando la demanda más allá de Yakarta hacia distritos de negocios de uso mixto y vinculados al tránsito. El mercado inmobiliario de oficinas de Indonesia se está dividiendo en edificios modernos y conectados que atraen mejoras corporativas y en edificios más antiguos que enfrentan un ciclo de vacancia más prolongado. Esta distinción crea oportunidades en activos certificados de Grado A y corredores comerciales emergentes, mientras que los propietarios de propiedades obsoletas necesitan mejorar la calidad de los edificios o competir más agresivamente en precio.
Conclusiones Clave del Informe
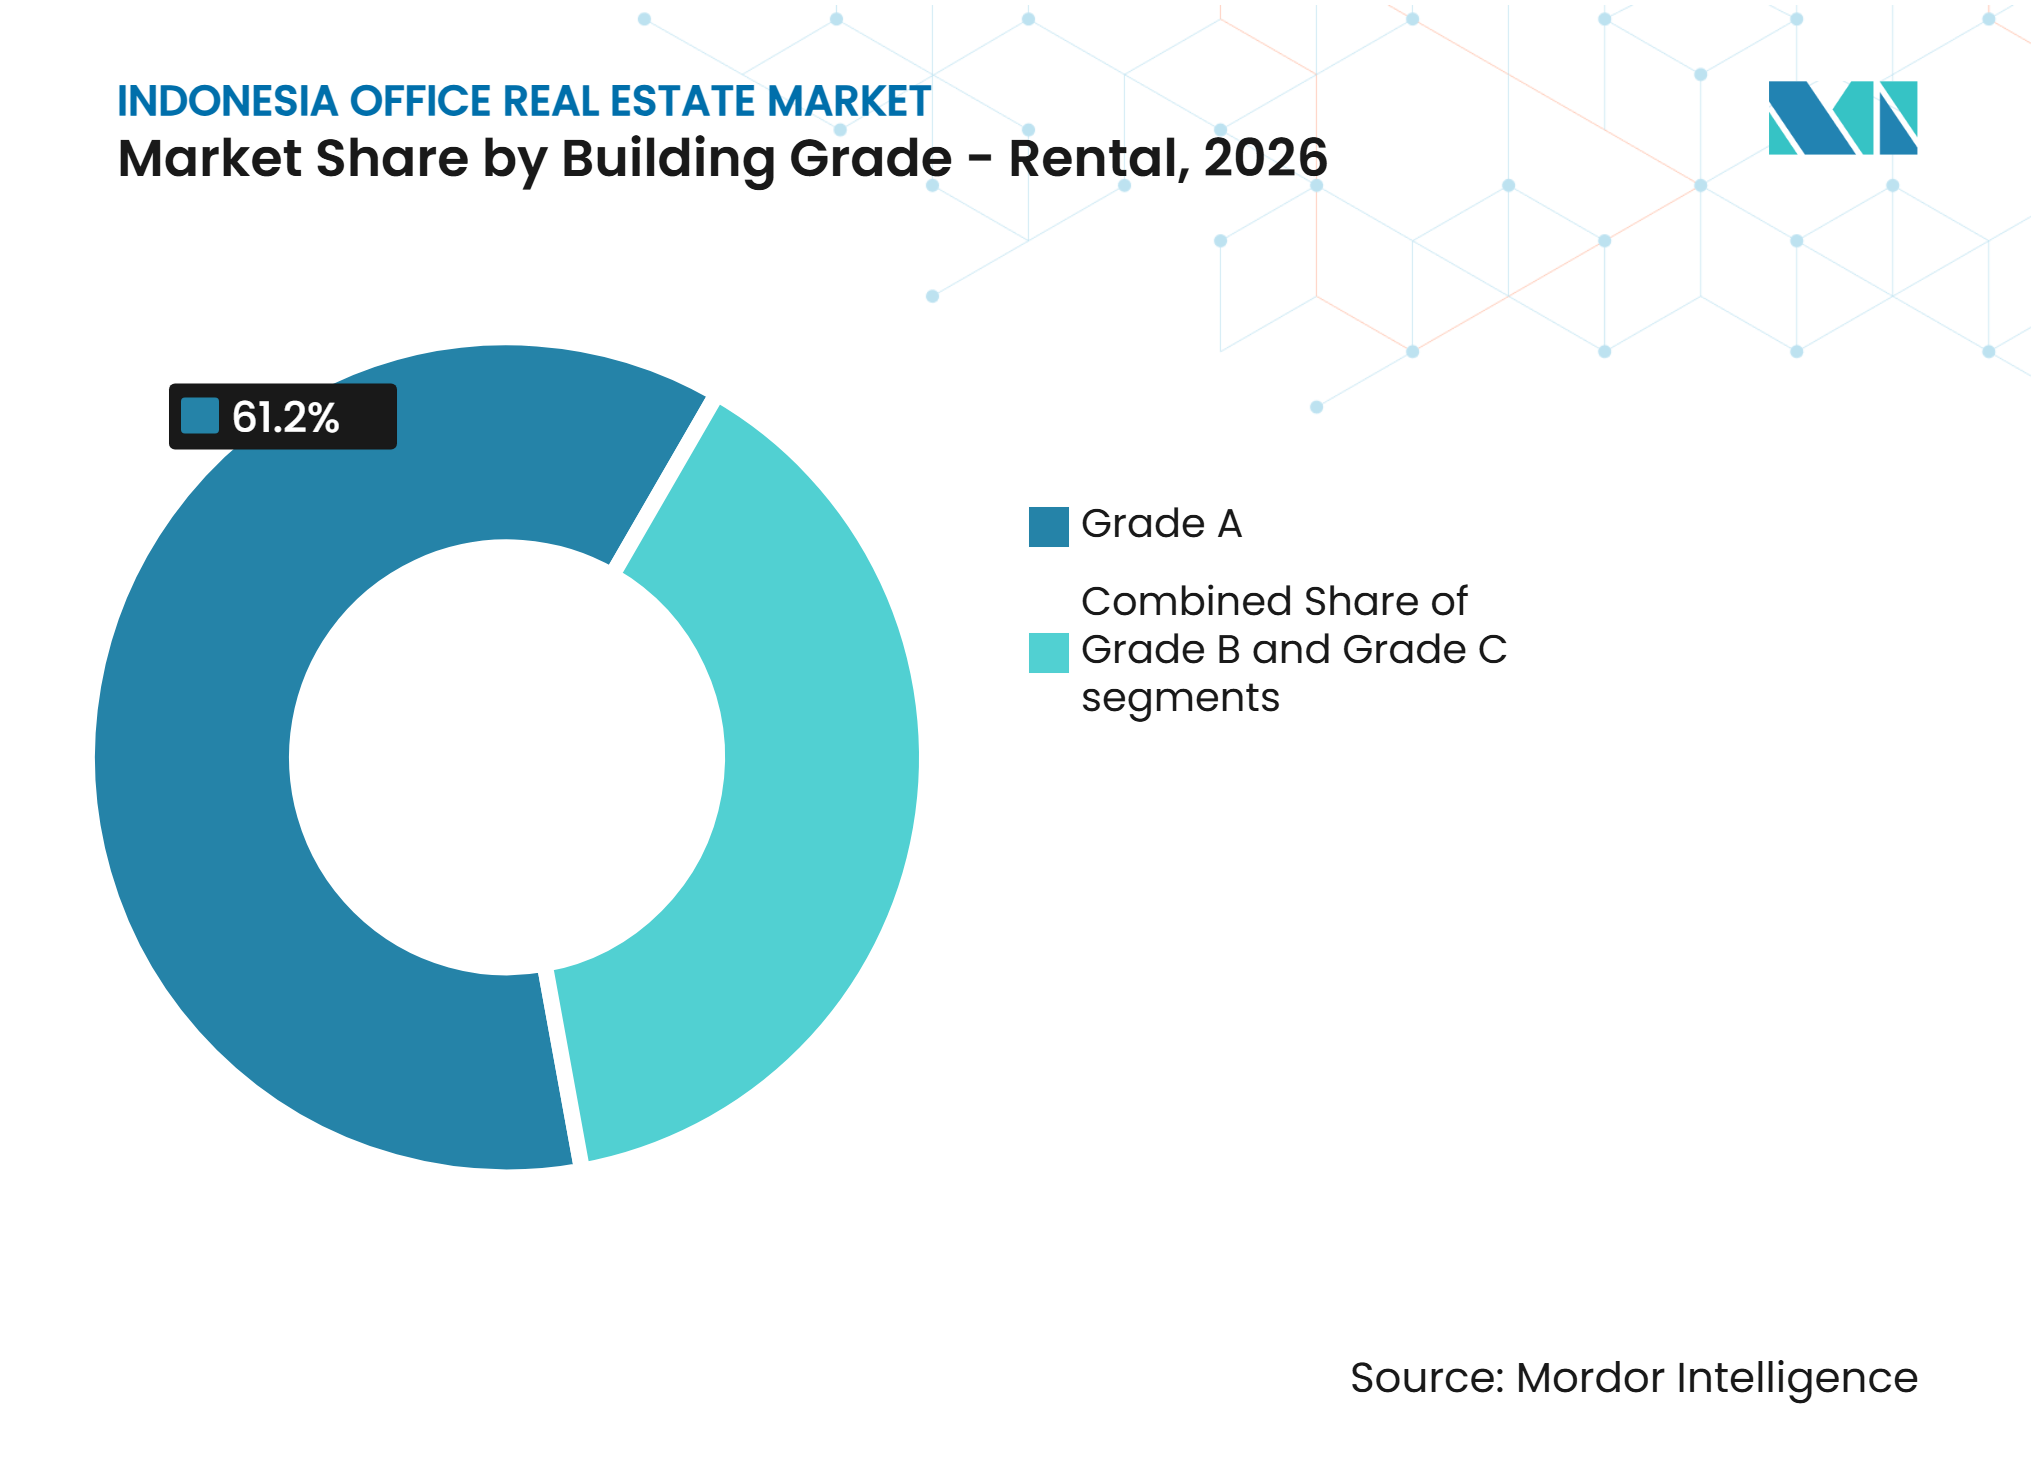
- Por grado de edificio en el segmento de alquiler, el Grado A tuvo una participación del 61,2% del mercado inmobiliario de oficinas de Indonesia en 2026 y se proyecta que crezca a una CAGR del 6,39% hasta 2032, reforzando su posición líder en el segmento de alquiler.
- Por uso final en el segmento de alquiler, la tecnología de la información (TI e ITES) tuvo una participación del 29,9% del mercado inmobiliario de oficinas de Indonesia en 2026 y se proyecta que crezca a una CAGR del 6,51% hasta 2032, reforzando su posición como el mayor segmento de uso final.
- Por región en el segmento de alquiler, Yakarta representó una participación del 75,8% del tamaño del mercado inmobiliario de oficinas de Indonesia en 2026, mientras que el Resto de Indonesia tiene un pronóstico de expansión a una CAGR del 6,97% hasta 2032.
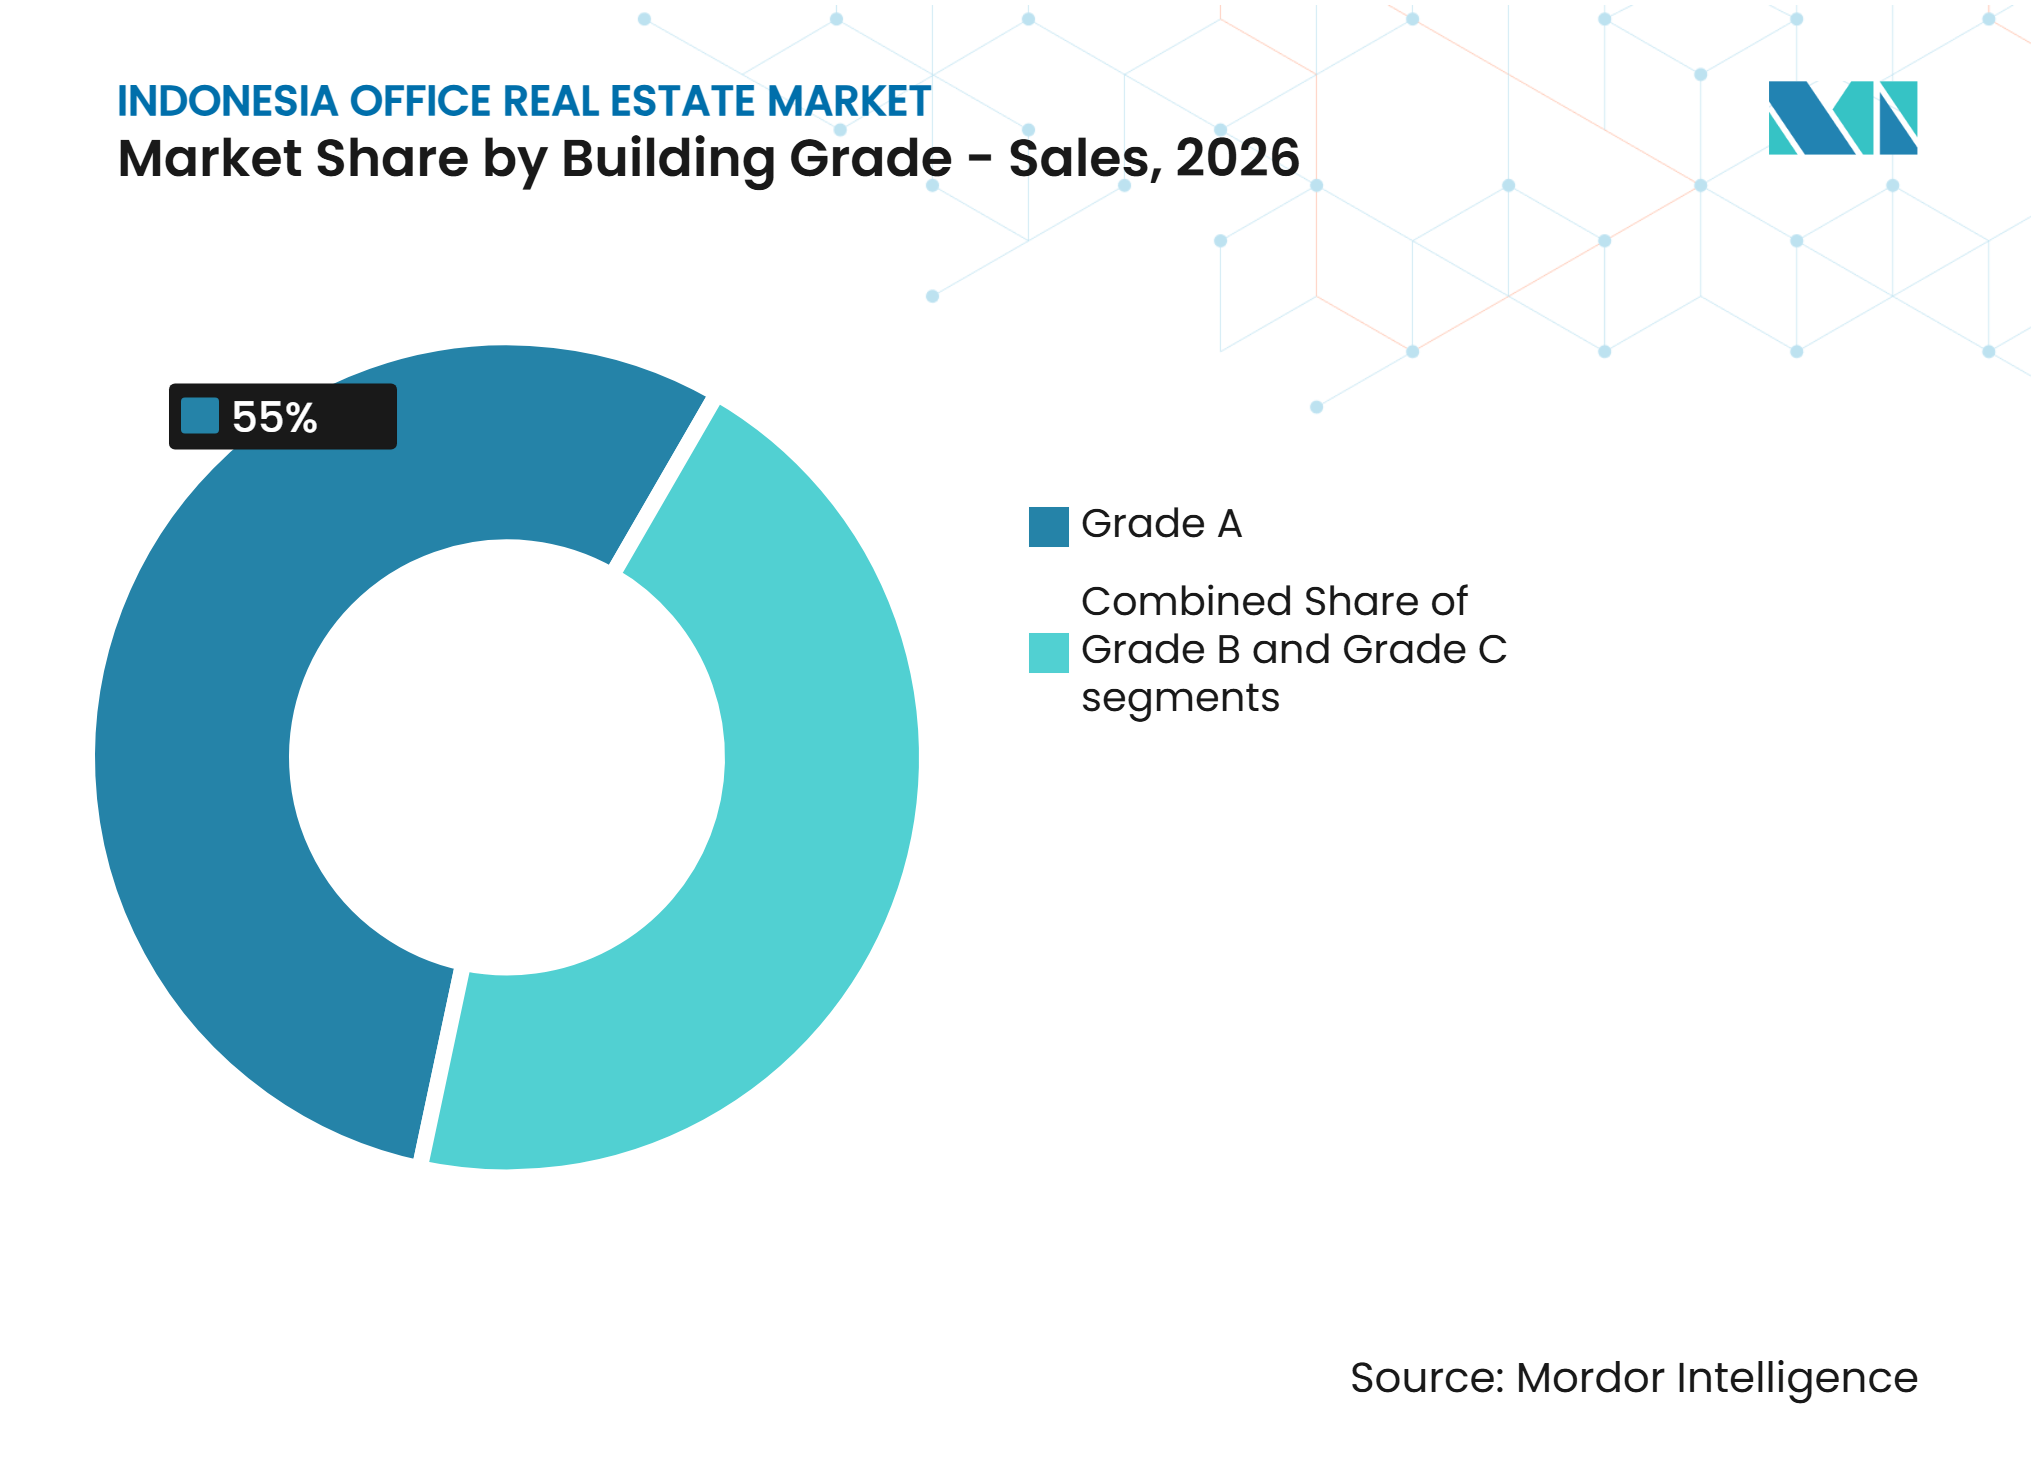
- Por grado de edificio en el segmento de ventas, el Grado A representó una participación del 55,0% del mercado inmobiliario de oficinas de Indonesia en 2026 y se proyecta que crezca a una CAGR del 6,21% hasta 2032, manteniendo su posición líder.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado Inmobiliario de Oficinas de Indonesia*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión Multinacional e Inversión Extranjera | +1.4% | Global, con impacto central en el CBD de Yakarta y efectos secundarios en Surabaya y Batam | Mediano plazo (2-4 años) |
| Migración Corporativa hacia la Calidad | +1.2% | CBD de Yakarta, no-CBD de Yakarta y ciudades de Grado A a nivel nacional | Mediano plazo (2-4 años) |
| Crecimiento de los Servicios Financieros y Profesionales | +1.0% | CBD de Yakarta, con ganancias en Surabaya y Bandung | Largo plazo (≥ 4 años) |
| Desarrollo de la Red de Tránsito Rápido Masivo y Tren Ligero | +0.8% | Corredores de tránsito del Gran Yakarta y nodos emergentes en Surabaya y Bandung | Largo plazo (≥ 4 años) |
| Requisitos Corporativos de Sostenibilidad | +0.7% | CBD de Yakarta y activos certificados en ciudades clave | Largo plazo (≥ 4 años) |
| Expansión de Oficinas Flexibles y de Servicios | +0.5% | CBD de Yakarta, no-CBD de Yakarta y ubicaciones nacionales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión Corporativa Multinacional e Inversión Extranjera
Indonesia está ganando atención de las empresas multinacionales a medida que las cadenas de suministro y los modelos operativos regionales se ajustan en todo el Sudeste Asiático. Los datos de realización de inversiones publicados por la Junta Coordinadora de Inversiones, conocida como BKPM, registraron inversión extranjera continua en tecnología, servicios financieros y manufactura durante 2025. Estas industrias son importantes usuarias de oficinas porque típicamente necesitan equipos de gestión regional, ingeniería, servicio al cliente y soporte. Un compromiso de inversión extranjera puede ir seguido de una decisión de sede central u oficina de proyecto, lo que le da al mercado inmobiliario de oficinas de Indonesia un flujo de demanda potencial. Los grandes inquilinos internacionales también tienden a evaluar el acceso al edificio, la resiliencia operativa y los estándares ambientales antes de elegir un espacio. El Reglamento Gubernamental N.° 78 de 2019 proporciona apoyo de exención fiscal para las industrias pioneras calificadas, lo que fortalece el atractivo de Indonesia para la inversión a largo plazo.
Migración Corporativa hacia la Calidad
Las empresas se están trasladando cada vez más desde oficinas más antiguas hacia propiedades modernas de Grado A con plantas eficientes y mejor acceso al transporte público. El cambio es particularmente visible donde los inquilinos pueden obtener sistemas de edificio más sólidos, mejor acceso para los empleados y certificación verde en una sola ubicación. El reconocimiento GREENSHIP del Consejo de Edificios Verdes de Indonesia, conocido como GBCI, ofrece a los propietarios una forma más clara de demostrar el desempeño ambiental de sus activos[1]. Este requisito es más importante para los ocupantes que reportan el desempeño ambiental, social y de gobernanza a inversores globales o empresas matrices. El mercado inmobiliario de oficinas de Indonesia, por lo tanto, recompensa más claramente a los edificios premium más nuevos que a las propiedades que cumplen con una clasificación de Grado A más antigua pero que ya no satisfacen las expectativas actuales de los inquilinos. Los propietarios con activos más antiguos enfrentan la elección entre mejoras específicas y un período más prolongado de menor ocupación.
Demanda de Servicios Financieros, Profesionales y Tecnológicos
Los servicios financieros domésticos continúan necesitando ubicaciones de oficinas, aunque su demanda está cambiando de la expansión de sucursales hacia operaciones habilitadas por tecnología. Las sucursales bancarias disminuyeron a 23.675 en mayo de 2025, una reducción de 475 respecto al año anterior, a medida que los prestamistas racionalizaron las redes físicas e incrementaron la inversión en canales digitales. CIMB Niaga abrió una sucursal digital en Denpasar-Thamrin durante 2025, mostrando cómo los bancos están combinando el servicio al cliente con formatos basados en tecnología[2]. Additiv también abrió una oficina en Yakarta en el Distrito 8 para atender a clientes en banca, gestión de patrimonio y seguros. Las firmas de servicios profesionales añaden una demanda estable a través de requisitos de oficina más pequeños, mientras que las empresas tecnológicas necesitan espacio para equipos de ingeniería, operaciones y atención al cliente. Estos patrones apoyan sedes bien equipadas y ubicaciones de procesamiento en lugar de un amplio crecimiento en el espacio convencional de sucursales.
Acceso al Tránsito, Sostenibilidad y Espacio Flexible
El desarrollo del tránsito rápido masivo y el tren ligero está haciendo que las ubicaciones de oficinas cercanas a las estaciones sean más atractivas para empleadores y personal. El área de Dukuh Atas conecta el tránsito rápido masivo, el tren ligero, Transjakarta, el tren de cercanías y el tren del aeropuerto dentro de un centro urbano integrado[3]. La investigación sobre el desarrollo orientado al tránsito de Yakarta identifica la integración de la movilidad como una parte central de un desarrollo urbano más sostenible. Una mejor conectividad puede reducir la fricción en los desplazamientos y mejorar el acceso a una fuerza laboral más amplia. También apoya proyectos de oficinas que combinan espacios de trabajo con comercio minorista, vivienda y transporte público. Estas ventajas fortalecen la demanda de oficinas bien ubicadas en Yakarta y los nodos de tránsito emergentes en Surabaya y Bandung.
Análisis del Impacto de las Restricciones del Mercado Inmobiliario de Oficinas de Indonesia*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevada Vacancia de Oficinas en Yakarta | -1.2% | No-CBD de Yakarta y ciudades secundarias incluyendo Surabaya y Bandung | Largo plazo (≥ 4 años) |
| Trabajo Híbrido y Optimización del Espacio | -1.0% | CBD de Yakarta, no-CBD de Yakarta y ubicaciones nacionales | Mediano plazo (2-4 años) |
| Altos Costos de Adecuación y Reubicación | -0.7% | CBD de Yakarta, no-CBD de Yakarta y ubicaciones nacionales | Corto plazo (≤ 2 años) |
| Costos de Financiamiento y Préstamos Cautelosos | -0.5% | Desarrollo en Yakarta, IKN y mercados secundarios | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Elevada Vacancia de Oficinas en Yakarta
La vacancia sigue concentrada en edificios más antiguos que tienen menor conectividad, distribuciones menos eficientes o credenciales ambientales limitadas. Esta condición crea un mercado de dos velocidades porque el espacio premium puede mejorar mientras que las propiedades más antiguas de Grado B y Grado C siguen siendo difíciles de ocupar. Los propietarios de activos no certificados pueden necesitar mejorar la calidad del edificio para recuperar el interés de los inquilinos. La restricción no es una falta de demanda para todo tipo de espacio, sino una discrepancia entre el inventario disponible y las especificaciones buscadas por los ocupantes modernos. Esta discrepancia limita el crecimiento de los alquileres y prolonga el ciclo de absorción para los propietarios que no pueden reposicionar sus edificios.
Trabajo Híbrido y Optimización del Espacio
El trabajo híbrido ha debilitado el vínculo directo entre el crecimiento de empleados y el área de piso arrendada adicional. Las empresas pueden usar escritorios compartidos, mayor utilización de asientos y herramientas de colaboracin digital para apoyar a los equipos en una oficina más pequeña. Esto permite a los ocupantes ajustar sus necesidades de espacio sin tomar instalaciones sustancialmente más grandes. El mercado inmobiliario de oficinas de Indonesia, por lo tanto, enfrenta una conversión más lenta del crecimiento corporativo en espacio de oficinas ocupado. Las oficinas flexibles pueden absorber parte de esta demanda, pero no eliminan la presión sobre los arrendamientos convencionales en edificios más antiguos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Grado de Edificio, Alquiler:
El Grado A Refuerza su Posición PremiumEl Grado A representó el 61,2% del valor de alquiler en 2026, y se prevé que su tamaño en el mercado inmobiliario de oficinas de Indonesia crezca a una CAGR del 6,39% hasta 2032. Esta posición refleja la demanda corporativa de sistemas de edificio confiables, plantas conectadas más grandes y mejor acceso a redes ferroviarias y viales. Los usuarios multinacionales evalúan cada vez más la certificación y la accesibilidad para los empleados al renovar contratos de arrendamiento. La oferta de Grado A también está limitada en los distritos de negocios centrales de Yakarta hasta 2028, lo que apoya las condiciones de arrendamiento para los edificios que ya están bien ocupados. El segmento se beneficia de las reubicaciones corporativas desde oficinas obsoletas, particularmente donde los inquilinos desean fortalecer el reclutamiento y la retención de personal. El reconocimiento de edificios verdes otorga a los propietarios premium una ventaja adicional al atender a empresas con requisitos formales de reporte ambiental.
La categoría de Grado A no es uniforme, porque los edificios más antiguos o que carecen de características actuales pueden competir más como inventario de grado inferior. Esto explica por qué algunos edificios con etiqueta de Grado A continúan enfrentando una vacancia significativa mientras que las propiedades más nuevas atraen actividad de arrendamiento. Las oficinas de Grado B mantienen un lugar entre los inquilinos domésticos que valoran las ubicaciones centrales pero tienen presupuestos más ajustados. Los edificios de Grado C enfrentan presión tanto del espacio de Grado A mejorado como de las alternativas de oficinas de servicios que ofrecen compromisos más pequeños. Los propietarios pueden responder mejorando el rendimiento energético, el acceso, la gestión del edificio y las instalaciones para inquilinos. El desempeño futuro del segmento depende de si los propietarios pueden realizar esas inversiones y comunicar claramente su relevancia a los inquilinos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Uso Final, Alquiler:
La Tecnología de la Información (TI e ITES) Lidera la Demanda de ArrendamientoLa Tecnología de la Información (TI e ITES) representó una participación del 29,9% del mercado de alquiler en 2026 y se proyecta que crezca a una CAGR del 6,51% hasta 2032. El segmento incluye empresas que necesitan espacio para desarrollo de software, soporte en la nube, ingeniería, operaciones y servicio al cliente. Su posición líder refleja la expansión de la economía digital del país y la necesidad de equipos basados en oficinas que apoyen la infraestructura tecnológica. Digital Realty formó una empresa conjunta al 50:50 con Bersama Digital Infrastructure Asia en marzo de 2025 y comprometió 100 millones de USD para desarrollar centros de datos en Yakarta. La instalación CGK11 se lanzó con 5 megavatios de carga de tecnología de la información y está diseñada para alcanzar 32 megavatios en su expansión completa. Dicha inversión puede generar demanda de equipos de ingeniería y operaciones que trabajan cerca de la infraestructura digital.
Los inquilinos de banca, servicios financieros y seguros siguen siendo relevantes, pero sus requisitos favorecen cada vez más espacios de tecnología y sede de mayor calidad. Las sucursales digitales y la consolidación de oficinas administrativas reducen la demanda de ubicaciones convencionales de baja especificación, al tiempo que apoyan la inversión en sitios habilitados por tecnología. La apertura de la oficina de Additiv en Yakarta en 2025 proporciona un ejemplo de un proveedor de tecnología financiera que selecciona un complejo de uso mixto de Grado A. La consultoría empresarial, los servicios legales y otros servicios profesionales generan una demanda estable a través de oficinas más pequeñas y ubicaciones orientadas al cliente. La energía, el soporte minorista, las ciencias de la vida y otros servicios amplían la base de demanda, aunque sus participaciones individuales son menores. La industria inmobiliaria de oficinas de Indonesia está, por lo tanto, respaldada por una combinación de expansión digital, modernización financiera y actividad de servicios profesionales en lugar de un único grupo de ocupantes.
Por Grado de Edificio, Ventas:
Las Oficinas de Título Estrato de Grado A Atraen CapitalEl Grado A representó el 55,0% del segmento de ventas de título estrato en 2026 y se prevé que crezca a una CAGR del 6,21% hasta 2032. Los compradores valoran la certeza de propiedad cuando la oferta premium de alquiler es escasa y el nuevo inventario bien ubicado es limitado. Este segmento atiende a inversores institucionales, propietarios-ocupantes corporativos, pequeñas y medianas empresas y firmas profesionales. La entrega limitada de grandes proyectos de Grado A en Yakarta antes de 2028 puede apoyar el atractivo del inventario existente de título estrato premium. Los compradores también consideran la capacidad de subarrendar espacio y generar ingresos recurrentes. Los edificios con una gestión sólida, ubicaciones visibles y atributos ambientales reconocidos están mejor posicionados para atraer demanda.
Las oficinas de título estrato de Grado B son relevantes para los compradores que buscan ubicaciones centrales a un costo de entrada más bajo. Las propiedades de Grado C enfrentan un interés más débil porque los activos envejecidos tienen una perspectiva de valor a largo plazo menos cierta. La cartera de PT Ciputra Development Tbk incluye activos de oficinas emblemáticos en Ciputra World Jakarta 1 y Ciputra World Jakarta 2, lo que muestra el papel de los grandes proyectos de uso mixto en este segmento. El mercado de título estrato difiere del arrendamiento de alquiler porque las decisiones de inversión dependen de la estrategia de propiedad, el valor de reventa esperado y el acceso al financiamiento. También sigue vinculado a la misma división de calidad observada en los alquileres, ya que los compradores otorgan mayor valor a los edificios que pueden atraer inquilinos o apoyar sus propias operaciones. Esto convierte al Grado A en la categoría central para el crecimiento del valor de capital en el mercado inmobiliario de oficinas de Indonesia.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Yakarta
Yakarta representó el 75,8% del tamaño del mercado inmobiliario de oficinas de Indonesia en 2026. La ciudad contiene la mayor concentración de inquilinos multinacionales, instituciones financieras, agencias vinculadas al gobierno y activos de oficinas de Grado A. Esta base le otorga a Yakarta una fuerte ventaja en la demanda de sedes corporativas y actividad empresarial orientada al cliente. El distrito central de negocios también se está volviendo más dependiente del acceso a sistemas de tránsito integrados. El área de desarrollo orientado al tránsito de Dukuh Atas conecta varios modos de transporte público y es un punto focal para el desarrollo de uso mixto. Los edificios dentro de una ruta a pie de las estaciones tienen un argumento más sólido cuando las empresas revisan las necesidades de desplazamiento de los empleados. Los estándares de edificios verdes añaden otro factor de selección para los ocupantes con requisitos ambientales formales. United Tractors recibió los premios GreenShip en 2025 por su edificio ecológico, reflejando el compromiso continuo de la empresa con las credenciales de construcción verde. La ciudad todavía tiene una vacancia significativa en oficinas más antiguas, lo que limita una recuperación de base amplia. Las restricciones de oferta premium antes de 2028 pueden, sin embargo, mejorar las condiciones en edificios modernos y bien ocupados. Mitsubishi Estate y sus socios lanzaron el proyecto Two Sudirman Private Residences en 2025, que incluye plantas de oficinas, apartamentos de servicio y un Hotel Andaz, con finalización prevista para finales de 2028. Este desarrollo refleja el continuo interés de los inversores en activos de uso mixto vinculados al tránsito. La perspectiva de Yakarta, por lo tanto, depende de la calidad, el acceso al transporte y la capacidad de los edificios más antiguos para seguir siendo relevantes.
Resto de Indonesia
Se prevé que el resto de Indonesia crezca a una CAGR del 6,97% hasta 2032, la tasa más rápida entre las geografías de alquiler. El desarrollo comercial se está extendiendo hacia Sumatra, Kalimantan, Sulawesi, Bali y otros centros urbanos fuera de Yakarta. IKN en Kalimantan Oriental es una fuente importante de potencial actividad de oficinas porque las funciones gubernamentales y del sector privado necesitan nuevo apoyo comercial. La dirección regulatoria de la Autoridad de IKN y la planificación espacial nacional influirán en el momento y la naturaleza de los proyectos privados. PT Pakuwon Jati Tbk se ha comprometido con un gran proyecto integrado en el área del núcleo gubernamental de IKN, apoyando actividades minoristas, de hospitalidad, vivienda y comerciales. El proyecto ilustra cómo la demanda de oficinas puede surgir como parte de una inversión de uso mixto más amplia en lugar de como un edificio independiente. Batam es otra ubicación importante debido a sus vínculos con Singapur y la infraestructura de cables submarinos. La inversión en centros de datos allí puede apoyar la demanda de espacio para ingeniería, operaciones y servicios profesionales. Los vínculos de transporte más sólidos también hacen que las ciudades regionales sean más accesibles para las empresas que construyen redes operativas nacionales. La participación del mercado inmobiliario de oficinas de Indonesia que tienen estas ciudades sigue siendo menor que la de Yakarta. Sin embargo, la oportunidad de crecimiento está más directamente vinculada a nuevas infraestructuras y corredores de desarrollo. Su desempeño dependerá de si los proyectos planificados atraen ocupantes duraderos del sector privado después de que finalice la actividad de construcción. Estas ubicaciones ofrecen un mayor potencial de crecimiento, pero requieren una evaluación cuidadosa de la ejecución del proyecto y la profundidad del mercado local de inquilinos.
Surabaya y Bandung
Surabaya y Bandung se están desarrollando a través de patrones de demanda de oficinas diferentes pero complementarios. Surabaya no tiene nueva oferta de oficinas prevista hasta 2028, lo que le da a los propietarios existentes más tiempo para absorber el espacio vacante. Esto ayuda a estabilizar las condiciones de alquiler porque los propietarios no necesitan competir con una gran oleada de nuevos proyectos. PT Intiland Development Tbk estableció una asociación con ION Network para desarrollar un centro de datos en Surabaya, lo que apoya el papel de la ciudad en la infraestructura tecnológica. La actividad de centros de datos puede apoyar la demanda adyacente de operaciones de tecnología de la información y equipos de ingeniería. Bandung está atrayendo empresas emergentes de tecnología y oficinas administrativas de la economía digital a través de menores costos laborales regionales, talento vinculado a universidades y mejora del acceso vial. Esto hace que Bandung sea ms adecuada para requisitos de oficinas flexibles y conscientes del costo. Medan y Makassar se encuentran en una etapa más temprana, con el procesamiento de recursos y la inversión regional creando demanda potencial para servicios profesionales y funciones administrativas. Los diferentes perfiles de las ciudades reducen la dependencia de una única fuente de crecimiento regional. También requieren que los desarrolladores adapten la oferta de oficinas a la especialización económica local en lugar de replicar el modelo de Yakarta. La innovación en estas ubicaciones es más probable que provenga del desarrollo comercial vinculado a la infraestructura, las operaciones digitales y los formatos de espacio flexible más pequeños. Una estrategia regional exitosa combinará una planificación disciplinada de la oferta con edificios que satisfagan los requisitos cambiantes de transporte, tecnología y sostenibilidad.
Panorama Competitivo
Concentración del Mercado
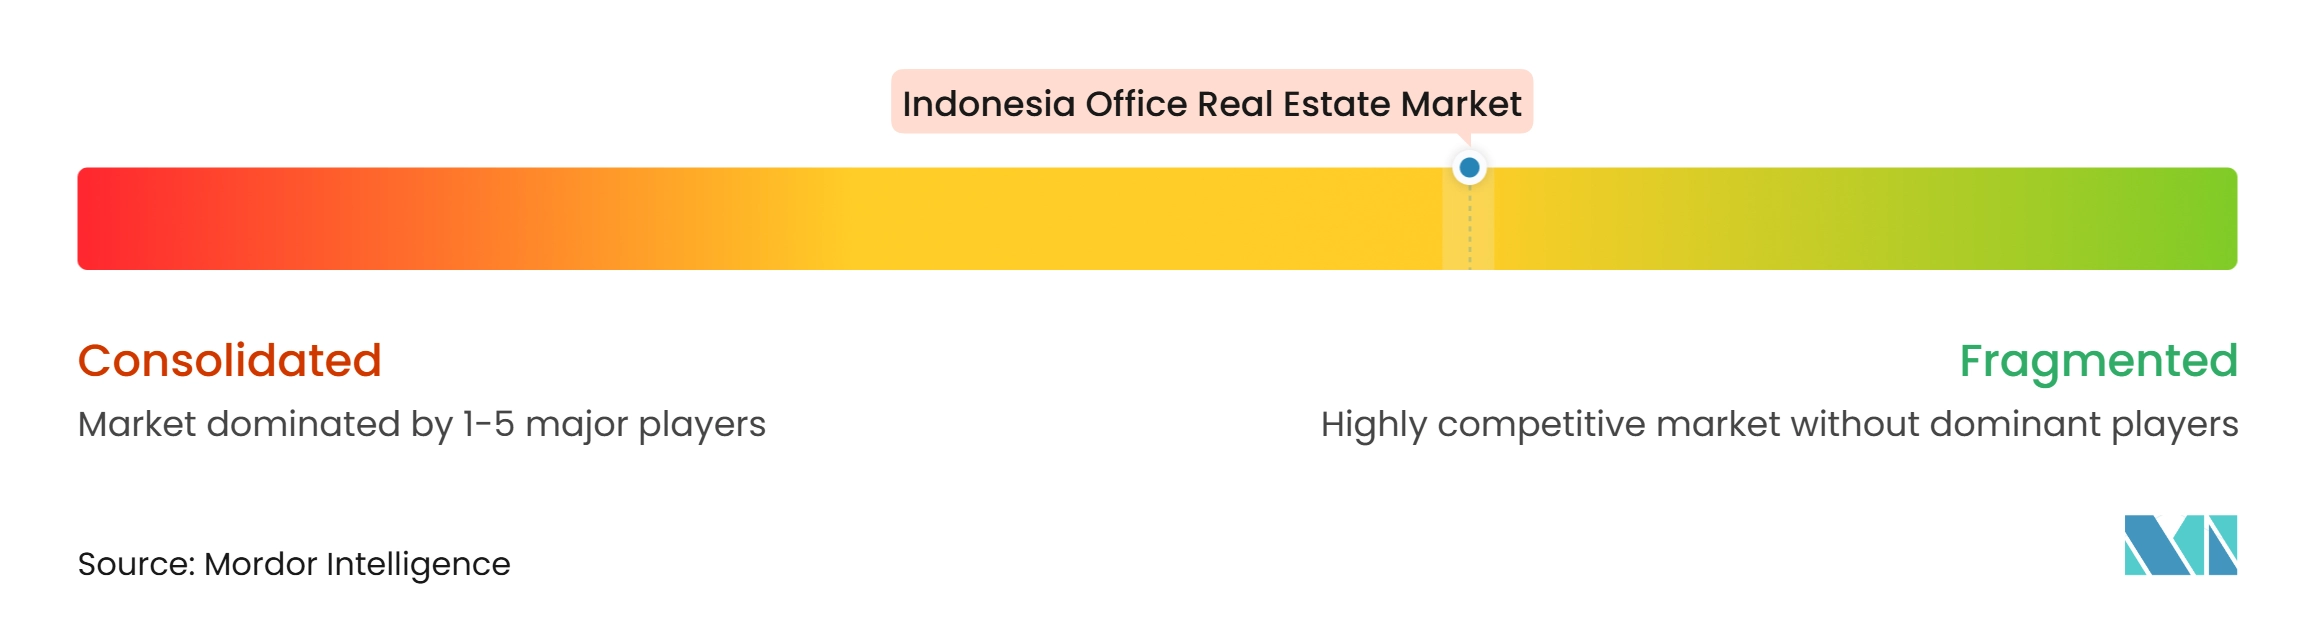
El mercado inmobiliario de oficinas de Indonesia está moderadamente fragmentado porque un grupo de grandes desarrolladores domésticos opera grandes proyectos de Grado A mientras que muchos propietarios más pequeños tienen activos de Grado B y Grado C. PT Ciputra Development Tbk, PT Pakuwon Jati Tbk, PT Bumi Serpong Damai Tbk y PT Intiland Development Tbk se encuentran entre los participantes domésticos prominentes. Sus carteras abarcan oficinas, comercio minorista, vivienda, hoteles y esquemas de uso mixto, lo que les permite vincular proyectos de oficinas a desarrollos urbanos más amplios. La competencia está siendo moldeada cada vez más por la calidad de los edificios en lugar de por el número de activos únicamente. Los desarrolladores están utilizando la certificación verde, la gestión inteligente de edificios, las instalaciones para inquilinos y el acceso al transporte para diferenciar el espacio premium. PT Ciputra Development Tbk reportó presión en su segmento de oficinas arrendadas en su informe anual de 2025, lo que indica que incluso los grandes propietarios enfrentan una demanda más débil en propiedades por debajo del nivel premium. Esto hace que la gestión activa de activos y las mejoras selectivas sean herramientas competitivas importantes. Ningún propietario único domina el mercado inmobiliario de oficinas de Indonesia, y la calidad a nivel de activo determina una gran parte de los resultados competitivos.
El capital internacional se está enfocando en proyectos premium de alta visibilidad que combinan uso de oficinas con hoteles, viviendas, comercio minorista y acceso al transporte. Mitsubishi Estate, PT Mitsubishi Estate Indonesia, PT Taspen, PT Taspen Properti Indonesia y PT Benhil Property están desarrollando Two Sudirman, una torre de uso mixto de 74 pisos y 330 metros de altura en Jl. Jenderal Sudirman N.° 2. El proyecto está diseñado para incluir oficinas premium, apartamentos de servicio y un Hotel Andaz, con finalización prevista para finales de 2028. Este enfoque apunta al limitado extremo ultra-premium del mercado de Yakarta en lugar del mayor inventario de oficinas convencionales. PT Pakuwon Jati Tbk también inauguró Four Points by Sheraton en Pakuwon Mall Bekasi en 2025, completando un superbloques integrado que incluye torres de oficinas, hoteles, apartamentos y comercio minorista. Estos proyectos muestran una preferencia por los formatos de uso mixto que pueden atraer actividad durante todo el día. También hacen que la experiencia del inquilino, la accesibilidad y los servicios de apoyo sean parte de la propuesta de oficinas. Tales estrategias son más relevantes donde los desarrolladores tienen el capital y la posición de terreno para crear grandes distritos integrados.
La infraestructura tecnológica es otra vía a través de la cual las empresas están moldeando la demanda de oficinas. La empresa conjunta de Digital Realty con Bersama Digital Infrastructure Asia creó Digital Realty Bersama para desarrollar instalaciones en Yakarta. La asociación de PT Intiland Development Tbk con ION Network en Surabaya muestra un esfuerzo comparable para alinear el desarrollo inmobiliario con la infraestructura de centros de datos. Los operadores de oficinas flexibles también compiten por empresas emergentes, equipos piloto y trabajadores híbridos que necesitan compromisos más cortos que un arrendamiento estándar. Su presencia puede aumentar la ocupación del edificio al atender a inquilinos que pueden no tomar una planta directa. Los principales propietarios están respondiendo ofreciendo activos de mayor calidad, mejor conectados y más adaptables.
Líderes de la Industria Inmobiliaria de Oficinas de Indonesia
-
PT Ciputra Development Tbk
-
PT Bumi Serpong Damai Tbk
-
PT Pakuwon Jati Tbk
-
PT Lippo Karawaci Tbk
-
PT Intiland Development Tbk
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Inmobiliario de Oficinas de Indonesia Empresas cubiertas en este informe
- PT Ciputra Development Tbk
- PT Bumi Serpong Damai Tbk
- PT Pakuwon Jati Tbk
- PT Lippo Karawaci Tbk
- PT Intiland Development Tbk
- PT Agung Podomoro Land Tbk
- PT Alam Sutera Realty Tbk
- PT Summarecon Agung Tbk
- PT Metropolitan Land Tbk
- PT Jakarta Setiabudi Internasional Tbk
- PT PP Properti Tbk
- PT Adhi Commuter Properti Tbk
- PT Jababeka Tbk
- PT Modernland Realty Tbk
- PT MNC Land Tbk
- PT Cowell Development Tbk
- Agung Sedayu Group
- PT Sinarmas Land
- PT Taspen (Persero)
- Mitsubishi Estate Co., Ltd.
Desarrollos recientes de la industria en Mercado Inmobiliario de Oficinas de Indonesia
- Julio de 2026: Astra Property inauguró el Arumaya Financial Center (AFC) en el área de RA Kartini en el sur de Yakarta, añadiendo 33.485 m² de espacio de oficinas arrendable al mercado no-CBD de la ciudad. El desarrollo de 23 pisos, ubicado a lo largo del corredor TB Simatupang, ha obtenido la certificación Greenship Gold del Consejo de Edificios Verdes de Indonesia (GBCI) e incorpora características de sostenibilidad como el reciclaje de aguas residuales, la recolección de agua de lluvia, paneles solares, sensores de movimiento y sistemas MEP de eficiencia energética.
- Junio de 2026: Pacific Century Premium Developments (PCPD) completó la venta de Pacific Century Place Jakarta a una plataforma de inversión asociada con China Merchants Bank International (CMBI), por una contraprestación total de 400 millones de USD. La transacción involucró la torre de oficinas de Grado A de 40 pisos en el Distrito Central de Negocios de Sudirman (SCBD) de Yakarta, que tiene un área bruta de piso de aproximadamente 93.316 m² y alberga inquilinos corporativos multinacionales.
- Abril de 2026: PT Senayan Trikarya Sempana invirtió aproximadamente 1,17 millones de USD para mejorar Sentral Senayan I, un edificio de oficinas que ha estado en funcionamiento desde octubre de 1997, lo que le permitió obtener la certificación Greenship Existing Building (EB) Platinum del Consejo de Edificios Verdes de Indonesia (GBCI) con una puntuación de 90 puntos. Las mejoras incluyeron la actualización de los sistemas de calefacción, ventilación y aire acondicionado (HVAC), la sustitución de la iluminación convencional por luminarias LED y la instalación de paneles solares para mejorar la eficiencia energética.
Alcance del Informe del Mercado Inmobiliario de Oficinas de Indonesia
Resumen de la segmentación
| Grado A |
| Grado B |
| Grado C |
| Por Grado de Edificio, Ventas | Grado A |
| Grado B | |
| Grado C |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el mercado inmobiliario de oficinas de Indonesia hasta 2032?
Se prevé que el mercado inmobiliario de oficinas de Indonesia crezca a una CAGR del 5,84% de 2027 a 2032, alcanzando 16,22 mil millones de USD para 2032.
¿Qué grado de edificio de oficinas lidera la demanda de alquiler en Indonesia?
El Grado A lideró el segmento de alquiler con una participación del 61,2% en 2026 y se prevé que crezca a una CAGR del 6,39% hasta 2032.
¿Por qué las oficinas de Grado A están ganando el interés de los inquilinos?
Las empresas prefieren edificios modernos con credenciales verdes, sistemas de edificio más sólidos, distribuciones flexibles y acceso al tránsito.
¿Qué grupo de ocupantes tiene la mayor participación de alquiler?
La tecnología de la información (TI e ITES) representó el 29,9% de la demanda de alquiler en 2026 y se proyecta que crezca a una CAGR del 6,51% hasta 2032.
¿Qué geografía crecerá más rápido hasta 2032?
Se proyecta que el resto de Indonesia se expanda a una CAGR del 6,97% a medida que IKN, los vínculos de transporte y la infraestructura digital apoyan el crecimiento comercial.
¿Qué está restringiendo la demanda de oficinas convencionales en Indonesia?
Los edificios vacantes más antiguos, el trabajo híbrido, los altos costos de adecuación y el financiamiento cauteloso para el desarrollo limitan el crecimiento de las oficinas convencionales.