
Taille et part du marché de l'immobilier de bureaux en Indonésie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
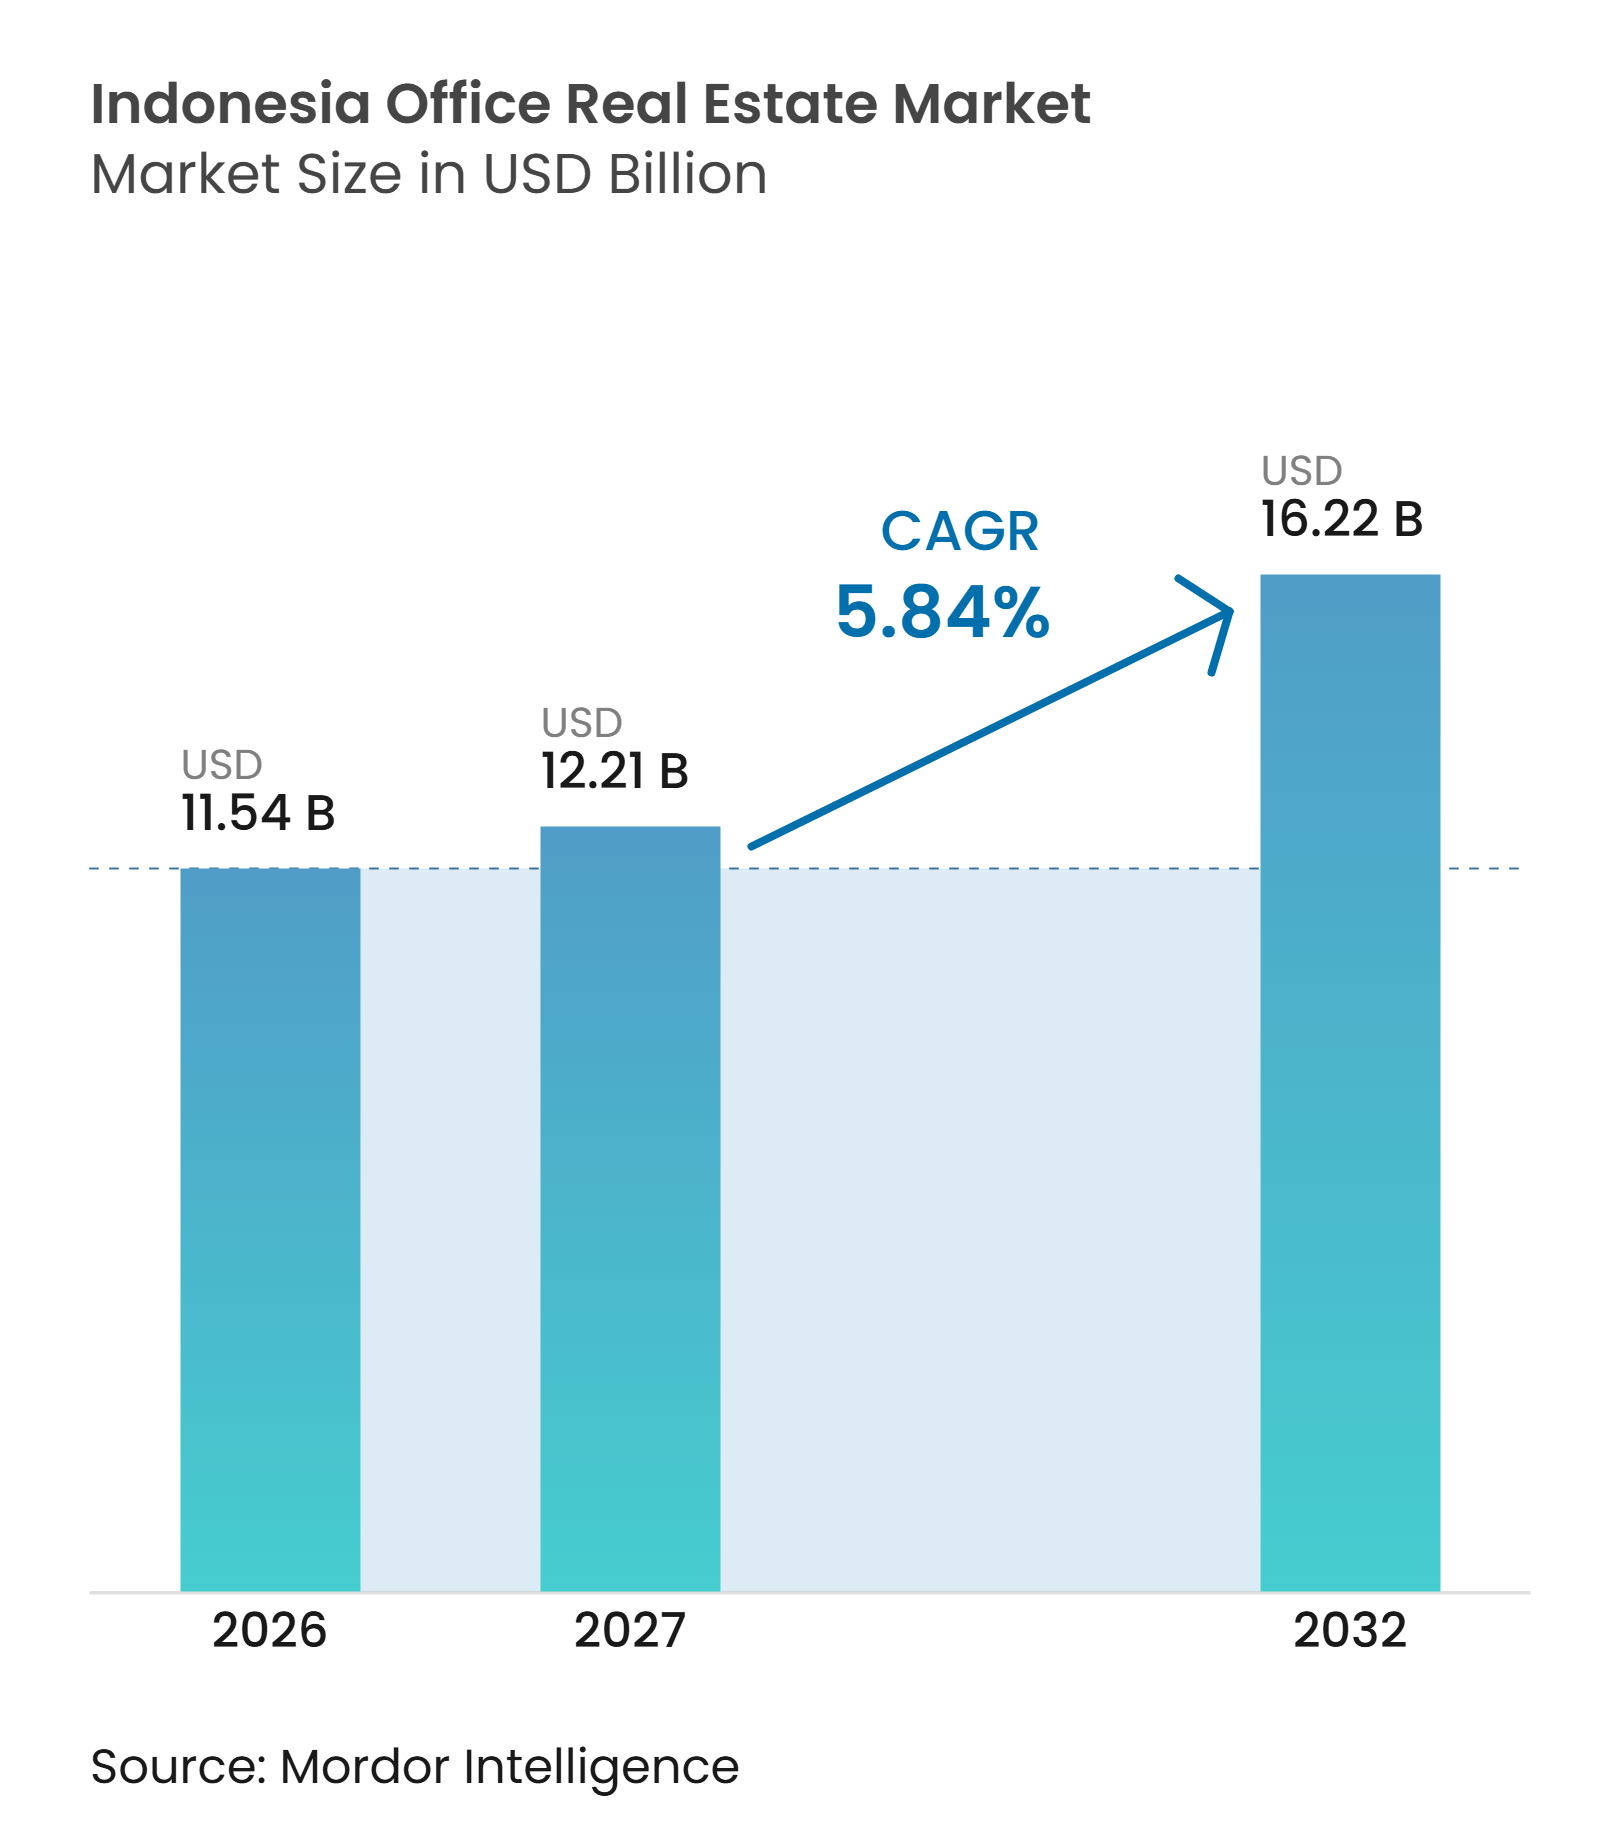
| Taille du marché de l'année de base (2026) | 11.54 Milliards de dollars |
| Taille du Marché (2027) | 12.21 Milliards de dollars |
| Taille du Marché (2032) | 16.22 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.84 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'immobilier de bureaux en Indonésie par Mordor Intelligence
Le marché de l'immobilier de bureaux en Indonésie était évalué à 11,54 milliards USD en 2026 et devrait atteindre 12,21 milliards USD en 2027 et 16,22 milliards USD d'ici 2032, enregistrant un CAGR de 5,84 % durant la période de prévision 2027–2032.
Les livraisons limitées de bâtiments de Catégorie A dans le quartier central des affaires de Jakarta devraient réduire la disponibilité des espaces premium modernes avant 2028, ce qui favorise les propriétaires disposant de bâtiments occupés et bien situés. L'économie indonésienne a progressé de 5,1 % en glissement annuel au deuxième trimestre 2025, soutenant la confiance des occupants parmi les entreprises technologiques, de services financiers et d'énergie. Le développement soutenu par le gouvernement autour de la capitale Nusantara, connue sous le nom d'IKN, et les projets de transport urbain élargissent la demande au-delà de Jakarta vers des quartiers d'affaires à usage mixte et reliés aux transports en commun. Le marché de l'immobilier de bureaux en Indonésie se divise entre des bâtiments modernes et connectés qui attirent les entreprises en quête d'amélioration et les actifs plus anciens qui font face à un cycle de vacance plus long. Cette distinction crée des opportunités dans les actifs de Catégorie A certifiés et les corridors commerciaux émergents, tandis que les propriétaires d'immeubles vétustes doivent améliorer la qualité de leurs bâtiments ou se montrer plus compétitifs sur les prix.
Points clés du rapport
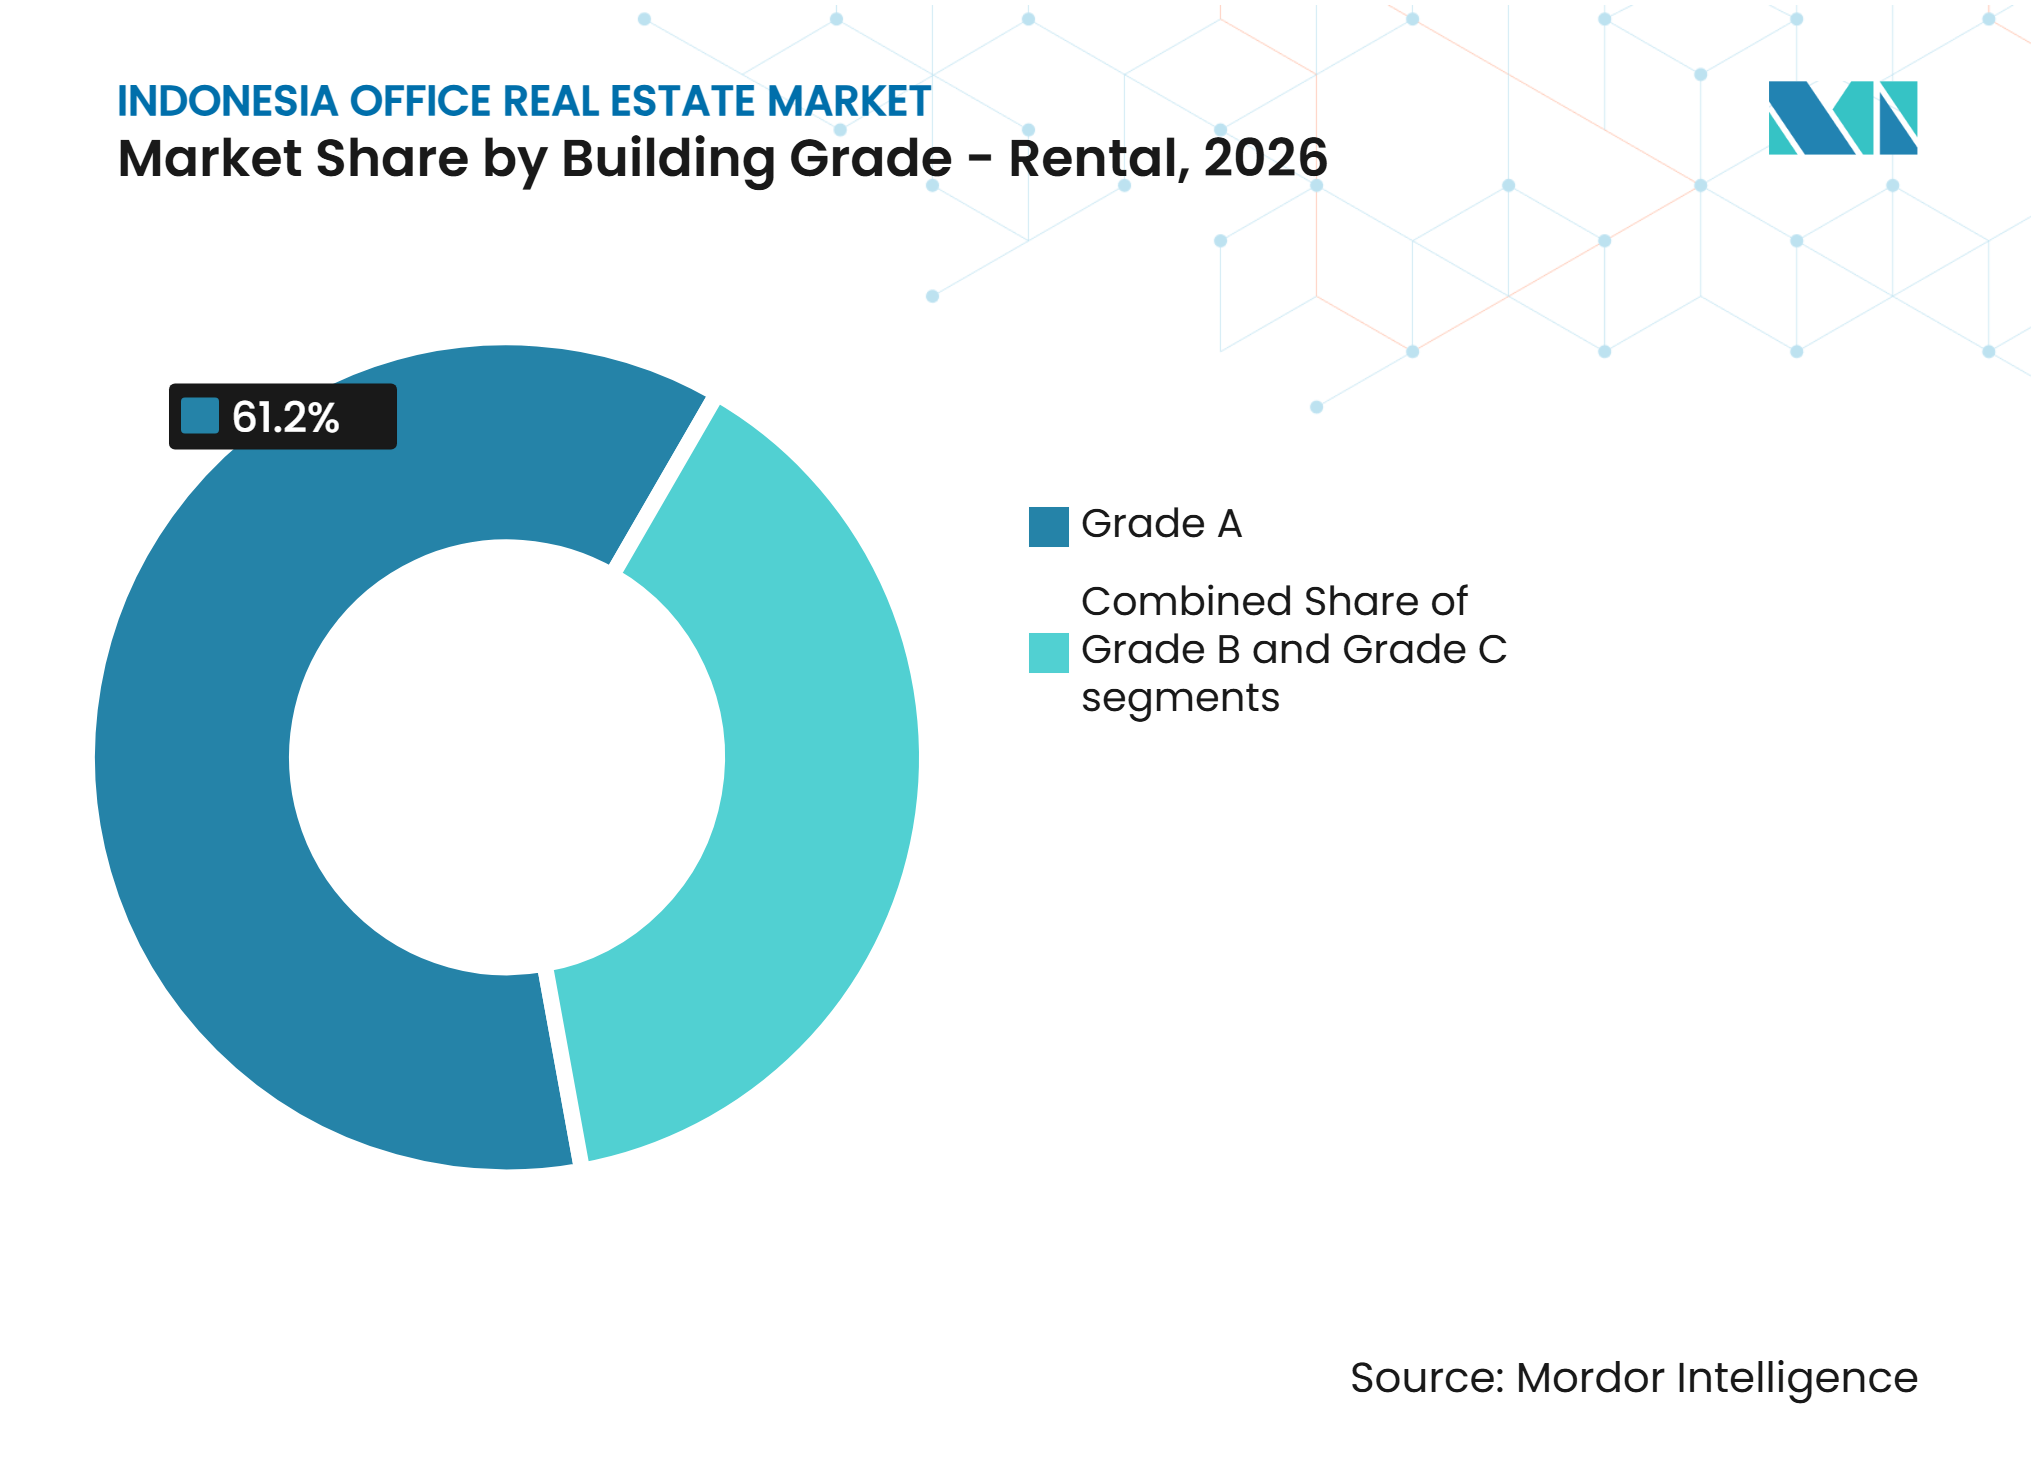
- Par catégorie de bâtiment dans le segment locatif, la Catégorie A détenait une part de 61,2 % du marché de l'immobilier de bureaux en Indonésie en 2026 et devrait croître à un CAGR de 6,39 % jusqu'en 2032, renforçant sa position dominante dans le segment locatif.
- Par utilisation finale dans le segment locatif, les technologies de l'information (IT et ITES) détenaient une part de 29,9 % du marché de l'immobilier de bureaux en Indonésie en 2026 et devraient croître à un CAGR de 6,51 % jusqu'en 2032, renforçant leur position de premier segment d'utilisation finale.
- Par région dans le segment locatif, Jakarta représentait une part de 75,8 % de la taille du marché de l'immobilier de bureaux en Indonésie en 2026, tandis que le reste de l'Indonésie devrait se développer à un CAGR de 6,97 % jusqu'en 2032.
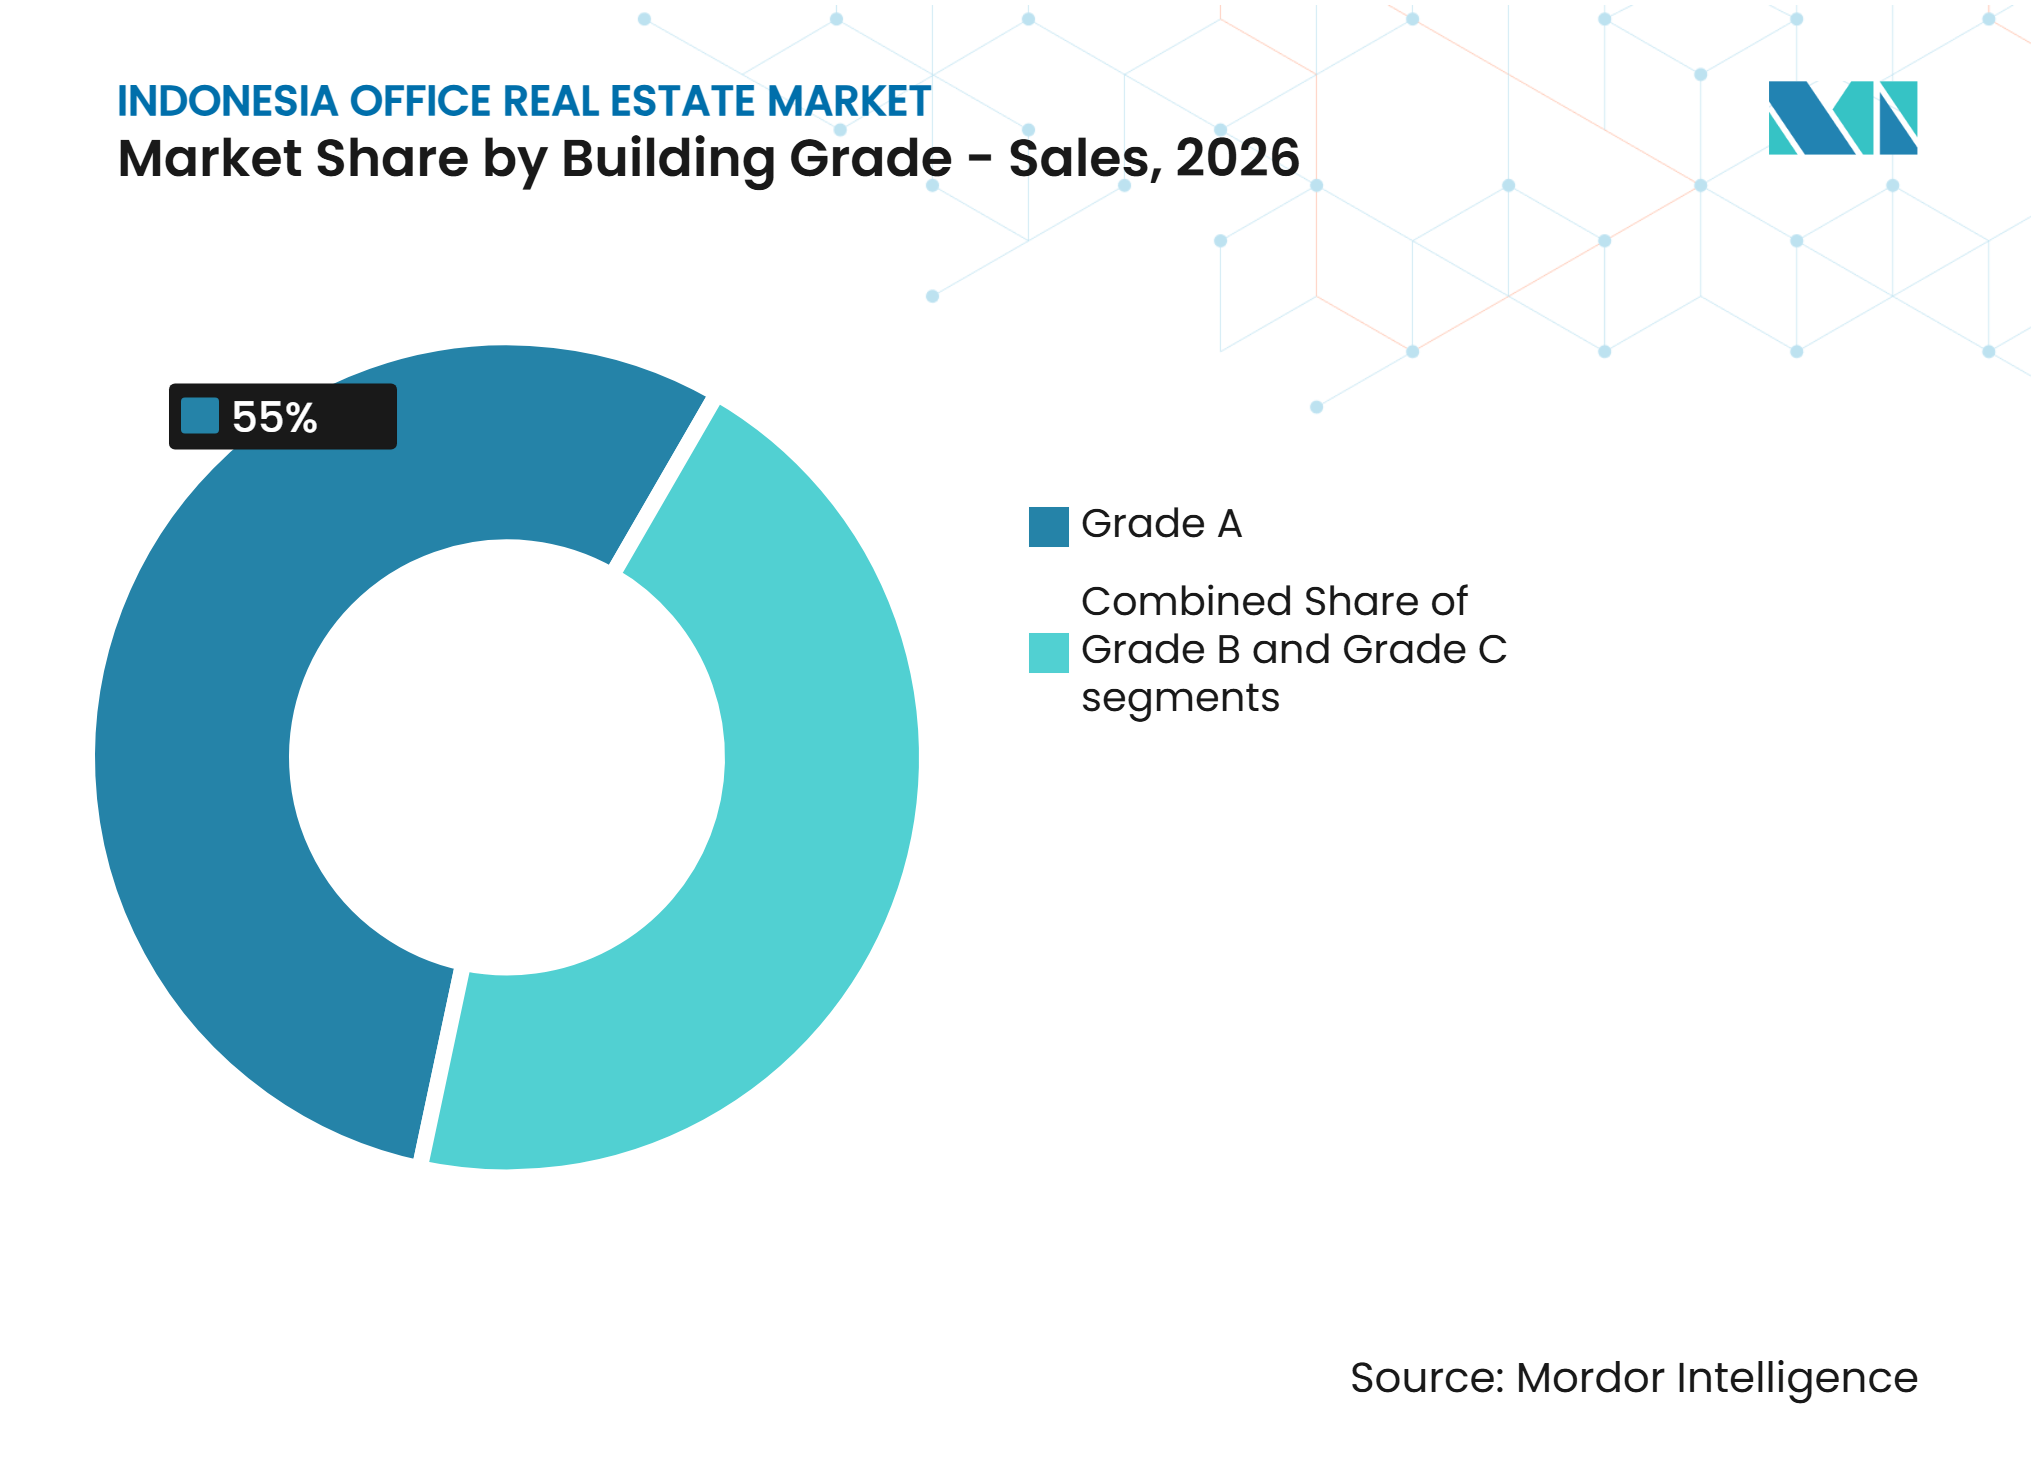
- Par catégorie de bâtiment dans le segment des ventes, la Catégorie A représentait une part de 55,0 % du marché de l'immobilier de bureaux en Indonésie en 2026 et devrait croître à un CAGR de 6,21 % jusqu'en 2032, maintenant sa position dominante.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché de l'immobilier de bureaux en Indonésie*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des multinationales et investissements étrangers | +1.4% | Mondial, avec un impact central dans le quartier central des affaires de Jakarta et des retombées sur Surabaya et Batam | Moyen terme (2 à 4 ans) |
| Migration des entreprises vers la qualité | +1.2% | Quartier central des affaires de Jakarta, hors quartier central des affaires de Jakarta, et villes de Catégorie A à l'échelle nationale | Moyen terme (2 à 4 ans) |
| Croissance des services financiers et professionnels | +1.0% | Quartier central des affaires de Jakarta, avec des gains à Surabaya et Bandung | Long terme (≥ 4 ans) |
| Développement du réseau de métro et de tramway rapide | +0.8% | Corridors de transit du Grand Jakarta et nœuds émergents à Surabaya et Bandung | Long terme (≥ 4 ans) |
| Exigences de durabilité des entreprises | +0.7% | Quartier central des affaires de Jakarta et actifs certifiés dans les villes clés | Long terme (≥ 4 ans) |
| Expansion des bureaux flexibles et de services | +0.5% | Quartier central des affaires de Jakarta, hors quartier central des affaires de Jakarta, et sites nationaux | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion des multinationales et investissements étrangers
L'Indonésie attire l'attention des multinationales alors que les chaînes d'approvisionnement et les modèles opérationnels régionaux s'ajustent à travers l'Asie du Sud-Est. Les données de réalisation des investissements publiées par le Conseil de coordination des investissements, connu sous le nom de BKPM, ont enregistré des investissements étrangers continus dans les secteurs de la technologie, des services financiers et de la fabrication en 2025. Ces secteurs sont d'importants utilisateurs de bureaux car ils ont généralement besoin d'équipes régionales de gestion, d'ingénierie, de service client et de support. Un engagement d'investissement étranger peut être suivi d'une décision de siège social ou de bureau de projet, ce qui offre au marché de l'immobilier de bureaux en Indonésie un pipeline de demande potentielle. Les grands locataires internationaux ont également tendance à évaluer l'accessibilité des bâtiments, la résilience opérationnelle et les normes environnementales avant de choisir un espace. Le Règlement gouvernemental n° 78 de 2019 prévoit un soutien sous forme d'exonérations fiscales pour les industries pionnières éligibles, ce qui renforce l'attrait de l'Indonésie pour les investissements à long terme.
Migration des entreprises vers la qualité
Les entreprises se déplacent de plus en plus des bureaux plus anciens vers des propriétés modernes de Catégorie A avec des plateaux efficaces et un meilleur accès aux transports en commun. Ce mouvement est particulièrement visible là où les locataires peuvent obtenir de meilleurs systèmes de bâtiment, un meilleur accès pour les employés et une certification verte en un seul endroit. La reconnaissance GREENSHIP du Conseil indonésien du bâtiment vert, connu sous le nom de GBCI, offre aux propriétaires un moyen plus clair de démontrer la performance environnementale de leurs actifs[1]. Cette exigence est plus importante pour les occupants qui communiquent leurs performances environnementales, sociales et de gouvernance à des investisseurs mondiaux ou à des sociétés mères. Le marché de l'immobilier de bureaux en Indonésie récompense donc plus clairement les nouveaux bâtiments premium que les propriétés qui répondent à une ancienne classification de Catégorie A mais ne répondent plus aux attentes actuelles des locataires. Les propriétaires d'actifs plus anciens font face à un choix entre des améliorations ciblées et une période plus longue de faible occupation.
Demande des services financiers, professionnels et technologiques
Les services financiers nationaux continuent d'avoir besoin d'emplacements de bureaux, bien que leur demande évolue de l'expansion des agences vers des opérations axées sur la technologie. Le nombre d'agences bancaires a diminué à 23 675 en mai 2025, soit une baisse de 475 par rapport à l'année précédente, alors que les prêteurs rationalisaient leurs réseaux physiques et augmentaient leurs investissements dans les canaux numériques. CIMB Niaga a ouvert une agence numérique à Denpasar-Thamrin en 2025, montrant comment les banques combinent le service client avec des formats axés sur la technologie[2]. Additiv a également ouvert un bureau à Jakarta dans le District 8 pour soutenir ses clients dans les secteurs bancaire, de la gestion de patrimoine et de l'assurance. Les cabinets de services professionnels génèrent une demande stable grâce à des besoins en bureaux plus modestes, tandis que les entreprises technologiques ont besoin d'espace pour leurs équipes d'ingénierie, d'exploitation et de service client. Ces tendances soutiennent des sièges sociaux et des sites de traitement bien équipés plutôt qu'une large croissance des espaces de bureaux d'agences conventionnels.
Accès aux transports en commun, durabilité et espaces flexibles
Le développement du métro et du tramway rapide rend les emplacements de bureaux proches des stations plus attractifs pour les employeurs et le personnel. La zone de Dukuh Atas connecte le métro, le tramway rapide, Transjakarta, le train de banlieue et le train aéroportuaire au sein d'un hub urbain intégré[3]. Les recherches sur le développement axé sur le transit à Jakarta identifient l'intégration de la mobilité comme un élément central d'un développement urbain plus durable. Une meilleure connectivité peut réduire les frictions liées aux déplacements et améliorer l'accès à une main-d'œuvre plus large. Elle soutient également les projets de bureaux qui combinent espace de travail, commerce de détail, logement et transports en commun. Ces avantages renforcent la demande pour des bureaux bien situés à Jakarta et dans les nœuds de transit émergents à Surabaya et Bandung.
Analyse de l'impact des freins sur le marché de l'immobilier de bureaux en Indonésie*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Taux de vacance élevé des bureaux à Jakarta | -1.2% | Hors quartier central des affaires de Jakarta et villes secondaires dont Surabaya et Bandung | Long terme (≥ 4 ans) |
| Travail hybride et optimisation des espaces | -1.0% | Quartier central des affaires de Jakarta, hors quartier central des affaires de Jakarta, et sites nationaux | Moyen terme (2 à 4 ans) |
| Coûts élevés d'aménagement et de déménagement | -0.7% | Quartier central des affaires de Jakarta, hors quartier central des affaires de Jakarta, et sites nationaux | Court terme (≤ 2 ans) |
| Coûts de financement et prudence des prêteurs | -0.5% | Développement à Jakarta, IKN et marchés secondaires | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Taux de vacance élevé des bureaux à Jakarta
La vacance reste concentrée dans les bâtiments plus anciens qui ont une connectivité plus faible, des agencements moins efficaces ou des accréditations environnementales limitées. Cette situation crée un marché à deux vitesses car les espaces premium peuvent s'améliorer tandis que les propriétés de Catégorie B et de Catégorie C plus anciennes restent difficiles à remplir. Les propriétaires d'actifs non certifiés peuvent avoir besoin d'améliorer la qualité de leurs bâtiments pour regagner l'intérêt des locataires. Le frein n'est pas un manque de demande pour chaque type d'espace, mais une inadéquation entre le stock disponible et les spécifications recherchées par les occupants modernes. Cette inadéquation limite la croissance des loyers et prolonge le cycle d'absorption pour les propriétaires qui ne peuvent pas repositionner leurs bâtiments.
Travail hybride et optimisation des espaces
Le travail hybride a affaibli le lien direct entre la croissance des effectifs et la superficie de bureaux supplémentaire louée. Les entreprises peuvent utiliser des bureaux partagés, une meilleure utilisation des postes de travail et des outils de collaboration numérique pour soutenir leurs équipes dans un bureau plus petit. Cela permet aux occupants d'ajuster leurs besoins en espace sans prendre des locaux substantiellement plus grands. Le marché de l'immobilier de bureaux en Indonésie fait donc face à une conversion plus lente de la croissance des entreprises en espace de bureaux occupé. Les bureaux flexibles peuvent absorber une partie de cette demande, mais ils ne suppriment pas la pression sur les baux conventionnels dans les bâtiments plus anciens.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par catégorie de bâtiment, Location :
la Catégorie A renforce sa position premiumLa Catégorie A détenait 61,2 % de la valeur locative en 2026, et la taille du marché de l'immobilier de bureaux en Indonésie dans ce segment devrait croître à un CAGR de 6,39 % jusqu'en 2032. Cette position reflète la demande des entreprises pour des systèmes de bâtiment fiables, des plateaux connectés plus grands et un meilleur accès aux réseaux ferroviaires et routiers. Les utilisateurs multinationaux évaluent de plus en plus la certification et l'accessibilité pour les employés lors du renouvellement des baux. L'offre de Catégorie A est également limitée dans les principaux quartiers d'affaires de Jakarta jusqu'en 2028, ce qui soutient les conditions de location pour les bâtiments déjà bien occupés. Le segment bénéficie des relocalisations d'entreprises hors des bureaux obsolètes, notamment lorsque les locataires souhaitent renforcer le recrutement et la fidélisation du personnel. La reconnaissance des bâtiments verts offre aux propriétaires premium un avantage supplémentaire lorsqu'ils servent des entreprises ayant des exigences formelles en matière de reporting environnemental.
La catégorie Catégorie A n'est pas uniforme, car les bâtiments plus anciens ou dépourvus des caractéristiques actuelles peuvent concurrencer davantage les actifs de catégorie inférieure. Cela explique pourquoi certains bâtiments portant le label Catégorie A continuent de faire face à une vacance significative tandis que les propriétés plus récentes attirent l'activité locative. Les bureaux de Catégorie B conservent une place parmi les locataires nationaux qui valorisent les emplacements centraux mais disposent de budgets plus serrés. Les bâtiments de Catégorie C subissent la pression à la fois des espaces de Catégorie A améliorés et des alternatives de bureaux de services qui offrent des engagements plus courts. Les propriétaires peuvent réagir en améliorant la performance énergétique, l'accès, la gestion du bâtiment et les équipements pour les locataires. La performance future du segment dépend de la capacité des propriétaires à réaliser ces investissements et à communiquer clairement leur pertinence aux locataires.



Par utilisation finale, Location :
les technologies de l'information (IT et ITES) dominent la demande locativeLes technologies de l'information (IT et ITES) représentaient une part de 29,9 % du marché locatif en 2026 et devraient croître à un CAGR de 6,51 % jusqu'en 2032. Le segment comprend les entreprises qui ont besoin d'espace pour le développement de logiciels, le support cloud, l'ingénierie, les opérations et le service client. Sa position dominante reflète l'expansion de l'économie numérique du pays et le besoin d'équipes basées en bureau qui soutiennent l'infrastructure technologique. Digital Realty a formé une coentreprise 50:50 avec Bersama Digital Infrastructure Asia en mars 2025 et s'est engagé à investir 100 millions USD pour développer des centres de données à Jakarta. L'installation CGK11 a été lancée avec une charge informatique de 5 mégawatts et est conçue pour atteindre 32 mégawatts à pleine expansion. Un tel investissement peut créer une demande de la part des équipes d'ingénierie et d'exploitation qui travaillent à proximité de l'infrastructure numérique.
Les locataires du secteur bancaire, des services financiers et de l'assurance restent pertinents, mais leurs besoins favorisent de plus en plus des espaces technologiques et de siège social de meilleure qualité. Les agences numériques et la consolidation des back-offices réduisent la demande pour les emplacements conventionnels à faibles spécifications tout en soutenant l'investissement dans des sites axés sur la technologie. L'ouverture du bureau Jakarta d'Additiv en 2025 illustre le choix d'un prestataire de technologie financière pour un complexe à usage mixte de Catégorie A. Les services de conseil aux entreprises, juridiques et autres services professionnels génèrent une demande stable grâce à des bureaux plus petits et des emplacements orientés clients. L'énergie, le soutien au commerce de détail, les sciences de la vie et d'autres services élargissent la base de demande, même si leurs parts individuelles sont plus modestes. Le secteur de l'immobilier de bureaux en Indonésie est donc soutenu par un mélange d'expansion numérique, de modernisation financière et d'activité de services professionnels plutôt que par un seul groupe d'occupants.
Par catégorie de bâtiment, Ventes :
les bureaux en copropriété de Catégorie A attirent les capitauxLa Catégorie A représentait 55,0 % du segment des ventes en copropriété en 2026 et devrait croître à un CAGR de 6,21 % jusqu'en 2032. Les acheteurs valorisent la certitude de propriété lorsque l'offre locative premium est limitée et que les nouveaux stocks bien situés sont restreints. Ce segment sert les investisseurs institutionnels, les entreprises propriétaires-occupants, les petites et moyennes entreprises et les cabinets professionnels. La livraison limitée de grands projets de Catégorie A à Jakarta avant 2028 peut soutenir l'attrait du stock existant en copropriété premium. Les acheteurs considèrent également la possibilité de sous-louer des espaces et de générer des revenus récurrents. Les bâtiments dotés d'une gestion solide, d'emplacements visibles et d'attributs environnementaux reconnus sont mieux positionnés pour attirer la demande.
Les bureaux en copropriété de Catégorie B sont pertinents pour les acheteurs recherchant des emplacements centraux à un coût d'entrée plus faible. Les propriétés de Catégorie C suscitent un intérêt plus faible car les actifs vieillissants ont des perspectives de valeur à long terme moins certaines. Le portefeuille de PT Ciputra Development Tbk comprend des actifs de bureaux emblématiques à Ciputra World Jakarta 1 et Ciputra World Jakarta 2, ce qui illustre le rôle des grands projets à usage mixte dans ce segment. Le marché de la copropriété diffère de la location car les décisions d'investissement dépendent de la stratégie de propriété, de la valeur de revente attendue et de l'accès au financement. Il reste également lié à la même division de qualité observée dans les locations, car les acheteurs accordent plus de valeur aux bâtiments capables d'attirer des locataires ou de soutenir leurs propres opérations. Cela fait de la Catégorie A la catégorie centrale pour la croissance de la valeur en capital sur le marché de l'immobilier de bureaux en Indonésie.

Analyse géographique
Jakarta
Jakarta détenait 75,8 % de la taille du marché de l'immobilier de bureaux en Indonésie en 2026. La ville concentre la plus grande densité de locataires multinationaux, d'institutions financières, d'agences liées au gouvernement et d'actifs de bureaux de Catégorie A. Cette base confère à Jakarta un avantage solide en matière de demande de sièges sociaux et d'activités commerciales orientées clients. Le quartier central des affaires dépend également de plus en plus de l'accès aux systèmes de transport en commun intégrés. La zone de développement axé sur le transit de Dukuh Atas connecte plusieurs modes de transport en commun et constitue un point focal pour le développement à usage mixte. Les bâtiments situés à distance de marche des stations ont un argument plus fort lorsque les entreprises examinent les besoins de déplacement de leurs employés. Les normes de construction verte ajoutent un autre facteur de sélection pour les occupants ayant des exigences environnementales formelles. United Tractors a reçu les prix GreenShip en 2025 pour son bâtiment écologique, reflétant l'engagement continu de l'entreprise envers les accréditations de construction verte. La ville porte encore une vacance significative dans les bureaux plus anciens, ce qui limite une reprise généralisée. Les contraintes d'offre premium avant 2028 peuvent néanmoins améliorer les conditions dans les bâtiments modernes et bien occupés. Mitsubishi Estate et ses partenaires ont lancé le projet Two Sudirman Private Residences en 2025, qui comprend des étages de bureaux, des appartements avec services et un hôtel Andaz, avec une livraison prévue pour fin 2028. Ce développement reflète l'intérêt continu des investisseurs pour les actifs à usage mixte reliés aux transports en commun. Les perspectives de Jakarta dépendent donc de la qualité, de l'accès aux transports et de la capacité des bâtiments plus anciens à rester pertinents.
Reste de l'Indonésie
Le reste de l'Indonésie devrait croître à un CAGR de 6,97 % jusqu'en 2032, le taux le plus rapide parmi les zones géographiques locatives. Le développement commercial s'étend à Sumatra, Kalimantan, Sulawesi, Bali et d'autres centres urbains en dehors de Jakarta. L'IKN à Kalimantan oriental est une source majeure d'activité potentielle de bureaux car les fonctions gouvernementales et du secteur privé nécessitent un nouveau soutien commercial. Les orientations réglementaires de l'Autorité IKN et la planification spatiale nationale influenceront le calendrier et la nature des projets privés. PT Pakuwon Jati Tbk s'est engagé dans un grand projet intégré dans la zone gouvernementale centrale de l'IKN, soutenant les activités de commerce de détail, d'hôtellerie, de logement et commerciales. Le projet illustre comment la demande de bureaux peut émerger dans le cadre d'investissements à usage mixte plus larges plutôt que sous forme de bâtiment autonome. Batam est un autre emplacement important en raison de ses liens avec Singapour et l'infrastructure de câbles sous-marins. L'investissement dans les centres de données peut y soutenir la demande d'espace pour les équipes d'ingénierie, d'exploitation et de services professionnels. Des liaisons de transport plus solides rendent également les villes régionales plus accessibles aux entreprises qui construisent des réseaux opérationnels nationaux. La part du marché de l'immobilier de bureaux en Indonésie détenue par ces villes reste inférieure à celle de Jakarta. Néanmoins, l'opportunité de croissance est plus directement liée aux nouvelles infrastructures et aux corridors de développement. Leur performance dépendra de la capacité des projets planifiés à attirer des occupants durables du secteur privé après la fin des activités de construction. Ces emplacements offrent un potentiel de croissance plus élevé mais nécessitent une évaluation minutieuse de l'exécution des projets et de la profondeur des locataires locaux.
Surabaya et Bandung
Surabaya et Bandung se développent selon des schémas de demande de bureaux différents mais complémentaires. Surabaya n'attend aucune nouvelle offre de bureaux jusqu'en 2028, ce qui donne aux propriétaires existants plus de temps pour absorber les espaces vacants. Cela contribue à stabiliser les conditions locatives car les propriétaires n'ont pas à concurrencer une grande vague de nouveaux projets. PT Intiland Development Tbk a conclu un partenariat avec ION Network pour développer un centre de données à Surabaya, ce qui soutient le rôle de la ville dans l'infrastructure technologique. L'activité des centres de données peut soutenir la demande adjacente des équipes d'exploitation et d'ingénierie des technologies de l'information. Bandung attire des start-ups technologiques et des back-offices de l'économie numérique grâce à des coûts de main-d'œuvre régionaux plus bas, des talents liés aux universités et un meilleur accès routier. Cela rend Bandung plus adaptée aux besoins de bureaux flexibles et soucieux des coûts. Medan et Makassar sont à un stade plus précoce, avec le traitement des ressources et l'investissement régional créant une demande potentielle pour les services professionnels et les fonctions de back-office. Les différents profils des villes réduisent la dépendance à une seule source de croissance régionale. Ils exigent également que les promoteurs adaptent l'offre de bureaux à la spécialisation économique locale plutôt que de reproduire le modèle de Jakarta. L'innovation dans ces emplacements est plus susceptible de passer par le développement commercial lié aux infrastructures, les opérations numériques et les formats d'espaces flexibles plus petits. Une stratégie régionale réussie combinera une planification disciplinée de l'offre avec des bâtiments répondant aux exigences changeantes en matière de transport, de technologie et de durabilité.
Paysage concurrentiel
Concentration du Marché
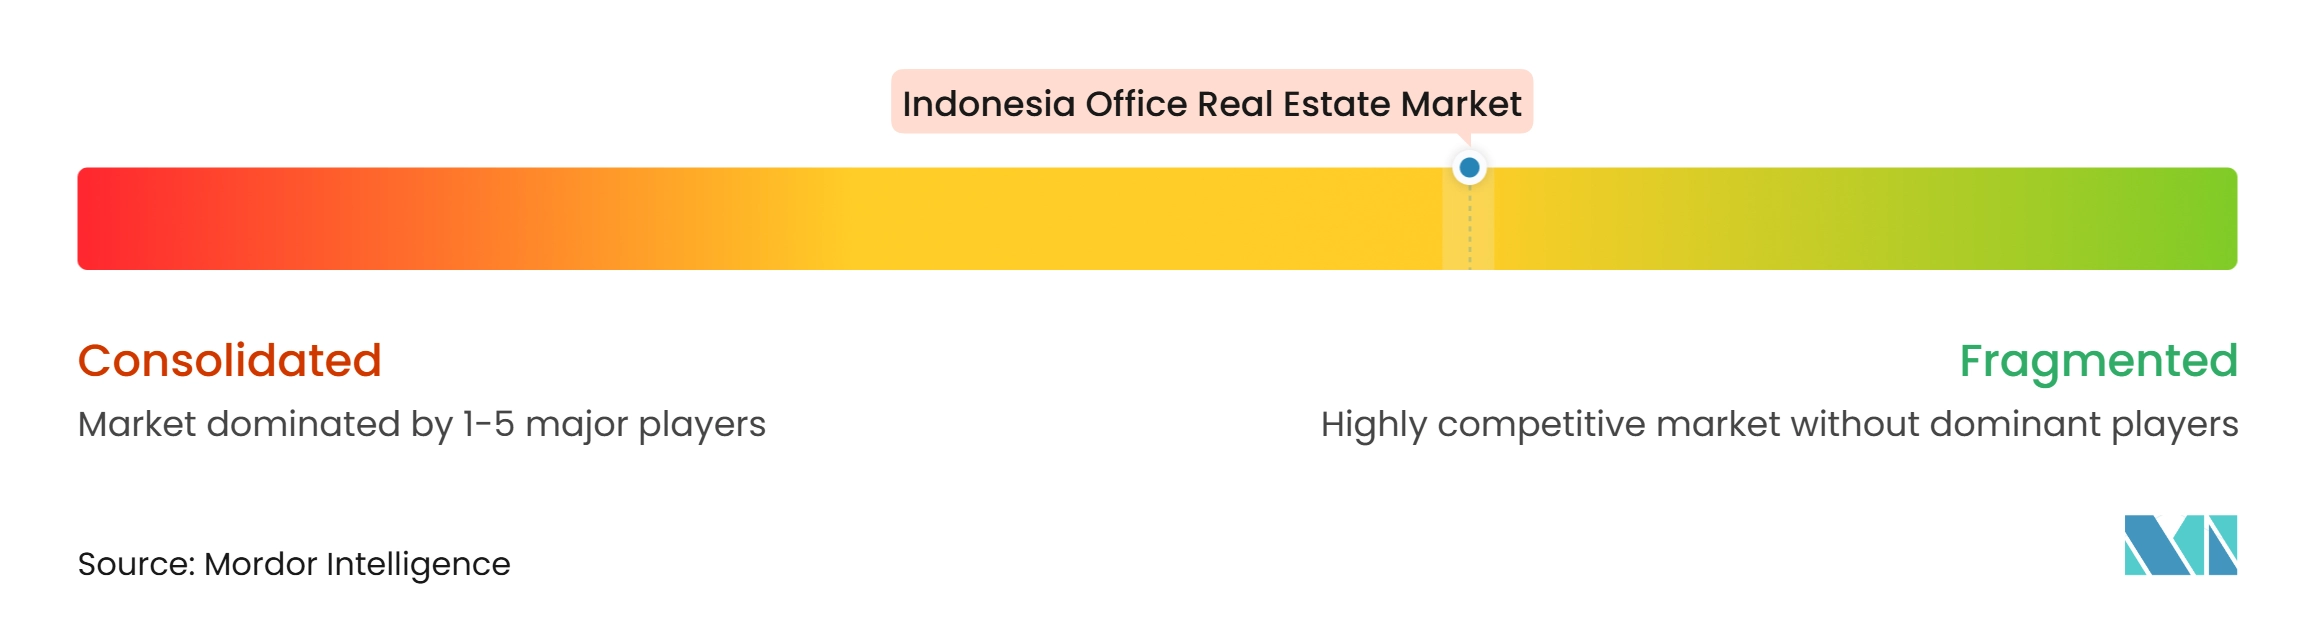
Le marché de l'immobilier de bureaux en Indonésie est modérément fragmenté car un groupe de grands promoteurs nationaux exploite des projets majeurs de Catégorie A tandis que de nombreux propriétaires plus petits détiennent des actifs de Catégorie B et de Catégorie C. PT Ciputra Development Tbk, PT Pakuwon Jati Tbk, PT Bumi Serpong Damai Tbk et PT Intiland Development Tbk figurent parmi les participants nationaux de premier plan. Leurs portefeuilles couvrent les bureaux, le commerce de détail, le logement, les hôtels et les projets à usage mixte, ce qui leur permet de lier les projets de bureaux à des développements urbains plus larges. La concurrence est de plus en plus déterminée par la qualité des bâtiments plutôt que par le seul nombre d'actifs. Les promoteurs utilisent la certification verte, la gestion intelligente des bâtiments, les équipements pour les locataires et l'accès aux transports pour différencier les espaces premium. PT Ciputra Development Tbk a signalé des pressions dans son segment de bureaux loués dans son rapport annuel 2025, indiquant que même les grands propriétaires font face à une demande plus faible dans les propriétés en dessous du niveau premium. Cela fait de la gestion active des actifs et des améliorations sélectives des outils concurrentiels importants. Aucun propriétaire unique ne domine le marché de l'immobilier de bureaux en Indonésie, et la qualité au niveau des actifs détermine une grande part des résultats concurrentiels.
Les capitaux internationaux se concentrent sur des projets premium très visibles qui combinent usage de bureaux avec hôtels, logements, commerce de détail et accès aux transports. Mitsubishi Estate, PT Mitsubishi Estate Indonesia, PT Taspen, PT Taspen Properti Indonesia et PT Benhil Property développent Two Sudirman, une tour à usage mixte de 74 étages et 330 mètres de hauteur sur Jl. Jenderal Sudirman No. 2. Le projet est conçu pour inclure des bureaux premium, des appartements avec services et un hôtel Andaz, avec une livraison prévue pour fin 2028. Cette approche cible le segment ultra-premium limité du marché de Jakarta plutôt que le stock plus large de bureaux conventionnels. PT Pakuwon Jati Tbk a également ouvert le Four Points by Sheraton au Pakuwon Mall Bekasi en 2025, complétant un superbloc intégré comprenant des tours de bureaux, des hôtels, des appartements et du commerce de détail. Ces projets montrent une préférence pour les formats à usage mixte capables d'attirer de l'activité tout au long de la journée. Ils font également de l'expérience des locataires, de l'accessibilité et des services de soutien une partie intégrante de la proposition de bureaux. Ces stratégies sont les plus pertinentes lorsque les promoteurs disposent du capital et de la position foncière nécessaires pour créer de grands quartiers intégrés.
L'infrastructure technologique est une autre voie par laquelle les entreprises façonnent la demande de bureaux. La coentreprise de Digital Realty avec Bersama Digital Infrastructure Asia a créé Digital Realty Bersama pour développer des installations à Jakarta. Le partenariat de PT Intiland Development Tbk avec ION Network à Surabaya illustre un effort comparable pour aligner le développement immobilier avec l'infrastructure des centres de données. Les opérateurs de bureaux flexibles sont également en concurrence pour les start-ups, les équipes pilotes et les travailleurs hybrides qui ont besoin d'engagements plus courts qu'un bail standard. Leur présence peut augmenter le taux d'occupation des bâtiments en servant des locataires qui ne prendraient pas nécessairement un plateau entier. Les principaux propriétaires répondent en proposant des actifs de meilleure qualité, mieux connectés et plus adaptables.
Leaders du secteur de l'immobilier de bureaux en Indonésie
-
PT Ciputra Development Tbk
-
PT Bumi Serpong Damai Tbk
-
PT Pakuwon Jati Tbk
-
PT Lippo Karawaci Tbk
-
PT Intiland Development Tbk
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'immobilier de bureaux en Indonésie Entreprises couvertes dans ce rapport
- PT Ciputra Development Tbk
- PT Bumi Serpong Damai Tbk
- PT Pakuwon Jati Tbk
- PT Lippo Karawaci Tbk
- PT Intiland Development Tbk
- PT Agung Podomoro Land Tbk
- PT Alam Sutera Realty Tbk
- PT Summarecon Agung Tbk
- PT Metropolitan Land Tbk
- PT Jakarta Setiabudi Internasional Tbk
- PT PP Properti Tbk
- PT Adhi Commuter Properti Tbk
- PT Jababeka Tbk
- PT Modernland Realty Tbk
- PT MNC Land Tbk
- PT Cowell Development Tbk
- Agung Sedayu Group
- PT Sinarmas Land
- PT Taspen (Persero)
- Mitsubishi Estate Co., Ltd.
Développements industriels récents dans Marché de l'immobilier de bureaux en Indonésie
- Juillet 2026 : Astra Property a inauguré l'Arumaya Financial Center (AFC) dans la zone RA Kartini de Jakarta-Sud, ajoutant 33 485 m² d'espace de bureaux locatif au marché hors quartier central des affaires de la ville. Le développement de 23 étages, situé le long du corridor TB Simatupang, a obtenu la certification Greenship Or du Conseil indonésien du bâtiment vert (GBCI) et intègre des caractéristiques de durabilité telles que le recyclage des eaux usées, la récupération des eaux de pluie, des panneaux solaires, des capteurs de mouvement et des systèmes MEP à haute efficacité énergétique.
- Juin 2026 : Pacific Century Premium Developments (PCPD) a finalisé la vente de Pacific Century Place Jakarta à une plateforme d'investissement associée à China Merchants Bank International (CMBI), pour une contrepartie totale de 400 millions USD. La transaction portait sur la tour de bureaux de Catégorie A de 40 étages dans le Sudirman Central Business District (SCBD) de Jakarta, qui dispose d'une surface de plancher brute d'environ 93 316 m² et accueille des locataires d'entreprises multinationales.
- Avril 2026 : PT Senayan Trikarya Sempana a investi environ 1,17 million USD pour rénover Sentral Senayan I, un immeuble de bureaux en exploitation depuis octobre 1997, lui permettant d'obtenir la certification Greenship Existing Building (EB) Platine du Conseil indonésien du bâtiment vert (GBCI) avec un score de 90 points. Les améliorations comprenaient la mise à niveau des systèmes de chauffage, de ventilation et de climatisation (CVC), le remplacement de l'éclairage conventionnel par des luminaires LED et l'installation de panneaux solaires pour améliorer l'efficacité énergétique.
Périmètre du rapport sur le marché de l'immobilier de bureaux en Indonésie
Aperçu de la segmentation
| Catégorie A |
| Catégorie B |
| Catégorie C |
| Par catégorie de bâtiment, Ventes | Catégorie A |
| Catégorie B | |
| Catégorie C |
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour l'immobilier de bureaux en Indonésie jusqu'en 2032 ?
Le marché de l'immobilier de bureaux en Indonésie devrait croître à un CAGR de 5,84 % de 2027 à 2032, atteignant 16,22 milliards USD d'ici 2032.
Quelle catégorie de bâtiment de bureaux domine la demande locative en Indonésie ?
La Catégorie A a dominé le segment locatif avec une part de 61,2 % en 2026 et devrait croître à un CAGR de 6,39 % jusqu'en 2032.
Pourquoi les bureaux de Catégorie A suscitent-ils un intérêt croissant de la part des locataires ?
Les entreprises privilégient les bâtiments modernes dotés d'accréditations vertes, de systèmes de bâtiment plus performants, d'agencements flexibles et d'un accès aux transports en commun.
Quel groupe d'occupants détient la plus grande part locative ?
Les technologies de l'information (IT et ITES) détenaient 29,9 % de la demande locative en 2026 et devraient croître à un CAGR de 6,51 % jusqu'en 2032.
Quelle zone géographique connaîtra la croissance la plus rapide jusqu'en 2032 ?
Le reste de l'Indonésie devrait se développer à un CAGR de 6,97 % alors que l'IKN, les liaisons de transport et l'infrastructure numérique soutiennent la croissance commerciale.
Qu'est-ce qui freine la demande de bureaux conventionnels en Indonésie ?
Les bâtiments vacants plus anciens, le travail hybride, les coûts élevés d'aménagement et le financement prudent du développement limitent la croissance des bureaux conventionnels