
ハードディスクドライブ(HDD)市場規模とシェア
Mordor Intelligenceによるハードディスクドライブ(HDD)市場分析
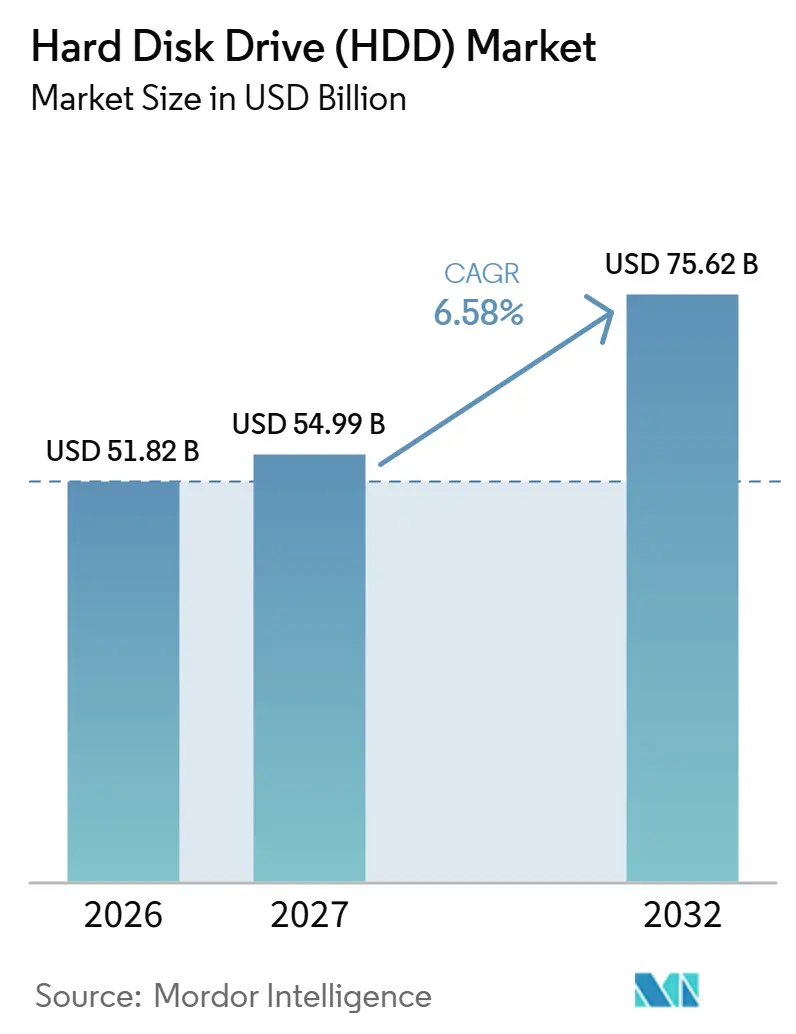
ハードディスクドライブ(HDD)市場規模は、2026年の51.82 ビリオン 米ドルから2027年には54.99 ビリオン 米ドルに増加し、2032年までに75.62 ビリオン 米ドルに達すると予想されており、2027年から2032年にかけて6.58%のCAGRで成長します。
クラウドの拡大と長期的なデータ保持の強化により、大容量3.5インチドライブの経済的合理性が高まっています。ブラジルにおける監視の拡大は、より広範なカメラネットワークと潜在的なストレージ要件を結びつける、保持指向のユースケースを加えています。メーカーは使用可能容量を高め、生産を拡大しており、システムプロバイダーはドライブを展開可能なストレージに変換することで競争しています。フラッシュはワークロードのパフォーマンスがドライブ価格の優位性を上回る場合に競合しますが、製造の代替手段が限られているため、エンタープライズ容量追加のタイミングが制約される可能性があります。
主要レポートのポイント
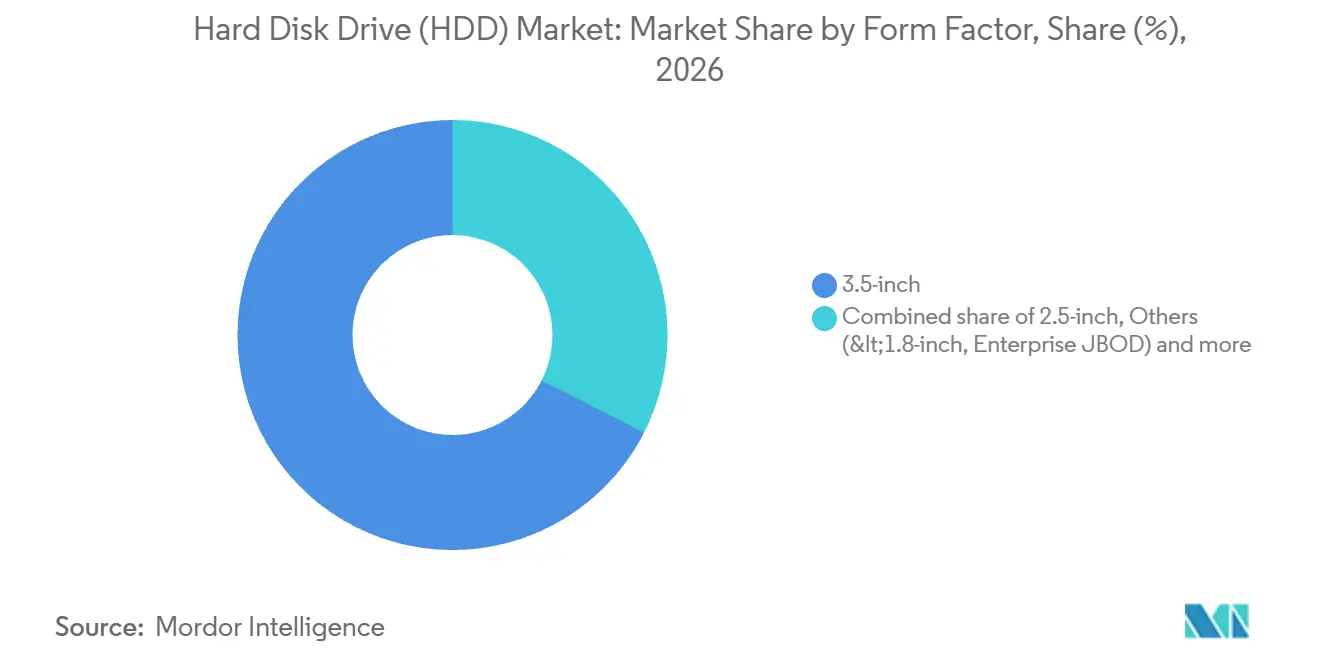
- フォームファクター別では、3.5インチドライブが2026年にハードディクドライブ(HDD)市場シェアの67.5%を占め、2027年から2032年にかけて9.64%のCAGRで最も速く成長すると予測されています。
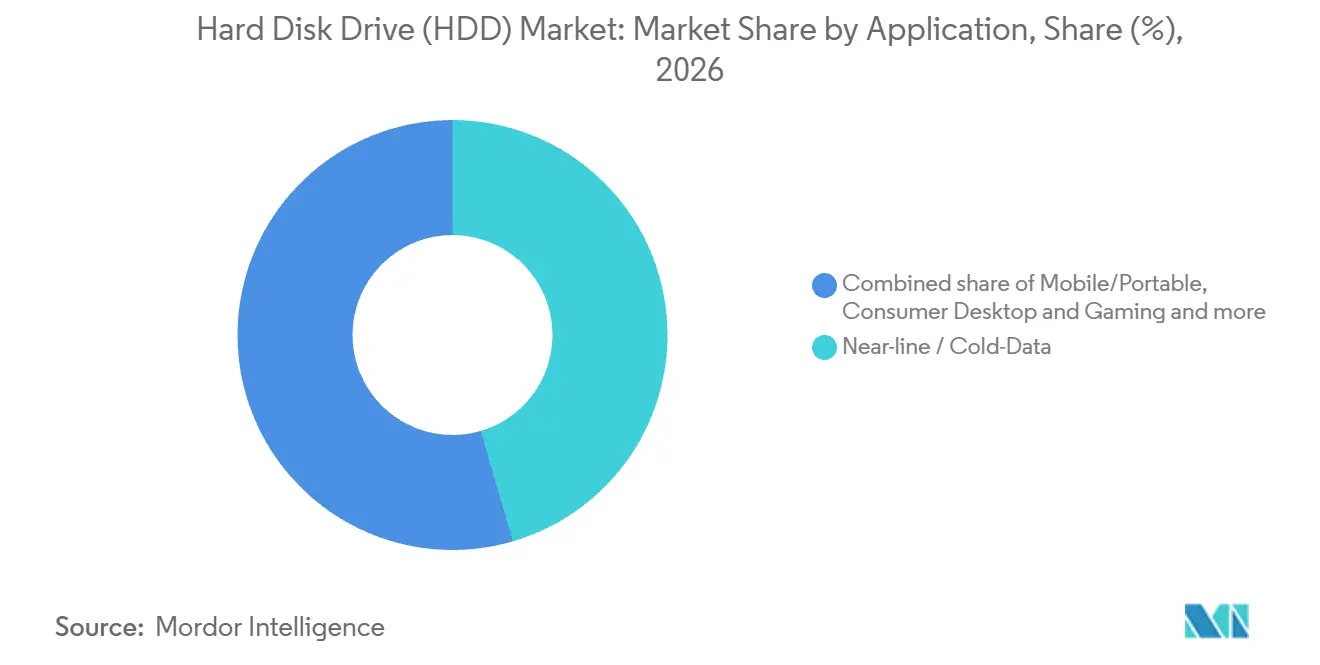
- アプリケーション別では、ニアライン/コールドデータストレージが2026年のハードディスクドライブ(HDD)市場規模の45.46%を占め、2027年から2032年にかけて9.87%のCAGRで成長をリードすると予測されています。
- 容量別では、5TB超のドライブが2026年に57.95%のシェアでリードし、2027年から2032年にかけて13.5%のCAGRで最も速く成長するセグメントです。
- インターフェース別では、SATAが2026年に65.95%のシェアでリードし、SASが2027年から2032年にかけて12.4%のCAGRで最も速く成長するセグメントです。
- クラウドおよびハイパースケールプロバイダーがエンドユーザー産業の内訳で2026年に50.43%のシェアでリードし、2027年から2032年にかけて11.8%のCAGRで最も速く成長すると予測されています。
- 記録技術別では、CMR/PMRが2026年に55.35%のシェアを保持し、HAMRおよびエネルギーアシスト記録が2027年から2032年にかけて17.35%のCAGRで最も速く成長すると予測されています。
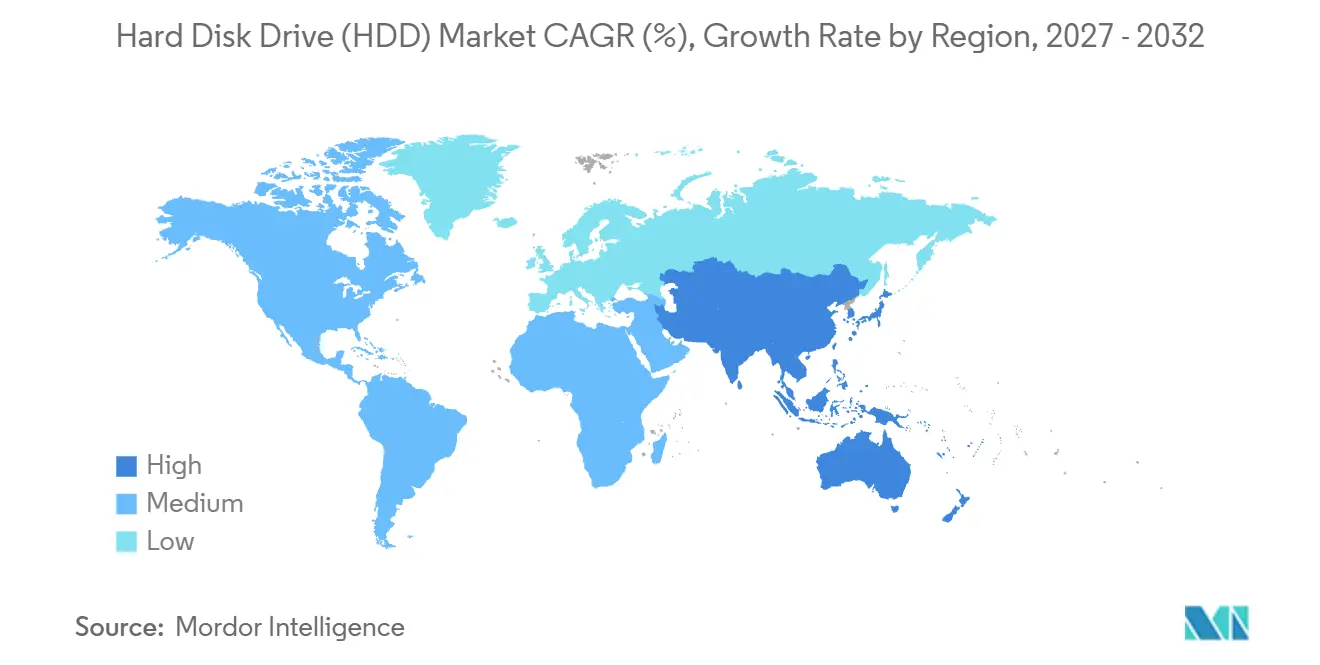
- 域別では、アジア太平洋が2026年に36.35%のシェアでリードし、2027年から2032年にかけて7.3%のCAGRで最も速い予測成長率を示しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ハイパースケールおよびクラウドストレージ容量への需要増加 | +4% | 北米およびアジア太平洋 | 中期(2〜4年) |
| ニアラインワークロードにおけるSSDに対するTBあたりコスト優位性 | +2% | 北米、欧州およびアジア太平洋 | 長期(4年以上) |
| スマートシティ展開に向けたビデオ監視データの増加 | +1.2% | サンパウロ市 | 中期(2〜4年) |
| AIによるコールドデータ階層化の採用 | +1% | 北米、欧州およびアジア太平洋 | 中期(2〜4年) |
| 最大50TBドライブに向た大容量HAMRロードマップ | +0.6% | 北米およびアジア太平洋 | 長期(4年以上) |
| 部品表コストを削減する循環経済リサイクルプログラム | +0.2% | アメリカ合衆国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびクラウドストレージ容量への需要増加
クラウドストレージの拡大は、提供される容量の商業的価値と販売数量の両方を高めています。Western Digital Corporationのクラウド収益は、2026年度において2025年度比で38%増加し、これは販売エクサバイト数が27%増加し、エクサバイトあたりの平均販売価格が8%上昇したことを反映しています。[1] 同社は、この容量増加を大容量エンタープライズ製品への強い需要によるものとしています。これらの結果を総合すると、同社のクラウドビジネスは、収益成長が価格のみに依存するのではなく、価格の安定とともに追加のストレージ消費から恩恵を受けたことを示しています。クラウド購入者の容量要件は、価格が将来の収益成長に寄与する度合いが低下しても、追加のエクサバイト納入を維持できます。
ニアラインワークロードにおけるSSDに対するTBあたりコスト優位性
ニアライン購入者は、ワークロードがフラッシュのパフォーマンスを必要としない場合、HDD購入費用からより大きな容量を得ることができます。HOYAの2025年7月のプレゼンテーションは、HDDメーカーおよびSNIAの資料を引用し、ニアラインストレージにおけるSSDのテラバイトあたり価格をHDDの6〜8倍と示しました。このギャップにより、購入価格だけでより小規模なフラッシュ展開が有利になる前に、より多くのデータを保持する余地が生まれます。取得コストの優位性は、HDDで必要なサービスレベルを満たせる保持データワークロードに適用されます。フラッシュへの完全な置き換えは、保持データセット全体にその価格プレミアムを適用することになり、大規模なニアラインリポジトリにHDDを保持するより強い取得コスト上の理由を与えます。
スマートシティ展開に向けたビデオ監視データの増加
都市の監視拡大は、追加カメラが市営所有ではなくネットワーク統合を通じて導入される場合でも、ストレージ要件を増加させる可能性があります。2026年4月までに、サンパウロのスマートサンパシステムは、市営機器と統合されたプライベートネットワークを含む50,000台のカメラが接続・稼働していました。[2] 2025年9月に40,000台のカメラ目標を達成した後、さらに10,000台を追加し、市全体の稼働基盤を拡大しました。映像を保持する展開では、記録品質や保持期間を削減しない限り、より多くのフィードを共有監視システムに取り込むことで容量要件が増加します。元のカメラ目標に対してストレージをサイジングすると、市全体の保持ポリシーが対応しなければならない稼働基盤を過小評価することになります。
AIによるコールドデータ階層化の採用
AIに関連したサービスは、ストレージの配置がアクセス要件に応じてデータセットを分離する場合、HDD需要を維持できます。2026年7月、MetaはMeta AIおよびその他の製品にサービスを提供するストレージファブリックについて説明し、HDDとフラッシュの階層化をサポートすることを明らかにしました。[3] そのリージョナルなマルチテナントTectonicレイヤーは、テナント間でI/Oを効率的に使用するために、ホット、コールド、ウォームデータの配置を管理します。このアーキテクチャにより、保存されたすべてのバイトが最もホットな階層のパフォーマンス要件を満たす必要なく、HDDがAIサービングインフラに参加するルートが生まれます。HDDサプライヤーにとって、成長機会は保持データセットのディスク割り当て部分にい、ファブリックを使用するAIサービスの数には依存しません。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| SSDのTBあたり価格の急速な低下とエンタープライズフラッシュの総所有コスト向上 | -1.1% | 北米、欧州およびアジア太平洋 | 中期(2〜4年) |
| 極端なサプライヤー集中とサプライチェーンの衝撃 | -0.8% | アジア太平洋、北米および欧州 | 短期(2年以内) |
| エネルギー集約型HDD生産に対する将来的な炭素税 | -0.2% | シンガポールの施設 | 中期(2〜4年) |
| フラッシュベースアーキテクチャを優遇するラック密度の制限 | -0.3% | 北米、欧州およびアジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
SSDのTBあたり価格の急速な低下とエンタープライズフラッシュの総所有コスト向上
フラッシュの経済性は、ワークロードのパフォーマンスが最低デバイス価格をコストの不完全な指標にする場合、HDD需要を制約します。GoogleとMicrosoftの43の本番ワークロードを使用した2025年のモデルは、ウォームからホットのワークロードのほとんどを完全にSSDに割り当てました。同論文は、SSDのデバイスあたり容量が年間約45%成長するのに対し、HDDは約16%であると報告し、フラッシュのデバイスあたり容量のより速い向上を示しています。より速い容量向上は、モデルによってSSDに割り当てられたウォームからホットのワークロードクラスにおけるフラッシュの挑戦を強化します。HDDサプライヤーは、手頃なデバイスでも最低コストのサービスレベルを提供できないワークロードクラスで最も強い圧力に直面しています。
極端なサプライヤー集中とサプライチェーンの衝撃
製造基盤が小さいと、エンタープライズ購入者が納入リスクを分散させることが難しくなります。Tom's Hardwareは、2026年5月にSeagate、ToshibaおよびWestern Digital Corporationを残る3社のHDDメーカーとして特定しました。2025年11月9日のTom's Hardwareの別のレポートは、DigiTimesを引用し、エンタープライズグレードのHDDの納期が2年遅延していると述べました。製造の代替手段が少ない中、そのような遅延に直面した購入者は、同じ限られた供給基盤に遭遇することなく別のメーカーに注文を移す余地が少なくなります。そのような遅延に直面したエンタープライズ拡張にとって、サプライヤーを変更しても納期の問題が解決されない可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フォームファクター別:
ニアライン需要が大型ドライブを優遇3.5インチセグメントは2026年のハードディスクドライブ(HDD)市場規模の67.5%を占め、2027年から2032年にかけて9.64%のCAGRで最も速く成長するセグメントです。HOYAは、2025年度においてその3.5インチガラス基板事業がニアラインHDD基板市場の約40%を占めると推定しました。このサプライヤー規模により、このフォーマットには確立されたコンポーネント基盤があり、完成ドライブの組み立てと顧客統合は別個の商業的能力として残ります。基板サプライヤーはコンポーネント販売を通じて3.5インチ需要に参加でき、このフォーマットの拡大に完成ドライブ製造の上流での収益経路を与えます。
HOYAは、2025年度のニアラインHDD出荷増加をクラウドデータセンター投資と生成AIストレージ需要、および3.5インチガラス基板販売の成長と関連付けました。2026年7月には、2027年3月31日に終わる2026年度中に3.5インチラッターが約15%〜20%成長すると予想しました。2.5インチセグメントは縮小すると予測されており、HOYAは同会計年度に2.5インチプラッターが二桁台の減少を見込んでいます。これらの相反するプラッターの見通しは、両サイズにサービスを提供するサプライヤーにとっても、基板成長の機会を大型フォーマットに集中させます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーション別:
保持データがクラウドとAIワークロードを結びつけるニアライン/コールドデータアプリケーションは2026年のハードディスクドライブ(HDD)市場シェアの45.46%を占め、2027年から2032年にかけて9.87%のCAGR予測で最も速く成長するセグメンです。2026年7月、Seagateは長期供給契約がそのニアラインエクサバイトの大部分を2028年のカレンダー年まで割り当てたと述べました。長期契約のない購入者にとって、スポット購入はその期間を通じてSeagateのニアライン供給への限られたアクセスを提供します。
モバイル/ポータブルおよびコンシューマーデスクトップ・ゲーミングアプリケーションは縮小すると予測されており、ニアラインストレージは異なる保持要件に対応します。2026年7月、MetaはHDDを基盤とするグローバルBLOBストレージファブリックを究極の真実の源泉とし、リージョナルフラッシュをL3キャッシュとして使用する本番AIデータロードについて説明しました。権威あるデータセットとそのキャッシュコピーは異なる容量要件を生み出します。ソースレイヤーはデータセットを保持し、フラッシュはリージョナルキャッシュを通じてアクセスを高速化します。より速いキャッシュのフットプリントが一定に保たれていても、ニアライン容量は保持データセットとともに拡大できます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
ストレージ容量別:
より高い容量がユニット経済性を変える5TB超セグメントは2026年に57.95%のシェアで最大セグメントであり、2027年から2032年にかけて13.5%のCAGRで最も速く成長するセグメントになると予測されています。2026年8月、Western Digital Corporationは次世代ePMR HDDの最大40TBまでの出荷が2026年度第4四半期中に開始され、2社の顧客との量産が始まっていると報告しました。固定のストレージ目標に対して、ドライブあたりの容量が増えるとドライブポジションの必要数が減り、このセグメントを容量拡大の経済性と結びつけます。需要はテラバイト単位で拡大でき、購入するドライブ数の同等の増加を必要としません。
低容量製品は異なる投資ケースに直面しており、1TB未満および1〜3TBセグメントは縮小すると予測されています。2025年12月、Advantechはメーカーが生産を経済的に実行不可能と判断したため、特定のSeagate 2TB 3.5インチSATAモデルの段階的廃止を発表しました。この通知は2026年3月31日を製品終了日、2026年6月30日を最終購入日として設定しました。サプライヤーにとって、このケースはモデルの生産経済性が、より広い容量セグメント予測とは独立してポートフォリオ決定を強いる可能性があることを示しています。この通知はその2TBモデルの4TB代替品を特定し、影響を受ける購入者を同等容量の代替品ではなく、より高い容量に誘導しました。
インターフェース別:
機関調達が異なる標準をサポートSATAは2026年に65.95%のシェアを占める最大セグメントでした。ブラジル連邦警察は2026年2月、商業・企業向けNASシステム用に、それぞれ3.5インチ16TBのSATA HDDを8台調達すると発表しました。この構成固有のリクエストは、機関需要が相当な容量と選択されたインターフェースを組み合わせる方法を示してり、サプライヤーに定義されたシステム要件を提供します。その組み合わせは機会をNASに適したSATA容量に向けるため、エンタープライズHDDというラベルだけでは記載された要件を満たすには不十分です。
SASは2027年から2032年にかけて12.4%のCAGR予測で最も速く成長するセグメントです。2025年7月のダブリン高等研究所の調達では、それぞれ24TBのSASドライブ110台が求められ、2025年8月1日が契約締結日として記録されています。ダブリン高等研究所はまた、落札提案の条件に基づいて同じドライブをさらに注文する権利を留保しました。このオプションにより、同じ24TB SAS構成に対する潜在的な繰り返し需要が生まれ、初回バッチを超えてサプライヤーとの関係が継続する可能性があります。
エンドユーザー産業別:
クラウド購入者が需要を支えながらチャネルが多様化クラウドおよびハイパースケールプロバイダーは2026年に50.43%のシェアで最大セグメントであり、2027年から2032年にかけて11.8%のCAGRで最も速く成長するセグメントです。Western Digital Corporationの独立した会社収益構成は、この購入者カテゴリーへのサプライヤーのエクスポージャーを示しており、広く定義されたクラウドエンドマーケットが2026年度の純収益の89%を占めています。そのエンドマーケットにはパブリックおよびプライベートクラウド環境とエンタープライズ顧客が含まれており、メーカーに広範な機関需要基盤を与えています。クラウド指向の製品および納入決定は、他の場所での需要が異なる軌跡をたどる場合でも、Western Digital Corporationの主要な収益源に影響します。
コンシューマーエレクトロニクスOEMは縮小すると予測されており、産業および映像監視購入者は南アフリカのランゲベルグ市の2026年3月のセーフシティ入札を通じてローカライズされた要件を示しています。その単価ベースの請求書には、3年間のシステム用に4TBの監視HDD 15台が含まれており、正確な数量とコストは予算の可用性に依存します。市は入札者に請求書のすべての項目を見積もることを要求しました。入札者はリストされたドライブの価格を提示できますが、そのHDD収益は最終的に資金調達された設置数量に依存します。
記録技術別:
従来の模がエネルギーアシスト採用と共存CMR/PMRは2026年に55.35%のシェアを占める最大セグメントでした。Seagateは2025年6月四半期において、24〜28TB PMRニアラインプラットフォームの四半期売上と出荷量が過去最高を記録したと報告しました。この結果は、他の技術が独自の商業的採用経路を開発する中で、より高い容量の購入が従来の記録プラットフォームを維持できることを示しています。従来の記録は、商業的に展開されたPMRプラットフォームに容量目標が合致する顧客にサービスを提供でき、サプライヤーが新しいシステムへの段階的な投資を割り当てながら現在の需要を維持する余地を与えます。
HAMRおよびエネルギーアシスト記録は、2027年から2032年にかけて17.35%のCAGR予測で最も速く成長するセグメントです。Seagateは、2026年度末時点でHAMRベース製品が自社のニアラインエクサバイト出荷ランレートの約40%を占めると述べました。また、エクサバイト成長目標を支援するためのHAMR能力への継続的な投資を報告し、技術の採用と製造優先事項を結びつけました。メーカーの出荷容量ミックスは、従来記録が全体的な市場シェアの最大を維持しながらエネルギーアシスト製品にシフトでき、市場のリーディング収益技術に即座の変化をもたらすことなく生産の重点を変えることができます。
地域分析
アジア太平洋ハードディスクドライブ(HDD)市場
アジア太平洋は2026年のハードディスクドライブ(HDD)市場規模の36.35%を占め、2027年から2032年にかけて7.3%のCAGRで最も速く成長する地域です。AWSは2025年1月7日にタイのクラウドリージョンを立ち上げ、ビジネス継続性と低レイテンシアプリケーションをサポートするために3つのアベイラビリティゾーンを設計しました。Yondr Groupは2025年6月5日、マレーシアのジョホールにある98MWデータセンターで最初の25MWのITパワー容量をクライアントに引き渡しました。Western Digital Corporationは2026年度において、アジアの顧客出荷先に帰属する収益が5.12 ビリオン 米ドルと報告し、2025年度の3.39 ビリオン 米ドルと比較されました。この地域はアジアにおけるHDD納入基盤と追加のローカルクラウドインフラを組み合わせており、ドライブ販売とデータセンター建設をストレージサプライチェーンの異なるポイントに配置しています。
北米では、AWSが2025年1月14日にメキシコ(中部)リージョンを立ち上げ、メキシコの企業、公共機関およびその他の組織にローカルデータセンターを提供しました。パデュー大学はWestern Digital CorporationのペタバイトイノベーションクエストアワードによりWestern Digital Corporation製HDD 1.2ペタバイトのストレージを受け取り、研究者は2025年6月までに統合されたワンヘルスデータエンジンを使用していました。欧州では、Microsoftが2025年6月30日にウィーンクラウドリージョンを開設し、ローカルビジネスおよび公共行政のホスティングに対応しました。HDDサプライヤーにとって、パデュー大学の統合研究ストレージは、商業クラウドインフラと並ぶ独自のアプリケーションとして大学コンピューティングを特定しています。
国固有のHDDチャネルは、南アフリカにおけるASBIS AfricaのSeagate HDD流通を含む、中東・アフリカおよび南米のサプライヤーと購入者を結びつけています。Snowflakeは2025年9月にAWSのケープタウンリージョンでAIデータクラウドを般提供し、Carry1st、BluNovaおよびMukuruを含む南アフリカの顧客がすでに利用していました。南米では、Oracle NetSuiteが2025年10月にブラジルのサンパウロとヴィニェードでローカルホスティングを一般提供しました。ブラジル以外では、CF ComputaciónがチリのサンティアゴからSeagate Exos、IronWolfおよびBarracuda HDDを流通させ、別の国内チャネルに供給しています。ブラジルのSDC Technologyはデスクトップ、サーバーおよびモバイルデバイス用途向けのToshibaドライブを流通させており、そのHDDチャネルをローカルホスティングサービスセクターと並んでいくつかの機器カテゴリーに結びつけています。
規制の枠組みと見通し
この比較は、エンタープライズHDDサプライヤーまたは輸入業者の観点から選択された管轄区域を検討します。製品寿終了の責任と製品材料のコンプライアンスは商業サイクルの異なるポイントに影響し、市場参入と後の廃棄またはシステムレベルの文書化を結びつけます。サーバーに統合されたHDDについては、完成システムに対するスケジュールされた義務がシステム資格認定中のサプライヤー物質情報の重要性を高める可能性があります。
規制テーブル
| 決定要因 | アメリカ合衆国 | ドイツ | 中国 | ブラジル |
|---|---|---|---|---|
| 主要機関 | 米国環境保護庁および州環境機関 | ドイツ環境庁(委任業務はStiftung earが実施) | 工業情報化部 | 環境気候変動省 |
| 主要な手段または方向性 | 州の電子機器追加を伴う連邦ユニバーサル廃棄物フレームワーク | ElektroG登録および商業的WEEE返却義務 | RoHS措置および2026年ディレクトリ | 政令10,240/2020およびPortaria GM/MMA 1,560/2026に基づく国内システムガイダンス |
| 商業的効果 | 電子廃棄物要件は州によって異なる | 販売前に登録し、海外拠点の場合はドイツ代表者を任命する | 対象機器のラベリング、サーバー適合性評価は予定通り | 企業/専門ストリームは契約を使用でき、棄物管理計画に適切な廃棄が含まれる |
| 現在の政策の魅力度 | 中 | 中 | 中 | 高 |
| 政策の魅力度の将来的な方向性 | 変化なし | 変化なし | 強化 | 変化なし |
| 情報源: Mordor Intelligence | ||||
米国の州ごとの差異は調整要件を追加し、EPAが発表したユニバーサル廃棄物規則制定は電子機器フレームワークへの連邦レベルの変更を発表することなく、製品寿命終了の太陽光パネルとリチウム電池をカバーしています。ドイツの登録および非履歴的な商業的返却義務は定義された参入負担を生み出し、2026年のディーラー情報改正はその生産者責任構造を維持しています。中国のサーバーカテゴリーは、適用される例外を条件として2027年8月1日から10物質制限と適合性評価に直面し、対象サーバー統合を強化の最も明確な源泉にしています。ブラジルのより有利なエンタープライズポジションは企業使用除外と契約ルートに基づいており、2026年のガイダンスは国内使用システムを対象としています。
バリューチェーンの段階
バリューチェーンの比較は、ガラス基板供給、磁気メディア生産、完成ドライブ製造およびエンタープイズ流通を追います。各段階は、基板表面と磁気フィルムからテスト済みドライブとローカルエンタープライズオファーまで、ストレージ製品の異なる部分を収益化します。精密組み立てと厳格なテストにより、追加のコンポーネント可用性が完成ドライブ出力になるまでの速度が制限される可能性があり、製造準備が価値の独立した源泉となります。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| ガラス基板供給 | HOYAなどのガラス基板サプライヤー | 基板販売 | ニアラインまたはコンシューマードライブフォーマットへの基板のマッチング | 各ターゲットフォーマットの基板供給を認定する |
| 磁気メディア生産 | Resonac HDなどの磁気メディアメーカー | 磁気メディア販売 | 基板ベースへの堆積磁気フィルムのマッチング | 計画された基板材料に対してフィルム処理を検証する |
| 完成ドライブ製造 | Western Digital Corporationおよびその子会社などのHDDメーカー | 完成ドライブ販売 | 精密コンポーネントの公差と厳格なテスト | 出力をシフトする際に組み立てとテスト能力を維持する |
| エンタープライズ流通 | Titan Data Solutionsなどのストレージディストリビューターおよびインテグレーター | ドライブ再販収益 | ローカルオファーへのエンタープライズHDDポートフォリオのオンボーディング | 直接専門パートナーを通じてポートフォリオ追加を段階的に実施する |
| 情報源: Mordor Intelligence | ||||
2025年9月、Toshiba Electronics EuropeはTitan Data Solutionsを英国のエンタープライズHDD直接パートナーとして任命し、ポートフォリオ統合はすでに進行中でした。これは、そのパートナーをドライブメーカーにすることなく、下流の専門家を通じて市場アクセスを拡大できることを示しています。より高い容量の製品がチェーンを進むにつれて、構造的な分岐点は顧客リーチの追加とドライブの背後にある精密製造能力の再現の間にあります。
競争環境
競争は、集中したドライブ製造と別個のストレージシステム統合レイヤーを組み合わせています。HDDメーカーであるWestern Digital Corporationは、2026年度において2025年度比でグローバル純収益が36%成長したと報告しました。Toshiba Electronic Devices & Storage Corporationは、ニアラインHDDを生産するToshiba Information Equipment (Philippines), Inc.を含む製造子会社を通じて参加しています。Dell Technologies Inc.はHDD対応のPowerEdgeシステムを供給し、Lenovo Group LimitedはThinkSystemサーバー向けにSASおよびSATA HDDを提供し、Hewlett Packard Enterprise CompanyはAlletraストレージサーバーでオプションのHDD構成をサポートしています。競争は2つの購入者決定、すなわちドライブ技術の選択と使用可能な容量に変換するシステムの選択に基づいています。
Toshibaの容量戦略は2026年10月に運用上のマイルストーンに達し、フィリピンの製造子会社がラグナテクノパークで拡張されたニアラインラインからの最初の出荷を報告しました。この拡張により、ニアライン製造が既存のカーメルレイ工業団地施設を超えました。同子会社はまた、ストレージ容量ベースで2025年度比2027年度までに年間生産能力をほぼ倍増させる計画でした。最初の出荷は拡張ラインからの出力を確立しますが、計画された容量増加は購入者がその完全な供給上の恩恵を実現するために後続の納入ペースに存したままです。
競争の方向性は、新しい記録能力を特定の顧客が受け取れる製品に変換することに依存しています。HDDメーカーのSeagate Technologyは2026年7月、Mozaic 4+がドライブあたり最大44TBをサポートし、2つの最大グローバルクラウドプロバイダーとともに量産が進んでいると報告しました。追加の顧客認定が進行中であり、確立された量産とより多くの購入者へのアクセスを分離しています。中国にストレージサーバーを販売するシステムプロバイダーも、規制比較で説明されたスケジュールされたRoHS義務に直面しています。サポートされる構成は、顧客のドライブ認定と完全なサーバー製品のコンプライアンスの両方に対応する必要があります。
ハードディスクドライブ(HDD)産業リーダー
-
Western Digital Corporation
-
Toshiba Electronic Devices & Storage Corporation
-
Dell Technologies Inc.
-
Lenovo Group Limited
-
Hewlett Packard Enterprise Company
- 注:主要企業の掲載順は順位を示すものではありません。
ハードディスクドライブ(HDD)市場 このレポートでカバーされる企業
- Western Digital Corporation
- Toshiba Electronic Devices & Storage Corporation
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Lenovo Group Limited
- Huawei Technologies Co., Ltd.
- Transcend Information Inc.
- ADATA Technology Co., Ltd.
- Buffalo Inc.
- Nidec Corporation
- Resonac Hard Disk Corporation
- Hoya Corporation
- NetApp Inc.
- Pure Storage Inc.
- Samsung Electronics Co., Ltd. (external HDD brand)
- Micron Technology Inc. (external storage systems)
- Violin Systems LLC
- Synology Inc.
- QNAP Systems Inc.
- LaCie S.A.S. (Seagate brand)
市場参加者にとっての主要な機会
機会の比較は、技術的な資格認定、展開のシーケンシングおよびプロフェッショナル監視アクセスを別します。2026年8月5日、Western Digital Corporationは追加のハイパースケールおよびクラウド顧客が資格認定と展開計画を進めていると述べました。Toshiba Electronics Europeの2026年8月27日の小売パッケージ発表は、システムインテグレーター、ITリセラーおよびセキュリティインストーラーを対象とし、2026年第3四半期末または第4四半期初頭に提供開始を計画していました。これらの購入者段階はHDDサプライヤーに異なる機会を生み出します。なぜなら、技術的な受け入れ、納入コミットメントおよびより小さな注文数量へのアクセスには異なる商業的オファーが必要だからです。
市場機会テーブル
| 機会 | 今なぜか | 購入者/リードセグメント | 推奨アクション | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 追加のクラウド資格認定を転換する | 資格認定を進めている追加顧客 | ハイパースケールおよびクラウドエンジニアリングチーム | 定義された受け入れゲートを持つワークロード固有の検証を提供する | 技術的な資格認定の完了 | Western Digital Corporation |
| 展開計画に合わせて容量を段階的に配置する | 展計画も進めている顧客 | クラウドインフラ展開プランナー | 合意されたロールアウトマイルストーンに容量増分を結びつける | 展開計画を納入コミットメントに変換する | Western Digital Corporation |
| より小規模なプロフェッショナル監視注文に対応する | 小売イニシアチブがプロフェッショナルアクセスを対象とする | セキュリティインストーラー、システムインテグレーターおよびITリセラー | 交換ドライブと小ロットをアプリケーションサポートと組み合わせる | 意図された設置のためのストックアクセスと検証 | Toshiba Electronics Europe GmbHおよびそのプロフェッショナルチャネル |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、技術的に受け入れ可能なドライブから購入者がスケジュール通りに展開できる容量への引き渡しです。資格認定サポートと段階的な納入コミットメントは異なるリスクに対処するため、それらを組み合わせることでHDDオファーを容量仕様だけよりも有用にすることができます。Western Digital Corporationにとって、すでに資格認定と展開計画中の追加顧客を転換することで、そのストレージオファリングの入者基盤を広げることができます。
最近の産業開発事情 ハードディスクドライブ(HDD)市場
- 2026年10月:Toshiba Electronic Devices & Storage Corporationの子会社であるToshiba Information Equipment (Philippines), Inc.が、フィリピンのラグナテクノパークで拡張されたニアラインHDD生産ラインからの最初の出荷を報告しました。
- 2026年8月:Toshiba Electronics Europeが、システムインテグレーター、ITリセラーおよびセキュリティインストーラー向けにEMEA地域でS300 AI監視HDDの小売パッケージを発表し、2026年第3四半期末または第4四半期初頭に提供開始を計画しました。
- 2026年7月:Seagateは、ドライブあたり最大44TBをサポートするMozaic 4+プラットフォームが2つの最大グローバルクラウドプロバイダーとともに量産が進んでおり、追加の顧客認定が進行中であると報告しました。
ハードディスクドライブ(HDD)市場 レポートの範囲と調査方法論
市場の定義と範囲
ハードディスクドライブ(HDD)市場は、世界中のデータストレージ向けHDDハードウェア販売からの年間収益を測定します。レポートのストレージアプリケーション全体にわたって内部または外部使用向けに販売されたドライブをカバーします。
範囲の除外:SSDおよびリムーバブルフラッシュメディア、クラウドストレージサービスおよびデータストレージソフトウェア、個別に販売されるHDDコンポーネント、より大きな製品として販売されるストレージシステム、サーバーおよびエンクロージャー、ならびにHDDの修理、メンテナンスおよび個別に販売される交換部品は除外されます。
セグメンテーションの概要
- フォームファクター別
- 2.5インチ
- 3.5インチ
- その他(1.8インチ未満、エンタープライズJBOD)
- アプリケーション別
- モバイル/ポータブル
- コンシューマーデスクトップ・ゲーミング
- NASおよびSOHO
- エンタープライズおよびデータセンタ
- ニアライン/コールドデータ
- 監視およびスマートシティ
- ストレージ容量別
- 1TB未満
- 1〜3TB
- 3〜5TB
- 5TB超
- インターフェース別
- SATA
- SAS
- PCIe/NVMe(U.2、U.3)
- エンドユーザー産業別
- ITおよび通信
- コンシューマーエレクトロニクスOEM
- クラウドおよびハイパースケールプロバイダー
- 産業および映像監視
- 政府および防衛
- 記録技術別
- CMR/PMR
- SMR
- HAMRおよびエネルギーアシスト
- 地域別
- 北米
- アメリカ合衆国
- カナダ
- メキシコ
- 欧州
- ドイツ
- イギリス
- フランス
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- アフリカその他
- 中東
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定および検証
デスクリサーチ
二次調査は、ドライブ収益、容量出荷、顧客ミックスを追跡するためのWestern Digital Corporationの年次報告書および投資家向け資料、HDDがコールドデータ階層にどのように機能するかを理解するためのMeta Engineeringのストレージアーキテクチャレポート、アプリケーション指標として監視展開を観察するためのサンパウロ市の報告、および製品ロードマップと供給状況のためのTom's Hardwareなどの技術レポートなどのソースを使用します。これらのソースは、メーカー販売の境界を定義し、容量と製品ミックスを需要に関連付け、公開産業レポートとともにアプリケーションシグナルを解釈するのに役立ちます。
企業の提出書類と投資家向け資料は報告された収益、出荷、製品情報を提供し、信頼できる技術・ビジネスプレスは日付のある製品、容量、供給の動向を明確にすることができます。これらの指定されたソースは網羅的でなく、さらなるソースが収集、検証および明確化に情報を提供します。
一次インタビューおよび調査
一次調査は、HDDメーカー、コンポーネントおよびチャネルスペシャリスト、ストレージシステムプロバイダー、ならびにクラウド、エンタープライズ、監視および公共部門アプリケーションの購入者をカバーします。回答者はドライブ価格、容量出荷、製品ミックス、調達タイミングおよび地域需要に関する二次調査の結果を確認し、差異は製品および取引の定義に遡ります。アナリストは提出書類、公開出荷指標および選択的なサプライヤーまたはチャネルチェックに対してギャップを解決します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | アジア太平洋:38% |
| 中位層:45% | 機能/ユニットリーダー:35% | 欧州・中東・アフリカ:27% |
| 小規模プレイヤー:20% | マネージャー:45% | 南北アメリカ:35% |
市場規模算定と予測
この推定は、完成した内部および外部HDD販売からのグローバルメーカー収益のトップダウンモデルを使用し、次にサンプリングされたドライブの平均販売価格に出荷数を掛けたものとサプライヤー収益の集計で選択された合計を確認します。主要指標は、HDD出荷台数、出荷エクサバイト数、テラバイトあたりの平均販売価格、クラウドおよびニアライン需要、ならびにフォームファクター、アプリケーション、容量、インターフェース、記録技術、エンドユーザー産業および地域別の製品ミックスであり、提出書類、公開出荷分析、企業資料およびインタビューがそのレベルと方向性に情報を提供します。過去の収益と出荷パターンが多変量予測を固定し、容量増加、価格設定またはSSD代替がパスを不確実にする場合はシナリオ分析が使用されます。ユニットおよびエクサバイト出荷とテラバイトあたりの平均販売価格が収益予測に情報を提供するため、ドライブあたりの容量と価格設定の変化の両方が価値成長に反映されます。セグメントシェアは、入手可能な場合は報告されたミックスから構築され、出荷、容量、購入者およびアプリケーションの証拠に対して確認され、一次回答者は変数の前提と予測の方向性が購買および供給条件に合致するかどうかをテストします。サンプリングされたASP×数量とサプライヤーチェックのギャップは、報告された企業収益と出荷に対して境界が設定され、不完全な観察は完全な市場を代表するかのように外挿されることなく、ターゲットを絞ったフォローアップのためにフラグが立てられます。
データ検証と更新サイクル
アナリストはサプライヤーの提出書類、ユニットおよびエクサバイト出荷シグナル、価格証拠、アプリケーション需要に対して収益推定を三角測量し、セグメントおよび地域の合計がグローバル推定と一致することを確認します。外れ値、突然のミックス変化、ソース間の重大な差異は、アナリストが第二のレビューとサインオフを完了する前に、期間、製品、チャネルまたは取引基準の差異に遡ります。重大な矛盾または変更された製品または出荷の前提は、ターゲットを絞った回答者への再連絡を引き起こします。モデルは年次で更新され、重大な供給、技術または需要イベントが発生した場合はサイクル間で見直され、納品前に新たなレビューが行われます。
Mordor Intelligenceのハードディスクドライブ市場推定と他の公開推定との比較
公開された推定は、カウントする取引と製品、および需要をモデル化するために使用される入力が異なる場合があります。ハードディスクドライブ(HDD)市場は、世界中のデータストレージ向けHDDハードウェア販売からの年間収益を測定します。
主要なギャップドライバーには、調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。主要指標は、HDD出荷台数、出荷エクサバイト数、テラバイトあたりの平均販売価格、クラウドおよびニアライン需要、ならびにフォームファクター、アプリケーション、容量、インターフェース、記録技術、エンドユーザー産業および地域別の製品ミックスであり、提出書類、公開出荷分析、企業資料およびインタビューがそのレベルと方向性に情報を提供します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 54.99 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 50.15 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定は2年後の本レポートの2027年値54.99 ビリオン 米ドルを8.8%下回っています。より早いベース年と出版社の2032年までのポジティブな予測が低い比較に寄与しています。 |
| グローバルコンサルタンシーB | 48 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定は2年後の本レポートの2027年値54.99 ビリオン 米ドルを12.7%下回っています。より早いベース年と出版社の2032年までのポジティブな予測が低い比較に寄与しています。 |
Mordor Intelligenceのアナリストはサプライヤーの提出書類、ユニットおよびエクサバイト出荷シグナル、価格証拠、アプリケーション需要に対して収益推定を三角測量し、セグメントおよび地域の合計がグローバル推定と一致することを確認します。
レポートで回答される主要な質問
ハードディスクドライブ(HDD)市場の予測規模と成長率は?
規模は2027年に54.99 ビリオン 米ドル、2032年までに75.62 ビリオン 米ドルに達すると予想されており、2027年から2032年にかけて6.58%のCAGRで成長します。
ハードディスクドライブストレージへの需要を牽引しているものは何ですか?
クラウド容量、手頃なニアライン保持、AI階層化および監視が主要な力です。サンパウロのスマートサンパシステムは2026年4月までに50,000台の稼働中の接続カメラに達しました。
どのドライブフォームファクターが業界をリードしていますか?
3.5インチセグメントは2026年に67.5%のシェアを保持し、2027年から2032年にかけて9.64%のCAGRで成長すると予測されています。
HDD分野で著名な企業はどこですか?
Western Digital CorporationとToshiba Electronic Devices & Storage Corporationがドライブを製造し、Dell Technologies Inc.、Lenovo Group LimitedおよびHewlett Packard Enterprise CompanyがシステムまたはHDD統合オプションを提供しています。
エンタープライズHDDサプライヤーの見通しを形成する課題は何ですか?
供給集中が調達の代替手段を制限しています。Seagate、ToshibaおよびWestern Digital Corporationは2026年5月に残る3社のHDDメーカーとして特定されました。
どの地域がHDD需要と予測成長をリードしていますか?
アジア太平洋は2026年に36.35%のシェアを保持し、2027年から2032年にかけて7.3%のCAGRで最も速く成長すると予測されています。