
黒鉛精製化学品市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
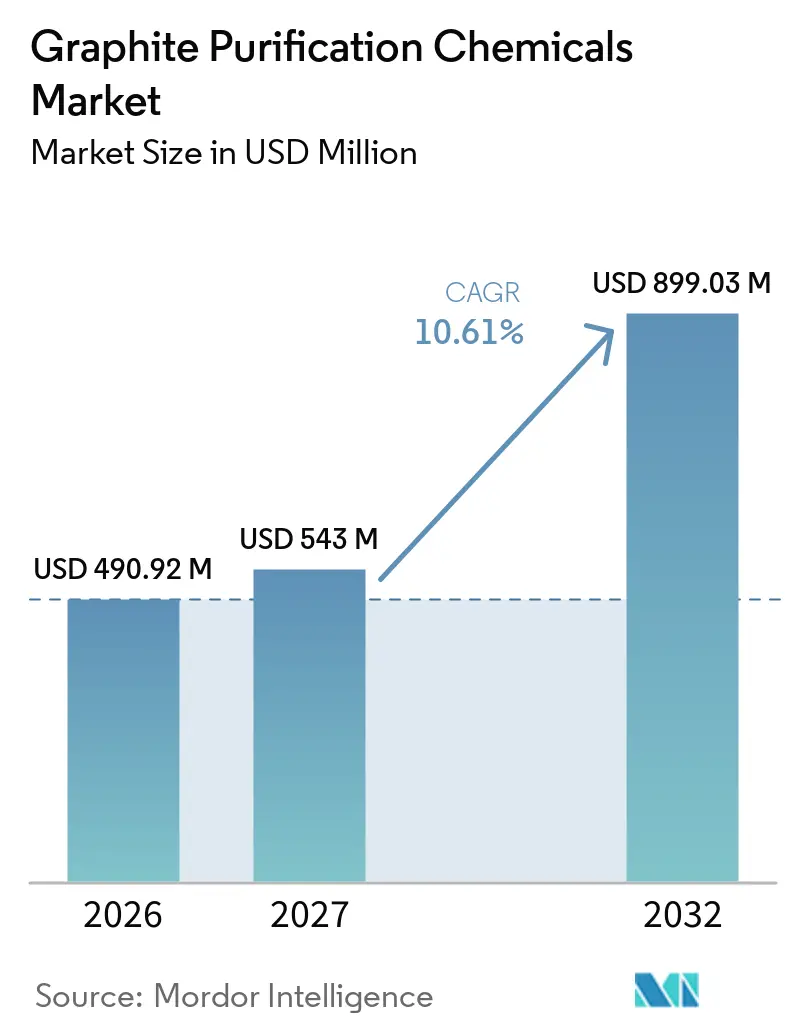
| 市場規模 (2027) | 543 百万米ドル |
| 市場規模 (2032) | 899.03 百万米ドル |
| 成長率 (2027 - 2032) | 10.61 % |
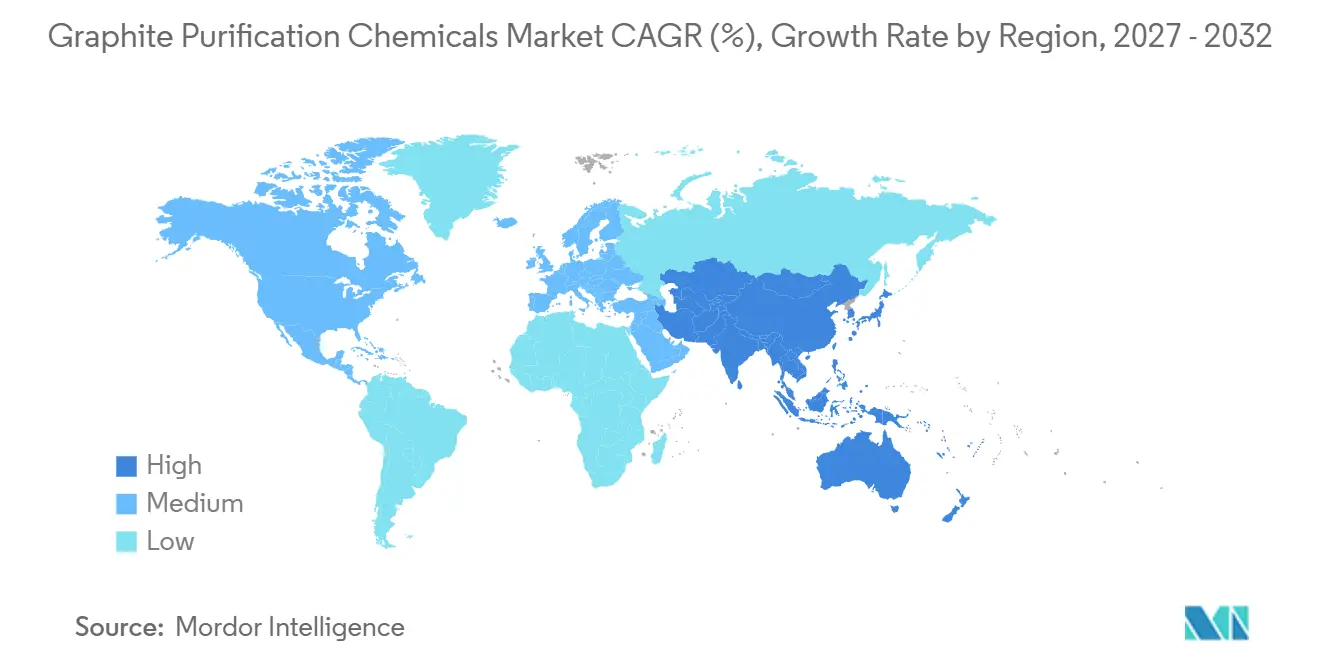
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
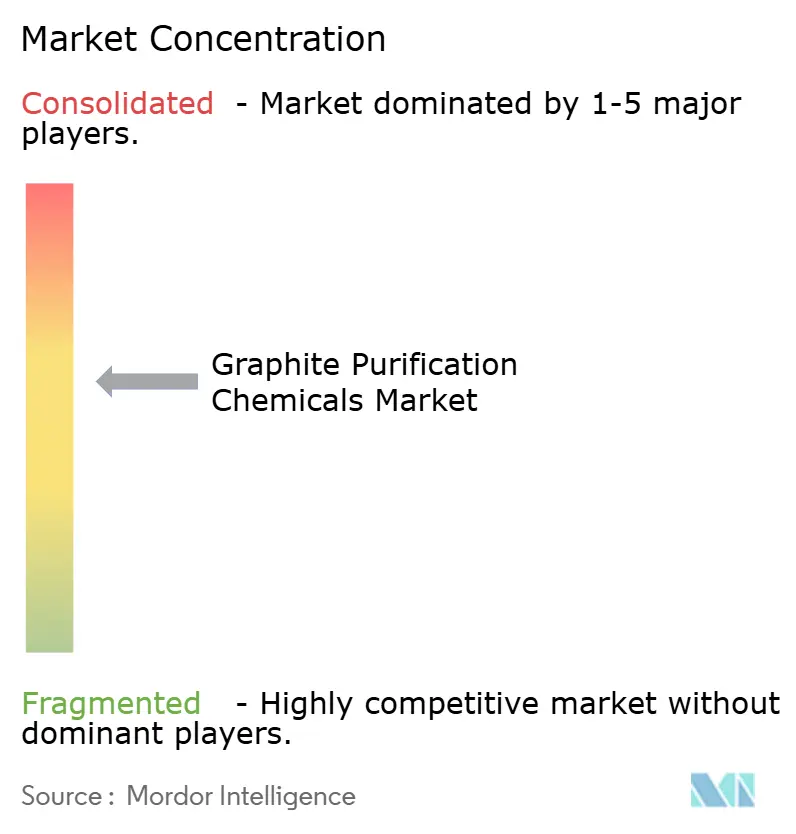
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる黒鉛精製化学品市場分析
黒鉛精製化学品市場の規模は2026年に490.92 ミリオン 米ドルと評価され、2027年の543.00 ミリオン 米ドルから2032年には899.03 ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは10.61%です。電池・エネルギー貯蔵メーカーが高炭素純度および制御された金属不純物を持つ黒鉛を必要とするため、黒鉛精製化学品市場は成長しています。半導体製造においても、ウェーハ加工に使用される黒鉛部品が厳密に管理された不純物プロファイルを必要とするため、需要を支えています。化学品サプライヤーは、高純度グレード、地域生産、技術認定サポートを組み合わせることで対応しています。中国以外での新たな加工プロジェクトは、フッ化水素酸(HF)、塩酸(HCl)、硫酸(H₂SO₄)および関連試薬の地域サプライヤーに機会をもたらしています。一方、廃水処理、エネルギー使用、および長い顧客承認期間が、計画された加工能力の化学品販売への転換を遅らせる可能性があります。
レポートの主要ポイント
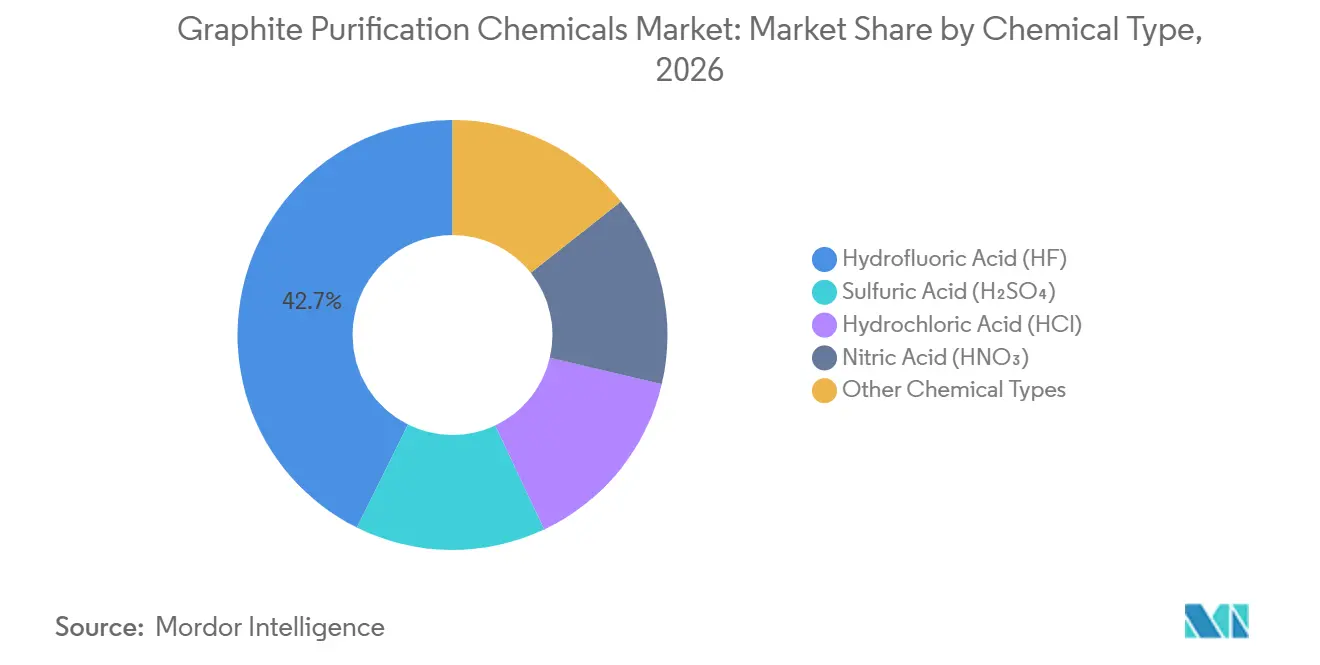
- 化学品タイプ別では、フッ化水素酸(HF)が2026年の黒鉛精製化学品市場シェアの42.67%を占め、2032年にかけてCAGR 11.45%で成長すると予測されています。
- 精製方法別では、酸浸出が2026年の黒鉛精製化学品市場シェアの45.13%を占め、熱精製は2032年にかけてCAGR 12.67%で成長すると予測されています。
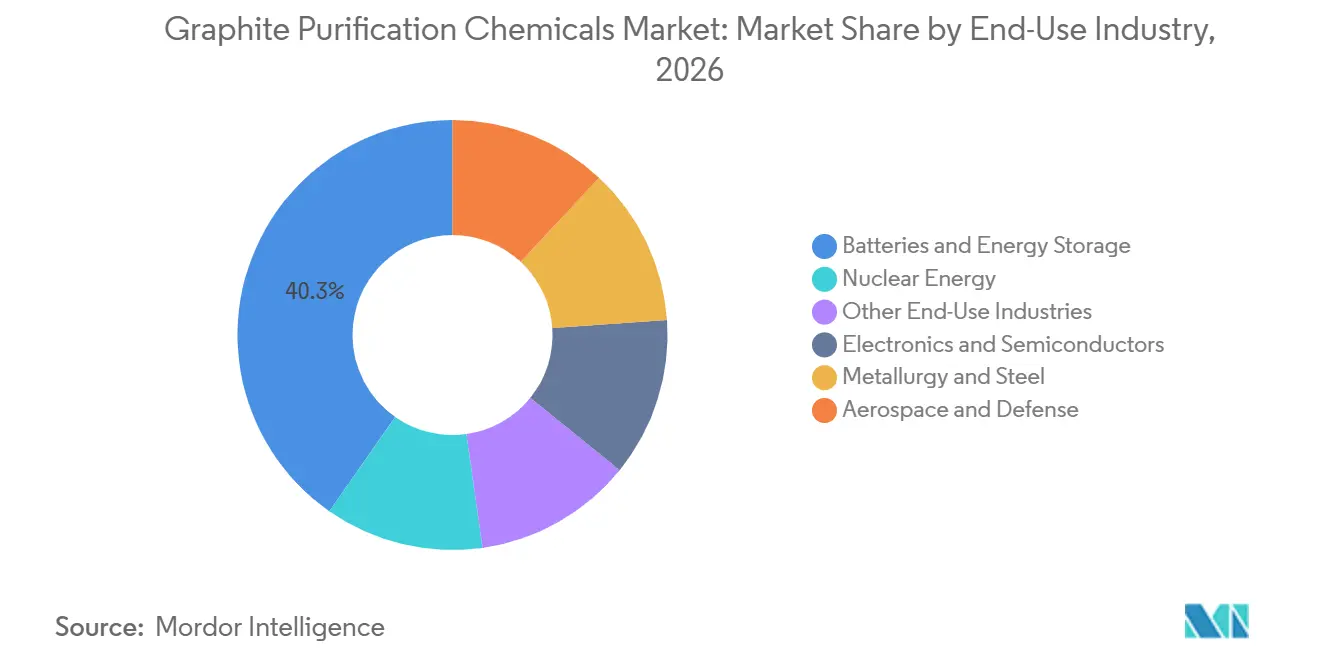
- 最終用途産業別では、電池・エネルギー貯蔵が2026年の黒鉛精製化学品市場シェアの40.28%を占め、2032年にかけてCAGR 12.92%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の黒鉛精製化学品市場シェアの52.74%を占め、2032年にかけてCAGR 11.58%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界の黒鉛精製化学品市場のトレンドとインサイト
促進要の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リチウムイオン電池アノード需要の加速 | +3.2% | 世界全体、特にアジア太平洋、欧州連合、北米に集中 | 短期(2年以内) |
| 半導体およびシリコン加工の拡大 | +2.4% | アジア太平洋中核(台湾、日本、韓国)、北米および欧州連合への波及 | 中期(2~4年) |
| サプライチェーンの地域化と中国以外での精製能力 | +1.8% | 北米および欧州連合 | 中期(2~4年) |
| 原子力・航空宇宙用途における超高純度黒鉛の需要拡大 | +1.2% | 北米、欧州連合、アジア太平洋 | 長期(4年以上) |
| 一貫した不純物プロファイルによる顧客認定上の優位性 | +0.7% | 世界全体 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
リチウムイオン電池アノード需要の加速
中国のアノード材料出荷量は2025年上半期に129万メトリックトンに達し、人造黒鉛が生産量の90.7%を占めました。天然黒鉛および合成黒鉛は電池使用前に制御された精製が必要なため、アノード生産量の増加は黒鉛精製化学品市場に恩恵をもたらします。電池グレードの黒鉛は一般的に少なくとも99.95%の炭素純度を必要とし、精製工程でのHF、HCl、H₂SO₄の使用を支えています。より高いエネルギー密度目標は、アノード材料における金属不純物のより厳密な管理を必要とする場合もあります。これにより、適切な原料に対する化学処理段階の数と厳密さが増加します。
半導体およびシリコン加工の拡大
半導体およびシリコン加工施設は、サセプター、成長るつぼ、ヒーター、および関連機器に黒鉛を使用しています。これらの用途は厳密に制御された不純物プロファイルを持つ材料を必要とし、高純度精製化学品への需要を支えています。BASFはドイツのルートヴィヒスハーフェンに半導体グレードの硫酸製造施設の新設を発表し、欧州の半導体生産拡大を支援するため2027年までの稼働を見込んでいます。Stella Chemifa Corporationは、北九州、三宝、シンガポールの各工場で年間10万5,000メトリックトンの高純度HF生産能力を有していると報告しています。半導体顧客は材料変更を受け入れる前に長期にわたるサプライヤー認定手続きを実施します。仕様が承認されると、黒鉛精製化学品市場はコモディティ化学品市場よりも安定した需要を持つ可能性があります。
サプライチェーンの地域化と中国以外での精製能力
加工業者が中国以外での精製能力を求めるにつれ、黒鉛精製化学品市場は新たな地域需要拠点を獲得しています。米国地質調査所は2025年に中国を天然黒鉛生産の主要供給源として特定し、球状精製黒鉛の継続的な取引を報告しました[1]。中国以外の新たな加工施設は、HF、HCl、H₂SO₄および廃水処理能力への地域的なアクセスを必要としています。Northern GraphiteはAlkeemiaと2025年11月に覚書を締結し、ポルト・マルゲーラのパイロット施設(年間200メトリックトン)において低炭素・低コストのHFベース精製プロセスの追求を目指しています。POSCO Future Mは2025年4月に球状黒鉛生産の地域化を開始し、輸入加工への依存度低減への関心を示しました。このような施設に早期に認定を取得した化学品サプライヤーは、持続的な地域供給関係を構築できます。
原子力・航空宇宙用途における超高純度黒鉛の需要拡大
原子力エネルギー、航空宇宙、防衛用途は、純度の一貫性と検証をより重視するグレードを必要とします。Focus Graphiteは2025年6月にLac Knife天然黒鉛から99.999%の炭素純度を達成し、カナダの電熱流動化精製実証プラントを推進するための条件付き資金提供を受けました。熱処理ルートでも、炉処理前に金属不純物を低減するための酸前処理が必要な場合があります。これにより、ハイブリッドワークフローにおけるHClおよびH₂SO₄の役割が維持されます。これらのプレミアム用途は承認サイクルが長く、短期的な価格変動の影響を受けにくい場合があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 有害廃液処理および化学品取り扱いコスト | -1.8% | 世界全体、特に北米および欧州連合で深刻 | 短期(2年以内) |
| 熱処理およびハイブリッド精製のエネルギー集約性 | -1.3% | 世界全体、特にアジア太平洋および欧州連合で深刻 | 中期(2~4年) |
| 電池・半導体顧客向けの長い認定サイクル | -0.7% | 世界全体 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
有害廃液処理および化学品取り扱いコスト
HFベースの精製はフッ化物含有廃水を生成する可能性があり、処理、制御された取り扱い、および廃棄が必要です。これらの要件は、特に環境および労働安全基準が厳格な地域において、運営コストおよび資本コストを引き上げます。米国の資源保全回収法および欧州連合の化学品の登録・評価・認可・制限(REACH)規制は、施設に対して封じ込め、処理、および安全な化学品使用の計画を義務付けています。ACS Energy & Fuels誌の研究では、フッ化アンモニウムと硫酸の電気化学システムが実験条件下で固定炭素純度を97.72%から99.9%に向上させたと報告されています。このようなルートは直接的なHF曝露を低減できる可能性がありますが、広範な商業利用は依然として不確実です。したがって、コンプライアンスコストが黒鉛精製化学品市場に参入する小規模施設を制限する可能性があります。
熱処理およびハイブリッド精製のエネルギー集約性
加工業者が超高純度黒鉛を求める場合、熱精製は非常に高い温度を必要とします。このエネルギー要件は生産コストを引き上げ、プレミアム加工費用を支えられる用途への使用を制限します。電気加熱流動床に関する研究では、将来の連続精製設計における重要な要素として、熱伝達挙動、電気抵抗率、およびスケールアップが挙げられています。高いエネルギー使用は、酸前処理と炉処理を組み合わせたハイブリッドルートにも影響します。サプライヤーは前処理需要から引き続き恩恵を受けることができますが、新たな熱処理プロジェクトのタイミングは発表された能力が示唆するよりも遅くなる可能性があります。これにより、熱処理が黒鉛精製化学品市場に生み出す短期的な牽引力が緩和されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
化学品タイプ別:フッ化水素酸が売上と成長を牽引
フッ化水素酸は2026年の黒鉛精製化学品市場シェアの42.67%を占め、2032年にかけてCAGR 11.45%で成長すると予測されています。HFは天然黒鉛から石英やアルミノケイ酸塩などのケイ酸塩鉱物を除去するのに効果的です。これにより、原料に持続的な鉱物不純物がある場合に重要となります。HClは鉄、カルシウム、マグネシウム化合物に対処し、HF使用前の前処理を一般的に支援します。H₂SO₄および硝酸(HNO₃)は、金属汚染物質対する酸アルカリ配列および酸化処理に使用されます。黒鉛精製化学品市場は、適切な配列が原料不純物と必要な最終純度に依存するため、これらの化学品の組み合わせに依存しています。
半導体需要の拡大に伴い、製品ミックスは電子グレードの純度分類に向かっています。Stella Chemifa Corporationは電子用途向けに9N SAから12N SA-XXXまでのHFグレードを提供しており、要求の厳しい用途に対応できる非常に低い不純物レベルを示しています。代替フッ化物化学は、最終的にHFとの直接接触を必要としない用途に対応できる可能性があります。報告されているフッ化アンモニウムとH₂SO₄の電気化学的アプローチは、炭素純度を向上させながら取り扱い上の懸念に対処するため、関連性があります。水酸化ナトリウムおよびブレンドされたアルカリ試薬もフッ化物低減戦略に関連しています。サプライヤーは、各顧客の精製ルートに合わせて化学品グレード、供給信頼性、およびプロセスサポートを適合させる必要があります。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
精製方法別:酸浸出が売上を支配し、熱精製がプレミアムグレードを目指す
酸浸出は2026年に売上シェアの45.13%を占めました。コスト、スケーラビリティ、および主流の電池グレード黒鉛の純度要件のバランスが取れているため、広く使用されています。酸浸出は電池アノード生産の大部分で必要とされる98%から99.95%の炭素範囲を達成できます。原子力、航空宇宙、防衛、および先進半導体の要件が拡大するにつれ、熱精製は2032年にかけてCAGR 12.67%で成長すると予測されています。ACS Omega誌の研究では、初期不純物条件が適切な場合、2,900℃から3,000℃での熱処理が5分から15分で目標純度に達することができると報告されています。熱処理方法が成長しても、黒鉛精製化学品市場は酸処理と密接に結びついたままです。
熱処理ルートは一部の段階で湿式化学使用を削減できますが、炉への投入前にHClまたはH₂SO₄の前処理が必要な場合が多くあります。したがって、熱処理の採用は化学需要を完全に排除するのではなく、消費される酸の種類と順序を変化させます。酸アルカリ複合精製およびアルカリ精製は、苛性前処理によるHF消費量の削減に使用されます。GR4FITE3プロジェクトは、この方向性を支持する天然黒鉛向けの低フッ化物精製アプローチを説明しています。炭素塩素化およびマイクロ波支援アプローチはまだ新興段階にあり、追加の特殊化学品需要を生み出す可能性があります。
最終用途産業別:電池・エネルギー貯蔵が売上と成長を牽引
電池・エネルギー貯蔵は2026年に市場シェアの40.28%を占め、2032年にかけてCAGR 12.92%で成長すると予測されています。電池アノードは精製黒鉛を必要とするため、試薬消費量はセル生産およびアノード材料生産量と直接結びついています。電子機器・半導体も高純度黒鉛部品と厳格な化学管理を必要とします。これらの条件電子グレード試薬への需要と長期的な供給関係を支えています。
冶金・鉄鋼は電池や半導体用途よりも低い純度閾値で電極や耐火物に黒鉛を使用しています。これらの用途は加工においてHClおよびH₂SO₄を消費できますが、一般的に異なる価値と純度要件を持っています。航空宇宙・防衛および原子力エネルギーは高度に制御されたグレードと正式な試験を必要とします。Focus Graphiteの5N結果は、原子力関連用途における高度精製の関連性を示しています。これらの小規模な最終用途は、厳格な仕様を満たすことができるサプライヤーに機会を提供します。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
アジア太平洋は2026年に市場シェアの52.74%を占め、2032年にかけてCAGR 11.58%で成長すると予測されています。この地域は中国の黒鉛採掘・加工基盤に支えられており、日本と韓国における高純度化学品需要も加わっています。米国地質調査所は2025年に中国が世界の天然黒鉛の82%を生産したと推定しています。中国はまた、2025年最初の9ヶ月間に3万7,400メトリックトンの球状精製黒鉛を輸出し、2024年の同期間比29%増となりました。日本と韓国は半導体および電池材料用途向けの高純度化学品供給に貢献しています。インドの電池製造への野心と黒鉛加工投資は将来の需要ポテンシャルを加えていますが、その商業基盤は中国よりも小規模なままです。
北米は、貿易政策とサプライチェーンセキュリティへの懸念が国内アノード材料加工を支援するにつれ、重要性を増しています。黒鉛精製化学品市場は、HF、HCl、H₂SO₄の地域供給を必要とする新たな米国施設から恩恵を受けています。Titan Miningは2025年5月にニューヨーク州の黒鉛加工施設の建設を開始し、米国の防衛および産業顧客向けに年間1,000から1,200メトリックトンの精鉱を目標としています。化学品サプライヤーも電子・材料顧客に対応できる能力を構築しています。地域プロジェクトは、完全な需要水準に達する前に廃水処理、信頼性の高い物流、および顧客認定を確立する必要があります。これにより、地域技術サービスが化学品生産能力と同様に重要となります。
欧州は、単一国供給への依存を低減することを目的とした政策の下、新たな加工計画を策定しています。International GraphiteとAlkeemiaは2026年5月にイタリアのポルト・マルゲーラにおける黒鉛加工ハブの拘束力のある合弁事業契約を締結し、化学品と精製能力を統合しています。BASFはルートヴィヒスハーフェンにおいて欧州の半導体需要を支援するための半導体グレードH₂SO₄および電子グレード水酸化アンモニウムへの投資を発表しています[2]。Northern Graphiteと欧州パートナーはまた、2026年2月にドイツ政府資金によるUSE-Gプログラムを立ち上げ、天然黒鉛およびリサイクル黒鉛をカバーする欧州加工ルートを目指しています。南米、中東、アフリカはまだ初期段階にありますが、ブラジル、タンザニア、モザンビークの資源プロジェクトは加工インフラが整備されるにつれ需要を加える可能性があります。
競合環境
黒鉛精製化学品市場は中程度に集中しており、上位5社にはHoneywell International Inc.、Solvay、Stella Chemifa Corporation、DAIKIN INDUSTRIES, Ltd.、Duofuduo New Materials Co., Ltd.が含まれます。半導体および先進電池用途が厳密に制御された仕様を必要とする場合、高純度サプライヤーが関連性を持ちます。酸浸出が一般的なプロセス酸の大量使用を必要とするため、バルク生産者も引き続き重要です。
企業はまた、電池および精製需要に隣接する能力を拡大しています。Chemtrade Logisticsは2025年11月にPolytec, Inc.の1.50 ビリオン 米ドルの買収を完了し、化学品取り扱いおよび廃液管理に関連する水処理ソリューションにおけるプレゼンスを拡大しました。Arkemaは2026年10月にリヨン地域のグローバル電池センター・オブ・エクセレンスに1,000万ユーロ(約1,080万米ドル)を投資しました。BASFの計画された半導体グレードH₂SO₄能力は、高純度プロセス化学品における同社の地位を支えています。これらの動きは、化学品メーカーがより高付加価値の電池および半導体サプライチェーンを中心にポジショニングしていることを示しています。
黒鉛精製化学品市場における競争は、サプライチェーンセキュリティ、トレーサビリティ、および廃水処理性能にますます依存しています。世界知的所有権機関(WIPO)の低廃棄物クローズドループ特許出願は、化学品回収と低排出を潜在的な製品・プロセス差別化要因として強調しています。欧州の黒鉛加工提案と並んだAlkeemiaの立場は、化学品供給と下流精製能力を結びつけることの優位性を示しています。中国以外の新たな加工業者との早期認定を確保した企業は、その後の能力拡大を通じて関係を維持できる可能性があります。正式な試験基準と長い顧客承認サイクルは、実証された一貫性を持つサプライヤーを有利にします。市場は、高品質試薬、地域配送、および強力な環境サポートを組み合わせた地域専門業者に対して引き続き開かれています。
黒鉛精製化学品産業のリーダー企業
-
Honeywell International Inc.
-
Solvay
-
Stella Chemifa Corporation
-
DAIKIN INDUSTRIES, Ltd.
-
Duofuduo New Materials Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年6月:Renascor Resourcesは、HFフリー精製フローシートと化学試薬を使用して南オーストラリア州の実証プラントで黒鉛加工を開始しました。この取り組みは、フッ化水素酸を使用せずに電池グレード黒鉛を製造するための代替化学精製経路を実証することで、黒鉛精製化学品市場を支援しています。
- 2026年2月:GreenRoc Strategic Materialsは、活性アノード材料パイロットプラント向けの精製装置がデンマークに出荷され、Amitsoq黒鉛プロジェクトを前進させました。このプロジェクトは、電池グレード黒鉛生産における精製化学品の需要を支援するため、黒鉛精製を月間約1,000kgの精製材料にスケールアップするよう設計されています。
世界の黒鉛精製化学品市場レポートの範囲
黒鉛精製化学品とは、天然または合成黒鉛から鉱物不純物やその他の汚染物質を除去し、必要な純度レベルを達成するために使用される化学薬剤です。制御された化学組成と材料性能が不可欠な用途向けの高純度黒鉛の生産を支援します。
黒鉛精製化学品市場は、化学品タイプ、精製方法、最終用途産業、および地域別にセグメント化されています。化学品タイプ別では、フッ化水素酸(HF)、塩酸(HCl)、硝酸(HNO₃)、硫酸(H₂SO₄)、およびその他の化学品タイプにセグメント化されています。精製方法別では、酸浸出、アルカリ精製、酸アルカリ複合精製、熱精製、およびその他の精製方法にセグメント化されています。最終用途産業別では、電池・エネルギー貯蔵、電子機器・半導体、冶金・鉄鋼、航空宇宙・防衛、原子力エネルギー、およびその他の最終用途産業にセグメント化されています。レポートはまた、15カ国における黒鉛精製化学品の市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
| フッ化水素酸(HF) |
| 塩酸(HCl) |
| 硝酸(HNO₃) |
| 硫酸(H₂SO₄) |
| その他の化学品タイプ |
| 酸浸出 |
| アルカリ精製 |
| 酸アルカリ複合精製 |
| 熱精製 |
| その他の精製方法 |
| 電池・エネルギー貯蔵 |
| 電子機器・半導体 |
| 冶金・鉄鋼 |
| 航空宇宙・防衛 |
| 原子力エネルギー |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 化学品タイプ別 | フッ化水素酸(HF) | |
| 塩酸(HCl) | ||
| 硝酸(HNO₃) | ||
| 硫酸(H₂SO₄) | ||
| その他の化学品タイプ | ||
| 精製方法別 | 酸浸出 | |
| アルカリ精製 | ||
| 酸アルカリ複合精製 | ||
| 熱精製 | ||
| その他の精製方法 | ||
| 最終用途産業別 | 電池・エネルギー貯蔵 | |
| 電子機器・半導体 | ||
| 冶金・鉄鋼 | ||
| 航空宇宙・防衛 | ||
| 原子力エネルギー | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
黒鉛精製化学品市場の規模はどのくらいですか?
黒鉛精製化学品市場の規模は2026年に490.92 ミリオン 米ドルと評価され、2027年の543.00 ミリオン 米ドルから2032年には899.03 ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは10.61%です。
黒鉛の精製にはどのような化学品が使用されますか?
HF、HCl、H₂SO₄、HNO₃、水酸化ナトリウム、および特殊ブレンド試薬が、原料不純物と目標純度に応じて使用されます。
フッ化水素酸が黒鉛精製において重要な理由は何ですか?
フッ化水素酸は2026年に42.67%のシェアを占めました。これは、他の酸では対処が困難なケイ酸塩不純物を除去するためです。
2032年にかけて最も速く成長すると予測される最終用途産業はどれですか?
電池・エネルギー貯蔵は、アノード材料需要の増加に支えられ、2032年にかけてCAGR 12.92%で成長すると予測されています。