
Marktgröße und Marktanteil für Graphitreinigungschemikalien
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 543 Millionen US-Dollar |
| Marktgröße (2032) | 899.03 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.61 % |
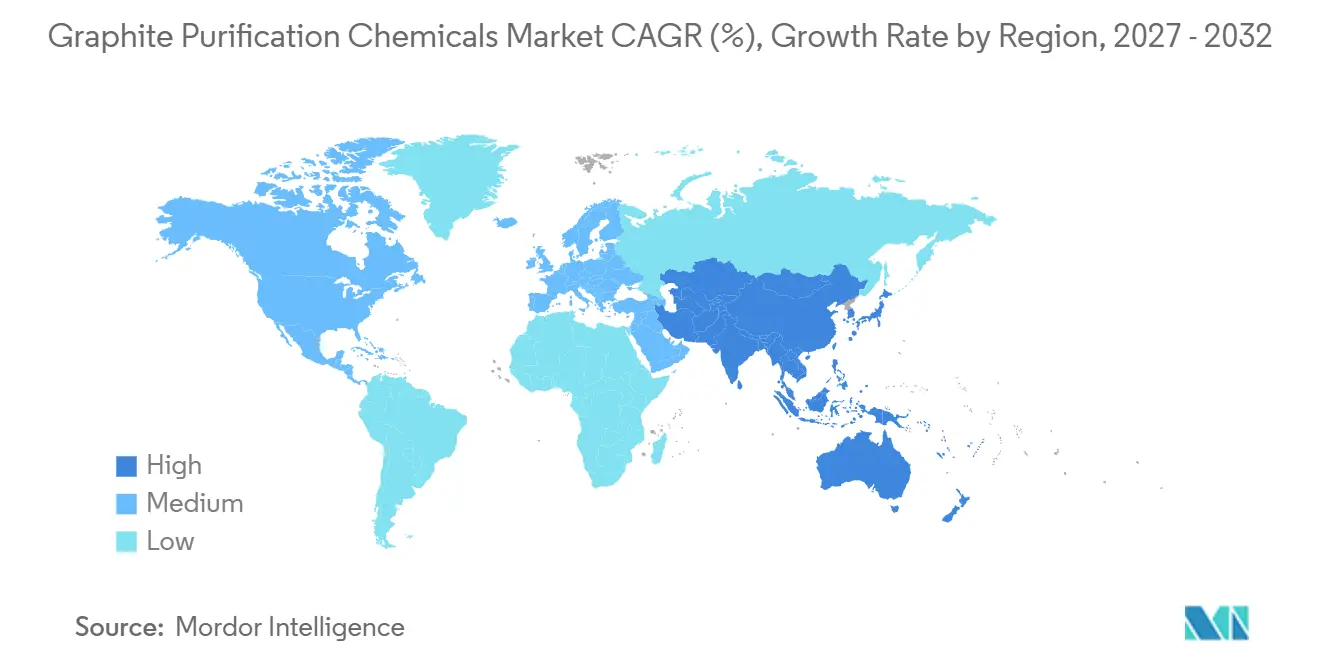
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
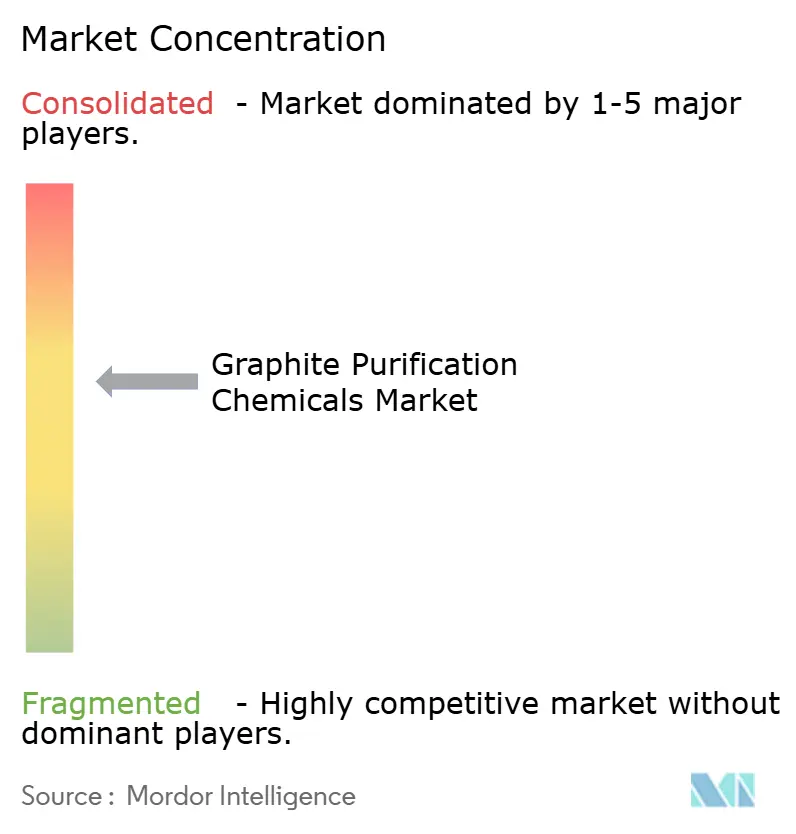
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Graphitreinigungschemikalien von Mordor Intelligence
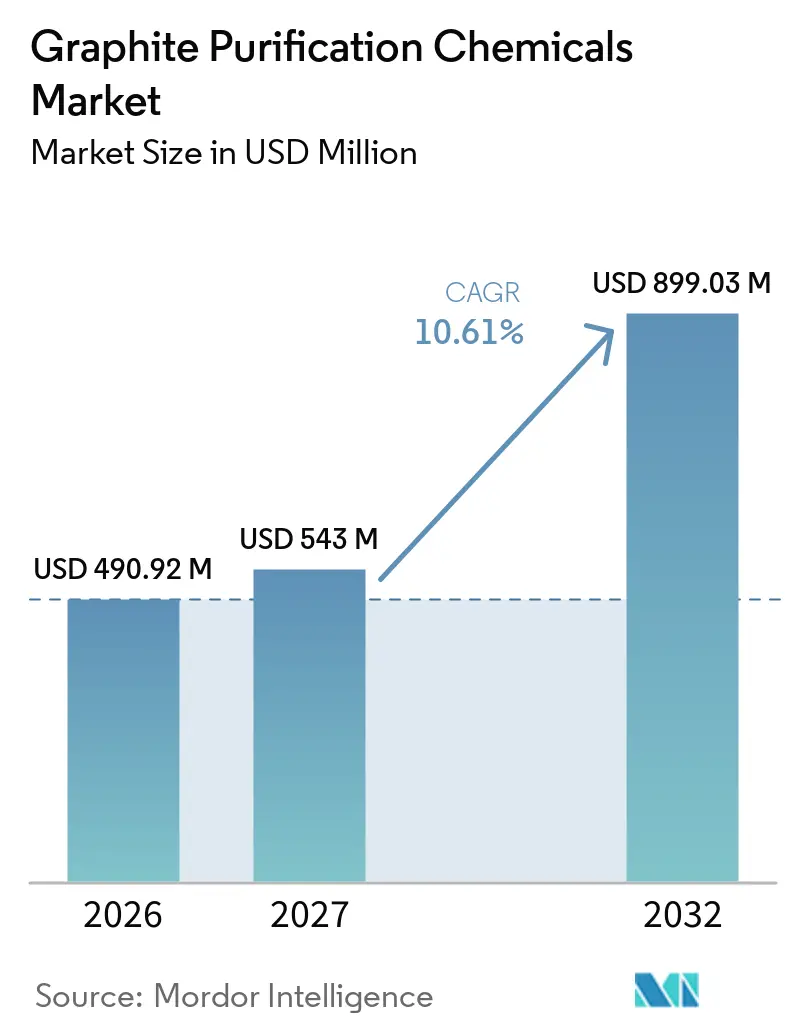
Die Marktgröße für Graphitreinigungschemikalien wurde im Jahr 2026 auf 490,92 Millionen USD geschätzt und wird voraussichtlich von 543,00 Millionen USD im Jahr 2027 auf 899,03 Millionen USD bis 2032 wachsen, bei einer CAGR von 10,61 % während des Prognosezeitraums (2027–2032). Der Markt für Graphitreinigungschemikalien wächst, da Batterie- und Energiespeicherhersteller Graphit mit hoher Kohlenstoffreinheit und kontrollierten metallischen Verunreinigungen benötigen. Die Halbleiterfertigung stützt die Nachfrage ebenfalls, da Graphitkomponenten, die bei der Waferverarbeitung eingesetzt werden, eng kontrollierte Verunreinigungsprofile erfordern. Chemikalienlieferanten reagieren darauf, indem sie hochreine Qualitäten, lokale Produktion und technische Qualifizierungsunterstützung kombinieren. Neue Verarbeitungsprojekte außerhalb Chinas eröffnen Chancen für regionale Lieferanten von Flusssäure (HF), Salzsäure (HCl), Schwefelsäure (H₂SO₄) und verwandten Reagenzien. Gleichzeitig können Abwasserbehandlung, Energieverbrauch und lange Kundengenehmigungszeiten die Umwandlung geplanter Verarbeitungskapazitäten in Chemikalienverkäufe verlangsamen.
Wichtigste Erkenntnisse des Berichts
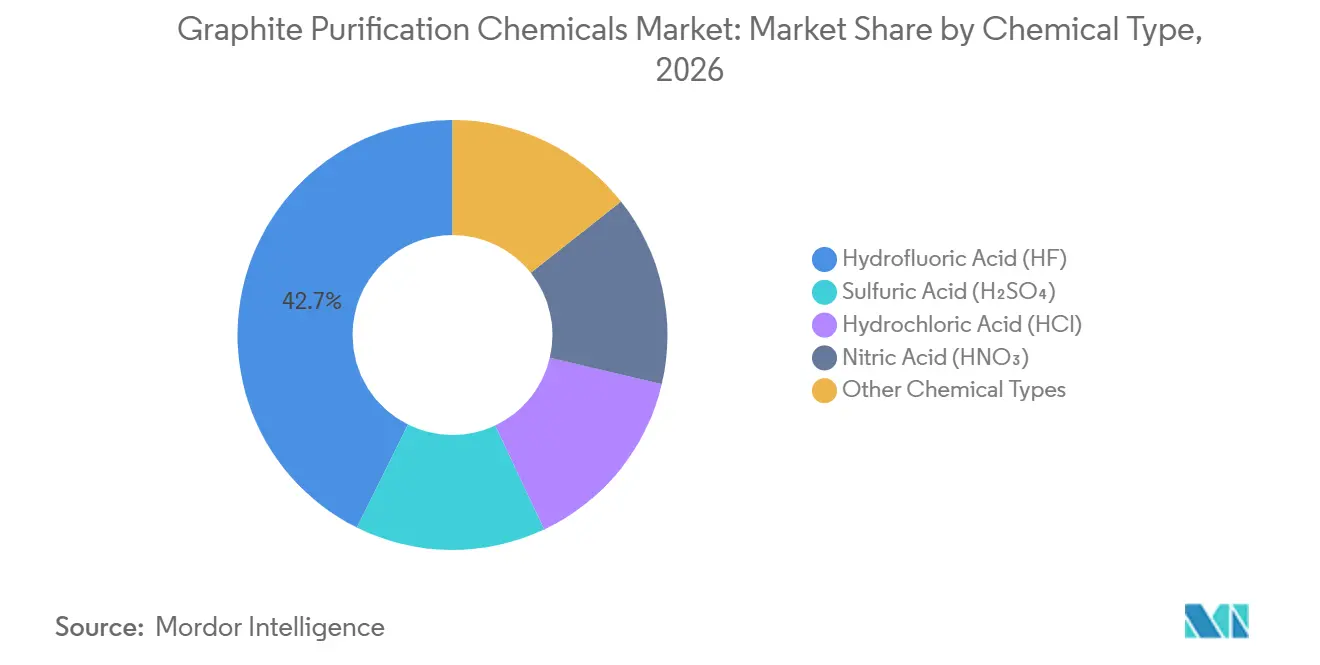
- Nach Chemikalientyp hielt Flusssäure (HF) im Jahr 2026 einen Marktanteil von 42,67 % am Markt für Graphitreinigungschemikalien und wird voraussichtlich bis 2032 mit einer CAGR von 11,45 % wachsen.
- Nach Reinigungsverfahren hielt die Säurelaugung im Jahr 2026 einen Marktanteil von 45,13 % am Markt für Graphitreinigungschemikalien, während die thermische Reinigung voraussichtlich bis 2032 mit einer CAGR von 12,67 % wachsen wird.
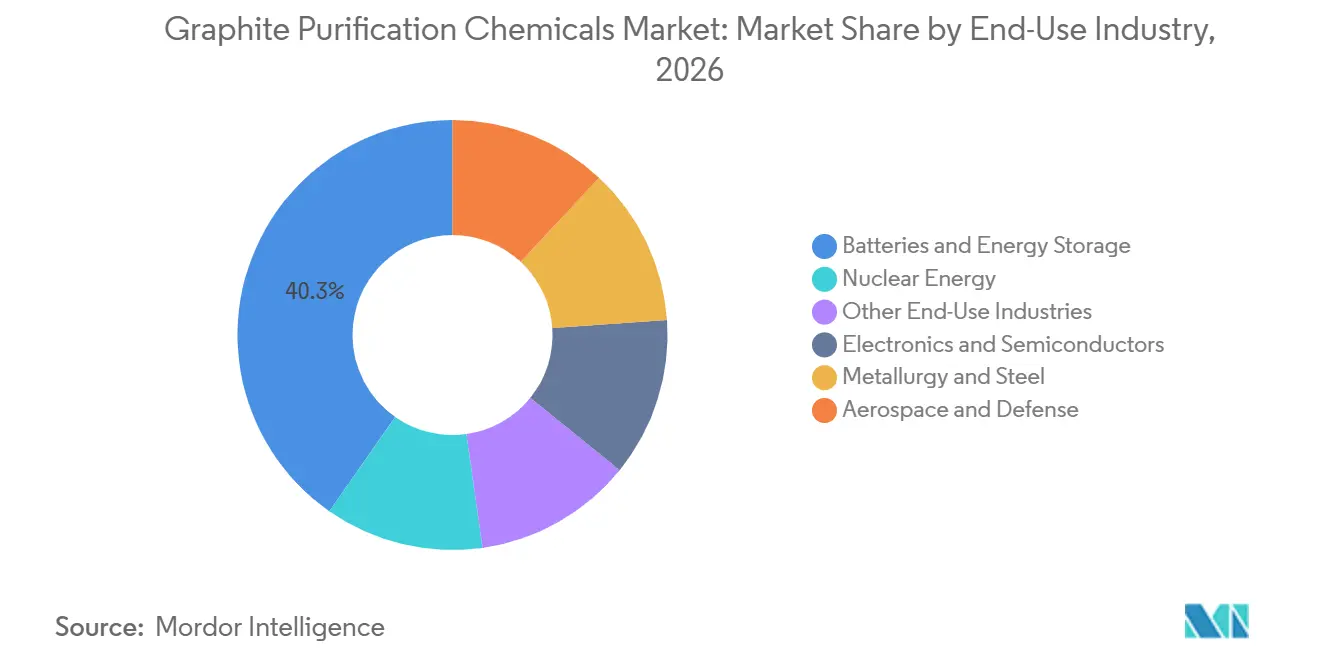
- Nach Endverbrauchsbranche hielten Batterien und Energiespeicherung im Jahr 2026 einen Marktanteil von 40,28 % am Markt für Graphitreinigungschemikalien und werden voraussichtlich bis 2032 mit einer CAGR von 12,92 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 52,74 % am Markt für Graphitreinigungschemikalien und wird voraussichtlich bis 2032 mit einer CAGR von 11,58 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Graphitreinigungschemikalien
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Anodenmaterial für Lithium-Ionen-Batterien | +3.2% | Global, konzentriert in Asien-Pazifik, EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Expansion der Halbleiter- und Siliziumverarbeitung | +2.4% | Asien-Pazifik als Kern (Taiwan, Japan, Südkorea), Ausstrahlungseffekte auf Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Lokalisierung der Lieferkette und Reinigungskapazitäten außerhalb Chinas | +1.8% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach hochreinem Graphit in der Kern- und Luft- und Raumfahrttechnik | +1.2% | Nordamerika, EU, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Qualifizierungsvorteil bei Kunden durch konsistente Verunreinigungsprofile | +0.7% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Anodenmaterial für Lithium-Ionen-Batterien
Chinas Lieferungen von Anodenmaterial erreichten im ersten Halbjahr 2025 1,29 Millionen Tonnen, wobei künstlicher Graphit 90,7 % der Produktion ausmachte. Der Markt für Graphitreinigungschemikalien profitiert, wenn die Anodenproduktion steigt, da natürlicher und synthetischer Graphit vor der Verwendung in Batterien einer kontrollierten Reinigung bedarf. Batterieklasse-Graphit erfordert üblicherweise eine Kohlenstoffreinheit von mindestens 99,95 %, was den Einsatz von HF, HCl und H₂SO₄ in Reinigungssequenzen unterstützt. Höhere Energiedichteziele können auch eine strengere Kontrolle metallischer Verunreinigungen im Anodenmaterial erfordern. Dies erhöht die Anzahl und Strenge der chemischen Behandlungsstufen für geeignetes Ausgangsmaterial.
Expansion der Halbleiter- und Siliziumverarbeitung
Halbleiter- und Siliziumverarbeitungsanlagen verwenden Graphit in Suszeptoren, Wachstumsschmelztiegeln, Heizern und verwandten Geräten. Diese Anwendungen erfordern Materialien mit eng kontrollierten Verunreinigungsprofilen, was die Nachfrage nach hochreinen Reinigungschemikalien unterstützt. BASF kündigte eine neue Anlage für Schwefelsäure in Halbleiterqualität in Ludwigshafen, Deutschland, an, deren Betrieb bis 2027 erwartet wird, um die wachsende europäische Chipproduktion zu unterstützen. Stella Chemifa Corporation meldete eine jährliche Kapazität von 105.000 Tonnen hochreiner HF in seinen Werken in Kitakyushu, Sanpo und Singapur. Halbleiterkunden wenden langwierige Lieferantenqualifizierungsverfahren an, bevor sie Materialänderungen akzeptieren. Sobald eine Spezifikation genehmigt ist, kann der Markt für Graphitreinigungschemikalien eine stabilere Nachfrage aufweisen als Massenchemiemärkte.
Lokalisierung der Lieferkette und Reinigungskapazitäten außerhalb Chinas
Der Markt für Graphitreinigungschemikalien gewinnt neue regionale Nachfrageknoten, da Verarbeiter Reinigungskapazitäten außerhalb Chinas suchen. Der U.S. Geological Survey identifizierte China im Jahr 2025 als führende Quelle der Naturgraphitproduktion und berichtete über anhaltenden Handel mit sphärisch gereinigtem Graphit[1]. Neue nicht-chinesische Verarbeitungsanlagen benötigen lokalen Zugang zu HF, HCl, H₂SO₄ und Abfallbehandlungskapazitäten. Northern Graphite unterzeichnete im November 2025 eine Absichtserklärung mit Alkeemia, um ein kohlenstoffärmeres und kostengünstigeres HF-basiertes Reinigungsverfahren in einer Pilotanlage mit 200 Tonnen pro Jahr in Porto Marghera zu verfolgen. POSCO Future M begann im April 2025 mit der Lokalisierung der Produktion von sphärischem Graphit und zeigte damit Interesse daran, die Abhängigkeit von importierter Verarbeitung zu reduzieren. Chemikalienlieferanten, die sich frühzeitig bei solchen Anlagen qualifizieren, können dauerhafte regionale Lieferbeziehungen aufbauen.
Wachsende Nachfrage nach hochreinem Graphit in der Kern- und Luft- und Raumfahrttechnik
Anwendungen in der Kernenergie, Luft- und Raumfahrt sowie Verteidigung erfordern Qualitäten, die größeren Wert auf Reinheitskonsistenz und Validierung legen. Focus Graphite erzielte im Juni 2025 eine Kohlenstoffreinheit von 99,999 % aus natürlichem Lac-Knife-Graphit und erhielt bedingte Finanzierung zur Weiterentwicklung einer kanadischen elektrothermischen Wirbelschicht-Reinigungsdemonstrationsanlage. Thermische Verfahren können dennoch eine Säurevorbehandlung erfordern, um metallische Verunreinigungen vor der Ofenverarbeitung zu senken. Dies erhält eine Rolle für HCl und H₂SO₄ in hybriden Arbeitsabläufen. Diese Premium-Anwendungen haben längere Genehmigungszyklen und können weniger anfällig für kurzfristige Preisänderungen sein.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten für die Behandlung gefährlicher Abwässer und den Umgang mit Chemikalien | -1.8% | Global, am stärksten in Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Energieintensität der thermischen und hybriden Reinigung | -1.3% | Global, am stärksten in Asien-Pazifik und EU | Mittelfristig (2–4 Jahre) |
| Lange Qualifizierungszyklen für Batterie- und Halbleiterkunden | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten für die Behandlung gefährlicher Abwässer und den Umgang mit Chemikalien
Die HF-basierte Reinigung kann fluoridhaltige Abwässer erzeugen, die Behandlung, kontrollierten Umgang und Entsorgung erfordern. Diese Anforderungen erhöhen die Betriebs- und Kapitalkosten, insbesondere dort, wo Umwelt- und Arbeitssicherheitsstandards streng sind. Das U.S. Resource Conservation and Recovery Act und das Rahmenwerk der Europäischen Union zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe verpflichten Anlagen zur Planung von Eindämmung, Behandlung und sicherem Chemikalieneinsatz. Eine Studie in ACS Energy & Fuels berichtete, dass ein elektrochemisches System auf Basis von Ammoniumfluorid und Schwefelsäure den Festkohlenstoffgehalt unter experimentellen Bedingungen von 97,72 % auf 99,9 % erhöhte. Solche Verfahren können die direkte HF-Exposition reduzieren, aber ihre breite kommerzielle Nutzung bleibt ungewiss. Compliance-Kosten können daher kleinere Anlagen beim Eintritt in den Markt für Graphitreinigungschemikalien einschränken.
Energieintensität der thermischen und hybriden Reinigung
Die thermische Reinigung erfordert sehr hohe Temperaturen, wenn Verarbeiter hochreinen Graphit anstreben. Dieser Energiebedarf erhöht die Produktionskosten und begrenzt den Einsatz auf Anwendungen, die Premium-Verarbeitungsgebühren tragen können. Forschungen zu elektrisch beheizten Wirbelschichtbetten identifizieren Wärmeübertragungsverhalten, elektrischen Widerstand und Skalierbarkeit als wichtige Faktoren für zukünftige kontinuierliche Reinigungsdesigns. Ein hoher Energieverbrauch betrifft auch hybride Verfahren, die Säurevorbehandlung mit Ofenbehandlung kombinieren. Lieferanten können dennoch von der Vorbehandlungsnachfrage profitieren, aber der Zeitplan neuer thermischer Projekte kann langsamer sein als die angekündigte Kapazität vermuten lässt. Dies dämpft den kurzfristigen Nachfrageimpuls, den die thermische Verarbeitung für den Markt für Graphitreinigungschemikalien erzeugen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Chemikalientyp: Flusssäure verankert Umsatz und Wachstum
Flusssäure hielt im Jahr 2026 einen Marktanteil von 42,67 % am Markt für Graphitreinigungschemikalien und wird voraussichtlich bis 2032 mit einer CAGR von 11,45 % wachsen. HF ist wirksam bei der Entfernung von Silikatmineralien wie Quarz und Aluminosilikaten aus natürlichem Graphit. Dies macht sie wichtig, wenn das Ausgangsmaterial hartnäckige mineralische Verunreinigungen aufweist. HCl bekämpft Eisen-, Calcium- und Magnesiumverbindungen und unterstützt häufig die Vorbehandlung vor dem HF-Einsatz. H₂SO₄ und Salpetersäure (HNO₃) werden in Säure-Alkali-Sequenzen und oxidierenden Behandlungen für metallische Verunreinigungen eingesetzt. Der Markt für Graphitreinigungschemikalien stützt sich auf diese Chemikalienkombinationen, da die geeignete Sequenz von den Verunreinigungen des Ausgangsmaterials und der erforderlichen Endreinheit abhängt.
Das Produktmix entwickelt sich in Richtung Reinheitsklassifikationen für elektronische Qualitäten, da die Halbleiternachfrage wächst. Stella Chemifa Corporation listet HF-Qualitäten von 9N SA bis 12N SA-XXX für elektronische Anwendungen auf, was die sehr niedrigen Verunreinigungsniveaus für anspruchsvolle Einsatzbereiche verdeutlicht. Alternative Fluoridchemie könnte schließlich Anwendungen bedienen, die keinen direkten HF-Kontakt erfordern. Der berichtete elektrochemische Ansatz mit Ammoniumfluorid und H₂SO₄ ist relevant, da er die Kohlenstoffreinheit erhöht und gleichzeitig Handhabungsbedenken adressiert. Natriumhydroxid und gemischte alkalische Reagenzien sind ebenfalls relevant für Strategien zur Fluoridreduzierung. Lieferanten müssen chemische Qualität, Lieferzuverlässigkeit und Prozessunterstützung auf das Reinigungsverfahren jedes Kunden abstimmen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Reinigungsverfahren: Säurelaugung dominiert den Umsatz, während thermische Reinigung auf Premium-Qualitäten abzielt
Die Säurelaugung hielt im Jahr 2026 einen Umsatzanteil von 45,13 %. Sie wird weit verbreitet eingesetzt, da sie Kosten, Skalierbarkeit und die Reinheitsanforderungen von Batterieklasse-Graphit im Mainstream ausbalanciert. Die Säurelaugung kann den Kohlenstoffbereich von 98 % bis 99,95 % erreichen, der für einen Großteil der Batterieanodenproduktion benötigt wird. Die thermische Reinigung wird voraussichtlich bis 2032 mit einer CAGR von 12,67 % wachsen, da die Anforderungen in der Kern-, Luft- und Raumfahrt-, Verteidigungs- und fortgeschrittenen Halbleiterindustrie zunehmen. Eine ACS-Omega-Studie ergab, dass eine thermische Behandlung bei 2.900 °C bis 3.000 °C die Zielreinheit in 5 bis 15 Minuten erreichen kann, wenn die anfänglichen Verunreinigungsbedingungen geeignet sind. Der Markt für Graphitreinigungschemikalien bleibt eng mit der Säurebehandlung verbunden, auch wenn thermische Verfahren wachsen.
Thermische Verfahren können den Nasschemikalieneinsatz in einigen Stufen reduzieren, erfordern jedoch häufig eine HCl- oder H₂SO₄-Vorbehandlung vor dem Ofeneintritt. Daher verändert die Einführung thermischer Verfahren die Art und Reihenfolge der verbrauchten Säuren, anstatt den Chemikalienbedarf vollständig zu eliminieren. Kombinierte Säure-Alkali-Reinigung und alkalische Reinigung werden eingesetzt, um den HF-Verbrauch durch kaustische Vorbehandlung zu reduzieren. Das GR4FITE3-Projekt beschreibt fluoridreduzierte Reinigungsansätze für natürlichen Graphit, die diese Richtung unterstützen. Carbochlorierung und mikrowellenunterstützte Ansätze befinden sich noch in der Entstehungsphase und könnten zusätzliche Spezialchemikalienbedarf schaffen.
Nach Endverbrauchsbranche: Batterien und Energiespeicherung verankern Umsatz und Wachstum
Batterien und Energiespeicherung hielten im Jahr 2026 einen Marktanteil von 40,28 % und werden voraussichtlich bis 2032 mit einer CAGR von 12,92 % wachsen. Batterieanodenelektroden erfordern gereinigten Graphit, wodurch der Reagenzienverbrauch direkt an die Zellproduktion und die Anodenproduktion gebunden ist. Elektronik und Halbleiter erfordern ebenfalls hochreine Graphitkomponenten und strenge chemische Kontrolle. Diese Bedingungen unterstützen die Nachfrage nach Reagenzien in elektronischer Qualität und langfristigen Lieferbeziehungen.
Metallurgie und Stahl verwenden Graphit in Elektroden und Feuerfestmaterialien bei niedrigeren Reinheitsschwellen als Batterie- oder Halbleiteranwendungen. Diese Verwendungen können HCl und H₂SO₄ bei der Verarbeitung verbrauchen, haben jedoch im Allgemeinen unterschiedliche Wert- und Reinheitsanforderungen. Luft- und Raumfahrt sowie Verteidigung und Kernenergie erfordern hochkontrollierte Qualitäten und formale Tests. Das 5N-Ergebnis von Focus Graphite zeigt die Relevanz fortgeschrittener Reinigung für kernenergietechnische Anwendungen. Diese kleineren Endverwendungen bieten Chancen für Lieferanten, die strenge Spezifikationen erfüllen können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 52,74 % und wird voraussichtlich bis 2032 mit einer CAGR von 11,58 % wachsen. Die Region wird durch Chinas Graphitabbau- und Verarbeitungsbasis sowie die Nachfrage nach hochreinen Chemikalien in Japan und Südkorea gestützt. Der U.S. Geological Survey schätzte, dass China im Jahr 2025 82 % des weltweiten Naturgraphits produzierte. China exportierte in den ersten 9 Monaten des Jahres 2025 auch 37.400 Tonnen sphärisch gereinigten Graphits, 29 % mehr als im gleichen Zeitraum des Jahres 2024. Japan und Südkorea tragen hochreine Chemikalienversorgung für Halbleiter- und Batteriematerialanwendungen bei. Indiens Ambitionen in der Batteriefertigung und Investitionen in die Graphitverarbeitung fügen zukünftiges Nachfragepotenzial hinzu, obwohl seine kommerzielle Basis kleiner bleibt als die Chinas.
Nordamerika gewinnt an Relevanz, da Handelspolitik und Versorgungssicherheitsbedenken die inländische Anodenverarbeitung unterstützen. Der Markt für Graphitreinigungschemikalien profitiert von neuen US-amerikanischen Anlagen, die regionale Versorgung mit HF, HCl und H₂SO₄ benötigen. Titan Mining begann im Mai 2025 mit dem Bau einer Graphitverarbeitungsanlage in New York, die auf 1.000 bis 1.200 Tonnen pro Jahr Konzentrat für US-amerikanische Verteidigungs- und Industriekunden abzielt. Chemikalienlieferanten bauen auch Kapazitäten auf, die Elektronik- und Materialkunden bedienen können. Regionale Projekte müssen Abfallbehandlung, zuverlässige Logistik und Kundenqualifizierungen etablieren, bevor sie volle Nachfrageniveaus erreichen. Dies macht lokalen technischen Service ebenso wichtig wie chemische Produktionskapazität.
Europa entwickelt neue Verarbeitungspläne im Rahmen von Maßnahmen, die darauf abzielen, die Abhängigkeit von der Versorgung aus einem einzigen Land zu reduzieren. International Graphite und Alkeemia unterzeichneten im Mai 2026 eine bindende Gemeinschaftsunternehmensvereinbarung für einen Graphitverarbeitungs-Hub in Porto Marghera, Italien, der chemische und Reinigungskapazitäten integriert. BASF hat Investitionen in Schwefelsäure in Halbleiterqualität und Ammoniumhydroxid in elektronischer Qualität in Ludwigshafen angekündigt, um die europäische Halbleiternachfrage zu unterstützen[2]. Northern Graphite und europäische Partner starteten im Februar 2026 auch das vom deutschen Staat geförderte USE-G-Programm für einen europäischen Verarbeitungsweg, der natürlichen und recycelten Graphit abdeckt. Südamerika, der Nahe Osten und Afrika befinden sich noch in früheren Phasen, obwohl Ressourcenprojekte in Brasilien, Tansania und Mosambik Nachfrage hinzufügen könnten, wenn sich die Verarbeitungsinfrastruktur entwickelt.

Wettbewerbslandschaft
Der Markt für Graphitreinigungschemikalien ist mäßig konzentriert, wobei die fünf führenden Unternehmen Honeywell International Inc., Solvay, Stella Chemifa Corporation, DAIKIN INDUSTRIES, Ltd. und Duofuduo New Materials Co., Ltd. umfassen. Hochreine Lieferanten sind relevant, wo Halbleiter- und fortgeschrittene Batterieanwendungen eng kontrollierte Spezifikationen erfordern. Massenproduzenten bleiben wichtig, da die Säurelaugung erhebliche Mengen gängiger Prozesssäuren verbraucht.
Unternehmen erweitern auch ihre Kapazitäten angrenzend an die Batterie- und Reinigungsnachfrage. Chemtrade Logistics schloss im November 2025 seine Übernahme von Polytec, Inc. für 150 Millionen USD ab und erweiterte damit seine Präsenz in Wasseraufbereitungslösungen, die für den Umgang mit Chemikalien und das Abwassermanagement relevant sind. Arkema investierte im Oktober 2026 10 Millionen EUR (ungefähr 10,8 Millionen USD) in sein Global Battery Center of Excellence in der Region Lyon. BASFs geplante Kapazität für Schwefelsäure in Halbleiterqualität stärkt seine Position bei hochreinen Prozesschemikalien. Diese Maßnahmen zeigen, dass Chemikalienproduzenten sich rund um höherwertige Batterie- und Halbleiterlieferketten positionieren.
Der Wettbewerb im Markt für Graphitreinigungschemikalien hängt zunehmend von Versorgungssicherheit, Rückverfolgbarkeit und Abwasserleistung ab. Die WIPO-Patentanmeldung für einen abfallarmen geschlossenen Kreislauf hebt chemische Rückgewinnung und geringere Einleitungen als potenzielle Produkt- und Prozessdifferenzierungsmerkmale hervor. Alkeemias Position neben europäischen Graphitverarbeitungsvorschlägen verdeutlicht den Vorteil, die Chemikalienversorgung mit nachgelagerter Reinigungskapazität zu verknüpfen. Unternehmen, die sich frühzeitig bei neuen nicht-chinesischen Verarbeitern qualifizieren, können Beziehungen durch spätere Kapazitätserweiterungen aufrechterhalten. Formale Prüfstandards und lange Kundengenehmigungszyklen begünstigen Lieferanten mit nachgewiesener Konsistenz. Der Markt bleibt offen für regionale Spezialisten, die hochwertige Reagenzien, lokale Lieferung und starke Umweltunterstützung kombinieren.
Marktführer für Graphitreinigungschemikalien
-
Honeywell International Inc.
-
Solvay
-
Stella Chemifa Corporation
-
DAIKIN INDUSTRIES, Ltd.
-
Duofuduo New Materials Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Renascor Resources begann mit der Graphitverarbeitung in seiner Demonstrationsanlage in Südaustralien unter Verwendung eines HF-freien Reinigungsverfahrens und chemischer Reagenzien. Die Initiative unterstützt den Markt für Graphitreinigungschemikalien, indem sie alternative chemische Reinigungswege zur Herstellung von Batterieklasse-Graphit ohne Flusssäure demonstriert.
- Februar 2026: GreenRoc Strategic Materials trieb sein Amitsoq-Graphitprojekt voran, wobei Reinigungsausrüstung für seine Pilotanlage für aktives Anodenmaterial nach Dänemark verschifft wurde. Das Projekt ist darauf ausgelegt, die Graphitreinigung auf ungefähr 1.000 kg gereinigtes Material pro Monat zu skalieren und unterstützt damit die Nachfrage nach Reinigungschemikalien in der Batterieklasse-Graphitproduktion.


Globaler Berichtsumfang des Marktes für Graphitreinigungschemikalien
Graphitreinigungschemikalien sind chemische Mittel, die zur Entfernung mineralischer Verunreinigungen und anderer Kontaminanten aus natürlichem oder synthetischem Graphit eingesetzt werden, um die erforderlichen Reinheitsniveaus zu erreichen. Sie unterstützen die Herstellung von hochreinem Graphit für Anwendungen, bei denen eine kontrollierte chemische Zusammensetzung und Materialeigenschaften wesentlich sind.
Der Markt für Graphitreinigungschemikalien ist nach Chemikalientyp, Reinigungsverfahren, Endverbrauchsbranche und Geografie segmentiert. Nach Chemikalientyp ist der Markt in Flusssäure (HF), Salzsäure (HCl), Salpetersäure (HNO₃), Schwefelsäure (H₂SO₄) und sonstige Chemikalientypen unterteilt. Nach Reinigungsverfahren ist der Markt in Säurelaugung, alkalische Reinigung, kombinierte Säure-Alkali-Reinigung, thermische Reinigung und sonstige Reinigungsverfahren unterteilt. Nach Endverbrauchsbranche ist der Markt in Batterien und Energiespeicherung, Elektronik und Halbleiter, Metallurgie und Stahl, Luft- und Raumfahrt sowie Verteidigung, Kernenergie und sonstige Endverbrauchsbranchen unterteilt. Der Bericht deckt auch die Marktgröße und Prognosen für Graphitreinigungschemikalien in 15 Ländern ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Flusssäure (HF) |
| Salzsäure (HCl) |
| Salpetersäure (HNO₃) |
| Schwefelsäure (H₂SO₄) |
| Sonstige Chemikalientypen |
| Säurelaugung |
| Alkalische Reinigung |
| Kombinierte Säure-Alkali-Reinigung |
| Thermische Reinigung |
| Sonstige Reinigungsverfahren |
| Batterien und Energiespeicherung |
| Elektronik und Halbleiter |
| Metallurgie und Stahl |
| Luft- und Raumfahrt sowie Verteidigung |
| Kernenergie |
| Sonstige Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Chemikalientyp | Flusssäure (HF) | |
| Salzsäure (HCl) | ||
| Salpetersäure (HNO₃) | ||
| Schwefelsäure (H₂SO₄) | ||
| Sonstige Chemikalientypen | ||
| Nach Reinigungsverfahren | Säurelaugung | |
| Alkalische Reinigung | ||
| Kombinierte Säure-Alkali-Reinigung | ||
| Thermische Reinigung | ||
| Sonstige Reinigungsverfahren | ||
| Nach Endverbrauchsbranche | Batterien und Energiespeicherung | |
| Elektronik und Halbleiter | ||
| Metallurgie und Stahl | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Kernenergie | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Graphitreinigungschemikalien?
Die Marktgröße für Graphitreinigungschemikalien wurde im Jahr 2026 auf 490,92 Millionen USD geschätzt und wird voraussichtlich von 543,00 Millionen USD im Jahr 2027 auf 899,03 Millionen USD bis 2032 wachsen, bei einer CAGR von 10,61 % während des Prognosezeitraums (2027–2032).
Welche Chemikalien werden zur Reinigung von Graphit verwendet?
HF, HCl, H₂SO₄, HNO₃, Natriumhydroxid und speziell gemischte Reagenzien werden je nach Verunreinigungen des Ausgangsmaterials und Zielreinheit eingesetzt.
Warum ist Flusssäure für die Graphitreinigung wichtig?
Flusssäure hielt im Jahr 2026 einen Anteil von 42,67 %, da sie Silikatverunreinigungen entfernt, die mit anderen Säuren schwer zu behandeln sind.
Welche Endverbrauchsbranche wird voraussichtlich bis 2032 am schnellsten wachsen?
Batterien und Energiespeicherung werden voraussichtlich bis 2032 mit einer CAGR von 12,92 % wachsen, unterstützt durch steigende Nachfrage nach Anodenmaterial.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
