
ゴルフクラブ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 8.53 十億米ドル |
| 市場規模 (2032) | 10.82 十億米ドル |
| 成長率 (2027 - 2032) | 4.86 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
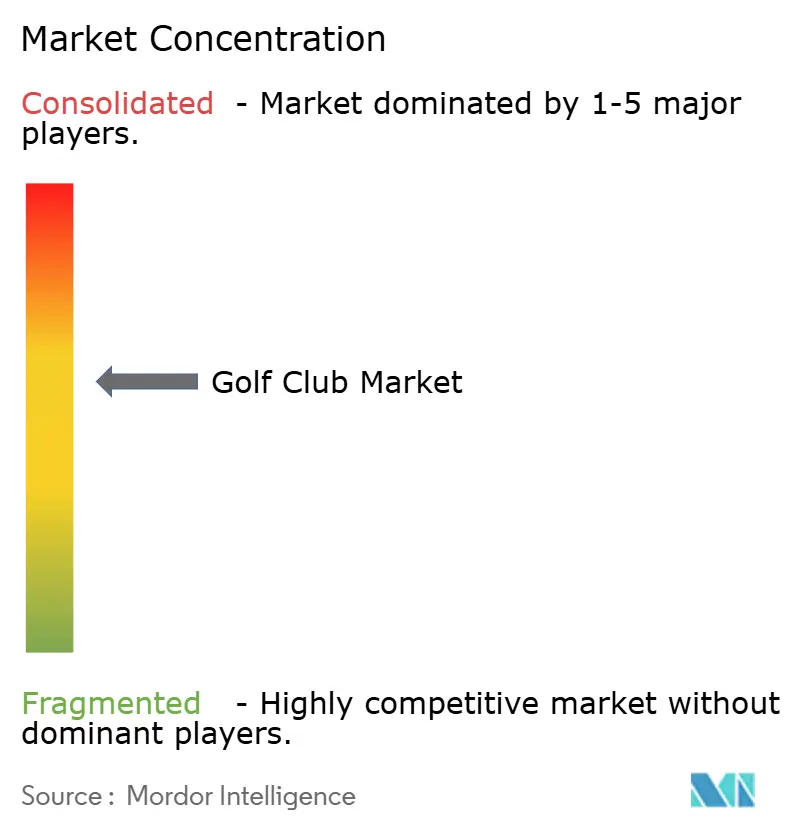
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるゴルフクラブ市場分析
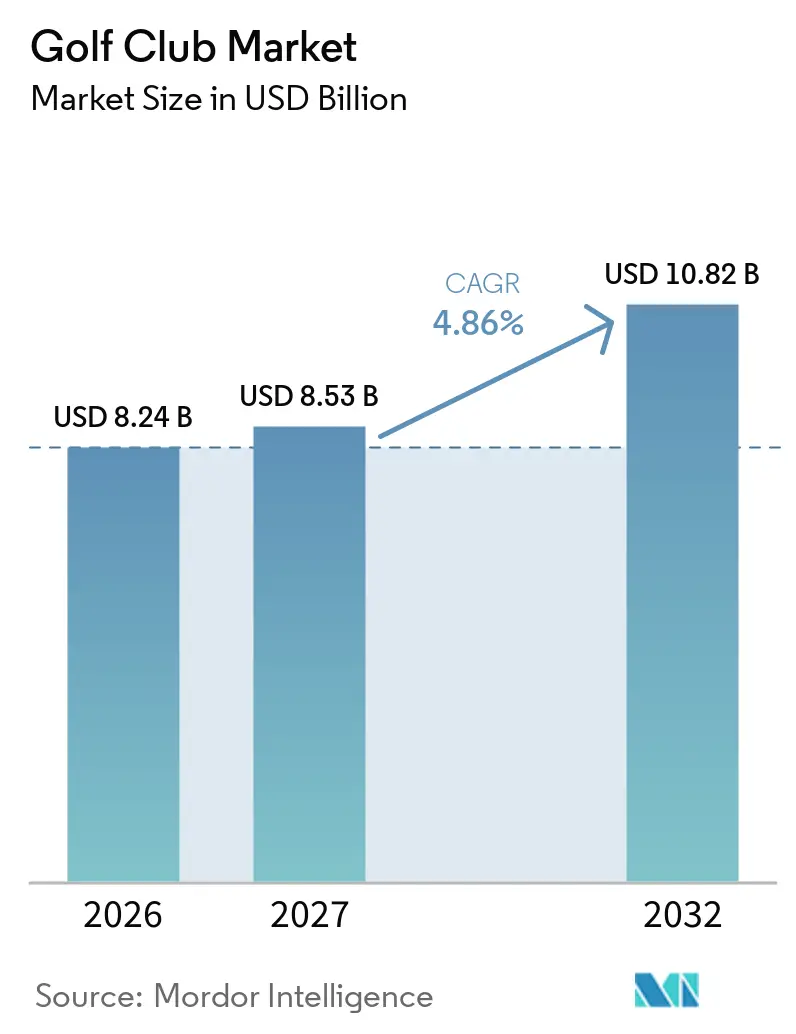
ゴルフクラブ市場規模は、2026年の82.4億米ドルから2027年には85.3億米ドルに成長し、2027年から2032年にかけて4.86%のCAGRで2032年には108.2億米ドルに達すると予測されています。市場は、ゴルフ参加者の増加、スポーツへの関心の高まり、用品のアップグレードおよび買い替え需要の継続によって支えられています。新規プレイヤーおよび経験豊富なプレイヤーのエンゲージメント拡大がゴルフ用品需要を支える一方、素材・デザイン・製造技術の進歩が製品イノベーションを促進しています。メーカーは、進化する消費者ニーズに応えるため、パフォーマンス、耐久性、快適性、カスタマイズの向上に注力しています。デジタル小売チャネルも製品へのアクセシビリティを向上させ、消費者により便利な購入オプションを提供しています。競争は、ブランド認知度、製品品質、技術開発、研究開発への投資によって形成されています。各社は、製品イノベーション、ブランド開発、ゴルファーの変化するニーズへの対応を通じて市場ポジションの強化を続けています。
レポーの主要ポイント
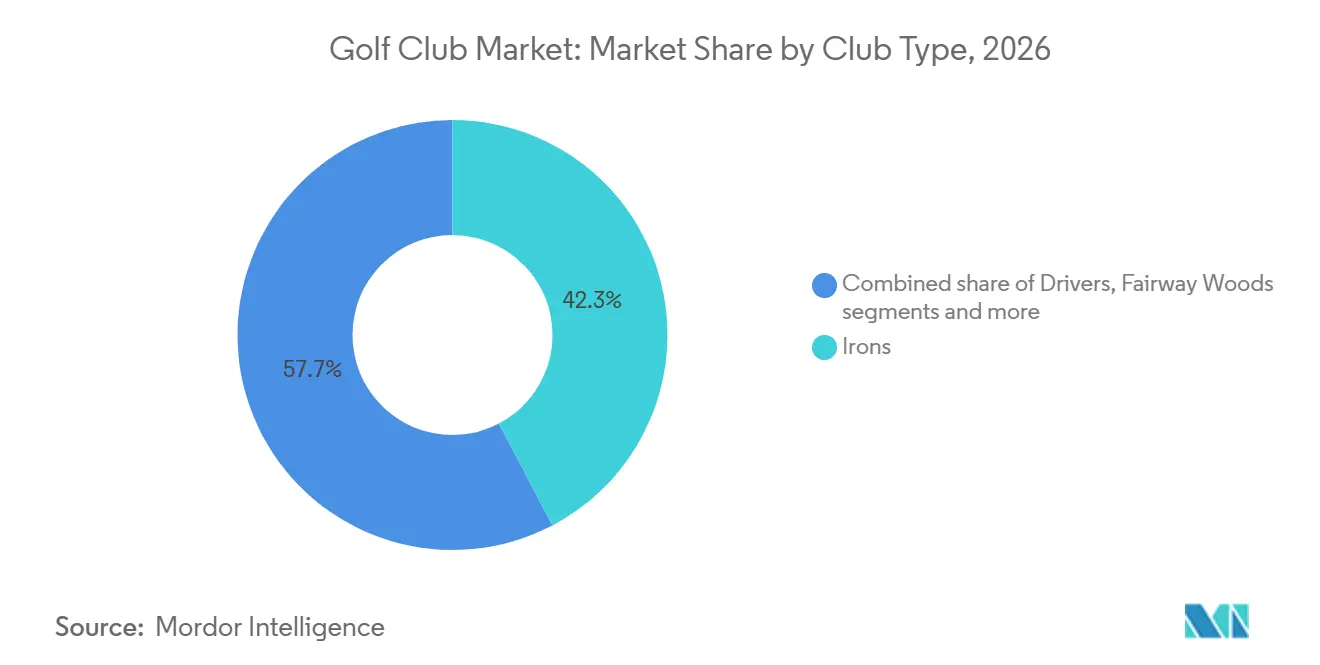
- クラブタイプ別では、アイアンが2026年のゴルフクラブ市場シェアの42.31%を占め、ウェッジは2027年から2032年にかけて5.82%のCAGRを記録すると予測されています。
- カテゴリー別では、プレミアムクラブが2026年のゴルフクラブ市場シェアの58.33%を占め、2027年から2032年にかけて5.41%のCAGRで成長すると予測されています。
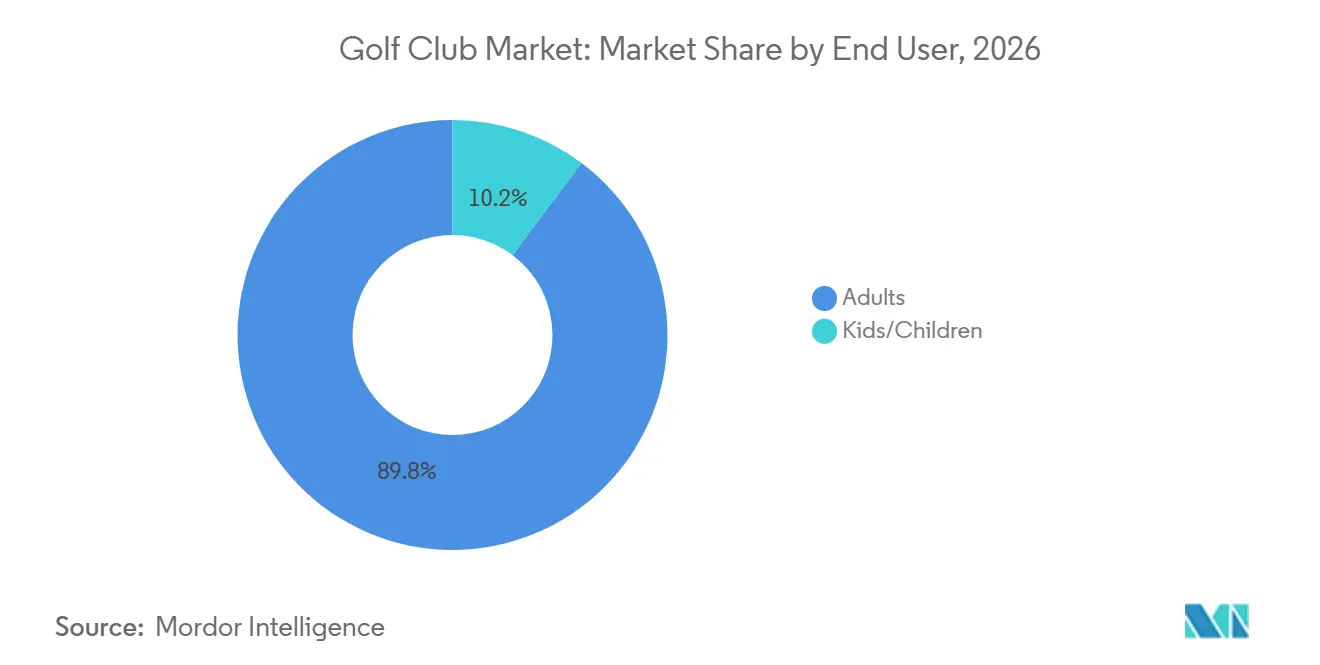
- エンドユーザー別では、成人が2026年のゴルフクラブ市場規模の89.76%を占め、キッズ/子供セグメントは2027年から2032年にかけて5.31%のCAGRで拡大すると予測されています。
- 流通チャネル別では、オフライン小売店が2026年に72.43%のシェアを占め、オンライン小売店は2027年から2032年にかけて5.95%のCAGRで成長すると予測されていま。
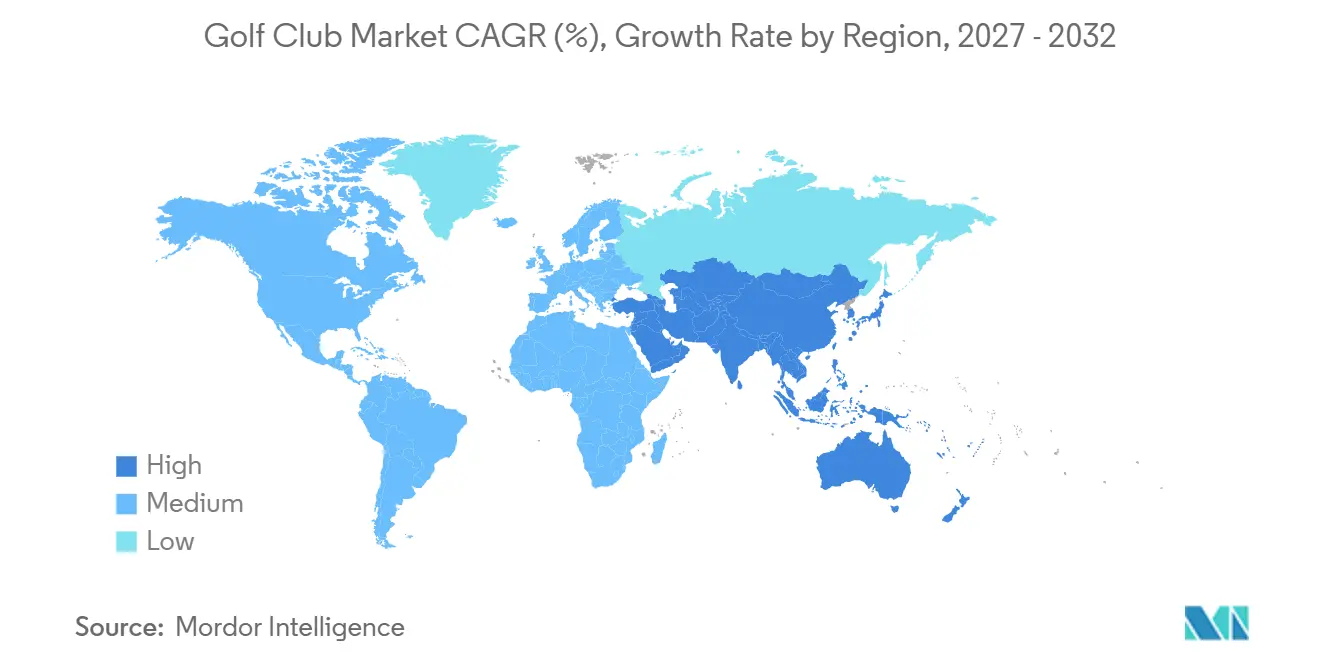
- 地域別では、北米が2026年に45.74%のシェアを占め、アジア太平洋地域は2027年から2032年にかけて5.21%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ゴルフ参加者数とコースアクセスの増加 | +0.9% | 北米、欧州、アジア太平洋が牽引するグローバル市場 | 中期(2〜4年) |
| 老朽化したゴルフ用品の買い替え需要 | +0.7% | 北米・欧州が中心、アジア太平洋への波及あり | 短期(2年以内) |
| オンラインによるゴルフ用品購入の拡大 | +0.6% | グローバル、アジア太平洋および北米で最も顕著な伸び | 中期(2〜4年) |
| 初心者参加者の増加と初回用品購入の拡大 | +0.8% | グローバル、特にアジア太平洋および欧州で顕著 | 中期(2〜4年) |
| カスタムフィットゴルフクラブの採用拡大 | +0.7% | 北米、日本、韓国、欧州への波及あり | 長期(4年以上) |
| 技術的に高度でミスに寛容なクラブへの需要 | +0.6% | グローバル | 短〜中期(4年以内) |
| 情報源: Mordor Intelligence | |||
ゴルフ参加者数とコースアクセスの増加
ゴルフへの参加者増加は、スポーツ全体のプレイヤーベースを拡大し、ゴルフクラブへの需要を支えています。R&Aの2025年グローバル参加レポートによると、米国およびメキシコ以外の加盟市場において、1億1,220万人の大人とジュニアがあらゆる形式のゴルフに参加しており、前年比420万人増加しました。同レポートでは、これらの市場に18,500のルフコースが存在することも記録されており、プレイヤーが利用できる施設ネットワークの充実ぶりが示されています[1]。参加者の継続的な増加は、ゴルフコースや代替プレイ会場へのアクセスとともに、スポーツとその関連用品市場の長期的な発展を支えています。プレイ機会の拡大は、異なる年齢層やコミュニティにわたるゴルフへのエンゲージメントを強化することにもつながります。参加がより定着するにつれ、スポーツへの持続的な関心がゴルフ用品の根本的な需要を支えています。
老朽化したゴルフ用品の買い替え需要
買い替え需要は、プレイヤーが数年間の定期的な使用を経て用品を更新することで、ゴルフクラブ市場における継続的な売上を支えています。全米ゴルフ財団の2024年業界アップデートによると、調査対象ゴルファーの約50%が今後12ヶ月以内に少なくとも1本のゴルフクラブを購入する定であると回答しました[2]。同団体はまた、クラブの種類によって異なる4〜6年という典型的なゴルフクラブ買い替えサイクルも特定しています。これらの購買パターンは、初回購入を超えた継続的な用品需要への既存ゴルファーの貢献を示しています。複数のプレイシーズンにわたる定期的な使用は、用品の状態を評価し買い替えの適切な時期を判断する必要性を徐々に高めます。この繰り返しの購買行動は、初回購入者からの需要を超えた継続的な販売機会をメーカーと小売業者に提供します。プレイヤーが連続するシーズンにわたって参加を続けることで、定期的な買い替え購入がゴルフクラブ売上の維持に貢献します。
オンラインによるゴルフ用品購入の拡大
デジタル小売チャネルの拡大は、消費者がゴルフ用品にアクセスし、小売業者間で製品を比較するための追加的機会を生み出しています。ゴルフマーチャンダイザー協会の2025年会員調査によると、調査対象会員の50%がオンラインプレゼンスを通じて売上の一部を生み出していると回答し、2024年の40%から増加しました[3]。オンラインプラットフォームにより、ゴルフ用品小売業者はより幅広い品揃えを展示し、実店舗の所在地を超えた顧客にリーチすることが可能になります。ブランド直営ウェブサイトや専門ゴルフ小売プラットフォームも、製品仕様、価格、購入オプションへの便利なアクセスを提供しています。小売業者が販売業務にデジタルチャネルをますます組み込むにつれ、オンライン購入はゴルフ用品の重要な市場参入経路として発展し続けています。
初心者参加者の増加と初回用品購入拡大
ゴルフへの新規参加者の関心の高まりは、個人がプレイを始めるために用品を取得することで、初回ゴルフクラブ購入の機会を生み出しています。新規参加者がスポーツに慣れるにつれ、借用または共有の用品から自分自身のクラブを所有することへ移行する場合があります。この進展は、異なる経験レベル、予算、プレイの好みに適したゴルフクラブセットおよび個別クラブへの需要を支えています。メーカーと小売業者は、新規ゴルファーが始めやすいアクセスしやすい製品オプションを提供することでこの需要に対応できます。入門ゴルフプログラムやレッスンは、参加者がスポーツにより深く関与するにつれて用品への投資をさらに促進することができます。新規参加者の継続的な流入は、既存プレイヤーによる購入に加え、ゴルフクラブへの追加的な需要源を提供します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアムゴルフクラブおよび用品の高い初期費用 | -0.8% | グローバル、価格に敏感な新興市場および初回購入者におて最も顕著 | 短〜中期(4年以内) |
| 中古・リファービッシュゴルフクラブとの競合 | -0.7% | 二次市場プラットフォームが最も発達している北米および欧州 | 中期(2〜4年) |
| ゴルフ活動における季節的・天候的変動 | -0.5% | 北欧、カナダ、米国北部、アジア太平洋の温帯市場 | 短期(2年以内) |
| ゴルフ用品への裁量的支出を減少させる経済的不確実性 | -0.6% | グローバル、特に北米およびアジアで感応度が高い | 短〜中期(4年以内) |
| 情報源: Mordor Intelligence | |||
プレミアムゴルフクラブおよび用品の高い初期費用
プレミアムゴルフクラブおよび関連用品の高い初期費用は、一部の消費者の購入能力を制限し、購買決定に影響を与える可能性があります。ゴルファーは、特に高価格製品を購入する場合、クラブの完全なセットを取得するために相当な予算を割当てる必要があるかもしれません。これらのコストは、予算を意識した消費者が市場に参入したり、既存の用品をアップグレードしたりすることをより困難にする可能性があります。その結果、一部の購入者は購入を延期したり、現在のクラブをより長く保持したり、より手頃な代替品を選択したりする場合があります。したがって、価格感応度はゴルフクラブ市場全体の購買頻度と製品選択に影響を与える可能性があります。ゴルフアクセサリーやその他のプレイ必需品に関連する追加費用は、参加の全体的なコストをさらに増加させる可能性があります。その結果、メーカーは異なる支出能力を持つ消費者のニーズに対応するため、製品の特徴と品質を様々な価格帯とバランスさせる必要があります。
中古・リファービッシュゴルフクラブとの競合
中古・リファービッシュゴルフクラブの入手可能性は、消費者により手頃な購入の代替手段を提供することで、新品用品の販売との競合を生み出しています。中古クラブにより、購入者は同等の新品製品よりも低い価格で確立されたブランドや異る製品カテゴリーにアクセスできます。これは、予算を意識したゴルファーや、スポーツへの参加能力を損なうことなく用品費用を管理しようとする個人にとって魅力的です。オンラインマーケットプレイス、専門リセール小売業者、下取りプログラムも中古用品へのアクセスを向上させています。これらのチャネルが発展するにつれ、消費者は新品と中古クラブの選択においてより大きな柔軟性を持つようになります。この競合は、購買決定において手頃な価格を優先する価格に敏感な購入者を中心に、新品ゴルフクラブへの需要に影響を与える可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
クラブタイプ別:
アイアンが収益を牽引、ウェッジが成長をリードアイアンはゴルフクラブ市場の最大シェアを占め、2026年に42.31%を記録しており、異なるスキルレベルとプレイの好みにわたるその重要性を反映しています。完全なクラブセットへの組み込みと個別購入としての入手可能性が、一貫した需要を支えています。メーカーは異なるパフォーマンス要件に対応するため、様々なデザインと構造を提供しています。需要はエントリーレベルのセットから経験豊富なゴルファー向けに設計されたプレミアム製品まで及んでいます。幅広いプレイ状況における汎用性が市場でのポジションを強化しています。これらの要因がゴルフ用品購入におけるアイアンの継続的な優位性を支えています。
ウェッジは、ゴルファーのショートゲームパフォーマンスへの注目に支えられ、2027年から2032年にかけて5.82%の年平均成長率(CAGR)で最も速い成長を記録すると予測されています。アプローチショット、バンカープレイ、グリーン周りのショットにおけるその役割は、用品選択の重要な部分となっています。異なるロフトとソール構成により、ゴルファーは様々なプレイ条件に適したクラブを選択できます。メーカーは異なるプレイスタイルとパフォーマンスの好みに対応するオプションを提供し続けています。グリーン周りの精度とコントロールの向上への関心がウェッジへの需要を支えています。これらの要因が予測期間中のセグメント成長に貢献すると予想されています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
カテゴリー別:
プレミアムがシェアと成長を牽引プレミアムセグメントは2026年のゴルフクラブ市場の58.33%を占め、2027年から2032年にかけて5.41%の年平均成長率(CAGR)で成長すると予測されています。このポジションは、高度な構造、高品質素材、優れたプレイパフォーマンスを提供するゴルフクラブへの需要を反映しています。確立されたブランドは、製品差別化と強いブランド認知度を通じて消費者を引き付け続けています。カスタマイズオプションと専門的な小売サービスもプレミアム用品の魅力に貢献しています。より高い一貫性とパフォーマンスを求めるゴルファーは、用品をアップグレードする際に高価格製品を好む場合があります。これらの要因がプレミアムセグメントの相当な市場シェアと継続的な長を支えています。
マスセグメントは、予算を意識した消費者向けにより手頃な価格帯でゴルフクラブを提供することでアクセシビリティを支えています。低コストの用品は、カジュアルプレイヤー、家族、ゴルフ参加の初期費用を管理しようとする個人にとって魅力的です。メーカーは、基本的なプレイニーズを満たすように設計されたエントリーレベルのセットと実用的な製品構成を通じてこのセグメントにサービスを提供しています。幅広い価格帯により、消費者は予算とスポーツへの関与レベルに応じて用品を選択できます。このセグメントは、当初プレミアム製品を検討しない可能性のある顧客へのリーチにおいて引き続き重要です。その継続的な入手可能性は、ゴルフクラブ市場全体の多様な購買の好みに対応するのに役立ちます。
エンドユーザー別:
大人が数量を牽引、子供が軌道を形成大人セグメントはゴルフクラブ市場の最大シェアを占め、2026年に89.76%を記録しており、確立された大人ゴルファーのベースとスポーツへの継続的な参加を反映しています。定期的なエンゲージメントが、異なるプレイの好みと経験レベルにわたるゴルフクラブへの需要を支えています。大人ゴルファーは、ゲームへの参加と関与を維持し続けることで用品購入に貢献しています。メーカーは、異なるプレイニーズに対応するように設計された多様な製品提供を通じてこの幅広い消費者グループに対応しています。大人プレイヤーの継続的なエンゲージメントがゴルフクラブ市場における彼らの重要性を強化しています。
子供セグメントは、ジュニアゴルフ参加への関心の高まりに支えられ、2027年から2032年にかけて5.31%の年平均成長率(CAGR)で最も速い成長を記録すると予測されています。スポーツへの参加拡大は、若いプレイヤーに対応するように設計された年齢に適したゴルフクラブへの需要の機会を生み出しています。メーカーと専門プロバイダーは、子供の身体的発達とプレイ要件に合わせた用品を通じてこの需要に対応しています。ジュニアゴルフプログラムと組織的な活動もスポーツへの持続的なエンゲージメントを促進することができます。若いプレイヤーがスキルを発展させ参加を続けるにつれ、用品ニーズが進化し、予測期間中の子供向けゴルフクラブへの需要を支える可能性があります。
流通チャネル別:
オフラインがリード、オンラインが経済性を再構築オフライン小売店はゴルフクラブ市場の最大シェアを占め、2026年に72.43%を記録しており、対面での製品評価と知識豊富なスタッフへのアクセスに支えられています。実店舗により、ゴルファーはクラブを直接検討し、好みに合った用品を選択する際のガイダンスを受けることができます。クラブフィッティングサービスも、購入前に顧客が異なるオプションを評価するのに役立ちます。専門小売業者は、様々な経験レベルと用品要件を持つゴルファーに対応しています。製品デモンストレーション、個別サポート、製品への即時アクセスを組み合わせる能力が、ゴルフクラブ販売におけるオフライン小売の継続的な重要性を支えています。
オンライン小売は、利便性、製の多様性、価格比較に支えられ、2027年から2032年にかけて5.95%の年平均成長率(CAGR)で最も速い成長を記録すると予測されています。デジタルプラットフォームにより、消費者は実店舗を訪問することなく、異なるクラブ仕様を確認し、価格を比較し、複数のブランドにわたる製品を探索することができます。オンライン購入はまた、近隣の小売業者では入手できない可能性のある専門製品へのアクセスも提供します。直接消費者向けチャネルは、メーカーが顧客に直接販売できるようにすることで、別の市場参入経路を提供します。これらのチャネルはより大きな価格柔軟性を提供し、ゴルフ用品へのアクセスを広げることができます。オンライン小売の継続的な発展がゴルフクラブ市場内でのその成長を支えると予想されています。
地域分析
北米ゴルフクラブ市場
北米は2026年にゴルフクラブ市場の最大シェアを占め、45.74%を記録しており、確立されたゴルフ参加者層、充実したコースインフラ、および発達した専門小売ネットワークに支えられています。米国は同地域の主要市場を形成しており、カナダは確立された成人ゴルファー層を通て貢献しています。メキシコも消費者需要およびゴルフクラブの組立事業を通じて地域のゴルフ産業に参加しています。ゴルフ施設、専門小売業者、および幅広いゴルフ用品の入手可能性が、同地域の首位を支えています。ただし、関税リスクおよびそれに伴う用品コストの上昇が、同地域全体の製造判断および小売価格に影響を与える可能性があります。
アジア太平洋ゴルフクラブ市場
アジア太平洋地域は、2027年から2032年にかけて年平均成長率(CAGR)5.21%を記録し、ゴルフクラブ市場において最も高い成長を示すと予測されています。日本と韓国は重要な市場を形成しており、確立されたゴルファー人口とゴルフ用品への継続的な需要に支えられています。日本では、カスタムフィッティングへの関心およびインバウンド観光に関連した需要が、用品小売業者にとって追加的な機会を提供しています。オーストラリアのゴルフ小売セクターも、専門小売事業への越境投資を含む継続的な商業的関心を反映しています。これらの動向は、同地域の確立されたゴルフ市場および進化する小売環境ととも、予測期間中の成長を支えると期待されています。
欧州・中東・アフリカおよび南米ゴルフクラブ市場
欧州は、確立されたゴルフ参加者層と広範なゴルフ施設ネットワークに支えられ、引き続き重要な地域市場を形成しています。ドイツは主要な貢献国であり、さまざまな経験レベルのプレーヤーにサービスを提供するゴルフクラブと成人ゴルファーの相当な基盤を有しています。ジュニア層の参加も、スポーツへの継続的な関与を促進することで、同地域の長期的な市場ポテンシャルを支えています。南米および中東・アフリカは比較的小規模な市場であり、ブラジル、アルゼンチン、アラブ首長国連邦、南アフリカがゴルフ参加、観光、およびコース開発を通じて貢献しています。これらの地域におけるゴルフ施設および関連サービスのさらなる発展が、ゴルフクラブへの需要の緩やかな拡大を支える可能性があります。
競合ランドスケープ
ゴルフクラブ市場は中程度に集中しており、主要プレイヤーにはCallaway Golf Company、Acushnet Holdings Corp.、TaylorMade Golf Company, Inc.、PING、Sumitomo Rubber Industries, Ltd.が含まれます。これらの企業は、製品デザイン、素材、パフォーマンス特性、カスタムフィッティングサービスに基づく差別化を持ち、ドライバー、アイアン、ウェッジ、パターを含む確立されたゴルフクラブカテゴリー全体で競合しています。確立されたブランド、製品開発能力、流通ネットワークが競合ポジションを支える一方、専門メーカーと直接消費者向けブランドはより焦点を絞った顧客セグメントにサービスを提供しています。
主要企業は、製品ローンチ、技術開発、戦略的ビジネス決定を通じて競合を続けています。Callaway Golf Company、Acushnet Holdings Corp.、TaylorMade Golf Company, Inc.、PING、Sumitomo Rubber Industries, Ltd.は、異なるプレイの好みとパフォーマンス要件を持つゴルファーをターゲットとした製品ポートフォリオを維持しています。競合活動には、クラブ製品ラインの更新、クラブデザインの改良、異なるスキルレベルに適した用品の提供が含まれます。製品開発とカスタムフィッティングへの投資も、確立されたメーカーが提供を差別化し、進化するゴルファーの好みに対応することを可能にします。
新興・専門プレイヤーは、特定の製品カテゴリー、代替小売モデル、差別化されたエンジニアリングアプローチに注力することで競合に貢献しています。Sub70 Golfなどの直接消費者向けブランドはオンラインチャネルを通じてクラブを販売することで別の購入オプションを提供し、L.A.B. Golfなどの専門メーカーは独自のパター設計に注力しています。これらの企業は、大手メーカーの完全な製品幅に匹敵するのではなく、製品の専門化、価格設定、よりターゲットを絞った顧客エンゲージメントを通じて競合することができます。その存在は競合ランドスケープに多様性を加え、確立されたプレイヤーが製品提供と流通戦略の改良を続けることを促しています。
ゴルフクラブ業界リーダー
-
Callaway Golf Company
-
Acushnet Holdings Corp.
-
PING
-
Sumitomo Rubber Industries, Ltd.
-
TaylorMade Golf Company, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ゴルフクラブ市場 このレポートでカバーされる企業
- Callaway Golf Company
- Acushnet Holdings Corp.
- TaylorMade Golf Company, Inc.
- PING
- Sumitomo Rubber Industries, Ltd.
- Cobra Golf Incorporated
- Mizuno Corporation
- Bridgestone Sports Co., Ltd.
- Parsons Xtreme Golf, LLC
- Honma Golf Limited
- Wilson Sporting Goods Co.
- L.A.B. Golf.
- YONEX CO., LTD.
- Tour Edge Golf Manufacturing, Inc.
- U.S. Kids Golf, LLC
- Miura Golf Inc.
- Bettinardi Golf, LLC
- Fourteen Co., Ltd.
- Evnroll
- Sub70 Golf
最近の産業開発事情 ゴルフクラブ市場
- 2026年8月:TaylorMade Golfは、鍛造ソフトカーボンスチール構造、フルフェイスのソーミルドグルーブ、異なるスイングタイプとプレイ条件に対応するように設計された5種類のソールグラインド構成を特徴とするHi-Toe 5ウェッジファミリーを発表しました。このローンチには、ゴルファーがウェッジのフィニッシュ、テキスト、ロゴ、その他のデザイン要素をパーソナライズできるカスタマイズプラットフォームであるMyHi-Toe 5も含まれていました。新しいラインナップは、追加のショートゲームフィッティングとパーソナライズオプションでTaylorMadeのウェッジポートフォリオを拡大します。
- 2026年6月:HONMA GolfはBugattiと提携し、BERES スーパープレミアムコレクション、ツアーワールドプレミアムコレクション、スーパープレミアムBugattiパターで構成される共同ブランドコレクションを発表しました。製品はHONMAのクラブ製造の職人技とBugattiにインスパイアされたデザイン要素を組み合わせており、ツアーワールドラインはドライバーにチタンカーボン複合技術を採用しています。このコラボレーションは、高級自動車ブランドとのパートナーシップを通じてプレミアムゴルフクラブの提供を拡大します。
- 2026年1月:Callaway Golf Companyは、ドライバー、フェアウェイウッド、アイアン、ハイブリッドのQuantumファミリーを発表しました。新しいドライバーは、飛距離パフォーマンスの向上を目的として設計されたトライフォースフェーステクノロジーを特徴としています。複数カテゴリーにわたるローンチは、Callawayのクラブポートフォリオをいくつかの主要用品セグメントにわたって拡大し、ゴルファーに異なるプレイ要件に対応した更新されたオプションを提供します。
- 2025年7月:Titleistは更新されたT100、T150、T350アイアンと、新しいT250モデルおよびT250ローンチスペックバリアントを発表しました。ラインナップには、セット全体でのローンチ、スピン一貫性、キャリー距離の一貫性を向上させることを目的とした設計改良が組み込まれています。このローンチは、ツアー志向のゴルファーからより大きな飛距離を求めるゴルファーまで、異なるプレイヤープロファイルに対応した同社のアイアン提供を拡大しました。
グローバルゴルフクラブ市場レポートの範囲
ゴルフクラブ市場は、プレイヤーが異なるショットとプレイ条件のために使用するゴルフクラブの製造と販売で構成されています。市場はクラブタイプ別にドライバー、フェアウェイウッド、ハイブリッド、アイアン、ウェッジ、パターに、カテゴリー別にマスとプレミアムに、エンドユーザー別に大人と子供に、流通チャネル別にオフライン小売店とオンライン小売店に、地域別に北米、欧州、アジア太平洋、南米、中東・アフリカにセグメント化されています。市場予測は米ドルの金額ベースで提供されます。
セグメンテーション概要
| ドライバー |
| フェアウェイウッド |
| ハイブリッド |
| アイアン |
| ウェッジ |
| パター |
| マス |
| プレミアム |
| 大人 |
| 子供 |
| オフライン小売店 |
| オンライン小売店 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | 英国 |
| ドイツ | |
| スペイン | |
| フランス | |
| イタリア | |
| スウェーデン | |
| アイルランド | |
| オーストリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| ニュージーランド | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | アラブ首長国連邦 |
| 南アフリカ | |
| その他の中東・アフリカ |
| クラブタイプ別 | ドライバー | |
| フェアウェイウッド | ||
| ハイブリッド | ||
| アイアン | ||
| ウェッジ | ||
| パター | ||
| カテゴリー別 | マス | |
| プレミアム | ||
| エンドユーザー別 | 大人 | |
| 子供 | ||
| 流通チャネル別 | オフライン小売店 | |
| オンライン小売店 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| スペイン | ||
| フランス | ||
| イタリア | ||
| スウェーデン | ||
| アイルランド | ||
| オーストリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| ニュージーランド | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までのゴルフクラブセクターの予測値は?
ゴルフクラブ市場は、2026年の82.4億米ドルから2027年から2032年にかけて4.86%のCAGRで、2032年までに108.2億米ドルに達すると予測されています。
最大シェアを持つゴルフクラブタイプはどれですか?
アイアンが2026年に42.31%で最大シェアを保有しています。
最も速く成長しているゴルフクラブカテゴリーはどれですか?
ウェッジは2027年から2032年にかけて5.82%のCAGRで成長すると予測されています。
最も強い予測成長を示す地域はどこですか?
アジア太平洋は2027年から2032年にかけて5.21%のCAGRで成長すると予測されています。