
Tamaño y Participación del Mercado de Palos de Golf
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 8.53 Mil millones de dólares |
| Tamaño del Mercado (2032) | 10.82 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.86 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Palos de Golf por Mordor Intelligence
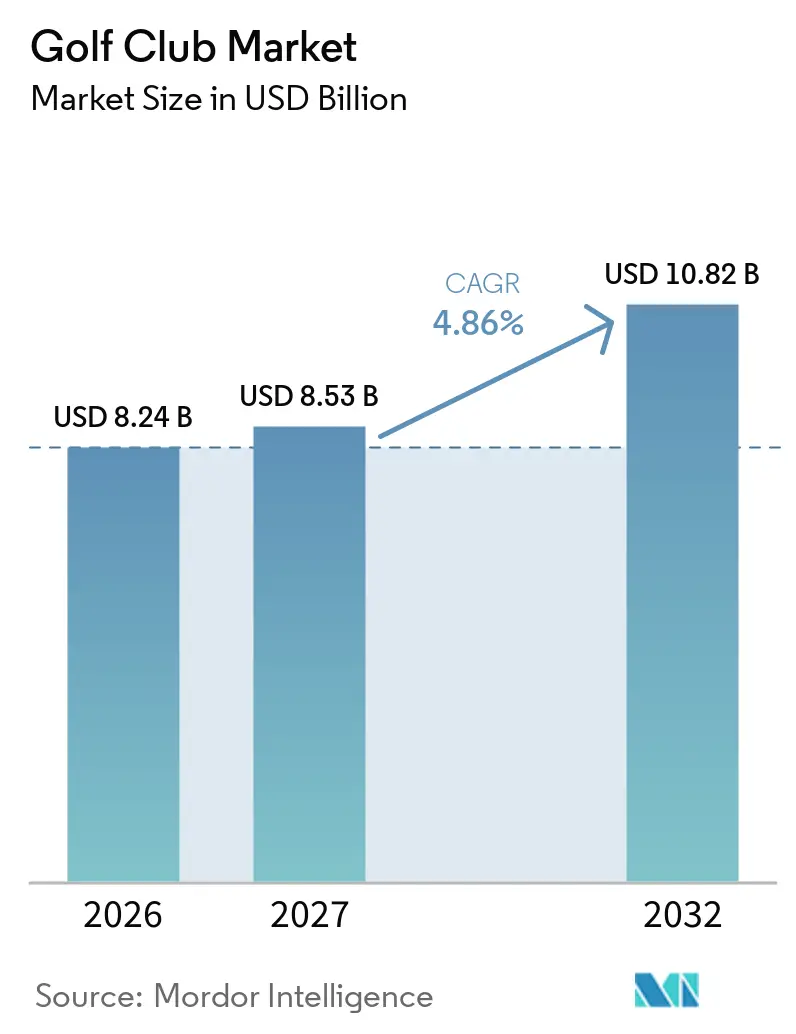
Se espera que el tamaño del mercado de palos de golf crezca de 8,24 mil millones de USD en 2026 a 8,53 mil millones de USD en 2027 y se prevé que alcance los 10,82 mil millones de USD para 2032 a una CAGR del 4,86% durante 2027-2032. El mercado está respaldado por el aumento de la participación en el golf, el creciente interés en el deporte y la demanda continua de actualizaciones y reemplazos de equipos. El creciente compromiso entre jugadores nuevos y experimentados apoya la demanda de equipos de golf, mientras que los avances en materiales, diseño y tecnologías de fabricación fomentan la innovación de productos. Los fabricantes se centran en mejorar el rendimiento, la durabilidad, la comodidad y la personalización para responder a las expectativas cambiantes de los consumidores. Los canales de venta minorista digital también están mejorando la accesibilidad a los productos y ofreciendo a los consumidores opciones de compra más convenientes. La competencia está determinada por el reconocimiento de marca, la calidad del producto, el desarrollo tecnológico y la inversión en investigación y desarrollo. Las empresas continúan fortaleciendo sus posiciones en el mercado mediante la innovación de productos, el desarrollo de marca y los esfuerzos por satisfacer las necesidades cambiantes de los golfistas.
Conclusiones Clave del Informe
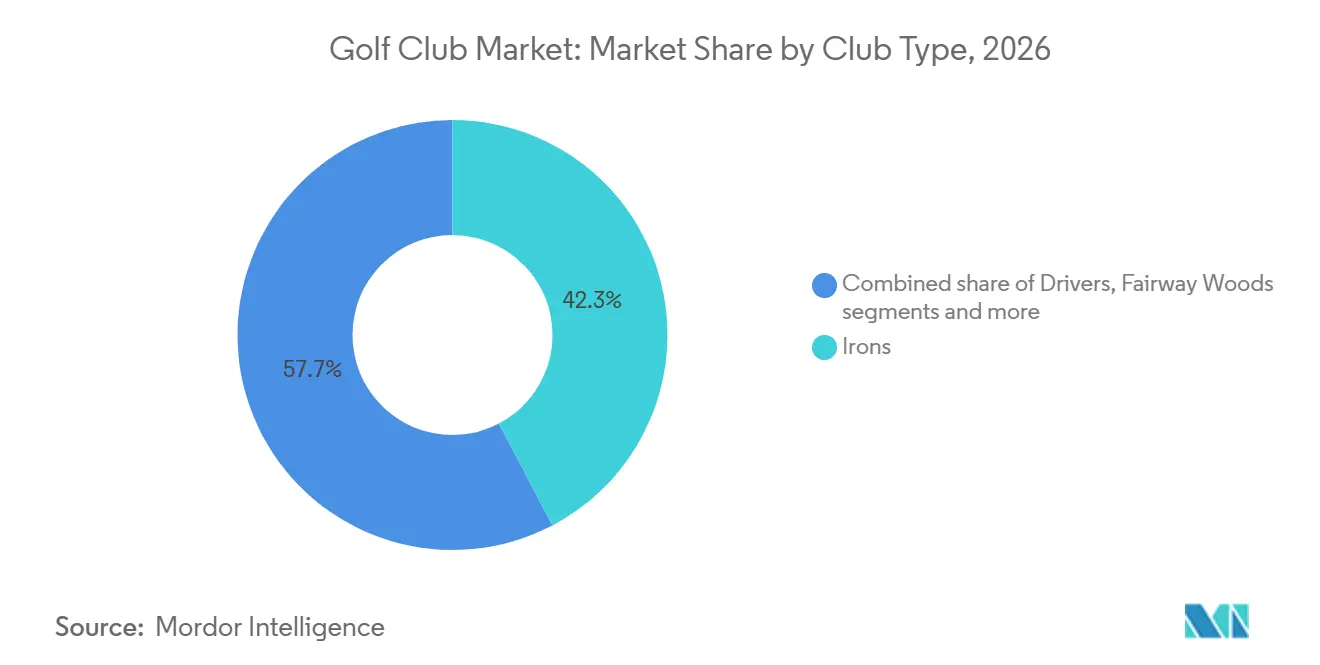
- Por tipo de palo, los hierros representaron el 42,31% de la cuota del mercado de palos de golf en 2026, mientras que las cuñas tienen previsto registrar una CAGR del 5,82% durante 2027-2032.
- Por categoría, los palos premium representaron el 58,33% de la cuota del mercado de palos de golf en 2026 y se proyecta que crezcan a una CAGR del 5,41% durante 2027-2032.
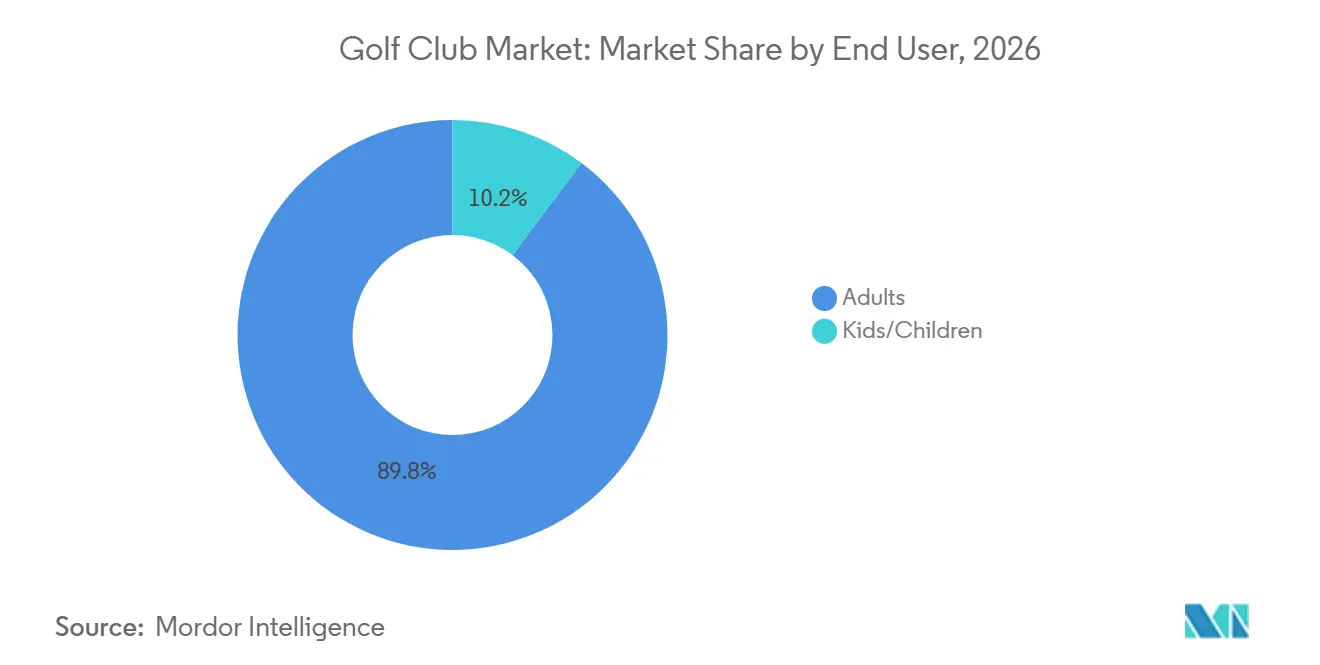
- Por usuario final, los adultos captaron el 89,76% del tamaño del mercado de palos de golf en 2026, mientras que el segmento de niños se prevé que se expanda a una CAGR del 5,31% durante 2027-2032.
- Por canal de distribución, las tiendas minoristas físicas representaron una cuota del 72,43% en 2026, mientras que las tiendas minoristas en línea tienen previsto crecer a una CAGR del 5,95% durante 2027-2032.
- Por geografía, América del Norte mantuvo una cuota del 45,74% en 2026, mientras que Asia-Pacífico tiene previsto crecer a una CAGR del 5,21% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento en la participación en el golf y acceso a campos | +0.9% | Global, liderado por América del Norte, Europa y Asia-Pacífico | Mediano plazo (2–4 años) |
| Demanda de reemplazo de equipos de golf envejecidos | +0.7% | América del Norte y Europa como núcleo, con extensión a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de la compra de equipos de golf en línea | +0.6% | Global, con mayor repunte en Asia-Pacífico y América del Norte | Mediano plazo (2–4 años) |
| Crecimiento en la participación de principiantes y primeras compras de equipos | +0.8% | Global, particularmente pronunciado en Asia-Pacífico y Europa | Mediano plazo (2–4 años) |
| Adopción creciente de palos de golf personalizados | +0.7% | América del Norte, Japón, Corea del Sur; extensión a Europa | Largo plazo (≥ 4 años) |
| Demanda de palos tecnológicamente avanzados y de mayor tolerancia | +0.6% | Global | Corto a mediano plazo (≤ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en la Participación en el Golf y Acceso a Campos
El crecimiento de la participación en el golf está ampliando la base general de jugadores del deporte y apoyando la demanda de palos de golf. Según el Informe de Participación Global 2025 de The R&A, 112,2 millones de adultos y jóvenes participaron en el golf en todos los formatos en sus mercados afiliados fuera de los Estados Unidos y México, un aumento de 4,2 millones interanual. El informe también registró 18.500 campos de golf en estos mercados, lo que refleja la consolidada red de instalaciones disponibles para los jugadores[1]. El crecimiento continuo de la participación, junto con el acceso a campos de golf y lugares de juego alternativos, apoya el desarrollo a largo plazo del deporte y su mercado de equipos asociado. La expansión de las oportunidades de juego también puede fortalecer el compromiso con el golf en diferentes grupos de edad y comunidades. A medida que la participación se consolida, el interés sostenido en el deporte apoya la demanda subyacente de equipos de golf.
Demanda de Reemplazo de Equipos de Golf Envejecidos
La demanda de reemplazo apoya las ventas recurrentes en el mercado de palos de golf, ya que los jugadores renuevan periódicamente sus equipos tras años de uso regular. Según la actualización de la industria 2024 de la National Golf Foundation, casi el 50% de los golfistas encuestados esperaba comprar al menos un palo de golf en los siguientes 12 meses[2]. La organización también identificó un ciclo típico de reemplazo de palos de golf de cuatro a seis años, dependiendo del tipo de palo. Estos patrones de compra destacan la contribución de los golfistas existentes a la demanda continua de equipos más allá de las compras iniciales. El uso regular durante múltiples temporadas de juego aumenta gradualmente la necesidad de evaluar el estado del equipo y determinar cuándo es apropiado el reemplazo. Este comportamiento de compra recurrente proporciona a los fabricantes y minoristas oportunidades de ventas continuas más allá de la demanda de compradores por primera vez. A medida que los jugadores continúan participando en temporadas sucesivas, las compras periódicas de reemplazo ayudan a sostener las ventas de palos de golf.
Expansión de la Compra de Equipos de Golf en Línea
La expansión de los canales de venta minorista digital está creando oportunidades adicionales para que los consumidores accedan a equipos de golf y comparen productos entre minoristas. Según la encuesta de membresía 2025 de la Association of Golf Merchandisers, el 50% de los miembros encuestados informó generar una parte de sus ventas a través de una presencia en línea, frente al 40% en 2024[3]. Las plataformas en línea permiten a los minoristas de equipos de golf mostrar una gama más amplia de productos y llegar a clientes más allá de sus ubicaciones físicas. Los sitios web de las propias marcas y las plataformas especializadas de venta minorista de golf también proporcionan acceso conveniente a especificaciones de productos, precios y opciones de compra. A medida que los minoristas incorporan cada vez más los canales digitales en sus operaciones de ventas, la compra en línea continúa desarrollándose como una ruta importante al mercado para los equipos de golf.
Crecimiento en la Participación de Principiantes y Primeras Compras de Equipos
El creciente interés en el golf entre los nuevos participantes crea oportunidades para las primeras compras de palos de golf a medida que las personas adquieren equipos para comenzar a jugar. A medida que los recién llegados se familiarizan más con el deporte, pueden pasar de equipos prestados o compartidos a tener sus propios palos. Esta progresión apoya la demanda de juegos de palos de golf y palos individuales adecuados para diferentes niveles de experiencia, presupuestos y preferencias de juego. Los fabricantes y minoristas pueden atender esta demanda ofreciendo opciones de productos accesibles que ayuden a los nuevos golfistas a comenzar. Los programas y lecciones introductorias de golf pueden fomentar aún más que los participantes inviertan en equipos a medida que se involucran más con el deporte. La continua incorporación de nuevos participantes proporciona una fuente adicional de demanda de palos de golf junto con las compras de jugadores establecidos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo inicial de palos de golf y equipos premium | -0.8% | Global, más agudo en mercados emergentes sensibles al precio y para compradores por primera vez | Corto a mediano plazo (≤ 4 años) |
| Competencia de palos de golf usados y reacondicionados | -0.7% | América del Norte y Europa, donde las plataformas de mercado secundario están más desarrolladas | Mediano plazo (2–4 años) |
| Fluctuaciones estacionales y relacionadas con el clima en la actividad de golf | -0.5% | Norte de Europa, Canadá, norte de los Estados Unidos, mercados templados de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Incertidumbre económica que reduce el gasto discrecional en equipos de golf | -0.6% | Global, con particular sensibilidad en América del Norte y Asia | Corto a mediano plazo (≤ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial de Palos de Golf y Equipos Premium
El alto costo inicial de los palos de golf premium y el equipo relacionado puede limitar la asequibilidad para algunos consumidores e influir en las decisiones de compra. Los golfistas pueden necesitar asignar un presupuesto considerable para adquirir un juego completo de palos, especialmente al comprar productos de mayor precio. Estos costos pueden dificultar que los consumidores con presupuesto limitado ingresen al mercado o actualicen su equipo existente. Como resultado, algunos compradores pueden posponer las compras, conservar sus palos actuales por más tiempo u optar por alternativas más asequibles. La sensibilidad al precio puede, por tanto, influir en la frecuencia de compra y la selección de productos en todo el mercado de palos de golf. Los gastos adicionales asociados con los accesorios de golf y otros elementos esenciales de juego pueden aumentar aún más el costo total de participación. En consecuencia, los fabricantes deben equilibrar las características y la calidad del producto con una gama de precios para atender las necesidades de los consumidores con diferentes capacidades de gasto.
Competencia de Palos de Golf Usados y Reacondicionados
La disponibilidad de palos de golf usados y reacondicionados crea competencia para las ventas de equipos nuevos al ofrecer a los consumidores alternativas de compra más asequibles. Los palos de segunda mano permiten a los compradores acceder a marcas establecidas y diferentes categorías de productos a precios más bajos que los productos nuevos comparables. Esto puede atraer a golfistas con presupuesto limitado y a personas que buscan gestionar los gastos de equipos sin comprometer su capacidad de participar en el deporte. Los mercados en línea, los minoristas especializados en reventa y los programas de intercambio también mejoran el acceso a equipos de segunda mano. A medida que estos canales se desarrollan, los consumidores tienen mayor flexibilidad para decidir entre palos nuevos y de segunda mano. Esta competencia puede influir en la demanda de palos de golf nuevos, especialmente entre los compradores sensibles al precio que priorizan la asequibilidad al tomar decisiones de compra.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Palo:
Los Hierros Anclan los Ingresos, los Wedges Lideran el CrecimientoLos hierros representan la mayor participación del mercado de palos de golf, con el 42,31% en 2026, lo que refleja su importancia en diferentes niveles de habilidad y preferencias de juego. Su inclusión en juegos completos de palos y su disponibilidad como compras individuales apoyan una demanda constante. Los fabricantes ofrecen diseños y construcciones variadas para adaptarse a diferentes requisitos de rendimiento. La demanda abarca juegos de nivel básico y productos premium diseñados para golfistas experimentados. Su versatilidad en una amplia gama de situaciones de juego refuerza su posición en el mercado. Estos factores apoyan la continua prominencia de los hierros en las compras de equipos de golf.
Se proyecta que los wedges registren el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 5,82% durante 2027–2032, respaldados por el enfoque de los golfistas en el rendimiento del juego corto. Su papel en los golpes de aproximación, el juego en bunkers y los golpes alrededor del green los convierte en una parte importante de la selección de equipos. Diferentes lofts y configuraciones de suela permiten a los golfistas elegir palos adecuados para variadas condiciones de juego. Los fabricantes continúan ofreciendo opciones que atienden a diferentes estilos de juego y preferencias de rendimiento. El interés en mejorar la precisión y el control alrededor del green apoya la demanda de wedges. Se espera que estos factores contribuyan al crecimiento del segmento durante el período de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Categoría:
El Segmento Premium Domina la Participación y el CrecimientoEl segmento premium representa el 58,33% del mercado de palos de golf en 2026 y se proyecta que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,41% durante 2027–2032. Esta posición refleja la demanda de palos de golf que ofrecen construcción avanzada, materiales de calidad y mayor rendimiento de juego. Las marcas establecidas continúan atrayendo a los consumidores mediante la diferenciación de productos y el sólido reconocimiento de marca. Las opciones de personalización y los servicios minoristas especializados también contribuyen al atractivo de los equipos premium. Los golfistas que buscan mayor consistencia y rendimiento pueden preferir productos de mayor precio al actualizar su equipo. Estos factores apoyan la sustancial participación de mercado del segmento premium y su crecimiento continuo.
El segmento masivo apoya la accesibilidad al ofrecer palos de golf a precios más asequibles para los consumidores con presupuesto limitado. Los equipos de menor costo pueden atraer a jugadores ocasionales, familias e individuos que buscan gestionar el gasto inicial de participar en el golf. Los fabricantes atienden a este segmento mediante juegos de nivel básico y configuraciones de productos prácticas diseñadas para satisfacer las necesidades básicas de juego. Una amplia gama de precios permite a los consumidores seleccionar equipos según sus presupuestos y nivel de compromiso con el deporte. Este segmento sigue siendo importante para llegar a clientes que inicialmente pueden no considerar productos premium. Su disponibilidad continua ayuda a atender diversas preferencias de compra en todo el mercado de palos de golf.
Por Usuario Final:
Los Adultos Impulsan el Volumen, los Niños Moldean la TrayectoriaEl segmento de adultos representa la mayor participación del mercado de palos de golf, con el 89,76% en 2026, lo que refleja la base establecida de golfistas adultos y su participación continua en el deporte. El compromiso regular apoya la demanda de palos de golf en diferentes preferencias de juego y niveles de experiencia. Los golfistas adultos contribuyen a las compras de equipos a medida que continúan participando y manteniendo su involucración en el juego. Los fabricantes atienden a este amplio grupo de consumidores mediante ofertas de productos variadas diseñadas para abordar diferentes necesidades de juego. El compromiso continuo entre los jugadores adultos refuerza su importancia para el mercado de palos de golf.
Se proyecta que el segmento de niños registre el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 5,31% durante 2027–2032, respaldado por el creciente interés en la participación juvenil en el golf. Una mayor participación en el deporte crea oportunidades para la demanda de palos de golf apropiados para la edad, diseñados para acomodar a jugadores más jóvenes. Los fabricantes y proveedores especializados atienden esta demanda mediante equipos adaptados al desarrollo físico y los requisitos de juego de los niños. Los programas de golf juvenil y las actividades organizadas también pueden fomentar un compromiso sostenido con el deporte. A medida que los jóvenes jugadores desarrollan sus habilidades y continúan participando, sus necesidades de equipos pueden evolucionar, apoyando la demanda de palos de golf para niños durante el período de pronóstico.
Por Canal de Distribución:
El Canal Físico Lidera, el Canal en Línea Remodela la EconomíaLas tiendas minoristas físicas representan la mayor participación del mercado de palos de golf, con el 72,43% en 2026, respaldadas por la evaluación presencial de productos y el acceso a personal especializado. Las tiendas físicas permiten a los golfistas examinar los palos directamente y recibir orientación al seleccionar equipos adecuados a sus preferencias. Los servicios de ajuste de palos también ayudan a los clientes a evaluar diferentes opciones antes de realizar una compra. Los minoristas especializados atienden a golfistas con diferentes niveles de experiencia y requisitos de equipos. La capacidad de combinar demostraciones de productos, asistencia personalizada y acceso inmediato a los productos apoya la continua importancia del comercio minorista físico en las ventas de palos de golf.
Se proyecta que el comercio minorista en línea registre el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 5,95% durante 2027–2032, respaldado por la conveniencia, la variedad de productos y la comparación de precios. Las plataformas digitales permiten a los consumidores revisar diferentes especificaciones de palos, comparar precios y explorar productos de múltiples marcas sin visitar tiendas físicas. La compra en línea también proporciona acceso a productos especializados que pueden no estar disponibles en minoristas cercanos. Los canales de venta directa al consumidor ofrecen otra ruta al mercado al permitir a los fabricantes vender directamente a los clientes. Estos canales pueden proporcionar mayor flexibilidad de precios y ampliar el acceso a equipos de golf. Se espera que el desarrollo continuo del comercio minorista en línea apoye su crecimiento dentro del mercado de palos de golf.
Análisis Geográfico
Mercado de Palos de Golf en América del Norte
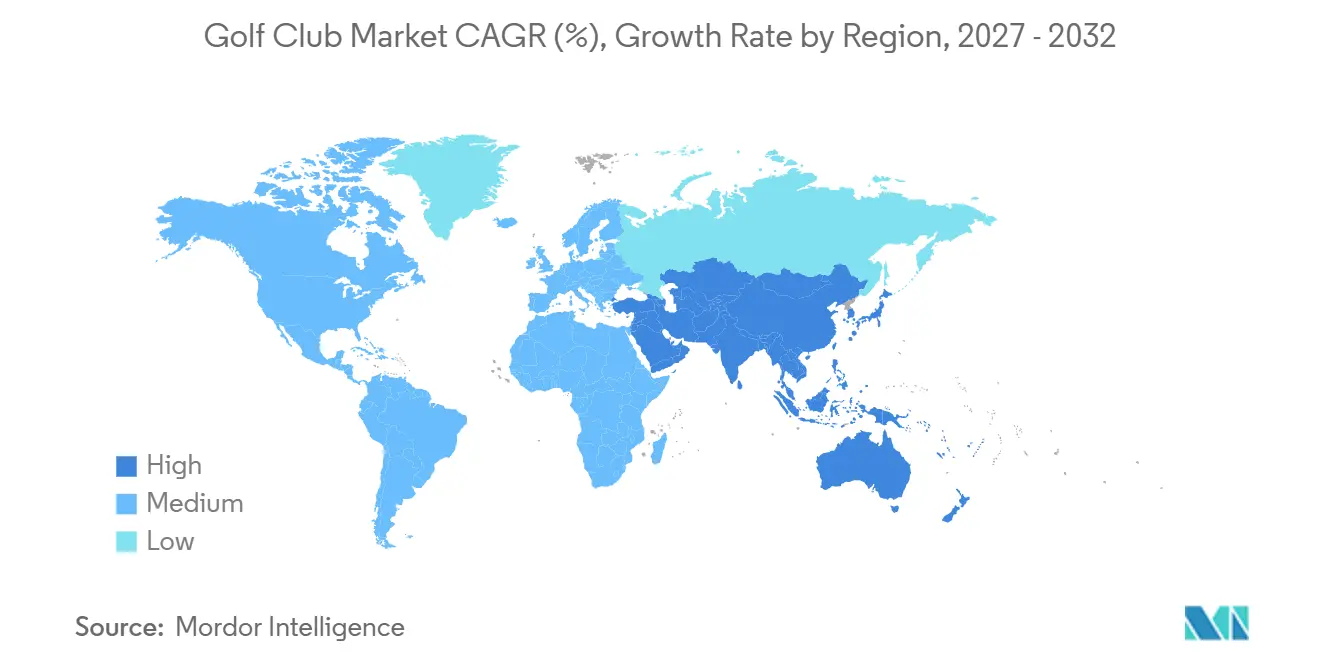
América del Norte concentra la mayor participación en el mercado de palos de golf, con un 45,74% en 2026, respaldada por una sólida participación en el golf, una extensa infraestructura de campos y una bien desarrollada red de comercio minorista especializado. Estados Unidos representa el principal mercado de la región, mientras que Canadá contribuye a través de su consolidada base de golfistas adultos. México también participa en la industria regional del golf mediante la demanda de los consumidores y las operaciones de ensamblaje de palos de golf. La disponibilidad de instalaciones de golf, minoristas especializados y una amplia gama de equipos de golf respalda la posición de liderazgo de la región. Sin embargo, la exposición arancelaria y los consiguientes aumentos en los costos de los equipos pueden influir en las decisiones de fabricación y en los precios minoristas en toda la región.
Mercado de Palos de Golf en Asia-Pacífico
Se proyecta que Asia-Pacífico registre el crecimiento más rápido en el mercado de palos de golf, con una tasa de crecimiento anual compuesta (CAGR) del 5,21% durante el período 2027–2032. Japón y Corea del Sur representan mercados importantes, respaldados por poblaciones de golfistas consolidadas y una demanda continua de equipos de golf. En Japón, el interés en el ajuste personalizado y la demanda asociada al turismo entrante ofrecen oportunidades adicionales para los minoristas de equipos. El sector minorista de golf de Australia también refleja un interés comercial sostenido, incluida la inversión transfronteriza en negocios minoristas especializados. Se espera que estos desarrollos, junto con los mercados de golf consolidados de la región y el cambiante panorama minorista, respalden el crecimiento durante el período de pronóstico.
Mercado de Palos de Golf en EMEA y América del Sur
Europa sigue siendo un mercado regional importante, respaldado por una participación consolidada en el golf y una amplia red de instalaciones de golf. Alemania es un contribuyente clave, con una base sustancial de golfistas adultos y clubes de golf que atienden a jugadores de distintos niveles de experiencia. La participación juvenil también apoya el potencial de mercado a largo plazo de la región al fomentar el compromiso continuo con el deporte. América del Sur y Oriente Medio y África representan mercados más pequeños, con Brasil, Argentina, los Emiratos Árabes Unidos y Sudáfrica contribuyendo a través de la participación en el golf, el turismo y el desarrollo de campos. El desarrollo adicional de instalaciones de golf y servicios relacionados en estas regiones puede respaldar una demanda gradual de palos de golf.
Panorama Competitivo
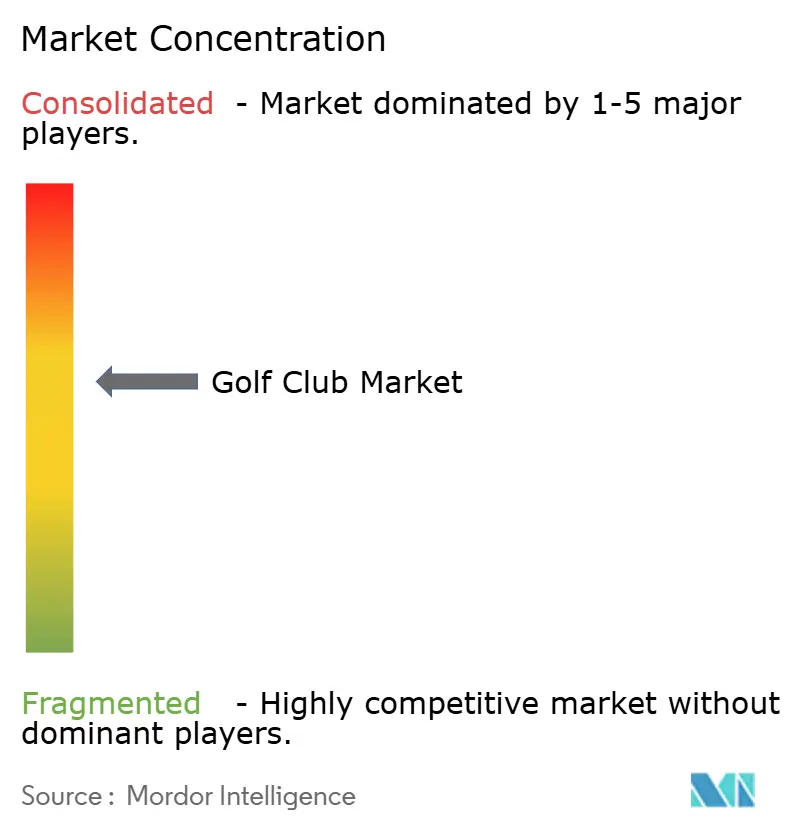
El mercado de palos de golf está moderadamente concentrado, con los principales actores incluyendo Callaway Golf Company, Acushnet Holdings Corp., TaylorMade Golf Company, Inc., PING y Sumitomo Rubber Industries, Ltd. Estas empresas compiten en categorías establecidas de palos de golf, incluidos drivers, hierros, wedges y putters, con diferenciación basada en el diseño del producto, los materiales, las características de rendimiento y los servicios de ajuste personalizado. Sus marcas establecidas, capacidades de desarrollo de productos y redes de distribución apoyan sus posiciones competitivas, mientras que los fabricantes especializados y las marcas de venta directa al consumidor atienden a segmentos de clientes más específicos.
Las empresas líderes continúan compitiendo a través de lanzamientos de productos, desarrollo tecnológico y decisiones estratégicas de negocio. Callaway Golf Company, Acushnet Holdings Corp., TaylorMade Golf Company, Inc., PING y Sumitomo Rubber Industries, Ltd. mantienen carteras de productos dirigidas a golfistas con diferentes preferencias de juego y requisitos de rendimiento. Sus actividades competitivas incluyen la actualización de líneas de productos de palos, el refinamiento de diseños de palos y la oferta de equipos adecuados para diferentes niveles de habilidad. La inversión en desarrollo de productos y ajuste personalizado también permite a los fabricantes establecidos diferenciar sus ofertas y responder a las preferencias cambiantes de los golfistas.
Los actores emergentes y especializados contribuyen a la competencia al centrarse en categorías de productos específicas, modelos minoristas alternativos y enfoques de ingeniería diferenciados. Marcas de venta directa al consumidor como Sub70 Golf proporcionan otra opción de compra al vender palos a través de canales en línea, mientras que fabricantes especializados como L.A.B. Golf se centran en diseños distintivos de putters. Estas empresas pueden competir a través de la especialización de productos, los precios y un compromiso con el cliente más específico en lugar de igualar la amplitud total de productos de los fabricantes más grandes. Su presencia añade variedad al panorama competitivo y anima a los actores establecidos a continuar refinando las ofertas de productos y las estrategias de distribución.
Líderes de la Industria de Palos de Golf
-
Callaway Golf Company
-
Acushnet Holdings Corp.
-
PING
-
Sumitomo Rubber Industries, Ltd.
-
TaylorMade Golf Company, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Palos de Golf Empresas cubiertas en este informe
- Callaway Golf Company
- Acushnet Holdings Corp.
- TaylorMade Golf Company, Inc.
- PING
- Sumitomo Rubber Industries, Ltd.
- Cobra Golf Incorporated
- Mizuno Corporation
- Bridgestone Sports Co., Ltd.
- Parsons Xtreme Golf, LLC
- Honma Golf Limited
- Wilson Sporting Goods Co.
- L.A.B. Golf.
- YONEX CO., LTD.
- Tour Edge Golf Manufacturing, Inc.
- U.S. Kids Golf, LLC
- Miura Golf Inc.
- Bettinardi Golf, LLC
- Fourteen Co., Ltd.
- Evnroll
- Sub70 Golf
Desarrollos recientes de la industria en Mercado de Palos de Golf
- Agosto de 2026: TaylorMade Golf presentó su familia de wedges Hi-Toe 5, con construcción en acero al carbono suave forjado, ranuras fresadas en toda la cara y cinco configuraciones de suela diseñadas para adaptarse a diferentes tipos de swing y condiciones de juego. El lanzamiento también incluyó MyHi-Toe 5, una plataforma de personalización que permite a los golfistas personalizar acabados, texto, logotipos y otros elementos de diseño del wedge. La nueva gama amplía la cartera de wedges de TaylorMade con opciones adicionales de ajuste y personalización para el juego corto.
- Junio de 2026: HONMA Golf se asoció con Bugatti para presentar una colección de marca compartida que comprende la BERES Super Premium Collection, la Tour World Premium Collection y el Super Premium Bugatti Putter. Los productos combinan la artesanía de fabricación de palos de HONMA con elementos de diseño inspirados en Bugatti, con la gama Tour World incorporando tecnología de composite de titanio y carbono en su driver. La colaboración amplía la oferta de palos de golf premium a través de una asociación con una marca de automoción de lujo.
- Enero de 2026: Callaway Golf Company lanzó su familia Quantum de drivers, maderas de calle, hierros e híbridos. Los nuevos drivers incorporan la tecnología Tri-Force Face, diseñada para mejorar el rendimiento en distancia. El lanzamiento de múltiples categorías amplía la cartera de palos de Callaway en varios segmentos clave de equipos y proporciona a los golfistas opciones actualizadas para diferentes requisitos de juego.
- Julio de 2025: Titleist presentó los hierros T100, T150 y T350 actualizados, junto con el nuevo modelo T250 y la variante T250 Launch Spec. La línea incorpora refinamientos de diseño destinados a mejorar la consistencia de lanzamiento, la consistencia de spin y la consistencia de distancia de vuelo en todo el juego. El lanzamiento amplió la oferta de hierros de la empresa para diferentes perfiles de jugadores, desde golfistas orientados al tour hasta aquellos que buscan mayor distancia.
Alcance del Informe Global del Mercado de Palos de Golf
El mercado de palos de golf comprende la fabricación y venta de palos de golf utilizados por los jugadores para diferentes golpes y condiciones de juego. El mercado está segmentado por tipo de palo en drivers, maderas de calle, híbridos, hierros, wedges y putters; por categoría en masivo y premium; por usuario final en adultos y niños; por canal de distribución en tiendas minoristas físicas y tiendas minoristas en línea; y por geografía en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Los pronósticos del mercado se proporcionan en términos de valor en USD.
Resumen de la segmentación
| Drivers |
| Maderas de Calle |
| Híbridos |
| Hierros |
| Wedges |
| Putters |
| Masivo |
| Premium |
| Adultos |
| Niños |
| Tiendas Minoristas Físicas |
| Tiendas Minoristas en Línea |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Reino Unido |
| Alemania | |
| España | |
| Francia | |
| Italia | |
| Suecia | |
| Irlanda | |
| Austria | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| Nueva Zelanda | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Palo | Drivers | |
| Maderas de Calle | ||
| Híbridos | ||
| Hierros | ||
| Wedges | ||
| Putters | ||
| Por Categoría | Masivo | |
| Premium | ||
| Por Usuario Final | Adultos | |
| Niños | ||
| Por Canal de Distribución | Tiendas Minoristas Físicas | |
| Tiendas Minoristas en Línea | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| España | ||
| Francia | ||
| Italia | ||
| Suecia | ||
| Irlanda | ||
| Austria | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| Nueva Zelanda | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector de palos de golf para 2032?
Se prevé que el mercado de palos de golf alcance los 10,82 mil millones de USD para 2032, desde los 8,24 mil millones de USD en 2026, a una CAGR del 4,86% durante 2027-2032.
¿Qué tipo de palo de golf tiene la mayor participación?
Los hierros tienen la mayor participación con el 42,31% en 2026.
¿Qué categoría de palos de golf está creciendo más rápido?
Se prevé que los wedges crezcan a una CAGR del 5,82% durante 2027-2032.
¿Qué región tiene el pronóstico de crecimiento más sólido?
Se prevé que Asia-Pacífico crezca a una CAGR del 5,21% durante 2027-2032.