
Golfschläger-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 8.53 Milliarden US-Dollar |
| Marktgröße (2032) | 10.82 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.86 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
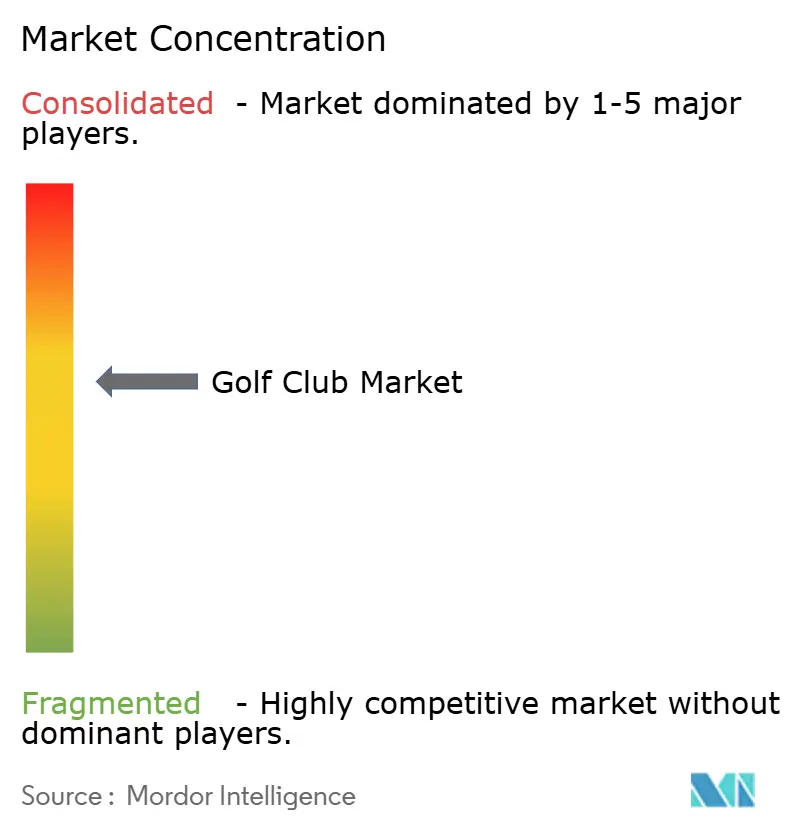
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Golfschläger-Marktanalyse von Mordor Intelligence
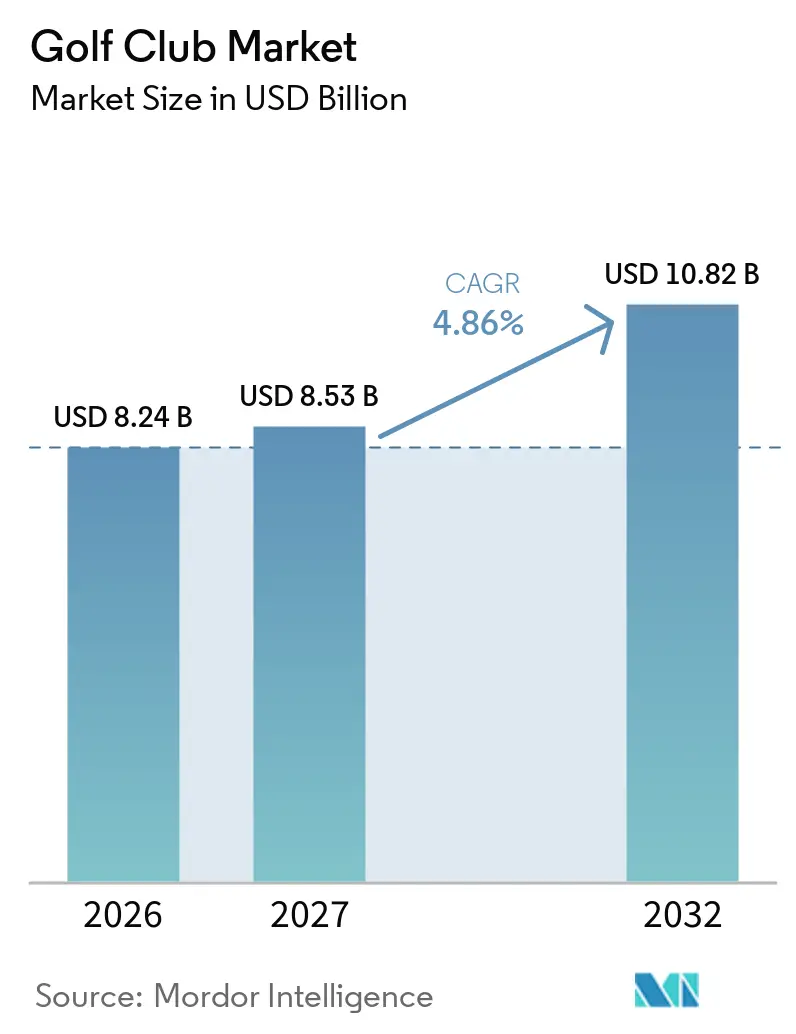
Die Größe des Golfschläger-Marktes wird voraussichtlich von 8,24 Milliarden USD im Jahr 2026 auf 8,53 Milliarden USD im Jahr 2027 wachsen und soll bis 2032 bei einem CAGR von 4,86 % über den Zeitraum 2027–2032 einen Wert von 10,82 Milliarden USD erreichen. Der Markt wird durch eine steigende Golfbeteiligung, ein wachsendes Interesse an dem Sport sowie eine anhaltende Nachfrage nach Ausrüstungsaufrüstungen und -ersatz gestützt. Das zunehmende Engagement neuer und erfahrener Spieler fördert die Nachfrage nach Golfausrüstung, während Fortschritte bei Materialien, Design und Fertigungstechnologien die Produktinnovation begünstigen. Hersteller konzentrieren sich auf die Verbesserung von Leistung, Haltbarkeit, Komfort und Individualisierung, um den sich wandelnden Verbrauchererwartungen gerecht zu werden. Digitale Vertriebskanäle verbessern zudem die Produktverfügbarkeit und bieten Verbrauchern bequemere Kaufoptionen. Der Wettbewerb wird durch Markenbekanntheit, Produktqualität, technologische Entwicklung sowie Investitionen in Forschung und Entwicklung geprägt. Unternehmen stärken ihre Marktpositionen kontinuierlich durch Produktinnovation, Markenentwicklung und Bemühungen, den sich verändernden Bedürfnissen der Golfer gerecht zu werden.
Wesentliche Erkenntnisse des Berichts
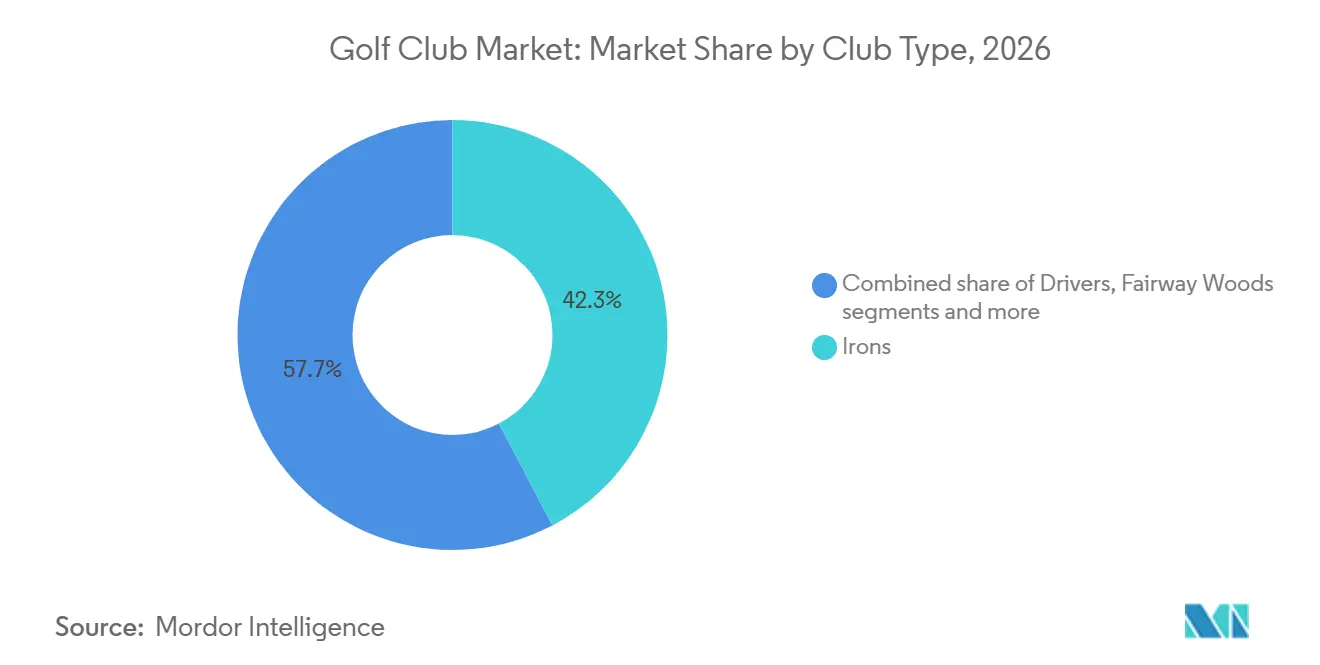
- Nach Schlägertyp hielten Eisen im Jahr 2026 einen Marktanteil von 42,31 % am Golfschläger-Markt, während Wedges im Zeitraum 2027–2032 eine CAGR von 5,82 % verzeichnen sollen.
- Nach Kategorie entfielen im Jahr 2026 58,33 % des Marktanteils am Golfschläger-Markt auf Premium-Schläger, die im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 5,41 % wachsen werden.
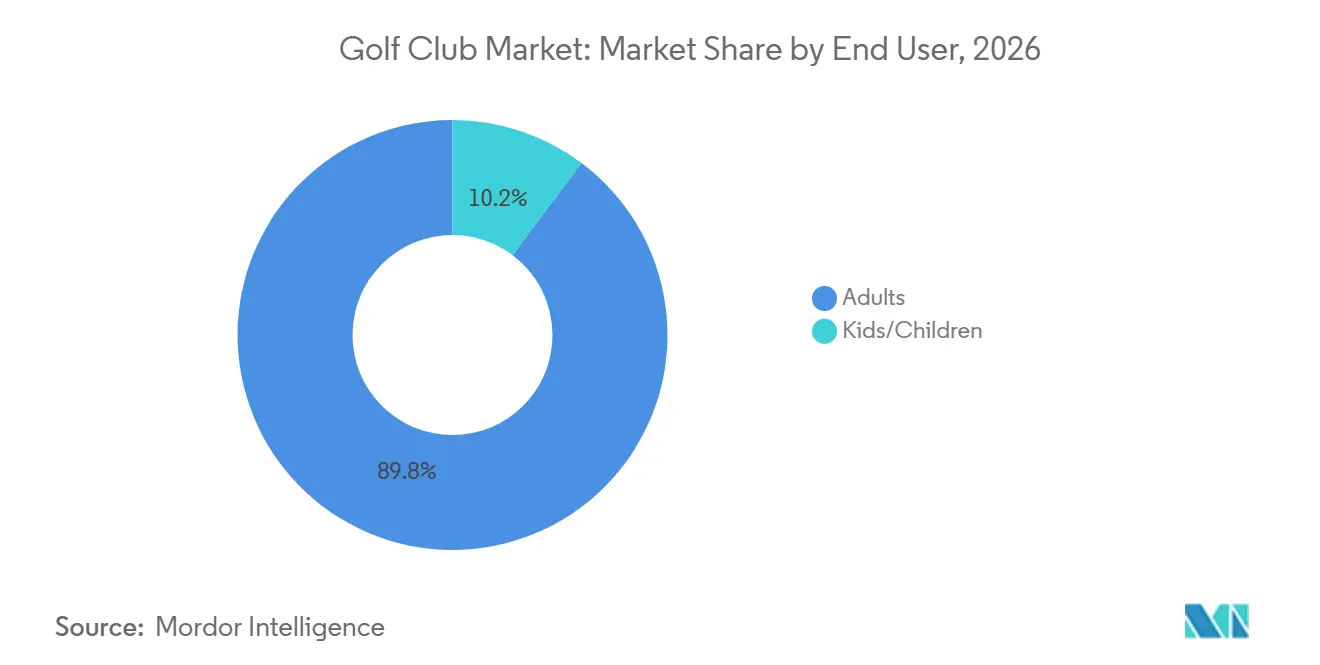
- Nach Endnutzer entfielen im Jahr 2026 89,76 % der Marktgröße des Golfschläger-Markts auf Erwachsene, während das Segment Kinder im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 5,31 % wachsen wird.
- Nach Vertriebskanal entfielen im Jahr 2026 72,43 % des Marktanteils auf stationäre Einzelhandelsgeschäfte, während Online-Einzelhandelsgeschäfte im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 5,95 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 45,74 %, während der asiatisch-pazifische Raum im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 5,21 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der Golfbeteiligung und des Zugangs zu Golfplätzen | +0.9% | Global, angeführt von Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ersatzbedarf für alternde Golfausrüstung | +0.7% | Kernmärkte Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Ausweitung des Online-Kaufs von Golfausrüstung | +0.6% | Global, stärkster Anstieg in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachstum der Anfängerbeteiligung und Erstkäufe von Ausrüstung | +0.8% | Global, besonders ausgeprägt in Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung von maßgefertigten Golfschlägern | +0.7% | Nordamerika, Japan, Südkorea; Ausstrahlungseffekte auf Europa | Langfristig (≥ 4 Jahre) |
| Nachfrage nach technologisch fortschrittlichen und fehlerverzeihenden Schlägern | +0.6% | Global | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der Golfbeteiligung und des Zugangs zu Golfplätzen
Die wachsende Beteiligung am Golfsport erweitert die Gesamtspielbasis des Sports und stützt die Nachfrage nach Golfschlägern. Laut dem Global Participation Report 2025 der R&A nahmen 112,2 Millionen Erwachsene und Junioren in allen Formaten an dem Sport in den angeschlossenen Märkten außerhalb der Vereinigten Staaten und Mexikos teil – ein Anstieg von 4,2 Millionen gegenüber dem Vorjahr. Der Bericht verzeichnete zudem 18.500 Golfplätze in diesen Märkten, was das etablierte Netzwerk an Einrichtungen für Spieler widerspiegelt[1]. Anhaltendes Beteiligungswachstum, verbunden mit dem Zugang zu Golfplätzen und alternativen Spielstätten, unterstützt die langfristige Entwicklung des Sports und des damit verbundenen Ausrüstungsmarktes. Die Ausweitung von Spielmöglichkeiten kann auch das Engagement im Golfsport über verschiedene Altersgruppen und Gemeinschaften hinweg stärken. Mit zunehmend gefestigter Beteiligung stützt das anhaltende Interesse am Sport die grundlegende Nachfrage nach Golfausrüstung.
Ersatzbedarf für alternde Golfausrüstung
Der Ersatzbedarf stützt wiederkehrende Umsätze im Golfschläger-Markt, da Spieler ihre Ausrüstung nach Jahren regelmäßiger Nutzung periodisch erneuern. Laut dem Branchenupdate 2024 der National Golf Foundation erwarteten fast 50 % der befragten Golfer, innerhalb der folgenden 12 Monate mindestens einen Golfschläger zu kaufen[2]. Die Organisation ermittelte zudem einen typischen Golfschläger-Ersatzzyklus von vier bis sechs Jahren, abhängig vom Schlägertyp. Diese Kaufmuster verdeutlichen den Beitrag bestehender Golfer zur anhaltenden Ausrüstungsnachfrage über Erstkäufe hinaus. Regelmäßige Nutzung über mehrere Spielsaisons hinweg erhöht schrittweise die Notwendigkeit, den Zustand der Ausrüstung zu beurteilen und zu entscheiden, wann ein Ersatz angemessen ist. Dieses wiederkehrende Kaufverhalten bietet Herstellern und Einzelhändlern kontinuierliche Umsatzmöglichkeiten über die Nachfrage von Erstkäufern hinaus. Da Spieler über aufeinanderfolgende Saisons hinweg weiter teilnehmen, tragen periodische Ersatzkäufe dazu bei, den Golfschläger-Absatz aufrechtzuerhalten.
Ausweitung des Online-Kaufs von Golfausrüstung
Die Ausweitung digitaler Vertriebskanäle schafft zusätzliche Möglichkeiten für Verbraucher, Golfausrüstung zu erwerben und Produkte bei verschiedenen Händlern zu vergleichen. Laut der Mitgliedschaftsumfrage 2025 der Association of Golf Merchandisers berichteten 50 % der befragten Mitglieder, einen Teil ihres Umsatzes über eine Online-Präsenz zu erzielen – gegenüber 40 % im Jahr 2024[3]. Online-Plattformen ermöglichen es Golfausrüstungshändlern, ein breiteres Produktsortiment zu präsentieren und Kunden über ihre physischen Ladenstandorte hinaus zu erreichen. Markeneigene Websites und spezialisierte Golf-Einzelhandelsplattformen bieten zudem bequemen Zugang zu Produktspezifikationen, Preisen und Kaufoptionen. Da Händler digitale Kanäle zunehmend in ihre Vertriebsaktivitäten integrieren, entwickelt sich der Online-Kauf weiterhin zu einem wichtigen Vertriebsweg für Golfausrüstung.
Wachstum der Anfängerbeteiligung und Erstkäufe von Ausrüstung
Das wachsende Interesse am Golfsport unter neuen Teilnehmern schafft Möglichkeiten für Erstkäufe von Golfschlägern, da Einzelpersonen Ausrüstung erwerben, um mit dem Spielen zu beginnen. Mit zunehmender Vertrautheit mit dem Sport können Neulinge von geliehener oder gemeinsam genutzter Ausrüstung zum Besitz eigener Schläger übergehen. Dieser Übergang stützt die Nachfrage nach Golfschläger-Sets und Einzelschlägern, die für unterschiedliche Erfahrungsniveaus, Budgets und Spielpräferenzen geeignet sind. Hersteller und Einzelhändler können dieser Nachfrage durch zugängliche Produktoptionen begegnen, die neuen Golfern den Einstieg erleichtern. Einführungsprogramme und Unterrichtsstunden können Teilnehmer weiter dazu ermutigen, in Ausrüstung zu investieren, wenn sie sich stärker mit dem Sport beschäftigen. Der kontinuierliche Zustrom neuer Teilnehmer stellt eine zusätzliche Nachfragequelle für Golfschläger neben Käufen etablierter Spieler dar.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten für Premium-Golfschläger und -ausrüstung | -0.8% | Global, am stärksten in preissensiblen Schwellenmärkten und bei Erstkäufern | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Wettbewerb durch gebrauchte und aufgearbeitete Golfschläger | -0.7% | Nordamerika und Europa, wo Sekundärmarktplattformen am stärksten entwickelt sind | Mittelfristig (2–4 Jahre) |
| Saisonale und wetterbedingte Schwankungen der Golfaktivität | -0.5% | Nordeuropa, Kanada, nördliche Vereinigte Staaten, gemäßigte Märkte im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Wirtschaftliche Unsicherheit, die die Ermessensausgaben für Golfausrüstung reduziert | -0.6% | Global, mit besonderer Sensibilität in Nordamerika und Asien | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten für Premium-Golfschläger und -ausrüstung
Die hohen Anschaffungskosten für Premium-Golfschläger und zugehörige Ausrüstung können die Erschwinglichkeit für einige Verbraucher einschränken und Kaufentscheidungen beeinflussen. Golfer müssen möglicherweise ein erhebliches Budget einplanen, um ein vollständiges Schlägerset zu erwerben, insbesondere beim Kauf höherpreisiger Produkte. Diese Kosten können es budgetbewussten Verbrauchern erschweren, in den Markt einzutreten oder ihre bestehende Ausrüstung aufzurüsten. Infolgedessen können einige Käufer Käufe aufschieben, ihre aktuellen Schläger länger behalten oder sich für erschwinglichere Alternativen entscheiden. Die Preissensibilität kann daher die Kaufhäufigkeit und Produktauswahl im gesamten Golfschläger-Markt beeinflussen. Zusätzliche Ausgaben für Golfzubehör und andere Spielutensilien können die Gesamtkosten der Teilnahme weiter erhöhen. Folglich müssen Hersteller Produktmerkmale und Qualität mit einer Bandbreite an Preispunkten in Einklang bringen, um den Bedürfnissen von Verbrauchern mit unterschiedlichen Ausgabekapazitäten gerecht zu werden.
Wettbewerb durch gebrauchte und aufgearbeitete Golfschläger
Die Verfügbarkeit von gebrauchten und aufgearbeiteten Golfschlägern schafft Wettbewerb für den Verkauf neuer Ausrüstung, indem Verbrauchern erschwinglichere Kaufalternativen geboten werden. Gebrauchte Schläger ermöglichen es Käufern, auf etablierte Marken und verschiedene Produktkategorien zu günstigeren Preisen als bei vergleichbaren Neuprodukten zuzugreifen. Dies kann budgetbewusste Golfer und Personen ansprechen, die ihre Ausrüstungskosten verwalten möchten, ohne ihre Teilnahmemöglichkeit am Sport zu beeinträchtigen. Online-Marktplätze, spezialisierte Wiederverkaufshändler und Inzahlungnahmeprogramme verbessern zudem den Zugang zu Gebrauchtausrüstung. Da sich diese Kanäle weiterentwickeln, haben Verbraucher mehr Flexibilität bei der Entscheidung zwischen neuen und gebrauchten Schlägern. Dieser Wettbewerb kann die Nachfrage nach neuen Golfschlägern beeinflussen, insbesondere bei preissensiblen Käufern, die bei Kaufentscheidungen die Erschwinglichkeit priorisieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Schlägertyp:
Eisen dominieren den Umsatz, Wedges führen das Wachstum anEisen machen mit 42,31 % im Jahr 2026 den größten Anteil am Golfschläger-Markt aus, was ihre Bedeutung über verschiedene Fähigkeitsniveaus und Spielpräferenzen hinweg widerspiegelt. Ihre Aufnahme in vollständige Schlägerset-Zusammenstellungen und die Verfügbarkeit als Einzelkäufe stützen eine konsistente Nachfrage. Hersteller bieten vielfältige Designs und Konstruktionen an, um unterschiedlichen Leistungsanforderungen gerecht zu werden. Die Nachfrage erstreckt sich auf Einsteiger-Sets und Premium-Produkte, die für erfahrene Golfer konzipiert sind. Ihre Vielseitigkeit in einem breiten Spektrum von Spielsituationen festigt ihre Position im Markt. Diese Faktoren stützen die anhaltende Bedeutung von Eisen bei Golfausrüstungskäufen.
Wedges werden voraussichtlich das schnellste Wachstum verzeichnen, mit einem CAGR von 5,82 % über den Zeitraum 2027–2032, gestützt durch den Fokus der Golfer auf die Kurzspielleistung. Ihre Rolle bei Annäherungsschlägen, Bunkerspiel und Schlägen rund um das Grün macht sie zu einem wichtigen Bestandteil der Ausrüstungsauswahl. Verschiedene Lofts und Solenkonfigurationen ermöglichen es Golfern, Schläger zu wählen, die für unterschiedliche Spielbedingungen geeignet sind. Hersteller bieten weiterhin Optionen an, die auf verschiedene Spielstile und Leistungspräferenzen zugeschnitten sind. Das Interesse an der Verbesserung von Genauigkeit und Kontrolle rund um das Grün stützt die Nachfrage nach Wedges. Diese Faktoren werden voraussichtlich zum Segmentwachstum über den Prognosezeitraum beitragen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kategorie:
Premium dominiert Marktanteil und WachstumDas Premium-Segment macht im Jahr 2026 58,33 % des Golfschläger-Marktes aus und soll im Zeitraum 2027–2032 mit einem CAGR von 5,41 % wachsen. Diese Position spiegelt die Nachfrage nach Golfschlägern mit fortschrittlicher Konstruktion, hochwertigen Materialien und verbesserter Spielleistung wider. Etablierte Marken gewinnen Verbraucher weiterhin durch Produktdifferenzierung und starke Markenbekanntheit. Individualisierungsoptionen und spezialisierte Einzelhandelsdienstleistungen tragen ebenfalls zur Attraktivität von Premium-Ausrüstung bei. Golfer, die nach größerer Konsistenz und Leistung suchen, bevorzugen möglicherweise höherpreisige Produkte beim Aufrüsten ihrer Ausrüstung. Diese Faktoren stützen den erheblichen Marktanteil des Premium-Segments und sein anhaltendes Wachstum.
Das Massenmarktsegment fördert die Zugänglichkeit, indem es Golfschläger zu erschwinglicheren Preisen für budgetbewusste Verbraucher anbietet. Kostengünstigere Ausrüstung kann Gelegenheitsspieler, Familien und Personen ansprechen, die die anfänglichen Kosten der Golfteilnahme begrenzen möchten. Hersteller bedienen dieses Segment durch Einsteiger-Sets und praktische Produktkonfigurationen, die grundlegende Spielbedürfnisse erfüllen sollen. Eine breite Palette an Preispunkten ermöglicht es Verbrauchern, Ausrüstung entsprechend ihrem Budget und ihrem Engagement-Niveau im Sport auszuwählen. Dieses Segment bleibt wichtig, um Kunden zu erreichen, die anfänglich keine Premium-Produkte in Betracht ziehen. Seine anhaltende Verfügbarkeit trägt dazu bei, unterschiedliche Kaufpräferenzen im gesamten Golfschläger-Markt zu bedienen.
Nach Endnutzer:
Erwachsene treiben das Volumen, Kinder prägen die EntwicklungDas Erwachsenen-Segment macht mit 89,76 % im Jahr 2026 den größten Anteil am Golfschläger-Markt aus, was die etablierte Basis erwachsener Golfer und ihre anhaltende Teilnahme am Sport widerspiegelt. Regelmäßiges Engagement stützt die Nachfrage nach Golfschlägern über verschiedene Spielpräferenzen und Erfahrungsniveaus hinweg. Erwachsene Golfer tragen zu Ausrüstungskäufen bei, während sie weiterhin am Spiel teilnehmen und ihr Engagement aufrechterhalten. Hersteller bedienen diese breite Verbrauchergruppe durch vielfältige Produktangebote, die auf unterschiedliche Spielbedürfnisse zugeschnitten sind. Das anhaltende Engagement erwachsener Spieler unterstreicht ihre Bedeutung für den Golfschläger-Markt.
Das Kinder-Segment wird voraussichtlich das schnellste Wachstum verzeichnen, mit einem CAGR von 5,31 % über den Zeitraum 2027–2032, gestützt durch das wachsende Interesse an der Juniorgolf-Beteiligung. Stärkeres Engagement im Sport schafft Möglichkeiten für die Nachfrage nach altersgerechten Golfschlägern, die für jüngere Spieler konzipiert sind. Hersteller und spezialisierte Anbieter begegnen dieser Nachfrage durch Ausrüstung, die auf die körperliche Entwicklung und die Spielanforderungen von Kindern zugeschnitten ist. Juniorgolf-Programme und organisierte Aktivitäten können ebenfalls ein anhaltendes Engagement im Sport fördern. Da junge Spieler ihre Fähigkeiten entwickeln und weiterhin teilnehmen, können sich ihre Ausrüstungsbedürfnisse weiterentwickeln, was die Nachfrage nach Kinder-Golfschlägern über den Prognosezeitraum stützt.
Nach Vertriebskanal:
Stationärer Handel führt, Online-Handel verändert die WirtschaftlichkeitStationäre Einzelhandelsgeschäfte machen mit 72,43 % im Jahr 2026 den größten Anteil am Golfschläger-Markt aus, gestützt durch persönliche Produktbewertung und Zugang zu fachkundigem Personal. Physische Geschäfte ermöglichen es Golfern, Schläger direkt zu prüfen und bei der Auswahl geeigneter Ausrüstung Beratung zu erhalten. Schlägerfitting-Services helfen Kunden zudem, verschiedene Optionen vor einem Kauf zu beurteilen. Fachhändler bedienen Golfer mit unterschiedlichen Erfahrungsniveaus und Ausrüstungsanforderungen. Die Möglichkeit, Produktvorführungen, persönliche Beratung und sofortigen Zugang zu Produkten zu kombinieren, stützt die anhaltende Bedeutung des stationären Einzelhandels im Golfschläger-Verkauf.
Der Online-Einzelhandel wird voraussichtlich das schnellste Wachstum verzeichnen, mit einem CAGR von 5,95 % über den Zeitraum 2027–2032, gestützt durch Bequemlichkeit, Produktvielfalt und Preisvergleich. Digitale Plattformen ermöglichen es Verbrauchern, verschiedene Schlägerspezifikationen zu prüfen, Preise zu vergleichen und Produkte verschiedener Marken zu erkunden, ohne physische Geschäfte aufzusuchen. Online-Käufe bieten zudem Zugang zu spezialisierten Produkten, die möglicherweise nicht bei nahegelegenen Händlern erhältlich sind. Direktvertriebskanäle bieten einen weiteren Vertriebsweg, indem sie Herstellern ermöglichen, direkt an Kunden zu verkaufen. Diese Kanäle können größere Preisflexibilität bieten und den Zugang zu Golfausrüstung erweitern. Die anhaltende Entwicklung des Online-Einzelhandels wird voraussichtlich sein Wachstum innerhalb des Golfschläger-Marktes stützen.
Geografische Analyse
Nordamerika Golfschläger-Markt
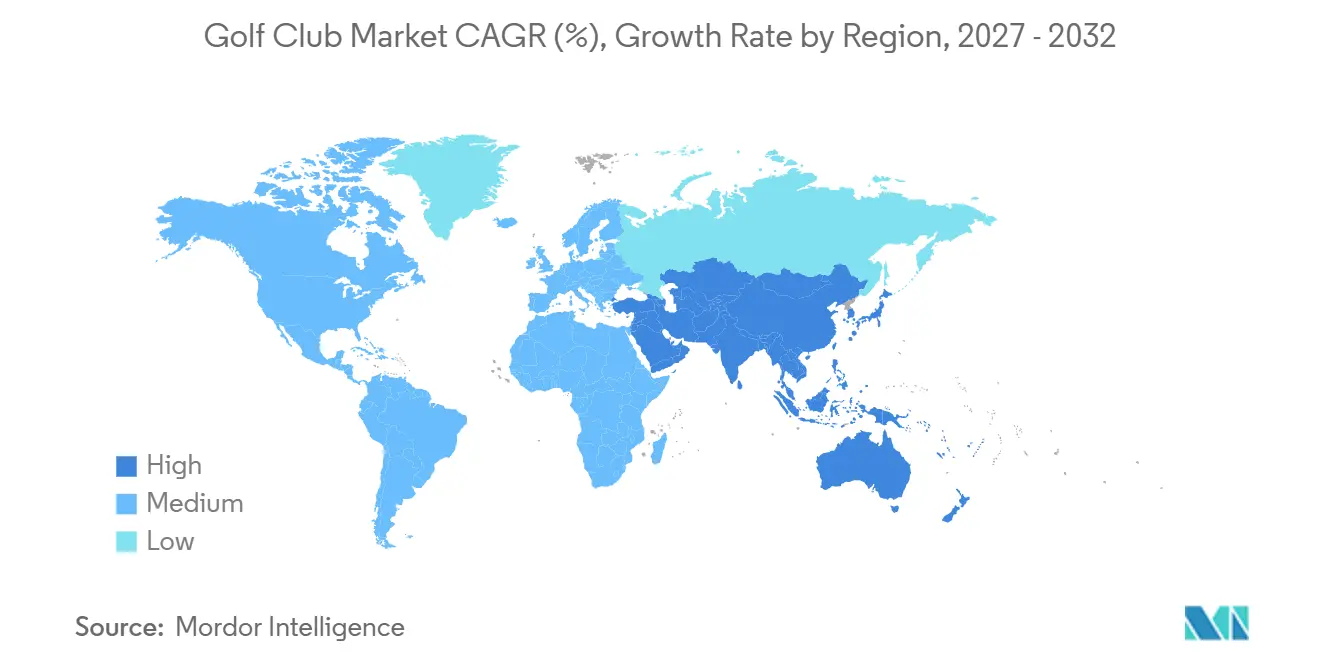
Nordamerika hält den größten Anteil am Golfschläger-Markt und macht 2026 45,74 % aus, unterstützt durch eine etablierte Golfbeteiligung, eine umfangreiche Platzinfrastruktur und ein gut entwickeltes Facheinzelhandelsnetz. Die Vereinigten Staaten stellen den primären Markt der Region dar, während Kanada durch seine etablierte Basis erwachsener Golfspieler einen Beitrag leistet. Mexiko ist ebenfalls durch Verbrauchernachfrage und Golfschläger-Montageoperationen an der regionalen Golfbranche beteiligt. Die Verfügbarkeit von Golfanlagen, Fachhändlern und einem breiten Sortiment an Golfausrüstung unterstützt die führende Position der Region. Allerdings können Zollbelastungen und damit verbundene Kostensteigerungen bei Ausrüstung die Fertigungsentscheidungen und die Einzelhandelspreise in der gesamten Region beeinflussen.
Asien-Pazifik Golfschläger-Markt
Asien-Pazifik wird voraussichtlich das stärkste Wachstum im Golfschläger-Markt verzeichnen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,21 % im Zeitraum 2027–2032. Japan und Südkorea stellen wichtige Märkte dar, unterstützt durch etablierte Golfspieler-Bevölkerungen und eine anhaltende Nachfrage nach Golfausrüstung. In Japan bieten das Interesse an individueller Anpassung und die mit dem Incoming-Tourismus verbundene Nachfrage zusätzliche Chancen für Ausrüstungshändler. Auch der australische Golfeinzelhandelssektor spiegelt ein anhaltendes kommerzielles Interesse wider, einschließlich grenzüberschreitender Investitionen in Facheinzelhandelsunternehmen. Diese Entwicklungen sollen zusammen mit den etablierten Golfmärkten der Region und der sich wandelnden Einzelhandelslandschaft das Wachstum im Prognosezeitraum unterstützen.
EMEA und Südamerika Golfschläger-Markt
Europa bleibt ein wichtiger regionaler Markt, unterstützt durch eine etablierte Golfbeteiligung und ein breites Netz an Golfanlagen. Deutschland ist ein wichtiger Beitragender mit einer beträchtlichen Basis erwachsener Golfspieler und Golfclubs, die Spieler auf unterschiedlichen Erfahrungsniveaus bedienen. Die Juniorbeteiligung unterstützt ebenfalls das längerfristige Marktpotenzial der Region, indem sie ein kontinuierliches Engagement mit dem Sport fördert. Südamerika sowie der Nahe Osten und Afrika stellen kleinere Märkte dar, wobei Brasilien, Argentinien, die Vereinigten Arabischen Emirate und Südafrika durch Golfbeteiligung, Tourismus und Platzentwicklung einen Beitrag leisten. Die weitere Entwicklung von Golfanlagen und damit verbundenen Dienstleistungen in diesen Regionen kann eine schrittweise Nachfrage nach Golfschlägern unterstützen.
Wettbewerbslandschaft
Der Golfschläger-Markt ist mäßig konzentriert, mit bedeutenden Marktteilnehmern wie Callaway Golf Company, Acushnet Holdings Corp., TaylorMade Golf Company, Inc., PING und Sumitomo Rubber Industries, Ltd. Diese Unternehmen konkurrieren in etablierten Golfschläger-Kategorien, darunter Driver, Eisen, Wedges und Putter, mit Differenzierung auf Basis von Produktdesign, Materialien, Leistungsmerkmalen und Custom-Fitting-Services. Ihre etablierten Marken, Produktentwicklungskapazitäten und Vertriebsnetzwerke stützen ihre Wettbewerbspositionen, während spezialisierte Hersteller und Direktvertriebsmarken fokussiertere Kundensegmente bedienen.
Führende Unternehmen konkurrieren weiterhin durch Produkteinführungen, technologische Entwicklung und strategische Geschäftsentscheidungen. Callaway Golf Company, Acushnet Holdings Corp., TaylorMade Golf Company, Inc., PING und Sumitomo Rubber Industries, Ltd. pflegen Produktportfolios, die auf Golfer mit unterschiedlichen Spielpräferenzen und Leistungsanforderungen abzielen. Ihre Wettbewerbsaktivitäten umfassen die Aktualisierung von Schläger-Produktlinien, die Verfeinerung von Schlägerdesigns und das Angebot von Ausrüstung für verschiedene Fähigkeitsniveaus. Investitionen in Produktentwicklung und Custom-Fitting ermöglichen es etablierten Herstellern zudem, ihre Angebote zu differenzieren und auf sich wandelnde Golfer-Präferenzen zu reagieren.
Aufstrebende und spezialisierte Marktteilnehmer tragen zum Wettbewerb bei, indem sie sich auf spezifische Produktkategorien, alternative Einzelhandelsmodelle und differenzierte Konstruktionsansätze konzentrieren. Direktvertriebsmarken wie Sub70 Golf bieten eine weitere Kaufoption, indem sie Schläger über Online-Kanäle verkaufen, während spezialisierte Hersteller wie L.A.B. Golf sich auf unverwechselbare Putter-Designs konzentrieren. Diese Unternehmen können durch Produktspezialisierung, Preisgestaltung und gezielteres Kundenengagement konkurrieren, anstatt die vollständige Produktbreite größerer Hersteller zu erreichen. Ihre Präsenz bereichert die Wettbewerbslandschaft und ermutigt etablierte Marktteilnehmer, Produktangebote und Vertriebsstrategien kontinuierlich zu verfeinern.
Marktführer in der Golfschläger-Branche
-
Callaway Golf Company
-
Acushnet Holdings Corp.
-
PING
-
Sumitomo Rubber Industries, Ltd.
-
TaylorMade Golf Company, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Golfschläger-Markt Unternehmen in diesem Bericht
- Callaway Golf Company
- Acushnet Holdings Corp.
- TaylorMade Golf Company, Inc.
- PING
- Sumitomo Rubber Industries, Ltd.
- Cobra Golf Incorporated
- Mizuno Corporation
- Bridgestone Sports Co., Ltd.
- Parsons Xtreme Golf, LLC
- Honma Golf Limited
- Wilson Sporting Goods Co.
- L.A.B. Golf.
- YONEX CO., LTD.
- Tour Edge Golf Manufacturing, Inc.
- U.S. Kids Golf, LLC
- Miura Golf Inc.
- Bettinardi Golf, LLC
- Fourteen Co., Ltd.
- Evnroll
- Sub70 Golf
Neueste Industrielle Entwicklungen in Golfschläger-Markt
- August 2026: TaylorMade Golf stellte seine Hi-Toe 5 Wedge-Familie vor, die eine geschmiedete Weichkohlenstoffstahl-Konstruktion, vollflächige gefräste Rillen und fünf Solenschliff-Konfigurationen aufweist, die auf verschiedene Schwungtypen und Spielbedingungen ausgelegt sind. Die Einführung umfasste auch MyHi-Toe 5, eine Individualisierungsplattform, die es Golfern ermöglicht, Wedge-Oberflächen, Texte, Logos und andere Designelemente zu personalisieren. Die neue Reihe erweitert das Wedge-Portfolio von TaylorMade um zusätzliche Kurzspiel-Fitting- und Personalisierungsoptionen.
- Juni 2026: HONMA Golf kooperierte mit Bugatti, um eine Co-Branding-Kollektion einzuführen, die die BERES Super Premium Collection, die Tour World Premium Collection und den Super Premium Bugatti Putter umfasst. Die Produkte verbinden HONMAs Schlägerbau-Handwerkskunst mit von Bugatti inspirierten Designelementen, wobei die Tour World-Reihe Titan-Kohlefaser-Verbundtechnologie in ihrem Driver einsetzt. Die Zusammenarbeit erweitert das Premium-Golfschläger-Angebot durch eine Partnerschaft mit einer Luxus-Automobilmarke.
- Januar 2026: Callaway Golf Company führte seine Quantum-Familie aus Drivern, Fairway-Hölzern, Eisen und Hybriden ein. Die neuen Driver verfügen über die Tri-Force Face-Technologie, die auf die Verbesserung der Distanzleistung ausgelegt ist. Die Mehrfachkategorie-Einführung erweitert Callaways Schläger-Portfolio über mehrere wichtige Ausrüstungssegmente hinweg und bietet Golfern aktualisierte Optionen für verschiedene Spielanforderungen.
- Juli 2025: Titleist stellte aktualisierte T100-, T150- und T350-Eisen vor, zusammen mit dem neuen T250-Modell und der T250 Launch Spec-Variante. Die Produktlinie enthält Designverfeinerungen, die darauf abzielen, Abflug, Drallkonsistenz und Trageweiten-Konsistenz im gesamten Set zu verbessern. Die Einführung erweiterte das Eisen-Angebot des Unternehmens für verschiedene Spielerprofile, von turniererfahrenen Golfern bis hin zu solchen, die größere Distanz anstreben.
Umfang des globalen Golfschläger-Marktberichts
Der Golfschläger-Markt umfasst die Herstellung und den Verkauf von Golfschlägern, die von Spielern für verschiedene Schläge und Spielbedingungen verwendet werden. Der Markt ist nach Schlägertyp in Driver, Fairway-Hölzer, Hybride, Eisen, Wedges und Putter segmentiert; nach Kategorie in Massenmarkt und Premium; nach Endnutzer in Erwachsene und Kinder; nach Vertriebskanal in stationäre Einzelhandelsgeschäfte und Online-Einzelhandelsgeschäfte; sowie nach Geografie in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika. Die Marktprognosen werden in Wertangaben in USD bereitgestellt.
Segmentierungsübersicht
| Driver |
| Fairway-Hölzer |
| Hybride |
| Eisen |
| Wedges |
| Putter |
| Massenmarkt |
| Premium |
| Erwachsene |
| Kinder |
| Stationäre Einzelhandelsgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Spanien | |
| Frankreich | |
| Italien | |
| Schweden | |
| Irland | |
| Österreich | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Neuseeland | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Schlägertyp | Driver | |
| Fairway-Hölzer | ||
| Hybride | ||
| Eisen | ||
| Wedges | ||
| Putter | ||
| Nach Kategorie | Massenmarkt | |
| Premium | ||
| Nach Endnutzer | Erwachsene | |
| Kinder | ||
| Nach Vertriebskanal | Stationäre Einzelhandelsgeschäfte | |
| Online-Einzelhandelsgeschäfte | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Spanien | ||
| Frankreich | ||
| Italien | ||
| Schweden | ||
| Irland | ||
| Österreich | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Neuseeland | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Golfschläger-Sektor bis 2032 erreichen?
Der Golfschläger-Markt soll bis 2032 einen Wert von 10,82 Milliarden USD erreichen, ausgehend von 8,24 Milliarden USD im Jahr 2026, bei einem CAGR von 4,86 % im Zeitraum 20272032.
Welcher Golfschläger-Typ hat den größten Marktanteil?
Eisen halten mit 42,31 % im Jahr 2026 den größten Marktanteil.
Welche Golfschläger-Kategorie wächst am schnellsten?
Wedges werden voraussichtlich mit einem CAGR von 5,82 % im Zeitraum 2027–2032 wachsen.
Welche Region verzeichnet das stärkste prognostizierte Wachstum?
Der Asien-Pazifik-Raum wird voraussichtlich mit einem CAGR von 5,21 % im Zeitraum 2027–2032 wachsen.