
Taille et part du marché des clubs de golf
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 8.53 Milliards de dollars |
| Taille du Marché (2032) | 10.82 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.86 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des clubs de golf par Mordor Intelligence
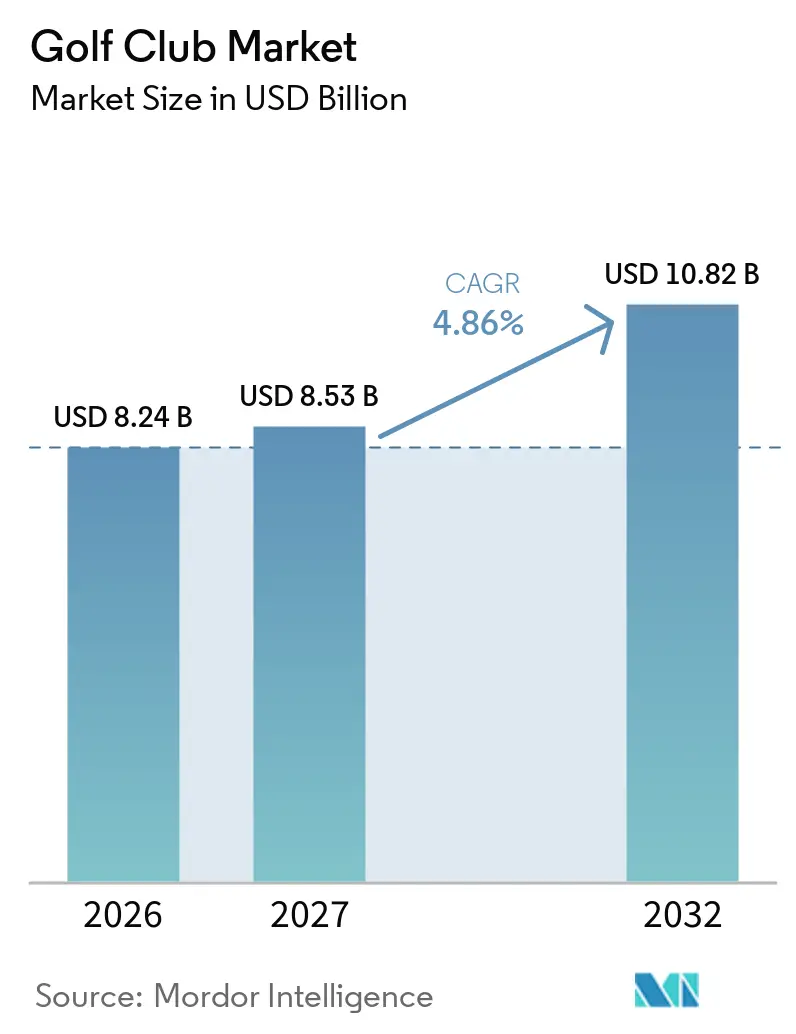
La taille du marché des clubs de golf devrait croître de 8,24 milliards USD en 2026 à 8,53 milliards USD en 2027 et devrait atteindre 10,82 milliards USD d'ici 2032, à un CAGR de 4,86 % sur la période 2027-2032. Le marché est soutenu par la hausse de la participation au golf, l'intérêt croissant pour ce sport et la demande continue de mises à niveau et de remplacement d'équipements. L'engagement croissant des nouveaux joueurs et des joueurs expérimentés soutient la demande d'équipements de golf, tandis que les avancées en matière de matériaux, de conception et de technologies de fabrication favorisent l'innovation produit. Les fabricants s'attachent à améliorer les performances, la durabilité, le confort et la personnalisation pour répondre aux attentes évolutives des consommateurs. Les canaux de vente au détail numériques améliorent également l'accessibilité aux produits et offrent aux consommateurs des options d'achat plus pratiques. La concurrence est façonnée par la notoriété des marques, la qualité des produits, le développement technologique et l'investissement en recherche et développement. Les entreprises continuent de renforcer leurs positions sur le marché grâce à l'innovation produit, au développement de marque et aux efforts visant à répondre aux besoins changeants des golfeurs.
Principaux enseignements du rapport
- Par type de club, les fers détenaient 42,31 % de la part de marché des clubs de golf en 2026, tandis que les wedges devraient enregistrer un CAGR de 5,82 % durant 2027-2032.
- Par catégorie, les clubs premium représentaient 58,33 % de la part de marché des clubs de golf en 2026 et devraient croître à un CAGR de 5,41 % durant 2027-2032.
- Par utilisateur final, les adultes représentaient 89,76 % de la taille du marché des clubs de golf en 2026, tandis que le segment enfants/juniors devrait se développer à un CAGR de 5,31 % durant 2027-2032.
- Par canal de distribution, les magasins de détail physiques représentaient une part de 72,43 % en 2026, tandis que les magasins de détail en ligne devraient croître à un CAGR de 5,95 % durant 2027-2032.
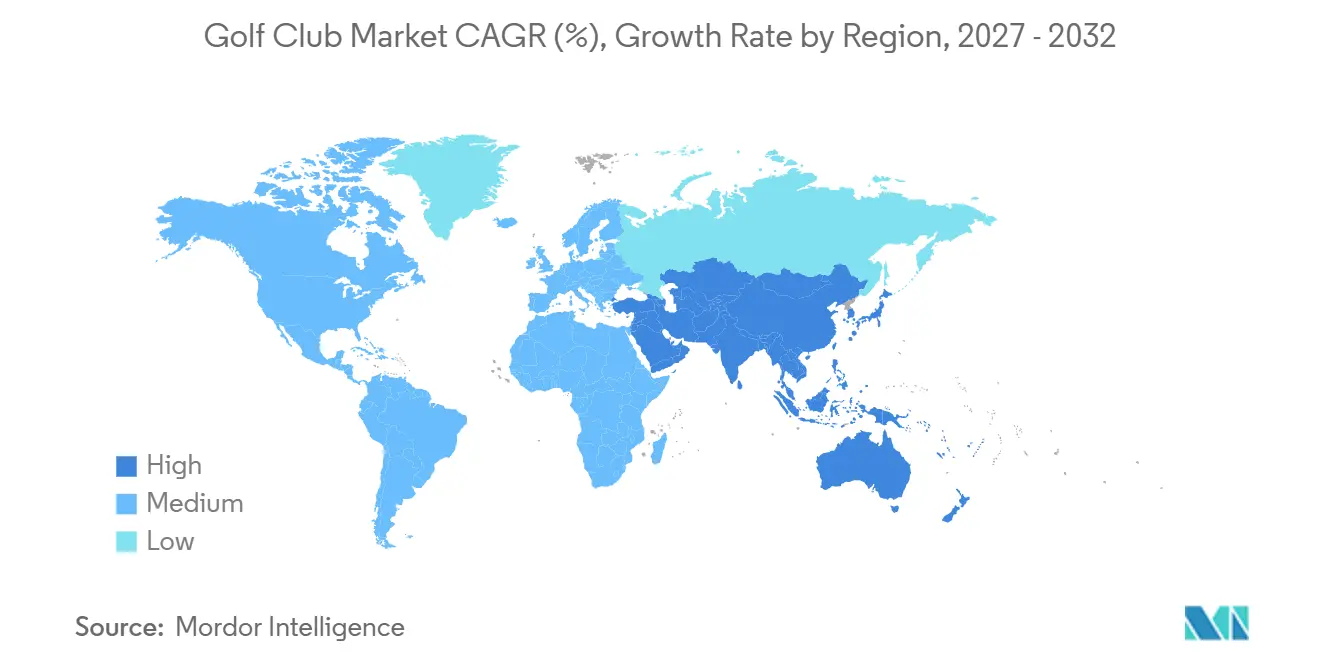
- Par géographie, l'Amérique du Nord détenait une part de 45,74 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 5,21 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la participation au golf et de l'accès aux parcours | +0.9% | Mondial, porté par l'Amérique du Nord, l'Europe et l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Demande de remplacement des équipements de golf vieillissants | +0.7% | Amérique du Nord et Europe en cœur de marché, avec extension vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion des achats d'équipements de golf en ligne | +0.6% | Mondial, avec la plus forte progression en Asie-Pacifique et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Croissance de la participation des débutants et premiers achats d'équipements | +0.8% | Mondial, particulièrement prononcé en Asie-Pacifique et en Europe | Moyen terme (2 à 4 ans) |
| Adoption croissante de clubs de golf sur mesure | +0.7% | Amérique du Nord, Japon, Corée du Sud ; extension vers l'Europe | Long terme (≥ 4 ans) |
| Demande de clubs technologiquement avancés et indulgents | +0.6% | Mondial | Court à moyen terme (≤ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la participation au golf et de l'accès aux parcours
La croissance de la participation au golf élargit la base globale de joueurs du sport et soutient la demande de clubs de golf. Selon le rapport mondial sur la participation 2025 de The R&A, 112,2 millions d'adultes et de jeunes ont participé au golf sous toutes ses formes dans ses marchés affiliés hors États-Unis et Mexique, soit une augmentation de 4,2 millions d'une année sur l'autre. Le rapport a également recensé 18 500 parcours de golf dans ces marchés, reflétant le réseau établi d'installations disponibles pour les joueurs[1]. La poursuite de la croissance de la participation, conjuguée à l'accès aux parcours de golf et aux autres lieux de pratique, soutient le développement à long terme du sport et de son marché d'équipements associé. L'élargissement des opportunités de jeu peut également renforcer l'engagement envers le golf au sein de différents groupes d'âge et communautés. À mesure que la participation se consolide, l'intérêt soutenu pour le sport soutient la demande sous-jacente d'équipements de golf.
Demande de remplacement des équipements de golf vieillissants
La demande de remplacement soutient les ventes récurrentes sur le marché des clubs de golf, les joueurs renouvelant périodiquement leurs équipements après des années d'utilisation régulière. Selon la mise à jour sectorielle 2024 de la National Golf Foundation, près de 50 % des golfeurs interrogés prévoyaient d'acheter au moins un club de golf dans les 12 mois suivants[2]. L'organisation a également identifié un cycle de remplacement typique des clubs de golf de quatre à six ans, selon le type de club. Ces comportements d'achat soulignent la contribution des golfeurs existants à la demande continue d'équipements au-delà des premiers achats. L'utilisation régulière sur plusieurs saisons de jeu accroît progressivement la nécessité d'évaluer l'état des équipements et de déterminer le moment opportun pour les remplacer. Ce comportement d'achat récurrent offre aux fabricants et aux détaillants des opportunités de vente continues au-delà de la demande des primo-acheteurs. À mesure que les joueurs continuent de participer au fil des saisons successives, les achats de remplacement périodiques contribuent à soutenir les ventes de clubs de golf.
Expansion des achats d'équipements de golf en ligne
L'expansion des canaux de vente au détail numériques crée des opportunités supplémentaires pour les consommateurs d'accéder aux équipements de golf et de comparer les produits entre les détaillants. Selon l'enquête d'adhésion 2025 de l'Association of Golf Merchandisers, 50 % des membres interrogés ont déclaré générer une partie de leurs ventes via une présence en ligne, contre 40 % en 2024[3]. Les plateformes en ligne permettent aux détaillants d'équipements de golf de présenter des assortiments de produits plus larges et d'atteindre des clients au-delà de leurs points de vente physiques. Les sites web des marques et les plateformes spécialisées de vente au détail de golf offrent également un accès pratique aux spécifications des produits, aux prix et aux options d'achat. À mesure que les détaillants intègrent davantage les canaux numériques dans leurs opérations de vente, les achats en ligne continuent de se développer comme un canal de mise sur le marché important pour les équipements de golf.
Croissance de la participation des débutants et premiers achats d'équipements
L'intérêt croissant pour le golf parmi les nouveaux participants crée des opportunités pour les premiers achats de clubs de golf, les individus acquérant des équipements pour commencer à jouer. À mesure que les nouveaux venus se familiarisent avec le sport, ils peuvent passer d'équipements empruntés ou partagés à la possession de leurs propres clubs. Cette progression soutient la demande de sets de clubs de golf et de clubs individuels adaptés à différents niveaux d'expérience, budgets et préférences de jeu. Les fabricants et les détaillants peuvent répondre à cette demande en proposant des options de produits accessibles qui aident les nouveaux golfeurs à démarrer. Les programmes d'initiation au golf et les cours peuvent également encourager les participants à investir dans des équipements à mesure qu'ils s'engagent davantage dans le sport. L'arrivée continue de nouveaux participants constitue une source supplémentaire de demande de clubs de golf, en complément des achats effectués par les joueurs confirmés.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé des clubs de golf et équipements premium | -0.8% | Mondial, le plus aigu sur les marchés émergents sensibles aux prix et pour les primo-acheteurs | Court à moyen terme (≤ 4 ans) |
| Concurrence des clubs de golf d'occasion et reconditionnés | -0.7% | Amérique du Nord et Europe, où les plateformes de marché secondaire sont les plus développées | Moyen terme (2 à 4 ans) |
| Fluctuations saisonnières et météorologiques de l'activité golfique | -0.5% | Nord de l'Europe, Canada, nord des États-Unis, marchés tempérés d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Incertitude économique réduisant les dépenses discrétionnaires en équipements de golf | -0.6% | Mondial, avec une sensibilité particulière en Amérique du Nord et en Asie | Court à moyen terme (≤ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des clubs de golf et équipements premium
Le coût initial élevé des clubs de golf premium et des équipements associés peut limiter l'accessibilité financière pour certains consommateurs et influencer les décisions d'achat. Les golfeurs peuvent avoir besoin d'allouer un budget conséquent pour acquérir un set complet de clubs, en particulier lors de l'achat de produits à prix élevé. Ces coûts peuvent rendre plus difficile l'entrée sur le marché ou la mise à niveau des équipements existants pour les consommateurs soucieux de leur budget. En conséquence, certains acheteurs peuvent reporter leurs achats, conserver leurs clubs actuels plus longtemps ou opter pour des alternatives plus abordables. La sensibilité aux prix peut donc influencer la fréquence d'achat et la sélection de produits sur l'ensemble du marché des clubs de golf. Les dépenses supplémentaires liées aux accessoires de golf et autres essentiels de jeu peuvent encore augmenter le coût global de la participation. Par conséquent, les fabricants doivent équilibrer les caractéristiques et la qualité des produits avec une gamme de prix adaptée aux besoins des consommateurs disposant de capacités de dépense différentes.
Concurrence des clubs de golf d'occasion et reconditionnés
La disponibilité de clubs de golf d'occasion et reconditionnés crée une concurrence pour les ventes de nouveaux équipements en offrant aux consommateurs des alternatives d'achat plus abordables. Les clubs d'occasion permettent aux acheteurs d'accéder à des marques établies et à différentes catégories de produits à des prix inférieurs à ceux des nouveaux produits comparables. Cela peut séduire les golfeurs soucieux de leur budget et les personnes cherchant à gérer leurs dépenses d'équipement sans compromettre leur capacité à pratiquer le sport. Les places de marché en ligne, les détaillants spécialisés dans la revente et les programmes de reprise améliorent également l'accès aux équipements de seconde main. À mesure que ces canaux se développent, les consommateurs disposent d'une plus grande flexibilité pour décider entre clubs neufs et clubs d'occasion. Cette concurrence peut influencer la demande de nouveaux clubs de golf, en particulier parmi les acheteurs sensibles aux prix qui privilégient l'accessibilité financière lors de leurs décisions d'achat.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de club :
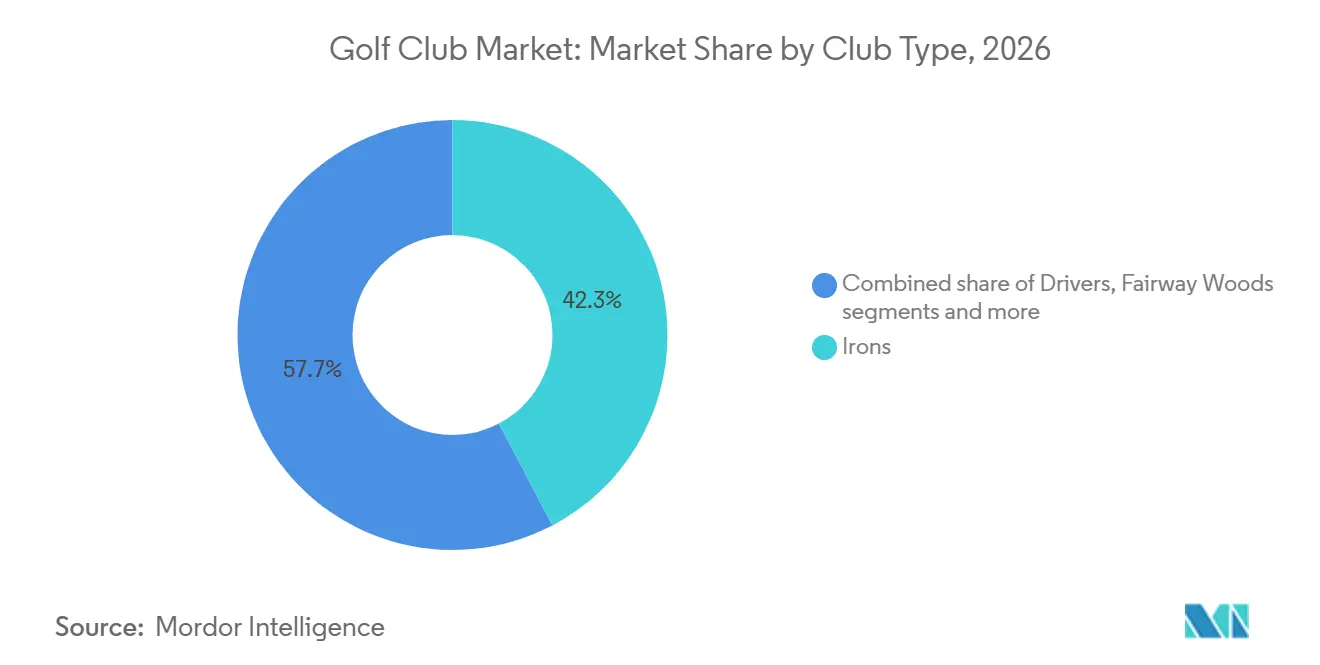
les fers ancrent les revenus, les wedges portent la croissanceLes fers représentent la plus grande part du marché des clubs de golf, à 42,31 % en 2026, reflétant leur importance à travers différents niveaux de compétence et préférences de jeu. Leur inclusion dans les sets de clubs complets et leur disponibilité en tant qu'achats individuels soutiennent une demande constante. Les fabricants proposent des conceptions et des constructions variées pour répondre à différentes exigences de performance. La demande couvre les sets d'entrée de gamme et les produits premium conçus pour les golfeurs expérimentés. Leur polyvalence dans une large gamme de situations de jeu renforce leur position sur le marché. Ces facteurs soutiennent la prééminence continue des fers dans les achats d'équipements de golf.
Les wedges devraient enregistrer la croissance la plus rapide, avec un taux de croissance annuel composé (CAGR) de 5,82 % sur 2027-2032, soutenu par l'attention des golfeurs portée aux performances du jeu court. Leur rôle dans les coups d'approche, le jeu dans les bunkers et les coups autour du green en fait un élément important de la sélection d'équipements. Différentes inclinaisons et configurations de semelle permettent aux golfeurs de choisir des clubs adaptés à des conditions de jeu variées. Les fabricants continuent de proposer des options répondant à différents styles de jeu et préférences de performance. L'intérêt pour l'amélioration de la précision et du contrôle autour du green soutient la demande de wedges. Ces facteurs devraient contribuer à la croissance du segment sur la période de prévision.

Par catégorie :
le premium domine la part et la croissanceLe segment premium représente 58,33 % du marché des clubs de golf en 2026 et devrait croître à un taux de croissance annuel composé (CAGR) de 5,41 % sur 2027-2032. Cette position reflète la demande de clubs de golf offrant une construction avancée, des matériaux de qualité et des performances de jeu améliorées. Les marques établies continuent d'attirer les consommateurs grâce à la différenciation des produits et à une forte notoriété de marque. Les options de personnalisation et les services de vente au détail spécialisés contribuent également à l'attrait des équipements premium. Les golfeurs recherchant une plus grande régularité et de meilleures performances peuvent privilégier les produits à prix élevé lors de la mise à niveau de leurs équipements. Ces facteurs soutiennent la part de marché substantielle du segment premium et sa croissance continue.
Le segment grande diffusion soutient l'accessibilité en proposant des clubs de golf à des prix plus abordables pour les consommateurs soucieux de leur budget. Les équipements à bas prix peuvent séduire les joueurs occasionnels, les familles et les personnes cherchant à gérer les dépenses initiales liées à la pratique du golf. Les fabricants servent ce segment par des sets d'entrée de gamme et des configurations de produits pratiques conçues pour répondre aux besoins de jeu de base. Une large gamme de prix permet aux consommateurs de sélectionner des équipements en fonction de leur budget et de leur niveau d'engagement dans le sport. Ce segment reste important pour atteindre les clients qui ne considèrent pas initialement les produits premium. Sa disponibilité continue contribue à répondre aux diverses préférences d'achat sur le marché des clubs de golf.
Par utilisateur final :
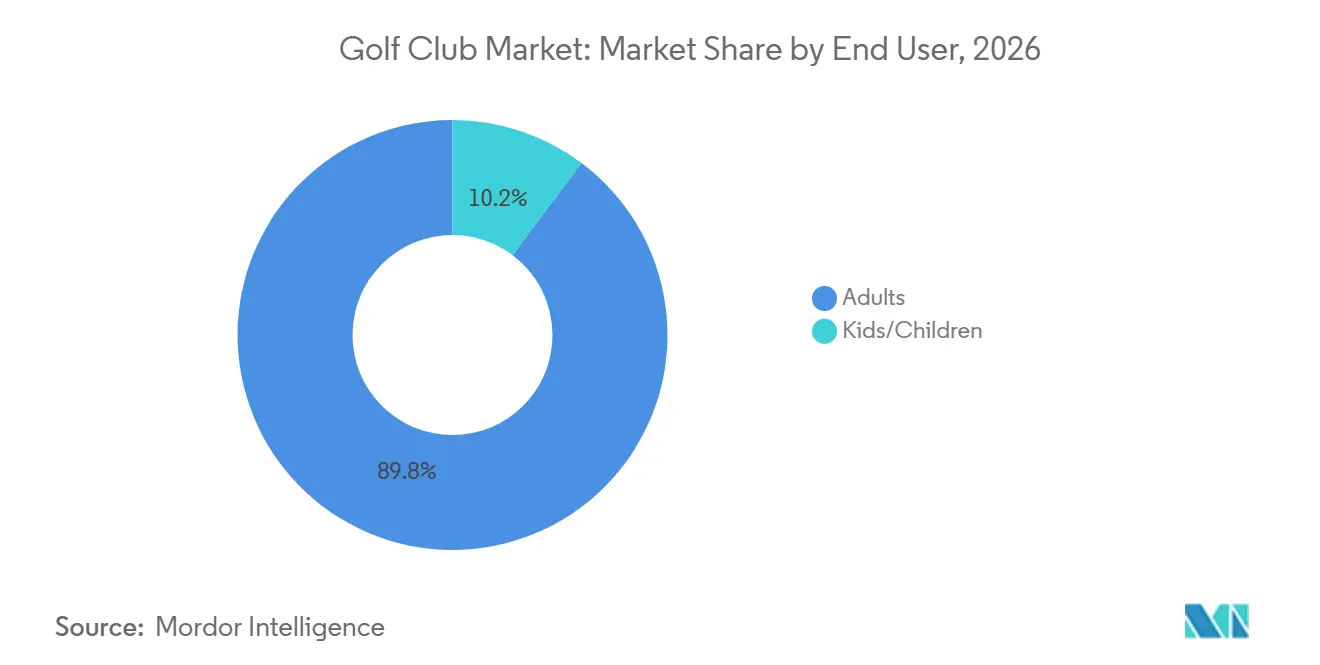
les adultes portent le volume, les enfants façonnent la trajectoireLe segment adultes représente la plus grande part du marché des clubs de golf, à 89,76 % en 2026, reflétant la base établie de golfeurs adultes et leur participation continue au sport. L'engagement régulier soutient la demande de clubs de golf à travers différentes préférences de jeu et niveaux d'expérience. Les golfeurs adultes contribuent aux achats d'équipements en continuant à participer et à maintenir leur implication dans le jeu. Les fabricants répondent à ce large groupe de consommateurs par des offres de produits variées conçues pour répondre à différents besoins de jeu. L'engagement continu des joueurs adultes renforce leur importance pour le marché des clubs de golf.
Le segment enfants devrait enregistrer la croissance la plus rapide, avec un taux de croissance annuel composé (CAGR) de 5,31 % sur 2027-2032, soutenu par l'intérêt croissant pour la participation au golf junior. Une plus grande implication dans le sport crée des opportunités de demande pour des clubs de golf adaptés à l'âge, conçus pour accueillir les jeunes joueurs. Les fabricants et les prestataires spécialisés répondent à cette demande par des équipements adaptés au développement physique des enfants et à leurs exigences de jeu. Les programmes de golf junior et les activités organisées peuvent également encourager un engagement soutenu dans le sport. À mesure que les jeunes joueurs développent leurs compétences et continuent à participer, leurs besoins en équipements peuvent évoluer, soutenant la demande de clubs de golf pour enfants sur la période de prévision.
Par canal de distribution :
le hors ligne domine, le en ligne remodèle l'économieLes magasins de détail hors ligne représentent la plus grande part du marché des clubs de golf, à 72,43 % en 2026, soutenu par l'évaluation des produits en personne et l'accès à un personnel compétent. Les magasins physiques permettent aux golfeurs d'examiner directement les clubs et de recevoir des conseils lors de la sélection d'équipements adaptés à leurs préférences. Les services d'ajustement de clubs aident également les clients à évaluer différentes options avant d'effectuer un achat. Les détaillants spécialisés répondent aux golfeurs de différents niveaux d'expérience et aux exigences en matière d'équipements. La capacité à combiner démonstrations de produits, assistance personnalisée et accès immédiat aux produits soutient l'importance continue du commerce de détail hors ligne dans les ventes de clubs de golf.
Le commerce de détail en ligne devrait enregistrer la croissance la plus rapide, avec un taux de croissance annuel composé (CAGR) de 5,95 % sur 2027-2032, soutenu par la commodité, la variété des produits et la comparaison des prix. Les plateformes numériques permettent aux consommateurs de consulter différentes spécifications de clubs, de comparer les prix et d'explorer des produits de plusieurs marques sans se rendre dans des magasins physiques. Les achats en ligne offrent également un accès à des produits spécialisés qui peuvent ne pas être disponibles chez les détaillants locaux. Les canaux de vente directe aux consommateurs offrent une autre voie de mise sur le marché en permettant aux fabricants de vendre directement aux clients. Ces canaux peuvent offrir une plus grande flexibilité tarifaire et élargir l'accès aux équipements de golf. Le développement continu du commerce de détail en ligne devrait soutenir sa croissance au sein du marché des clubs de golf.
Analyse géographique
Marché des clubs de golf en Amérique du Nord
L'Amérique du Nord détient la plus grande part du marché des clubs de golf, représentant 45,74 % en 2026, soutenue par une participation établie au golf, une infrastructure de terrains étendue et un réseau de commerces spécialisés bien développé. Les États-Unis représentent le marché principal de la région, tandis que le Canada contribue grâce à sa base établie de golfeurs adultes. Le Mexique participe également à l'industrie golfique régionale par le biais de la demande des consommateurs et des opérations d'assemblage de clubs de golf. La disponibilité des installations de golf, des détaillants spécialisés et d'une large gamme d'équipements de golf soutient la position de leader de la région. Cependant, l'exposition aux droits de douane et les hausses de coûts des équipements qui en découlent pourraient influencer les décisions de fabrication et la tarification au détail dans l'ensemble de la région.
Marché des clubs de golf en Asie-Pacifique
L'Asie-Pacifique devrait enregistrer la croissance la plus rapide du marché des clubs de golf, avec un taux de croissance annuel composé (TCAC) de 5,21 % sur la période 2027–2032. Le Japon et la Corée du Sud représentent des marchés importants, soutenus par des populations de golfeurs établies et une demande continue en équipements de golf. Au Japon, l'intérêt pour l'ajustement personnalisé et la demande associée au tourisme entrant offrent des opportunités supplémentaires aux détaillants d'équipements. Le secteur de la vente au détail de golf en Australie reflète également un intérêt commercial continu, notamment des investissements transfrontaliers dans des commerces spécialisés. Ces développements, conjugués aux marchés golfiques établis de la région et à l'évolution du paysage de la distribution, devraient soutenir la croissance au cours de la période de prévision.
Marché des clubs de golf en EMEA et en Amérique du Sud
L'Europe demeure un marché régional important, soutenu par une participation établie au golf et un vaste réseau d'installations golfiques. L'Allemagne est un contributeur clé, avec une base substantielle de golfeurs adultes et de clubs de golf qui servent des joueurs de différents niveaux d'expérience. La participation des jeunes soutient également le potentiel de marché à long terme de la région en encourageant un engagement continu avec le sport. L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique représentent des marchés plus modestes, avec le Brésil, l'Argentine, les Émirats arabes unis et l'Afrique du Sud contribuant par le biais de la participation au golf, du tourisme et du développement de terrains. Le développement ultérieur des installations de golf et des services connexes dans ces régions pourrait soutenir une demande progressive en clubs de golf.
Paysage concurrentiel
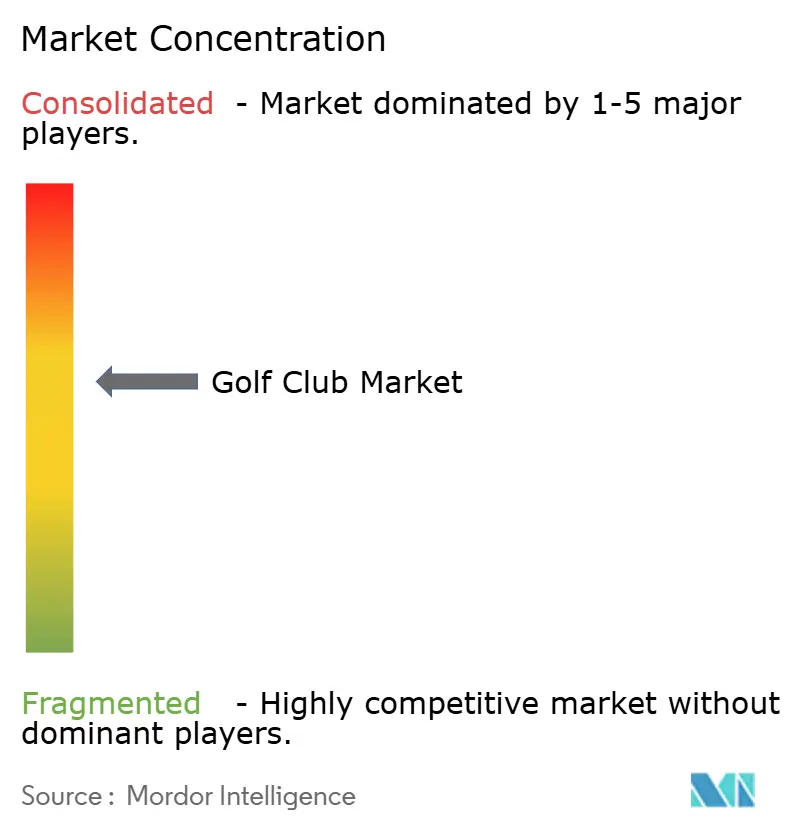
Le marché des clubs de golf est modérément concentré, avec des acteurs majeurs incluant Callaway Golf Company, Acushnet Holdings Corp., TaylorMade Golf Company, Inc., PING et Sumitomo Rubber Industries, Ltd. Ces entreprises sont en concurrence dans les catégories établies de clubs de golf, notamment les drivers, les fers, les wedges et les putters, avec une différenciation basée sur la conception des produits, les matériaux, les caractéristiques de performance et les services d'ajustement sur mesure. Leurs marques établies, leurs capacités de développement de produits et leurs réseaux de distribution soutiennent leurs positions concurrentielles, tandis que les fabricants spécialisés et les marques de vente directe aux consommateurs servent des segments de clientèle plus ciblés.
Les entreprises leaders continuent de se concurrencer à travers des lancements de produits, le développement technologique et des décisions commerciales stratégiques. Callaway Golf Company, Acushnet Holdings Corp., TaylorMade Golf Company, Inc., PING et Sumitomo Rubber Industries, Ltd. maintiennent des portefeuilles de produits ciblant les golfeurs avec différentes préférences de jeu et exigences de performance. Leurs activités concurrentielles comprennent la mise à jour des gammes de clubs, le perfectionnement des conceptions de clubs et la proposition d'équipements adaptés à différents niveaux de compétence. L'investissement dans le développement de produits et l'ajustement sur mesure permet également aux fabricants établis de différencier leurs offres et de répondre aux préférences évolutives des golfeurs.
Les acteurs émergents et spécialisés contribuent à la concurrence en se concentrant sur des catégories de produits spécifiques, des modèles de vente au détail alternatifs et des approches d'ingénierie différenciées. Les marques de vente directe aux consommateurs telles que Sub70 Golf offrent une autre option d'achat en vendant des clubs via des canaux en ligne, tandis que les fabricants spécialisés tels que L.A.B. Golf se concentrent sur des conceptions de putters distinctives. Ces entreprises peuvent se concurrencer par la spécialisation des produits, la tarification et un engagement client plus ciblé plutôt qu'en égalant l'étendue complète des produits des fabricants plus importants. Leur présence ajoute de la variété au paysage concurrentiel et encourage les acteurs établis à continuer d'affiner leurs offres de produits et leurs stratégies de distribution.
Leaders du secteur des clubs de golf
-
Callaway Golf Company
-
Acushnet Holdings Corp.
-
PING
-
Sumitomo Rubber Industries, Ltd.
-
TaylorMade Golf Company, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des clubs de golf Entreprises couvertes dans ce rapport
- Callaway Golf Company
- Acushnet Holdings Corp.
- TaylorMade Golf Company, Inc.
- PING
- Sumitomo Rubber Industries, Ltd.
- Cobra Golf Incorporated
- Mizuno Corporation
- Bridgestone Sports Co., Ltd.
- Parsons Xtreme Golf, LLC
- Honma Golf Limited
- Wilson Sporting Goods Co.
- L.A.B. Golf.
- YONEX CO., LTD.
- Tour Edge Golf Manufacturing, Inc.
- U.S. Kids Golf, LLC
- Miura Golf Inc.
- Bettinardi Golf, LLC
- Fourteen Co., Ltd.
- Evnroll
- Sub70 Golf
Développements industriels récents dans Marché des clubs de golf
- Août 2026 : TaylorMade Golf a lancé sa famille de wedges Hi-Toe 5, dotée d'une construction en acier au carbone doux forgé, de rainures fraisées sur toute la face et de cinq configurations de semelle conçues pour s'adapter à différents types de swing et conditions de jeu. Le lancement comprenait également MyHi-Toe 5, une plateforme de personnalisation permettant aux golfeurs de personnaliser les finitions, textes, logos et autres éléments de design des wedges. La nouvelle gamme élargit le portefeuille de wedges de TaylorMade avec des options supplémentaires d'ajustement et de personnalisation du jeu court.
- Juin 2026 : HONMA Golf s'est associé à Bugatti pour lancer une collection co-brandée comprenant la BERES Super Premium Collection, la Tour World Premium Collection et le Super Premium Bugatti Putter. Les produits combinent le savoir-faire de fabrication de clubs de HONMA avec des éléments de design inspirés de Bugatti, la gamme Tour World intégrant une technologie composite titane-carbone dans son driver. La collaboration élargit l'offre de clubs de golf premium à travers un partenariat avec une marque automobile de luxe.
- Janvier 2026 : Callaway Golf Company a lancé sa famille Quantum de drivers, bois de parcours, fers et hybrides. Les nouveaux drivers sont dotés de la technologie Tri-Force Face, conçue pour améliorer les performances en distance. Le lancement multi-catégories élargit le portefeuille de clubs de Callaway sur plusieurs segments d'équipements clés et offre aux golfeurs des options actualisées pour différentes exigences de jeu.
- Juillet 2025 : Titleist a lancé les fers T100, T150 et T350 mis à jour, ainsi que le nouveau modèle T250 et la variante T250 Launch Spec. La gamme intègre des perfectionnements de conception destinés à améliorer la régularité du lancement, de l'effet et de la distance de portée sur l'ensemble du set. Le lancement a élargi l'offre de fers de l'entreprise pour différents profils de joueurs, des golfeurs orientés tour à ceux recherchant une plus grande distance.
Périmètre du rapport mondial sur le marché des clubs de golf
Le marché des clubs de golf comprend la fabrication et la vente de clubs de golf utilisés par les joueurs pour différents coups et conditions de jeu. Le marché est segmenté par type de club en drivers, bois de parcours, hybrides, fers, wedges et putters ; par catégorie en grande diffusion et premium ; par utilisateur final en adultes et enfants ; par canal de distribution en magasins de détail hors ligne et magasins de détail en ligne ; et par géographie en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en termes de valeur en USD.
Aperçu de la segmentation
| Drivers |
| Bois de parcours |
| Hybrides |
| Fers |
| Wedges |
| Putters |
| Grande diffusion |
| Premium |
| Adultes |
| Enfants |
| Magasins de détail hors ligne |
| Magasins de détail en ligne |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| Espagne | |
| France | |
| Italie | |
| Suède | |
| Irlande | |
| Autriche | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Nouvelle-Zélande | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de club | Drivers | |
| Bois de parcours | ||
| Hybrides | ||
| Fers | ||
| Wedges | ||
| Putters | ||
| Par catégorie | Grande diffusion | |
| Premium | ||
| Par utilisateur final | Adultes | |
| Enfants | ||
| Par canal de distribution | Magasins de détail hors ligne | |
| Magasins de détail en ligne | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| Espagne | ||
| France | ||
| Italie | ||
| Suède | ||
| Irlande | ||
| Autriche | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Nouvelle-Zélande | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur des clubs de golf d'ici 2032 ?
Le marché des clubs de golf devrait atteindre 10,82 milliards USD d'ici 2032, contre 8,24 milliards USD en 2026, à un CAGR de 4,86 % durant 2027-2032.
Quel type de club de golf détient la plus grande part ?
Les fers détiennent la plus grande part à 42,31 % en 2026.
Quelle catégorie de clubs de golf connaît la croissance la plus rapide ?
Les wedges devraient croître à un CAGR de 5,82 % durant 2027-2032.
Quelle région présente les prévisions de croissance les plus solides ?
L'Asie-Pacifique devrait croître à un CAGR de 5,21 % durant 2027-2032.