
オンライン語学サブスクリプションコース市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
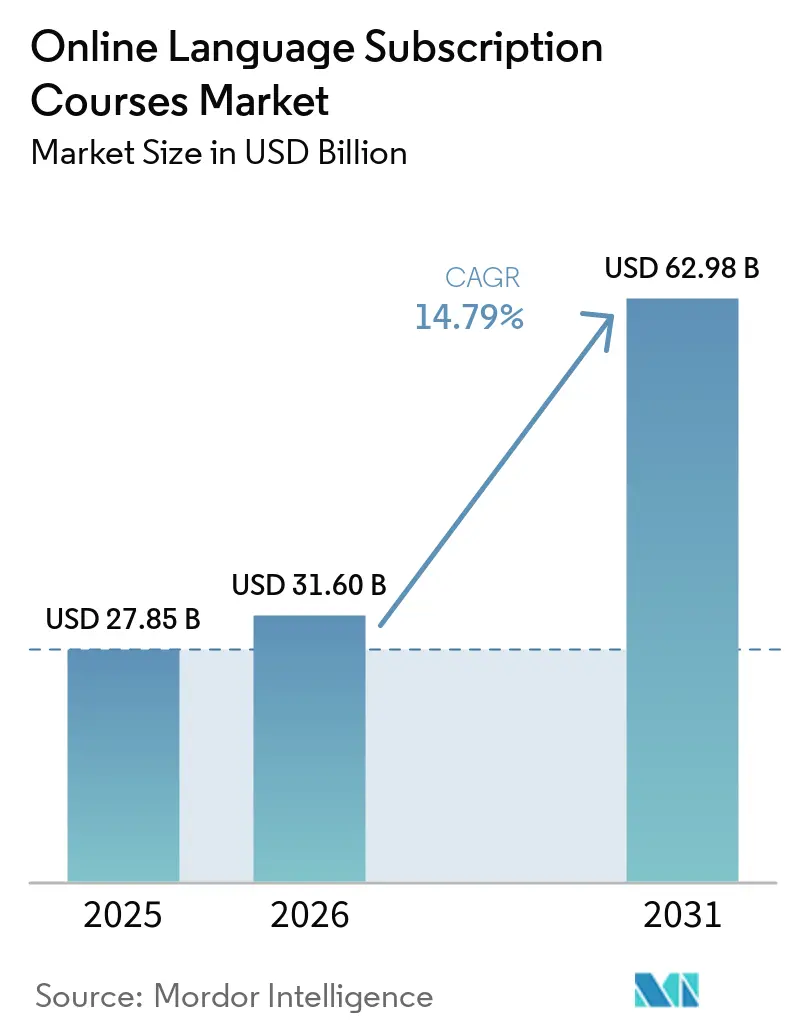
| 市場規模 (2026) | 31.60 十億米ドル |
| 市場規模 (2031) | 62.98 十億米ドル |
| 成長率 (2026 - 2031) | 14.79 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオンライン語学サブスクリプションコース市場分析
グローバルオンライン語学サブスクリプションコース市場は2025年に278.50 ビリオン 米ドルと評価され、2026年の316.00 ビリオン 米ドルから2031年には629.80 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは14.79%です。成長は安定した法人研修予算、モバイルインターネットアクセスの拡大、コンテンツ制作コストを削減するAIツールによって牽引されています。2025年、Duolingoは10.40 ビリオン 米ドルを超える総収益を報告し、サブスクリプション収益は8.734 ビリオン 米ドルに達し、前年比44%増となり、プラットフォーム全体での収益化の改善を示しています[1]。市場はフリーミアムベースのモデルから、無料アクセスがリーチを拡大しつつ、エンタープライズ契約とAI駆動の機能が収益を強化する構造へと移行しています。エンタープライズ需要は、購買者が測定可能な成果、LMS統合、言語スキルと生産性・労働力モビリティとの連携を求めるにつれて高まっています。市場は広範な消費者獲得から構造化された収益化戦略へとシフトしており、AI投資とコンテンツのスケーリングが小規模参入者にとってより高い参入障壁を生み出しています。
レポートの主要ポイント
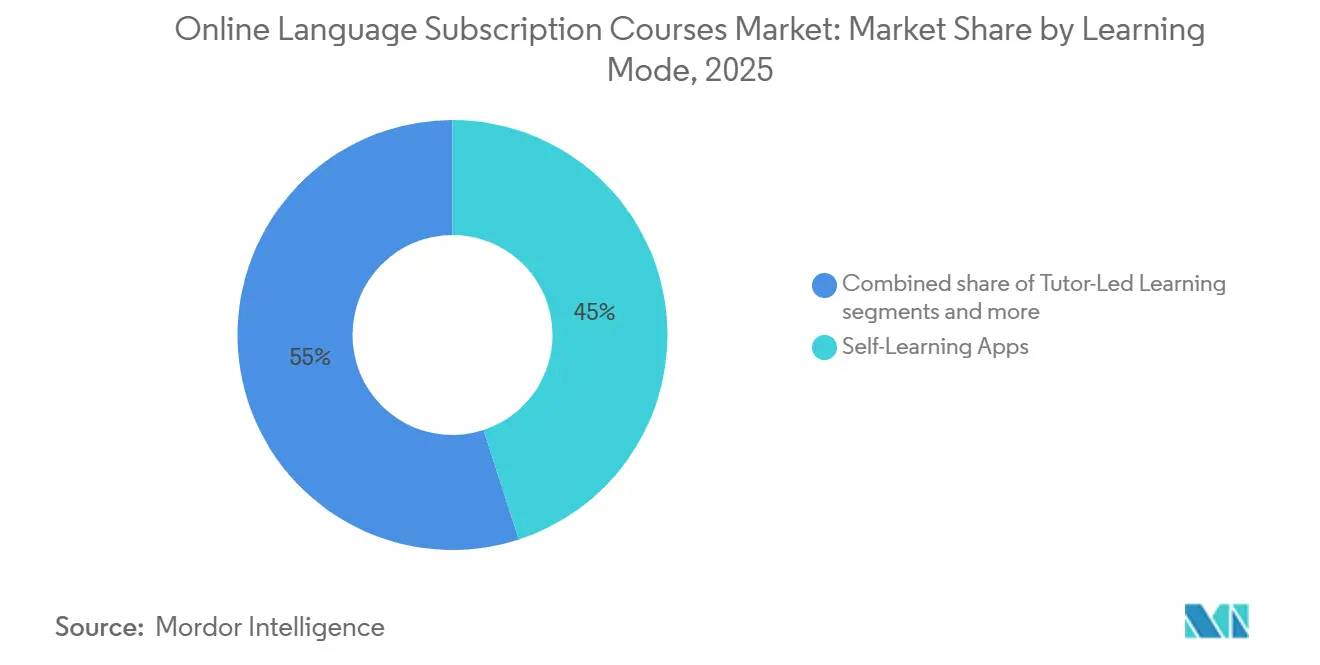
- 学習モード別では、自己学習アプリが2025年のグローバルオンライン語学サブスクリプションコース市場において収益の45%を占め、エンタープライズAI支援学習プラットフォームは2031年までに24.10%のCAGRで拡大すると予測されています。
- エンドユーザー別では、個人学習者が2025年のグローバルオンライン語学サブスクリプションコース市場において収益の62%を占め、法人学習者は2031年までに18.50%という最高の予測CAGRを記録しました。
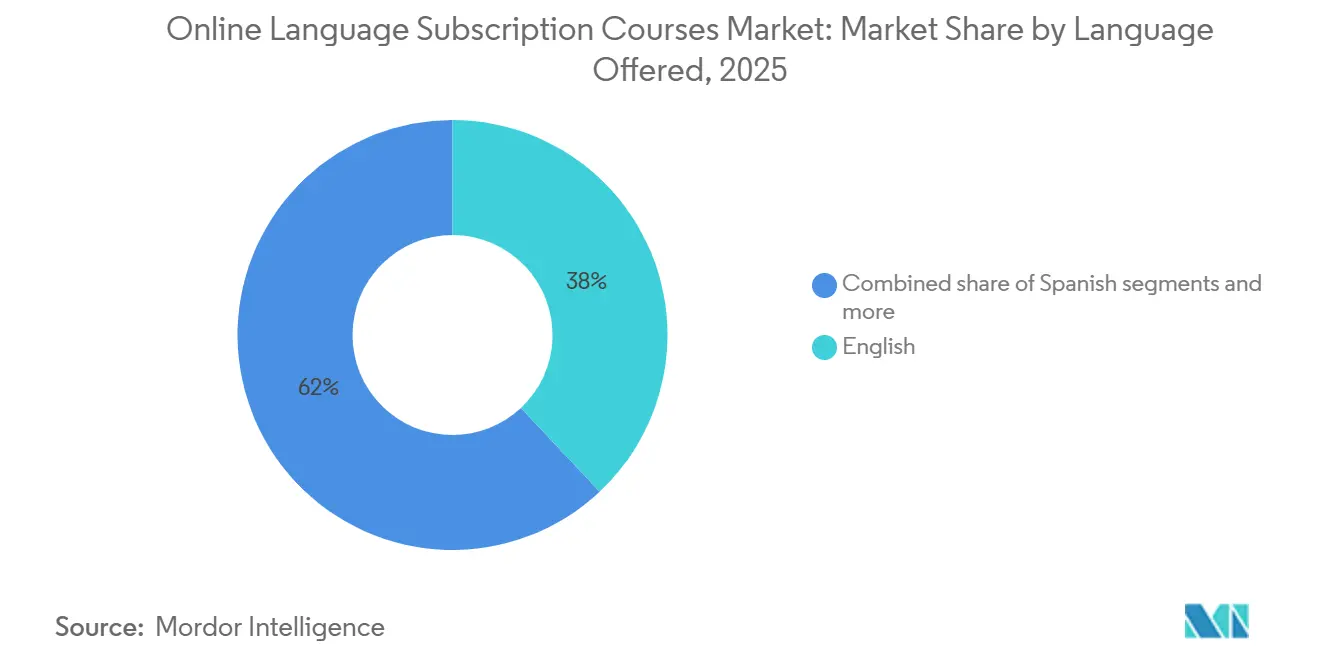
- 提供言語別では、英語が2025年のグローバルオンライン語学サブスクリプションコース市場において収益の38%を占め、日本語は2031年までに18.00%のCAGRで最も速く成長すると予測されています。
- 収益モデル別では、サブスクリプションベースのモデルが2025年のグローバルオンライン語学サブスクリプションコース市場において収益の50%を占め、エンタープライズライセンシングは2031年までに20.00%のCAGRで最も速く成長すると予測されています。
- 地域別では、アジア太平洋地域が2025年のグローバルオンライン語学サブスクリプションコース市場において収益の31%を占め、2031年までに18.50%という最速の地域CAGRで成長しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルオンライン語学サブスクリプションコース市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 国境を越えた労働力のための法人スキルアップ | +2.5% | 北米、欧州、アジア太平洋地域のエンタープライズハブに集中したグローバル | 中期(2〜4年) |
| AI駆動のパーソナライゼーションとインタラクティブ学習の強化 | +3.2% | グローバル、北米・欧州・先進アジア太平洋市場でのファーストムーバー優位 | 中期(2〜4年) |
| 新興経済圏におけるモバイルファースト学習の普及 | +2.1% | アジア太平洋地域を中心に、特にインドと東南アジア、アフリカと南米への波及 | 短期(2年以内) |
| 採用における測定可能な語学能力への需要増加 | +1.6% | グローバル、米国と欧州が主導する規制上の影響 | 中期(2〜4年) |
| 学校と家庭における早期語学学習の普及 | +1.0% | アジア太平洋地域と欧州、中東・アフリカでの新興活動 | 長期(4年以上) |
| サブスクリプションベースのデジタル学習エコシステムの拡大 | +1.4% | グローバル、北米と欧州のエンタープライズセグメントで最も強い | 短期(2年以内)から中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
国境を越えた労働力のための法人スキルアップ
グローバルオンライン語学サブスクリプションコース市場は、デジタル語学研修が任意の従業員学習ではなくビジネスパフォーマンスと結びつくようになり、エンタープラズ購買行動の変化を経験しています。EF Corporate Learningは、語学プログラムの成熟度が高い企業が、成熟度の低い企業と比較して、純利益率とAI導入率が大幅に高いことを報告しました。このトレンドは、HR・L&Dチームに構造化された語学研修の展開に対するより強い正当性を提供しています[2]。デリバリーモデルも進化しており、企業はスタンドアロンの研修プログラムとして扱うのではなく、定期的な語学学習をより広範な人材管理・労働力モビリティシステムに組み込んでいます。EF Corporate Learningは数千の法人クライアントにサービスを提供し、毎日数千時間のオンライン授業を提供し、AIを活用したAddiアシスタントを通じて数百万人の学習者を支援しており、法人採用の規模を示しています。同様に、Speexxは多数の組織とユーザーへのリーチを拡大しており、オンライン語学学習が多国籍労働力プログラムに不可欠となるにつれて、エンタープライズ向けプロバイダーの急速な成長を浮き彫りにしています。
AI駆動のパーソナライゼーションとインタラクティブ学習の強化
生成AIは、コースコンテンツの作成、ローカライゼーション、検証を簡素化することで、グローバルオンライン語学サブスクリプションコース市場の急速な成長を牽引しています。Duolingoは、新しい語学コースの立ち上げに必要な時間を大幅に短縮することでこの変化を実証し、カタログ拡大の経済性を変革しました。この進歩により、プラットフォームはより広範なインターフェース言語の組み合わせを提供できるようになり、開発サイルを短縮し、消費者とエンタープライズユーザーの両方へのリーチを拡大しています。エンタープライズアプリケーションでは、AIが会話練習と流暢さの評価を強化しています。例えば、Speexx Talkは発音と流暢さの分析を組み込み、多国籍学習者グループに一貫したフィードバックを提供しています。さらに、goFLUENTのMicrosoft Copilotへの統合は、語学練習を職場ツールに直接組み込む方向への市場の進化を示しており、従業員が日常業務の中で語学学習をより利用しやすく実践的なものにしています[3]。
新興経済圏におけるモバイルファースト学習の普及
オンライン語学サブスクリプションコース市場は、手頃なスマートフォンとモバイルデータによるアクセシビリティの向上により、新興経済圏で拡大しています。これらの進歩により、以前は正式な指導の機会がなかった個人にとって語学学習がより利用しやすくなりました。Duolingoのデータは、インドネシアでの大幅な成長を明らかにし、モバイルファーストの自己学習アプリが高成長地域での有料語学コースへの一般的な入口となっています。日本では、生成AIを活用した英会話アプリが、従来の学校と比較して低コストでオンデマンド練習を提供することで価格を破壊しています。このシフトは、入門レベルの語学学習の需要を再形成するモバイル技術とAIの複合的な影響を浮き彫りにしています。StudyPocketは公立学校の生徒向けに生成AI英会話サービスを導入し、公共部門での普及を促進するために手頃な価格設定を行っています。このモバイルファーストのアプローチは、特に利便性、手頃な価格、短い日常的なエンゲージメントが従来の教室構造よりも優先される地域において、グローバルオンライン語学サブスクリプションコース市場の成長を牽引しています。
採用における測定可能な語学能力への需要増加
雇用主は検証可能な語学能力をますます重視しており、グローバルオンライン語学サブスクリプションコース市場の成長を牽引しています。報告書によると、AIツールの台頭により英語能力への需要が高まり、多くの雇用主がそれを組織の成功に不可欠なものとして認識しています。人的資源ジャーナルに掲載された研究では、語学能力が面接招待を受ける可能性を大幅に向上させることが示されており、移民が多く占める入門レベルの職種でも同様でした。米国では、労働省が特定の職種(商業自動車運転者など)における外国人労働認定申請に対して英語能力基準を要求するガイダンスを発行しました。これにより、特定の分野では語学能力がコンプライアンス要件となっています。CEFR準拠のパスウェイ、認定、評価、LMS連携レポートを提供するプラットフォームは、雇用主と規制上の要求の両方を満たす測定可能な成果を提供するため、汎用アプリよりも市場での優位性があります。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 低いコース修了率と弱い学習成果の検証 | -1.5% | グローバル、自己学習アプリ形式とMOOC隣接モデルで最も深刻 | 短期(2年以内)から中期(2〜4) |
| サブスクリプションベースの学習モデルにおける価格感度 | -1.0% | 南米、アフリカ、東南アジア、個人学習者向けの欧州では中程度の影響 | 短期(2年以内) |
| 音声ベース学習プラットフォームにおけるプライバシーとデータセキュリティの懸念 | -0.7% | 欧州、北米とアジア太平洋地域のエンタープライズセグメントへの波及 | 中期(2〜4年) |
| 無料および没入型の代替学習方法との激しい競争 | -1.2% | グローバル、北米・欧州・モバイルファーストのアジア太平洋市場の消費者セグメントで最も高い圧力 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
低いコース修了率と弱い学習成果の検証
グローバルオンライン語学サブスクリプションコース市場は、特に自己ペースおよびMOOC形式において、登録とコース修了の間の持続的なギャップに悩まされています。Springer Natureが発表した研究では、一般英語MOOCの登録者のうち修了したのはごく少数であることが明らかになりました。社会的説明責任の欠如、目標の不一致、フィードバックの不足などの要因が、中退率と一貫して関連していました。行動科学誌に掲載された縦断的研究では、中国の小学生の課外英語コースを調査し、中退リスクが他の時点と比較してチャプター移行時に増加することが判明し、コース構造が学習者の定着に大きく影響することを示しています[4]。サブスクリプションビジネスにとって、低い修了率は更新の知覚価値を低下させます。進捗が見られないユーザーはサブスクリプションを継続する可能性が低いためです。市場は実行上の重大な課題に直面しており、持続的な成長はユーザーの獲得だけでなく、成果の検証の改善と学習者のエンゲージメントと定着を高めるためのより良い進捗システムの設計にも依存しています。
サブスクリプションベースの学習モデルにおける価格感度
グローバルオンライン語学サブスクリプションコース市場は、先進市場と比較して消費者の支払い意欲が低い地域で価格圧力を受けています。2025年に報告されたように、日本ではAI駆動の英会話アプリが従来の語学学校に対するコスト効率の高い代替手段として台頭しています。このシフトは、技術がデリバリーコストを削減する際に価格期待がいかに迅速に調整されるかを浮き彫りにしています。公立学校向けのStudyPocketの価格設定と、DMMおよびabceedの提供は、手頃なアクセスによってますます形成される市場を反映しており、機関クライアントを超えてユーザーの期待に影響を与えています。個人学習者は、弱い説明責任と多数の低コストまたは無料の代替品に直面することが多く、このトレンドに特に影響を受けています。より良い成果の明確な証拠がなければ、この市場のプロバイダーは価格感度の高いセグメントでのユーザーの転換と維持に課題を抱える可能性が高いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
学習モード別:エンタープライズAIプラットフォームがサブスクリプション価値を再定義
自己学習アプリは2025年の収益の45%を占め、グローバルオンライン語学サブスクリプションコース市場において最大学習モードとしての地位を維持しています。その人気は、アクセシビリティ、低いコミットメント、繰り返し使用を促す日常的なエンゲージメントメカニクスに起因しています。Duolingoは2025年末までに5,270万人の日間アクティブユーザーを報告し、前年比30%増となり、習慣形成デザインがスケールを促進する方法を示しています。自己学習プラットフォームは、使いやすさ、モバイルファーストデザイン、無料ティアユーザーを時間をかけて有料サブスクライバーに転換する能力により、主要な入口として残っています。
エンタープライズAI支援学習プラットフォームは2031年まで24.10%のCAGRで成長すると予測されており、グローバルオンライン語学サブスクリプションコース市場で最も成長の速いセグメントとなっています。この成長は、測定可能な成果、LMS統合、業務ツールとのシームレスな連携を求める多国籍雇用主によって牽引されています。goFLUENTのMicrosoft CopilotやSpeexxのSAP SuccessFactorsとの統合は、ワークフローとHRシステムの互換性への注力を示しています。チューター主導型とブレンド型モデルは、構造と説明責任を必要とする学習者に引き続きサービスを提供しています。2026年1月のPreplyの1.50 ビリオン 米ドルの資金調達ラウンドは、人間主導のAI強化チュータリングへの継続的な投資家の関心を反映しています。市場は、消費者主導のプラットフォームが依然として重要である一方、エンタープライズAIプラットフォームが高価値契約での存在感を高めるバランスを示しています。
注記: 全セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:ROIの証拠が強化されるにつれて法人学習者が最速で拡大
個人学習者は2025年収益の62%を占め、グローバルオンライン語学サブスクリプション市場の消費者中心の歴史を反映しています。このセグメントは、新興市場でのフリーミアムモバイル学習から都市部の専門家向けのライブチュータリングまで、幅広いニーズに対応しています。Duolingoは2025年に1億3,310万人の月間アクティブユーザーと1,220万人の有料サブスクライバーを報告し、9.2%の有料転換率を示し、大規模な学習者ベースをサブスクリプション収益に転換するために必要な規模を実証しています。個人学習者は、自己学習が語学学習への最もアクセスしやすい入口として残っているため、市場を支配しています。政府および非営利ユーザーも、公共契約や社会的アクセスイニシアチブが高い学習者ボリュームを促進する分野に貢献しています。
法人学習者は2031年まで18.50%のCAGRで成長すると予測されており、グローバルオンライン語学サブスクリプションコース市場で最も成長の速いエンドユーザーセグメントとなっています。この成長は、個人的な充実ではなく、生産性、モビリティ、労働力維持のニーズによって牽引されています。公式データによると、雇用主の83%が採用者の英語スキル不足による生産性と定着の課題を経験してお、構造化されたプログラムへのエンタープライズ投資を支持しています。教育機関もLMS対応デリバリーを備えたサブスクリプションプラットフォームの利用を増やしています。2026年3月のEfektaとECCの日本でのパートナーシップは、機関チャネルでのAI駆動サブスクリプション学習の採用を浮き彫りにしました。市場は長期契約と測定可能な成果へとシフトしており、法人・機関購買者の収益シェアを徐々に増加させています。
提供言語別:アジア言語需要の拡大に伴い日本語が最速成長
英語は2025年収益の38%を占め、グローバルオンライン語学サブスクリプションコース市場において最大の言語カテゴリーとしての地位を維持しています。Duolingoの2025年レポートでは、英語が154カ国で最も学習されている言語として特定され、前年から増加しており、その世界的な需要の高まりを反映しています。その魅力は、地域や文化的な境界を超えた雇用可能性、移住、ビジネスコミュニケーションとの関連性に起因しています。中国語(普通話)、スペイン語、フランス語、ドイツ語も、地域全体での移民、専門的、教育的、文化的ニーズに対応し、大きな市場シェアを保持しています。この言語ポートフォリオにより、英語が規模でリードし、他の言語が特化した需要を満たすことが確保されています。
日本語は2031年まで18.00%のCAGRで成長すると予測されており、グローバルオンライン語学サブスクリプションコース市場で最も成長の速いセグメントとなっています。Duolingoの2025年データでは、日本がポリグロット学習者とユーザーあたりの平均学習時間でリードしており、強いエンゲージメントを示しています。日本語、韓国語、中国語(普通話)への需要の高まりにより、Duolingoは2025年4月にAI駆動のコース拡張を行い、アジア言語へのシフトを示しました。日本語能力試験などの資格は、アジアの一部の雇用主によって正式な資格として使用されるようになっており、構造化された学習を促進しています。韓国語、アラビア語、ヒンディー語、ポルトガル語、継承語を含む他の言語も、ディアスポラの需要、公共イニシアチブ、文化的関心により注目を集めており、市場を主要カテゴリーを超えて拡大しています。
注記: 全セグメントのシェアはレポート購入時に入手可能
収益モデル別:エンタープライズライセンシングがフリーミアムおよびサブスクリプションの競合を上回る
サブスクリプションベースのモデルは2025年収益の50%を占め、グローバルオンライン語学サブスクリプションコース市場への最大の貢献者となっています。この優位性は、毎月または毎年の定期支払いによって牽引される直接消費者向けアプリサブスクリプションへの依存を反映しています。Duolingoの2025年の結果はこれを示しており、サブスクリプション収益は10.40 ビリオン 米ドルを超える総収益のうち8.734 ビリオン 米ドルに達しました。フリーミアムモデルはユーザー獲得を支援し、ファネルを広げますが、有料ティアよりも収益が少ないです。コース単位課金モデルは試験準備や一回限りの学習目標には引き続き関連性がありますが、単一購入の経済性によって制限されています。
エンタープライズライセンシングは2031年まで20.00%のCAGRで成長すると予測されており、グローバルオンライン語学サブスクリプションコース市場で最も成長の速い収益モデルとなっています。企業はシートベースの購入から、習熟度向上、レポート品質、システム統合に焦点を当てた契約へとシフトしています。SpeexxのGDPR、CCPA、ISO、TISAX、SAP SuccessFactors統合への注力は、エンタープライズ購買者が現在求める調達基準を反映しています。プロバイダーはまた、以前のコースまたはチュータリング形式にAI機能とサブスクリプション層を組み込み、定期的なエンタープライズ収益の魅力を高めています。この収益モデルのシフトは、消費者のみのサブスクリプションよりも測定可能性、相互運用性、耐久性を重視する契約への構造的変化を表しています。
地域分析
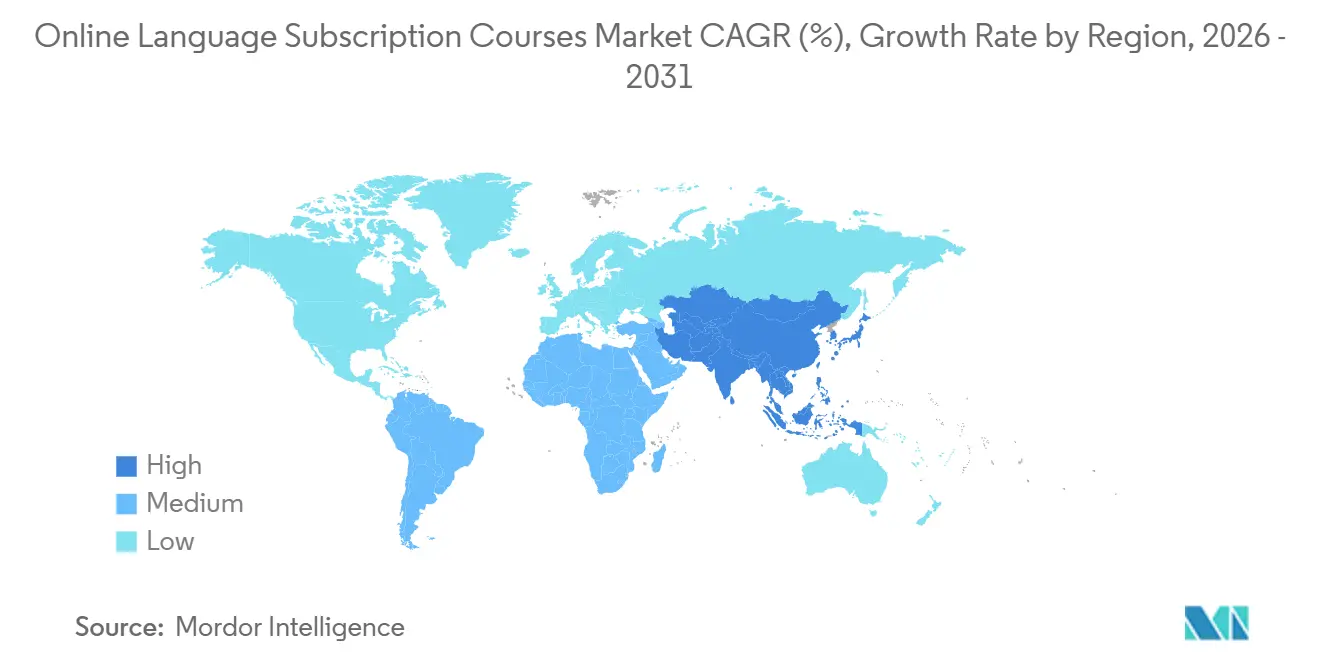
アジア太平洋地域は2025年のグローバルオンライン語学サブスクリプションコース市場の31%を占め、2031年まで18.50%のCAGRで成長すると予測されています。この成長は、手頃なモバイルデータ、英語学習への高い需要、デジタル教育政策の支援、アプリベース学習の採用増加によって牽引されています。Duolingoはインドで数百万人の月間アクティブユーザーを報告し、ユーザーベースで同社の5番目に大きな市場となっており、中国は2025年に日間アクティブユーザーで2番目に大きな市場となりました。インドネシアは2024年上半期に350万ダウンロードを記録しました。韓国のAIベースの韓国語学習プラットフォームとオーストラリアのアジア言語教育への資金提供も市場拡大を支援しています。
北米は12.5%のCAGRで成長すると予測されており、安定した市場成長を反映しています。エンタープライズライセンシング、移民関連の需要、確立された消費者サブスクリプションが収益化を牽引しています。DuolingoのFY2025データでは、収益の62%がApple App Storeからのものでした。米国労働省の2026年5月の外国人労働認定に関する英語能力ガイダンスはエンタープライズ需要を支援しています。欧州は13.4%の成長率で、西欧の法人需要と中東欧での個人学習者の増加を組み合わせていますが、音声データのコンプライアンスがAI製品の採用を遅らせる可能性があります。
南米は15.8%の予測成長率で、ブラジルとコロンビアでのローカライズされた決済システムとスケーラブルな契約により拡大しています。2026年2月、dLocalとOpen Englishは11カ国以上でインスタント決済を拡大しました。中東とアフリカはそれぞれ16.6%と17.2%の成長率で、スマートフォンの普及、若い人口動態、政府支援のイニシアチブから恩恵を受けています。これらの地域は収益規模は小さいものの、デジタルデリバリーがアクセス障壁を低下させるにつれて関連性を高めています。
競合環境
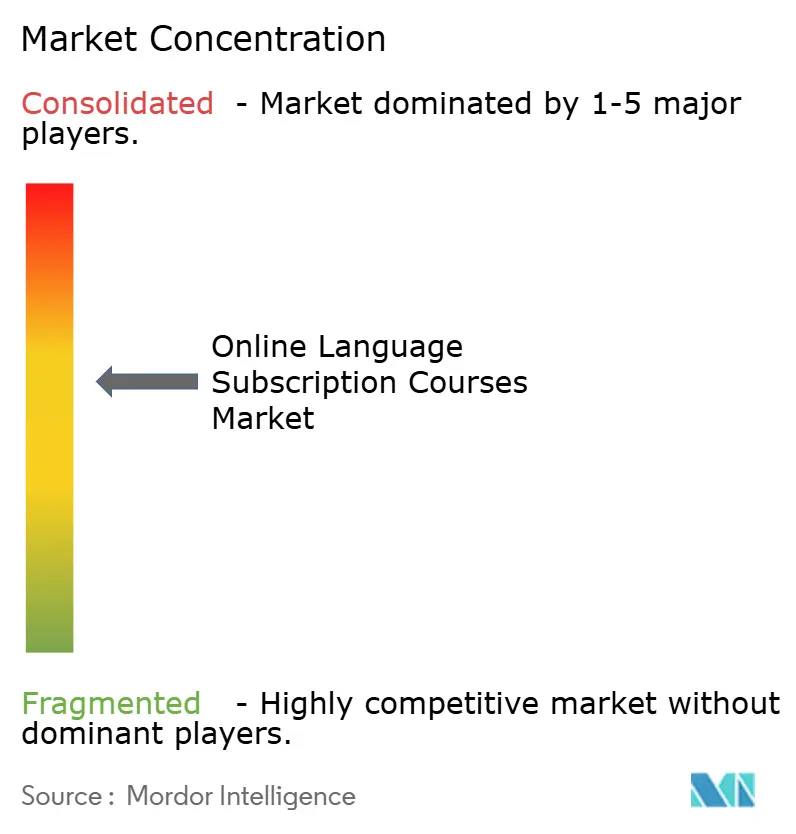
グローバルオンライン語学サブスクリプションコース市場は中程度に分散しており、Duolingo、Babbel、Busuu、Rosetta Stone、Preplyなどの主要プレイヤーが収益の大きなシェアを占めています。Duolingoは数百万人のアクティブユーザー、相当な収益、AI対応の制作によって牽引される拡大するコースカタログで強い存在感を維持しています。その競争上の優位性は、ゲーミフィケーションによる定着、迅速な製品アップデート、無料と有料の両ティアをスケールする能力から生まれています。BabbelとBusuuは構造化された学習パス、CEFR準拠、ガイド付き練習に注力しています。BabbelのBabbel Speak立ち上げは、ユーザーエンゲージメントと定着を強化するためのAI音声ツールの使用を浮き彫りにしています。
エンタープライズセグメントでは、購買者がゲーミフィケーションよりも測定可能な成果、相互運用性、コンプライアンス対応を優先するにつれて競争が変化しています。Speexx、EF Corporate Learning、goFLUENT、Voxyなどの企業は、LMS統合、認定、レポート機能で競争しています。goFLUENTのMicrosoft Copilotとの統合は、語学学習を生産性ワークフローに組み込むトレンドを示しています。Preplyは人間のチューターとAIおよびデータツールを組み合わせて発見、サポート、プラットフォーム効率を向上させることで差別化しており、この戦略が大きな投資を引き付けています。
大手テクノロジープラットフォームは、無料の学習機能を提供したり、広く使用されている製品にバンドルしたりすることで課題をもたらしています。GoogleのAI駆動のGoogle翻訳へのアップデートは、大規模な配布が語学学習コストに関するユーザーの期待をいかに変化させるかを示しています。サブスクリプションプロバイダーは、際立つために検証済みの成果、エンタープライズ統合、高品質な会話フィードバックにますます注力しています。AI投資は参入障壁を高め、大企業がより広いユーザーベースにコストを分散できるようにしています。特化したプロバイダーには機会が残っていますが、規模、信頼、測定可能な成果、統合を組み合わせたプラットフォームが競合環境で優位性を獲得しています。
オンライン語学サブスクリプションコース業界リーダー
-
Duolingo, Inc.
-
Babbel GmbH
-
Busuu Ltd.
-
Rosetta Stone LLC.
-
Preply Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年4月:goFLUENTはMicrosoft CopilotとのAI駆動語学学習統合を導入し、Microsoft 365ツール内でのリアルタイム語学練習を可能にしました。この統合はカスタムIT開発を必要とせず、goFLUENTをMicrosoftのエンタープライズエコシステムにおける最初の組み込みAI語学学習システムとして確立し、Copilotライセンス組織での採用を促進しています。
- 2026年4月:Babbelはグループプランを導入し、最大6人のユーザーが14言語と60,000以上のレッスンにアクセスできる1つのアカウントを共有できるようにしました。各ユーザーは独立した学習パスを維持し、プランにはすべてのメンバー向けのBabbel Speakが含まれています。
- 2026年1月:PreplyはWestCapが主導するシリーズDラウンドで1.50 ビリオン 米ドルを調達し、12.00 ビリオン 米ドルの評価額に達しまし。総資金調達額は現在2.99 ビリオン 米ドルとなっています。同社は100人のエンジニアを採用し、AIとデータ機能を強化し、南米への拡大を計画しています。
- 2026年2月:Open EnglishとdLocalはコロンビアでBre-Bインスタント決済を開始し、ブラジル、アルゼンチン、メキシコ、チリ、ペルー、トルコを含む11カ国以上への2年間のパートナーシップを拡大しました。このイニシアチブは、南米の新興市場でのサブスクリプション登録における決済の摩擦を軽減することを目的としています。
グローバルオンライン語学サブスクリプションコース市場レポートの範囲
| 自己学習アプリ |
| チューター主導型学習 |
| ブレンド型学習 |
| エンタープライズAI支援学習プラットフォーム |
| 個人学習者 |
| 法人学習者 |
| 教育機関 |
| 政府および非営利団体 |
| 英語 |
| 中国語(普通話) |
| スペイン語 |
| フランス語 |
| ドイツ語 |
| 日本語 |
| その他の言語 |
| サブスクリプションベース |
| フリーミアム |
| コース単位課金 |
| エンタープライズライセンシング |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 学習モード別 | 自己学習アプリ | |
| チューター主導型学習 | ||
| ブレンド型学習 | ||
| エンタープライズAI支援学習プラットフォーム | ||
| エンドユーザー別 | 個人学習者 | |
| 法人学習者 | ||
| 教育機関 | ||
| 政府および非営利団体 | ||
| 提供言語別 | 英語 | |
| 中国語(普通話) | ||
| スペイン語 | ||
| フランス語 | ||
| ドイツ語 | ||
| 日本語 | ||
| その他の言語 | ||
| 収益モデル別 | サブスクリプションベース | |
| フリーミアム | ||
| コース単位課金 | ||
| エンタープライズライセンシング | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年のグローバルオンライン語学サブスクリプションコースの展望は?
グローバルオンライン語学サブスクリプションコース市場は、2026年の316.00 ビリオン 米ドルから2031年までに629.80 ビリオン 米ドルに達すると予測されており、2026年〜2031年にかけて14.79%のCAGRで成長しています。
どの学習モードが収益をリードし、どれが最も速く成長していますか?
自己学習アプリが2025年の収益の45%でリードし、エンタープライズAI支援学習プラットフォームは2031年まで24.10%のCAGRで最も速く成長すると予測されています。
なぜ法人購買者は語学プラットフォームへの支出を増やしているのですか?
雇用主はますます語学スキルを生産性、採用、国境を越えた労働力の準備と結びつけています。提供されたドラフトの公式データは、より強いROIと測定可能な習熟度への高まるビジネスニーズを示しています。
どのユーザーグループが最も速く拡大していますか?
法人学習者は2031年まで18.50%のCAGRで最も速く成長するエンドユーザーセグメントであり、個人学習者が依然として2025年の収益の62%を占めているにもかかわらずです。
英語を超えてどの言語が需要を牽引していますか?
英語は2025年収益の38%で最大のカテゴリーとして残っており、日本語は文化的需要と正式な資格価値に支えられ、18%のCAGRで最も速く成長しています。
どの地域が最も強い成長機会を提供していますか?
アジア太平洋地域は、2025年収益の31%と2031年まで18.50%のCAGRという規模と成長の最強の組み合わせを提供しており、モバイルファーストの普及と公共デジタル教育イニシアチブによって支援されています。