
Marktgröße und Marktanteil für Online-Sprachabonnementkurse
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 31.60 Milliarden US-Dollar |
| Marktgröße (2031) | 62.98 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.79 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
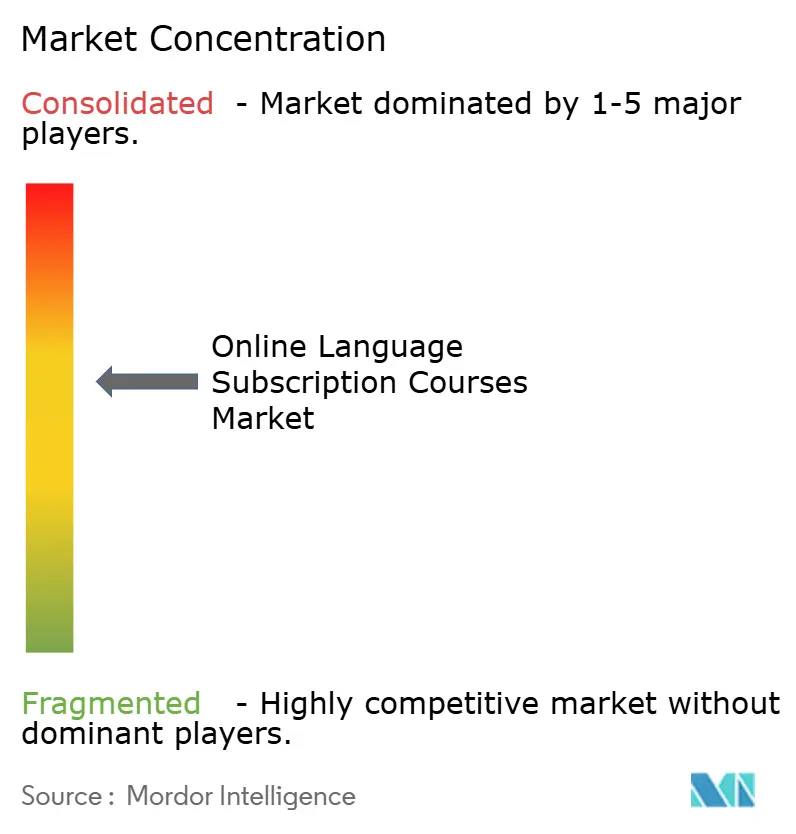
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Online-Sprachabonnementkurse von Mordor Intelligence
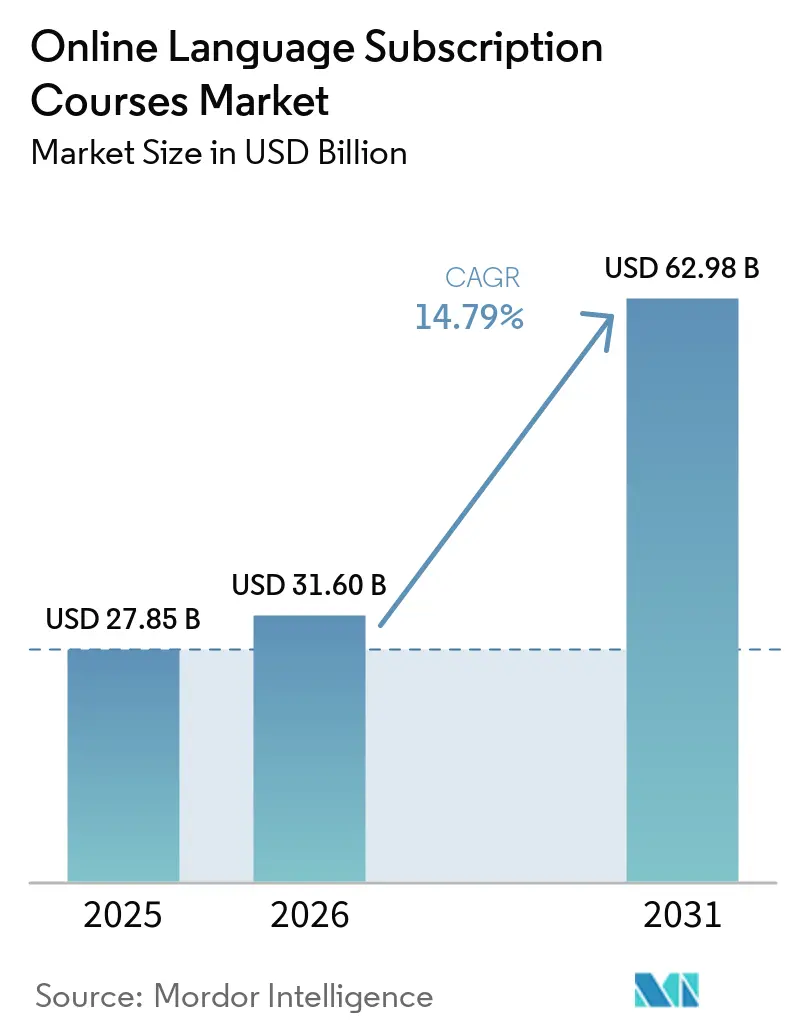
Der globale Markt für Online-Sprachabonnementkurse wurde im Jahr 2025 auf 27,85 Milliarden USD geschätzt und soll von 31,60 Milliarden USD im Jahr 2026 auf 62,98 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 14,79 % während des Prognosezeitraums (2026–2031). Das Wachstum wird durch stabile Unternehmensbudgets für Schulungen, einen erweiterten mobilen Internetzugang und KI-Tools, die die Kosten für die Inhaltserstellung senken, angetrieben. Im Jahr 2025 meldete Duolingo einen Gesamtumsatz von über 1,04 Milliarden USD, mit einem Abonnementumsatz von 873,4 Millionen USD, einem Anstieg von 44 % gegenüber dem Vorjahr, was auf eine verbesserte Monetarisierung über alle Plattformen hinweist[1]. Der Markt wandelt sich von einem auf Freemium basierenden Modell zu einer Struktur, bei der kostenloser Zugang die Reichweite erhöht, während Unternehmensverträge und KI-gesteuerte Funktionen den Umsatz steigern. Die Unternehmensnachfrage steigt, da Käufer messbare Ergebnisse, LMS-Integration und Verbindungen zwischen Sprachkenntnissen, Produktivität und Arbeitskräftemobilität suchen. Der Markt verlagert sich von einer breiten Verbraucherakquisition hin zu strukturierten Monetarisierungsstrategien, wobei KI-Investitionen und die Skalierung von Inhalten höhere Eintrittsbarrieren für kleinere Anbieter schaffen.
Wesentliche Erkenntnisse des Berichts
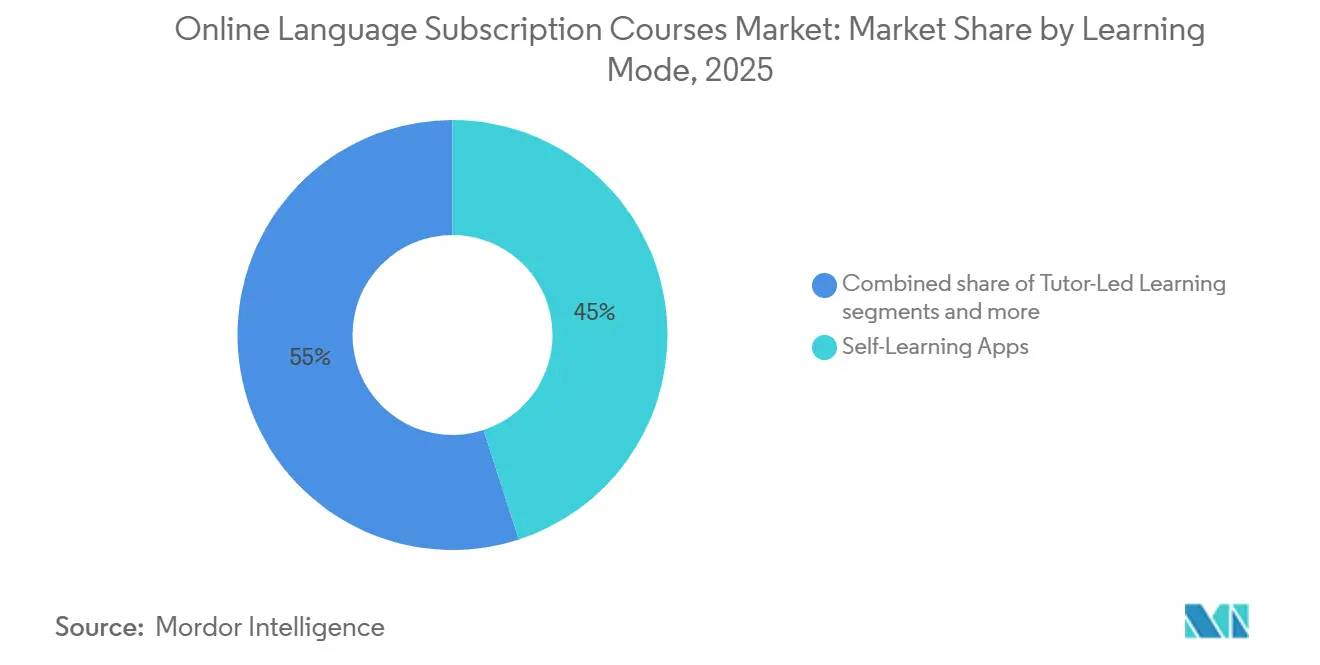
- Nach Lernmodus hielten Self-Learning-Apps im Jahr 2025 einen Anteil von 45 % am Umsatz des globalen Markts für Online-Sprachabonnementkurse, während KI-gestützte Unternehmens-Lernplattformen bis 2031 voraussichtlich mit einer CAGR von 24,10 % wachsen werden.
- Nach Endnutzer entfielen im Jahr 2025 62 % des Umsatzes des globalen Markts für Online-Sprachabonnementkurse auf Einzellernende, während Unternehmenslernende mit einer prognostizierten CAGR von 18,50 % bis 2031 das höchste Wachstum verzeichneten.
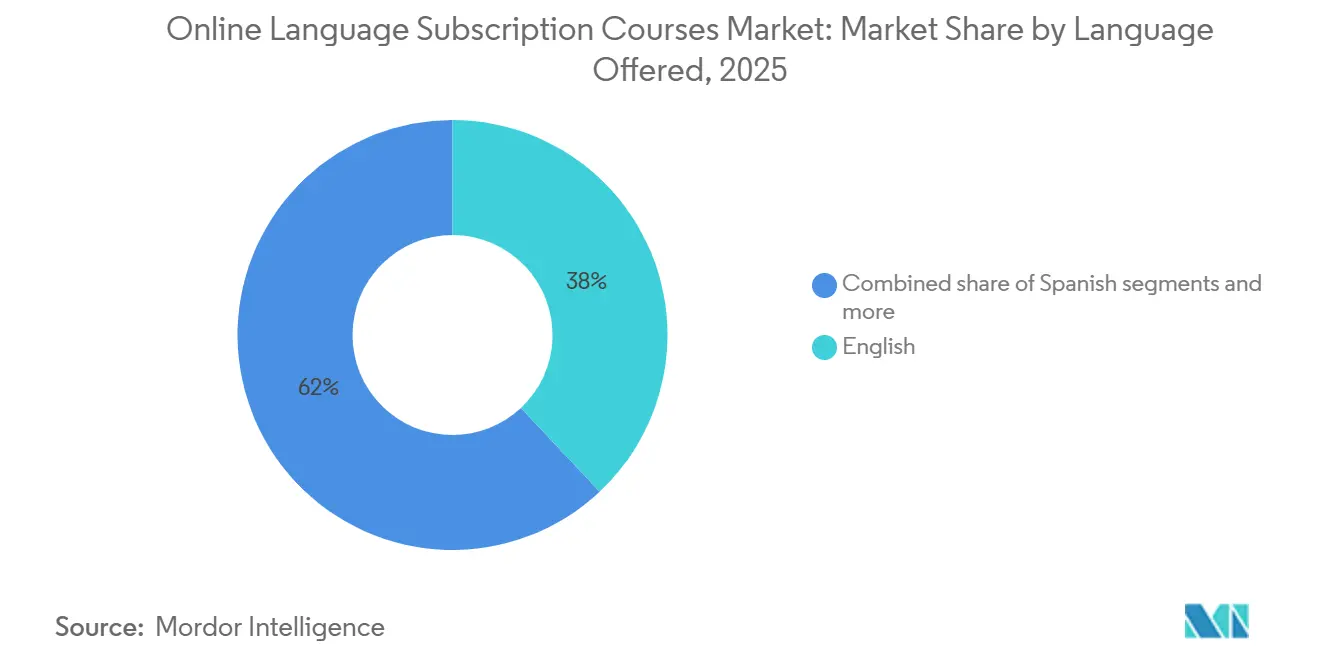
- Nach angebotener Sprache entfiel im Jahr 2025 ein Anteil von 38 % des Umsatzes des globalen Markts für Online-Sprachabonnementkurse auf Englisch, während Japanisch mit einer CAGR von 18,00 % bis 2031 das stärkste Wachstum verzeichnen soll.
- Nach Umsatzmodell repräsentierten abonnementbasierte Modelle im Jahr 2025 50 % des Umsatzes des globalen Markts für Online-Sprachabonnementkurse, während Unternehmenslizenzen voraussichtlich mit einer CAGR von 20,00 % bis 2031 am schnellsten wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 31 % am Umsatz des globalen Markts für Online-Sprachabonnementkurse und verzeichnet zugleich die schnellste regionale CAGR von 18,50 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im globalen Markt für Online-Sprachabonnementkurse
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unternehmensweiterbildung für grenzüberschreitende Belegschaften | +2.5% | Global, mit Schwerpunkt in Nordamerika, Europa und den Unternehmens-Hubs des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| KI-gestützte Personalisierung und Verbesserung des interaktiven Lernens | +3.2% | Global, mit First-Mover-Vorteilen in Nordamerika, Europa und fortgeschrittenen Märkten des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Mobile-First-Lernansatz in Schwellenländern | +2.1% | Schwerpunkt asiatisch-pazifischer Raum, insbesondere Indien und Südostasien, mit Ausstrahlungseffekten auf Afrika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach messbaren Sprachkenntnissen bei der Einstellung | +1.6% | Global, mit regulatorischem Einfluss angeführt von den Vereinigten Staaten und Europa | Mittelfristig (2–4 Jahre) |
| Frühes Sprachlernens in Schulen und Familien | +1.0% | Asiatisch-pazifischer Raum und Europa, mit aufkommenden Aktivitäten im Nahen Osten und in Afrika | Langfristig (≥ 4 Jahre) |
| Ausweitung abonnementbasierter digitaler Lernökosysteme | +1.4% | Global, am stärksten in den Unternehmenssegmenten Nordamerikas und Europas | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unternehmensweiterbildung für grenzüberschreitende Belegschaften
Der globale Markt für Online-Sprachabonnementkurse erlebt einen Wandel im Einkaufsverhalten von Unternehmen, da digitale Sprachschulung zunehmend mit der Unternehmensleistung verknüpft wird und nicht mehr als freiwilliges Lernangebot für Mitarbeiter gilt. EF Corporate Learning berichtete, dass Unternehmen mit hochentwickelten Sprachprogrammen deutlich höhere Nettogewinnmargen und KI-Implementierungsraten erzielten als Unternehmen mit weniger ausgereiften Programmen. Dieser Trend gibt HR- und L&D-Teams eine stärkere Grundlage für strukturierte Sprachschulungsinitiativen[2]. Das Liefermodell entwickelt sich ebenfalls weiter, da Unternehmen regelmäßiges Sprachlernen in umfassendere Talentmanagement- und Arbeitskräftemobilitätssysteme integrieren, anstatt es als eigenständiges Schulungsprogramm zu behandeln. EF Corporate Learning betreut Tausende von Unternehmenskunden, liefert täglich Tausende von Online-Unterrichtsstunden und unterstützt Millionen von Lernenden durch seinen KI-gestützten Assistenten Addi, was das Ausmaß der Unternehmensadoption verdeutlicht. In ähnlicher Weise hat Speexx seine Reichweite auf zahlreiche Organisationen und Nutzer ausgedehnt, was das schnelle Wachstum unternehmensfokussierter Anbieter unterstreicht, da Online-Sprachlernen ein integraler Bestandteil multinationaler Belegschaftsprogramme wird.
KI-gestützte Personalisierung und Verbesserung des interaktiven Lernens
Generative KI treibt das schnelle Wachstum im globalen Markt für Online-Sprachabonnementkurse voran, indem sie die Erstellung, Lokalisierung und Validierung von Kursinhalten vereinfacht. Duolingo demonstrierte diesen Wandel, indem es die Zeit für die Einführung neuer Sprachkurse erheblich verkürzte und so die Wirtschaftlichkeit der Katalogerweiterung veränderte. Dieser Fortschritt ermöglicht es Plattformen, eine breitere Palette von Oberflächen-Sprachkombinationen anzubieten, Entwicklungszyklen zu verkürzen und ihre Reichweite sowohl bei Verbraucher- als auch bei Unternehmensnutzern zu erweitern. In Unternehmensanwendungen verbessert KI die Sprechübungen und Flüssigkeitsbewertungen. Speexx Talk beispielsweise integriert Aussprache- und Flüssigkeitsanalysen, um multinationalen Lerngruppen konsistentes Feedback zu liefern. Darüber hinaus verdeutlicht die Integration von goFLUENT in Microsoft Copilot die Entwicklung des Markts hin zur Einbettung von Sprachübungen direkt in Arbeitsplatz-Tools, wodurch Sprachlernen für Mitarbeiter in ihrem täglichen Arbeitsablauf zugänglicher und praktischer wird[3].
Mobile-First-Lernansatz in Schwellenländern
Der Markt für Online-Sprachabonnementkurse expandiert in Schwellenländern aufgrund des verbesserten Zugangs durch erschwingliche Smartphones und mobile Datendienste. Diese Entwicklungen haben das Sprachlernen für Personen zugänglicher gemacht, denen zuvor formale Lernmöglichkeiten fehlten. Daten von Duolingo zeigten ein erhebliches Wachstum in Indonesien, wo Mobile-First-Self-Learning-Apps zu einem häufigen Einstiegspunkt in kostenpflichtige Sprachkurse in wachstumsstarken Regionen werden. In Japan haben generative KI-gestützte Englisch-Konversations-Apps die Preisgestaltung verändert, indem sie On-Demand-Übungen zu niedrigeren Kosten als traditionelle Schulen anbieten. Dieser Wandel verdeutlicht den kombinierten Einfluss mobiler Technologie und KI bei der Neugestaltung der Nachfrage nach Sprachlernangeboten auf Einstiegsniveau. StudyPocket führte einen generativen KI-Englisch-Konversationsdienst für Schüler öffentlicher Schulen ein, der erschwinglich bepreist ist, um die Akzeptanz im öffentlichen Sektor zu fördern. Dieser Mobile-First-Ansatz treibt das Wachstum im globalen Markt für Online-Sprachabonnementkurse an, insbesondere in Regionen, in denen Bequemlichkeit, Erschwinglichkeit und kurze tägliche Lerneinheiten gegenüber traditionellen Unterrichtsstrukturen bevorzugt werden.
Steigende Nachfrage nach messbaren Sprachkenntnissen bei der Einstellung
Arbeitgeber legen zunehmend Wert auf nachweisbare Sprachkenntnisse, was das Wachstum im globalen Markt für Online-Sprachabonnementkurse fördert. Berichte deuten darauf hin, dass der Aufstieg von KI-Tools die Nachfrage nach Englischkenntnissen erhöht hat, wobei viele Arbeitgeber diese als entscheidend für den Unternehmenserfolg einstufen. Eine im Journal of Human Resources veröffentlichte Studie ergab, dass Sprachkenntnisse die Wahrscheinlichkeit, zu Vorstellungsgesprächen eingeladen zu werden, erheblich verbesserten, selbst für Einstiegspositionen, die häufig von Einwanderern besetzt werden. In den Vereinigten Staaten erließ das Arbeitsministerium Richtlinien, die Englischsprachstandards für Anträge auf Zertifizierung ausländischer Arbeitskräfte in bestimmten Berufen wie etwa Fahrern von gewerblichen Kraftfahrzeugen vorschreiben. Dies hat die Sprachkompetenz in bestimmten Bereichen zu einer Compliance-Anforderung gemacht. Plattformen, die CEFR-konforme Lernpfade, Zertifizierungen, Bewertungen und LMS-verknüpfte Berichte anbieten, sind im Markt besser positioniert als Allzweck-Apps, da sie messbare Ergebnisse liefern, die sowohl Arbeitgeber- als auch Regulierungsanforderungen erfüllen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Niedrige Kursabschlussquoten und mangelnde Validierung von Lernergebnissen | -1.5% | Global, am stärksten ausgeprägt in Self-Learning-App-Formaten und MOOC-nahen Modellen | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Preissensitivität bei abonnementbasierten Lernmodellen | -1.0% | Südamerika, Afrika und Südostasien, mit moderatem Druck in Europa für Einzellernende | Kurzfristig (≤ 2 Jahre) |
| Datenschutz- und Datensicherheitsbedenken bei sprachbasierten Lernplattformen | -0.7% | Europa, mit Ausstrahlungseffekten auf Unternehmensegmente in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Starker Wettbewerb durch kostenlose und immersive alternative Lernmethoden | -1.2% | Global, mit dem höchsten Druck in Verbrauchersegmenten in Nordamerika, Europa und mobilen Märkten des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Niedrige Kursabschlussquoten und mangelnde Validierung von Lernergebnissen
Der globale Markt für Online-Sprachabonnementkurse kämpft mit einer anhaltenden Lücke zwischen Einschreibungen und Kursabschlüssen, insbesondere bei selbstgesteuerten Formaten und MOOC-ähnlichen Angeboten. Von Springer Nature veröffentlichte Forschungsergebnisse ergaben, dass nur ein kleiner Anteil der Angemeldeten allgemeine Englisch-MOOCs abschloss. Faktoren wie mangelnde soziale Verantwortlichkeit, schlechte Zielausrichtung und eingeschränktes Feedback wurden durchgängig mit Abbruchraten in Verbindung gebracht. Eine Längsschnittstudie in Behavioral Sciences untersuchte außerschulische Englischkurse für chinesische Grundschüler und stellte fest, dass das Abbruchrisiko bei Kapitelübergängen im Vergleich zu anderen Zeitpunkten stieg, was darauf hindeutet, dass die Kursstruktur die Lernerbindung erheblich beeinflusst[4]. Für abonnementbasierte Unternehmen verringern niedrige Abschlussquoten den wahrgenommenen Wert von Verlängerungen, da Nutzer, die keinen Fortschritt erkennen, weniger geneigt sind, ihr Abonnement fortzusetzen. Der Markt steht vor einer kritischen Herausforderung bei der Umsetzung: Nachhaltiges Wachstum hängt nicht nur von der Nutzergewinnung ab, sondern auch von der Verbesserung der Ergebnisvalidierung und der Gestaltung besserer Fortschrittssysteme zur Steigerung der Lernerbindung und -bindungsrate.
Preissensitivität bei abonnementbasierten Lernmodellen
Der globale Markt für Online-Sprachabonnementkurse steht in Regionen unter Preisdruck, in denen Verbraucher weniger bereit sind zu zahlen als in entwickelten Märkten. KI-gesteuerte Englisch-Konversations-Apps in Japan haben sich als kosteneffiziente Alternativen zu traditionellen Sprachschulen etabliert, wie im Jahr 2025 berichtet wurde. Dieser Wandel verdeutlicht, wie schnell sich Preiserwartungen anpassen, wenn Technologie die Lieferkosten senkt. Die Preisgestaltung von StudyPocket für öffentliche Schulen und die Angebote von DMM und abceed spiegeln einen Markt wider, der zunehmend von erschwinglichem Zugang geprägt wird und die Nutzererwartungen auch über institutionelle Kunden hinaus beeinflusst. Einzellernende, die häufig mit geringer Verantwortlichkeit und zahlreichen kostengünstigen oder kostenlosen Alternativen konfrontiert sind, sind von diesem Trend besonders betroffen. Ohne klare Belege für bessere Ergebnisse dürften Anbieter in diesem Markt Schwierigkeiten haben, Nutzer in preissensiblen Segmenten zu gewinnen und zu binden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lernmodus: KI-Unternehmensplattformen definieren den Abonnementwert neu
Self-Learning-Apps machten im Jahr 2025 45 % des Umsatzes aus und behielten damit ihre Position als größter Lernmodus im globalen Markt für Online-Sprachabonnementkurse. Ihre Beliebtheit rührt von der Zugänglichkeit, geringen Verpflichtung und täglichen Engagement-Mechaniken her, die eine wiederholte Nutzung fördern. Duolingo meldete zum Ende des Jahres 2025 52,7 Millionen täglich aktive Nutzer, ein Anstieg von 30 % gegenüber dem Vorjahr, was zeigt, wie gewohnheitsbildendes Design zu Skalierungseffekten führt. Self-Learning-Plattformen bleiben der primäre Einstiegspunkt aufgrund ihrer Benutzerfreundlichkeit, des Mobile-First-Designs und der Fähigkeit, Nutzer der kostenlosen Stufe im Laufe der Zeit in zahlende Abonnenten zu konvertieren.
KI-gestützte Unternehmens-Lernplattformen sollen bis 2031 mit einer CAGR von 24,10 % wachsen und sind damit das am schnellsten wachsende Segment im globalen Markt für Online-Sprachabonnementkurse. Dieses Wachstum wird von multinationalen Arbeitgebern angetrieben, die messbare Ergebnisse, LMS-Integration und nahtlose Abstimmung mit Arbeitswerkzeugen suchen. Integrationen wie goFLUENTs Microsoft Copilot und Speexxs SAP SuccessFactors unterstreichen den Fokus auf Workflow- und HR-Systemkompatibilität. Tutorgeführte und gemischte Modelle bedienen weiterhin Lernende, die Struktur und Verantwortlichkeit benötigen. Preplys Finanzierungsrunde von 150 Millionen USD im Januar 2026 spiegelt das anhaltende Investoreninteresse an menschengeführtem, KI-gestütztem Tutoring wider. Der Markt zeigt eine Balance, bei der verbraucherorientierte Plattformen bedeutsam bleiben, während KI-Unternehmensplattformen für höherwertige Verträge an Bedeutung gewinnen.


Nach Endnutzer: Unternehmenslernende wachsen am schnellsten, da ROI-Belege stärker werden
Einzellernende machten im Jahr 2025 62 % des Umsatzes aus und spiegeln damit die verbraucherorientierte Geschichte des globalen Markts für Online-Sprachabonnementkurse wider. Dieses Segment deckt ein breites Bedarfsspektrum ab, vom mobilen Freemium-Lernen in Schwellenländern bis hin zu Live-Tutoring für städtische Berufstätige. Duolingo meldete im Jahr 2025 133,1 Millionen monatlich aktive Nutzer und 12,2 Millionen zahlende Abonnenten, was einer Zahlungskonversionsrate von 9,2 % entspricht und die erforderliche Skalierung verdeutlicht, um große Lernerbasen in Abonnementumsatz umzuwandeln. Einzellernende dominieren den Markt, da Selbststudium der zugänglichste Einstiegspunkt für das Sprachlernen bleibt. Regierungs- und gemeinnützige Nutzer tragen ebenfalls zu Bereichen bei, in denen öffentliche Verträge oder Initiativen zum sozialen Zugang hohe Lernerzahlen generieren.
Unternehmenslernende sollen bis 2031 mit einer CAGR von 18,50 % wachsen und sind damit das am schnellsten wachsende Endnutzersegment im globalen Markt für Online-Sprachabonnementkurse. Dieses Wachstum wird durch Produktivitäts-, Mobilitäts- und Mitarbeiterbindungsanforderungen angetrieben und nicht durch persönliche Bereicherung. Offizielle Daten zeigten, dass 83 % der Arbeitgeber Produktivitäts- und Bindungsherausforderungen aufgrund unzureichender Englischkenntnisse bei Neueinstellungen erlebten, was Unternehmensinvestitionen in strukturierte Programme unterstützt. Bildungseinrichtungen erhöhen ebenfalls ihre Nutzung von Abonnementplattformen mit LMS-fähiger Bereitstellung. Die Partnerschaft zwischen Efekta und ECC in Japan im März 2026 verdeutlichte die Akzeptanz KI-gesteuerter Abonnementlösungen in institutionellen Kanälen. Der Markt entwickelt sich hin zu längeren Verträgen und messbaren Ergebnissen, was den Umsatzanteil von Unternehmens- und Institutionskäufern schrittweise erhöht.
Nach angebotener Sprache: Japanisch wächst am schnellsten, da die Nachfrage nach asiatischen Sprachen breiter wird
Englisch machte im Jahr 2025 38 % des Umsatzes aus und behauptete damit seine Position als größte Sprachkategorie im globalen Markt für Online-Sprachabonnementkurse. Der Bericht von Duolingo für 2025 identifizierte Englisch als die am meisten erlernte Sprache in 154 Ländern, eine Steigerung gegenüber dem Vorjahr, was die wachsende globale Nachfrage widerspiegelt. Die Attraktivität ergibt sich aus seiner Verbindung mit Beschäftigungsfähigkeit, Migration und Geschäftskommunikation, die regionale oder kulturelle Grenzen überschreitet. Mandarin-Chinesisch, Spanisch, Französisch und Deutsch halten ebenfalls bedeutende Marktanteile und decken Einwanderungs-, Berufs-, Bildungs- und Kulturbedürfnisse in verschiedenen Regionen ab. Dieses Sprachportfolio stellt sicher, dass Englisch in Bezug auf die Skalierung führend ist, während andere Sprachen spezialisierte Nachfrage befriedigen.
Japanisch soll bis 2031 mit einer CAGR von 18,00 % wachsen und ist damit das am schnellsten wachsende Segment im globalen Markt für Online-Sprachabonnementkurse. Die Daten von Duolingo für 2025 zeigten, dass Japan bei Polyglott-Lernenden und durchschnittlicher Lernzeit pro Nutzer führend war, was auf ein starkes Engagement hinweist. Die steigende Nachfrage nach Japanisch, Koreanisch und Mandarin veranlasste Duolingos KI-gestützte Kurserweiterung im April 2025, was auf eine Verlagerung hin zu asiatischen Sprachen hindeutet. Zertifizierungen wie der Japanische Sprachkompetenztest werden zunehmend als formale Qualifikationen von Arbeitgebern in Teilen Asiens verwendet, was strukturiertes Lernen fördert. Andere Sprachen, darunter Koreanisch, Arabisch, Hindi, Portugiesisch und Erbsprachen, gewinnen aufgrund der Diaspora-Nachfrage, öffentlicher Initiativen und kulturellen Interesses an Bedeutung und erweitern den Markt über die dominierenden Kategorien hinaus.
Nach Umsatzmodell: Unternehmenslizenzen übertreffen Freemium- und Abonnement-Konkurrenten
Abonnementbasierte Modelle machten im Jahr 2025 50 % des Umsatzes aus und waren damit der größte Beitragsfaktor im globalen Markt für Online-Sprachabonnementkurse. Diese Dominanz spiegelt die Abhängigkeit von direkten Verbraucher-App-Abonnements wider, die durch wiederkehrende monatliche oder jährliche Zahlungen angetrieben werden. Die Ergebnisse von Duolingo für 2025 veranschaulichen dies, mit einem Abonnementumsatz von 873,4 Millionen USD bei einem Gesamtumsatz von über 1,04 Milliarden USD. Freemium-Modelle helfen bei der Nutzergewinnung und erweitern den Trichter, generieren aber weniger Umsatz als kostenpflichtige Stufen. Pay-per-Course-Modelle bleiben für die Prüfungsvorbereitung und einmalige Lernziele relevant, sind jedoch durch die Einzelkauf-Wirtschaftlichkeit begrenzt.
Unternehmenslizenzen sollen bis 2031 mit einer CAGR von 20,00 % wachsen und sind damit das am schnellsten wachsende Umsatzmodell im globalen Markt für Online-Sprachabonnementkurse. Unternehmen verlagern sich von platzbasierten Käufen hin zu Verträgen, die sich auf Kompetenzgewinne, Berichtsqualität und Systemintegration konzentrieren. Speexxs Fokus auf DSGVO, CCPA, ISO, TISAX und SAP SuccessFactors-Integration spiegelt die Beschaffungsstandards wider, die Unternehmenskäufer heute verlangen. Anbieter integrieren auch KI-Funktionen und Abonnementebenen in frühere Kurs- oder Tutoring-Formate, was die Attraktivität wiederkehrender Unternehmenseinnahmen erhöht. Diese Verschiebung der Umsatzmodelle stellt eine strukturelle Veränderung hin zu Verträgen dar, die Messbarkeit, Interoperabilität und Dauerhaftigkeit gegenüber reinen Verbraucherabonnements betonen.
Geografische Analyse
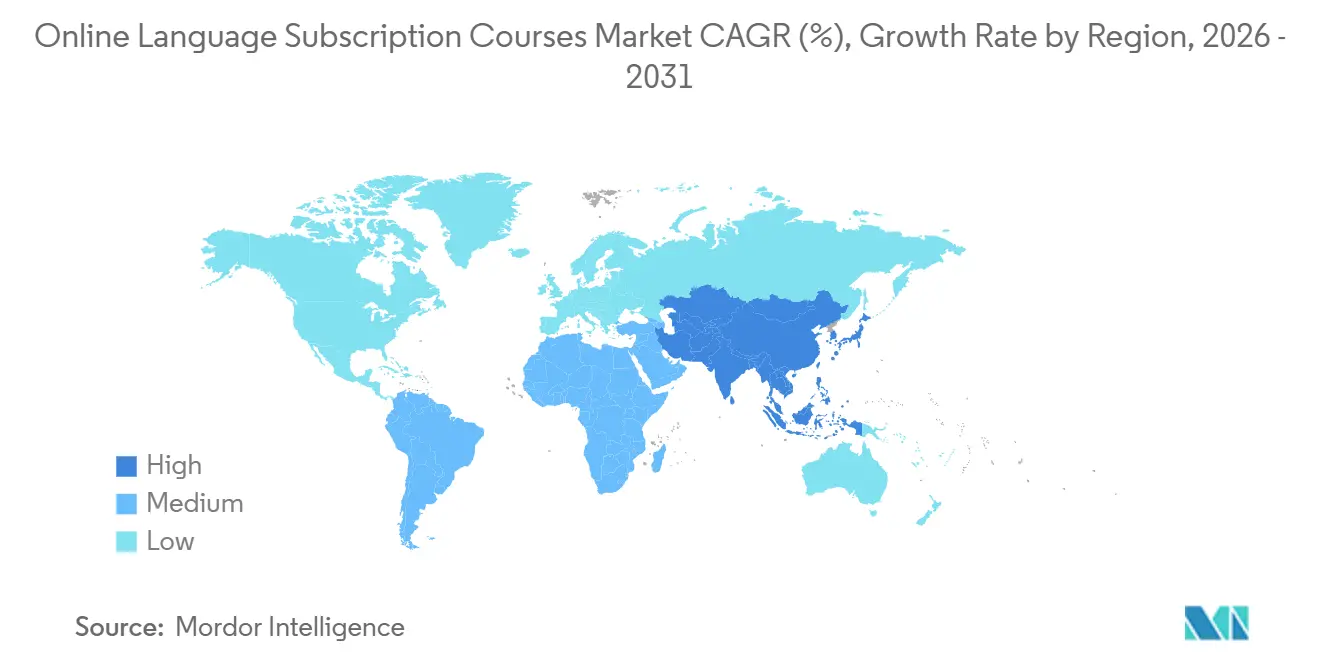
Der asiatisch-pazifische Raum machte im Jahr 2025 31 % des globalen Markts für Online-Sprachabonnementkurse aus und soll bis 2031 mit einer CAGR von 18,50 % wachsen. Dieses Wachstum wird durch erschwingliche mobile Datendienste, eine hohe Nachfrage nach Englischlernen, unterstützende Richtlinien für digitale Bildung und eine zunehmende Verbreitung von App-basiertem Lernen angetrieben. Duolingo meldete Millionen von monatlich aktiven Nutzern in Indien, was das Land zum fünftgrößten Markt des Unternehmens nach Nutzerzahl macht, während China im Jahr 2025 zum zweitgrößten Markt nach täglich aktiven Nutzern wurde. Indonesien verzeichnete in der ersten Hälfte des Jahres 2024 3,5 Millionen Downloads. Die KI-basierte Koreanisch-Lernplattform Südkoreas und Australiens Förderung der Bildung in asiatischen Sprachen unterstützen die Marktexpansion zusätzlich.
Für Nordamerika wird eine CAGR von 12,5 % prognostiziert, was ein stetiges Marktwachstum widerspiegelt. Unternehmenslizenzen, einwanderungsbedingte Nachfrage und etablierte Verbraucherabonnements treiben die Monetarisierung an. Die FY2025-Daten von Duolingo zeigten, dass 62 % seines Umsatzes aus dem Apple App Store stammten. Die im Mai 2026 vom US-amerikanischen Arbeitsministerium herausgegebenen Richtlinien zu Englischkenntnissen für ausländische Arbeitszertifizierungen unterstützen die Unternehmensnachfrage. Europa wächst mit 13,4 % und kombiniert Unternehmensnachfrage in westlichen Märkten mit steigenden Einzellernerzahlen in Mittel- und Osteuropa, obwohl die Compliance bei Sprachdaten die Einführung von KI-Produkten verlangsamen könnte.
Südamerika verzeichnet mit einer prognostizierten Wachstumsrate von 15,8 % Expansion aufgrund lokalisierter Zahlungssysteme und skalierbarer Verträge in Brasilien und Kolumbien. Im Februar 2026 erweiterten dLocal und Open English Sofortzahlungen auf über 11 Länder. Der Nahe Osten und Afrika, die mit 16,6 % bzw. 17,2 % wachsen, profitieren von der Verbreitung von Smartphones, jüngeren Bevölkerungsstrukturen und staatlich geförderten Initiativen. Diese Regionen sind zwar in Bezug auf den Umsatz kleiner, gewinnen jedoch an Bedeutung, da die digitale Bereitstellung Zugangshürden abbaut.

Wettbewerbslandschaft
Der globale Markt für Online-Sprachabonnementkurse ist mäßig fragmentiert, wobei wichtige Akteure wie Duolingo, Babbel, Busuu, Rosetta Stone und Preply einen erheblichen Umsatzanteil auf sich vereinen. Duolingo hält eine starke Position mit Millionen von aktiven Nutzern, beträchtlichem Umsatz und einem wachsenden Kurskatalog, der durch KI-gestützte Produktion angetrieben wird. Sein Wettbewerbsvorteil ergibt sich aus gamifizierter Bindung, schnellen Produktaktualisierungen und der Fähigkeit, sowohl kostenlose als auch kostenpflichtige Stufen zu skalieren. Babbel und Busuu konzentrieren sich auf strukturierte Lernpfade, CEFR-Ausrichtung und angeleitete Übungen. Die Einführung von Babbel Speak unterstreicht den Einsatz von KI-Sprachtools zur Verbesserung des Nutzerengagements und der Bindung.
Im Unternehmenssegment verlagert sich der Wettbewerb, da Käufer messbare Ergebnisse, Interoperabilität und Compliance-Bereitschaft gegenüber Gamifizierung priorisieren. Unternehmen wie Speexx, EF Corporate Learning, goFLUENT und Voxy konkurrieren über LMS-Integration, Zertifizierung und Berichtsfähigkeiten. goFLUENTs Integration mit Microsoft Copilot zeigt den Trend zur Einbettung von Sprachlernen in Produktivitäts-Workflows. Preply differenziert sich durch die Kombination menschlicher Tutoren mit KI- und Datentools zur Verbesserung von Auffindbarkeit, Support und Plattformeffizienz – eine Strategie, die erhebliche Investitionen angezogen hat.
Große Technologieplattformen stellen Herausforderungen dar, indem sie kostenlose Lernfunktionen anbieten oder diese in weit verbreitete Produkte bündeln. Googles KI-gestützte Aktualisierungen von Google Translate veranschaulichen, wie die Verbreitung in großem Maßstab die Erwartungen der Nutzer hinsichtlich der Kosten für das Sprachlernen verschieben kann. Abonnementanbieter konzentrieren sich zunehmend auf verifizierte Ergebnisse, Unternehmensintegration und hochwertiges Sprechfeedback, um sich abzuheben. KI-Investitionen erhöhen die Eintrittsbarrieren, sodass größere Unternehmen Kosten auf breiteren Nutzerbasen verteilen können. Während Chancen für spezialisierte Anbieter bestehen, gewinnen Plattformen, die Skalierung, Vertrauen, messbare Ergebnisse und Integration kombinieren, in der Wettbewerbslandschaft an Vorteil.
Branchenführer im Bereich Online-Sprachabonnementkurse
-
Duolingo, Inc.
-
Babbel GmbH
-
Busuu Ltd.
-
Rosetta Stone LLC.
-
Preply Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- April 2026: goFLUENT führte eine KI-gestützte Sprachlern-Integration mit Microsoft Copilot ein, die Echtzeit-Sprachübungen innerhalb der Microsoft 365-Tools ermöglicht. Die Integration erfordert keine individuelle IT-Entwicklung und etabliert goFLUENT als das erste eingebettete KI-Sprachlernsystem im Unternehmens-Ökosystem von Microsoft, was die Akzeptanz bei Copilot-lizenzierten Organisationen fördert.
- April 2026: Babbel stellte seinen Gruppenplan vor, der es bis zu sechs Nutzern ermöglicht, ein Konto mit Zugang zu 14 Sprachen und über 60.000 Lektionen zu teilen. Jeder Nutzer behält einen unabhängigen Lernpfad, und der Plan umfasst Babbel Speak für alle Mitglieder.
- Januar 2026: Preply erhielt 150 Millionen USD in einer von WestCap geführten Series-D-Runde und erreichte eine Bewertung von 1,2 Milliarden USD. Die Gesamtfinanzierung beläuft sich nun auf 299 Millionen USD. Das Unternehmen plant, 100 Ingenieure einzustellen, KI- und Datenfähigkeiten zu verbessern und nach Südamerika zu expandieren.
- Februar 2026: Open English und dLocal führten Bre-B-Sofortzahlungen in Kolumbien ein und weiteten damit ihre zweijährige Partnerschaft auf über 11 Länder aus, darunter Brasilien, Argentinien, Mexiko, Chile, Peru und die Türkei. Diese Initiative zielt darauf ab, Zahlungshürden bei Abonnementanmeldungen in aufstrebenden südamerikanischen Märkten zu reduzieren.


Berichtsumfang des globalen Markts für Online-Sprachabonnementkurse
| Self-Learning-Apps |
| Tutorgeführtes Lernen |
| Gemischtes Lernen |
| KI-gestützte Unternehmens-Lernplattformen |
| Einzellernende |
| Unternehmenslernende |
| Bildungseinrichtungen |
| Regierungs- und gemeinnützige Organisationen |
| Englisch |
| Mandarin-Chinesisch |
| Spanisch |
| Französisch |
| Deutsch |
| Japanisch |
| Sonstige Sprachen |
| Abonnementbasiert |
| Freemium |
| Zahlung pro Kurs |
| Unternehmenslizenzen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Lernmodus | Self-Learning-Apps | |
| Tutorgeführtes Lernen | ||
| Gemischtes Lernen | ||
| KI-gestützte Unternehmens-Lernplattformen | ||
| Nach Endnutzer | Einzellernende | |
| Unternehmenslernende | ||
| Bildungseinrichtungen | ||
| Regierungs- und gemeinnützige Organisationen | ||
| Nach angebotener Sprache | Englisch | |
| Mandarin-Chinesisch | ||
| Spanisch | ||
| Französisch | ||
| Deutsch | ||
| Japanisch | ||
| Sonstige Sprachen | ||
| Nach Umsatzmodell | Abonnementbasiert | |
| Freemium | ||
| Zahlung pro Kurs | ||
| Unternehmenslizenzen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick für Online-Sprachabonnementkurse weltweit bis 2031?
Der globale Markt für Online-Sprachabonnementkurse soll bis 2031 von 31,60 Milliarden USD im Jahr 2026 auf 62,98 Milliarden USD wachsen, was einer CAGR von 14,79 % über den Zeitraum 2026–2031 entspricht.
Welcher Lernmodus führt beim Umsatz, und welcher wächst am schnellsten?
Self-Learning-Apps führten im Jahr 2025 mit einem Umsatzanteil von 45 %, während KI-gestützte Unternehmens-Lernplattformen bis 2031 voraussichtlich mit einer CAGR von 24,10 % am schnellsten wachsen werden.
Warum investieren Unternehmenskäufer mehr in Sprachplattformen?
Arbeitgeber verknüpfen Sprachkenntnisse zunehmend mit Produktivität, Einstellung und der Bereitschaft grenzüberschreitender Belegschaften. Offizielle Daten im bereitgestellten Entwurf zeigen einen stärkeren ROI und einen steigenden Geschäftsbedarf an messbaren Sprachkenntnissen.
Welche Nutzergruppe wächst am schnellsten?
Unternehmenslernende sind das am schnellsten wachsende Endnutzersegment mit einer CAGR von 18,50 % bis 2031, obwohl Einzellernende im Jahr 2025 noch immer 62 % des Umsatzes ausmachten.
Welche Sprachen treiben die Nachfrage jenseits von Englisch an?
Englisch bleibt mit einem Anteil von 38 % am Umsatz des Jahres 2025 die größte Kategorie, während Japanisch mit einer CAGR von 18 % am schnellsten wächst, unterstützt durch kulturelle Nachfrage und den formalen Qualifikationswert.
Welche Region bietet die stärkste Wachstumschance?
Der asiatisch-pazifische Raum bietet die stärkste Kombination aus Skalierung und Wachstum mit einem Umsatzanteil von 31 % im Jahr 2025 und einer CAGR von 18,50 % bis 2031, unterstützt durch Mobile-First-Adoption und staatliche Initiativen zur digitalen Bildung.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
