
GigE Visionネットワークコンポーネント市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
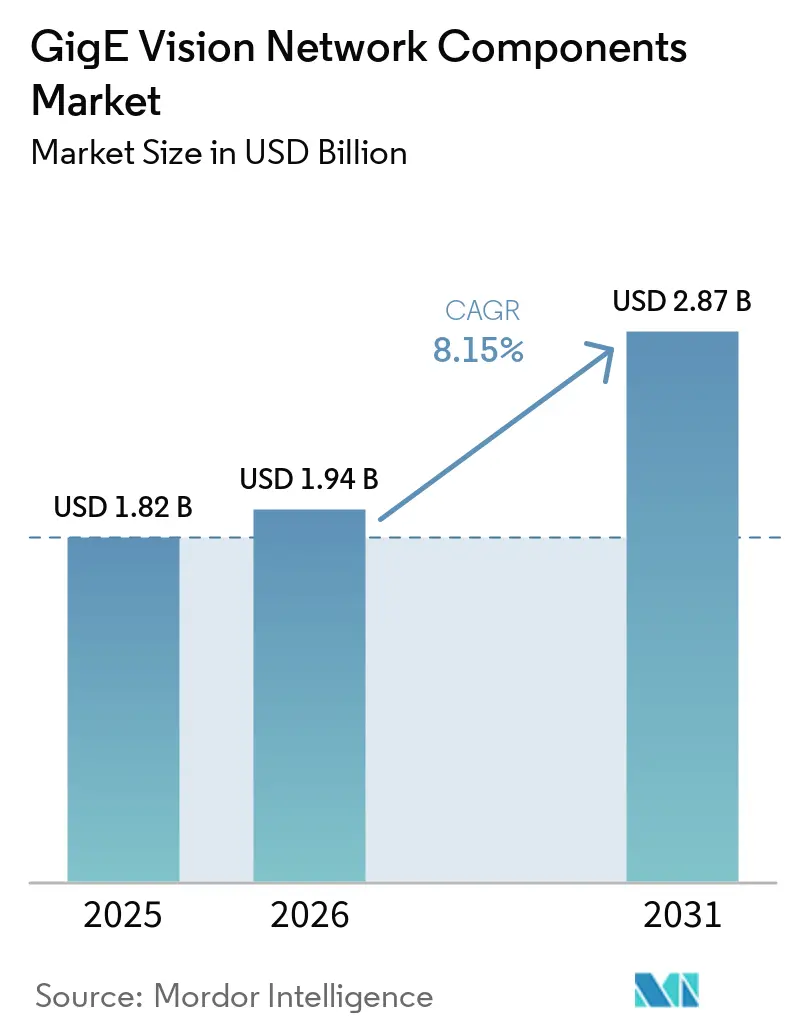
| 市場規模 (2026) | 1.94 十億米ドル |
| 市場規模 (2031) | 2.87 十億米ドル |
| 成長率 (2026 - 2031) | 8.15 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGigE Visionネットワークコンポーネント市場分析
GigE Visionネットワークコンポーネント市場規模は2025年に1.82 ビリオン 米ドルと評価され、2026年の1.94 ビリオン 米ドルから2031年には2.87 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは8.15%です。産業オートメーション支出、エッジベースの画像処理、および高速イーサネットが、GigE Visionネットワークコンポーネント市場全体の需要を支えています。2026年5月のGigE Vision 3.0のリリースにより、サプライヤーは低遅延画像転送および高速ネットワーク速度のサポートに向けた明確な道筋を得ました。Power over Ethernetも、1本のケーブルでデータと電力の両方をカメラに供給できるため、導入に関する意思決定を変えつつあります。これにより、より多くのカメラ、同期デバイス、および集中型ネットワーク管理を備えたシステム設計が促進されます。競争は、カメラ、ソフトウェア、ネットワークコンポーネント、および統合サポートを組み合わせることができるサプライヤーへとシフトしています。
レポートの主要ポイント
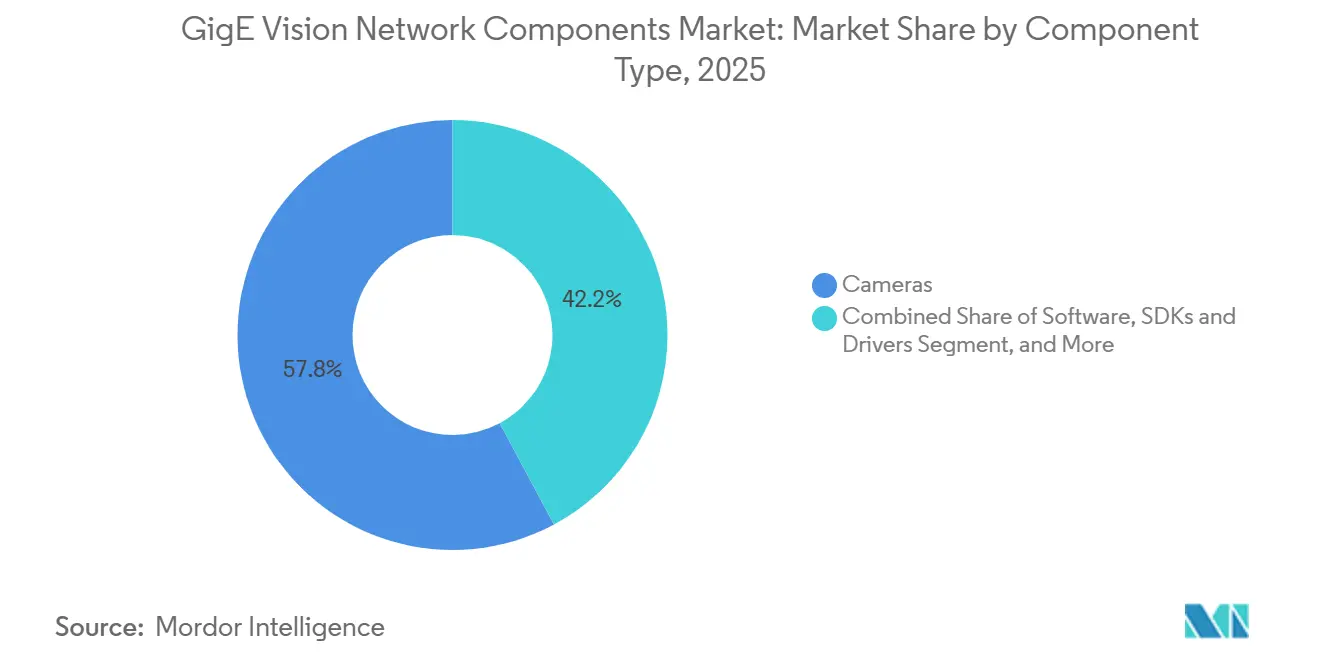
- コンポーネントタイプ別では、カメラが2025年のGigE Visionネットワークコンポーネント市場シェアの57.83%を占め、ソフトウェア、SDKおよびドライバーは2031年までに10.47%のCAGRで拡大する見込みです。
- カメラタイプ別では、エリアスキャンカメラが2025年の収益シェアの48.67%を占め、3Dおよびステレオビジョンカメラは2031年までに11.38%のCAGRで拡大する見込みです。
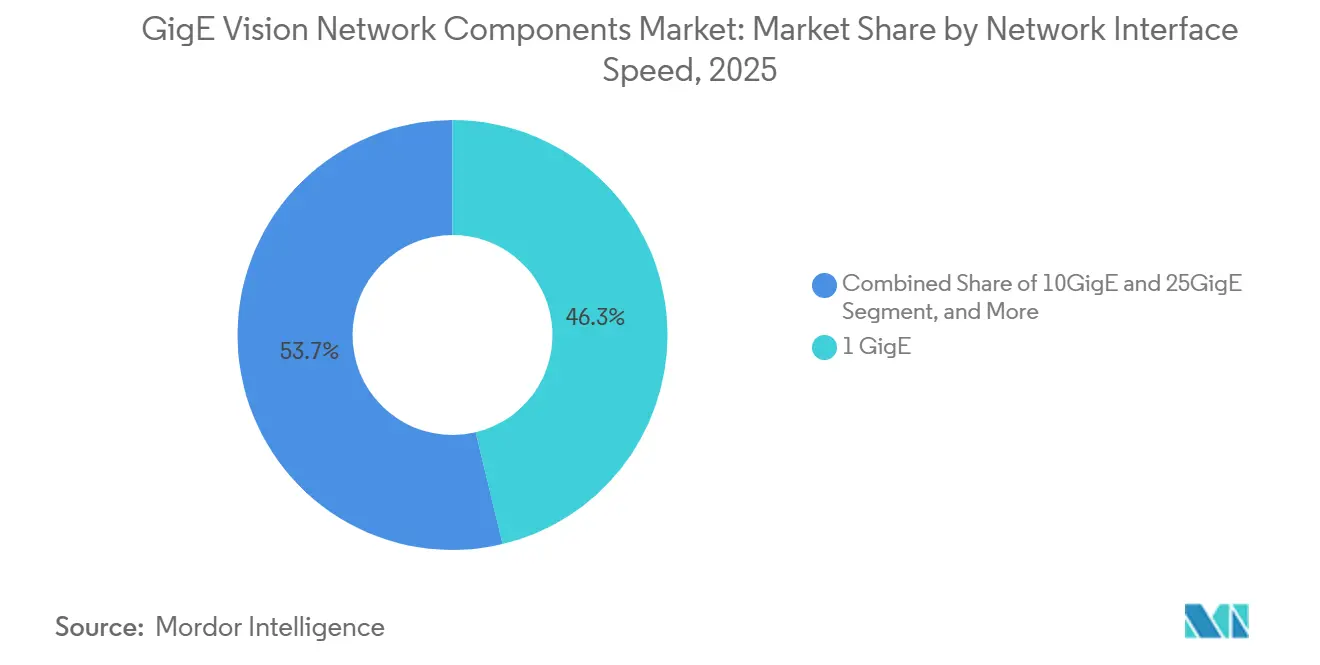
- ネットワークインターフェース速度別では、1 GigEが2025年の収益シェアの46.27%を占め、10 GigEおよび25 GigEは2031年までに11.16%のCAGRで拡大する見込みです。
- エンドユーザー産業別では、製造業が2025年の収益シェアの27.43%を占め、電子機器および半導体は2031年までに10.76%のCAGRで拡大する見込みです。
- 地域別では、アジア太平洋地域が2025年のGigE Visionネットワークコンポーネント市場シェアの38.71%を占め、2031年までに11.28%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルGigE Visionネットワークコンポーネント市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業オートメーションおよびスマート製造への投資 | +2.8% | グローバル、北米およびアジア太平洋地域がコア市場であり、欧州および南米への波及効果あり | 中期(2〜4年) |
| 高帯域幅エッジAIおよびリアルタイム画像処理 | +1.7% | グローバル、北米、中国、韓国での早期採用 | 中期(2〜4年) |
| GigE Vision 3.0およびRoCEv2の採用 | +1.3% | グローバル、北米、ドイツ、日本での早期採用 | 短期(2年以内) |
| PoE対応シングルケーブルビジョンシステム | +0.9% | グローバル、特に欧州および北米の製造拠点 | 短期(2年以内) |
| 高速・長距離画像伝送 | +0.6% | アジア太平洋地域および北米、中東・アフリカのインフラプロジェクトへの波及効果あり | 中期(2〜4年) |
| PTPおよびToEによるマルチカメラ同期 | +0.4% | グローバル、特にドイツ、日本、中国の自動車および半導体検査 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
産業オートメーションおよびスマート製造への投資
工場オートメーションは、GigE Visionネットワークコンポーネント市場におけるカメラ、ネットワークインターフェース、および関連インフラへの需要を持続させています。検査システムは、ロボットセル、組立装置、および自動マテリアルハンドリングとともに導入されています。これらのアプリケーションでは、カメラ、スイッチ、およびネットワークインターフェースカードが統合システムとして動作する必要があることが多くあります。施設が新たな生産ラインを追加しない場合でも、カメラ密度の向上によりコンポーネント需要が増加する可能性があります。マルチロボットセルでは、動作ガイダンス、品質チェック、および安全監視のために個別のカメラビューを使用できます。これにより、オートメーション投資は新規プロジェクトと既存生産システムのアップグレードの両方に関連するものとなります。
高帯域幅エッジAIおよびリアルタイム画像処理
エッジAIは、生産ラインの近くで処理できる画像データの価値を高めています。NVIDIAは、Jetson Orin Nano 2が15ワットモードで40%低い消費電力で前世代の2倍の推論性能を発揮し、低消費電力のロボティクスおよびビジョン展開をサポートすると発表しました。[1] Qualcommは2026年9月に産業用マシンビジョン、決定論的ネットワーキング、およびリアルタイム処理向けのDragonwing IQ-2390を発表しました。Cognexは2025年の収益が9%増の994 ミリオン 米ドルと報告し、その業績をAI対応産業用マシンビジョンと結びつけました。より大きな画像ファイルと高速フレームレートにより、リアルタイム分析において10 GigEおよび25 GigE接続の重要性が高まる可能性があります。処理性能がエッジで以前は実用的でなかったビジョン機能を可能にする場合、GigE Visionネットワークコンポーネント市場はその恩恵を受けます。[2]
GigE Vision 3.0およびRoCEv2の採用
A3は2026年5月にGigE Vision 3.0を正式にリリースしました。これは2026年4月にプラハで開催された国際ビジョン標準会議での承認を受けたものです。このリリースでは、デバイスとホストメモリ間の直接転送にRoCEv2を使用するGigE Vision RDMAストリーミングプロトコルが導入されました。このアプローチはメモリコピー操作を削減し、画像分析のためのホスト処理能力を解放できます。この仕様は10 G、25 G、50 G、100 G、およびそれ以上のイーサネット速度をサポートします。PleoraとImavixは2026年4月に、FPGAインテレクチュアルプロパティとeBUS SDKを使用した標準準拠の送受信パイプラインに関するパートナーシップを発表しました。これにより、GigE Visionネットワークコンポーネント市場はレガシーシステムから高速・低遅延アーキテクチャへの移行経路を得ることができます。
PoE対応シングルケーブルビジョンシステムの導入
Power over Ethernetは、電力とネットワークトラフィックを1本のケーブルで組み合わせることでカメラの設置を簡素化します。Ciscoは、産業用マシンビジョン展開のオプションとしてPoE、PoE+、および4PPoEを挙げており、PoE+はポートあたり最大30 W、4PPoEはポートあたり最大90 Wをサポートします。これにより、高密度カメラ設置における個別の電源配線やインジェクターの必要性を低減できます。[3] Neousysは2026年5月に4ポートPCIe-PoE464atを発売し、5GBASE-T PoE+接続とソフトウェア制御の電源管理を提供しています。シングルケーブルレイアウトは、大規模施設でのメンテナンスと拡張も容易にします。GigE Visionネットワークコンポーネント市場は、この電力とデータを統合したハードウェアへの需要から恩恵を受けています。[4]
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ネットワーク設定および相互運用性の複雑さ | -1.2% | グローバル、特にアジア太平洋新興市場および分散型マルチベンダー展開において顕著 | 長期(4年以上) |
| マルチカメラシステムにおけるホストCPUおよび帯域幅の制約 | -0.8% | グローバル、特に高カメラ数ラインにおける北米、日本、ドイツ | 中期(2〜4年) |
| 高速コンポーネントにおける熱管理および電力管理 | -0.5% | グローバル、特に周囲温度が高いアジア太平洋地域の製造環境 | 中期(2〜4年) |
| 独自SDKおよびドライバー依存性による認定リスク | -0.3% | グロール、特に長い検証サイクルを持つヘルスケア、航空宇宙、防衛アプリケーション | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ネットワーク設定および相互運用性の複雑さ
マルチベンダー環境での導入では、パケット設定、マルチキャストポリシー、およびスイッチのサービス品質ルールを慎重に設定する必要があります。設定が不適切な場合、フレームドロップ、ジッター、および同期喪失が発生し、カメラの障害と誤認される可能性があります。GenICamパッケージ2025.10はデバイス間の共通機能アクセスの改善を継続しましたが、デバイスレベルのコンプライアンスはすべてのネットワーク設定をスイッチおよびネットワークインターフェースカード間でポータブルにするわけではありません。ブラウンフィールド施設では、レガシーの1 GigE機器が10 GigEまたは25 GigEセグメントと共存する場合に追加作業が発生する可能性があります。GigE Vision 3.0はレガシーGVSPとGVRSPの共存をサポートしていますが、その完全な効率を発揮するには互換性のあるカメラ、ファームウェア、およびホストハードウェアが必要です。これらのGigE Visionネットワークコンポーネント市場の要件は、プロジェクト計画を長期化させ、専門的な統合スキルの必要性を高める可能性があります。
マルチカメラシステムにおけるホストCPUおよび帯域幅の制約
GigE Visionネットワークコンポーネント市場において、検査システムが単一カメラから複数カメラへと移行するにつれて、ホストCPUが制限要因となる可能性があります。従来のGVSPシステムでは、カメラ数の増加に伴い割り込みおよびメモリコピーの負荷が増大します。RoCEv2はこの負荷を軽減できますが、その効果は互換性のあるファームウェアおよびRDMA対応ネットワークインターフェースカードに依存します。Teledyneは2026年の産業・科学ビジョン分野で一桁台の成長を報告し、2025年後半のマシンビジョンカメラおよびセンサーの回復を挙げました。多くの旧式システムは、カメラおよびホスト機器が交換されるまでレガシーパイプラインを使用し続けます。インテグレーターは複数のノードに処理を分散させる場合があり、それによりシステム設計および遅延管理の要件が高まります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネントタイプ別:ソフトウェアおよびSDKの需要がハードウェア経済を変える
カメラは2025年の市場全体収益の57.83%を占め、ビジョン設置における最初のハードウェア購入としての役割を反映しています。ソフトウェア、SDKおよびドライバーは2026年から2031年にかけて10.47%のCAGRで拡大する見込みです。このGigE Visionネットワークコンポーネント市場セグメントは、サブスクリプション、クラウド接続ツール、および管理型画像処理サービスから恩恵を受けています。Cognexは2025年にクラウドベースのAIプラットフォームOneVisionを発表し、カメラ制御、推論、および分析を管理環境に統合しました。このモデルはサプライヤーとの関係を初期機器購入以降にも拡張し、定期的なサポートおよびソフトウェアアップデートを顧客生涯価値においてより重要なものにします。
ネットワークインターフェースカードおよびフレームグラバーは、基本的な入出力機能を超えた進化を遂げています。GidelのFPGAベースのネットワーク製品およびEuresysのオンボード前処理機能を持つフレームグラバーは、画像キャプチャに近い場所での処理へのシフトを示しています。イーサネットスイッチ、ケーブル、トンシーバー、電源アクセサリー、および同期アクセサリーは、カメラ設置とともに拡大します。これらはネットワーク層を形成し、PoE+およびIEEE 1588 PTPの要件をサポートするためです。GigE Visionネットワークコンポーネント産業は、大規模なカメラベースと定期収益を生み出せるソフトウェア層のバランスを取っています。レガシーと新しいネットワーク標準の両方をサポートするサプライヤーは、顧客の移行に関する懸念を軽減できます。


カメラタイプ別:深度イメージングがロボティクスのユースケースを拡大
エリアスキャンカメラは2025年の収益の48.67%を占め、個別製造および包装検査での幅広い使用に支えられています。3Dおよびステレオビジョンカメラは2026年から2031年にかけて11.38%のCAGRで拡大する見込みです。深度情報はロボティクスガイダンス、ビンピッキング、ボディ組立検証、および半導体計測に必要です。LUCIDは2026年1月に工場校正済みエンクロージャー内に深度センサーとRGBセンサーを統合したHelios2 Wide Chromaを発売しました。この製品の方向性は、個別のRGBカメラと深度カメラの位置合わせの手間を削減し、物流および協働ロボティクスにおける校正済みポイントクラウドの使用を可能にします。
GigE Visionネットワークコンポーネント市場において、BaslerとOrbbecは工場および物流オートメーション向けBasler Stereo mini 3Dカメラに関する技術パートナーシップを発表しました。これは、確立されたカメラサプライヤーが自律移動ロボットおよび自動搬送車をターゲットにしていることを示しています。ラインスキャンカメラは、その逐行撮像方式が高い線速度に適しているため、連続ウェブ、印刷、フィルムコーティング、および円筒形検査タスクにおいて引き続き重要です。組み込みおよびボードレベルカメラも、スマートエンドエフェクターおよびソースでの品質モジュールに使用されています。これらのフォームファクターは、標準的な産業用カメラハウジングが収まらないアプリケーションに適しています。
ネットワークインターフェース速度別:高速接続がデータ集約型検査に対応
1 GigEティアは2025年のGigE Visionネットワークコンポーネント市場規模の46.27%を占め、標準化された機器の大規模な導入実績に支えられています。食品・飲料、製薬、および一般組立の多くのアプリケーションに引き続き適しています。10 GigEおよび25 GigEティアは2026年から2031年にかけて11.16%のCAGRで拡大する見込みです。半導体ウェーハ検査、マルチカメラデータキャプチャ、および高速ラインスキャンシステムには、1 GigEが提供できる以上のスループットが必要です。GigE Vision 3.0はRoCEv2サポートと高速イーサネット速度オプションを追加し、高カメラ数に関連するホスト処理負荷の軽減に役立ちます。これにより、高速設計が生産環境においてより実用的になります。
GigE Visionネットワークコンポーネント市場において、Allied Visionは10 GigE、25 GigE、および100 GigEオプションと統合RDMAサポートを備えたFXOカメラバリアントを提供しています。Emergent VisionはSony Pregius Sセンサーを搭載したEROS 10 GigEモデルが2024年12月に出荷開始したと発表しました。2.5 GigEおよび5 GigEティアは、10 GigEスイッチおよびネットワークインターフェース交換の全コストをかけずに既存のCAT6ケーブルでより多くの帯域幅を求める施設に中間的な選択肢を提供します。40 GigEおよび100 GigEを含むその他のイーサネット速度は、商業化の初期段階にあり、研究および高速科学撮像に最も関連しています。
エンドユーザー産業別:電子機器および半導体が検査密度を高める
製造業は2025年の収益の27.43%を占め、自動車、金属加工、食品、および包装設置に支えられています。電子機器および半導体セクターは2026年から2031年にかけて10.76%のCAGRで拡大する見込みです。先端チップ製造、プリント回路基板組立、およびEVバッテリー生産には、高密度で精密な検査が必要です。Teledyneは半導体マスクおよびウェーハ検査と電子部品検査を産業用マシンビジョン回復の促進要因として特定しました。これらのユースケースには、高解像度画像ストリームを処理できるカメラ、インターフェース、およびソフトウェアが必要です。新しいファブおよびアップグレードされた検査プロセスがこの垂直市場の需要を支えています。
GigE Visionネットワークコンポーネント市場において、自動車需要にはEVプラットフォーム向けのバッテリートレイ検査、ケーブルハーネス検証、および熱電池撮像が含まれており、従来の塗装・ボディショップシステムへの支出の鈍化を相殺できます。製薬およびライフサイエンスの設置は、錠剤、バイアル、およびシリアライゼーション検査をサポートします。物流、輸送、セキュリティ、および公共安全アプリケーションは、仕分けおよび交通関連システムにマルチカメラ展開を追加しています。これらのエンドユーザーを合わせることで、一般製造業を超えた収益基盤が広がります。
地域分析
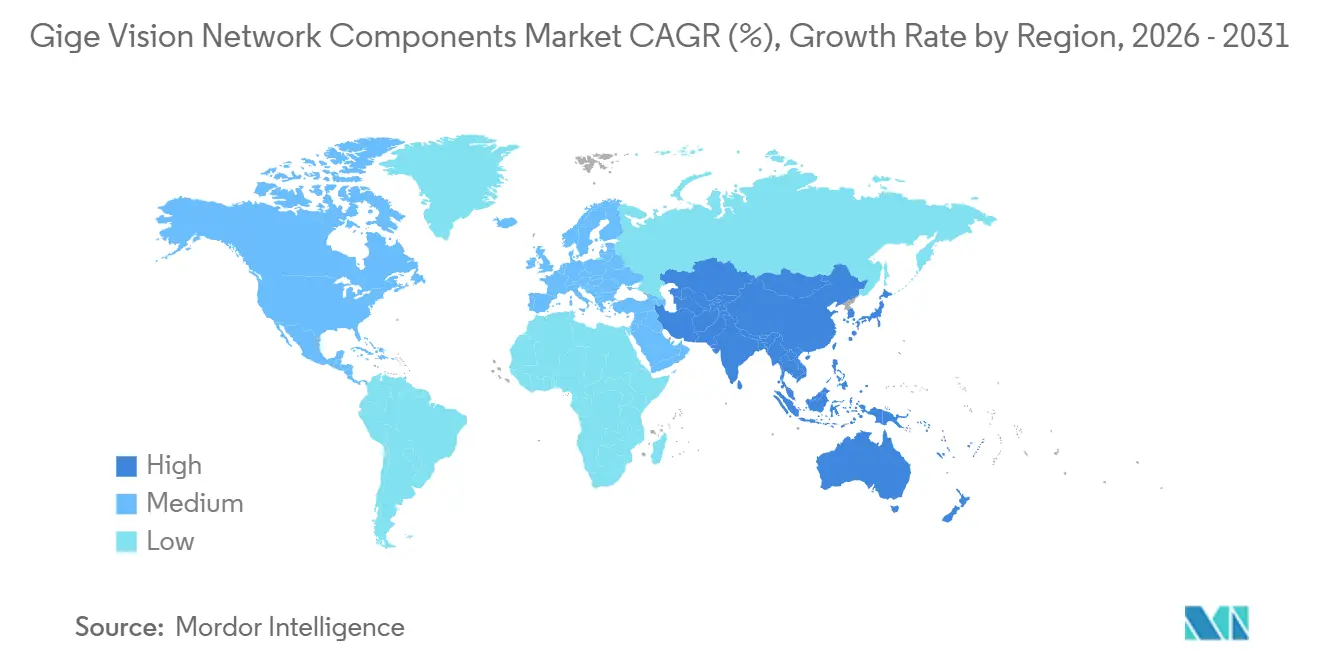
アジア太平洋地域は2025年の地域市場収益の38.71%を占め、2026年から2031年にかけて11.28%のCAGRで成長する見込みです。この地域は電子機器生産、半導体能力、公共オートメーションプログラム、および上昇する人件費を組み合わせています。Baslerは2025年の中国での収益成長率が37.8%と報告し、2026年中間報告で中国およびアジア太平洋地域を競争が激しい地域として特定しました。中国は標準カメラの価格重視の基盤と、AIサポートおよび半導体検査システムへの高度な要件を持ち、韓国は2026年9月に製造および工場プラットフォーム向けの物理AIプログラムに1兆4,131億ウォン(10.1億米ドル)を発表しました。日本は国内ロボティクスおよび半導体生産サイクルと引き続き連動しています。
GigE Visionネットワークコンポーネント市場において、北米は半導体ファブ建設および精密製造に支えられた第2位の地域市場です。CHIPS・科学法は国内半導体生産に527億米ドルを提供し、民間セクターのコミットメントは2025年7月までに5,000億米ドルを超えました。これらの投資は半導体、自動車、および食品製造セクターにわたる検査機器の購入を支えています。米国は2025年に47,000台の産業用ロボットを設置し、カナダはPleora TechnologiesがオタワにLUCID Vision Labsがバーナビーに拠点を置くため、生産および研究拠点となっています。このサプライヤーの存在により、カナダは需要規模だけが示す以上に標準およびカメラ開発において大きな役割を果たしています。
GigE Visionネットワークコンポーネント市場において、欧州は第3位の地域市場であり、ドイツはBasler、IDS、Allied Vision、およびBaumerが重要な事業を維持する主要な設計・エンジニアリングセンターとして機能しています。欧州マシンビジョン協会は2026年4月のプラハでの標準会議を共催しました。以前はEMVA 1288として知られていたISO-24942は、2024年10月に国際ISO規格となり、調達仕様におけるカメラ品質測定をサポートしています。南米は需要が低く、ブラジルが自動車および農産食品加工アプリケーションをサポートしており、中東・アフリカの需要はサウジアラビアおよびUAEにおける産業多様化およびスマートシティプロジェクトを通じて台頭しています。

競合環境
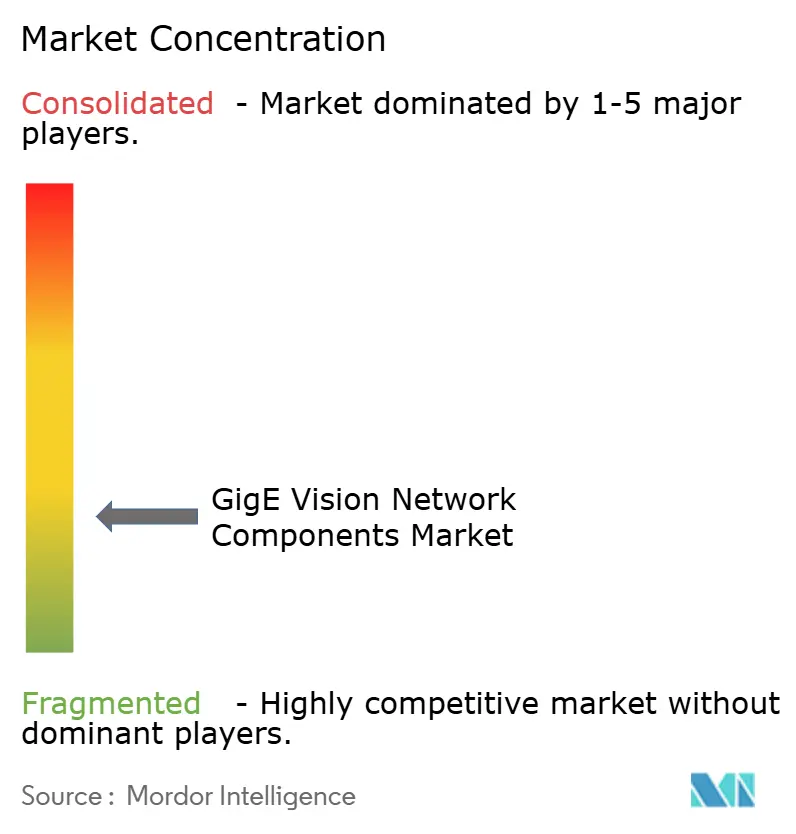
GigE Visionネットワークコンポーネント市場は、カメラメーカー、ネットワークインターフェースカードサプライヤー、フレームグラバー専門企業、ソフトウェアプロバイダー、およびケーブルサプライヤーにわたって断片化されています。Basler、Teledyne、Allied Vision、およびCognexは、センサー選択、カメラフォーマット、SDK機能、および標準準拠を通じて競争する主要なカメラサプライヤーです。グローバルなコンポーネント全体にわたって支配的なシェアを持つサプライヤーはなく、Baslerは2025年の受注額が2億3,710万ユーロ(2億5,650万米ドル)、粗利益率が47.4%と報告しました。その結果は、プレミアムポジショニングとコスト管理がエントリーレベルの価格競争と共存できることを示しています。
BaslerとAdvantech は2026年4月に、物理AIおよびモバイルロボティクスアプリケーション向けにBasler ace 2 GMSLカメラとAdvantechロボティクスコントローラーを組み合わせるパートナーシップを発表しました。この動きはカメラをより広いロボティクス制御環境に結びつけ、SDKおよびアクセサリー販売を拡大できます。Allied VisionはTKH Vision内で2025年にAllied Vision、Chromasens、Mikrotron、NET、およびSVS-Visitekを1つのブランドに統合し、より広範なカメラおよびイメージングポートフォリオを構築しました。一方、Euresysはフレームグラバー機能を追加しました。これらの動きは、より少ないサプライヤーとより完全なイメージングスタックへの選好を反映しています。
GigE Visionネットワークコンポーネント市場において、未開拓の領域には低コストのGigE Vision 3.0ネイティブネットワークインターフェースカード、GVRSPとGVSPを橋渡しするソフトウェア、および独自ソフトウェア層なしに校正済みポイントクラウドを出力する3Dプラットフォームが含まれます。LUCIDのAtlas25ファミリーは新標準への早期対応の価値を示し、Emergent Visionは10 GigE、25 GigE、および100 GigEシステム向けのネットワークインターフェースカードを設計し、カメラとインターフェース間のより緊密な連携を可能にしています。完全なGVRSP準拠は、小規模サプライヤーが独自の高速システムだけでなく性能面で競争するのに役立ちます。センサーの入手可能性は、調達先を多様化していないカメラメーカーにとってリスクとなります。Baslerは熊本センサー製造クラスターに影響する混乱と、2026年後半のCMOSセンサーへの潜在的な制約を指摘しました。
GigE Visionネットワークコンポーネント産業リーダー
-
Basler AG
-
Teledyne Technologies Incorporated
-
Allied Vision Technologies GmbH
-
JAI A/S
-
IDS Imaging Development Systems GmbH
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年9月:Qualcommは、マシンビジョン、決定論的ネットワーキング、およびリアルタイム産業オートメーション向けに特別設計された産業用エッジAIプロセッサーの新しいIQ2シリーズの第1弾となるDragonwing IQ-2390プロセッサーを発売しました。コンパクトでコスト最適化されたプラットフォームにAI、ビジョン、およびリアルタイム処理を統合し、GigE Visionカメラパイプラインのエッジ推論アドレス可能市場を直接拡大します。
- 2026年8月:LUCID Vision Labsは、VISION 2026(シュトゥットガルト、2026年10月6〜8日)向けのラインナップを発表しました。新しい8Kラインスキャン、近赤外線、STARVIS、およびRGB-D GigE VisionカメラとGigE Vision 3.0対応Atlas25 25 GigEファミリーへの追加が含まれており、新標準の早期採用者としてのLUCIDのポジショニングを強化します。
- 2026年6月:Pleora TechnologiesはiPORT GEV-TB外付けフレームグラバーを発売しました。Thunderbolt 3/4およびUSB4ポートを介してコンパクトコンピューティングプラットフォームへの最大22.5 GbpsでのGigE Vision 2.xカメラの高帯域幅接続を可能にし、PCIeスロットの必要性をなくし、ノートパソコン、組み込みPC、およびシングルボードコンピューターへの展開を可能にします。
- 2026年5月:自動化推進協会(A3)はGigE Vision 3.0を正式にリリースしました。RoCEv2およびGigE Vision RDMAストリーミングプロトコル(GVRSP)を組み込み、ゼロコピー画像転送とハードウェア委任エラー処理により対応帯域幅を400 Gbps以上に拡張しました。これは2006年の仕様策定以来最も重要な標準改訂です。


グローバルGigE Visionネットワークコンポーネント市場レポートの調査範囲
GigE Visionネットワークコンポーネントとは、GigE Vision標準を実装するために必要な専門的なハードウェアおよびソフトウェアインフラを指し、リアルタイムマシンビジョンアプリケーション向けに標準イーサネットネットワーク上で産業用カメラから処理ユニットへの高速かつ信頼性の高い映像データ伝送を可能にします。
GigE Visionネットワークコンポーネント市場レポートは、コンポーネントタイプ(カメラ、ネットワークインターフェースカードおよびフレームグラバー、イーサネットスイッチ、ケーブルおよびトランシーバー、電源および同期アクセサリー、ならびにソフトウェア、SDKおよびドライー)、カメラタイプ(エリアスキャンカメラ、ラインスキャンカメラ、3Dおよびステレオビジョンカメラ、ならびに組み込みおよびボードレベルカメラ)、ネットワークインターフェース速度(1 GigE、2.5 GigEおよび5 GigE、10 GigEおよび25 GigE、ならびにその他のGigE Vision対応イーサネット速度)、エンドユーザー産業(製造業、電子機器および半導体、自動車、食品・飲料、製薬およびライフサイエンス、物流および輸送、セキュリティおよび公共安全、航空宇宙および防衛、研究および学術、ならびにその他のエンドユーザー産業)、ならびに地域(北米、南米、欧州、アジア太平洋地域、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| カメラ |
| ネットワークインターフェースカードおよびフレームグラバー |
| イーサネットスイッチ |
| ケーブルおよびトランシーバー |
| 電源および同期アクセサリー |
| ソフトウェア、SDKおよびドライバー |
| エリアスキャンカメラ |
| ラインスキャンカメラ |
| 3Dおよびステレオビジョンカメラ |
| 組み込みおよびボードレベルカメラ |
| 1 GigE |
| 2.5 GigEおよび5 GigE |
| 10 GigEおよび25 GigE |
| その他のGigE Vision対応イーサネット速度 |
| 製造業 |
| 電子機器および半導体 |
| 自動車 |
| 食品・飲料 |
| 製薬およびライフサイエンス |
| 物流および輸送 |
| セキュリティおよび公共安全 |
| 航空宇宙および防衛 |
| 研究および学術 |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋地域 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| コンポーネントタイプ別 | カメラ | ||
| ネットワークインターフェースカードおよびフレームグラバー | |||
| イーサネットスイッチ | |||
| ケーブルおよびトランシーバー | |||
| 電源および同期アクセサリー | |||
| ソフトウェア、SDKおよびドライバー | |||
| カメラタイプ別 | エリアスキャンカメラ | ||
| ラインスキャンカメラ | |||
| 3Dおよびステレオビジョンカメラ | |||
| 組み込みおよびボードレベルカメラ | |||
| ネットワークインターフェース速度別 | 1 GigE | ||
| 2.5 GigEおよび5 GigE | |||
| 10 GigEおよび25 GigE | |||
| その他のGigE Vision対応イーサネット速度 | |||
| エンドユーザー産業別 | 製造業 | ||
| 電子機器および半導体 | |||
| 自動車 | |||
| 食品・飲料 | |||
| 製薬およびライフサイエンス | |||
| 物流および輸送 | |||
| セキュリティおよび公共安全 | |||
| 航空宇宙および防衛 | |||
| 研究および学術 | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋地域 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| その他のアジア太平洋地域 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
GigE Visionネットワークコンポーネント市場の規模はどのくらいですか?
GigE Visionネットワークコンポーネント市場は2026年に1.94 ビリオン 米ドルと推定され、8.15%のCAGRで2031年までに2.87 ビリオン 米ドルに達すると予測されています。
GigE Visionコンポーネントの需要を促進しているものは何ですか?
産業オートメーション、エッジAI、高速イーサネット、およびシングルケーブルPoE展開が、カメラ、インターフェース、ソフトウェア、および関連インフラへの需要を高めています。
このセクターで収益をリードしているコンポーネントはどれですか?
カメラが2025年の収益シェアの57.83%でリードしています。ソフトウェア、SDKおよびドライバーは2031年までに10.47%のCAGRで最も速く拡大する見込みです。
10 GigEおよび25 GigE接続がより重要になっている理由は何ですか?
特に半導体および電子機器アプリケーションにおいて、高解像度、マルチカメラ、およびリアルタイム検査システムに必要なスループットを提供するためです。
GigE Visionコンポーネントにって最も強い見通しを持つ地域はどこですか?
アジア太平洋地域は2025年の収益シェアの38.71%を占め、2031年までに11.28%のCAGRで拡大する見込みです。
GigE Vision 3.0はシステム設計にどのような影響を与えますか?
GigE Vision 3.0はGVRSPおよびRoCEv2サポートを追加し、ホスト処理負荷を低減し、高速イーサネット展開をサポートできます。


 お客様のデータは安全であり、販売や共有は一切行われません。

