
Tamanho e Participação do Mercado de Componentes de Rede GigE Vision
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
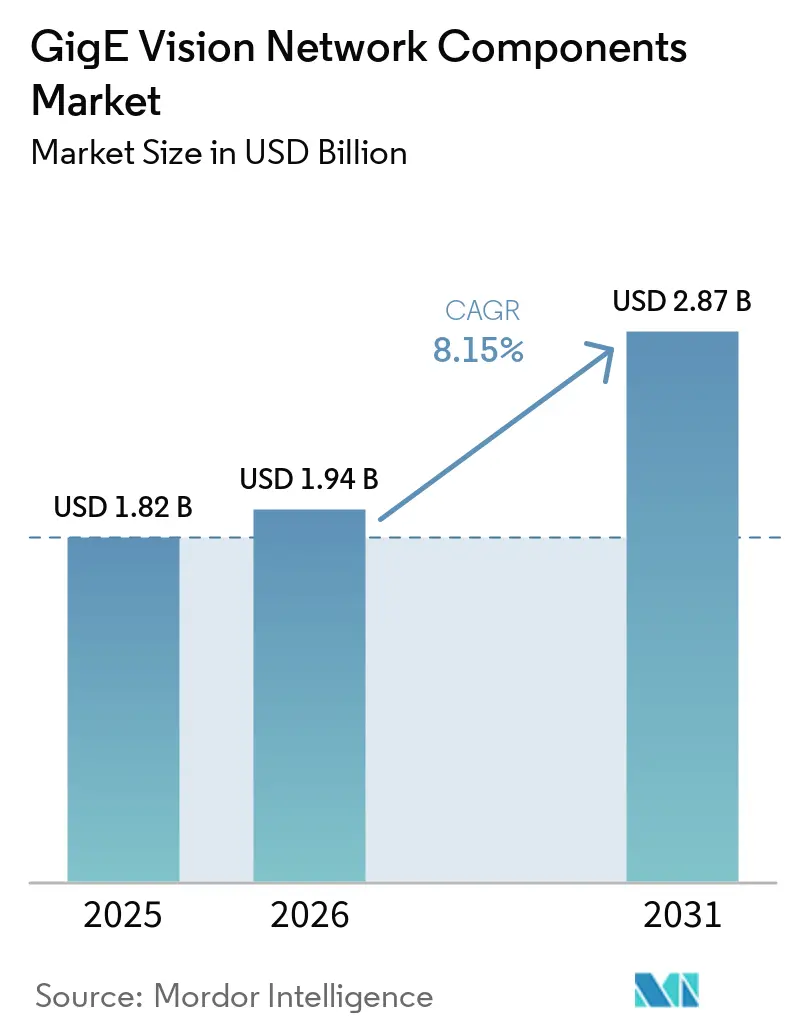
| Tamanho do Mercado (2026) | 1.94 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.87 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.15 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Componentes de Rede GigE Vision por Mordor Intelligence
O tamanho do Mercado de Componentes de Rede GigE Vision foi avaliado em 1,82 bilhões de USD em 2025 e estima-se que se expanda de 1,94 bilhões de USD em 2026 para atingir 2,87 bilhões de USD até 2031, a um CAGR de 8,15% durante o período de previsão (2026-2031). Os gastos com automação industrial, o processamento de imagens baseado em borda e o Ethernet de maior velocidade estão sustentando a demanda no Mercado de Componentes de Rede GigE Vision. O lançamento do GigE Vision 3.0 em maio de 2026 oferece aos fornecedores um caminho mais claro para suportar transferência de imagens com menor latência e velocidades de rede mais altas. O Power over Ethernet também está mudando as decisões de implantação, pois um único cabo pode transportar dados e energia para as câmeras. Isso favorece projetos de sistema com mais câmeras, dispositivos sincronizados e gerenciamento centralizado de rede. A concorrência está se deslocando para fornecedores que conseguem combinar câmeras, software, componentes de rede e suporte à integração.
Principais Conclusões do Relatório
- Por tipo de componente, as câmeras detinham 57,83% da participação do Mercado de Componentes de Rede GigE Vision em 2025, enquanto software, SDKs e drivers devem se expandir a um CAGR de 10,47% até 2031.
- Por tipo de câmera, as câmeras de varredura de área representaram 48,67% da participação de receita em 2025, enquanto as câmeras de visão 3D e estéreo devem se expandir a um CAGR de 11,38% até 2031.
- Por velocidade de interface de rede, 1 GigE detinha 46,27% da participação de receita em 2025, enquanto 10 GigE e 25 GigE devem se expandir a um CAGR de 11,16% até 2031.
- Por setor de usuário final, a manufatura detinha 27,43% da participação de receita em 2025, enquanto o setor de eletrônicos e semicondutores deve se expandir a um CAGR de 10,76% até 2031.
- Por geografia, a Ásia-Pacífico detinha 38,71% da participação do Mercado de Componentes de Rede GigE Vision em 2025 e deve se expandir a um CAGR de 11,28% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Componentes de Rede GigE Vision
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Investimento em Automação Industrial e Manufatura Inteligente | +2.8% | Global; América do Norte e Ásia-Pacífico são mercados centrais, com expansão para Europa e América do Sul | Médio prazo (2-4 anos) |
| IA de Borda de Alta Largura de Banda e Processamento de Imagens em Tempo Real | +1.7% | Global, com adoção antecipada na América do Norte, China e Coreia do Sul | Médio prazo (2-4 anos) |
| Adoção do GigE Vision 3.0 e RoCEv2 | +1.3% | Global, com adoção antecipada na América do Norte, Alemanha e Japão | Curto prazo (≤ 2 anos) |
| Sistemas de Visão de Cabo Único com PoE | +0.9% | Global, especialmente nos corredores de manufatura europeus e norte-americanos | Curto prazo (≤ 2 anos) |
| Transmissão de Imagens de Alta Velocidade e Longa Distância | +0.6% | Ásia-Pacífico e Amrica do Norte, com expansão para projetos de infraestrutura no Oriente Médio e África | Médio prazo (2-4 anos) |
| Sincronização de Múltiplas Câmeras por meio de PTP e ToE | +0.4% | Global, especialmente inspeção automotiva e de semicondutores na Alemanha, Japão e China | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Investimentos em Automação Industrial e Manufatura Inteligente
A automação de fábricas está sustentando a demanda por câmeras, interfaces de rede e infraestrutura de suporte no Mercado de Componentes de Rede GigE Vision. Sistemas de inspeção estão sendo instalados com células robóticas, equipamentos de montagem e manuseio automatizado de materiais. Essas aplicações frequentemente necessitam de câmeras, switches e placas de interface de rede para operar como um sistema integrado. Uma maior densidade de câmeras pode aumentar a demanda por componentes mesmo quando uma instalação não adiciona uma nova linha de produção. Células com múltiplos robôs podem usar visões de câmera separadas para orientação de movimento, verificações de qualidade e monitoramento de segurança. Isso torna o investimento em automação relevante tanto para novos projetos quanto para atualizações de sistemas de produção existentes.
IA de Borda de Alta Largura de Banda e Processamento de Imagens em Tempo Real
A IA de borda está aumentando o valor dos dados de imagem que podem ser processados próximos à linha de produção. A NVIDIA afirmou que seu Jetson Orin Nano 2 oferece o dobro do desempenho de inferência de seu predecessor com 40% menos consumo de energia no modo de 15 watts, suportando implantações de robótica e visão de menor consumo.[1] A Qualcomm apresentou o Dragonwing IQ-2390 para visão de máquina industrial, redes determinísticas e processamento em tempo real em setembro de 2026. A Cognex reportou 994 milhões de USD em receita em 2025, um aumento de 9%, e associou seu desempenho à visão de máquina industrial habilitada por IA. Arquivos de imagem maiores e taxas de quadros mais rápidas podem tornar as conexões de 10 GigE e 25 GigE mais relevantes para análise em tempo real. O Mercado de Componentes de Rede GigE Vision se beneficia quando o desempenho de processamento viabiliza funções de visão que anteriormente eram impraticáveis na borda.[2]
Adoção do GigE Vision 3.0 e RoCEv2
A A3 lançou oficialmente o GigE Vision 3.0 em maio de 2026, após sua aprovação na Reunião Internacional de Padrões de Visão de abril em Praga. O lançamento introduziu o Protocolo de Streaming RDMA GigE Vision, que utiliza RoCEv2 para transferências diretas entre dispositivos e a memória do host. A abordagem reduz as operações de cópia de memória e pode liberar capacidade de processamento do host para análise de imagens. A especificação suporta velocidades Ethernet de 10 G, 25 G, 50 G, 100 G e superiores. A Pleora e a Imavix anunciaram uma parceria em abril de 2026 para um pipeline de transmissão-para-recepção em conformidade com os padrões, utilizando propriedade intelectual FPGA e o SDK eBUS. Isso oferece ao Mercado de Componentes de Rede GigE Vision um caminho de transição de sistemas legados para arquiteturas de maior velocidade e menor latência.
Implantação de Sistemas de Visão de Cabo Único com PoE
O Power over Ethernet simplifica a instalação de câmeras ao combinar energia e tráfego de rede em um único cabo. A Cisco identifica PoE, PoE+ e 4PPoE como opções para implantações de visão de máquina industrial, com PoE+ suportando até 30 W por porta e 4PPoE suportando até 90 W por porta. Isso pode reduzir a necessidade de fiações de energia separadas e injetores em instalações densas de câmeras.[3] A Neousys lançou seu PCIe-PoE464at de 4 portas em maio de 2026, fornecendo conectividade PoE+ 5GBASE-T e gerenciamento de energia controlado por software. Layouts de cabo único também podem facilitar a manutenção e a expansão em grandes instalações. O Mercado de Componentes de Rede GigE Vision se beneficia dessa preferência por hardware integrado de energia e dados.[4]
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Configuração de Rede e Interoperabilidade | -1.2% | Global, mais aguda nos mercados emergentes da Ásia-Pacífico e em implantações distribuídas de múltiplos fornecedores | Longo prazo (≥ 4 anos) |
| Restrições de CPU do Host e Largura de Banda em Sistemas com Múltiplas Câmeras | -0.8% | Global, especialmente na América do Norte, Japão e Alemanha em linhas com alto número de câmeras | Médio prazo (2-4 anos) |
| Gerenciamento Térmico e de Energia em Componentes de Alta Velocidade | -0.5% | Global, especialmente em ambientes de manufatura da Ásia-Pacífico com altas temperaturas ambiente | Médio prazo (2-4 anos) |
| Riscos de Qualificação Decorrentes de SDKs Proprietários e Dependências de Drivers | -0.3% | Global, especialmente em aplicações de saúde, aeroespacial e defesa com longos ciclos de validação | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Configuração de Rede e Interoperabilidade
Instalações com múltiplos fornecedores requerem configuração cuidadosa de parâmetros de pacotes, políticas de multicast e regras de qualidade de serviço de switches. Uma configuração inadequada pode levar a quadros perdidos, jitter e perda de sincronização que podem parecer falhas de câmera. O pacote GenICam 2025.10 continuou o trabalho de acesso comum a recursos entre dispositivos, mas a conformidade no nível do dispositivo não torna cada configuração de rede portável entre switches e placas de interface de rede. Instalações em operação podem enfrentar trabalho adicional quando equipamentos legados de 1 GigE operam com segmentos de 10 GigE ou 25 GigE. O GigE Vision 3.0 suporta coexistência entre GVSP legado e GVRSP, mas sua eficiência plena requer câmeras, firmware e hardware de host compatíveis. Esses requisitos do Mercado de Componentes de Rede GigE Vision podem prolongar o planejamento de projetos e aumentar a necessidade de habilidades especializadas de integração.
Restrições de CPU do Host e Largura de Banda em Sistemas com Múltiplas Câmeras
No Mercado de Componentes de Rede GigE Vision, as CPUs do host podem se tornar um fator limitante à medida que os sistemas de inspeção passam de uma única câmera para múltiplas câmeras. Os sistemas GVSP convencionais criam cargas de trabalho de interrupção e cópia de memória que aumentam com o número de câmeras. O RoCEv2 pode reduzir essa carga, mas o benefício depende de firmware compatível e placas de interface de rede com capacidade RDMA. A Teledyne reportou crescimento de um dígito em visão industrial e científica para 2026, citando uma recuperação em câmeras e sensores de visão de máquina no final de 2025. Muitos sistemas mais antigos continuarão a usar pipelines legados até que as câmeras e os equipamentos do host sejam substituídos. Os integradores podem distribuir o processamento por múltiplos nós, aumentando assim os requisitos de projeto do sistema e de gerenciamento de latência.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Componente: A Demanda por Software e SDK Muda a Economia do Hardware
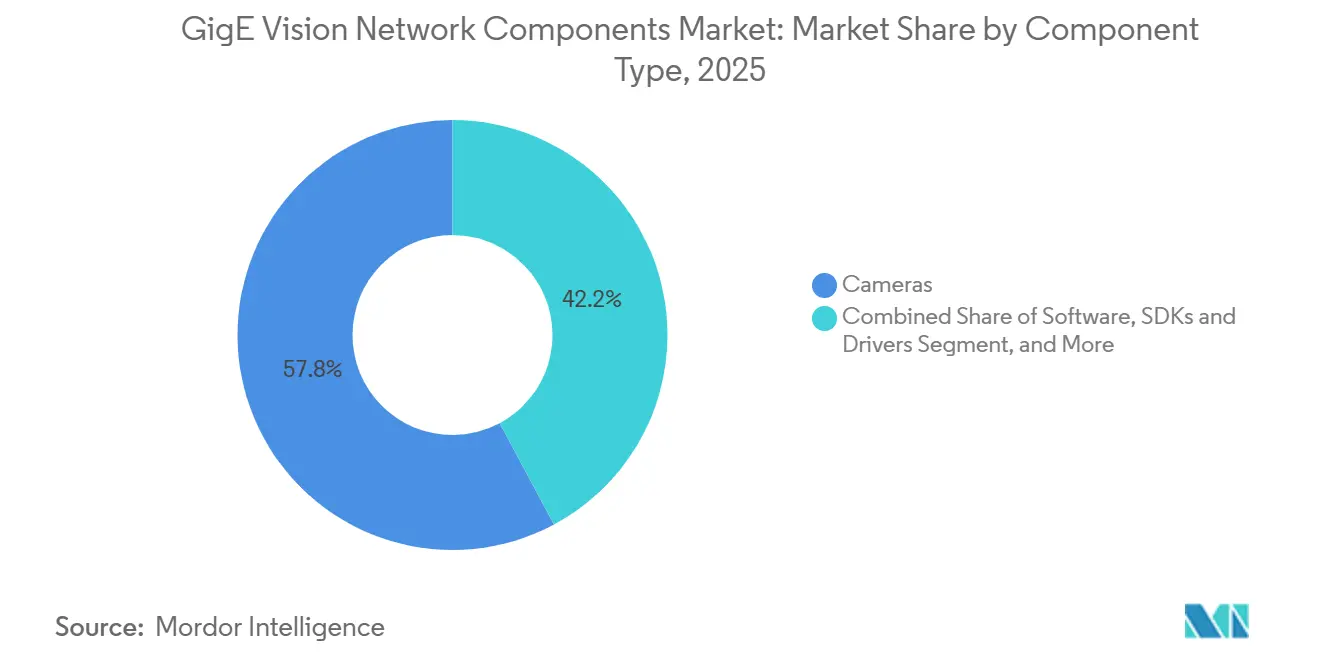
As câmeras representaram 57,83% da receita total do mercado em 2025, refletindo seu papel como a primeira aquisição de hardware em uma instalação de visão. Software, SDKs e drivers devem se expandir a um CAGR de 10,47% de 2026 a 2031. Este segmento do Mercado de Componentes de Rede GigE Vision se beneficia de assinaturas, ferramentas conectadas à nuvem e serviços gerenciados de processamento de imagens. A Cognex apresentou sua plataforma de IA baseada em nuvem OneVision em 2025, combinando controle de câmera, inferência e análise em um ambiente gerenciado. O modelo estende o relacionamento com o fornecedor além da compra inicial de equipamentos e torna o suporte recorrente e as atualizações de software mais importantes para o valor do cliente ao longo do tempo.
As placas de interface de rede e os capturadores de quadros estão indo além das funções básicas de entrada e saída. Os produtos de rede baseados em FPGA da Gidel e os capturadores de quadros da Euresys com pré-processamento integrado mostram a tendência de processamento mais próximo da captura de imagens. Switches Ethernet, cabos, transceptores, acessórios de energia e acessórios de sincronização se expandem com as instalações de câmeras porque formam a camada de rede e suportam os requisitos de PoE+ e IEEE 1588 PTP. O Setor de Componentes de Rede GigE Vision está, portanto, equilibrando uma grande base de câmeras com uma camada de software que pode gerar receita recorrente. Fornecedores que suportam padrões de rede legados e novos podem reduzir as preocupações de migração para os clientes.


Por Tipo de Câmera: A Imagem de Profundidade Expande os Casos de Uso em Robótica
As câmeras de varredura de área detinham 48,67% da receita em 2025, sustentadas por seu amplo uso na manufatura discreta e na inspeção de embalagens. As câmeras de visão 3D e estéreo devem se expandir a um CAGR de 11,38% de 2026 a 2031. Informações de profundidade são necessárias para orientação de robótica, separação de peças em caixas, verificação de montagem de carrocerias e metrologia de semicondutores. A LUCID lançou a Helios2 Wide Chroma em janeiro de 2026, com sensores de profundidade e RGB integrados em um invólucro calibrado de fábrica. A direção do produto reduz o esforço de alinhar câmeras RGB e de profundidade separadas e permite o uso de nuvem de pontos calibrada em logística e robótica colaborativa.
No Mercado de Componentes de Rede GigE Vision, a Basler e a Orbbec anunciaram uma parceria tecnológica para a câmera 3D Basler Stereo mini para automação de fábricas e logística. Isso mostra fornecedores de câmeras estabelecidos visando robôs móveis autônomos e veículos guiados automatizados. As câmeras de varredura de linha continuam importantes para tarefas de inspeção de bobinas contínuas, impressão, revestimento de filmes e inspeção cilíndrica, pois seu método de imageamento linha por linha é bem adequado para altas velocidades lineares. Câmeras embarcadas e em nível de placa também estão sendo usadas em efetuadores finais inteligentes e módulos de qualidade na fonte. Esses fatores de forma são adequados para aplicações onde invólucros de câmeras industriais padrão não cabem.
Por Velocidade de Interface de Rede: Conexões de Maior Velocidade Atendem à Inspeção com Uso Intensivo de Dados
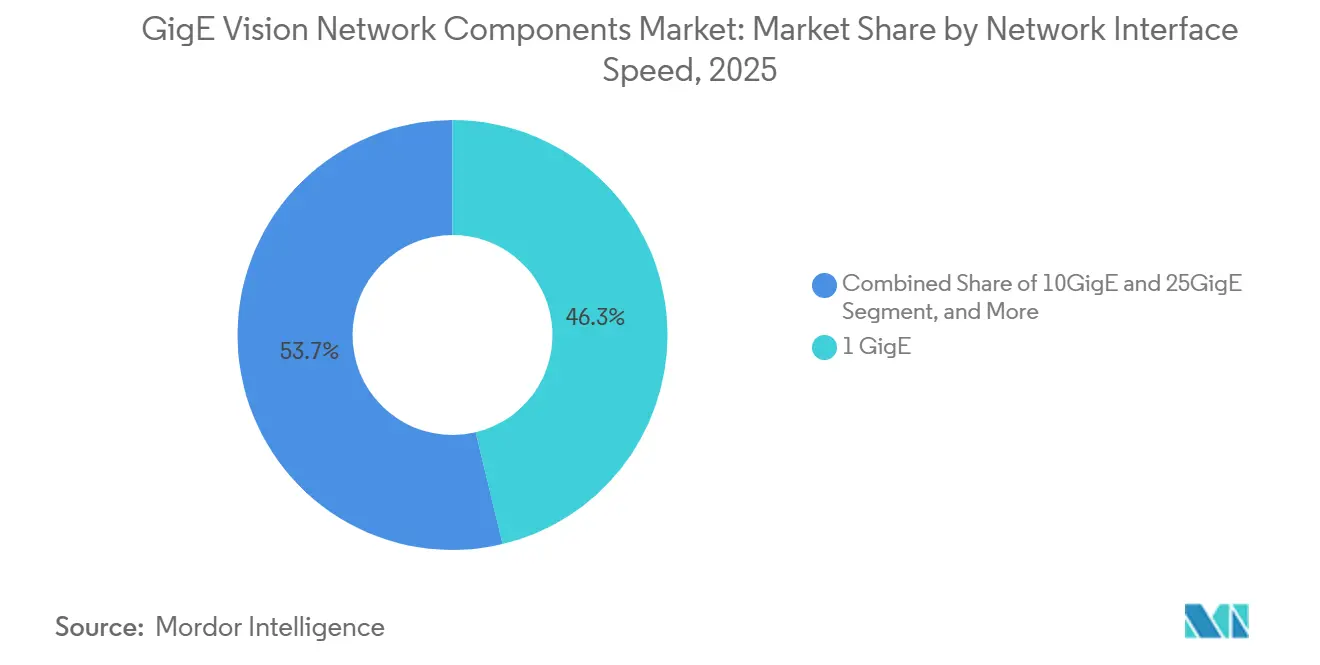
A camada de 1 GigE representou 46,27% do tamanho do Mercado de Componentes de Rede GigE Vision em 2025, sustentada por uma grande base instalada de equipamentos padronizados. Permanece adequada para muitas aplicações de alimentos, bebidas, farmacêuticos e montagem geral. A camada de 10 GigE e 25 GigE deve se expandir a um CAGR de 11,16% de 2026 a 2031. A inspeção de wafers de semicondutores, a captura de dados com múltiplas câmeras e os sistemas de varredura de linha rápida precisam de mais throughput do que o 1 GigE pode fornecer. O GigE Vision 3.0 adiciona suporte a RoCEv2 e opções de velocidade Ethernet mais altas, ajudando a reduzir a carga de processamento do host associada a altos números de câmeras. Isso torna os projetos de maior velocidade mais práticos para ambientes de produção.
No Mercado de Componentes de Rede GigE Vision, a Allied Vision oferece variantes de câmera FXO com opções de 10 GigE, 25 GigE e 100 GigE, além de suporte RDMA integrado. A Emergent Vision informou que seus modelos EROS de 10 GigE com sensores Sony Pregius S começaram a ser enviados em dezembro de 2024. As camadas de 2,5 GigE e 5 GigE oferecem um caminho intermediário para instalações que buscam mais largura de banda sobre o cabeamento CAT6 existente sem o custo total de um switch de 10 GigE e substituição de interface de rede. Outras velocidades Ethernet, incluindo 40 GigE e 100 GigE, permanecem em um estágio comercial mais inicial e são mais relevantes para pesquisa e imageamento científico de alta velocidade.
Por Setor de Usuário Final: Eletrônicos e Semicondutores Aumentam a Densidade de Inspeção
A manufatura detinha 27,43% da receita em 2025, sustentada por instalações automotivas, de fabricação de metais, alimentos e embalagens. O setor de eletrônicos e semicondutores deve se expandir a um CAGR de 10,76% de 2026 a 2031. A fabricação avançada de chips, a montagem de placas de circuito impresso e a produção de baterias para veículos elétricos requerem inspeção densa e precisa. A Teledyne identificou a inspeção de máscaras e wafers de semicondutores e a inspeção de componentes eletrônicos como impulsionadores da recuperação da visão de máquina industrial. Esses casos de uso requerem câmeras, interfaces e software capazes de lidar com fluxos de imagens de alta resolução. Novas fábricas e processos de inspeção atualizados sustentam a demanda neste segmento vertical.
No Mercado de Componentes de Rede GigE Vision, a demanda automotiva inclui inspeção de bandejas de baterias, verificação de chicotes de cabos e imageamento térmico de células para plataformas de veículos elétricos, o que pode compensar gastos mais lentos em sistemas tradicionais de pintura e carroceria. As instalações farmacêuticas e de ciências da vida suportam a inspeção de comprimidos, frascos e serialização. Aplicações de logística, transporte, segurança e segurança pública estão adicionando implantações de múltiplas câmeras em sistemas de triagem e relacionados ao tráfego. Em conjunto, esses usuários finais ampliam a base de receita além da manufatura geral.
Análise Geográfica
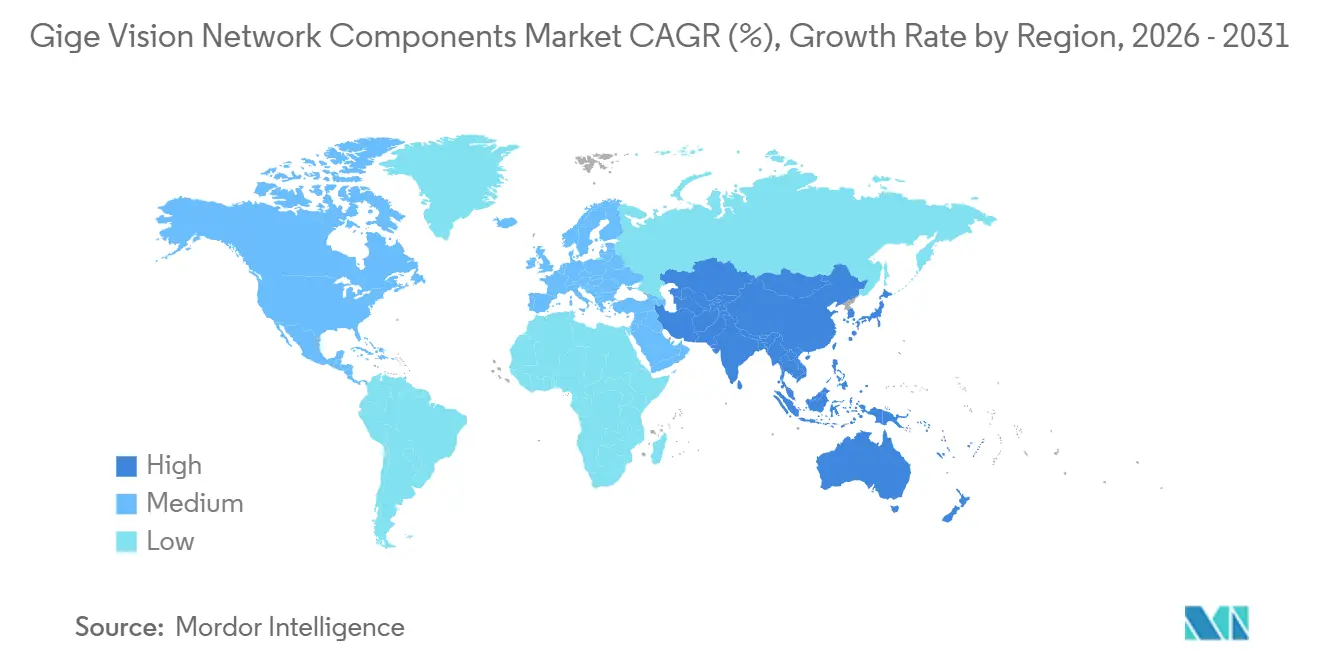
A Ásia-Pacífico representou 38,71% da receita regional do mercado em 2025 e deve crescer a um CAGR de 11,28% de 2026 a 2031. A região combina produção de eletrônicos, capacidade de semicondutores, programas públicos de automação e aumento dos custos de mão de obra. A Basler reportou crescimento de receita de 37,8% na China durante 2025 e identificou a China e a Ásia-Pacífico como regiões altamente competitivas em seu relatório intermediário de 2026. A China tem uma base focada em preço para câmeras padrão e um requisito de nível superior para sistemas de inspeção com suporte de IA e de semicondutores, enquanto a Coreia do Sul anunciou 1,4131 trilhões de KRW (1,01 bilhão de USD) em programas de IA física em setembro de 2026 para plataformas de manufatura e fábricas. O Japão permanece conectado aos ciclos domésticos de produção de robótica e semicondutores.
No Mercado de Componentes de Rede GigE Vision, a América do Norte é o segundo maior mercado regional, sustentado pela construção de fábricas de semicondutores e pela manufatura de precisão. A Lei CHIPS e Ciência fornece 52,7 bilhões de USD para a produção doméstica de semicondutores, enquanto os compromissos do setor privado haviam superado 500 bilhões de USD até julho de 2025. Esses investimentos sustentam a compra de equipamentos de inspeção nos setores de semicondutores, automotivo e de manufatura de alimentos. Os Estados Unidos instalaram 47.000 robôs industriais em 2025, enquanto o Canadá é um nó de produção e pesquisa porque a Pleora Technologies está sediada em Ottawa e a LUCID Vision Labs está sediada em Burnaby. Essa presença de fornecedores confere ao Canadá um papel maior em padrões e desenvolvimento de câmeras do que seu tamanho de demanda isolado sugere.
No Mercado de Componentes de Rede GigE Vision, a Europa é o terceiro maior mercado regional, com a Alemanha servindo como um centro-chave de design e engenharia onde Basler, IDS, Allied Vision e Baumer mantêm operações significativas. A Associação Europeia de Visão de Máquina co-organizou a reunião de padrões de abril de 2026 em Praga. A ISO-24942, anteriormente EMVA 1288, tornou-se um padrão internacional ISO em outubro de 2024 e suporta a medição de qualidade de câmeras em especificações de aquisição. A América do Sul tem menor demanda, com o Brasil suportando aplicações automotivas e de processamento de alimentos agrícolas, enquanto a demanda no Oriente Médio e África está emergindo por meio da diversificação industrial e projetos de cidades inteligentes na Arábia Saudita e nos Emirados Árabes Unidos.

Cenário Competitivo
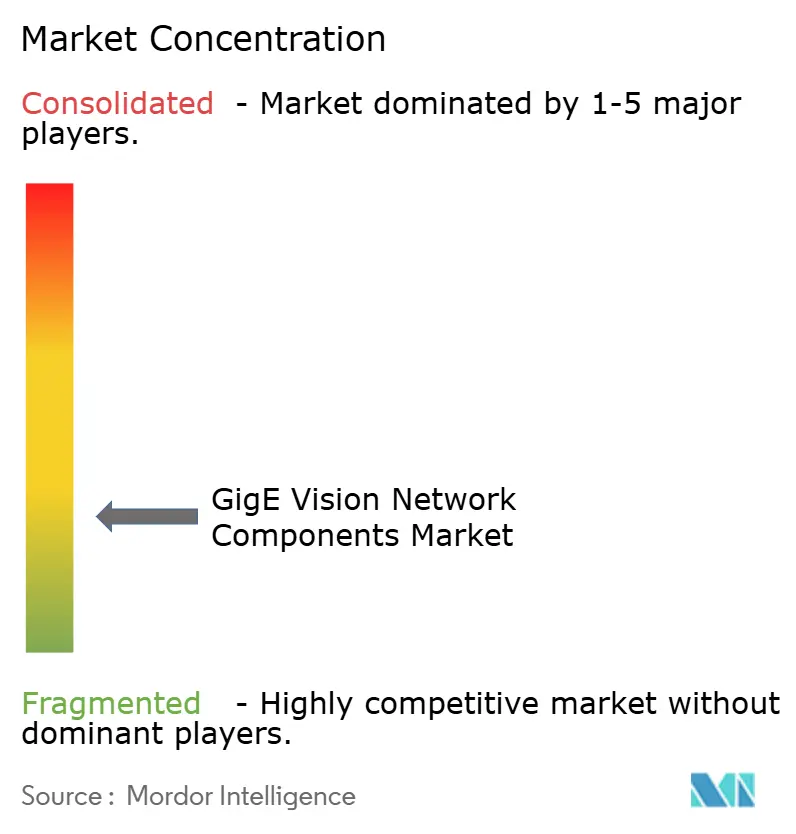
O Mercado de Componentes de Rede GigE Vision é fragmentado entre fabricantes de câmeras, fornecedores de placas de interface de rede, especialistas em capturadores de quadros, provedores de software e fornecedores de cabos. Basler, Teledyne, Allied Vision e Cognex são fornecedores de câmeras proeminentes que competem por meio de seleção de sensores, formatos de câmera, capacidade de SDK e conformidade com padrões. Nenhum fornecedor tem uma participação dominante em toda a pilha global de componentes, enquanto a Basler reportou 237,1 milhões de EUR (256,5 milhões de USD) em pedidos recebidos e uma margem bruta de 47,4% para 2025. Seus resultados mostram que o posicionamento premium e o controle de custos podem coexistir com a concorrência de preços no segmento de entrada.
A Basler e a Advantech anunciaram uma parceria em abril de 2026 que combina câmeras Basler ace 2 GMSL com controladores de robótica Advantech para aplicações de IA física e robótica móvel. A iniciativa vincula câmeras a um ambiente de controle de robótica mais amplo e pode estender as vendas de SDK e acessórios. A Allied Vision unificou Allied Vision, Chromasens, Mikrotron, NET e SVS-Vistek sob uma única marca em 2025 dentro da TKH Vision, criando um portfólio mais amplo de câmeras e imageamento, enquanto a Euresys adicionou capacidade de capturador de quadros. Essas iniciativas refletem uma preferência por menos fornecedores e pilhas de imageamento mais completas.
No Mercado de Componentes de Rede GigE Vision, as áreas abertas incluem placas de interface de rede nativas do GigE Vision 3.0 de menor custo, software que faz a ponte entre GVRSP e GVSP, e plataformas 3D que geram nuvens de pontos calibradas sem camadas de software proprietárias. A família Atlas25 da LUCID demonstra o valor do alinhamento antecipado com o novo padrão, enquanto a Emergent Vision projeta placas de interface de rede para sistemas de 10 GigE, 25 GigE e 100 GigE, permitindo uma coordenação mais estreita entre câmeras e interfaces. A conformidade total com GVRSP pode ajudar fornecedores menores a competir com base no desempenho, em vez de depender apenas de sistemas proprietários de alta velocidade. A disponibilidade de sensores continua sendo um risco para os fabricantes de câmeras sem fornecimento diversificado. A Basler sinalizou uma interrupção afetando o cluster de fabricação de sensores de Kumamoto e possíveis restrições em sensores CMOS no segundo semestre de 2026.
Líderes do Setor de Componentes de Rede GigE Vision
-
Basler AG
-
Teledyne Technologies Incorporated
-
Allied Vision Technologies GmbH
-
JAI A/S
-
IDS Imaging Development Systems GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Qualcomm lançou o processador Dragonwing IQ-2390, o primeiro de uma nova Série IQ2 de processadores de IA de borda industrial especificamente projetados para visão de máquina, redes determinísticas e automação industrial em tempo real, com integração de IA, visão e processamento em tempo real em uma plataforma compacta e otimizada em custo, expandindo diretamente o mercado de inferência de borda endereçável para pipelines de câmeras GigE Vision.
- Agosto de 2026: A LUCID Vision Labs anunciou sua linha para a VISION 2026 (Stuttgart, 6 a 8 de outubro de 2026), incluindo novas câmeras GigE Vision de varredura de linha 8K, infravermelho próximo, STARVIS e RGB-D, além de adições à família Atlas25 de 25 GigE compatível com GigE Vision 3.0, reforçando o posicionamento da LUCID como adotante antecipada do novo padrão.
- Junho de 2026: A Pleora Technologies lançou o Capturador de Quadros Externo iPORT GEV-TB, permitindo conectividade de câmera GigE Vision 2.x de alta largura de banda a plataformas de computação compactas via portas Thunderbolt 3/4 e USB4 a até 22,5 Gbps, eliminando a necessidade de um slot PCIe e permitindo a implantação em laptops, PCs embarcados e computadores de placa única.
- Maio de 2026: A Associação para o Avanço da Automação (A3) lançou oficialmente o GigE Vision 3.0, incorporando RoCEv2 e o Protocolo de Streaming RDMA GigE Vision (GVRSP), estendendo as larguras de banda suportadas para 400 Gbps e além, com transferência de imagens sem cópia e tratamento de erros delegado ao hardware, a revisão de padrão mais significativa desde a origem da especificação em 2006.


Escopo do Relatório Global do Mercado de Componentes de Rede GigE Vision
Os Componentes de Rede GigE Vision referem-se à infraestrutura especializada de hardware e software necessária para implementar o padrão GigE Vision, permitindo a transmissão de alta velocidade e confiável de dados de vídeo de câmeras industriais para unidades de processamento por meio de redes Ethernet padrão para aplicações de visão de máquina em tempo real.
O Relatório do Mercado de Componentes de Rede GigE Vision é Segmentado por Tipo de Componente (Câmeras, Placas de Interface de Rede e Capturadores de Quadros, Switches Ethernet, Cabos e Transceptores, Acessórios de Energia e Sincronização, e Software, SDKs e Drivers), Tipo de Câmera (Câmeras de Varredura de Área, Câmeras de Varredura de Linha, Câmeras de Visão 3D e Estéreo, e Câmeras Embarcadas e em Nível de Placa), Velocidade de Interface de Rede (1 GigE, 2,5 GigE e 5 GigE, 10 GigE e 25 GigE, e Outras Velocidades Ethernet Compatíveis com GigE Vision), Setor de Usuário Final (Manufatura, Eletrônicos e Semicondutores, Automotivo, Alimentos e Bebidas, Farmacêutico e Ciências da Vida, Logística e Transporte, Segurança e Segurança Pública, Aeroespacial e Defesa, Pesquisa e Academia, e Outros Setores de Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Câmeras |
| Placas de Interface de Rede e Capturadores de Quadros |
| Switches Ethernet |
| Cabos e Transceptores |
| Acessórios de Energia e Sincronização |
| Software, SDKs e Drivers |
| Câmeras de Varredura de Área |
| Câmeras de Varredura de Linha |
| Câmeras de Visão 3D e Estéreo |
| Câmeras Embarcadas e em Nível de Placa |
| 1 GigE |
| 2,5 GigE e 5 GigE |
| 10 GigE e 25 GigE |
| Outras Velocidades Ethernet Compatíveis com GigE Vision |
| Manufatura |
| Eletrônicos e Semicondutores |
| Automotivo |
| Alimentos e Bebidas |
| Farmacêutico e Ciências da Vida |
| Logística e Transporte |
| Segurança e Segurança Pública |
| Aeroespacial e Defesa |
| Pesquisa e Academia |
| Outros Setores de Usuários Finais |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
| Por Tipo de Componente | Câmeras | ||
| Placas de Interface de Rede e Capturadores de Quadros | |||
| Switches Ethernet | |||
| Cabos e Transceptores | |||
| Acessórios de Energia e Sincronização | |||
| Software, SDKs e Drivers | |||
| Por Tipo de Câmera | Câmeras de Varredura de Área | ||
| Câmeras de Varredura de Linha | |||
| Câmeras de Visão 3D e Estéreo | |||
| Câmeras Embarcadas e em Nível de Placa | |||
| Por Velocidade de Interface de Rede | 1 GigE | ||
| 2,5 GigE e 5 GigE | |||
| 10 GigE e 25 GigE | |||
| Outras Velocidades Ethernet Compatíveis com GigE Vision | |||
| Por Setor de Usuário Final | Manufatura | ||
| Eletrônicos e Semicondutores | |||
| Automotivo | |||
| Alimentos e Bebidas | |||
| Farmacêutico e Ciências da Vida | |||
| Logística e Transporte | |||
| Segurança e Segurança Pública | |||
| Aeroespacial e Defesa | |||
| Pesquisa e Academia | |||
| Outros Setores de Usuários Finais | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Componentes de Rede GigE Vision?
O Mercado de Componentes de Rede GigE Vision é estimado em 1,94 bilhões de USD em 2026 e deve atingir 2,87 bilhões de USD até 2031, a um CAGR de 8,15%.
O que está impulsionando a demanda por componentes GigE Vision?
A automação industrial, a IA de borda, o Ethernet de alta velocidade e as implantações de PoE de cabo único estão aumentando a demanda por câmeras, interfaces, software e infraestrutura relacionada.
Qual componente lidera a receita neste setor?
As câmeras lideraram com 57,83% de participação de receita em 2025. Software, SDKs e drivers devem se expandir mais rapidamente, a um CAGR de 10,47% até 2031.
Por que as conexões de 10 GigE e 25 GigE estão se tornando mais importantes?
Elas fornecem o throughput necessário para sistemas de inspeção de alta resolução, com múltiplas câmeras e em tempo real, particularmente em aplicações de semicondutores e eletrônicos.
Qual região tem as perspectivas mais fortes para componentes GigE Vision?
A Ásia-Pacífico detinha 38,71% de participação de receita em 2025 e deve se expandir a um CAGR de 11,28% até 2031.
Como o GigE Vision 3.0 afeta o projeto do sistema?
O GigE Vision 3.0 adiciona suporte a GVRSP e RoCEv2, o que pode reduzir as cargas de processamento do host e suportar implantações de Ethernet de maior velocidade.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

