
Marktgröße und Marktanteil für GigE Vision Netzwerkkomponenten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.94 Milliarden US-Dollar |
| Marktgröße (2031) | 2.87 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.15 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für GigE Vision Netzwerkkomponenten von Mordor Intelligence
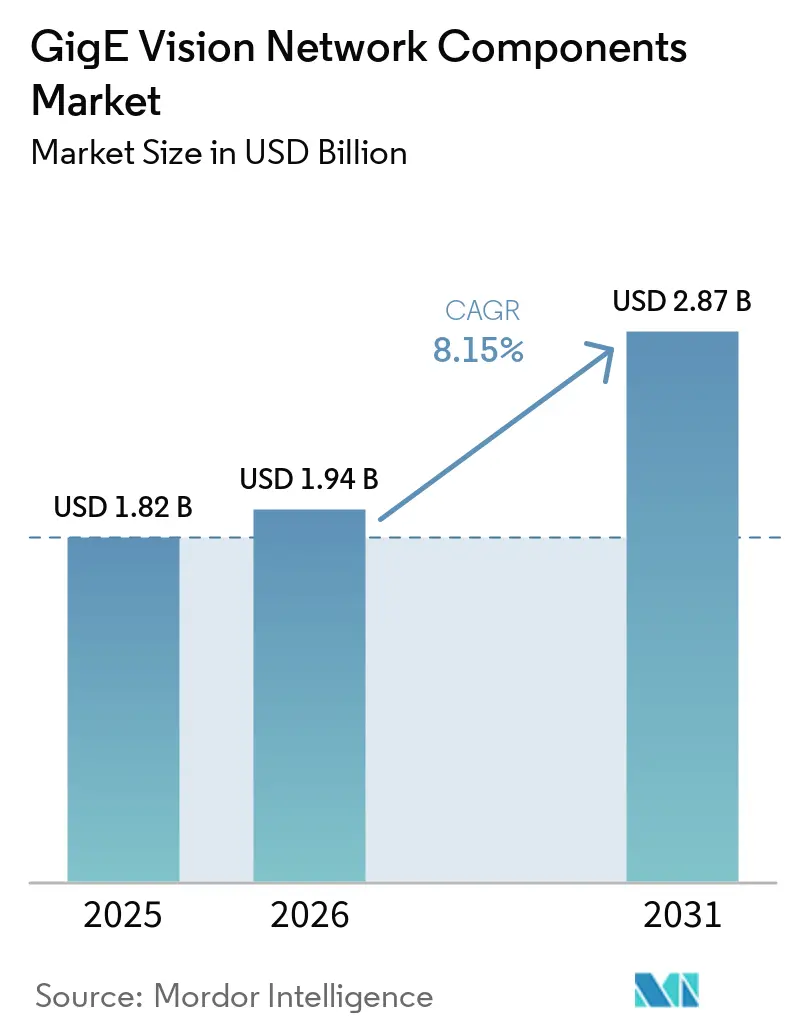
Die Marktgröße für GigE Vision Netzwerkkomponenten wurde 2025 auf 1,82 Milliarden USD geschätzt und wird voraussichtlich von 1,94 Milliarden USD im Jahr 2026 auf 2,87 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 8,15 % während des Prognosezeitraums (2026–2031). Investitionen in die Fabrikautomatisierung, bildverarbeitungsbasierte Kantendatenverarbeitung und schnelleres Ethernet stützen die Nachfrage im Markt für GigE Vision Netzwerkkomponenten. Die im Mai 2026 veröffentlichte GigE Vision 3.0 bietet Anbietern einen klareren Weg zur Unterstützung von Bildübertragungen mit geringerer Latenz und höheren Netzwerkgeschwindigkeiten. Power over Ethernet verändert auch Bereitstellungsentscheidungen, da ein einziges Kabel sowohl Daten als auch Strom zu Kameras übertragen kann. Dies begünstigt Systemdesigns mit mehr Kameras, synchronisierten Geräten und zentralisiertem Netzwerkmanagement. Der Wettbewerb verlagert sich hin zu Anbietern, die Kameras, Software, Netzwerkkomponenten und Integrationsunterstützung kombinieren können.
Wichtigste Erkenntnisse des Berichts
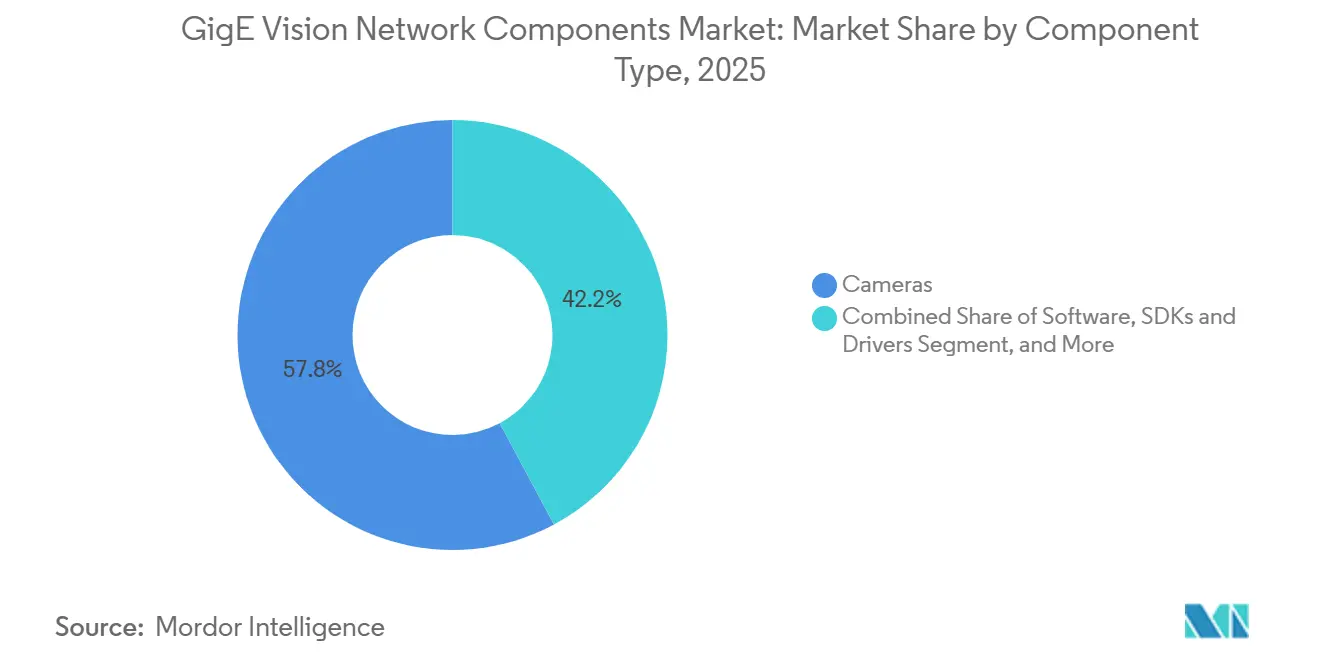
- Nach Komponententyp hielten Kameras 2025 einen Marktanteil von 57,83 % im Markt für GigE Vision Netzwerkkomponenten, während Software, SDKs und Treiber bis 2031 voraussichtlich mit einer CAGR von 10,47 % wachsen werden.
- Nach Kameratyp entfielen 2025 48,67 % des Umsatzanteils auf Flächenscan-Kameras, während 3D- und Stereo-Vision-Kameras bis 2031 voraussichtlich mit einer CAGR von 11,38 % wachsen werden.
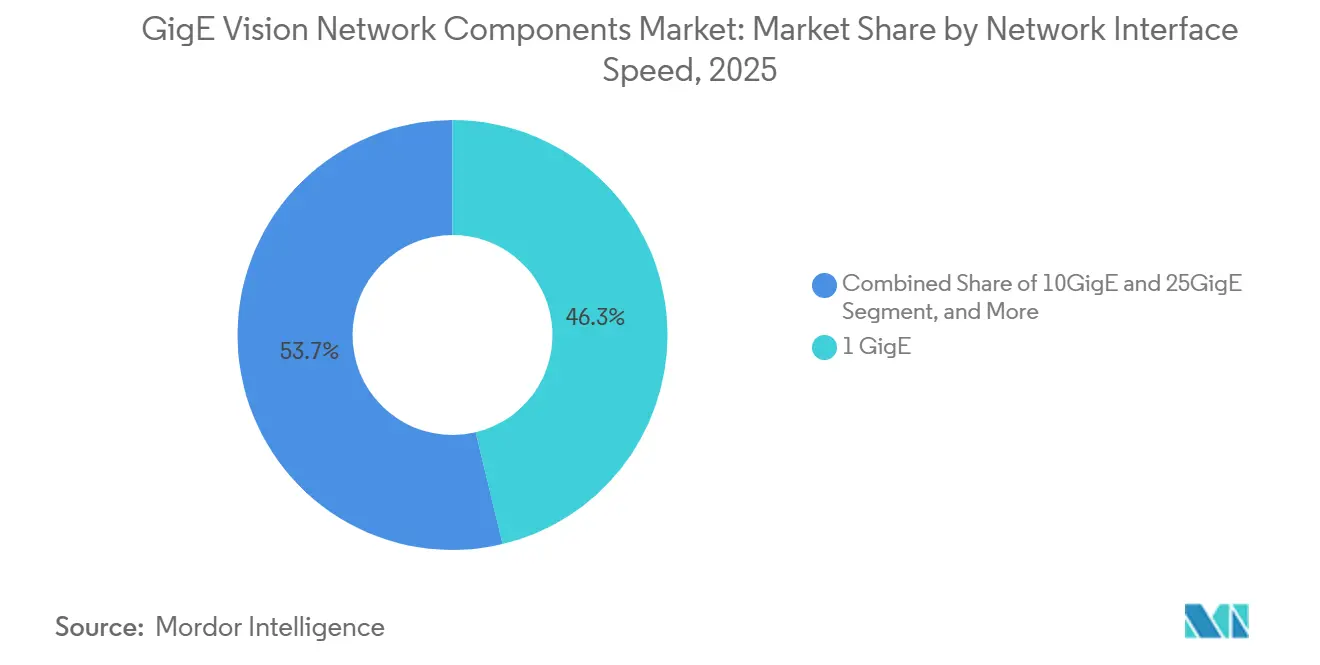
- Nach Netzwerkschnittstellengeschwindigkeit hielt 1 GigE 2025 einen Umsatzanteil von 46,27 %, während 10 GigE und 25 GigE bis 2031 voraussichtlich mit einer CAGR von 11,16 % wachsen werden.
- Nach Endverbraucherbranche hielt die Fertigung 2025 einen Umsatzanteil von 27,43 %, während die Elektronik- und Halbleiterbranche bis 2031 voraussichtlich mit einer CAGR von 10,76 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik 2025 einen Marktanteil von 38,71 % im Markt für GigE Vision Netzwerkkomponenten und wird bis 2031 voraussichtlich mit einer CAGR von 11,28 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für GigE Vision Netzwerkkomponenten
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Investitionen in industrielle Automatisierung und intelligente Fertigung | +2.8% | Global; Nordamerika und Asien-Pazifik sind Kernmärkte mit Ausstrahlungseffekten auf Europa und Südamerika | Mittelfristig (2–4 Jahre) |
| Hochbandbreiten-Edge-KI und Echtzeit-Bildverarbeitung | +1.7% | Global, mit früher Einführung in Nordamerika, China und Südkorea | Mittelfristig (2–4 Jahre) |
| GigE Vision 3.0 und RoCEv2-Einführung | +1.3% | Global, mit früher Einführung in Nordamerika, Deutschland und Japan | Kurzfristig (≤ 2 Jahre) |
| PoE-fähige Einzelkabel-Vision-Systeme | +0.9% | Global, insbesondere in europäischen und nordamerikanischen Fertigungskorridoren | Kurzfristig (≤ 2 Jahre) |
| Hochgeschwindigkeits-Bildübertragung über große Entfernungen | +0.6% | Asien-Pazifik und Nordamerika, mit Ausstrahlungseffekten auf Infrastrukturprojekte im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Multi-Kamera-Synchronisation durch PTP und ToE | +0.4% | Global, insbesondere Automobil- und Halbleiterinspektion in Deutschland, Japan und China | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Investitionen in industrielle Automatisierung und intelligente Fertigung
Die Fabrikautomatisierung hält die Nachfrage nach Kameras, Netzwerkschnittstellen und unterstützender Infrastruktur im Markt für GigE Vision Netzwerkkomponenten aufrecht. Inspektionssysteme werden in Roboterzellen, Montageeinrichtungen und automatisierten Materialflusssystemen installiert. Diese Anwendungen erfordern häufig, dass Kameras, Switches und Netzwerkschnittstellenkarten als integriertes System betrieben werden. Eine höhere Kameradichte kann die Komponentennachfrage steigern, auch wenn eine Anlage keine neue Produktionslinie hinzufügt. Multi-Roboter-Zellen können separate Kameraansichten für Bewegungsführung, Qualitätsprüfungen und Sicherheitsüberwachung nutzen. Dies macht Automatisierungsinvestitionen sowohl für neue Projekte als auch für Upgrades bestehender Produktionssysteme relevant.
Hochbandbreiten-Edge-KI und Echtzeit-Bildverarbeitung
Edge-KI steigert den Wert von Bilddaten, die in der Nähe der Produktionslinie verarbeitet werden können. NVIDIA gab an, dass sein Jetson Orin Nano 2 im 15-Watt-Modus die doppelte Inferenzleistung seines Vorgängers bei 40 % geringerem Stromverbrauch liefert und damit energieärmere Robotik- und Vision-Bereitstellungen unterstützt.[1] Qualcomm stellte im September 2026 den Dragonwing IQ-2390 für industrielles maschinelles Sehen, deterministisches Networking und Echtzeit-Verarbeitung vor. Cognex meldete einen Umsatz von 994 Millionen USD im Jahr 2025, ein Anstieg von 9 %, und führte seine Leistung auf KI-gestütztes industrielles maschinelles Sehen zurück. Größere Bilddateien und schnellere Bildwiederholraten können 10-GigE- und 25-GigE-Verbindungen für die Echtzeitanalyse relevanter machen. Der Markt für GigE Vision Netzwerkkomponenten profitiert, wenn die Verarbeitungsleistung Vision-Funktionen ermöglicht, die zuvor am Edge nicht praktikabel waren.[2]
GigE Vision 3.0 und RoCEv2-Einführung
A3 veröffentlichte GigE Vision 3.0 offiziell im Mai 2026, nachdem es auf dem internationalen Vision-Standards-Meeting im April in Prag genehmigt worden war. Die Veröffentlichung führte das GigE Vision RDMA Streaming Protocol ein, das RoCEv2 für direkte Übertragungen zwischen Geräten und dem Host-Speicher verwendet. Dieser Ansatz reduziert Speicherkopieroperationen und kann die Host-Verarbeitungskapazität für die Bildanalyse freigeben. Die Spezifikation unterstützt Ethernet-Geschwindigkeiten von 10 G, 25 G, 50 G, 100 G und höher. Pleora und Imavix kündigten im April 2026 eine Partnerschaft für eine standardkonforme Sende-Empfangs-Pipeline unter Verwendung von FPGA-geistigem Eigentum und dem eBUS SDK an. Dies gibt dem Markt für GigE Vision Netzwerkkomponenten einen Übergangspfad von Legacy-Systemen zu schnelleren Architekturen mit geringerer Latenz.
Bereitstellung von PoE-fähigen Einzelkabel-Vision-Systemen
Power over Ethernet vereinfacht die Kamerainstallation, indem Strom und Netzwerkdatenverkehr über ein einziges Kabel kombiniert werden. Cisco identifiziert PoE, PoE+ und 4PPoE als Optionen für industrielle maschinelle Vision-Bereitstellungen, wobei PoE+ bis zu 30 W pro Port und 4PPoE bis zu 90 W pro Port unterstützt. Dies kann den Bedarf an separaten Stromleitungen und Injektoren in dichten Kamerainstallationen reduzieren.[3] Neousys brachte im Mai 2026 seinen 4-Port PCIe-PoE464at auf den Markt, der 5GBASE-T PoE+-Konnektivität und softwaregesteuertes Energiemanagement bietet. Einzelkabel-Layouts können auch Wartung und Erweiterung in großen Anlagen erleichtern. Der Markt für GigE Vision Netzwerkkomponenten profitiert von dieser Präferenz für integrierte Strom-und-Daten-Hardware.[4]
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Netzwerkkonfiguration und Interoperabilität | -1.2% | Global, am stärksten in aufstrebenden Asien-Pazifik-Märkten und verteilten Multi-Anbieter-Bereitstellungen | Langfristig (≥ 4 Jahre) |
| Host-CPU- und Bandbreiteneinschränkungen in Multi-Kamera-Systemen | -0.8% | Global, insbesondere in Nordamerika, Japan und Deutschland bei Linien mit hoher Kameraanzahl | Mittelfristig (2–4 Jahre) |
| Wärme- und Energiemanagement in Hochgeschwindigkeitskomponenten | -0.5% | Global, insbesondere in Fertigungsumgebungen in Asien-Pazifik mit hohen Umgebungstemperaturen | Mittelfristig (2–4 Jahre) |
| Qualifizierungsrisiken durch proprietäre SDKs und Treiberabhängigkeiten | -0.3% | Global, insbesondere in Gesundheitswesen-, Luft- und Raumfahrt- sowie Verteidigungsanwendungen mit langen Validierungszyklen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Netzwerkkonfiguration und Interoperabilität
Multi-Anbieter-Installationen erfordern eine sorgfältige Konfiguration von Paketeinstellungen, Multicast-Richtlinien und Switch-Quality-of-Service-Regeln. Eine schlechte Konfiguration kann zu verworfenen Frames, Jitter und verlorener Synchronisation führen, die als Kamerafehler erscheinen können. Das GenICam-Paket 2025.10 setzte die Arbeit am gemeinsamen Funktionszugriff über Geräte hinweg fort, aber die Konformität auf Geräteebene macht nicht jede Netzwerkkonfiguration über Switches und Netzwerkschnittstellenkarten hinweg portierbar. Brownfield-Anlagen können zusätzlichen Aufwand haben, wenn ältere 1-GigE-Geräte mit 10-GigE- oder 25-GigE-Segmenten betrieben werden. GigE Vision 3.0 unterstützt die Koexistenz zwischen Legacy-GVSP und GVRSP, aber seine volle Effizienz erfordert kompatible Kameras, Firmware und Host-Hardware. Diese Anforderungen des Marktes für GigE Vision Netzwerkkomponenten können die Projektplanung verlängern und den Bedarf an spezialisierten Integrationsfähigkeiten erhöhen.
Host-CPU- und Bandbreiteneinschränkungen in Multi-Kamera-Systemen
Im Markt für GigE Vision Netzwerkkomponenten können Host-CPUs zu einem limitierenden Faktor werden, wenn Inspektionssysteme von einer einzelnen Kamera auf mehrere Kameras umsteigen. Herkömmliche GVSP-Systeme erzeugen Interrupt- und Speicherkopier-Workloads, die mit der Kameraanzahl zunehmen. RoCEv2 kann diese Last reduzieren, aber der Nutzen hängt von kompatibler Firmware und RDMA-fähigen Netzwerkschnittstellenkarten ab. Teledyne meldete ein einstelliges Wachstum im industriellen und wissenschaftlichen Vision-Bereich für 2026 und verwies auf eine Erholung bei maschinellen Vision-Kameras und -Sensoren Ende 2025. Viele ältere Systeme werden weiterhin Legacy-Pipelines verwenden, bis die Kamera- und Host-Ausrüstung ersetzt wird. Integratoren können die Verarbeitung auf mehrere Knoten verteilen, wodurch die Anforderungen an Systemdesign und Latenzmanagement steigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponententyp: Software- und SDK-Nachfrage verändert die Hardware-Wirtschaftlichkeit
Kameras machten 2025 57,83 % des gesamten Marktumsatzes aus, was ihre Rolle als erster Hardware-Kauf bei einer Vision-Installation widerspiegelt. Software, SDKs und Treiber werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,47 % wachsen. Dieses Segment des Marktes für GigE Vision Netzwerkkomponenten profitiert von Abonnements, cloudverbundenen Tools und verwalteten Bildverarbeitungsdiensten. Cognex führte 2025 seine cloudbasierte KI-Plattform OneVision ein, die Kamerasteuerung, Inferenz und Analytik in einer verwalteten Umgebung kombiniert. Das Modell erweitert die Lieferantenbeziehung über den anfänglichen Gerätekauf hinaus und macht wiederkehrende Unterstützung und Software-Updates für den Kundenwert über die Lebensdauer wichtiger.
Netzwerkschnittstellenkarten und Frame Grabber gehen über grundlegende Ein- und Ausgabefunktionen hinaus. FPGA-basierte Netzwerkprodukte von Gidel und Frame Grabber von Euresys mit bordeigener Vorverarbeitung zeigen die Verlagerung hin zur Verarbeitung näher an der Bilderfassung. Ethernet-Switches, Kabel, Transceiver, Stromzubehör und Synchronisationszubehör wachsen mit Kamerainstallationen, da sie die Netzwerkschicht bilden und PoE+- sowie IEEE-1588-PTP-Anforderungen unterstützen. Die Branche für GigE Vision Netzwerkkomponenten balanciert daher eine große Kamerabasis mit einer Softwareschicht, die wiederkehrende Einnahmen generieren kann. Anbieter, die sowohl ältere als auch neue Netzwerkstandards unterstützen, können Migrationsbedenken für Kunden reduzieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Kameratyp: Tiefenbildgebung erweitert Robotik-Anwendungsfälle
Flächenscan-Kameras hielten 2025 48,67 % des Umsatzes, unterstützt durch ihre breite Verwendung in der diskreten Fertigung und Verpackungsinspektion. 3D- und Stereo-Vision-Kameras werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,38 % wachsen. Tiefeninformationen werden für Robotikführung, Bin-Picking, Karosseriemontage-Verifikation und Halbleitermetrologie benötigt. LUCID brachte im Januar 2026 die Helios2 Wide Chroma auf den Markt, die integrierte Tiefen- und RGB-Sensoren in einem werkskalibrierten Gehäuse bietet. Die Produktausrichtung reduziert den Aufwand für die Ausrichtung separater RGB- und Tiefenkameras und ermöglicht die Verwendung kalibrierter Punktwolken in der Logistik und kollaborativen Robotik.
Im Markt für GigE Vision Netzwerkkomponenten kündigten Basler und Orbbec eine Technologiepartnerschaft für die Basler Stereo mini 3D-Kamera für Fabrik- und Logistikautomatisierung an. Dies zeigt, dass etablierte Kameraanbieter auf autonome mobile Roboter und automatisch geführte Fahrzeuge abzielen. Zeilenscan-Kameras bleiben wichtig für Endlosbahn-, Druck-, Folienbeschichtungs- und zylindrische Inspektionsaufgaben, da ihre zeilenweise Bildgebungsmethode gut für hohe Lineargeschwindigkeiten geeignet ist. Eingebettete Kameras und Kameras auf Platinenebene werden auch in intelligenten Endeffektoren und Qualitäts-an-der-Quelle-Modulen eingesetzt. Diese Formfaktoren eignen sich für Anwendungen, bei denen standardmäßige industrielle Kameragehäuse nicht passen.
Nach Netzwerkschnittstellengeschwindigkeit: Höhergeschwindigkeitsverbindungen bedienen datenintensive Inspektion
Das 1-GigE-Segment machte 2025 46,27 % der Marktgröße für GigE Vision Netzwerkkomponenten aus, unterstützt durch eine große installierte Basis standardisierter Geräte. Es bleibt für viele Lebensmittel-, Getränke-, Pharma- und allgemeine Montageanwendungen geeignet. Das 10-GigE- und 25-GigE-Segment wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,16 % wachsen. Halbleiter-Wafer-Inspektion, Multi-Kamera-Datenerfassung und schnelle Zeilenscan-Systeme benötigen mehr Durchsatz, als 1 GigE bieten kann. GigE Vision 3.0 fügt RoCEv2-Unterstützung und höhere Ethernet-Geschwindigkeitsoptionen hinzu, was dazu beiträgt, die Host-Verarbeitungslast bei hohen Kameraanzahlen zu reduzieren. Dies macht Hochgeschwindigkeitsdesigns für Produktionsumgebungen praktikabler.
Im Markt für GigE Vision Netzwerkkomponenten bietet Allied Vision FXO-Kameravarianten mit 10-GigE-, 25-GigE- und 100-GigE-Optionen sowie integrierter RDMA-Unterstützung an. Emergent Vision gab an, dass seine EROS-10-GigE-Modelle mit Sony-Pregius-S-Sensoren im Dezember 2024 mit der Auslieferung begannen. Die 2,5-GigE- und 5-GigE-Segmente bieten einen mittleren Weg für Anlagen, die mehr Bandbreite über vorhandene CAT6-Verkabelung suchen, ohne die vollen Kosten eines 10-GigE-Switches und einer Netzwerkschnittstellenersetzung. Andere Ethernet-Geschwindigkeiten, einschließlich 40 GigE und 100 GigE, befinden sich noch in einem früheren kommerziellen Stadium und sind am relevantesten für Forschung und wissenschaftliche Hochgeschwindigkeitsbildgebung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche: Elektronik und Halbleiter erhöhen die Inspektionsdichte
Die Fertigung hielt 2025 27,43 % des Umsatzes, unterstützt durch Automobil-, Metallverarbeitungs-, Lebensmittel- und Verpackungsinstallationen. Der Elektronik- und Halbleitersektor wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,76 % wachsen. Fortschrittliche Chipfertigung, Leiterplattenbestückung und EV-Batterieproduktion erfordern dichte, präzise Inspektion. Teledyne identifizierte Halbleiter-Masken- und Wafer-Inspektion sowie elektronische Komponenteninspektion als Treiber der Erholung im industriellen maschinellen Sehen. Diese Anwendungsfälle erfordern Kameras, Schnittstellen und Software, die hochauflösende Bildströme verarbeiten können. Neue Fabs und verbesserte Inspektionsprozesse stützen die Nachfrage in diesem Bereich.
Im Markt für GigE Vision Netzwerkkomponenten umfasst die Automobilnachfrage Batterietablett-Inspektion, Kabelbaum-Verifikation und thermische Zellbildgebung für EV-Plattformen, was langsamere Ausgaben in traditionellen Lack- und Karosseriesystemen ausgleichen kann. Pharmazeutische und Life-Sciences-Installationen unterstützen Tabletten-, Fläschchen- und Serialisierungsinspektion. Logistik-, Transport-, Sicherheits- und öffentliche Sicherheitsanwendungen fügen Multi-Kamera-Bereitstellungen in Sortier- und verkehrsbezogenen Systemen hinzu. Zusammen verbreitern diese Endverbraucher die Umsatzbasis über die allgemeine Fertigung hinaus.
Geografische Analyse
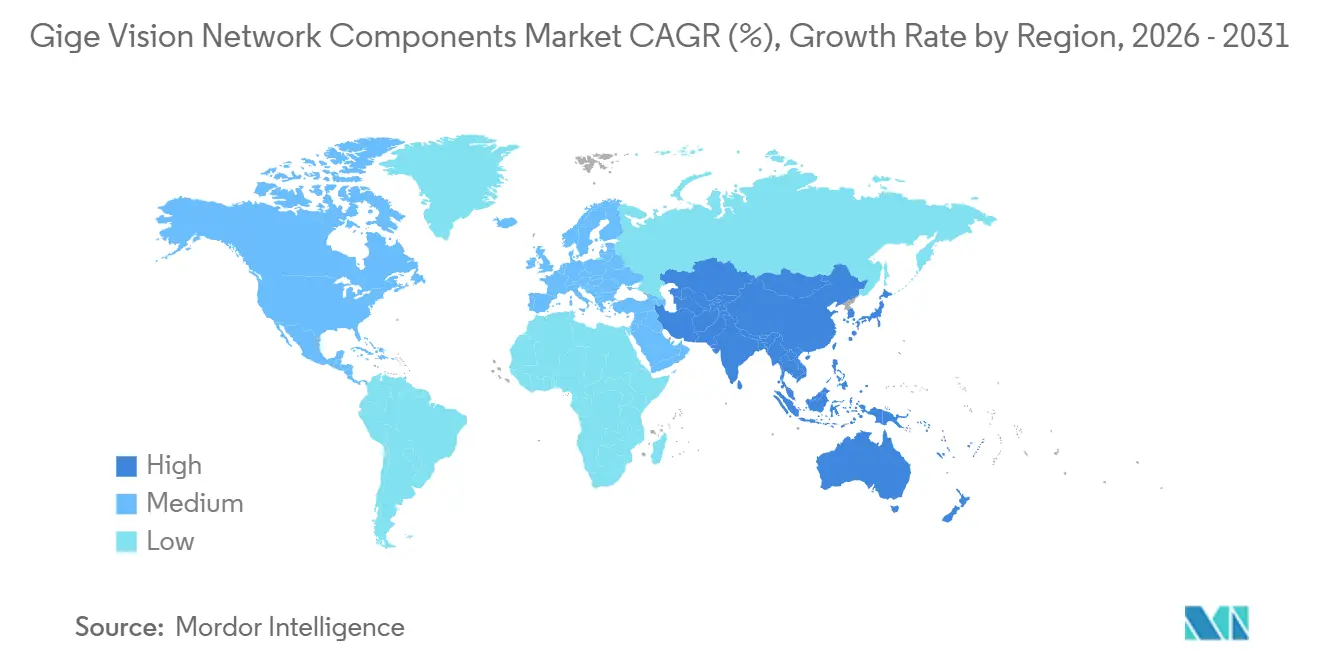
Asien-Pazifik machte 2025 38,71 % des regionalen Marktumsatzes aus und wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,28 % wachsen. Die Region kombiniert Elektronikproduktion, Halbleiterkapazität, öffentliche Automatisierungsprogramme und steigende Arbeitskosten. Basler meldete 2025 ein Umsatzwachstum von 37,8 % in China und identifizierte China und Asien-Pazifik in seinem Zwischenbericht 2026 als stark wettbewerbsintensive Regionen. China verfügt über eine preisfokussierte Basis für Standardkameras und einen höherwertigen Bedarf an KI-gestützten und Halbleiterinspektionssystemen, während Südkorea im September 2026 1,4131 Billionen KRW (1,01 Milliarden USD) für physische KI-Programme in Fertigungs- und Fabrikplattformen ankündigte. Japan bleibt mit inländischen Robotik- und Halbleiterproduktionszyklen verbunden.
Im Markt für GigE Vision Netzwerkkomponenten ist Nordamerika der zweitgrößte regionale Markt, unterstützt durch den Bau von Halbleiterfabriken und Präzisionsfertigung. Der CHIPS and Science Act stellt 52,7 Milliarden USD für die inländische Halbleiterproduktion bereit, während private Investitionszusagen bis Juli 2025 500 Milliarden USD überschritten hatten. Diese Investitionen unterstützen den Kauf von Inspektionsgeräten in den Bereichen Halbleiter, Automobil und Lebensmittelherstellung. Die Vereinigten Staaten installierten 2025 47.000 Industrieroboter, während Kanada ein Produktions- und Forschungsknoten ist, da Pleora Technologies in Ottawa und LUCID Vision Labs in Burnaby ansässig sind. Diese Anbieterpräsenz gibt Kanada eine größere Rolle bei Standards und Kameraentwicklung, als seine Nachfragegröße allein vermuten lässt.
Im Markt für GigE Vision Netzwerkkomponenten ist Europa der drittgrößte regionale Markt, wobei Deutschland als wichtiges Design- und Ingenieuszentrum dient, in dem Basler, IDS, Allied Vision und Baumer bedeutende Aktivitäten unterhalten. Der Europäische Maschinenbildverband war Mitgastgeber des Standards-Meetings im April 2026 in Prag. ISO-24942, früher EMVA 1288, wurde im Oktober 2024 zu einem internationalen ISO-Standard und unterstützt die Kameraqualitätsmessung in Beschaffungsspezifikationen. Südamerika hat eine geringere Nachfrage, wobei Brasilien Automobil- und Agrar-Lebensmittelverarbeitungsanwendungen unterstützt, während die Nachfrage im Nahen Osten und Afrika durch industrielle Diversifizierung und Smart-City-Projekte in Saudi-Arabien und den Vereinigten Arabischen Emiraten entsteht.

Wettbewerbslandschaft
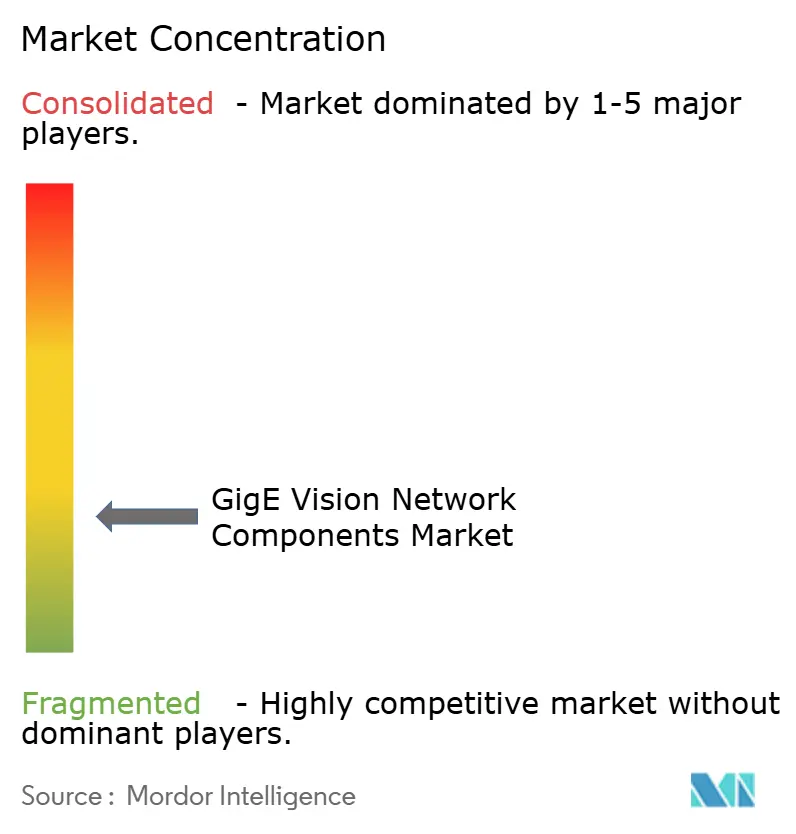
Der Markt für GigE Vision Netzwerkkomponenten ist fragmentiert über Kamerahersteller, Anbieter von Netzwerkschnittstellenkarten, Frame-Grabber-Spezialisten, Softwareanbieter und Kabellieferanten. Basler, Teledyne, Allied Vision und Cognex sind prominente Kameraanbieter, die durch Sensorauswahl, Kameraformate, SDK-Fähigkeit und Standardkonformität konkurrieren. Kein Anbieter hat einen beherrschenden Anteil am gesamten globalen Komponentenstapel, während Basler für 2025 Eingangsaufträge von 237,1 Millionen EUR (256,5 Millionen USD) und eine Bruttomarge von 47,4 % meldete. Seine Ergebnisse zeigen, dass Premium-Positionierung und Kostenkontrolle mit Einstiegspreiskonkurrenz koexistieren können.
Basler und Advantech kündigten im April 2026 eine Partnerschaft an, die Basler-ace-2-GMSL-Kameras mit Advantech-Robotiksteuerungen für physische KI- und mobile Robotikanwendungen kombiniert. Der Schritt verbindet Kameras mit einer breiteren Robotiksteuerungsumgebung und kann SDK- und Zubehörverkäufe ausweiten. Allied Vision vereinte Allied Vision, Chromasens, Mikrotron, NET und SVS-Vistek 2025 unter einer Marke innerhalb von TKH Vision und schuf damit ein breiteres Kamera- und Bildgebungsportfolio, während Euresys Frame-Grabber-Fähigkeiten hinzufügte. Diese Schritte spiegeln eine Präferenz für weniger Anbieter und vollständigere Bildgebungsstapel wider.
Im Markt für GigE Vision Netzwerkkomponenten umfassen offene Bereiche kostengünstigere GigE-Vision-3.0-native Netzwerkschnittstellenkarten, Software, die GVRSP und GVSP überbrückt, und 3D-Plattformen, die kalibrierte Punktwolken ohne proprietäre Softwareschichten ausgeben. LUCIDs Atlas25-Familie demonstriert den Wert einer frühen Ausrichtung auf den neuen Standard, während Emergent Vision Netzwerkschnittstellenkarten für 10-GigE-, 25-GigE- und 100-GigE-Systeme entwirft und eine engere Koordination zwischen Kameras und Schnittstellen ermöglicht. Vollständige GVRSP-Konformität kann kleineren Anbietern helfen, auf der Grundlage von Leistung statt proprietärer Hochgeschwindigkeitssysteme allein zu konkurrieren. Die Sensorbeschaffung bleibt ein Risiko für Kamerahersteller ohne diversifizierte Beschaffung. Basler meldete eine Störung, die den Kumamoto-Sensorfabrikationscluster betrifft, und mögliche Engpässe bei CMOS-Sensoren in der zweiten Hälfte des Jahres 2026.
Branchenführer im Bereich GigE Vision Netzwerkkomponenten
-
Basler AG
-
Teledyne Technologies Incorporated
-
Allied Vision Technologies GmbH
-
JAI A/S
-
IDS Imaging Development Systems GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Qualcomm brachte den Dragonwing IQ-2390 Prozessor auf den Markt, den ersten einer neuen IQ2-Serie industrieller Edge-KI-Prozessoren, die speziell für maschinelles Sehen, deterministisches Networking und industrielle Echtzeit-Automatisierung entwickelt wurden, mit Integration von KI, Vision und Echtzeit-Verarbeitung in einer kompakten, kostenoptimierten Plattform, die den adressierbaren Edge-Inferenzmarkt für GigE Vision Kamera-Pipelines direkt erweitert.
- August 2026: LUCID Vision Labs kündigte sein Lineup für VISION 2026 (Stuttgart, 6.–8. Oktober 2026) an, darunter neue 8K-Zeilenscan-, Nah-Infrarot-, STARVIS- und RGB-D-GigE-Vision-Kameras sowie Ergänzungen zur GigE-Vision-3.0-fähigen Atlas25-25-GigE-Familie, was LUCIDs Positionierung als früher Anwender des neuen Standards stärkt.
- Juni 2026: Pleora Technologies brachte den iPORT GEV-TB External Frame Grabber auf den Markt, der eine hochbandbreitige GigE Vision 2.x Kamerakonnektivität zu kompakten Rechenplattformen über Thunderbolt 3/4 und USB4-Ports mit bis zu 22,5 Gbps ermöglicht, den Bedarf an einem PCIe-Steckplatz eliminiert und die Bereitstellung auf Laptops, eingebetteten PCs und Einplatinencomputern ermöglicht.
- Mai 2026: Die Association for Advancing Automation (A3) veröffentlichte offiziell GigE Vision 3.0, das RoCEv2 und das GigE Vision RDMA Streaming Protocol (GVRSP) integriert, unterstützte Bandbreiten auf 400 Gbps und darüber hinaus mit Zero-Copy-Bildübertragung und hardwaredelegierter Fehlerbehandlung erweitert – die bedeutendste Standardrevision seit dem Ursprung der Spezifikation im Jahr 2006.


Globaler Berichtsumfang für den Markt für GigE Vision Netzwerkkomponenten
GigE Vision Netzwerkkomponenten beziehen sich auf die spezialisierte Hardware- und Softwareinfrastruktur, die zur Implementierung des GigE Vision Standards erforderlich ist und die Hochgeschwindigkeits- und zuverlässige Übertragung von Videodaten von Industriekameras zu Verarbeitungseinheiten über Standard-Ethernet-Netzwerke für Echtzeit-Maschinenvision-Anwendungen ermöglicht.
Der Bericht über den Markt für GigE Vision Netzwerkkomponenten ist segmentiert nach Komponententyp (Kameras, Netzwerkschnittstellenkarten und Frame Grabber, Ethernet-Switches, Kabel und Transceiver, Strom- und Synchronisationszubehör sowie Software, SDKs und Treiber), Kameratyp (Flächenscan-Kameras, Zeilenscan-Kameras, 3D- und Stereo-Vision-Kameras sowie eingebettete Kameras und Kameras auf Platinenebene), Netzwerkschnittstellengeschwindigkeit (1 GigE, 2,5 GigE und 5 GigE, 10 GigE und 25 GigE sowie andere GigE-Vision-kompatible Ethernet-Geschwindigkeiten), Endverbraucherbranche (Fertigung, Elektronik und Halbleiter, Automobil, Lebensmittel und Getränke, Pharmazeutika und Life Sciences, Logistik und Transport, Sicherheit und öffentliche Sicherheit, Luft- und Raumfahrt sowie Verteidigung, Forschung und Wissenschaft sowie andere Endverbraucherbranchen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Kameras |
| Netzwerkschnittstellenkarten und Frame Grabber |
| Ethernet-Switches |
| Kabel und Transceiver |
| Strom- und Synchronisationszubehör |
| Software, SDKs und Treiber |
| Flächenscan-Kameras |
| Zeilenscan-Kameras |
| 3D- und Stereo-Vision-Kameras |
| Eingebettete Kameras und Kameras auf Platinenebene |
| 1 GigE |
| 2,5 GigE und 5 GigE |
| 10 GigE und 25 GigE |
| Andere GigE-Vision-kompatible Ethernet-Geschwindigkeiten |
| Fertigung |
| Elektronik und Halbleiter |
| Automobil |
| Lebensmittel und Getränke |
| Pharmazeutika und Life Sciences |
| Logistik und Transport |
| Sicherheit und öffentliche Sicherheit |
| Luft- und Raumfahrt sowie Verteidigung |
| Forschung und Wissenschaft |
| Andere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Komponententyp | Kameras | ||
| Netzwerkschnittstellenkarten und Frame Grabber | |||
| Ethernet-Switches | |||
| Kabel und Transceiver | |||
| Strom- und Synchronisationszubehör | |||
| Software, SDKs und Treiber | |||
| Nach Kameratyp | Flächenscan-Kameras | ||
| Zeilenscan-Kameras | |||
| 3D- und Stereo-Vision-Kameras | |||
| Eingebettete Kameras und Kameras auf Platinenebene | |||
| Nach Netzwerkschnittstellengeschwindigkeit | 1 GigE | ||
| 2,5 GigE und 5 GigE | |||
| 10 GigE und 25 GigE | |||
| Andere GigE-Vision-kompatible Ethernet-Geschwindigkeiten | |||
| Nach Endverbraucherbranche | Fertigung | ||
| Elektronik und Halbleiter | |||
| Automobil | |||
| Lebensmittel und Getränke | |||
| Pharmazeutika und Life Sciences | |||
| Logistik und Transport | |||
| Sicherheit und öffentliche Sicherheit | |||
| Luft- und Raumfahrt sowie Verteidigung | |||
| Forschung und Wissenschaft | |||
| Andere Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für GigE Vision Netzwerkkomponenten?
Der Markt für GigE Vision Netzwerkkomponenten wird 2026 auf 1,94 Milliarden USD geschätzt und soll bis 2031 2,87 Milliarden USD erreichen, bei einer CAGR von 8,15 %.
Was treibt die Nachfrage nach GigE Vision Komponenten an?
Industrielle Automatisierung, Edge-KI, Hochgeschwindigkeits-Ethernet und Einzelkabel-PoE-Bereitstellungen steigern die Nachfrage nach Kameras, Schnittstellen, Software und zugehöriger Infrastruktur.
Welche Komponente führt den Umsatz in diesem Sektor an?
Kameras führten 2025 mit einem Umsatzanteil von 57,83 %. Software, SDKs und Treiber werden voraussichtlich am schnellsten wachsen, mit einer CAGR von 10,47 % bis 2031.
Warum werden 10-GigE- und 25-GigE-Verbindungen immer wichtiger?
Sie bieten den Durchsatz, der für hochauflösende, Multi-Kamera- und Echtzeit-Inspektionssysteme erforderlich ist, insbesondere in Halbleiter- und Elektroniканwendungen.
Welche Region hat die stärksten Aussichten für GigE Vision Komponenten?
Asien-Pazifik hielt 2025 einen Umsatzanteil von 38,71 % und wird bis 2031 voraussichtlich mit einer CAGR von 11,28 % wachsen.
Wie beeinflusst GigE Vision 3.0 das Systemdesign?
GigE Vision 3.0 fügt GVRSP- und RoCEv2-Unterstützung hinzu, was die Host-Verarbeitungslast senken und Hochgeschwindigkeits-Ethernet-Bereitstellungen unterstützen kann.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

