
マシンビジョン用ケーブルアセンブリ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
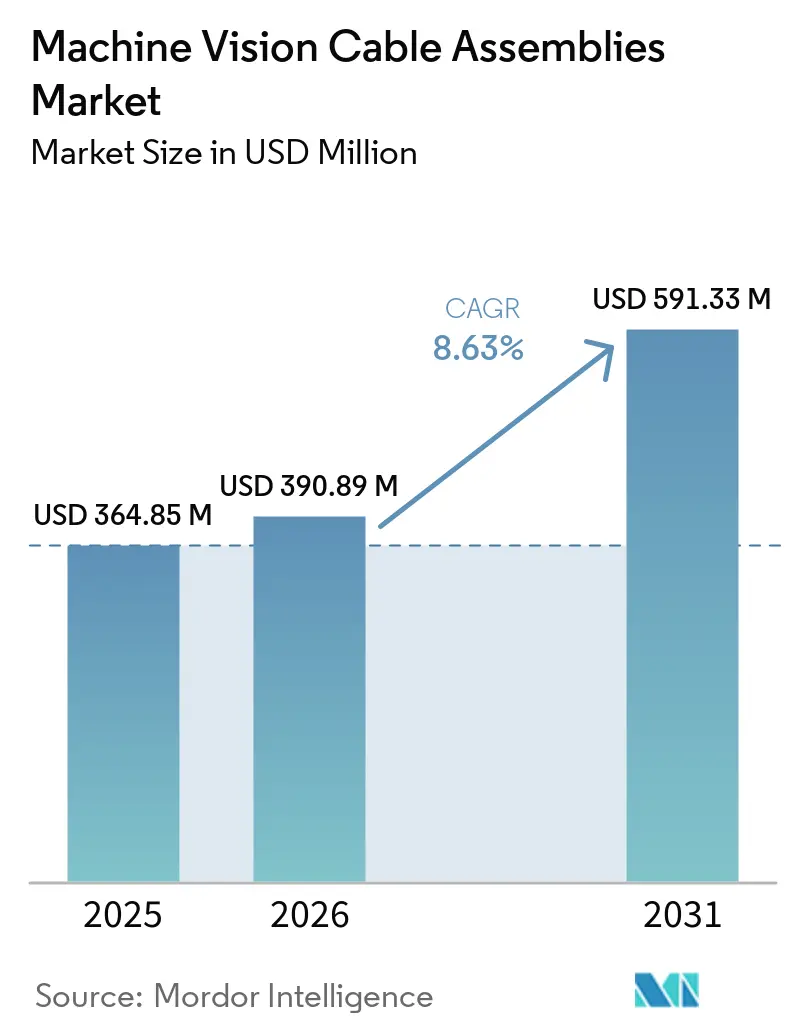
| 市場規模 (2026) | 390.89 百万米ドル |
| 市場規模 (2031) | 591.33 百万米ドル |
| 成長率 (2026 - 2031) | 8.63 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマシンビジョン用ケーブルアセンブリ市場分析
マシンビジョン用ケーブルアセンブリ市場規模は、2025年の364.85 ミリオン 米ドルから2026年には390.89 ミリオン 米ドルへ、さらに2031年までに591.33 ミリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 8.63%を記録すると予測されます。高速イメージングインターフェースの普及、ロボティクスの幅広い活用、半導体・物流・自動車施設におけるファクトリーオートメーションプロジェクトが、マシンビジョン用ケーブルアセンブリ市場を形成しています。CoaXPress v3.0は2026年に最終化される見込みであり、同軸銅線および光ファイバーを介した25 Gbpsリンクをサポートすることで、新規ケーブル購入に対する性能要件を引き上げます。この変化により、新たな減衰要件を満たすよう設計されていない既設アセンブリの交換判断が促される可能性があります。インターフェース認証、カスタム設計能力、シールドおよび高フレックス導体への安定したアクセスを持つサプライヤーは、これらのプロジェクトへの対応においてより有利な立場にあります。フレームグラバーの交換、ソフトウェア検証、プロセス認定にかかるコストがカメラハードウェア本体を上回る場合があるため、レガシー設備のアップグレードは遅延する可能性がありますが、それでも将来的な需要源であることに変わりはありません。
レポートの主要ポイント
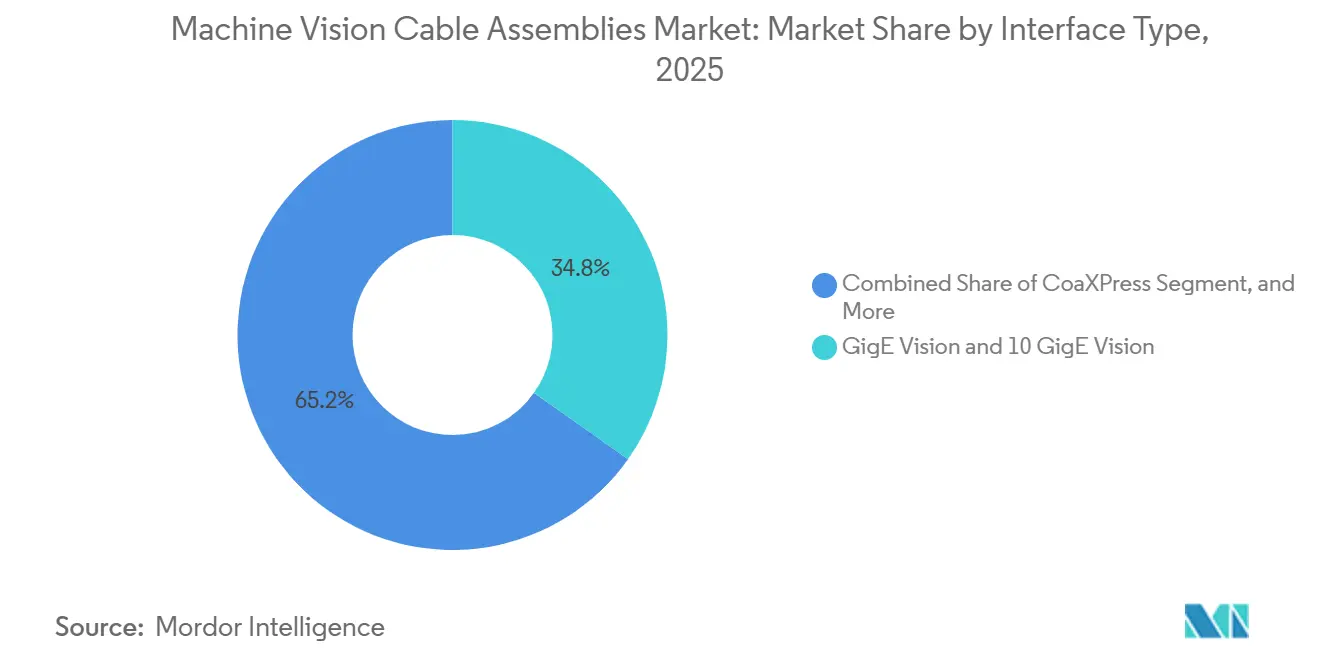
- インターフェースタイプ別では、GigE Visionおよび10 GigE Visionが2025年のマシンビジョン用ケーブルアセンブリ市場シェアの34.81%を占め、CoaXPressは2031年にかけてCAGR 11.27%で拡大する見込みです。
- ケーブルメディア別では、銅ケーブルアセンブリが2025年に38.57%のシェアを占め、光ファイバーケーブルアセンブリは2031年にかけてCAGR 11.73%で拡大する見込みです。
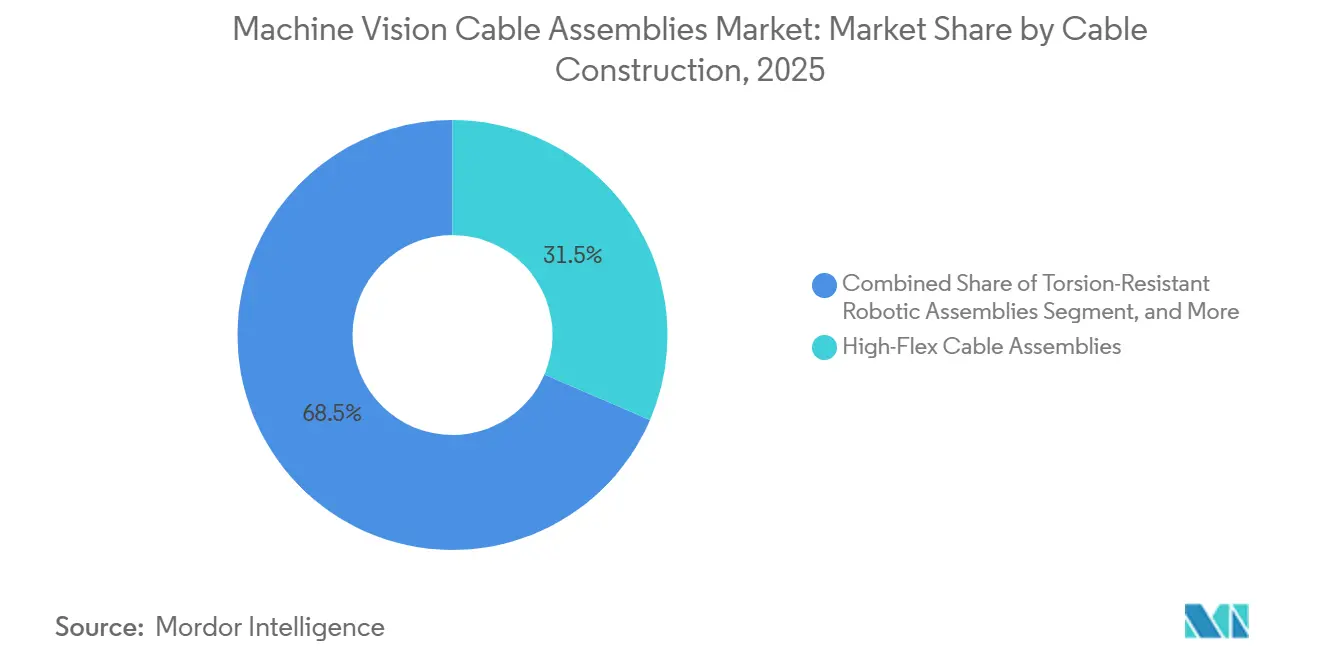
- ケーブル構造別では、高フレックスケーブルアセンブリが2025年のマシンビジョン用ケーブルアセンブリ市場シェアの31.46%を占め、耐ねじれロボット用アセンブリは2031年にかけてCAGR 10.83%で拡大する見込みです。
- エンドユーザー産業別では、半導体・電子機器が2025年に23.68%のシェアを占め、物流・包装・輸送は2031年にかけてCAGR 10.97%で拡大する見込みです。
- 地域別では、アジア太平洋地域が2025年のマシンビジョン用ケーブルアセンブリ市場において38.93%のシェアを占め、2031年にかけてCAGR 11.47%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルマシンビジョン用ケーブルアセンブリ市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高速マシンビジョンインターフェースの拡大 | +2.8% | グローバル、アジア太平洋地域および欧州に集中 | 短期(2年以内) |
| 自動検査とスマートファクトリーの普及 | +2.0% | グローバル、中国・ドイツ・米国で最も強い | 中期(2〜4年) |
| マルチカメラおよび高解像度イメージングの導入拡大 | +1.5% | グローバル、半導体ファブおよび大規模物流施設が牽引 | 中期(2〜4年) |
| 高フレックスロボット用ケーブルの需要増加 | +1.0% | グローバル、自動車および電子機器製造に集中 | 短期(2年以内) |
| レガシーラインにおけるインターフェース密度の高いレトロフィット需要 | +0.7% | 北米および欧州 | 中期(2〜4年) |
| 長距離光学・ハイブリッドビジョンリンク | +0.5% | グローバル、特に大規模施設 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高速マシンビジョンインターフェースの拡大
CoaXPressコミッティは2026年7月に、v3.0が同軸銅線および光ファイバーを介した25 Gbpsをサポートし、CoaXPress over Fiberを含み、光学パスへのフォワードエラーコレクションを追加する予定であると発表しました。[1]CoaXPressコミッティ、「CoaXPressロードマップ - 2026年7月時点の状況」、CoaXPressコミッティ、coaxpress.com 4ケーブルCXP-12構成は、高要求の高解像度検査に対して50 Gbpsの総帯域幅を維持できます。この要件により、25 Gbpsの減衰プロファイルを満たさない既設アセンブリは不適格となる可能性があります。JIIA CXP-001認証は、新しいCoaXPress環境で規定されるアセンブリにとって重要な要件です。したがって、マシンビジョン用ケーブルアセンブリ市場は、認証と性能要件が同時に変化するため、一般的な製品アップグレードよりも交換サイクルが短くなります。JIIA標準フレームワーク内ですでに活動しているアセンブラーは、他のサプライヤーが認定を完了する間、優位性を持つ可能性があります。[2] 日本インダストリアルイメージング協会、「CoaXPress Over Fiber v1.1 - CXPR-008-2023」、日本インダストリアルイメージング協会、jiia.org
自動検査とスマートファクトリーの成長
Cognexは2026年5月に、OneVisionベータ期間中に100社以上のメーカーが人工知能ビジョンの単一ライン試験導入から複数拠点への展開に移行したと発表しました。複数ラインへの展開は、単一設備と比較してカメラ接続数、トリガーケーブル数、インターフェースアセンブリ数を増加させます。検査プログラムが試験システムから施設全体の標準設備へと移行する際に、マシンビジョン用ケーブルアセンブリ市場は恩恵を受けます。コネクテッドファクトリーシステムはまた、ケーブル仕様と文書化された性能の重要性を高めます。これらの要件は、汎用産業用ケーブルのサプライヤーよりも専門アセンブラーを優遇する可能性があります。その効果は初回注文にとどまらず、最初の導入後も交換、ライン拡張、保守が継続します。
マルチカメラおよび高解像度イメージング導入の増加
高解像度検査システムは、複数のカメラが同時に動作する際に一貫した信号完全性を必要とします。4カメラCoaXPress CXP-12アレイは50 Gbpsの総下流帯域幅を維持でき、インターコネクトの選択がコアエンジニアリング上の決定事項となります。Intel RealSenseはハノーバーメッセ2026において、FAKRAコネクターを使用した単一ケーブルイフラ上で最大8台の同期カメラをサポートするGMSL深度カメラポートフォリオを発表しました。このようなアーキテクチャは、自動車用途から産業用ロボティクスおよび倉庫自動化へと拡大しています。同期された各カメラグループは、タイミングに敏感なトリガリングをサポートできるアセンブリを必要とします。これにより、カメラ数が同じ割合で増加しない場合でも、設置されたビジョンシステム1台あたりのケーブル含有量が増加します。
高フレックスロボット用ケーブルの需要増加
ロボット搭載カメラは、狭い曲げ半径での繰り返しの曲げとねじれに耐えられるアセンブリを必要とします。Nortech Systemsは、マシンビジョン用ケーブル設計が動作アプリケーションの機械的要求を満たさなければならないと述べています。[3]Nortech Systems Incorporated、「マシンビジョンおよび光学技術」、Nortech Systems、nortechsys.com 高フレックスおよび耐ねじれアセンブリは、特殊な導体とシールドを使用するため、静的ケーブルよりも高い価値を持つ場合があります。2025年のWIPO出願は、フレキシブルケーブルとコネクターを組み立てるための協働ロボットシステムを記述しています。この出願は、協働ロボットとフレキシブルインターコネクト生産との間の高まる関連性を反映しています。マシンビジョン用ケーブルアセンブリ市場は、自動車・電子機器・航空宇宙・一般製造業におけるカメラオンリスト設置から恩恵を受けます。これらの用途は、固定カメラ検査セルよりも高度なケーブル設計を必要とします。[4]世界知的所有権機関、「WO/2025/127806 - 協働ロボットを使用したフレキシブルケーブルおよびコネクターの組立システム」、世界知的所有権機関、wipo.int
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーケーブルからの移行コストの高さ | -1.8% | グローバル、北米および欧州で最も負担が大きい | 中期(2〜4年) |
| 帯域幅・距離・EMI・フレックス寿命のトレードオフ | -1.2% | グローバル | 長期(4年以上) |
| ケーブル認定とコンプライアンスの負担 | -0.8% | 北米および欧州 | 中期(2〜4年) |
| エコシステム標準化の限界 | -0.5% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーケーブルからの移行コストの高さ
Camera LinkからCoaXPressへ移行する生産ラインは、新しいフレームグラバー、ケーブルアセンブリ、ソフトウェア検証が必要になる場合があります。PCIeフレームグラバーは1スロットあたり3,000〜8,000 米ドルのコストがかかり、中小規模のメーカーにとって移行が困難となります。自動車および医療機器ユーザーは、IATF 16949またはFDA 21 CFR Part 820に基づくプロセス再認定が必要になる場合もあります。プロジェクト開始後に、既存セルでダクトの制約、コントローラーファームウェアの問題、またはケーブル管理の不備が明らかになることがあります。これらの状況は、Camera Linkの設置基盤が大きい北米および欧州でより一般的です。その結果、通常は需要永続的にキャンセルされるのではなく、アップグレードが後の購入期間にシフトする形で遅延します。
帯域幅・距離・EMI・フレックス寿命のトレードオフ
帯域幅・到達距離・電磁干渉・フレックス寿命の要件を同時に満たすケーブルメディアは存在しません。銅線CoaXPressはCXP-12速度で40 mに制限されますが、光ファイバーははるかに遠くまで延伸でき、電磁干渉を回避します。光ファイバーは多くのカメラ設置において、アクティブ光学コンポーネントと別途の電力導体も必要とします。高フレックス設計は動作をサポートしますが、特殊なシールドと細線導体に依存するため、コストが増加し供給が制約されます。エンドユーザーは異なるケーブルタイプに対して並行した承認済みサプライヤーリストを必要とすることが多く、この繰り返しの認定作業がプロジェクト決定を遅らせ、ケーブルの単価を超えた所有コストを増加させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
インターフェースタイプ別:GigE Visionが設置需要をリード、CoaXPressが前進
GigE Visionおよび10 GigE Visionは2025年にインターフェースタイプ別で最大のシェアである34.81%を占めました。設置済みのイーサネットインフラは、ネットワーク全体を交換することなく追加の検査ポイントをサポートします。Camera LinkおよびCamera Link HSは、ウェーハ計測および連続ウェブ検査において引き続き重要です。USB3 Visionはコンパクトでコスト重視の導入に対応します。レガシーインターフェースは、システム全体の変更に明確なコストメリットがない場合に交換需要を生み出し続けます。
CoaXPressはマシンビジョン用ケーブルアセンブリ産業において、2026年から2031年にかけてCAGR 11.27%で拡大する見込みです。マルチケーブルCamera Link構成から移行しつつある高メガピクセルタスクをサポートします。Baslerは、CoaXPressを高転送レートと安定した接続を持つ産業用カメラインターフェースとして位置づけています。CoaXPress over Fiberは、v3.0フレームワークの下で長距離・マルチカメラアプリケーションをサポートできます。JIIA準拠は、マシンビジョン用ケーブルアセンブリ市場において認定サプライヤーへの需要を誘導します。


ケーブルメディア別:光ファイバーの需要が銅線の限界を反映
銅ケーブルアセンブリは2025年にケーブルメディア別で38.57%のシェアをリードしました。その地位は、電力供給能力およびGigE VisionとCamera Link設備との互換性を反映しています。同軸アセンブリは、高速画像転送を必要とするCoaXPressシステムに対応します。ハイブリッド製品は光ファイバーによるデータ伝送と銅線による電力供給を組み合わせます。銅線・同軸・ハイブリッド・光ファイバーの各オプションの使用は、技術の段階的な移行を反映しています。
光ファイバーアセンブリは2026年から2031年にかけてCAGR 11.73%で拡大する見込みです。JIIA CoaXPress over Fiber v1.1標準は、銅線の40 mと比較して最大120 kmにわたる単一QSFP+トランシーバーで40 Gbpsをサポートします。光ファイバーはモーターや可変周波数ドライブからの電磁干渉を回避します。Nortech Systemsは2026年4月に、カメラ・アクチュエーター・センサーアプリケーション向けのPower over Fiberプラットフォームを発売しました。したがって、マシンビジョン用ケーブルアセンブリ市場では、高性能設備において光学・ハイブリッドケーブルアセンブリへの需要が高まる可能性があります。
ケーブル構造別:高フレックスアセンブリがロボットシステムに対応
高フレックスケーブルアセンブリは2025年に全体シェアの31.46%を占めました。協働ロボットおよび多関節アームは、狭い曲げ半径での繰り返しの曲げに耐えられるケーブルを必要とします。静的アセンブリは固定カメラセル、オーバーヘッドアレイ、品質ゲートに適しています。連続フレックス製品は、コンベアトラッキングカメラおよびガントリーシステムに使用されます。アーマード設計は、洗浄、化学物質への暴露、屋外用途に対応します。
耐ねじれロボット用アセンブリは2026年から2031年にかけてCAGR 10.83%で拡大する見込みです。その使用は、自動車および電子機器工場における6軸ロボットおよび協働ロボットの設置と関連しています。カメラオンリストシステムは、曲げとねじれの応力を同時に与えます。2025年のWIPO出願は、フレキシブルケーブルとコネクターを組み立てるための協働ロボットシステムを記述しています。マシンビジョン用ケーブルアセンブリ市場は、連続動作中も信頼性を維持する設計を評価します。
エンドユーザー産業別:半導体・電子機器がリード、物流が拡大
半導体・電子機器は2025年に最大のエンドユーザーシェアである23.68%を占めました。先端ロジック・3D NAND・HBM製造は、生産の複数段階でマシンビジョン検査を使用します。Onto Innovationは2026年3月に、150 nmまでの欠陥検出能力を持つDragonfly G5検査システムを発売しました。自動車需要には、ADASプリント回路基板検査およびEVバッテリー検証が含まれます。医療機器用途では、アーマードおよびクリーンルーム対応ケーブル設計が使用されます。
物流・包装・輸送は2026年から2031年にかけてCAGR 10.97%で拡大する見込みです。Kargoは2026年8月にLineageのDecatur倉庫で自動受け取りを導入し、6ヶ月で64,000件以上の受領を処理しました。マルチカメラネットワークは、2 m/sを超えるコンベア速度でパッケージをスキャンします。これらのシステムは、モーター密度の高い場所でのシールドと振動耐性を必要とします。マシンビジョン用ケーブルアセンブリ市場は、倉庫自動化の広がりから恩恵を受ける可能性があります。
地域分析
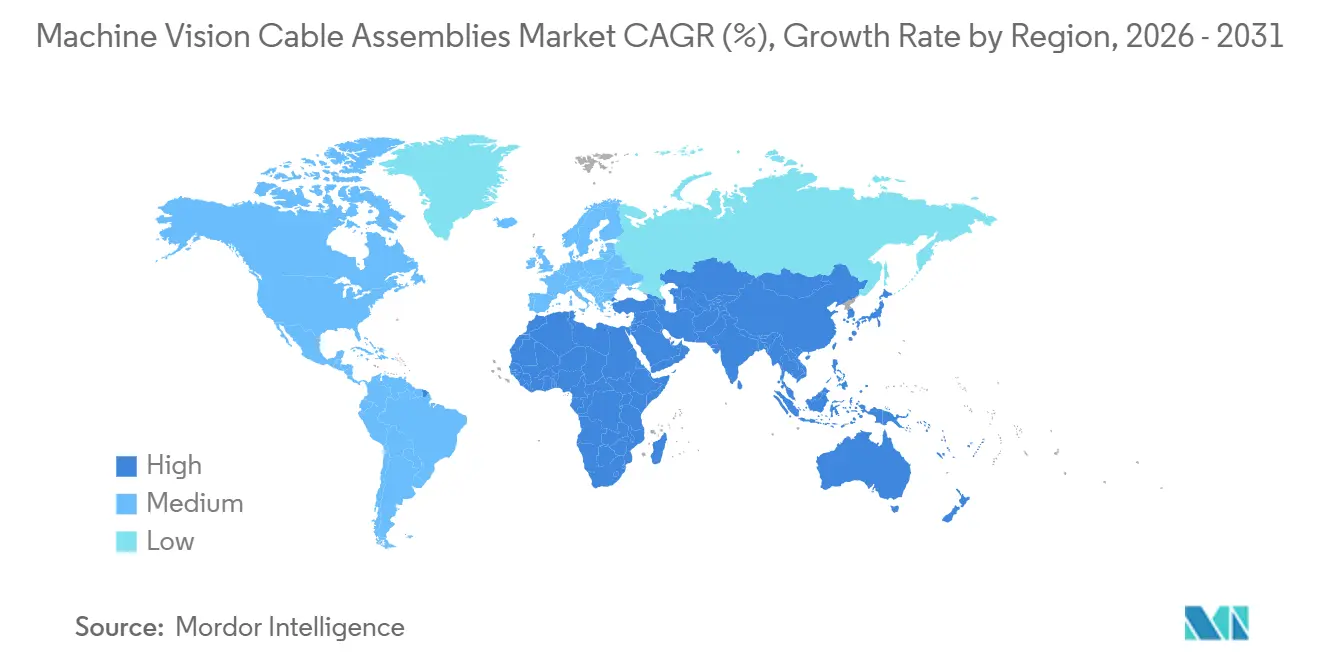
アジア太平洋地域は2025年のマシンビジョン用ケーブルアセンブリ市場シェアの38.93%を占め、2031年にかけてCAGR 11.47%で拡大する見込みです。中国の長江デルタはEVバッテリー組立および半導体バックエンドパッケージングを支えています。韓国と台湾は、フロントエンド半導体検査において高帯域幅CoaXPressおよびマルチカメラGigE製品を使用しています。日本のインセンティブと中国のスマート製造標準は、採用タイムラインを短縮する可能性があります。インドはスマートフォンディスプレイ検査およびEVモジュール組立を通じて需要を加えています。
欧州は第2位の地域市場であり、ドイツの自動車および工作機械生産に支えられています。デジタル化プログラム、労働力の制約、スクラップ削減ニーズが検査自動化の採用を推進しています。ドイツのサプライヤーネットワークは、EVバッテリーおよびADASプリント回路基板検査におけるCoaXPressおよび高フレックスケーブルアセンブリへの需要を牽引しています。VDMAは、ドイツの自動化売上高が2026年に5%減少し141 ビリオン ユーロ(158 ビリオン 米ドル)になると予測されると発表しました。イタリア・フランス・英国・スペインは、製薬機械・食品加工・物流仕分けからの需要を加えています。
北米は成熟した基盤を持ち、グリーンフィールド設備よりもインターフェースアップグレードが上回っています。米国は、調達仕様がサプライチェーン全体のケーブル要件に影響を与えるOEMを擁しています。カナダとメキシコは、IATF 16949に準拠した検査慣行で自動車生産を支えています。南米はブラジルの自動車および農業機械検査を中心とし、中東・アフリカは食品加工および建設資材検査における初期段階の機会です。

競合環境
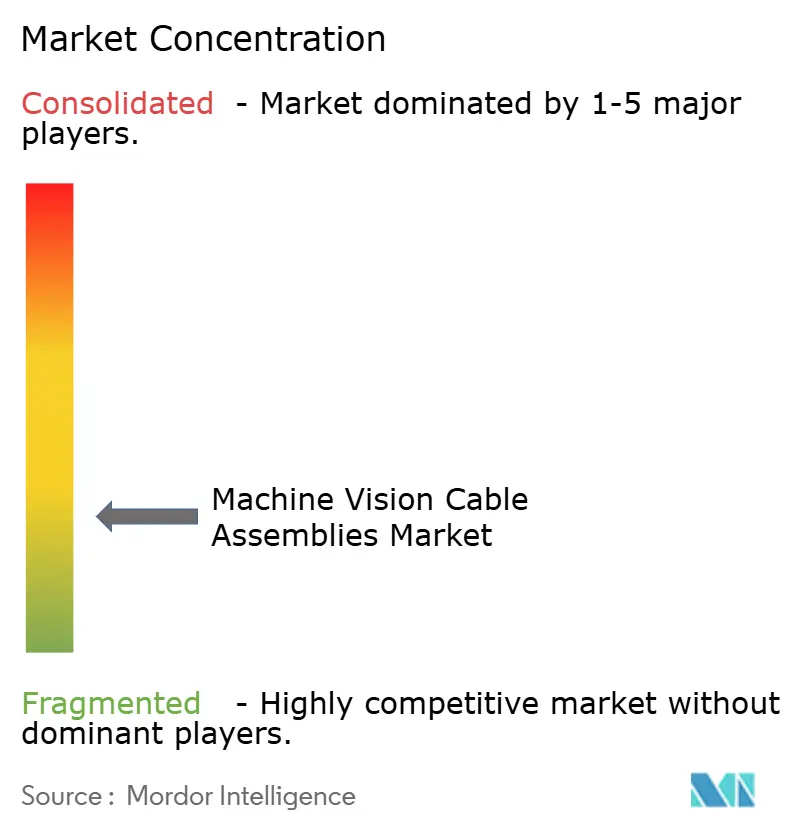
マシンビジョン用ケーブルアセンブリ市場は断片化しており、支配的なサプライヤーは存在しません。競合にはマシンビジョン専門企業、アクティブ光学コンポーネントサプライヤー、幅広い産業用ケーブルメーカーが含まれます。Nortech Systemsは、Intercon 1を通じて、またAlysium-Techは、認証・アプリケーションエンジニアリング・カスタム構造を通じて競合しています。3MおよびOki Electric Cableは、規模・グローバル在庫の可用性・OEM購買関係を通じて競合しています。エンジニアリング承認・価格・可用性がすべてサプライヤー選定に影響します。
Nortech Systemsは2025年4月に、非磁性GRINレンズ拡張ビーム光ファイバーケーブル技術に関する米国特許を取得しました。2026年4月には、EMI感度の高いマシンビジョンおよびモーター制御アプリケーション向けにPower over Fiberを発売しました。これらの取り組みにより、パッシブケーブルからアクティブ光学・ハイブリッドインターコネクトへと製品ラインを拡張しています。EverProX Technologies Munichは2026年9月に、光学または銅ケーブルを介して100 mW未満のリンクあたり消費電力で20 Gbps MIPI D-PHYカメラ接続を数十メートルにわたって延伸するSilicon Line MSDL 20Gチップセットを発売しました。のチップセットにより、USB3 Visionの3〜5 mの到達距離を超えるアクティブ光学カメラケーブルが可能になる可能性があります。
CoaXPress v3.0は、高速ビジョンサプライヤーに対して新たな認定サイクルを生み出します。確立されたJIIAテスト関係を持つアセンブラーは、早期優遇期間を受ける可能性があります。マシンビジョン用ケーブルアセンブリ市場は、ユーザーが多様なケーブルメディアと構造タイプを必要とするため、専門企業と大規模メーカーの両方に開かれています。主要サプライヤーの合計シェアデータは入手できません。
マシンビジョン用ケーブルアセンブリ産業リーダー
Nortech Systems, Incorporated
Components Express, Inc.
Northwire, Inc.
Hirakawa Hewtech Corp.
Comoss Electronics Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年9月:EverProX Technologies Munich GmbHは、Silicon Line MSDL 20G SerDesチップセットを発売しました。光学または銅ケーブルを介してリンクあたり100 mW未満で20 Gbps MIPI D-PHYカメラ接続を数十メートルにわたって延伸します。デュアルポートチップセットは2つの同時10 Gbpsシリアル化リンクを提供し、銅線MIPI D-PHYが到達距離とEMI脆弱性を制限する産業用ロボティクスおよびマシンビジョンアプリケーションをターゲットとしています。
- 2026年4月:Nortech Systems IncorporatedはPower over Fiberテクノロジープラットフォームを発売し、マシンビジョンカメラ・アクチュエーター・センサー向けに光ファイバーを通じて電力と高速データを供給します。このプラットフォームは銅線による電力供給とそれが高感度イメージング環境にもたらすEMI暴露を排除し、電磁ノイズが誤拒否を引き起こすマシンビジョンおよびモーター制御設備をターゲットとしています。
- 2025年11月:CoaXPress標準委員会は、中国・海口で開催された秋季国際ビジョン標準会議においv3.0の完全ドラフトを発表しました。PlugFestへの中国メーカーの参加は過去最高水準に達し、新標準に対するアジア太平洋サプライチェーンの準備態勢の広がりを反映しています。
- 2025年4月:Nortech Systemsは、アルミニウム・チタン・銀を含む非磁性材料とGRINレンズ光学を使用した非磁性拡張ビーム光ファイバーケーブル技術に関する米国特許を取得しました。これにより、標準的なスチールアーマードケーブルが干渉を生じさせるMRI室および磁気感度の高い製造環境向けのマシンビジョン用ケーブルアセンブリが可能になります。


グローバルマシンビジョン用ケーブルアセンブリ市場レポートの調査範囲
マシンビジョン用ケーブルアセンブリは、産業用カメラと処理ユニット間で高速映像データ・電力・制御信号を伝送するために設計された専門的なインターコネクトソリューションであり、自動化製造および検査環境の機械的ストレス・電磁干渉・環境上の課題に耐えるよう設計されています。
マシンビジョン用ケーブルアセンブリ市場レポートは、インターフェースタイプ(Camera LinkおよびCamera Link HS、CoaXPress、USB3 Vision、GigE Visionおよび10 GigE Vision、レガシーインターフェース)、ケーブルメディア(銅ケーブルアセンブリ、同軸ケーブルアセンブリ、光ファイバーケーブルアセンブリ、銅光ファイバーハイブリッドケーブルアセンブリ)、ケーブル構造(静的・固定設置用ケーブルアセンブリ、高フレックスケーブルアセンブリ、連続フレックスおよびドラッグチェーンケーブルアセンブリ、耐ねじれロボット用ケーブルアセンブリ、アーマードおよび過酷環境用ケーブルアセンブリ)、エンドユーザー産業(自動車、半導体・電子機器、製薬・医療機器、食品・飲料、一般製造・産業機械、物流・包装・輸送、その他エンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| Camera LinkおよびCamera Link HS |
| CoaXPress |
| USB3 Vision |
| GigE Visionおよび10 GigE Vision |
| レガシーインターフェース |
| 銅ケーブルアセンブリ |
| 同軸ケーブルアセンブリ |
| 光ファイバーケーブルアセンブリ |
| 銅光ファイバーハイブリッドケーブルアセンブリ |
| 静的・固定設置用ケーブルアセンブリ |
| 高フレックスケーブルアセンブリ |
| 連続フレックスおよびドラッグチェーンケーブルアセンブリ |
| 耐ねじれロボット用ケーブルアセンブリ |
| アーマードおよび過酷環境用ケーブルアセンブリ |
| 自動車 |
| 半導体・電子機器 |
| 製薬・医療機器 |
| 食品・飲料 |
| 一般製造・産業機械 |
| 物流・包装・輸送 |
| その他エンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他アジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他アフリカ | ||
| インターフェースタイプ別 | Camera LinkおよびCamera Link HS | ||
| CoaXPress | |||
| USB3 Vision | |||
| GigE Visionおよび10 GigE Vision | |||
| レガシーインターフェース | |||
| ケーブルメディア別 | 銅ケーブルアセンブリ | ||
| 同軸ケーブルアセンブリ | |||
| 光ファイバーケーブルアセンブリ | |||
| 銅光ファイバーハイブリッドケーブルアセンブリ | |||
| ケーブル構造別 | 静的・固定設置用ケーブルアセンブリ | ||
| 高フレックスケーブルアセンブリ | |||
| 連続フレックスおよびドラッグチェーンケーブルアセンブリ | |||
| 耐ねじれロボット用ケーブルアセンブリ | |||
| アーマードおよび過酷環境用ケーブルアセンブリ | |||
| エンドユーザー産業別 | 自動車 | ||
| 半導体・電子機器 | |||
| 製薬・医療機器 | |||
| 食品・飲料 | |||
| 一般製造・産業機械 | |||
| 物流・包装・輸送 | |||
| その他エンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| その他アジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他アフリカ | |||


レポートで回答される主要な質問
マシンビジョン用ケーブルアセンブリ市場の規模はどのくらいですか?
マシンビジョン用ケーブルアセンブリ市場は2026年に390.89 ミリオン 米ドルでした。2031年までに591.33 ミリオン 米ドルに達し、2026年から2031年にかけてCAGR 8.63%を記録する見込みです。需要は、半導体・物流・自動車施設におけるインターフェースアップグレード・ロボティクス・検査自動化と関連しています。より高速なイメージングリンクへの移行は、認定済み交換アセンブリの購入決定を前倒しにする可能性もあります。
マシンビジョン用ケーブルアセンブリの需要をリードするインターフェースタイプはどれですか?
GigE Visionおよび10 GigE Visionが2025年に34.81%のシェアでリードしました。設置済みのイーサネット基盤は、工場ネットワーク全体を交換することなく、マシンビジョン用ケーブルアセンブリ市場が段階的な検査ネットワーク追加をサポートするのに役立ちます。CoaXPressは、より高いフレームレートと高解像度のアプリケーションに対応することが期待されています。その認定要件により、初期需要が確立されたサプライヤーに集中する可能性があります。
光ファイバーケーブルアセンブリがビジョンシステムで普及している理由は何ですか?
光ファイバーアセンブリはCAGR 11.73%で拡大する見込みです。長距離伝送と電磁干渉への耐性を提供し、重工業環境のマシンビジョン用ケーブルアセンブリ市場に関連しています。光ファイバーはまた、高速銅線の実用的な到達距離を超える大規模施設やマルチカメラシステムをサポートします。ハイブリッド製品は、設備が銅線による電力供給も必要とする場合に引き続き役割を果たします。
最も急速に拡大しているエンドユーザーアプリケーションはどれですか?
物流・包装・輸送は2031年にかけてCAGR 10.97%で拡大する見込みです。倉庫自動化は、シールドされた振動耐性アセンブリに対するマシンビジョン用ケーブルアセンブリ市場の要件を高めています。マルチカメラネットワークは、モーター密度の高いコンベアシステム周辺での自動受け取り・パッケージスキャン・仕分け・その他の検査タスクをサポートします。このアプリケーションは、孤立した試験導入から施設全体への広範な展開へと移行しています。
マシンビジョン用ケーブルアセンブリにとって最も有望な地域はどこですか?
アジア太平洋地域が2025年に38.93%のシェアでリードし、2031年にかけてCAGR 11.47%で拡大する見込みです。電子機器・半導体・EV生産基盤がマシンビジョン用ケーブルアセンブリ市場を支えています。中国・韓国・台湾・日本・インドはそれぞれ異なる製造・自動化需要の源泉を提供しています。この地域はまた、設置済みの製造能力と新たなスマートファクトリー投資を組み合わせています。
レガシーCamera Linkシステムからのアップグレードを制限する要因は何ですか?
フレームグラバー・ケーブルアセンブリ・ソフトウェア検証・プロセス再認定がアップグレードを遅延させる可能性があります。これらのコストは、特に中小規模の事業者にとって、マンビジョン用ケーブルアセンブリ市場内のプロジェクトを先送りにする可能性があります。既存セルでは、新しいインターフェースを使用する前に、ダクト・コントローラーファームウェア・ケーブル管理の変更が必要になる場合もあります。遅延は通常、要件を永続的に排除するのではなく、需要を後の購入期間にシフトさせます。
最終更新日:



