
ジオセル市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 655.32 百万米ドル |
| 市場規模 (2031) | 918.26 百万米ドル |
| 成長率 (2026 - 2031) | 6.98 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるジオセル市場分析
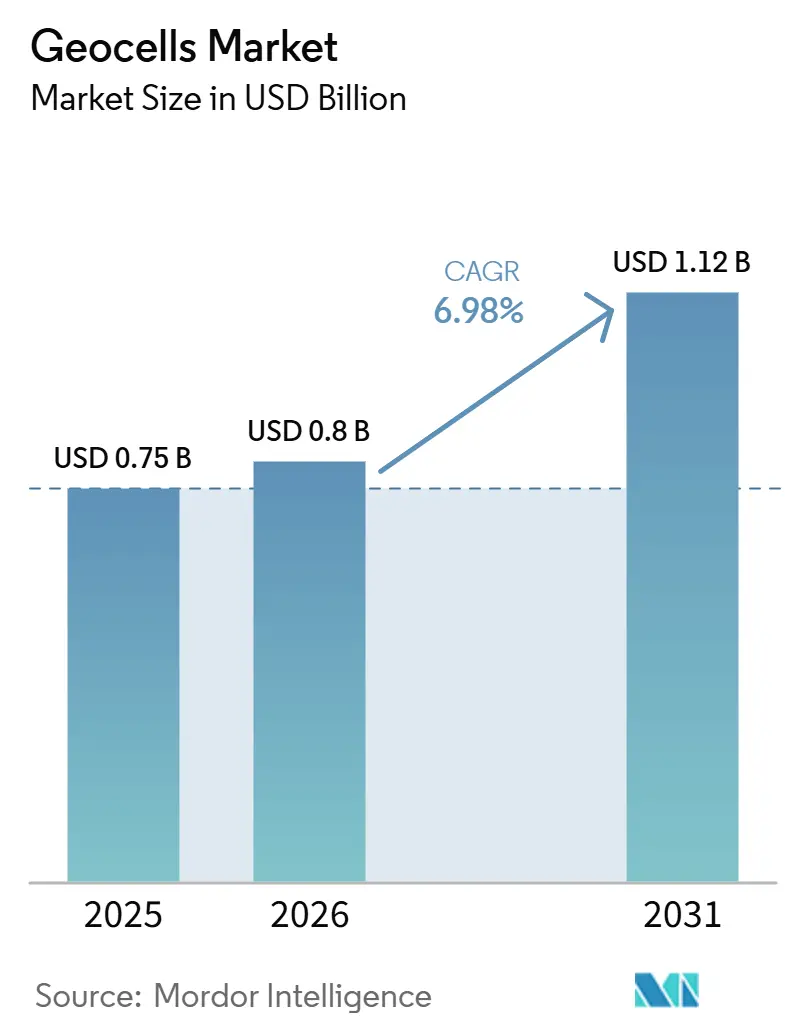
ジオセル市場の規模は2025年に6億1,823万米ドルと評価され、2026年の6億5,532万米ドルから2031年には9億1,826万米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは6.98%です。交通インフラプログラム、土壌安定化ニーズおよび侵食防止工事が、セルラー拘束システムへの需要を支えています。ジオセルは、軟弱な路床や困難な地形がプロジェクトコストを押し上げる地域において、輸入骨材への依存度を低減できます。公共調達者も、地盤改良システムの選定にあたり、ライフサイクルパフォーマンスおよび環境に関する文書をより重視するようになっています。ISO/TR 18228-5:2025は安定化用途に関する共通の設計基準を提供しており、公共機関や技術チームにとって仕様策定を容易にする可能性があります。南アジアおよび東南アジアの一部地域では、一貫したパフォーマンス要件が欠如しているため、承認が遅延し、高性能材料のより広範な使用が制限される場合があります。
主要レポートのポイント
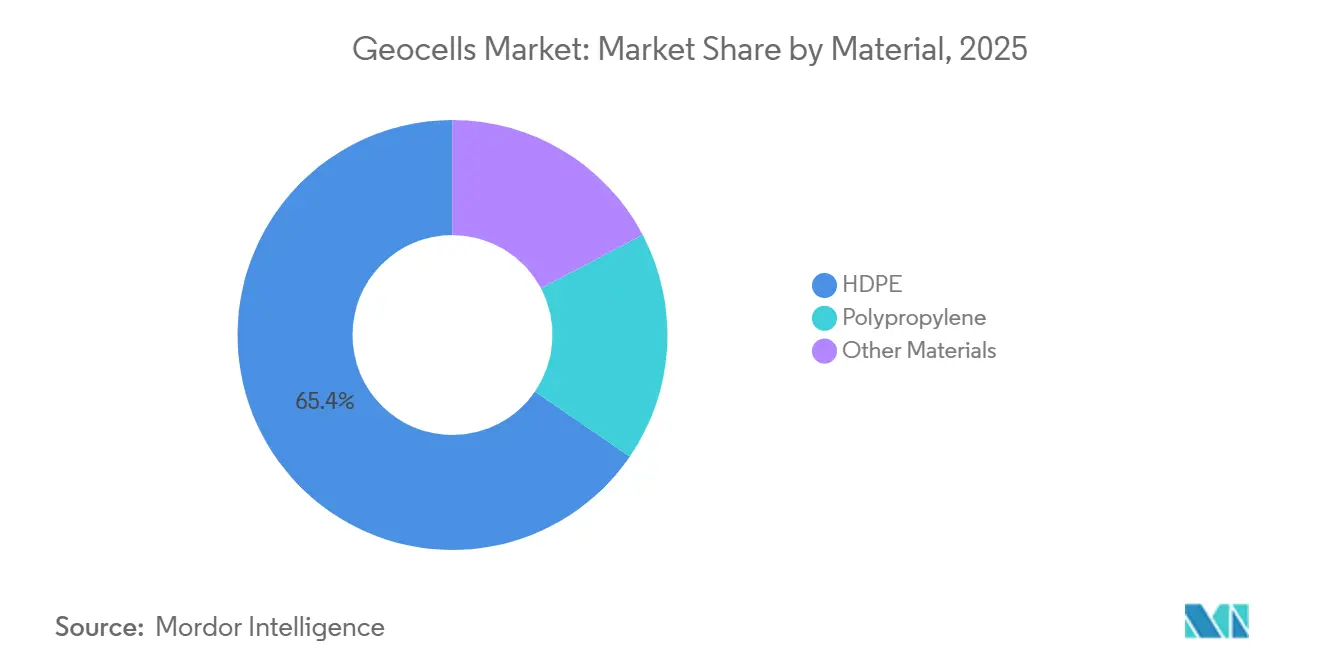
- 素材別では、HDPEが2025年のジオセル市場シェアの65.43%を占め、ポリプロピレンは2031年にかけてCAGR 8.12%で成長すると予測されています。
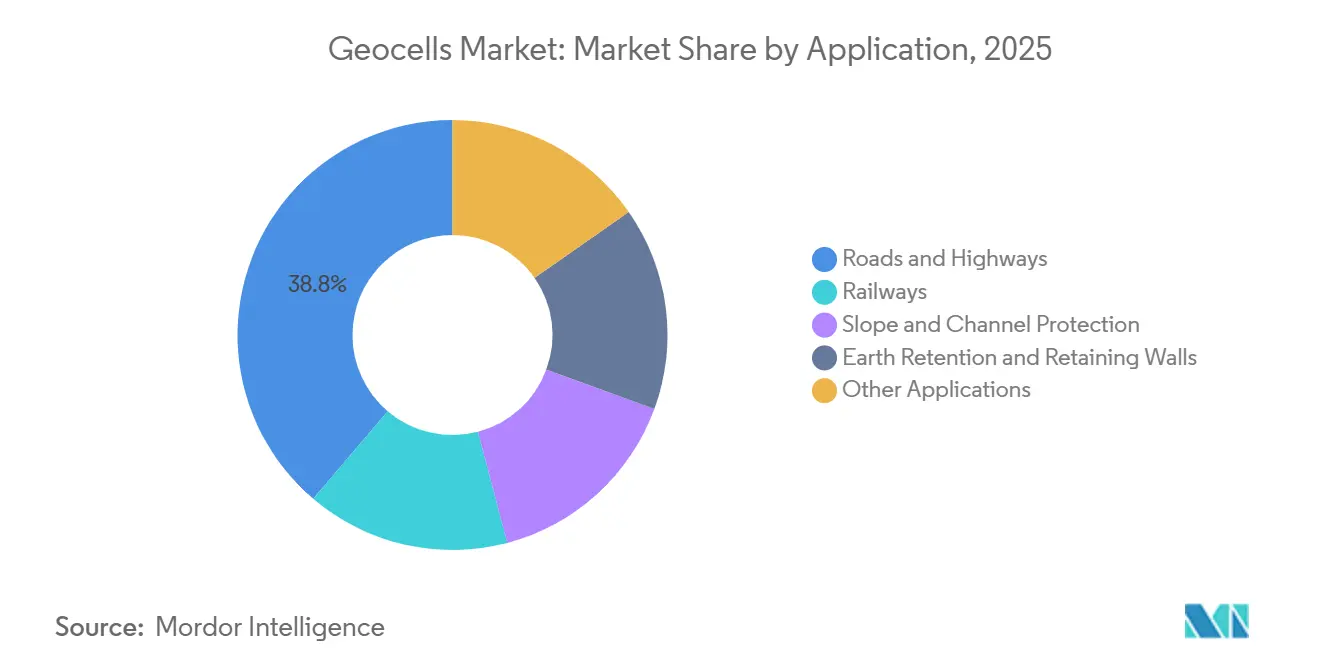
- 用途別では、道路・高速道路が2025年のジオセル市場シェアの38.78%を占め、斜面・水路保護は2031年にかけてCAGR 8.25%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年のジオセル市場シェアの40.13%を占め、2031年にかけてCAGR 7.84%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因インパクト分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 道路・鉄道・港湾へのインフラ投資 | +2.1% | グローバル;アジア太平洋、中東、南アジアに集中 | 短期~中期(4年以内) |
| 持続可能な地盤安定化と骨材削減 | +1.5% | グローバル;軟弱路床および骨材物流コストが高い市場で最も顕著 | 中期(2~4年) |
| 斜面崩壊・侵食防止要件の高まり | +1.2% | アジア太平洋、欧州、南米 | 中期~長期(2~5年) |
| インフラプロジェクトにおけるライフサイクルコスト最適化 | +0.8% | グローバル;北米および欧州で最も顕著 | 長期(4年以上) |
| 気候脆弱インフラにおけるジオセルの採用 | +0.7% | アジア太平洋、南米、中東・アフリカ | 中期(2~4年) |
| セルラー拘束に関する性能ベース仕様 | +0.5% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
道路・鉄道・港湾へのインフラ投資
道路、鉄道、港湾への投資は、ジオセル市場における需要の主要源であり続けています。アジア、中東、南米の大規模プロジェクトでは、軟弱地盤、不均一な地形、高い骨材輸送コストに直面することが多くあります。こうした条件により、新規建設および改修工事の両方においてセルラー拘束システムが有効となります。ジオセルは現地調達可能な骨材や低品質の充填材の使用を可能にし、遠隔地や河川沿いの現場で有用です。この利点は、東南アジアの山岳地帯においてプロジェクト経済性を向上させる可能性があります。鉄道プロジェクトでも需要が生まれており、バラストおよび路床の拘束により横方向の移動を抑制し、保守間隔を延長できます。この効果は、規格骨材を大量に輸入することなく実用的な地盤改良手段を必要とするエンジニアにとって最も大きな意義を持ちます。
持続可能な地盤安定化と骨材削減
骨材削減は、軟弱路床の道路建設においてジオセル市場に明確な優位性をもたらします。2024年の未舗装道路設計手法に関するレビューでは、ジオセルが典型的な軟弱路床条件において路盤骨材の必要量を27%削減できることが報告されました。2025年のフィールド検証研究では、ジオセル補強により支持力係数が3.14から5.14に向上したことが確認されました。同研究では、0.20 mの路盤における0.15 mの新規ポリマーアロイ(NPA)ジオセル層が、所定の試験条件下で56.5%の骨材節約をもたらすことも報告されました。骨材の搬入回数を減らすことで、燃料使用量、車両交通量、現場の混雑、および工期を削減できす。これらの利点は、内包炭素と材料効率を考慮した調達慣行と合致しています。
斜面崩壊・侵食防止要件の高まり
降雨に起因する斜面崩壊が、交通および環境修復プロジェクトにおける侵食防止システムへの需要を高めています。2025年の研究では、黄土斜面付近での工学的活動が降雨誘発崩壊の影響を増大させる可能性があることが示されました。同研究は、斜面設計アプローチにおける侵食防止ジオシンセティクスの使用を支持しています。アイルランド交通インフラ局の2026年~2030年気候適応計画では、斜面崩壊と侵食が国道に対するハザードとして特定されており、露出区間への地盤工学的修復が含まれています。ISO/TR 18228-8:2026も表面侵食防止におけるジオシンセティクスの設計指針を提供しています[1]ISO技術委員会221、「ISO/TR 18228-8:2026 ジオシンセティクスを用いた設計 第8部 表面侵食防止」、国際標準化機構、standards.iteh.ai。これらの動向は、水路ライニング、盛土保護、および気候にさらされたインフラにおけるジオセルの幅広い活用を支援しています。
インフラプロジェクトにおけるライフサイクルコスト最適化
道路改修ニーズが新規建設と公的資金を競い合う中、ライフサイクルコストの重要性が増しています。2024年のタイにおける柔軟舗装に関する研究では、ジオシンセティクス補強により、評価期間中の車両運行コストが未補強区間と比較して14%削減されたことが示されました。PRS Geo-Technologiesは、ポーランドのサービス道路プロジェクトにおいて、同社のNeoloy Tough-Cellsシステムが舗装構造厚を44%削減し、プロジェクトコストを30%低減したと報告しています。Presto Geosystemsは、2025年4月にISO 14025に基づくGEOWEBジオセルシステムの環境製品宣言を公表しました。この宣言は、製品ライフサイクル全体にわたる二酸化炭素性能、エネルギー消費、および天然資源使用量を対象としています。こうした文書化により、ジオセルサプライヤーはサステナビリティ主導の調達に参加しやすくなる一方、性能ベースの規格は技術的比較をより一貫したものにする可能性があります。
阻害要因インパクト分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 施工の複雑さと施工業者のスキル要件 | -1.0% | グローバル;中東・アフリカおよび農村部の東南アジア・南アジアで最も顕著 | 中期(2~4年) |
| ジオグリッド、ジオテキスタイル、従来型システムとの競合 | -0.8% | グローバル | 短期(2年以内) |
| ジオセル性能仕様の不統一 | -0.5% | アジア・中東・アフリカの発展途上市場 | 中期~長期(2~5年) |
| 従来型HDPEシステムにおける長期クリープ・変形への懸念 | -0.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
施工の複雑さと施工業者のスキル要件
ジオセルの施工には、パネルを展開し、アンカーピンを設置し、充填材を適切に締め固める作業が必要です。アンカー間隔の不均一や締め固め不足は、拘束効率を低下させる可能性があります。一部の農村市場では、施工業者がセルラー拘束システムの経験を十分に持っていない場合があります。施工不良が工法ではなく製品に起因するとみなされると、公共調達者の信頼が低下する可能性があります。分散した施工業者基盤全体にわたって正式な認定とフィールド研修を構築するには時間がかかります。一部のメーカーは事前展開パネルとより簡易なアンカー施工ガイダンスを提供していますが、それらの形式は低荷重用途に適しています。この制約は、主要都市市場以外の価格感応度の高い公共工事において最も顕著に現れます。
ジオグリッド、ジオテキスタイル、従来型システムとの競合
二軸および三軸ジオグリッドは、舗装道路の路盤補強における確立された代替手段です。2025年の研究では、再生骨材を用いた柔軟舗装における二軸ジオグリッド、三軸ジオグリッド、およびジオセルが比較されました。標準化された土質および荷重条件下では、性能差が縮小する可能性があることが示されました。セメントおよび石灰安定化も、現地骨材が豊富で地形が平坦な場所では依然として一般的な選択肢です。ジオセルは、軟弱路床、高荷重エリア、および侵食感応性の高い場所においてより強い優位性を保持しています。サプライヤーは、低コストの代替品に対してその地位を守るために、設計支援、用途実績、および明確な仕様が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:
HDPEが最大のベースを保持し、ポリプロピレンが台頭HDPEは2025年のジオセル市場シェアの65.43%を占めました。その地位は、道路、鉄道、港湾プロジェクトにおける確立された使用実績、ならびに北米、欧州、アジア太平洋全域での供給可用性を反映しています。エンジニアは一般的に、引張強度、耐薬品性、および馴染みのある土木工学仕様への適合性からHDPEを選択します。この素材はまた、標準的な地盤安定化工事においてコスト競争力のある価格設定の恩恵を受けています。従来型HDPEは持続的な動的荷重下でクリープ変形を生じる可能性があり、永久的な高荷重構造物への使用が制限される場合があります。2024年の研究では、ポリマーブレンドジオセルシートの弾塑性粘性挙動が検討され、要求の厳しい用途における素材選定の重要性が示されました。これらの制限により、鉄道路床やコンテナヤードプラットフォームにおいて高性能配合の参入余地が生まれています。
ポリプロピレンは2026年から2031年にかけてCAGR 8.12%で拡大すると予測されています。単位重量が低いため、仮設アクセス道路、造園現場、および中程度の荷重の侵食防止プロジェクトでの取り扱いと迅速な展開が容易です。ポリエステルおよびテキスタイルベースの製品は、耐薬品性および耐加水分解性がより高いコストを正当化する特殊な水路および海岸線用途に引き続き使用されています。新規ポリマーアロイ製品は、先進材料の中で高性能層を形成しています。これらのシステムは、長い設計寿命を必要とする空港舗装、高速鉄道路床、および重量港湾プラットフォームを対象としています。ISO/TR 18228-5:2025および進化するセルラー拘束試験への期待は、仕様適格性に必要なベースライン性能を引き上げる可能性があります。その結果、広く使用されているHDPEシステムと永久的な重荷重用途向けのプレミアム製品との間でより明確な分化が生じます。


用途別:
道路・高速道路がリードし、斜面・水路保護が進展道路・高速道路は2025年のジオセル市場シェアの38.78%を占めました。需要は大規模な高速道路プログラムおよび軟弱な道路路床を安定化させる必要性と結びついています。ジオセルは利用可能な充填材の使用を改善し、粒状層の厚さを削減できます。2025年の研究では、ジオセル安定化未舗装道路路盤の弾性係数比が未補強区間と比較して3.4~7.6であることが報告されました。この性能は、重車両が通行する農村アクセス道路において長いサービス寿命と保守の先送りを支援できます。道路は新規建設、保守、および改修ニーズを組み合わせているため、最も広い需要基盤であり続けています。鉄道、擁壁構造物、作業プラットフォーム、駐車場、廃棄物処分場、および海岸線保護が追加の用途機会を提供しています。
斜面・水路保護は2026年から2031年にかけてCAGR 8.25%を記録すると予測されており、用途セグメントの中で最も高い成長率です。このセグメントは、侵食、排水、盛土安定性、および気候レジリエンスへの関心の高まりから恩恵を受けています。セルラーシステムは水路や露出した斜面を保護しながら土壌と植生を保持できます。鉄道もバラスト拘束が軟弱路床における横方向の広がりを低減できため、関連性が高まっています。PRS Geo-Technologiesは、同社のNeoloy Tough-Cellsシステムを使用した亜寒帯鉄道再建において、施工時間を90%削減し、設計寿命を60%延長したと報告しています。このプロジェクトは、カリフォルニア支持力比(CBR)が1%未満の軟弱な泥炭地盤と100トンの運搬荷重を伴うものでした。これらのユースケースは、道路が依然として支配的であるにもかかわらず、用途需要がより多様化している理由を示しています。
地域分析
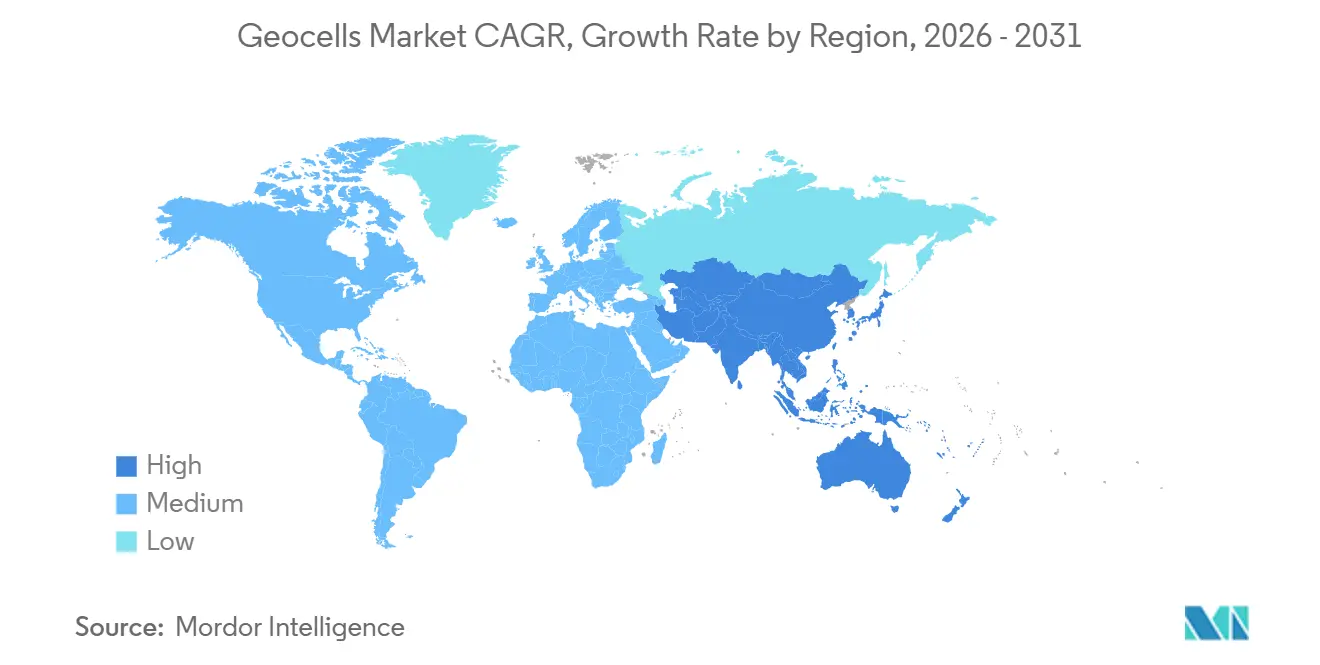
アジア太平洋地域ジオセル市場
アジア太平洋地域は2025年のジオセル市場シェアの40.13%を占めた。同地域は2026年から2031年にかけて7.84%のCAGRで成長すると予測されている。中国、インド、インドネシア、ベトナム、フィリピンにおける大規模交通インフラプロジェクトが、道路補強および法面安定化への需要を支えている。山岳地形、熱帯性降雨、および変動する路床条件が、拘束システムの重要性を高めている。現地製造、地域流通、および各国固有の規格への適合が、入札競争力に影響を与える可能性がある。日本、韓国、オーストラリアはより成熟した市場であり、購買者は耐久性、品質規格、および長寿命インフラに重点を置いている。現地パートナーを持つサプライヤーは、認証および現地調達要件に対してより効果的に対応できる。
北米および欧州ジオセル市場
北米では、道路改修および軟弱路床プロジェクトが実用的な安定化ソリューションへの需要を生み出している。カナダでは、永久凍土および北部道路改修において特化した機会も存在する。欧州では、老朽化した交通資産および環境調達基準が、骨材効率の高いシステムへの関心を支えている。Naue2026年1月にSecudrain WAS 7排水ジオシンセティックのドイツ鉄道高性能認定を更新し、当該認定は2029年1月まで有効である。この更新は、鉄道インフラサプライチェーンにおける長期的な機関認定の重要性を示している。欧州の購買者は、文書化された性能実績および環境認証に対してより大きな比重を置く傾向がある。
中東・アフリカおよび南米ジオセル市場
南米、ならびに中東・アフリカは、将来的に有望な機会を提供している。熱帯および沖積地形における道路改修では、輸入骨材を削減しながら軟弱地盤を安定化するシステムが有利となり得る。中東では、砂漠プロジェクトにおいて、緩い砂質土が従来の粒状安定化を高コストにするため、需要が生じている。サウジアラビアの認証要件は、現地工事を受注できるサプライヤーに影響を与える可能性がある。サハラ以南のアフリカには長期的な大規模インフラ需要が存在するが、公共支出の不均一さおよび施工業者のトレーニング不足が、近期の普及を制約する可能性がある。気候変動にさらされた道路、盛土、および排水システムは、これらの地域全体にわたって引き続き重要なユースケースである。プロジェクトパイプラインを継続的な需要へと転換するためには、供給の安定性および施工業者へのサポートが重要となる。

競合状況
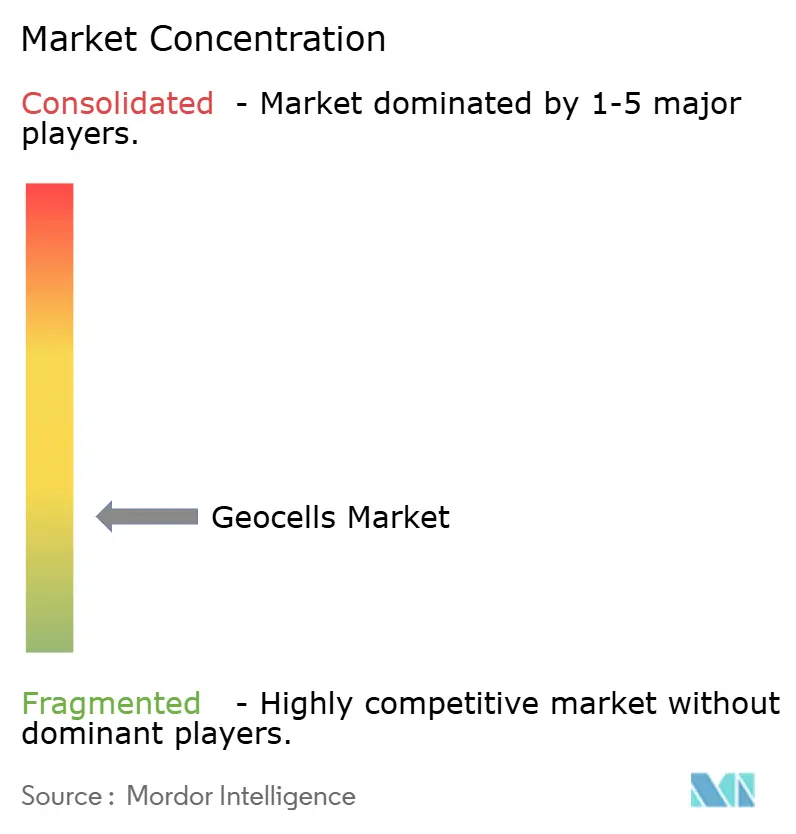
ジオセル市場は高度に断片化されており、上位5社にはPresto Products Company、PRS Geo-Technologies、Strata Geosystems、Officine Maccaferri Spa、Tensar, A Division of CMCが含まれます。多くの地域サプライヤーは標準用途向けのコスト競争力のあるHDPE製品に注力しています。グローバルスペシャリストは素材技術、設計支援、製品実績、およびエンジニアリングサービスを通じてより激しく競合しています。コモディティHDPEとプレミアムエンジニアリングポリマーシステムの分化により、明確な価格帯が形成されています。この構造は、製品用途が拡大しても広範な価格決定力を制限しています。Tensarは2025年1月に、セルラー層構造を持つ多層一体型ジオグリッドの米国特許出願を行っており、隣接するジオグリッドサプライヤーがハイブリッド補強製品を追求していることを示しています。このような製品は舗装補強における競争を激化させる可能性があります。
企業はまた、地理的リーチとシステム能力を拡大するために買収と流通関係を活用しています。HUESKERは2025年4月にSineco Internationalの買収を完了し、排水および侵食防止ジオコンポジットを製品ポートフォリオに追加しました。この動きにより、ジオセルとジオコンポジットが重複する用途分野における同社のプレゼンスが拡大しました。Strata Geosystemsは2026年2月にVenus Interliningの買収を完了し、インドにおけるジオセルおよびジオテキスタイルシステムの垂直統合供給を強化しました。Tensarは2026年1月にニュージーランドのCirtexとの流通アライアンスを発表し、CirtexおよびMaccaferri Australasiaを通じてオーストラリアの流通ネットワークを拡大しました[2]Tensar、「TensarがニュージーランドのCirtexとの戦略的アライアンスを発表」、Tensar、tensarcorp.com。これらの行動は、インフラ市場における流通カバレッジと補完的な製品ポートフォリオの価値を反映しています。
鉄道バラスト拘束および気候にさらされた盛土補強は、依然として発展上の用途分野です。信頼性の高い性能データを持つサプライヤーは、これらの分野を活用して標準的な道路工事を超えた展開が可能です。ISO/TR 18228シリーズは、安定化および侵食防止用途全体にわたって設計手法をより一貫したものにしています。共通規格の普及により、独自設計アプローチによって生まれる優位性が低下する可能性があります。競争はその後、用途エンジニアリング、設計ソフトウェア、製品可用性、およびフィールドサポートへとシフトする可能性があります。Presto Geosystemsの2025年環境製品宣言は、サステナビリティ関連入札を支援できる文書化されたライフサイクル情報を同社に提供しています。
ジオセル産業リーダー
Presto Products Company
PRS Geo-Technologies
Strata Geosystems
Officine Maccaferri Spa
Tensar, A Division of CMC
- 注:主要企業の掲載順は順位を示すものではありません。
ジオセル市場
- ABG Limited
- ACE Geosynthetics
- Geo Products
- Geofabrics Australasia Pty Ltd.
- HUESKER International
- Naue GmbH & Co. KG
- Officine Maccaferri Spa
- Polyfabrics Australasia Pty Ltd
- Presto Products Company
- PRS Geo-Technologies
- Solmax
- Strata Geosystems
- Tensar, A Division of CMC
- Terram Geosynthetics Pvt. Ltd.
- TMP Geosynthetics

Recent Industry Developments in ジオセル市場
- 2026年6月:Geoquestは、ペルーおよびブラジルにジオセル製造工場を持つGrupo TDMのジオシンセティクス部門を買収する契約を締結しました。この買収により、Geoquestのジオセル製造プレゼンスが強化され、ラテンアメリカ6カ国にわたるセルラー拘束ソリューション事業が拡大されます。
- 2025年12月:インドのNITK Surathkalは、道路建設および斜面安定化においてプラスチックの代替となる持続可能でコスト効率の高い代替品として、ジュートベースのジオセルを開発しました。これは繊維省傘下の国家ジュート委員会の資金提供を受け、Birla Jute Millsとの協のもとで実施されました。環境に優しく炭素マイナスのこのジオセルは製造コストが低く、大規模な農村インフラプロジェクトに適しています。


グローバルジオセル市場レポートの調査範囲
ジオセルは、ポリマー材料から製造された三次元セルラー拘束システムであり、現場で展開して土壌、骨材、またはコンクリートを充填することで、荷重分散と地盤安定性を向上させます。交通、土木工学、およびインフラプロジェクトにおける地盤安定化、侵食防止、斜面保護、および荷重支持に広く使用されています。
ジオセル市場は素材、用途、および地域別にセグメント化されています。素材別では、市場はHDPE、ポリプロピレン、およびその他素材(ポリエステルおよびテキスタイルを含む)にセグメント化されています。用途別では、市場は道路・高速道路、鉄道、斜面・水路保護、土留め・擁壁、およびその他用途(空港・滑走路、港湾・コンテナヤード、作業プラットフォーム、駐車場、廃棄物処分場、造園・海岸線保護を含む)にセグメント化されています。レポートはまた、主要地域の17カ国におけるジオセルの市場規模と予測を対象としています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
| HDPE |
| ポリプロピレン |
| その他素材(ポリエステル、テキスタイルを含む) |
| 道路・高速道路 |
| 鉄道 |
| 斜面・水路保護 |
| 土留め・擁壁 |
| その他用途(空港・滑走路、港湾・コンテナヤード、作業プラットフォーム、駐車場、廃棄物処分場、造園・海岸線保護) |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他アジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 北欧諸国 | |
| ロシア | |
| その他欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他中東・アフリカ |
| 素材別 | HDPE | |
| ポリプロピレン | ||
| その他素材(ポリエステル、テキスタイルを含む) | ||
| 用途別 | 道路・高速道路 | |
| 鉄道 | ||
| 斜面・水路保護 | ||
| 土留め・擁壁 | ||
| その他用途(空港・滑走路、港湾・コンテナヤード、作業プラットフォーム、駐車場、廃棄物処分場、造園・海岸線保護) | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他アジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 北欧諸国 | ||
| ロシア | ||
| その他欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他中東・アフリカ | ||


レポートで回答される主要な質問
ジオセル市場の規模はどのくらいですか?
ジオセル市場の規模は2025年に6億1,823万米ドルと評価され、2026年の6億5,532万米ドルから2031年には9億1,826万米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは6.98%です。
最も広く使用されているジオセル素材はどれですか?
HDPEは2025年に65.43%のシェアを持つ主素材でした。サプライヤーがコスト競争力のある価格で提供でき、エンジニアが標準的な土木用途への適合性を認識しているため、広く使用されています。
2031年にかけて最も速く成長すると予想される用途はどれですか?
斜面・水路保護は2031年にかけてCAGR 8.25%で成長すると予測されています。このセグメントは降雨、侵食、排水、および盛土安定性に関する懸念から恩恵を受けています。
ジオセルの需要をリードしている地域はどこですか?
アジア太平洋が2025年に40.13%のシェアでリードしており、2031年にかけてCAGR 7.84%で成長すると予測されています。その規模は、中国、インド、インドネシア、ベトナム、フィリピンにおける広範な交通建設および改修ニーズを反映しています。
最終更新日:



