
ジオシンセティック侵食防止製品市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.41 十億米ドル |
| 市場規模 (2031) | 1.92 十億米ドル |
| 成長率 (2026 - 2031) | 6.35 % |
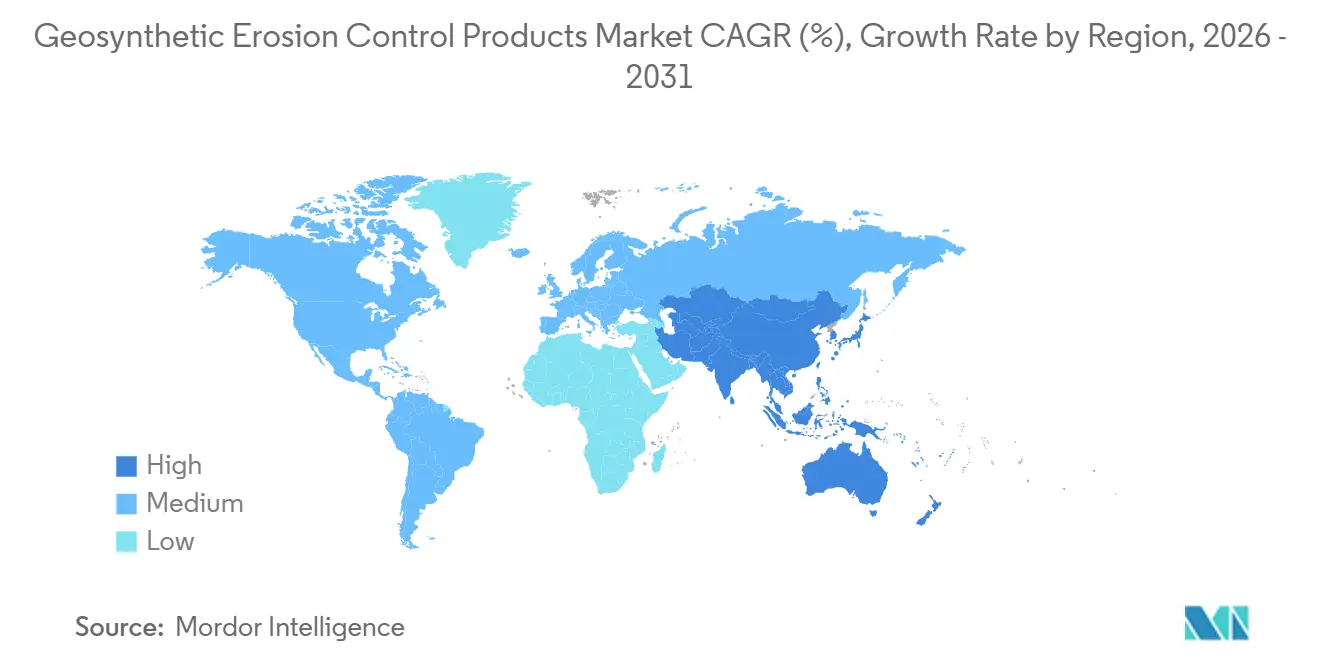
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
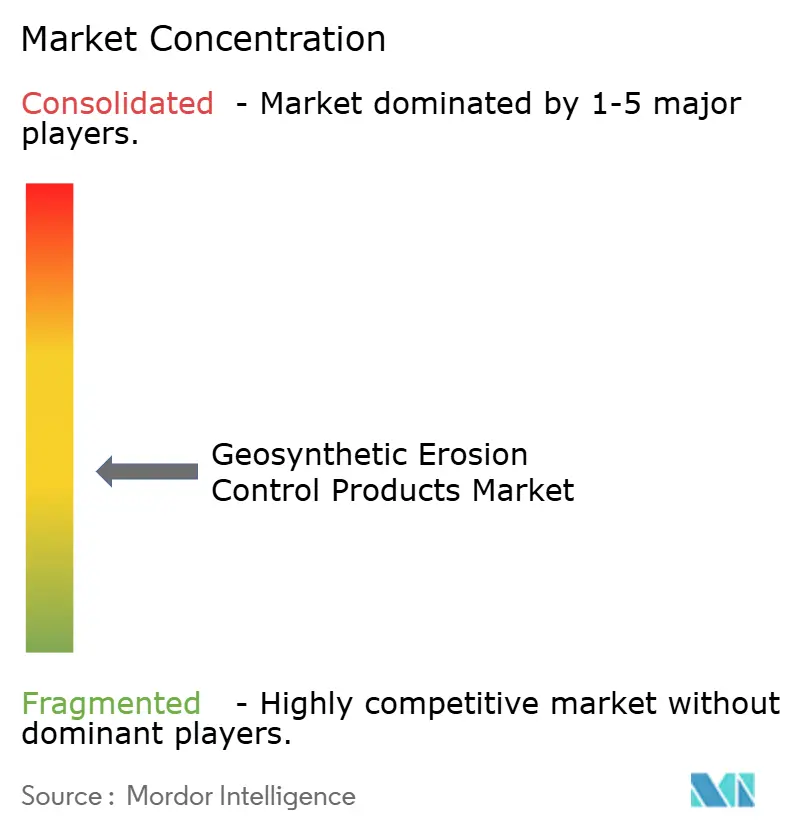
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるジオシンセティック侵食防止製品市場分析
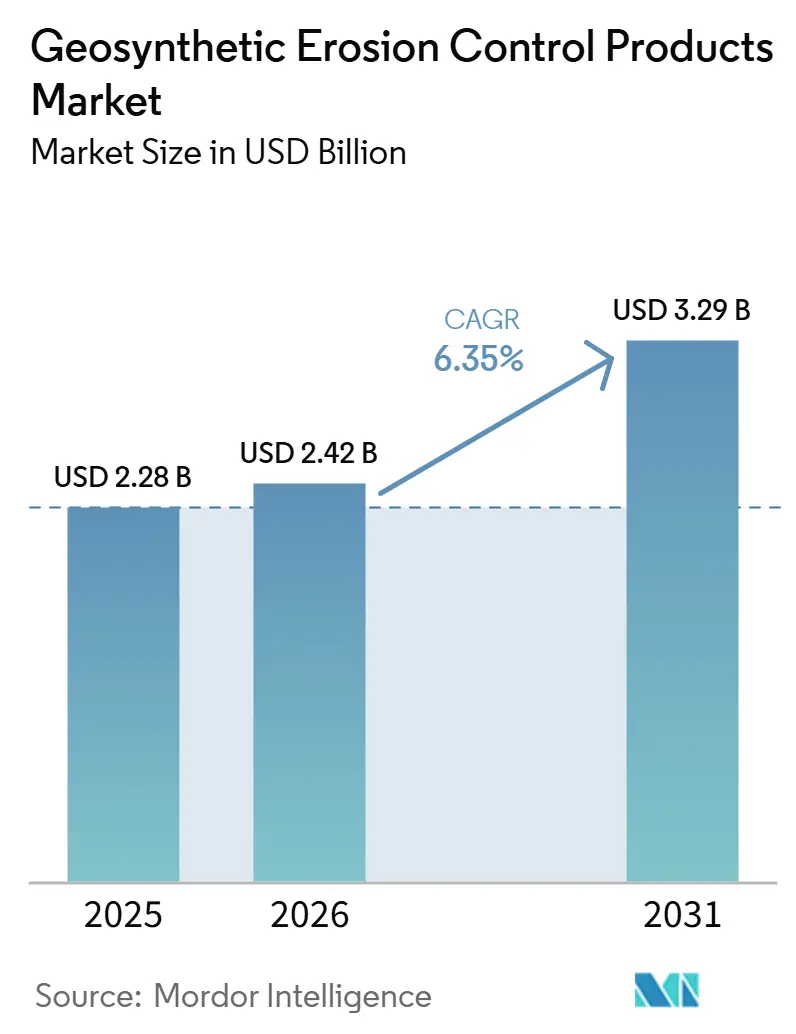
ジオシンセティック浸食防止製品市場の規模は、2025年に13.3 ビリオン 米ドル、2026年に14.1 ビリオン 米ドルと予測され、2031年までに19.2 ビリオン 米ドルに達する見込みであり、2026年から2031年にかけてCAGR 6.35%で成長します。ジオシンセティック浸食防止製品市場は、対象となる建設現場において効果的な浸食・土砂流出対策を義務付ける許認可規制によって支えられています。米国環境保護庁は、建設一般許可(Construction General Permit)の対象となる建設活動に対してこれらの対策を義務付けており、プロジェクトの計画段および現場作業において安定した需要を生み出しています。道路、盛土、排水、沿岸プロジェクトは、新規建設および改修工事の両方においてこれらの資材の用途を広げています。製品開発においても、ジオシンセティック浸食防止製品市場は、より厳格な環境・性能要件を満たすことができる生分解性素材、再生材料含有製品、およびモニタリングシステムへと方向性を向けています。サプライヤーは、材料の提供に加え、設計支援、施工指導、およびオーナーがコンプライアンスを証明するための文書化サービスを組み合わせることで対応しています。
主要レポートのポイント
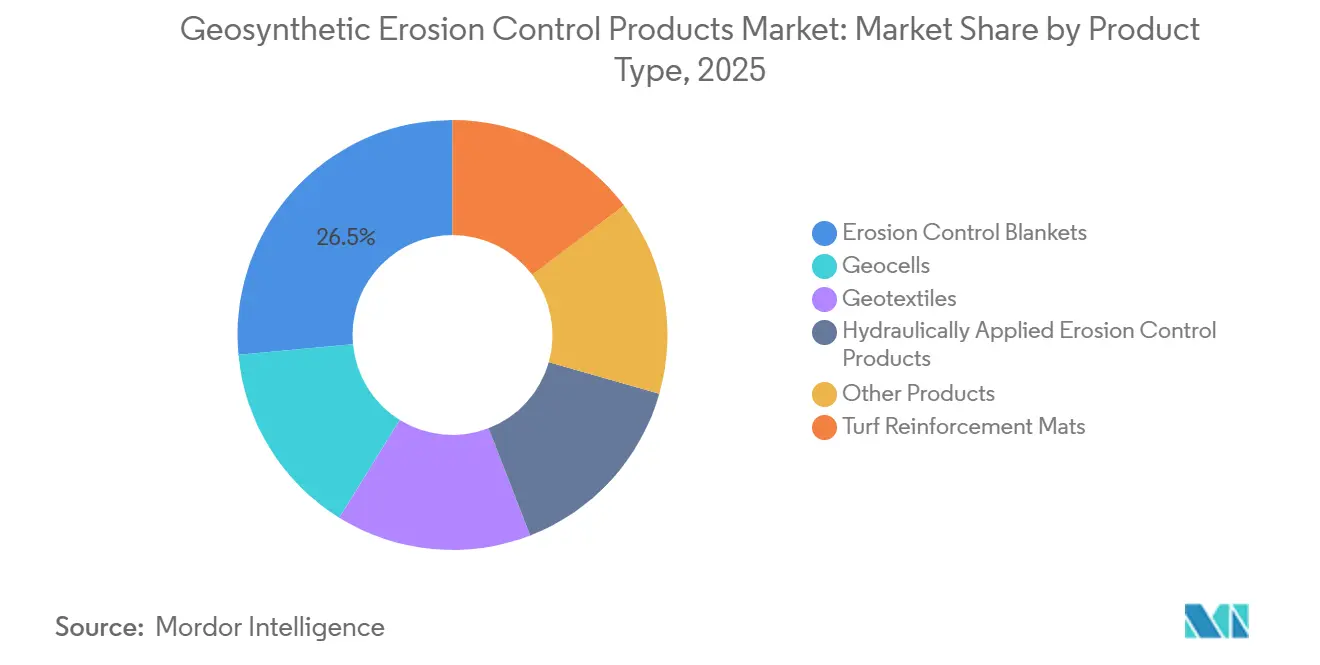
- 製品タイプ別では、侵食防止ブランケットが2025年の売上高の26.46%を占め、芝補強マットは2031年までCAGR 7.25%で成長すると予測されています。
- 材料別では、ポリプロピレンが2025年に39.27%の売上高シェアを保持し、天然繊維は2031年までCAGR 7.03%で成長すると予測されています。
- 製品形態別では、ロール製品が2025年の売上高の47.58%を占め、ルーズフィルおよび液状散布製品は2031年までCAGR 6.58%で成長すると予測されています。
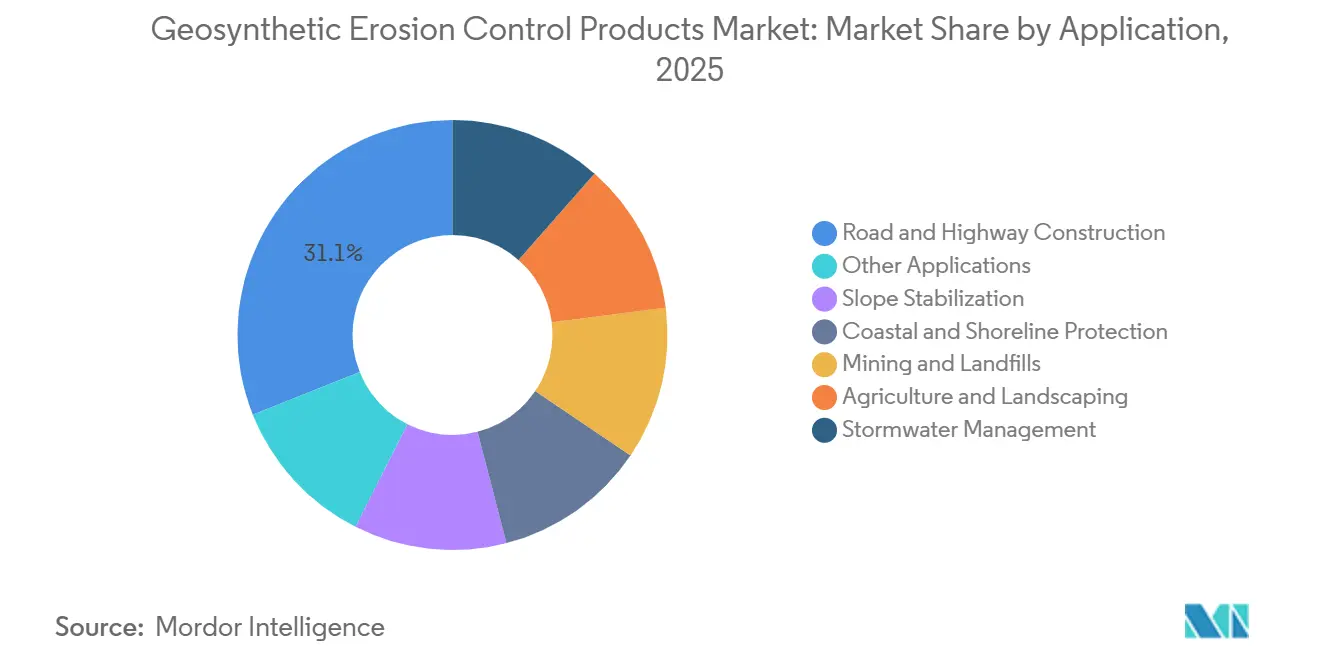
- 用途別では、道路・高速道路建設が2025年に31.05%の売上高シェアを保持し、沿岸・海岸線保護は2031年までCAGR 6.91%で成長すると予測されています。
- 地域別では、北米が2025年に35.21%の売上高シェアを保持し、アジア太平洋は2031年までCAGR 7.17%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 建設許認可における侵食防止対策の義務化 | +1.2% | 世界全体、特に北米とEUで顕著 | 短期(2年以内) |
| 高速道路、盛土、水利インフラの拡大 | +1.5% | 世界全体、APACが中核、北米が主要 | 短期(2年以内) |
| 気候変動による洪水、斜面、沿岸保護への支出 | +1.1% | 世界全体、沿岸および河川流域地域 | 中期(2~4年) |
| 生分解性および再生材料含有侵食防止製品への選好 | +0.8% | 北米とEU、APACへの拡大を伴う | 中期(2~4年) |
| 省力化ロール製品施工システム | +0.6% | 北米と欧州 | 短期(2年以内) |
| デジタルモニタリングと性能ベースのプロジェクト仕様 | +0.4% | 北米とEU、APACへの拡大を伴う | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
建設許認可における侵食防止対策の義務化
ジオシンセティック侵食防止製品市場は、侵食・土砂管理をオプションの購入ではなくプロジェクト要件とする規制から需要の支援を受けています。米国環境保護庁の建設一般許可証は、1エーカー以上を掘削するプロジェクトを含む対象現場において、効果的な侵食・土砂管理対策の設計・設置・維持管理を事業者に義務付けています。この許可証は2025年4月に改正され、連邦専属管轄地への適用が拡大され、2027年2月16日に失効する予定です。この枠組みは、造成、水路保護、安定化作業に使用されるブランケット、マット、および関連システムへの需要を支えています。州の許可条件は、連邦要件を超える追加の文書化および製品性能記録を求しています。連邦道路局とジオシンセティック材料協会も、モバイルアプリケーションを通じて現場施工ガイダンスを提供しており、文書化された施工品質への注目が高まっています。
高速道路、盛土、水利インフラの拡大
ジオシンセティック侵食防止製品市場は、土木インフラ工事の規模とタイミングと密接に結びついています。連邦道路局の2026会計年度予算は641億米ドルの要求額と85億米ドルの事前歳出を含む726億米ドルに達しました[1]。インフラ投資・雇用法も、2026会計年度までの5年間の連邦補助高速道路プログラムとして総額3,500億米ドルを支援しています。高速道路の造成は斜面、中央分離帯、排水路、盛土にわたって土壌を露出させるため、請負業者は建設工程全体を通じて侵食防止材料を使用します。改修・拡幅工事では制約のある回廊内での斜面造成が必要となる場合があり、インドの中央道路研究所の製品が有利となります。また、地滑りが発生しやすい地域の道路プロジェクトでのジオシンセティクスの利用拡大により、請負業者は限られた作業スペースで迅速に施工できます。インドの中央道路研究所の研究でも、地滑りが発生しやすく生態学的に敏感な丘陵地帯の道路プロジェクトにおけるジオシンセティクスの利用拡大が指摘されています。
気候変動による洪水、斜面、沿岸保護への支出
ジオシンセティック侵食防止製品市場は、洪水、斜面被害、海岸線侵食を管理するプロジェクトによって支えられています。高性能芝補強マットシステムは、洪水防御用途で植生を補強し、関連する水理条件下でハードアーマーの代替として機能します。米国環境保護庁(EPA)は、グリーンインフラおよび自然の沿岸地形を、生態系機能を支援しながら沿岸リスクを低減できるアプローチとして特定しています。これらの要件は、プロジェクトオーナーが水理的保護と修復の両方の効果を求めるなかで、植生システムの役割を高めています。沿岸当局は、コンクリートや捨石のみに頼ることなく、ジオシンセティックの裏打ちを使用して植栽エリアを安定化させることができます。この用途は、長期的な保護プログラムを通じて公共のレジリエンス支出をジオシンセティック侵食防止製品市場にもたらします。
生分解性、再生材料含有、および効率的な施工システムへの選好
ジオシンセティック侵食防止製品市場は、プロジェクトオーナーがプラスチック系ネットを再考し、明確な環境認証を持つ材料を選好するようになるにつれて変化しています。2026年7月の米国土木学会の刊行物は、交通機関がプラスチック系侵食防止材料から移行するための枠組みを説明しました。関連する調査は全50州の運輸局を対象とし、この移行を行った機関が侵食防止性能の低下を報告していないことが明らかになりました。ヤシ繊維、ジュート、麻製品は、材料の生分解性が重要な沿岸および河畔の場所での修復作業を支援できます。ロールシステムも実用的な施工上の利点を提供しており、請負業者は検査対応可能なブランケットおよびマット形式で広大な斜面を覆うことができます。デジタル文書化とモニタリングは、施工および現場性能がプロジェクト要件を満たしているかどうかを示すことで、性能ベースの仕様をさらに支援できます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 合成ポリマーおよび天然繊維原材料の価格変動 | -0.9% | 世界全体、アジアと北米で最も強い影響 | 短期(2年以内) |
| 施工時の損傷と性能のばらつき | -0.5% | APACおよびMEA、新興市場のプロジェクト現場 | 中期(2~4年) |
| 請負業者の知識不足と仕様の不一致 | -0.4% | APAC、MEA、南米 | 中期(2~4年) |
| 捨石、コンクリート、水力播種、従来の土木工事との競合 | -0.6% | 世界全体、価格に敏感な新興市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
合成ポリマーおよび天然繊維原材料の価格変動
ジオシンセティック侵食防止製品市場は、ポリプロピレン、ポリエチレン、ヤシ繊維、ジュート、麻の価格変動にさらされ続けています。ポリプロピレンとポリエチレンは石油化学材料であり、その価格は原油、ナフサ、プロピレンの市場状況に連動して変動する可能性があります。ポリマー原料価格は2025年6月のイスラエル・イラン紛争中に上昇しましたが、その後需給状況が安定し、2025年7月にはポリプロピレン市場が落ち着きを取り戻しました。中小規模の製造業者はプロジェクト入札にエスカレーション条項を含める場合があり、より多くの価格リスクを買い手に転嫁し、公共調達プロセスに影響を与えます。天然繊維材料も、南アジアおよび東南アジアのモンスーンパターンと小規模農家の収穫サイクルに対して敏感なままです。これらのコスト変動は、原材料の統合供給やヘッジ能力を持たない中堅サプライヤーの価格柔軟性を低下させる可能性があります。
施工時の損傷、知識の不均一性、および競合工法
ジオシンセティック侵食防止製品市場は、製品仕様と現場条件に合致した施工慣行に依存しています。2026年の連邦道路局(FHWA)が支援したバージニア州の研究では、種子混合物の適合性、表面粗さ、ステープル留めパターンが、ロール型侵食防止製品の植生定着に影響を与えることが明らかになりました[2]。請負業者が路床の準備を不十分に行ったり、不適切な固定方法を使用したりすると、現場性能が実験室での期待値を下回る可能性があります。アジア太平洋、中東、アフリカ、南米の一部の地域では、請負業者や技術者がジオシンセティックの施工プロトコルに不慣れです。その結果、ジオシンセティックアプローチが適切であっても、捨石、コンクリート護岸、水力播種、または従来の土木工事を選択する場合があります。サプライヤーによるトレーニング、認定プログラム、および検証済み施工ガイドはこの障壁に対処するのに役立ちますが、小規模生産者の運営要件も増加させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
侵食防止ブランケットがリード、芝補強マットが高性能需要を構築侵食防止ブランケットは2025年のジオシンセティック侵食防止製品市場シェアの26.46%を占め、最大の製品カテゴリーとなりました。その地位は、様々な勾配、気候、植生定着期間を持つ斜面に対応できる能力を反映しています。請負業者は、コンプライアンスと植生定着を同時に進める必要がある高速道路や商業造成プロジェクトに適した、専門的な労働力を必要とせずに緩やかな斜面にブランケットを迅速に展開できます。ジオテキスタイルはろ過と分離の要件に対応し、液状散布型侵食防止製品はロール施工が困難な現場を支援します。ジオセルは、充填材の三次元拘束を必要とする急勾配の盛土や鉱山の修復現場で使用されます。
これらのカテゴリーにより、サプライヤーは一時的な表面保護からより恒久的な構造安定化まで対応できる製品ラインナップを持つことができます。それらの組み合わせた使用は、プロジェクトチームが露出した地面すべてを単一の工学的条件として扱うのではなく、降雨量、勾配、土壌条件、現場へのアクセス、予想される植生、および必要な保護期間に応じて製品を選択する方法を示しています。通常の現場では、侵食防止ブランケットが植物被覆の発達中に迅速な覆いを提供します。より複雑な場所では、同じ仕様プロセスにより、露出と構造要件により適合したジオセル、ジオテキスタイル、または液状散布製品へとプロジェクトを誘導できます。
芝補強マットは2031年までCAGR 7.25%で進展すると予測されており、製品タイプ分類の中で最も高い成長率です。その使用は、より高い水理的ストレス下での植生補強を必要とする洪水防御、水路ライニング、沿岸護岸工事において拡大しています。これらのシステムは、適切なプロジェクトにおいてハードアーマーアプローチを代替または補完できます。American Excelsiorは2026年2月に、100%再生繊維と水理的事象中の浮上を防ぐ比重1以上の繊維を使用したRecyclex TRMファミリーを発表しました。この製品例は、メーカーが新しい仕様において再生材料の主張と水理的性能を組み合わせている方法を示しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
材料別:
ポリプロピレンが主要基材として維持、天然繊維が仕様上の支持を獲得ポリプロピレンは2025年のジオシンセティック侵食防止製品市場シェアの39.27%を占め、主要材料であり続けました。紫外線耐性、化学的安定性、機械的強度、およびコスト競争力のある製造がその地位を支えています。これらの特性により、ポリプロピレンはインフラ回廊や高速道路プログラムで使用されるロール製品に適しています。ポリエステルは高引張力のジオグリッド裏打ち芝補強マットにおいて引き続き重要です。ポリエチレンはジオセルの壁構造やその特定の材料特性を必要とするその他の用途に使用されます。ただし、いずれの材料も侵食防止における使用の広さでポリプロピレンには及んでいません。
確立されたポリプロピレンのサプライチェーンも、多様な建設地域での製品供給を支えています。この供給可能性は、請負業者が複数の現場にわたって繰り返し可能な仕様を必要とする場合に重要であり、基本的なプロジェクトワークフローを変更することなく、既存の製造・流通チャネルを通じて馴染みのある材料を調達、施工、検査、交換できます。その技術的特性は、幅広い気候条件と建設環境での使用を支援します。この確立された地位は他のポリマーの必要性を排除するものではありませんが、特にプロジェクトが馴染みのある性能特性、確立された製造方法、容易に入手可能な流通、および一般的な建設・安定化用途での使用実績を必要とする場合に、ポリプロピレンが多くの標準的な侵食防止設計の基準材料であり続ける理由を説明しています。
天然繊維は2031年までCAGR 7.03%で成長すると予測されており、材料分類をリードしています。ジオシンセティック侵食防止製品市場において、天然繊維への需要は合成ネットから移行しつつある交通プロジェクトと、生分解性材料を必要とする修復現場に集中しています。天然繊維マトリックスは在来種の種子と組み合わせて、単一の施工工程で土壌安定化と植生定着を支援できます。Naue GmbH & Co. KGは2025年9月に、バイオプラスチックフィラメント、ヤシ繊維、ジュートを含むバイオベースおよび再生可能材料を使用したSecumat Green 3D Meshを発表しました。この製品は生分解前の最大10年間、植生を支援するよう設計されています。
製品形態別:
ロール製品が最も広い売上基盤を維持、液状散布形式がアクセス制約に対応ロール製品は2025年のジオシンセティック侵食防止製品市場規模の47.58%を占めました。ロール形式のブランケットとマットは、カバー率、検査、および仕様コンプライアンスが重要な大規模建設現場に適しています。施工クルーは、限られた建設期間内に広大な斜面エリアにこれらの製品を一貫して適用します。その結果、請負業者は高速道路、パイプライン、商業造成プロジェクトでロールを使用します。
ジオセルパネルなどのモジュール製品は、斜面形状、荷重、または構造物への近接性が工学的拘束を必要とするプロジェクトで使用されます。その役割は表面被覆システムとは異なり、直接互換性はありません。ジオシンセティック侵食防止製品業界は、広範な表面保護と局所的な安定化ニーズに対応するために両方の形式を使用します。物流と工学がフォーマット間の分担を形成し、クルーのアクセス、利用可能な機器、斜面形状、検査慣行、および建設タイミングが、ロールとモジュールのどちらがより実用的かを決定します。
ルーズフィルおよび液状散布製品は2031年までCAGR 6.58%で成長すると予測されています。結合繊維マトリックスおよびフレキシブル成長培地システムは、急勾配の切土斜面、山火事後の地域、鉱山修復現場、および機器アクセスが限られたその他の地域に適しています。これらの形式は、現場固有の土壌での発芽と根の定着を支援する種子供給プラットフォームとしても機能できます。それらの成長は、従来の侵食防止専門家を超えた潜在的な購買層を拡大します。生態系修復請負業者と鉱山閉鎖技術者は、植生回復と侵食防止が同時に行われる場所でこれらの製品を使用します。
種子適合性と表面準備に関する2026年のバージニア州の研究は、ロール製品からの大幅な移行ではなく、より厳格な施工仕様を示しています。これにより、液状散布形式は、その施工方法がプロジェクト要件を支援する地形とアクセス条件に焦点を当て続けます。その価値は、クルーが従来の製品を安全に展開または固定できない場所、表面が不規則な場所、またはオーナーが同一の現場作業で侵食保護と種子配置の両方を必要とする場所でより高くなります。
用途別:
道路・高速道路建設がリード、沿岸保護が最速成長を記録道路・高速道路建設は2025年のジオシンセティック侵食防止製品市場の31.05%を占め、最大の用途シェアを示しました。交通回廊は、活発なプロジェクト段階において斜面、盛土、排水、および雨水管理対策を必要とします。連邦高速道路資金と関連するインフラ工事は、この用途を大規模な公共建設プログラムと結びつけています。丘陵地帯を通る道路の線形は、地質と降雨が持続的な侵食露出をもたらす場所での長期的な安定化も必要とします。斜面安定化は関連しているが異なる役割を果たし、しばしば一時的な建設段階の覆いではなく恒久的な保護を必要とします。鉱山とランドフィルのプロジェクトは、斜面安定化、ジオメンブレン保護、および生態系修復を組み合わせた廃棄物閉鎖システムを通じて技術的需要を追加します。2026年1月のGeofabricsの論文は、鉱山閉鎖修復におけるジオシンセティクスの使用を説明しました。
沿岸・海岸線保護は2031年までCAGR 6.91%で成長すると予測されており、最成長の速い用途となっています。この成長は、沿岸被害への露出と生物学的に統合された保護システムの使用増加を反映しています。植生補強は、ハードアーマーソリューションとは異なる修復目標を支援しながら水理的保護を提供できます。農業、造園、雨水管理は安定した需要を生み出しますが、その性能基準は高速道路や沿岸プロジェクトほど一貫していない場合があります。地方自治体の分流下水道システム要件は、連邦の1エーカー閾値以下の土地掘削活動における侵食防止の使用を拡大できます。その結果、コンパクトで低コストの製品は、より小規模な土地管理プロジェクトにおいて引き続き重要である可能性があります。ジオシンセティック侵食防止製品市場は、サプライヤーが製品設計を現場条件、水条件、および予想される植生結果に合わせることで、これらの用途全体で拡大できます。このアプローチにより、サプライヤーは同じ技術パッケージ、価格帯、または予想されるサービス寿命をすべての顧客に提供することなく、大規模な公共事業と小規模な地域プロジェクトの両方に対応できます。これらの多様な要件は、個々のプロジェクトカテゴリーが異なる成長率を記録する中でも、用途基盤を広く保ちます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
北米ジオシンセティック浸食防止製品市場
北米は2025年の世界収益の35.21%を占め、最大の地域市場としての地位を維持している。連邦および州のストームウォーター規制の執行が、稼働中の建設現場における採用を後押しした。一方、インフラ投資・雇用法(IIJA)は2025会計年度に620 ビリオン 米ドルの連邦高速道路資金を投入し、2026会計年度の連邦道路行政局(FHWA)予算は726 ビリオン 米ドルに達した。この水準の道路投資により、高速道路プロジェクトにおける法面・盛土用途でのジオシンセティック浸食防止製品の市場露出が拡大した。米国土木学会(ASCE)によるプラスチック系浸食防止材料の廃止に向けた枠組みは、交通機関に対して調達要件を更新するための根拠を提供した。カナダはパイプライン関連需要を寄与し、メキシコは鉱山跡地の修復活動からの需要を加えた。これらの用途により、地域の需要基盤が米国の速道路建設を超えて拡大した。
アジア太平洋ジオシンセティック浸食防止製品市場
アジア太平洋地域は2031年までCAGR 7.17%で拡大すると予測されており、最も成長の速い地域市場となっている。中国は2026年7月1日にJTG/T 3332-2026を施行し、2012年の高速道路ジオシンセティクス仕様を改訂した。改訂された規格は、高速道路建設における路盤補強、排水、法面保護、品質検収を対象としており、公共道路工事における製品性能と文書化された品質の重要性を高めている。日本では、ジオシンセティックセメント系複合マット技術が2026年4月に新技術情報提供システム(NETIS)推奨技術として政府指定を受けた。また、インドでは地滑りが発生しやすい地形での道路工事が、浸食防止・法面安定化材料の新たな用途を生み出した。このように、道路・水利・沿岸建設のニーズが、地域全体のジオシンセティック浸食防止製品市場を支えている。
欧州・中東・アフリカおよび南米ジオシンセティック浸食防止製品市場
欧州では、環境コンプライアンスおよびグリーン建設要件がインフラ仕様に影響を与ており、安定した需要が続いている。同地域は、材料選定における持続可能性基準に導かれ、生分解性製品およびリサイクル原料を使用した製品を好む傾向にある。この動向は、ジオシンセティック浸食防止製品市場における天然繊維の方向性を支持している。南米では、地形が変化に富む地域における道路拡張、鉱山跡地の修復、農業インフラに需要が連動している。中東・アフリカは、インフラおよび鉱業活動を通じて新たなプロジェクト機会を提供しているが、施工業者の習熟度はまだ均一ではない。Naueは2025年6月に南アフリカおよびサブサハラアフリカの代理店としてTeMa South Africaを任命した。この任命により、現地製品へのアクセスおよびカバレッジが限られていた地域の顧客基盤に対する技術サポートが改善され、現地の設計・施工ガイダンスを必要とするシステムをプロジェクトチームが活用しやすくなった。
競合環境
ジオシンセティック侵食防止製品市場は中程度に分散しており、複数の統合型グローバルサプライヤーと多くの地域特化型または用途特化型の生産者が存在します。Naue、Officine Maccaferri、Solmax(TenCate Geosyntheticsを含む)、およびHUESKERは、技術力、幅広い製品ポートフォリオ、および工学的サポートに基づいて競合しています。それらの製品には、一時的なブランケット、恒久的な補強システム、ジオテキスタイル、ジオセル、および関連製品が含まれており、サプライヤーが土木プロジェクトの複数の段階に対応できます。競争は材料コストを超えて広がっており、プロジェクトオーナーは施工ガイダンス、設計保証、およびプロジェクト文書化も評価します。小規模な専門業者は、天然繊維の専門知識または用途固有の知識を通じて競争力を維持しています。BonTerra、American Excelsior、およびBontexGeo Groupは生分解性・環境に優しい侵食防止製品を供給しています。
企業は製品供給を超えて設計ワークフローにおける役割を拡大しています。MaccaferriはEcoMac Design Suiteを2025年1月に発表し、NaueはSolutionFinder Erosion Controlツールを使用して工学主導の製品仕様を支援しています。これらのツールは、技術者が水理的・斜面条件に適合したシステムを選択するのに役立ちます。Maccaferriは2025年2月にSynteen Technical Fabricsの買収を完了し、ジオグリッドおよび高強度ポリエステルジオシンセティクスの米国製造拠点を追加しました。この動きにより、同社は北米の交通および公有地プロジェクト要件へのアクセスが拡大しました。Naueの2025年9月のバイオベースSecumat Green 3D Meshの発売は、生分解性原料と長期的な植生支援を組み合わせた製品への移行を反映しています。American Excelsiorの2026年2月のRecyclex TRMの発売も、水理的事象向けに設計された性能特性と再生材料を組み合わせました。
生分解性および再生材料含有認証、モニタリング付き性能契約、および現地技術サポートが限られた市場において機会が残っています。一部のサプライヤーは、インフラモニタリングを支援するための統合センシング機能を持つスマートジオシンセティックシステムも開発しています。これらの機能は、プロジェクトが施工後の土砂管理とシステム性能の記録を必要とするようになるにつれて、より重要になる可能性があります。現地トレーニング能力を持つ企業は、製品性能への信頼に影響を与える施工エラーにも対処できます。
ジオシンセティック侵食防止製品業界リーダー
-
Solmax
-
HUESKER International
-
Contech Engineered Solutions LLC
-
American Excelsior Company
-
Naue GmbH and Co. KG
- 注:主要企業の掲載順は順位を示すものではありません。
ジオシンセティック浸食防止製品市場 このレポートでカバーされる企業
- ABG Limited
- ACF West, Inc.
- American Excelsior Company
- BonTerra Limited
- BontexGeo Group
- Carthage Mills
- Contech Engineered Solutions LLC
- Fibertex Nonwovens A/S
- HUESKER International
- Naue GmbH & Co. KG
- Nedia Enterprises, Inc.
- Officine Maccaferri Spa
- Solmax
- Strata Geosystems
- Tensar, A Division of CMC
- Thrace Group
- Western Green
最近の産業開発事情 ジオシンセティック浸食防止製品市場
- 2026年7月:中国交通運輸部は改訂された高速道路ジオシンセティクス規格JTG/T 3332-2026を施行し、2012年版を置き換えました。更新された仕様は、中国の高速道路建設における路盤補強、排水、斜面保護、および品質受け入れをカバーしています。国家資金による道路プロジェクトで使用されるすべてのジオシンセティック製品の基準性能要件を引き上げます。
- 2025年2月:Officine Maccaferriは、連邦道路局および米国森林局に対応するジオグリッドおよび高強度ポリエステルジオシンセティクスのメーカーである米国のSynteen Technical Fabrics Inc.の買収を完了しました。この取引により、新たな北米製造拠点が確立されました。
世界のジオシンセティック侵食防止製品市場レポートの範囲
ジオシンセティック侵食防止製品は、風と水による土壌侵食を防ぐために設計されたジオテキスタイル、ジオセル、マットなどのポリマー系材料です。これらの製品は土壌を安定化させ、植生の成長を支援します。
ジオシンセティック侵食防止製品市場は、製品タイプ、材料、製品形態、用途、および地域別にセグメント化されています。製品タイプ別では、市場は侵食防止ブランケット、芝補強マット、ジオセル、ジオテキスタイル、液状散布型侵食防止製品、およびその他の製品にセグメント化されています。材料別では、市場はポリプロピレン、ポリエチレン、ポリエステル、天然繊維、およびその他の材料にセグメント化されています。製品形態別では、市場はロール製品、モジュール製品、ルーズフィルおよび液状散布製品、およびその他の製品タイプにセグメント化されています。用途別では、市場は道路・高速道路建設、斜面安定化、沿岸・海岸線保護、鉱山・埋立地、農業・造園、雨水管理、およびその他の用途にセグメント化されています。レポートはまた、主要地域の16カ国にわたるジオシンセティック侵食防止製品の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| 侵食防止ブランケット |
| 芝補強マット |
| ジオセル |
| ジオテキスタイル |
| 液状散布型侵食防止製品 |
| その他の製品 |
| ポリプロピレン |
| ポリエチレン |
| ポリエステル |
| 天然繊維 |
| その他の材料 |
| ロール製品 |
| モジュール製品 |
| ルーズフィルおよび液状散布製品 |
| その他の製品タイプ |
| 道路・高速道路建設 |
| 斜面安定化 |
| 沿岸・海岸線保護 |
| 鉱山・埋立地 |
| 農業・造園 |
| 雨水管理 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 侵食防止ブランケット | |
| 芝補強マット | ||
| ジオセル | ||
| ジオテキスタイル | ||
| 液状散布型侵食防止製品 | ||
| その他の製品 | ||
| 材料別 | ポリプロピレン | |
| ポリエチレン | ||
| ポリエステル | ||
| 天然繊維 | ||
| その他の材料 | ||
| 製品形態別 | ロール製品 | |
| モジュール製品 | ||
| ルーズフィルおよび液状散布製品 | ||
| その他の製品タイプ | ||
| 用途別 | 道路・高速道路建設 | |
| 斜面安定化 | ||
| 沿岸・海岸線保護 | ||
| 鉱山・埋立地 | ||
| 農業・造園 | ||
| 雨水管理 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
ジオシンセティック侵食防止製品市場の現在の市場規模は?
ジオシンセティック浸食防止製品市場の規模は、2025年に13.3 ビリオン 米ドル、2026年に14.1 ビリオン 米ドルと予測され、2031年までに19.2 ビリオン 米ドルに達する見込みであり、2026年から2031年にかけてCAGR 6.35%で成長します。
どの材料が最大のシェアを持っていますか?
ポリプロピレンは耐久性、紫外線耐性、および深いサプライチェーンにより、2025年に39.27%のシェアを保持しました。
天然繊維がより重要になっているのはなぜですか?
天然繊維は、交通および修復プロジェクトが生分解性材料を好むため、CAGR 7.03%で成長すると予測されています。
どの用途が最大のシェアを持っていますか?
道路・高速道路建設は、造成、斜面、排水エリアが侵食防止を必要とするため、2025年に31.05%を占めました。