
Geocells-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 655.32 Millionen US-Dollar |
| Marktgröße (2031) | 918.26 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.98 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Geocells-Marktanalyse von Mordor Intelligence
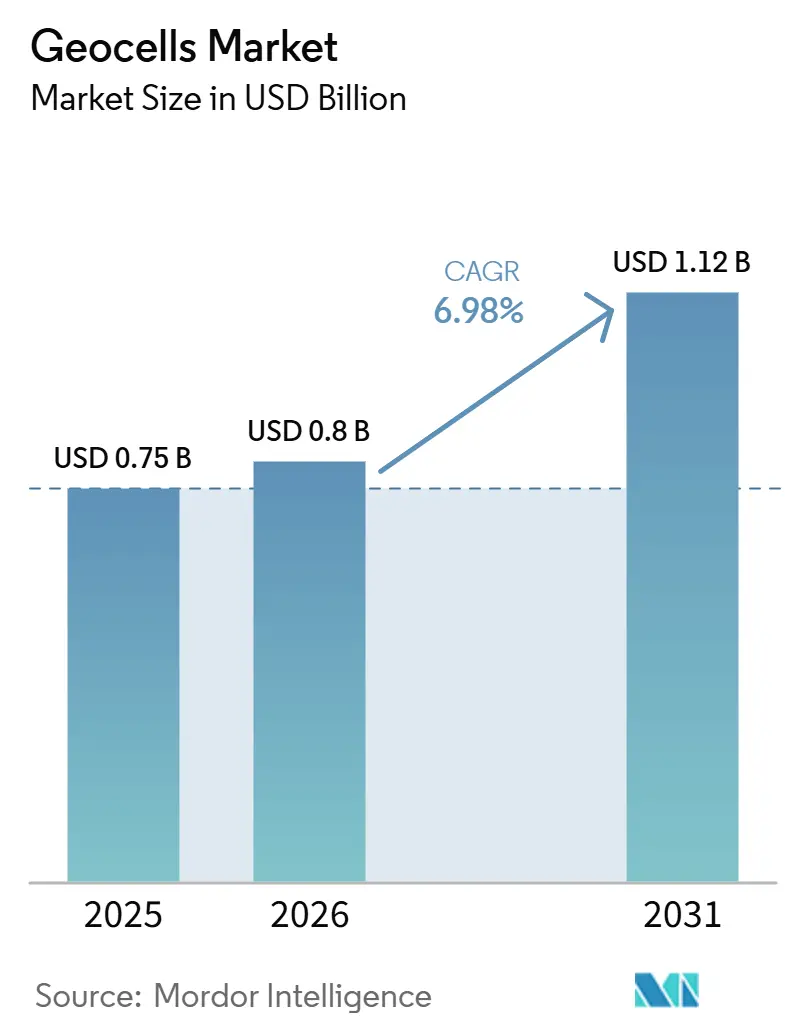
Die Größe des Geocells-Marktes wurde im Jahr 2025 auf 618,23 Millionen USD geschätzt und soll von 655,32 Millionen USD im Jahr 2026 auf 918,26 Millionen USD bis 2031 wachsen, bei einer CAGR von 6,98 % während des Prognosezeitraums (2026–2031). Programme zur Verkehrsinfrastruktur, der Bedarf an Bodenstabilisierung und Erosionsschutzmaßnahmen stützen die Nachfrage nach zellulären Einschlusssystemen. Geocells können die Abhängigkeit von importiertem Schüttgut verringern, wo schwache Untergründe und schwieriges Gelände die Projektkosten erhöhen. Öffentliche Auftraggeber messen bei der Auswahl von Bodenverbesserungssystemen auch der Lebenszyklusleistung und der Umweltdokumentation zunehmend mehr Gewicht bei. ISO/TR 18228-5:2025 bietet eine gemeinsame Konstruktionsreferenz für Stabilisierungsanwendungen, die Ausschreibungen für Behörden und Ingenieurteams vereinfachen kann. Das Fehlen einheitlicher Leistungsanforderungen in Teilen Süd- und Südostasiens kann Genehmigungen nach wie vor verzögern und den weiteren Einsatz leistungsstärkerer Materialien einschränken.
Wichtigste Erkenntnisse des Berichts
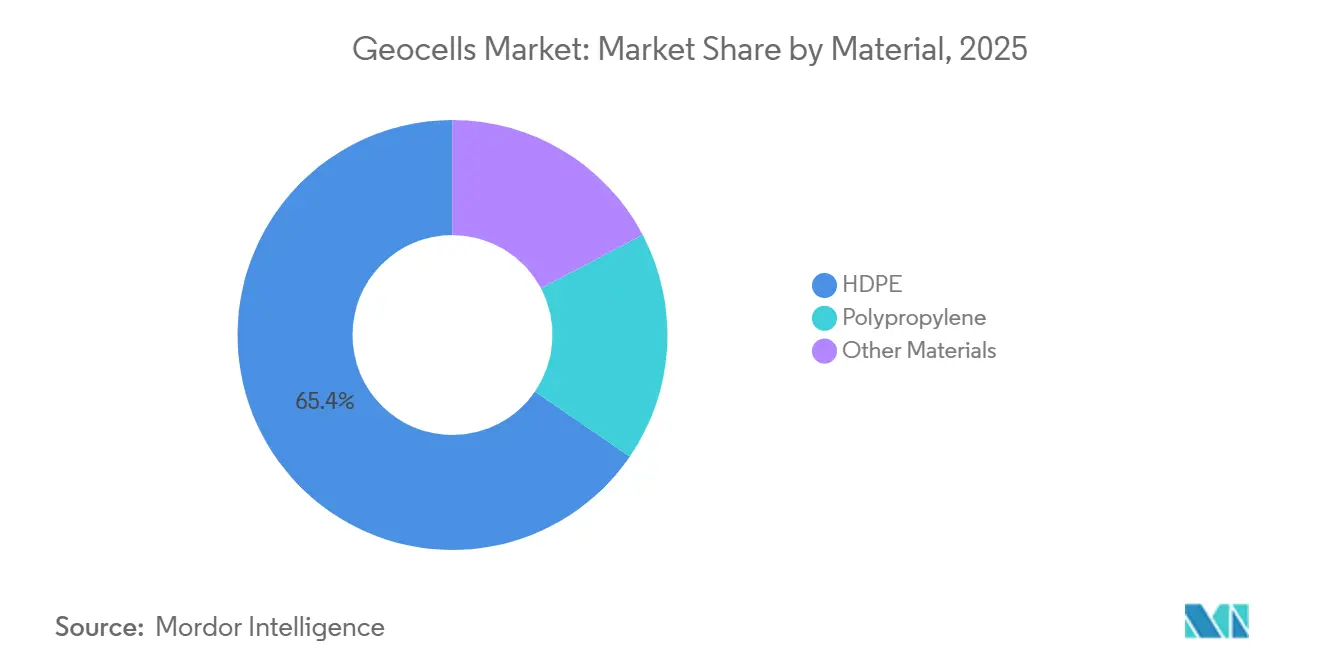
- Nach Material hielt HDPE im Jahr 2025 einen Geocells-Marktanteil von 65,43 %, während Polypropylen bis 2031 mit einer CAGR von 8,12 % wachsen soll.
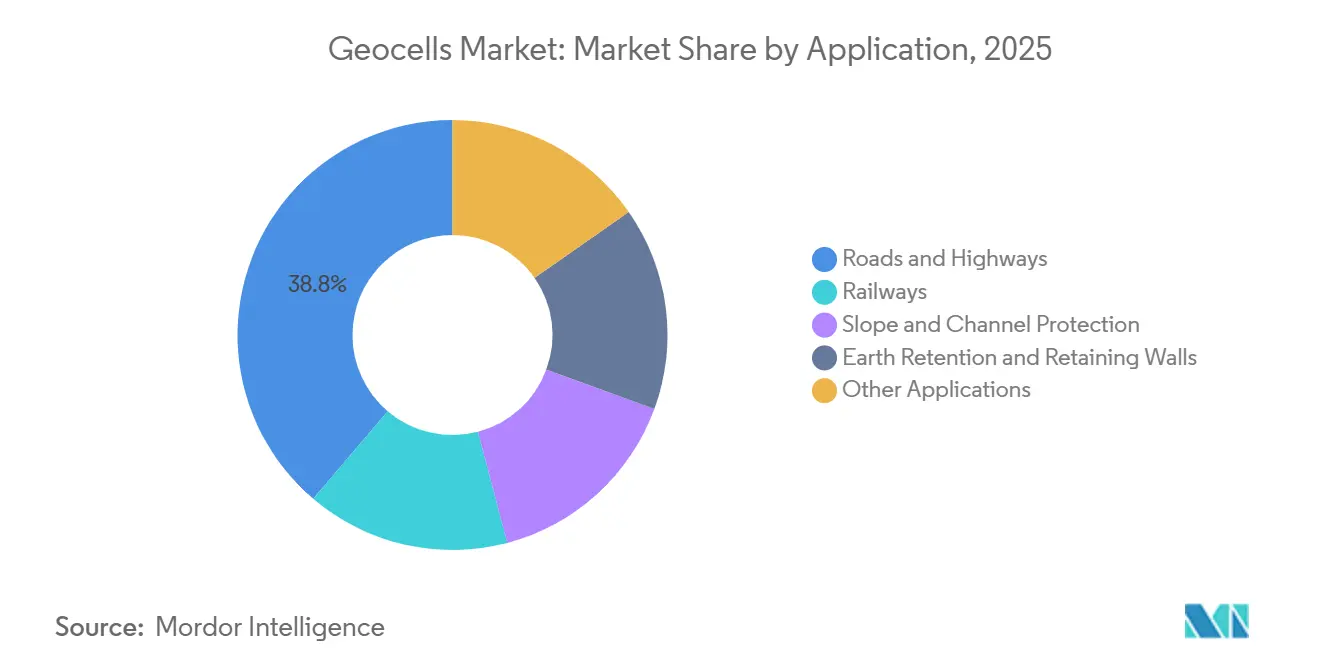
- Nach Anwendung hielten Straßen und Autobahnen im Jahr 2025 einen Geocells-Marktanteil von 38,78 %, während der Hang- und Kanalschutz bis 2031 mit einer CAGR von 8,25 % wachsen soll.
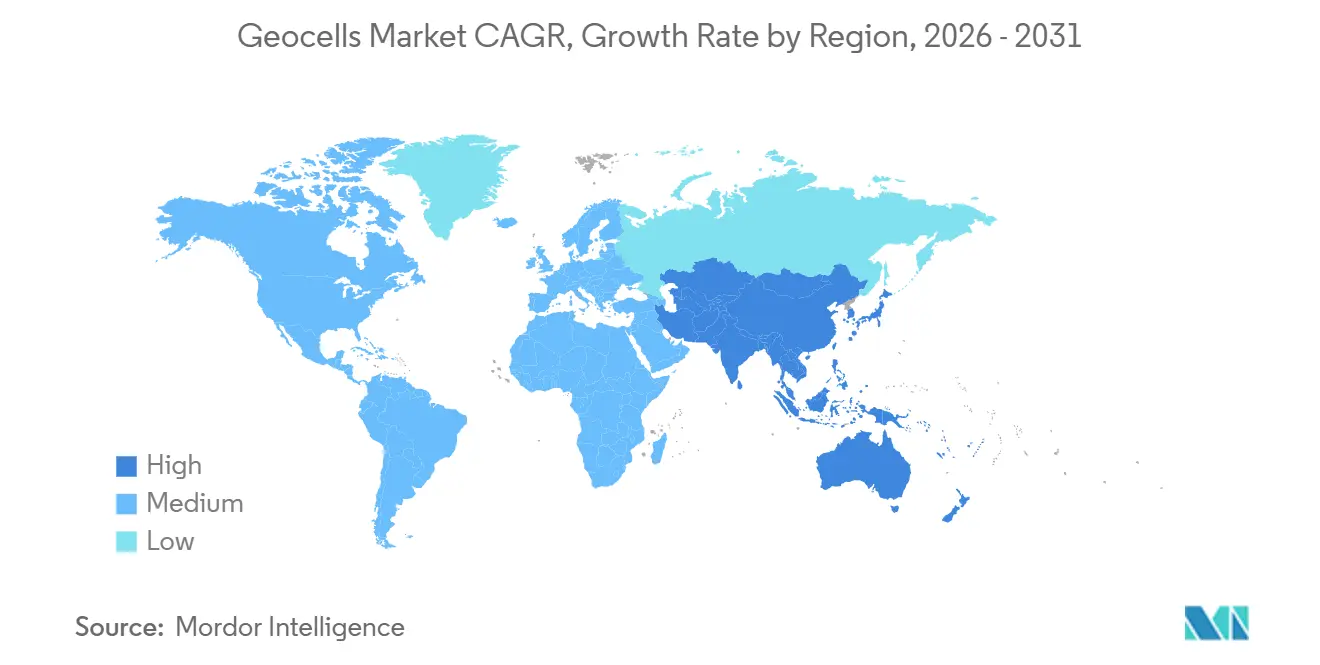
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2025 ein Geocells-Marktanteil von 40,13 %, und die Region soll bis 2031 mit einer CAGR von 7,84 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Infrastrukturinvestitionen in Straßen, Eisenbahnen und Häfen | +2.1% | Global; konzentriert in Asien-Pazifik, Naher Osten und Südasien | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Nachhaltige Bodenstabilisierung und Reduzierung des Zuschlagstoffbedarfs | +1.5% | Global; am stärksten in Märkten mit schwachem Untergrund und hohen Logistikkosten für Zuschlagstoffe | Mittelfristig (2–4 Jahre) |
| Zunehmende Anforderungen an Hangrutschungs- und Erosionsschutz | +1.2% | Asien-Pazifik, Europa, Südamerika | Mittel- bis langfristig (2–5 Jahre) |
| Lebenszykluskosten-Optimierung bei Infrastrukturprojekten | +0.8% | Global; am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Geocells-Einsatz in klimagefährdeter Infrastruktur | +0.7% | Asien-Pazifik, Südamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Leistungsbasierte Spezifikationen für zelluläre Einschlusssysteme | +0.5% | Nordamerika, Europa, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Infrastrukturinvestitionen in Straßen, Eisenbahnen und Häfen
Investitionen in Straßen, Eisenbahnen und Häfen bleiben die wichtigste Nachfragequelle für den Geocells-Markt. Große Projekte in Asien, dem Nahen Osten und Südamerika sind häufig mit weichen Böden, unebenem Gelände und hohen Transportkosten für Zuschlagstoffe konfrontiert. Diese Bedingungen machen zelluläre Einschlusssysteme sowohl für den Neubau als auch für Sanierungsarbeiten relevant. Geocells ermöglichen den Einsatz von lokal verfügbarem oder minderwertigem Füllmaterial, was an abgelegenen Standorten und Flussufern von Vorteil ist. Dieser Vorteil kann die Projektökonomie in hügeligen Teilen Süd- und Südostasiens verbessern. Eisenbahnprojekte erzeugen ebenfalls Nachfrage, da die Einschließung von Schotter und Untergrund seitliche Bewegungen begrenzen und Wartungsintervalle verlängern kann. Der Effekt ist am stärksten dort, wo Ingenieure eine praktische Bodenverbesserungsoption benötigen, ohne große Mengen an spezifikationsgerechtem Zuschlagstoff importieren zu müssen.
Nachhaltige Bodenstabilisierung und Reduzierung des Zuschlagstoffbedarfs
Die Reduzierung des Zuschlagstoffbedarfs verschafft dem Geocells-Markt einen klaren Vorteil beim Bau von Straßen mit schwachem Untergrund. Eine Überprüfung von Entwurfsmethoden für unbefestigte Straßen aus dem Jahr 2024 ergab, dass Geocells den Zuschlagstoffbedarf für die Tragschicht unter typischen Schwachuntergrund-Bedingungen um 27 % reduzieren können. Eine im Jahr 2025 feldvalidierte Studie stellte fest, dass die Geocells-Bewehrung den Tragfähigkeitsfaktor von 3,14 auf 5,14 erhöhte. Dieselbe Studie berichtete von 56,5 % Zuschlagstoffeinsparungen für eine 0,15 m dicke Geocells-Schicht aus neuartigem Polymerlegierungsmaterial (NPA) in einer 0,20 m dicken Tragschicht unter den angegebenen Versuchsbedingungen. Weniger Zuschlagstofflieferungen können den Kraftstoffverbrauch, den Fahrzeugverkehr, die Standortüberlastung und die Bauzeit reduzieren. Diese Vorteile stehen im Einklang mit Beschaffungspraktiken, die den eingebetteten Kohlenstoff und die Materialeffizienz berücksichtigen.
Zunehmende Anforderungen an Hangrutschungs- und Erosionsschutz
Niederschlagsbedingte Hangrutschungen erhöhen den Bedarf an Erosionsschutzsystemen bei Verkehrs- und Umweltsanierungsprojekten. Eine Studie aus dem Jahr 2025 stellte fest, dass Bautätigkeiten in der Nähe von Lössböschungen die Auswirkungen von niederschlagsausgelösten Rutschungen verstärken können. Die Studie unterstützte den Einsatz von erosionsschützenden Geokunststoffen im Rahmen von Böschungsentwurfsansätzen. Der Klimaanpassungsplan 2026–2030 von Transport Infrastructure Ireland identifiziert Hangrutschungen und Erosion als Gefahren für Nationalstraßen und sieht geotechnische Sanierungsmaßnahmen für exponierte Abschnitte vor. ISO/TR 18228-8:2026 bietet ebenfalls Entwurfsrichtlinien für Geokunststoffe bei der Oberflächenerosionskontrolle[1]ISO Technisches Komitee 221, "ISO/TR 18228-8:2026 Entwurf mit Geokunststoffen Teil 8 Oberflächenerosionskontrolle," Internationale Organisation für Normung, standards.iteh.ai. Diese Entwicklungen unterstützen den breiteren Einsatz von Geocells bei der Kanalauskleidung, dem Böschungsschutz und der klimaexponierten Infrastruktur.
Lebenszykluskosten-Optimierung bei Infrastrukturprojekten
Lebenszykluskosten gewinnen an Bedeutung, wenn der Bedarf an Straßensanierungen mit dem Neubau um öffentliche Mittel konkurriert. Eine Studie aus dem Jahr 2024 über flexible Fahrbahndecken in Thailand ergab, dass die Geokunststoffbewehrung die Fahrzeugbetriebskosten über den Bewertungszeitraum im Vergleich zu nicht stabilisierten Abschnitten um 14 % senkte. PRS Geo-Technologies berichtete, dass sein Neoloy Tough-Cells-System die strukturelle Fahrbahndicke um 44 % und die Projektkosten um 30 % bei einem polnischen Erschließungsstraßenprojekt reduzierte. Presto Geosystems veröffentlichte im April 2025 eine Umweltproduktdeklaration für sein GEOWEB-Geocells-System gemäß ISO 14025. Die Deklaration umfasst die Kohlendioxidleistung, den Energieverbrauch und den Verbrauch natürlicher Ressourcen über den gesamten Produktlebenszyklus. Solche Dokumentationen können Geocells-Anbietern helfen, an nachhaltigkeitsorientierten Ausschreibungen teilzunehmen, während leistungsbasierte Standards technische Vergleiche konsistenter gestalten können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Installationskomplexität und Anforderungen an die Fachkompetenz der Auftragnehmer | -1.0% | Global; am ausgeprägtesten in Naher Osten und Afrika sowie im ländlichen Süd- und Südostasien | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch Geogitter, Geotextilien und konventionelle Systeme | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Inkonsistente Geocells-Leistungsspezifikationen | -0.5% | Entwicklungsmärkte in Asien, Naher Osten und Afrika | Mittel- bis langfristig (2–5 Jahre) |
| Langfristige Kriech- und Verformungsbedenken bei konventionellen HDPE-Systemen | -0.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Installationskomplexität und Anforderungen an die Fachkompetenz der Auftragnehmer
Die Installation von Geocells erfordert, dass Arbeitsteams Paneele auffalten, Ankerstifte setzen und das Füllmaterial korrekt verdichten. Ungleichmäßiger Ankerabstand oder schlechte Verdichtung können die Einschlusseffizienz verringern. In einigen ländlichen Märkten haben Auftragnehmer begrenzte Erfahrung mit zellulären Einschlusssystemen. Eine mangelhafte Installation kann dem Produkt statt der Arbeitsmethode zugeschrieben werden, was das Vertrauen öffentlicher Auftraggeber verringern kann. Der Aufbau formeller Zertifizierungen und Feldschulungen über eine dezentrale Auftragnehmerstruktur hinweg erfordert Zeit. Einige Hersteller bieten voraufgefaltete Paneele und vereinfachte Ankeranleitungen an, aber diese Formate eignen sich besser für Anwendungen mit geringerer Belastung. Dieses Hemmnis ist am deutlichsten bei preissensiblen öffentlichen Bauvorhaben außerhalb großer städtischer Märkte.
Wettbewerb durch Geogitter, Geotextilien und konventionelle Systeme
Biaxiale und triaxiale Geogitter sind etablierte Alternativen bei der Unterbaubewehrung von befestigten Straßen. Eine Studie aus dem Jahr 2025 verglich biaxiale Geogitter, triaxiale Geogitter und Geocells in flexiblen Fahrbahndecken mit Recyclingzuschlagstoffen. Sie stellte fest, dass sich die Leistungsunterschiede unter standardisierten Boden- und Lastbedingungen verringern können. Zement- und Kalkstabilisierung bleiben ebenfalls vertraute Optionen, wo lokale Zuschlagstoffe reichlich vorhanden und die Standorte eben sind. Geocells behalten eine stärkere Position bei weichen Untergründen, Hochlastbereichen und erosionsgefährdeten Standorten. Anbieter benötigen Entwurfsunterstützung, Anwendungsnachweise und klare Spezifikationen, um diese Position gegenüber kostengünstigeren Alternativen zu verteidigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
HDPE hält die größte Basis, während Polypropylen an Boden gewinntHDPE machte im Jahr 2025 65,43 % des Geocells-Marktanteils aus. Seine Position spiegelt den etablierten Einsatz in Straßen-, Eisenbahn- und Hafenprojekten sowie die Verfügbarkeit des Angebots in Nordamerika, Europa und dem Asien-Pazifik-Raum wider. Ingenieure wählen HDPE häufig wegen seiner Zugfestigkeit, chemischen Beständigkeit und Eignung für vertraute bautechnische Spezifikationen. Das Material profitiert auch von wettbewerbsfähigen Preisen bei standardmäßigen Bodenstabilisierungsarbeiten. Konventionelles HDPE kann unter anhaltender dynamischer Belastung Kriechverformungen aufweisen, was seinen Einsatz in dauerhaften Hochlaststrukturen einschränken kann. Eine Studie aus dem Jahr 2024 untersuchte das elastisch-viskoplastische Verhalten von Polymerblend-Geocells-Platten und unterstrich die Bedeutung der Materialauswahl für anspruchsvolle Anwendungen. Diese Einschränkungen schaffen eine Öffnung für leistungsstärkere Formulierungen in Eisenbahnbetten und Containerstellplätzen.
Polypropylen soll von 2026 bis 2031 mit einer CAGR von 8,12 % wachsen. Das geringere Flächengewicht erleichtert die Handhabung und den schnellen Einsatz bei temporären Zufahrtsstraßen, Landschaftsgestaltungsprojekten und Erosionsschutzprojekten mit mittlerer Belastung. Polyester- und textilbasierte Produkte bedienen weiterhin spezialisierte Kanal- und Küstenanwendungen, bei denen chemische und hydrolytische Beständigkeit höhere Kosten rechtfertigen. Produkte aus neuartiger Polymerlegierung bilden eine leistungsstärkere Kategorie innerhalb der fortschrittlichen Materialien. Diese Systeme sind für Flughafenbefestigungen, Hochgeschwindigkeitsbahn-Untergründe und schwere Hafenplattformen positioniert, die lange Entwurfslebensdauern erfordern. ISO/TR 18228-5:2025 und sich weiterentwickelnde Prüfanforderungen für zelluläre Einschlusssysteme können die Mindestleistung erhöhen, die für die Spezifikationseignung erforderlich ist. Das Ergebnis ist eine klarere Trennung zwischen weit verbreiteten HDPE-Systemen und Premiumprodukten für dauerhafte Hochlastanwendungen.


Nach Anwendung:
Straßen und Autobahnen führen, während Hang- und Kanalschutz aufholtStraßen und Autobahnen hielten im Jahr 2025 38,78 % des Geocells-Marktanteils. Die Nachfrage ist mit großen Autobahnprogrammen und dem Bedarf zur Stabilisierung schwacher Straßenuntergründe verbunden. Geocells können den Einsatz verfügbarer Füllmaterialien verbessern und die Dicke der Körnungsschichten reduzieren. Eine Studie aus dem Jahr 2025 berichtete von Modulverhältnissen von 3,4 bis 7,6 für mit Geocells stabilisierte unbefestigte Straßenunterbauten im Vergleich zu nicht bewehrten Abschnitten. Diese Leistung kann eine längere Nutzungsdauer und aufgeschobene Wartung bei ländlichen Zufahrtsstraßen mit schwerem Fahrzeugverkehr unterstützen. Straßen bleiben die breiteste Nachfragebasis, da sie Neubau-, Wartungs- und Sanierungsbedarf vereinen. Eisenbahnen, Stützkonstruktionen, Arbeitsplattformen, Parkflächen, Deponien und Küstenschutz bieten zusätzliche Anwendungsmöglichkeiten.
Der Hang- und Kanalschutz soll von 2026 bis 2031 mit einer CAGR von 8,25 % wachsen, der höchsten Rate unter den Anwendungssegmenten. Das Segment profitiert von stärkerer Aufmerksamkeit für Erosion, Entwässerung, Böschungsstabilität und Klimaresilienz. Zelluläre Systeme können Boden und Vegetation zurückhalten und gleichzeitig Kanäle und exponierte Böschungen schützen. Eisenbahnen gewinnen ebenfalls an Relevanz, da die Schottereinschließung die seitliche Ausbreitung in schwachen Untergründen reduzieren kann. PRS Geo-Technologies berichtete von 90 % Einsparungen bei der Bauzeit und einer um 60 % längeren Entwurfslebensdauer bei einer subarktischen Eisenbahnsanierung mit seinem Neoloy Tough-Cells-System. Das Projekt umfasste weichen Torf mit einem California Bearing Ratio (CBR) unter 1 % und 100-Tonnen-Transportlasten. Diese Anwendungsfälle zeigen, warum die Anwendungsnachfrage vielfältiger wird, obwohl Straßen dominant bleiben.
Geografische Analyse
APAC Geocells-Markt
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 40,13 % am Geocells-Markt. Für die Region wird zudem ein CAGR von 7,84 % für den Zeitraum 2026 bis 2031 prognostiziert. Große Verkehrsprojekte in China, Indien, Indonesien, Vietnam und den Philippinen stützen die Nachfrage nach Straßenbefestigung und Hangstabilisierung. Gebirgiges Gelände, tropische Niederschläge und variable Untergrundverhältnisse erhöhen die Relevanz von Einschlusssystemen. Lokale Fertigung, regionale Distribution und die Einhaltung länderspezifischer Normen können die Wettbewerbsfähigkeit bei Ausschreibungen beeinflussen. Japan, Südkorea und Australien sind reifere Märkte, in denen Käufer ihren Fokus auf Resilienz, Qualitätsstandards und langlebige Infrastruktur legen. Lieferanten mit lokalen Partnern können auf Zertifizierungs- und Local-Content-Anforderungen effektiver reagieren.
Geocells-Markt Nordamerika und Europa
In Nordamerika schaffen Straßensanierungen und Projekte auf weichem Untergrund einen Bedarf an praktischen Stabilisierungslösungen. Kanada bietet zudem eine spezialisierte Möglichkeit im Bereich Permafrost und Straßensanierung im Norden. In Europa unterstützen alternde Verkehrsanlagen und umweltbezogene Beschaffungskriterien das Interesse an zuschlagstoffsparenden Systemen. Naue erneuerte im Januar 2026 seine Deutsche-Bahn-Hochleistungsqualifikation für das Drainagegeosynthetic Secudrain WAS 7, und die Qualifikation bleibt bis Januar 2029 gültig. Die Erneuerung zeigt die Bedeutung langfristiger institutioneller Qualifikationen in Lieferketten für Schieneninfrastruktur. Europäische Käufer legen häufig größeren Wert auf dokumentierte Leistungsnachweise und Umweltnachweise.
Geocells-Markt Naher Osten und Afrika sowie Südamerika
Südamerika sowie der Nahe Osten und Afrika bieten bedeutende Zukunftschancen. Straßensanierungen in tropischem und alluvialem Gelände können Systemen zugutekommen, die weichen Untergrund mit weniger importiertem Zuschlagstoff stabilisieren. Im Nahen Osten erzeugen Wüstenprojekte Nachfrage, wo lockere Sandböden eine konventionelle körnige Stabilisierung kostspielig machen. Saudische Zertifizierungsanforderungen können beeinflussen, welche Lieferanten um lokale Aufträge konkurrieren. Subsahara-Afrika hat einen großen langfristigen Infrastrukturbedarf, jedoch können ungleichmäßige öffentliche Ausgaben und begrenzte Schulung von Auftragnehmern die kurzfristige Akzeptanz einschränken. Klimaexponierte Straßen, Dämme und Entwässerungssysteme bleiben relevante Anwendungsfälle in diesen Regionen. Versorgungszuverlässigkeit und Unterstützung der Auftragnehmer werden wichtig sein, um Projektpipelines in wiederkehrende Nachfrage umzuwandeln.

Wettbewerbslandschaft
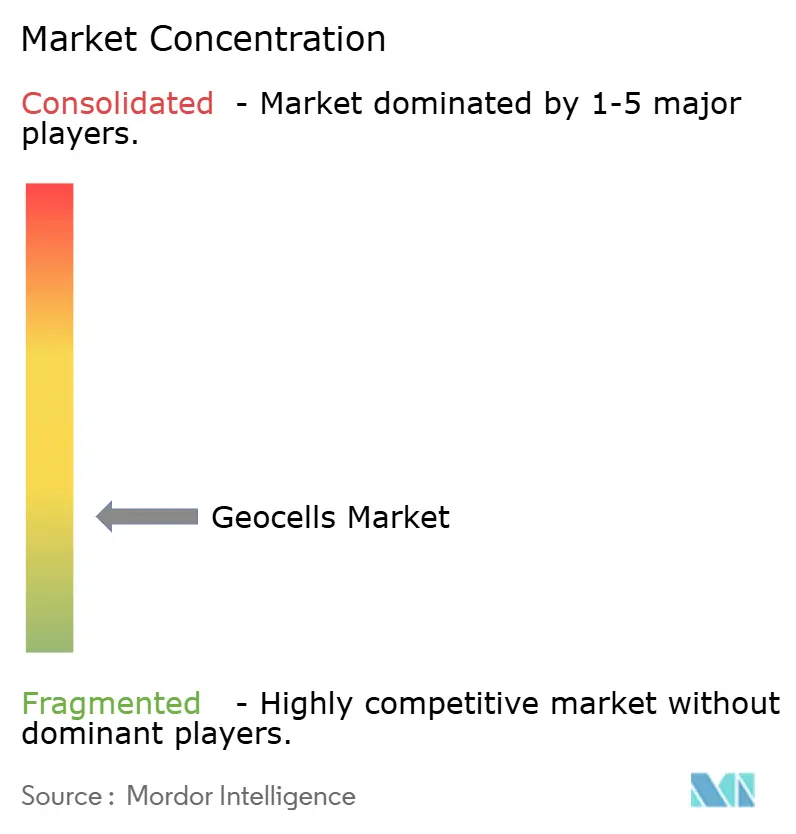
Der Geocells-Markt ist stark fragmentiert, wobei die fünf größten Akteure Presto Products Company, PRS Geo-Technologies, Strata Geosystems, Officine Maccaferri Spa und Tensar, A Division of CMC umfassen. Viele regionale Anbieter konzentrieren sich auf kostenwettbewerbsfähige HDPE-Produkte für Standardanwendungen. Globale Spezialisten konkurrieren stärker durch Materialtechnologie, Entwurfsunterstützung, Produktnachweise und Ingenieurdienstleistungen. Die Aufteilung zwischen Standard-HDPE und hochwertigen technischen Polymersystemen schafft unterschiedliche Preisstufen. Diese Struktur begrenzt die allgemeine Preissetzungsmacht, auch wenn die Produktanwendungen zunehmen. Tensar reichte im Januar 2025 eine US-Patentanmeldung für mehrschichtige integrale Geogitter mit einer zellulären Schichtstruktur ein, was zeigt, dass benachbarte Geogitter-Anbieter hybride Bewehrungsprodukte verfolgen. Solche Produkte könnten den Wettbewerb bei der Fahrbahnbewehrung verstärken.
Unternehmen nutzen auch Akquisitionen und Vertriebsbeziehungen, um ihre geografische Reichweite und Systemfähigkeiten zu erweitern. HUESKER schloss im April 2025 die Übernahme von Sineco International ab und fügte seinem Produktportfolio Drainagen- und Erosionsschutz-Geokomposite hinzu. Der Schritt erweitert die Präsenz des Unternehmens in Anwendungsbereichen, in denen sich Geocells und Geokomposite überschneiden können. Strata Geosystems schloss im Februar 2026 die Übernahme von Venus Interlinings ab und stärkte damit seine vertikal integrierte Versorgung mit Geocells- und Geotextilsystemen in Indien. Tensar kündigte im Januar 2026 eine Vertriebsallianz mit Cirtex in Neuseeland an und erweiterte sein australisches Vertriebsnetz durch Cirtex und Maccaferri Australasia[2]Tensar, "Tensar kündigt strategische Allianz mit Cirtex in Neuseeland an," Tensar, tensarcorp.com. Diese Maßnahmen spiegeln den Wert von Vertriebsabdeckung und komplementären Produktportfolios in Infrastrukturmärkten wider.
Die Einschließung von Eisenbahnschotter und die Bewehrung klimaexponierter Böschungen bleiben weniger entwickelte Anwendungsbereiche. Anbieter mit glaubwürdigen Leistungsdaten können diese Bereiche nutzen, um über standardmäßige Straßenarbeiten hinauszugehen. Die ISO/TR 18228-Reihe macht Entwurfsmethoden für Stabilisierungs- und Erosionsschutzanwendungen konsistenter. Eine breitere Nutzung gemeinsamer Normen kann den Vorteil verringern, der durch proprietäre Entwurfsansätze entsteht. Der Wettbewerb kann sich dann auf Anwendungstechnik, Entwurfssoftware, Produktverfügbarkeit und Feldsupport verlagern. Die Umweltproduktdeklaration von Presto Geosystems aus dem Jahr 2025 gibt dem Unternehmen dokumentierte Lebenszyklusinformationen, die nachhaltigkeitsbezogene Ausschreibungen unterstützen können.
Geocells-Branchenführer
Presto Products Company
PRS Geo-Technologies
Strata Geosystems
Officine Maccaferri Spa
Tensar, A Division of CMC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Geocells-Markt
- ABG Limited
- ACE Geosynthetics
- Geo Products
- Geofabrics Australasia Pty Ltd.
- HUESKER International
- Naue GmbH & Co. KG
- Officine Maccaferri Spa
- Polyfabrics Australasia Pty Ltd
- Presto Products Company
- PRS Geo-Technologies
- Solmax
- Strata Geosystems
- Tensar, A Division of CMC
- Terram Geosynthetics Pvt. Ltd.
- TMP Geosynthetics

Recent Industry Developments in Geocells-Markt
- Juni 2026: Geoquest unterzeichnete eine Vereinbarung zur Übernahme der Geokunststoffsparte von Grupo TDM, die Geocells-Fertigungsanlagen in Peru und Brasilien betreibt. Die Übernahme stärkt die Geocells-Fertigungspräsenz von Geoquest und erweitert sein Geschäft mit zellulären Einschlusslösungen in sechs lateinamerikanischen Ländern.
- Dezember 2025: In Indien entwickelte das NITK Surathkal eine jutebasierte Geocell als nachhaltige, kostengünstige Alternative zu Kunststoff für den Straßenbau und die Hangstabilisierung, finanziert vom National Jute Board unter dem Unionsministerium für Textilien und in Zusammenarbeit mit Birla Jute Mills durchgeführt. Die umweltfreundliche, kohlenstoffnegative Geocell ist günstiger in der Herstellung und gut geeignet für groß angelegte ländliche Infrastrukturprojekte.


Globaler Geocells-Marktbericht – Umfang
Geocells sind dreidimensionale zelluläre Einschlusssysteme, die aus polymeren Materialien hergestellt werden, die vor Ort aufgefaltet und mit Boden, Zuschlagstoffen oder Beton gefüllt werden, um die Lastverteilung und Bodenstabilität zu verbessern. Sie werden häufig für Bodenstabilisierung, Erosionsschutz, Hangschutz und Lastunterstützung bei Verkehrs-, Bau- und Infrastrukturprojekten eingesetzt.
Der Geocells-Markt ist nach Material, Anwendung und Geografie segmentiert. Nach Material ist der Markt in HDPE, Polypropylen und andere Materialien (einschließlich Polyester und Textil) segmentiert. Nach Anwendung ist der Markt in Straßen und Autobahnen, Eisenbahnen, Hang- und Kanalschutz, Erdverankerung und Stützmauern sowie andere Anwendungen (einschließlich Flughäfen und Landebahnen, Häfen und Containerstellplätze, Arbeitsplattformen, Parkflächen, Deponien sowie Landschaftsgestaltung und Küstenschutz) segmentiert. Der Bericht umfasst auch die Marktgröße und -prognosen für Geocells in 17 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und -prognosen auf Basis des Werts (USD) erstellt.
| HDPE |
| Polypropylen |
| Andere Materialien (einschließlich Polyester, Textil) |
| Straßen und Autobahnen |
| Eisenbahnen |
| Hang- und Kanalschutz |
| Erdverankerung und Stützmauern |
| Andere Anwendungen (Flughäfen und Landebahnen, Häfen und Containerstellplätze, Arbeitsplattformen, Parkflächen, Deponien sowie Landschaftsgestaltung und Küstenschutz) |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Material | HDPE | |
| Polypropylen | ||
| Andere Materialien (einschließlich Polyester, Textil) | ||
| Nach Anwendung | Straßen und Autobahnen | |
| Eisenbahnen | ||
| Hang- und Kanalschutz | ||
| Erdverankerung und Stützmauern | ||
| Andere Anwendungen (Flughäfen und Landebahnen, Häfen und Containerstellplätze, Arbeitsplattformen, Parkflächen, Deponien sowie Landschaftsgestaltung und Küstenschutz) | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger Asien-Pazifik-Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Geocells-Markt?
Die Größe des Geocells-Marktes wurde im Jahr 2025 auf 618,23 Millionen USD geschätzt und soll von 655,32 Millionen USD im Jahr 2026 auf 918,26 Millionen USD bis 2031 wachsen, bei einer CAGR von 6,98 % während des Prognosezeitraums (2026–2031).
Welches Geocells-Material wird am häufigsten verwendet?
HDPE war im Jahr 2025 das führende Material mit einem Anteil von 65,43 %. Es wird häufig verwendet, weil Anbieter es zu wettbewerbsfähigen Preisen anbieten können und Ingenieure seine Eignung für standardmäßige bautechnische Anwendungen anerkennen.
Welche Anwendung soll bis 2031 am schnellsten wachsen?
Der Hang- und Kanalschutz soll bis 2031 mit einer CAGR von 8,25 % wachsen. Das Segment profitiert von Bedenken hinsichtlich Niederschlägen, Erosion, Entwässerung und Böschungsstabilität.
Welche Region führt die Nachfrage nach Geocells an?
Asien-Pazifik führte im Jahr 2025 mit einem Anteil von 40,13 % und soll bis 2031 mit einer CAGR von 7,84 % wachsen. Seine Größe spiegelt den weitverbreiteten Bedarf an Verkehrsbau und -sanierung in China, Indien, Indonesien, Vietnam und den Philippinen wider.
Seite zuletzt aktualisiert am:



