
フランス医療観光市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
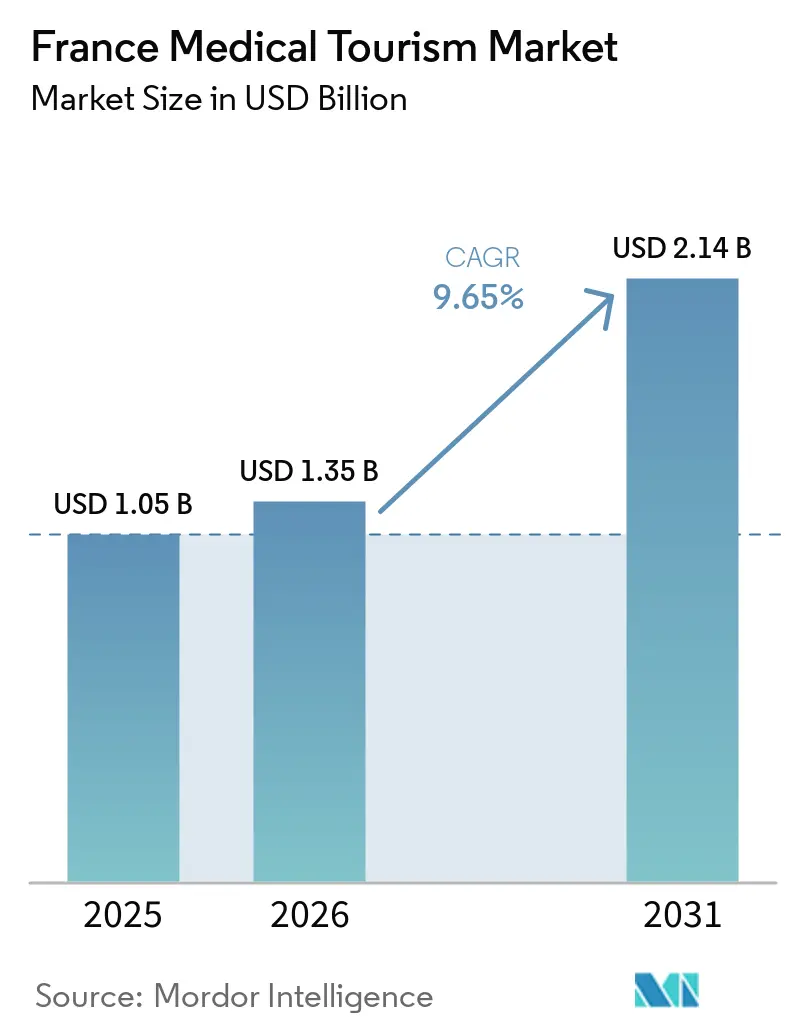
| 基準年の市場規模 (2025) | 1.05 十億米ドル |
| 市場規模 (2026) | 1.35 十億米ドル |
| 市場規模 (2031) | 2.14 十億米ドル |
| 成長率 (2026 - 2031) | 9.65 % |
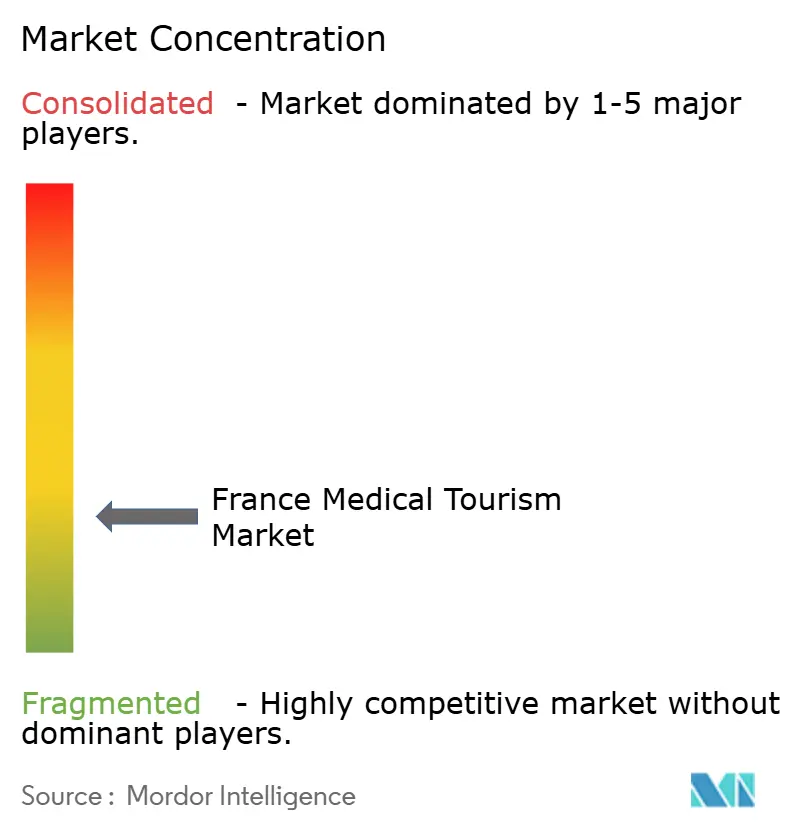
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフランス医療観光市場分析
フランス医療観光市場は2025年に10.5億米ドルと評価され、2026年の11.5億米ドルから2031年には21.4億米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは9.65%です。2025年の国際到着者数は1億200万人に達し、確立された航空接続、ホスピタリティインフラ、および目的地としての認知度を通じて患者流入を支えています。この市場は、特に腫瘍学やその他の複雑な専門分野におけるフランスの病院システムの強みから恩恵を受けており、機関としての評判が患者の選択に影響を与えることが多いです[1]。競争力のある価格設定も市場を支えており、French Healthcare Associationはフランスでの処置費用が米国よりも大幅に低いと指摘しています。これにより、自費患者および保険加入患者の双方を引き付けています。民間プロバイダーは、国際患者窓口の設置、保険会社との提携、多言語サポートの提供により、患者転換率を向上させています。公立機関は、研究主導型および高度急性期ケアにおいて引き続き重要な役割を担っています。課題としては、行政上の遅延や専門医の受け入れ能力の制限が挙げられます。臨床的専門知識と効率的な患者コーディネーションを組み合わせたプロバイダーは、競争上の優位性を獲得するうえでより有利な立場にあります。
レポートの主要ポイント
- 治療タイプ別では、がん治療が2025年のフランス医療観光市場において24.83%のシェアを占め、美容・形成外科は2031年までに最も高いCAGR10.34%で成長すると予測されています。
- 予約チャネル別では、病院直接予約が2025年のフランス医療観光市場において54.62%のシェアを占め、医療観光ファシリテーターは2031年までに最も高いCAGR10.96%で成長すると予測されています。
- 医療プロバイダータイプ別では、私立病院・クリニックが2025年のフランス医療観光市場において61.41%のシェアを獲得し、2031年までに最も高いCAGR11.63%で成長すると予測されています。
- 患者出身地別では、欧州が2025年のフランス医療観光市場において42.34%のシェアを占め、中東・アフリカは2031年までに最も高いCAGR11.97%で成長すると予測されています。
- 地域別では、イル=ド=フランスが2025年のフランス医療観光市場において40.86%のシェアを占め、プロヴァンス=アルプ=コート・ダジュールは2031年までに最も高いCAGR11.35%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
フランス医療観光市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 越境患者における高い臨床的信頼性とブランド信頼 | +2.1% | 湾岸諸国、北アフリカ、サブサハラアフリカに集中するグローバル | 長期(4年以上) |
| 米国およびその他の高コスト目的地に対する価格優位性 | +1.8% | 北米、西欧、中東 | 中期(2~4年) |
| 多言語対応およびコンシェルジュ主導のケアジャーニー | +0.7% | 特に非フランコフォン出身市場を含むグローバル | 中期(2~4年) |
| 美容・歯科・不妊治療に対する需要の高まり | +1.5% | 欧州、中東、アフリカ | 中期(2~4年) |
| デジタル化された渡航前トリアージとリモートセカンドオピニオン | +0.9% | アジア太平洋および北米でより強いグローバル | 中期(2~4年) |
| 専門的な腫瘍学および希少疾患治療の評判 | +1.6% | 中東、北アフリカ、東欧 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
越境患者における高い臨床的信頼性とブランド信頼
フランスの医療観光市場は、様々な専門分野にわたる紹介機関の高い臨床的専門知識により、複雑なケアを求める患者を継続的に引き付けています。AP-HPは毎年、主に湾岸諸国、東欧、北アフリカ、サブサハラアフリカからの外国人患者の入院を相当数取り扱っています。この患者層は、市場が選択的な余暇関連の治療に限定されず、医療上必要なケアにも焦点を当てていることを示しています。Gustave Roussyは最新の報告期間において相当数の患者を治療し、多くの患者を臨床試験に登録しており、先進的な治療プロトコルにおけるフランスの評判を強化しています。研究主導型のケアは、小規模施設では通常得られない信頼を育み、患者が複数の目的地を検討する場合でも安定した紹介関係を確保します[2]。
米国およびその他の高コスト目的地に対する価格優位性
フランスの医療観光市場は、米国と比較して治療費が大幅に低いことから競争力を持っています。フランスでの治療費は同様の処置に対して実質的に低いと報告されており、越境患者にとって魅力的な選択肢となっています。このコスト優位性は、患者が診察、手術、リハビリテーション、フォローアップ検査を含む治療プロセス全体を明確に見積もれる場合に、より顕著になります。ELSANはこのアプローチを活用し、NHSの海外支援経路を通じて英国の患者を誘致し、フランスを医療ケアの実用的な選択肢として位置付けています。完全なコスト透明性を提供するプロバイダーは、フランスの医療観光市場においてより有利な立場にあります。国際患者は目的地を比較する際、個別の処置見積もりよりも総支払額に注目することが多いためです[3]。
多言語対応およびコンシェルジュ主導のケアジャーニー
フランスの医療観光市場は、病院が患者の到着前、治療中、退院後にサポートを提供する能力に依存しています。French Healthcare Associationは、迅速な紹介、守秘義務、透明な価格設定、倫理的慣行を概説した9名のメンバーからなるコンシェルジュ憲章を導入し、標準化されたサービスフレームワークを提供しています。国際患者は、臨床的専門知識だけでなく、記録、支払い、旅行、コミュニケーションの管理のしやすさも評価することが多いです。American Hospital of Parisやその他の民間プロバイダーなどの施設は、グローバルな保険会社と連携して国際患者サービスを開発し、行政上の課題を軽減し、よりスムーズなプロセスを確保しています。多言語コーディネーションとコンシェルジュ主導のサービスは、医療の旅を簡素化し、経験をより予測可能で管理しやすいものにすることで患者転換率を向上させます。
美容・歯科・不妊治療に対する需要の高まり
フランスの医療観光市場は選択的ケアセグメントで成長しており、患者は医療治療と短期滞在旅行を組み合わせています。美容・形成外科は最も成長が速いカテゴリーであり、パリ、リヨン、リヴィエラの認知された民間クリニックに支えられています。これらの地域では、民間クリニックが治療、回復、国際患者サービスを公立施設よりも効果的に効率化しています。不妊治療も成長を牽引しており、フランスは対象となる女性に対して複数回の体外受精サイクルへの完全な補助を含む生殖補助医療サービスへの広範なアクセスを提供しています。の政策は、生殖医療の目的地としての国の評判を強化しています。American Hospital of ParisはAI支援ARTプロトコルを導入することでこの立場を強化し、市場における不妊治療の技術的進歩を示しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ビザ、保険、書類手続きにおける行政上の摩擦 | -0.6% | 欧州連合非加盟国、米国非市民、UAE非パスポート保有者に対して最も深刻なグローバル | 中期(2~4年) |
| 高需要専門センターにおける国内受け入れ能力の制約 | -0.5% | 腫瘍学および不妊治療に集中するイル=ド=フランス | 長期(4年以上) |
| プロバイダーとファシリテーター間での断片化した患者獲得 | -0.4% | 特に北米およびアジア太平洋出身市場を含むグローバル | 中期(2~4年) |
| 越境ケアの継続性と治療後フォローアップのギャップ | -0.4% | 中東、アフリカ、アジア太平洋からの長距離患者に対してより深刻な全地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ビザ、保険、書類手続きにおける行政上の摩擦
フランスの医療観光市場は、治療の意向が確認された後でも行政上の遅延という課題に直面しています。医療ビザの処理は、標準的な申請では数日かかることが多く、複雑なケースではさらに時間がかかり、緊急ケアを必要とする患者にリスクをもたらします。保険の手配はプロバイダーによって異なります。大規模な機関はグローバルな保険会社と連携していることが多い一方、小規模な施設にはそのような手配がない場合があります。この格差は、フランスの医療品質を重視しながらも、書類手続きの過程で多額の自己負担費用に苦労する可能性がある中所得患者に影響を与えます。効率的な入院前コーディネーションと保険会社との互換性が高いプロバイダーは、複雑なケースを確保する可能性が高く、患者がより迅速な代替手段を求める可能性を低減します[4]。
高需要専門センターにおける国内受け入れ能力の制約
フランスの医療観光市場は、主要な国際専門分野と高い国内需要が重複するという課題に直面しています。Institut Curieの陽子線治療サービスは毎年相当数の患者を治療しており、その放射線治療への投資は入院患者の受け入れ能力の拡大よりも技術的改善に焦点を当てています。公立病院は平等なアクセスの原則のもとで運営されており、国際患者のみに専門医の受け入れ能力を割り当てる能力が制限されています。Ramsay Santéは、その広範な施設ネットワークと患者基盤により、この負担の一部を軽減するのに役立っています。ただし、その業務の多くは専門的な腫瘍学および外科サービスの範囲を超えています。フランスの医療観光市場の成長は、主に既に制約のある公立病院に依存することなく専門医の受け入れ能力を拡大する民間プロバイダーによって牽引されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療タイプ別:腫瘍学が収益を支え、美容分野が成長を牽引
がん治療は2025年のフランス医療観光市場の24.83%を占め、腫瘍学が収益別で最大のセグメントとなっています。これは、Gustave Roussy、Institut Curie、Unicancerネットワークなどの機関を含む国の先進的ながん治療インフラによるものです。これの施設は、治療、臨床試験、専門医相談、先進的な放射線治療を求める患者を引き付けています。心臓外科は引き続き重要であり、特に保険会社または政府支援の取り決めが整っている場合に、確立された病院システムを通じて先進的な処置を提供しています。整形外科は、ELSANの英国向けプログラムなどの構造化された受け入れ経路に支えられ、安定した越境患者数を維持しています。
美容・形成外科はフランスの医療観光市場で最も成長が速いセグメントであり、2031年までに予測CAGRは10.34%です。成長は、パリやリヨンなどの都市、および沿岸部の民間クリニックネットワークによって牽引されており、選択的処置が効率化されたホスピタリティおよび回復サービスと組み合わされています。不妊治療は、フランスが生殖補助医療のための規制された信頼性の高い環境を提供していることから拡大しています。民間センターは公的医療経路よりも迅速なアクセスを提供しています。歯科および神経学的治療を含む「その他」カテゴリーは市場に深みを加えています。AP-HPは肝臓病学および神経学的疾患を国際患者を引き付ける主要分野として強調しています。このカテゴリーの成長は、高度急性期収益、選択的民間ケア、およびフランスが越境での信頼性を維持する専門的治療を反映しています。
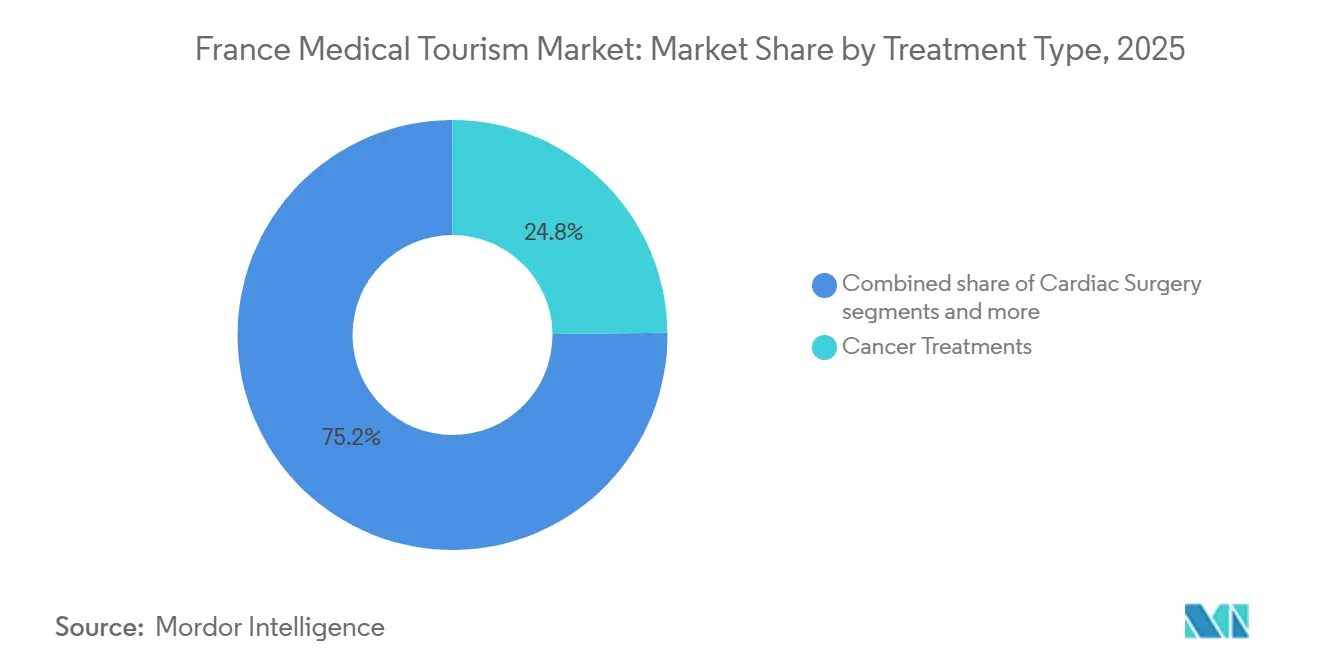
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
予約チャネル別:直接関係が優位を占めるがファシリテーターが加速
病院直接予約は2025年のフランス医療観光市場の54.62%を占め、確立された機関間関係への依存を反映しています。このチャネルは、公立病院システム、主要ながんセンター、民間病院、大使館、政府系支払者、および再来院する国際患者との長年のつながりにより引き続き強固です。市場は複雑なケアにおいてこれらの直接経路に依存しており、外国の省庁、保険会社、または医師は仲介者よりも病院との直接連絡を好むことが多いです。フランスの病院は、プロバイダープロフィールと連絡先情報を一元化することで発見可能性を向上させ、直接予約の効率を高めています。直接予約は、機関への信頼がマーケティング努力を上回る腫瘍学および三次医療において特に重要です。
医療観光ファシリテーターはフランスの医療観光市場で最も成長が速い予約チャネルであり、2031年までの予測年間複合成長率(CAGR)は10.96%です。その成長は、翻訳、スケジュール調整、支払いプロセス、空港送迎、退院後計画の支援を必要とする初回患者によって牽引されています。French Healthcare Associationのコンシェルジュ憲章は、倫理、守秘義務、透明な価格設定、紹介効率の最低サービス基準を設定することでこの成長を支援しています。国際保険ネットワークや大使館経由の紹介を含む「その他」セグメントは、自費経路ではなく機関的な取り決めを通じて複雑なケースに資金を提供するために引き続き重要です。フランスの医療観光市場は混合予約構造へとシフトしており、病院ブランドが中心的な役割を維持しがらも、ファシリテーターがアクセスと転換率の向上においてますます重要な役割を果たしています。
医療プロバイダータイプ別:民間セクターがシェアと成長の両面でリード
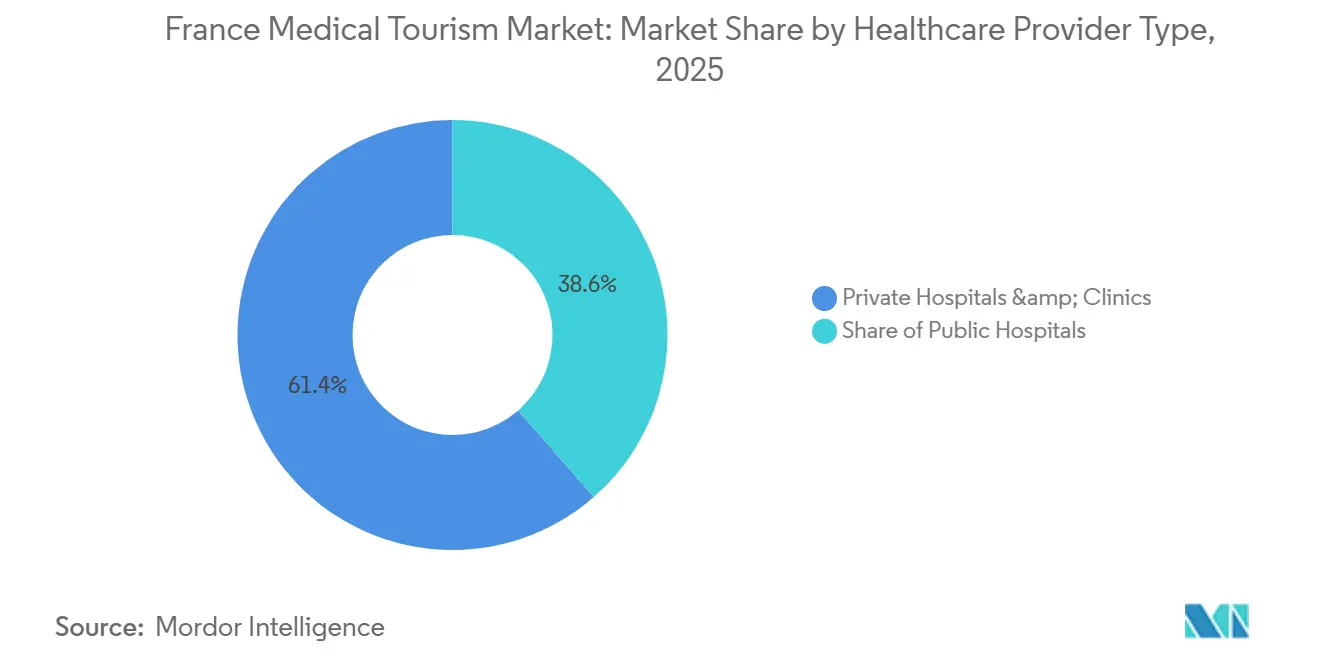
私立病院・クリニックは2025年のフランス医療観光市場シェアの61.41%を占め、2031年までにCAGR11.63%で成長すると予測されています。その成功は、国際窓口、保険会社との提携、個室オプション、迅速なスケジュール調整を通じた外国人患者のニーズへの適応から生まれています。これらの施設は、臨床ケアと非臨床コーディネーションの両方に効果的に対応しています。American Hospital of Parisは、ジョイントコミッション認定と国際保険会社との互換性を組み合わせることでこのアプローチを示し、北米および中東からの患者を引き付けています。民間セクターの成長は、Ramsay Santéの施設改善や主要都市でのネットワーク拡大などの投資によってさらに支えられています。
公立病院は、民間プロバイダーが同規模では対応できない可能性がある高度急性期および研究主導型のケースにおいて重要な役割を果たしています。AP-HPの外国人患者数は、肝臓病学、神経学、移植ケアなどの複雑な専門分野における専門知識を裏付けています。公立システムは、腫瘍学および希少疾患患者にとって不可欠な学術ネットワーク、多職種ガバナンス、臨床試験へのアクセスから恩恵を受けています。フランス病院品質ラベルは、統一された品質基準を提供することで公立・民間双方の機関の評判を高めています。フランスの医療観光市場は均衡を保っており、民間プロバイダーが実行面で優れ、公立病院が先進的なケアに注力しています。
患者出身地別:欧州の優位性が持続し、中東・アフリカの患者数が加速
欧州は2025年のフランス医療観光市場の42.34%を占め、最大の患者出身地セグメントとなっています。これは地理的近接性、容易な旅行ロジスティクス、および計画的な治療移動を支援する越境ケアフレームワークによるものです。欧州の患者は長距離旅行者と比較してコーディネーション上の課題が少ないです。英国経路は整形外科および遅延ケアカテゴリーにおいて重要であり、ELSANはNHS支援の紹介をターゲットにしています。欧州の需要は安定した患者数の基盤を提供し、より高い価値のセグメントは遠方の地域から影響を受けています。
中東・アフリカ(MEA)地域は最も成長が速い出身地セグメントであり、2031年までの予測年間成長率(CAGR)は11.97%です。成長は、湾岸諸国からの政府支援による高度急性期紹介と、選択的または専門的処置を求める北アフリカおよびサブサハラアフリカからの自費患者によって牽引されています。北米は患者数は少ないものの、価値の面で引き続き重要です。患者はしばしばセカンドオピニオン、先進的な腫瘍学治療、または複雑な処置を求め、フランスの医療機関の強固な評判を活用しています。
アジア太平洋および南米は発展途上の出身地セグメントです。しかし、デジタルアクセスとリモートによる記録審査が、これらの地域からの患者に対すフランスのアクセシビリティを徐々に高めています。フランスの医療観光市場は、安定した欧州基盤と高度急性期および選択的ケアを専門とする成長する中東・アフリカ回廊を組み合わせています。北米は先進的な処置を通じて価値を加え、アジア太平洋および南米はデジタル接続性によって潜在性を示しています。
地域分析
イル=ド=フランスは2025年のフランス医療観光市場の40.86%を占め、三次病院、学術医療センター、国際対応の民間施設の最高の集積から恩恵を受けています。AP-HP、Institut Curie、Gustave Roussy、Hôpital Foch、American Hospital of Parisなどの機関は、この地域に比類のない規模を提供しています。フランスは2025年に770億ユーロ(911.6億米ドル)の観光収入を生み出し、パリ地域は国際患者に必要な宿泊・交通インフラの相当なシェアを占めています。この地域の臨床能力、専門医の密度、および目的地サービスは、市場における継続的な優位性を確保しています。
オーヴェルニュ=ローヌ=アルプはフランスの医療観光市場における主要な地域であり、腫瘍学、再建外科、および関連専門分野におけるリヨンの専門知識に支えられています。Centre Léon Bérardは2024年に43,527人の患者を治療し、そのうち18%が臨床試験に参加しており、専門的な目的地としてのリヨンの役割を強化しています。この地域はスイスの患者との近接性と選択的な越境紹介経路から恩恵を受けています。Ramsay Santéは2025年7月にリヨンのJean Mermoz施設を買収することで存在感を拡大し、受け入れ能力と業務を強化しました。この地域は、パリを拠点とする機関でのケアを必要としない患者のための二次的なハブおよびオーバーフローオプションとして機能しています。
プロヴァンス=アルプ=コート・ダジュールは最も成長が速いセグメントであり、2026年から2031年にかけての予測CAGRは11.35%です。ニース大学病院は20カ国以上との協定を持ち、毎年2,000人以上の国際短期滞在患者を治療しています。ニースを通じた直接航空接続は、南欧、北アフリカ、湾岸諸国からの患者のアクセスを容易にしています。フランスのその他の地域セグメントは、腫瘍学、移植、専門センター全体に需要を分散させることで回復力を加え、主要ハブへの依存を軽減し、拡大した専門医受け入れ能力を通じて成長を支援しています。
競争環境
フランスの医療観光市場は断片化しており、競争は価格重視のプロモーションよりも機関の信頼性、認定、および専門分野の深さによって牽引されています。主要プレイヤーには、AP-HP、Institut Curie、Gustave Roussy、American Hospital of Paris、Ramsay Santé、ELSANが含まれ、それぞれがケアの複雑さ、支払者ミックス、患者アクセスモデルに基づいて競争しています。American Hospital of ParisはHASの「確認された医療品質」認定を取得することで評判を高め、国際患者に対する追加の品質指標を加えました。Institut CurieはMRI-Linacプラットフォームを稼働させることでさらに差別化を図り、複雑な腫瘍学ケースに対するフランスの精密放射線治療能力を強化しました。認知された専門分野と品質および投資の明確な証拠を組み合わせたプロバイダーがこの市場で評価されています。
戦略的取り組みは、受け入れ能力の拡大、ネットワークリーチの拡大、サービスモデルの改善に焦点を当てています。Ramsay Santéは複数の多職種医療センターを買収し、主要都市全体の都市型ケアネットワークを拡大しました。また、主要施設の買収を通じてリヨンでの存在感を強化し、地域医療ハブにおける立場を固めました。Hôpital Paris Saint-Josephは、イル=ド=フランス南部回廊の専門医受け入れ能力を強化するための大規模な変革プログラムを開始しました。これらの動向は、競争が短期的な取り組みではなく長期的な医療投資によって形成されていることを示しています。
市場には、リモートトリアージ、調整された複数施設間ケア、構造化された治療後フォローアップにおいて未開拓の機会が依然として存在します。遠隔診療の利用量によって示される国内デジタルインフラは、外国人患者経路に統合されれば国際的なユースケースをサポートするのに十分な堅牢性を持っています。ファシリテーターは引き続き重要ですが、病院と患者の間の仲介層は断片化しています。小規模な地域病院は、国際的な認知度を高め、保険会社と連携し、多言語コミュニケーションを活用することで参加を改善できます。強固な専門分野とより優れたコーディネーションシステムを持つプロバイダーは市場シェアを獲得できます。
フランス医療観光産業のリーダー
-
Assistance Publique - Hôpitaux de Paris
-
Institut Curie
-
Institut Gustave Roussy
-
American Hospital of Paris
-
Ramsay Santé
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年2月:Ramsay Health Care Limitedは、Ramsay Santéにおける52.79%の株式を現物分配によって株主に分配する計画です。2026年第4四半期までに株主承認を条件として完了予定のこの分割は、Ramsay Santéを独立した上場企業として設立し、その資本配分、成長戦略、および国際患者拡大計画に影響を与えます。
- 2026年2月:Hôpital Paris Saint-Josephは、ル・プレシ=ロバンソンに新設されるHôpital Marie-Lannelongueの開院と2028年までに完成予定の腫瘍学・泌尿器科センターを含む5億6,000万ユーロ(6億5,873万米ドル)の変革プログラムを開始しました。
- 2025年10月:American Hospital of Parisは、HASの「確認された医療品質」認定を取得し、米国外でジョイントコミッションの完全認定を受けた唯一の民間病院としての地位を維持しています。
- 2025年10月:American Hospital of Parisは、EmbryoScope+タイムラプスシステムとRFIDベースのRI Witnessトレーサビリティを使用したAI支援ARTプロトコルを実施し、COFRAC ISO 15189およびジョイントコミッション認定によって支援されています。
フランス医療観光市場レポートの範囲
| 心臓外科 |
| 美容・形成外科 |
| 整形外科 |
| がん治療 |
| 不妊治療 |
| その他(歯科治療、神経学的治療など) |
| 病院直接予約 |
| 医療観光ファシリテーター |
| その他(国際保険ネットワーク、政府・大使館経由の紹介など) |
| 公立病院 |
| 私立病院・クリニック |
| 北米 |
| 南米 |
| 欧州(フランスを含む) |
| アジア太平洋 |
| 中東・アフリカ |
| イル=ド=フランス(パリ地域) |
| オーヴェルニュ=ローヌ=アルプ |
| プロヴァンス=アルプ=コート・ダジュール |
| フランスのその他の地域 |
| 治療タイプ別 | 心臓外科 |
| 美容・形成外科 | |
| 整形外科 | |
| がん治療 | |
| 不妊治療 | |
| その他(歯科治療、神経学的治療など) | |
| 予約チャネル別 | 病院直接予約 |
| 医療観光ファシリテーター | |
| その他(国際保険ネットワーク、政府・大使館経由の紹介など) | |
| 医療プロバイダータイプ別 | 公立病院 |
| 私立病院・クリニック | |
| 患者出身地別 | 北米 |
| 南米 | |
| 欧州(フランスを含む) | |
| アジア太平洋 | |
| 中東・アフリカ | |
| 地域別 | イル=ド=フランス(パリ地域) |
| オーヴェルニュ=ローヌ=アルプ | |
| プロヴァンス=アルプ=コート・ダジュール | |
| フランスのその他の地域 |
レポートで回答される主要な質問
2031年までのフランス医療観光の予測値はいくらですか?
フランスの医療観光市場は、2025年の10.5億米ドルから9.65%のCAGRで成長し、2031年までに21.4億米ドルに達すると予測されています。
フランスの医療観光において収益をリードする治療カテゴリーはどれですか?
がん治療は2025年に収益の24.83%をリードし、フランスの強力な腫瘍学機関、臨床試験へのアクセス、先進的な放射線治療能力によって牽引されています。
フランスで最も成長が速いケアセグメントはどれですか?
美容・形成外科は最も成長が速い治療セグメントであり、2031年までの予測CAGRは10.34%です。
なぜ民間病院がフランスの外国人患者流入をリードしているのですか?
私立病院・クリニックは2025年に61.41%のシェアを占めており、より強力な国際窓口、迅速なスケジュール調整、保険会社とのリンク、患者中心のコーディネーションを提供しているためです。
フランスにおける入国患者の主要ハブはどの地域ですか?
イル=ド=フランスは2025年に40.86%のシェアでリードしており、パリおよびその周辺における主要病院、腫瘍学センター、国際患者インフラの集積によるものです。
フランスにとって最も成長が速い出身地域はどこですか?
中東・アフリカは最も成長が速い出身地セグメントであり、政府支援の紹介と自費需要の両方に支えられ、2031年までの予測CAGRは11.97%です。