
Frankreich Medizintourismus Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
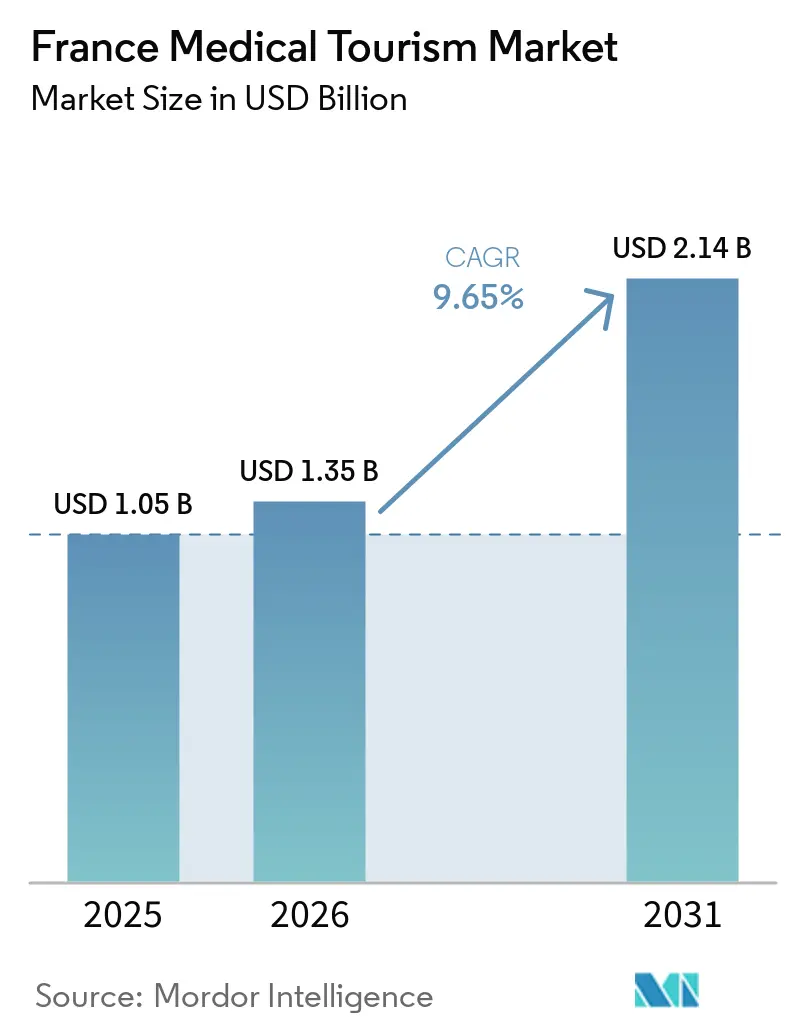
| Marktgröße im Basisjahr (2025) | 1.05 Milliarden US-Dollar |
| Marktgröße (2026) | 1.35 Milliarden US-Dollar |
| Marktgröße (2031) | 2.14 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.65 % |
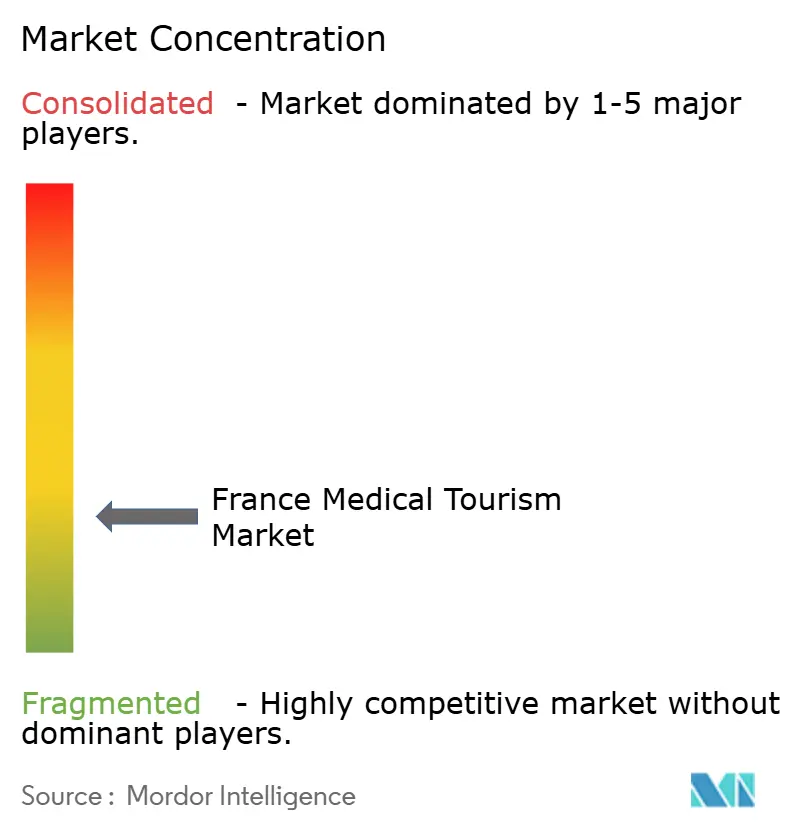
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Frankreich Medizintourismus Marktanalyse von Mordor Intelligence
Der Frankreich Medizintourismus Markt wurde im Jahr 2025 auf 1,05 Milliarden USD geschätzt und soll von 1,15 Milliarden USD im Jahr 2026 auf 2,14 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,65 % während des Prognosezeitraums (2026–2031). Die internationalen Ankünfte beliefen sich im Jahr 2025 auf 102 Millionen und unterstützen den Patientenzustrom durch etablierte Flugverbindungen, Beherbergungsinfrastruktur und Bekanntheit als Reiseziel. Der Markt profitiert von der Stärke der französischen Krankenhaussysteme, insbesondere in der Onkologie und anderen komplexen Fachgebieten, wo der institutionelle Ruf häufig die Patientenentscheidungen beeinflusst[1]. Wettbewerbsfähige Preise stützen den Markt zusätzlich, wobei die French Healthcare Association darauf hinweist, dass die Verfahrenskosten in Frankreich deutlich niedriger sind als in den Vereinigten Staaten. Dies zieht sowohl selbstzahlende Patienten als auch versicherte Patienten an. Private Anbieter verbessern die Patientengewinnung durch die Einrichtung internationaler Patientenbüros, Partnerschaften mit Versicherern und mehrsprachige Unterstützung. Öffentliche Einrichtungen bleiben für forschungsgetriebene und hochkomplexe Versorgung zentral. Herausforderungen umfassen administrative Verzögerungen und begrenzte Facharztkapazitäten. Anbieter, die klinische Expertise mit einer effizienten Patientenkoordination verbinden, sind besser positioniert, um einen Wettbewerbsvorteil zu erzielen.
Wichtigste Erkenntnisse des Berichts
- Nach Behandlungsart hielten Krebsbehandlungen im Jahr 2025 einen Anteil von 24,83 % am Frankreich Medizintourismus Markt, während Kosmetische und Plastische Chirurgie bis 2031 mit der höchsten CAGR von 10,34 % wachsen soll.
- Nach Buchungskanal entfiel im Jahr 2025 ein Anteil von 54,62 % am Frankreich Medizintourismus Markt auf Direkte Krankenhausbuchungen, während Medizintourismus-Vermittler bis 2031 mit der höchsten CAGR von 10,96 % wachsen sollen.
- Nach Gesundheitsanbietertyp hielten Private Krankenhäuser und Kliniken im Jahr 2025 einen Anteil von 61,41 % am Frankreich Medizintourismus Markt und sollen ebenfalls mit der höchsten CAGR von 11,63 % bis 2031 wachsen.
- Nach Patientenherkunft entfiel im Jahr 2025 ein Anteil von 42,34 % am Frankreich Medizintourismus Markt auf Europa, während der Nahe Osten und Afrika bis 2031 mit der höchsten CAGR von 11,97 % wachsen sollen.
- Nach Geografie hielt Île-de-France im Jahr 2025 einen Anteil von 40,86 % am Frankreich Medizintourismus Markt, während Provence-Alpes-Côte d'Azur bis 2031 mit der höchsten CAGR von 11,35 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Frankreich Medizintourismus Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe klinische Glaubwürdigkeit und Markenvertrauen bei grenzüberschreitenden Patienten | +2.1% | Global, konzentriert in den Golfstaaten, Nordafrika und Subsahara-Afrika | Langfristig (≥ 4 Jahre) |
| Preisvorteil gegenüber den Vereinigten Staaten und anderen Hochkostendestinationen | +1.8% | Nordamerika, Westeuropa, der Nahe Osten | Mittelfristig (2–4 Jahre) |
| Mehrsprachige und Concierge-geführte Behandlungsreisen | +0.7% | Global, insbesondere nicht-frankophone Herkunftsmärkte | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Kosmetik-, Zahn- und Fertilitätsbehandlungen | +1.5% | Europa, der Nahe Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Digitalisierte Vorreise-Triage und telemedizinische Zweitmeinungen | +0.9% | Global, stärker im asiatisch-pazifischen Raum und in Nordamerika | Mittelfristig (2–4 Jahre) |
| Spezialisierter Ruf in der Onkologie und Behandlung seltener Krankheiten | +1.6% | Naher Osten, Nordafrika, Osteuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe klinische Glaubwürdigkeit und Markenvertrauen bei grenzüberschreitenden Patienten
Der Medizintourismus Markt in Frankreich zieht kontinuierlich Patienten an, die komplexe Versorgung suchen, dank der starken klinischen Expertise seiner Überweisungseinrichtungen in verschiedenen Fachgebieten. AP-HP betreut jährlich eine erhebliche Anzahl von Aufenthalten ausländischer Patienten, hauptsächlich aus dem Golf, Osteuropa, Nordafrika und Subsahara-Afrika. Diese Patientenbasis zeigt, dass der Markt nicht auf elektive, freizeitbezogene Behandlungen beschränkt ist, sondern sich auch auf medizinisch notwendige Versorgung konzentriert. Gustave Roussy hat in seinem jüngsten Berichtszeitraum eine erhebliche Anzahl von Patienten behandelt und viele in klinische Studien aufgenommen, was Frankreichs Ruf für fortschrittliche Behandlungsprotokolle stärkt. Forschungsgetriebene Versorgung fördert Vertrauen, das kleinere Einrichtungen oft nicht erreichen können, und sichert stabile Überweisungsbeziehungen, selbst wenn Patienten mehrere Destinationen in Betracht ziehen[2].
Preisvorteil gegenüber den Vereinigten Staaten und anderen Hochkostendestinationen
Der Medizintourismus Markt in Frankreich ist wettbewerbsfähig aufgrund deutlich niedrigerer Behandlungskosten im Vergleich zu den Vereinigten Staaten. Die Behandlungskosten in Frankreich sind für vergleichbare Eingriffe Berichten zufolge erheblich niedriger, was es zu einer attraktiven Option für grenzüberschreitende Patienten macht. Dieser Kostenvorteil ist ausgeprägter, wenn Patienten den gesamten Behandlungsprozess klar kalkulieren können, einschließlich Konsultationen, Operationen, Rehabilitation und Nachsorgeuntersuchungen. ELSAN hat diesen Ansatz genutzt, um Patienten aus dem Vereinigten Königreich über den NHS-Auslandsunterstützungspfad anzuziehen, und positioniert Frankreich als praktische Wahl für medizinische Versorgung. Anbieter, die vollständige Kostentransparenz bieten, sind im französischen Medizintourismus Markt besser positioniert, da internationale Patienten beim Vergleich von Destinationen häufig auf den Gesamtbetrag achten und nicht auf einzelne Eingriffskostenvoranschläge[3].
Mehrsprachige und Concierge-geführte Behandlungsreisen
Der Frankreich Medizintourismus Markt hängt von der Fähigkeit der Krankenhäuser ab, Patienten vor der Ankunft, während der Behandlung und nach der Entlassung zu unterstützen. Die French Healthcare Association hat eine Concierge-Charta mit neun Mitgliedern eingeführt, die schnelle Überweisungen, Vertraulichkeit, transparente Preisgestaltung und ethische Praktiken umreißt und einen standardisierten Servicerahmen bietet. Internationale Patienten bewerten nicht nur die klinische Expertise, sondern auch die Leichtigkeit der Verwaltung von Unterlagen, Zahlungen, Reise und Kommunikation. Einrichtungen wie das American Hospital of Paris und andere private Anbieter haben internationale Patientenservices in Zusammenarbeit mit globalen Versicherern entwickelt, um administrative Herausforderungen zu reduzieren und reibungslosere Abläufe zu gewährleisten. Mehrsprachige Koordination und Concierge-geführte Dienstleistungen vereinfachen die medizinische Reise, verbessern die Patientengewinnungsraten und machen die Erfahrung vorhersehbarer und handhabbarer.
Steigende Nachfrage nach Kosmetik-, Zahn- und Fertilitätsbehandlungen
Der Frankreich Medizintourismus Markt wächst im Segment der elektiven Versorgung, wo Patienten medizinische Behandlung mit Kurzreisen verbinden. Kosmetische und plastische Chirurgie ist die am schnellsten wachsende Kategorie, unterstützt durch anerkannte Anbieter in Paris, Lyon und der Riviera. Diese Standorte mit Privatkliniken optimieren Behandlung, Genesung und internationale Patientenservices effektiver als öffentliche Einrichtungen. Fertilitätsbehandlungen treiben ebenfalls das Wachstum an, da Frankreich umfassenden Zugang zu Reproduktionsmedizin bietet, einschließlich vollständiger Kostenübernahme für mehrere IVF-Zyklen für berechtigte Frauen. Diese Politik stärkt den Ruf des Landes als Ziel für reproduktive Versorgung. Das American Hospital of Paris hat diese Position durch die Einführung eines KI-gestützten ART-Protokolls gestärkt und technologische Fortschritte in der Fertilitätsversorgung innerhalb des Marktes demonstriert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Administrative Hürden bei Visa-, Versicherungs- und Dokumentationsabläufen | -0.6% | Global, am stärksten ausgeprägt für Inhaber von Reisepässen aus Nicht-EU-, Nicht-US- und Nicht-VAE-Ländern | Mittelfristig (2–4 Jahre) |
| Kapazitätsengpässe im Inland bei stark nachgefragten Fachzentren | -0.5% | Île-de-France, konzentriert in Onkologie und Fertilität | Langfristig (≥ 4 Jahre) |
| Fragmentierte Patientengewinnung bei Anbietern und Vermittlern | -0.4% | Global, insbesondere Herkunftsmärkte in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Kontinuität der grenzüberschreitenden Versorgung und Lücken bei der Nachsorge nach der Behandlung | -0.4% | Alle Regionen, stärker ausgeprägt bei Langstreckenpatienten aus dem Nahen Osten, Afrika und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Administrative Hürden bei Visa-, Versicherungs- und Dokumentationsabläufen
Der Frankreich Medizintourismus Markt steht vor Herausforderungen durch administrative Verzögerungen, selbst nachdem die Behandlungsabsicht bestätigt wurde. Die Bearbeitung medizinischer Visa dauert bei Standardanträgen oft mehrere Tage und bei komplexen Fällen länger, was Risiken für Patienten schafft, die dringende Versorgung benötigen. Versicherungsvereinbarungen variieren zwischen Anbietern: Größere Einrichtungen kooperieren häufig mit globalen Versicherern, während kleineren Einrichtungen solche Vereinbarungen fehlen können. Diese Diskrepanz betrifft Patienten mit mittlerem Einkommen, die die Qualität der französischen Gesundheitsversorgung schätzen, aber möglicherweise mit erheblichen Eigenkosten während des Dokumentationsprozesses zu kämpfen haben. Anbieter mit effizienter Vorabaufnahmekoordination und besserer Versicherungskompatibilität sind eher in der Lage, komplexe Fälle zu sichern und damit die Wahrscheinlichkeit zu verringern, dass Patienten schnellere Alternativen suchen[4].
Kapazitätsengpässe im Inland bei stark nachgefragten Fachzentren
Der Frankreich Medizintourismus Markt steht vor Herausforderungen durch die Überschneidung seiner wichtigsten internationalen Fachgebiete mit hoher inländischer Nachfrage. Die Protonentherapiedienste des Institut Curie behandeln jährlich eine erhebliche Anzahl von Patienten, wobei die Investitionen in die Strahlentherapie auf technologische Verbesserungen und nicht auf die Erweiterung der stationären Kapazität ausgerichtet sind. Öffentliche Krankenhäuser arbeiten nach dem Grundsatz des gleichberechtigten Zugangs, was ihre Fähigkeit einschränkt, Facharztkapazitäten ausschließlich für internationale Patienten bereitzustellen. Ramsay Santé trägt mit seinem umfangreichen Netzwerk an Einrichtungen und seiner Patientenbasis dazu bei, einen Teil dieser Belastung zu mildern. Ein Großteil seiner Aktivitäten geht jedoch über spezialisierte Onkologie und chirurgische Leistungen hinaus. Das Wachstum im Frankreich Medizintourismus Markt wird hauptsächlich durch private Anbieter vorangetrieben, die Facharztkapazitäten ausbauen, ohne sich auf bereits ausgelastete öffentliche Krankenhäuser zu stützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Behandlungsart: Onkologie verankert den Umsatz, während Ästhetik das Wachstum anführt
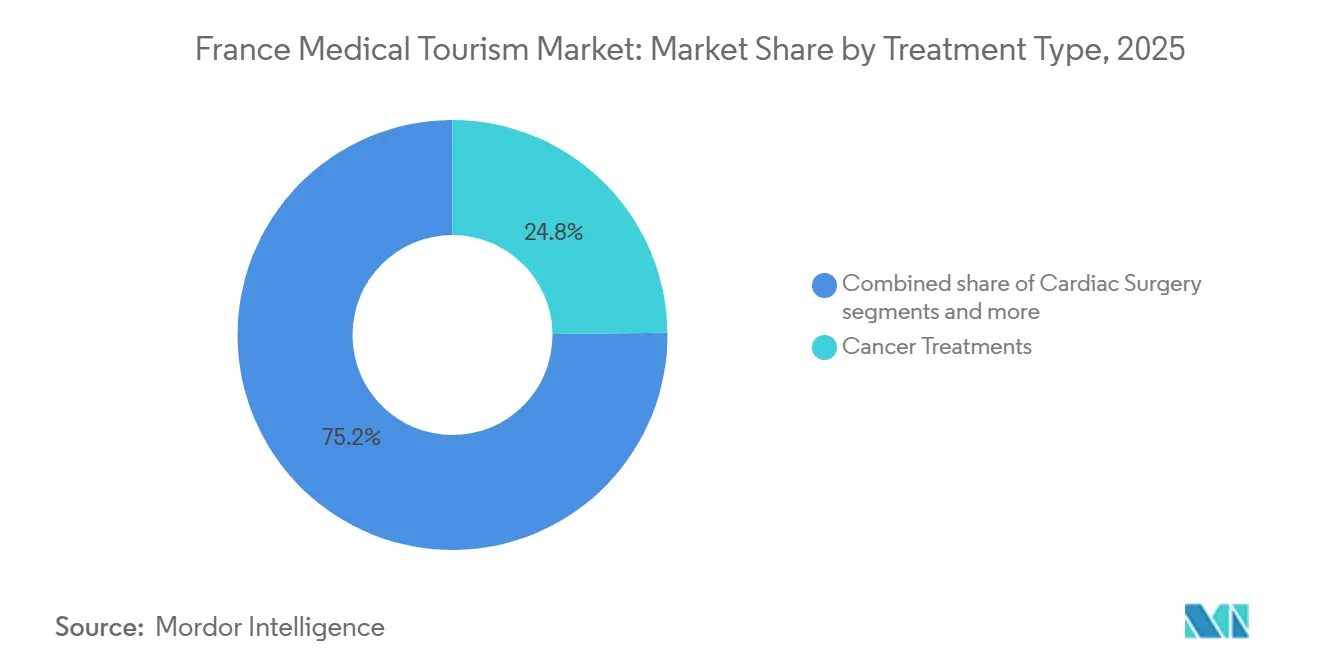
Krebsbehandlungen repräsentierten im Jahr 2025 24,83 % des Frankreich Medizintourismus Marktes und machten die Onkologie zum umsatzstärksten Segment. Dies ist auf die fortschrittliche Krebsbehandlungsinfrastruktur des Landes zurückzuführen, einschließlich Einrichtungen wie Gustave Roussy, Institut Curie und das Unicancer-Netzwerk. Diese Einrichtungen ziehen Patienten an, die Behandlungen, klinische Studien, Fachkonsultationen und fortschrittliche Strahlentherapie suchen. Die Herzchirurgie bleibt bedeutend und bietet fortschrittliche Eingriffe über etablierte Krankenhaussysteme, insbesondere dort, wo Versicherer- oder staatlich geförderte Vereinbarungen bestehen. Die orthopädische Chirurgie unterstützt stabile grenzüberschreitende Patientenvolumina, unterstützt durch strukturierte Aufnahmepfade wie ELSANs auf das Vereinigte Königreich ausgerichtetes Programm.
Kosmetische und plastische Chirurgie ist das am schnellsten wachsende Segment im Frankreich Medizintourismus Markt mit einer prognostizierten CAGR von 10,34 % bis 2031. Das Wachstum wird durch private klinische Netzwerke in Städten wie Paris und Lyon sowie in Küstengebieten angetrieben, wo elektive Eingriffe mit optimierten Beherbergungs- und Genesungsdienstleistungen kombiniert werden. Fertilitätsbehandlungen expandieren, da Frankreich ein reguliertes und glaubwürdiges Umfeld für assistierte Reproduktion bietet. Private Zentren bieten schnelleren Zugang als öffentliche Gesundheitspfade. Die Kategorie „Sonstige”, einschließlich Zahn- und neurologischer Behandlungen, verleiht dem Markt zusätzliche Tiefe. AP-HP hebt Hepatologie und neurologische Erkrankungen als Schlüsselbereiche hervor, die internationale Patienten anziehen. Das Wachstum in dieser Kategorie spiegelt hochkomplexe Umsätze, elektive Privatversorgung und spezialisierte Behandlungen wider, bei denen Frankreich grenzüberschreitende Glaubwürdigkeit bewahrt.


Nach Buchungskanal: Direkte Beziehungen dominieren, aber Vermittler beschleunigen das Wachstum
Direkte Krankenhausbuchungen hielten im Jahr 2025 54,62 % des Frankreich Medizintourismus Marktes und spiegeln die Abhängigkeit von etablierten institutionellen Beziehungen wider. Dieser Kanal bleibt stark aufgrund langjähriger Verbindungen zwischen öffentlichen Krankenhaussystemen, großen Krebszentren, Privatkrankenhäusern, Botschaften, staatlichen Kostenträgern und wiederkehrenden internationalen Patienten. Der Markt verlässt sich auf diese direkten Pfade für komplexe Versorgung, bei der ausländische Ministerien, Versicherer oder Ärzte häufig den direkten Kontakt mit Krankenhäusern gegenüber Vermittlern bevorzugen. Französische Krankenhäuser verbessern die Auffindbarkeit durch die Zentralisierung von Anbieterprofilen und Kontaktinformationen und steigern so die Effizienz direkter Buchungen. Direkte Buchungen sind besonders wichtig in der Onkologie und der Tertiärversorgung, wo institutionelles Vertrauen Marketingbemühungen überwiegt.
Medizintourismus-Vermittler sind der am schnellsten wachsende Buchungskanal im Frankreich Medizintourismus Markt mit einer prognostizierten CAGR von 10,96 % bis 2031. Ihr Wachstum wird durch Erstpatienten angetrieben, die Unterstützung bei Übersetzung, Terminplanung, Zahlungsabwicklung, Flughafentransfers und Entlassungsplanung benötigen. Die Concierge-Charta der French Healthcare Association unterstützt dieses Wachstum durch die Festlegung von Mindestservicestandards für Ethik, Vertraulichkeit, transparente Preisgestaltung und Überweisungseffizienz. Das Segment „Sonstige”, einschließlich internationaler Versicherungsnetzwerke und botschaftsgebundener Überweisungen, bleibt bedeutend, insbesondere für die Finanzierung komplexer Fälle über institutionelle Vereinbarungen anstelle von Selbstzahlerpfaden. Der Frankreich Medizintourismus Markt entwickelt sich hin zu einer gemischten Buchungsstruktur, bei der Krankenhausmarken zentral bleiben, Vermittler jedoch eine zunehmend wichtige Rolle bei der Verbesserung von Zugang und Gewinnungsraten spielen.
Nach Gesundheitsanbietertyp: Privatsektor führt sowohl bei Marktanteil als auch beim Wachstum
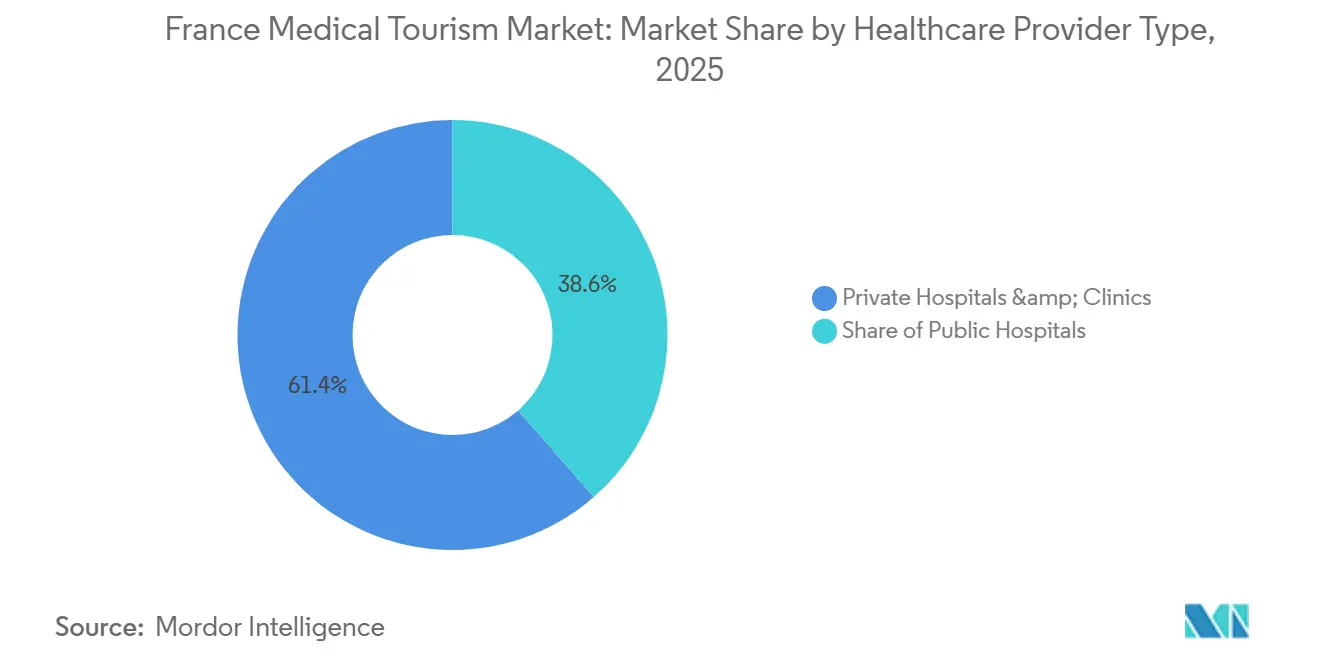
Private Krankenhäuser und Kliniken hielten im Jahr 2025 einen Marktanteil von 61,41 % am Frankreich Medizintourismus Markt und sollen bis 2031 mit einer CAGR von 11,63 % wachsen. Ihr Erfolg beruht auf der Anpassung an die Bedürfnisse ausländischer Patienten durch internationale Schalter, Versicherungspartnerschaften, Einzelzimmeroptionen und schnellere Terminplanung. Diese Einrichtungen adressieren sowohl klinische Versorgung als auch nicht-klinische Koordination effektiv. Das American Hospital of Paris demonstriert diesen Ansatz durch die Kombination von Joint-Commission-Akkreditierung mit internationaler Versicherungskompatibilität und zieht Patienten aus Nordamerika und dem Nahen Osten an. Das Wachstum im Privatsektor wird weiter durch Investitionen wie Ramsay Santés Einrichtungsmodernisierungen und Netzwerkausbau in Großstädten unterstützt.
Öffentliche Krankenhäuser spielen eine entscheidende Rolle bei hochkomplexen und forschungsgetriebenen Fällen, die private Anbieter möglicherweise nicht im gleichen Umfang bewältigen können. Das Volumen ausländischer Patienten bei AP-HP unterstreicht seine Expertise in komplexen Fachgebieten wie Hepatologie, Neurologie und Transplantationsmedizin. Öffentliche Systeme profitieren von akademischen Netzwerken, multidisziplinärer Governance und Zugang zu klinischen Studien, die für Onkologie- und Patienten mit seltenen Erkrankungen unerlässlich sind. Das Label „Qualité des Hôpitaux de France” stärkt den Ruf sowohl öffentlicher als auch privater Einrichtungen durch einen einheitlichen Qualitätsmaßstab. Der Frankreich Medizintourismus Markt bleibt ausgewogen, wobei private Anbieter in der Umsetzung hervorstechen und öffentliche Krankenhäuser sich auf die Hochleistungsversorgung konzentrieren.
Nach Patientenherkunft: Europäische Dominanz bleibt bestehen, MEA-Volumina beschleunigen sich
Europa entfiel im Jahr 2025 auf 42,34 % des Frankreich Medizintourismus Marktes und war damit das größte Patientenherkunftssegment. Dies ist auf die geografische Nähe, einfachere Reiselogistik und einen grenzüberschreitenden Versorgungsrahmen zurückzuführen, der geplante Behandlungsbewegungen unterstützt. Europäische Patienten stehen vor weniger Koordinationsherausforderungen als Langstreckenpatienten. Der Pfad des Vereinigten Königreichs ist bedeutend in der Orthopädie und bei verzögerten Versorgungskategorien, wobei ELSAN auf NHS-unterstützte Überweisungen abzielt. Die europäische Nachfrage bietet eine stabile Volumenbasis, während höherwertige Segmente von entfernten Regionen beeinflusst werden.
Die Region Naher Osten und Afrika (MEA) ist das am schnellsten wachsende Herkunftssegment mit einer prognostizierten CAGR von 11,97 % bis 2031. Das Wachstum wird durch staatlich geförderte hochkomplexe Überweisungen aus Golfstaaten und privat zahlende Patienten aus Nord- und Subsahara-Afrika angetrieben, die elektive oder spezialisierte Eingriffe suchen. Nordamerika trägt zu niedrigeren Patientenvolumina bei, bleibt aber wertmäßig bedeutend. Patienten suchen häufig Zweitmeinungen, fortschrittliche Onkologiebehandlungen oder komplexe Eingriffe und nutzen dabei den starken Ruf französischer medizinischer Einrichtungen.
Der asiatisch-pazifische Raum und Südamerika sind weniger entwickelte Herkunftssegmente. Digitaler Zugang und telemedizinische Aktenprüfung erhöhen jedoch schrittweise die Zugänglichkeit Frankreichs für Patienten aus diesen Regionen. Der Frankreich Medizintourismus Markt kombiniert eine stabile europäische Basis mit einem wachsenden Naher-Osten-und-Afrika-Korridor, der auf hochkomplexe und elektive Versorgung spezialisiert ist. Nordamerika fügt durch fortschrittliche Eingriffe Wert hinzu, während der asiatisch-pazifische Raum und Südamerika durch digitale Konnektivität Potenzial zeigen.
Geografische Analyse
Île-de-France repräsentierte im Jahr 2025 40,86 % des Frankreich Medizintourismus Marktes und profitiert von der höchsten Konzentration an Tertiärkrankenhäusern, akademischen medizinischen Zentren und privaten international ausgerichteten Einrichtungen. Institutionen wie AP-HP, Institut Curie, Gustave Roussy, Hôpital Foch und das American Hospital of Paris verleihen der Region ein unübertroffenes Ausmaß. Frankreich erzielte im Jahr 2025 Tourismuseinnahmen von 77,5 Milliarden EUR (91,16 Milliarden USD), wobei die Pariser Region einen erheblichen Anteil der für internationale Patienten erforderlichen Beherbergungs- und Transportinfrastruktur ausmacht. Die klinische Kapazität, Facharztdichte und Zielortdienstleistungen der Region sichern ihre anhaltende Dominanz im Markt.
Auvergne-Rhône-Alpes ist eine Schlüsselregion im Frankreich Medizintourismus Markt, unterstützt durch Lyons Expertise in Onkologie, rekonstruktiver Chirurgie und verwandten Fachgebieten. Centre Léon Bérard behandelte im Jahr 2024 43.527 Patienten, wobei 18 % an klinischen Studien teilnahmen, was Lyons Rolle als Spezialdestination stärkt. Die Region profitiert von der Nähe zu Schweizer Patienten und selektiven grenzüberschreitenden Überweisungspfaden. Ramsay Santé erweiterte seine Präsenz durch die Übernahme der Einrichtung Jean Mermoz in Lyon im Juli 2025 und stärkte damit Kapazität und Betrieb. Diese Region dient als sekundärer Knotenpunkt und Ausweichoption für Patienten, die keine Versorgung in Pariser Einrichtungen benötigen.
Provence-Alpes-Côte d'Azur ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 11,35 % von 2026 bis 2031. Das Universitätskrankenhaus Nizza behandelt mit Vereinbarungen in über 20 Ländern jährlich mehr als 2.000 internationale Kurzzeitpatienten. Direkte Flugverbindungen über Nizza erleichtern den Zugang für Patienten aus Südeuropa, Nordafrika und dem Golf. Das Segment „Übriges Frankreich” verleiht dem Markt Resilienz durch die Verteilung der Nachfrage auf Onkologie-, Transplantations- und Fachzentren, reduziert die Abhängigkeit von großen Knotenpunkten und unterstützt das Wachstum durch erweiterte Facharztkapazitäten.
Wettbewerbslandschaft
Der Frankreich Medizintourismus Markt ist fragmentiert, wobei der Wettbewerb durch institutionelle Glaubwürdigkeit, Akkreditierung und Fachtiefe statt durch preisfokussierte Werbung bestimmt wird. Zu den wichtigsten Akteuren gehören AP-HP, Institut Curie, Gustave Roussy, das American Hospital of Paris, Ramsay Santé und ELSAN, die jeweils auf Basis von Versorgungskomplexität, Kostenträgermix und Patientenzugangsmodellen konkurrieren. Das American Hospital of Paris stärkte seinen Ruf durch die Erlangung der HAS-Zertifizierung „Bestätigte Versorgungsqualität” und fügte damit einen weiteren Qualitätsindikator für internationale Patienten hinzu. Institut Curie differenzierte sich weiter durch die Inbetriebnahme seiner MRT-Linac-Plattform und stärkte Frankreichs Präzisionsstrahlungstherapiefähigkeiten für komplexe Onkologiefälle. Anbieter, die anerkannte Fachgebiete mit klaren Qualitätsnachweisen und Investitionen verbinden, werden in diesem Markt belohnt.
Strategische Initiativen haben sich auf den Ausbau von Kapazitäten, die Erweiterung der Netzwerkreichweite und die Verbesserung von Servicemodellen konzentriert. Ramsay Santé übernahm mehrere multidisziplinäre medizinische Zentren und erweiterte damit sein städtisches Versorgungsnetzwerk in wichtigen Städten. Das Unternehmen festigte auch seine Präsenz in Lyon durch die Übernahme einer bedeutenden Einrichtung und stärkte damit seine Position in einem regionalen Gesundheitsknotenpunkt. Hôpital Paris Saint-Joseph startete ein bedeutendes Transformationsprogramm zur Stärkung der Facharztkapazitäten im südlichen Île-de-France-Korridor. Diese Entwicklungen zeigen, dass der Wettbewerb durch langfristige Gesundheitsinvestitionen und nicht durch kurzfristige Bemühungen geprägt wird.
Der Markt bietet noch ungenutzte Möglichkeiten in der Fern-Triage, koordinierten standortübergreifenden Versorgung und strukturierten Nachsorge nach der Behandlung. Die inländische digitale Infrastruktur, die durch Telekonsultationsvolumina belegt wird, ist robust genug, um internationale Anwendungsfälle zu unterstützen, wenn sie in ausländische Patientenpfade integriert wird. Vermittler bleiben wichtig, aber die Vermittlungsschicht zwischen Krankenhäusern und Patienten ist fragmentiert. Kleinere Regionalkrankenhäuser können ihre Beteiligung durch verbesserte internationale Sichtbarkeit, Koordination mit Versicherern und mehrsprachige Kommunikation steigern. Anbieter mit starken Fachgebieten und besseren Koordinationssystemen können Marktanteile gewinnen.
Frankreich Medizintourismus Branchenführer
-
Assistance Publique - Hôpitaux de Paris
-
Institut Curie
-
Institut Gustave Roussy
-
American Hospital of Paris
-
Ramsay Santé
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Februar 2026: Ramsay Health Care Limited plant, seinen 52,79%igen Anteil an Ramsay Santé durch eine Sachausschüttung an die Aktionäre zu verteilen. Die Abspaltung, die vorbehaltlich der Zustimmung der Aktionäre bis zum vierten Quartal 2026 erwartet wird, würde Ramsay Santé als unabhängiges börsennotiertes Unternehmen etablieren und sich auf die Kapitalallokation, Wachstumsstrategie und internationale Patientenexpansionspläne auswirken.
- Februar 2026: Hôpital Paris Saint-Joseph hat ein Transformationsprogramm im Wert von 560 Millionen EUR (658,73 Millionen USD) initiiert, einschließlich der Eröffnung des neuen Hôpital Marie-Lannelongue in Le Plessis-Robinson sowie geplanter Onkologie- und Urologiezentren, die bis 2028 fertiggestellt werden sollen.
- Oktober 2025: Das American Hospital of Paris erhielt die HAS-Zertifizierung für
Bestätigte Versorgungsqualität
und behält damit seine Auszeichnung als einziges ziviles Krankenhaus außerhalb der Vereinigten Staaten mit vollständiger Joint-Commission-Akkreditierung. - Oktober 2025: Das American Hospital of Paris implementierte ein KI-gestütztes ART-Protokoll unter Verwendung des EmbryoScope+ Zeitraffersystems und der RFID-basierten RI-Witness-Rückverfolgbarkeit, unterstützt durch COFRAC ISO 15189 und Joint-Commission-Akkreditierungen.


Berichtsumfang Frankreich Medizintourismus Markt
| Herzchirurgie |
| Kosmetische und Plastische Chirurgie |
| Orthopädische Chirurgie |
| Krebsbehandlungen |
| Fertilitätsbehandlungen |
| Sonstige (Zahnbehandlung, Neurologische Behandlung usw.) |
| Direkte Krankenhausbuchung |
| Medizintourismus-Vermittler |
| Sonstige (Internationale Versicherungsnetzwerke, Regierungs- und Botschaftsüberweisungen usw.) |
| Öffentliche Krankenhäuser |
| Private Krankenhäuser & Kliniken |
| Nordamerika |
| Südamerika |
| Europa (einschließlich Frankreich) |
| Asiatisch-pazifischer Raum |
| Naher Osten und Afrika |
| Île-de-France (Region Paris) |
| Auvergne-Rhône-Alpes |
| Provence-Alpes-Côte d'Azur |
| Übriges Frankreich |
| Nach Behandlungsart | Herzchirurgie |
| Kosmetische und Plastische Chirurgie | |
| Orthopädische Chirurgie | |
| Krebsbehandlungen | |
| Fertilitätsbehandlungen | |
| Sonstige (Zahnbehandlung, Neurologische Behandlung usw.) | |
| Nach Buchungskanal | Direkte Krankenhausbuchung |
| Medizintourismus-Vermittler | |
| Sonstige (Internationale Versicherungsnetzwerke, Regierungs- und Botschaftsüberweisungen usw.) | |
| Nach Gesundheitsanbietertyp | Öffentliche Krankenhäuser |
| Private Krankenhäuser & Kliniken | |
| Nach Patientenherkunft | Nordamerika |
| Südamerika | |
| Europa (einschließlich Frankreich) | |
| Asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | |
| Nach Geografie | Île-de-France (Region Paris) |
| Auvergne-Rhône-Alpes | |
| Provence-Alpes-Côte d'Azur | |
| Übriges Frankreich |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Frankreich Medizintourismus bis 2031 erreichen?
Der Frankreich Medizintourismus Markt soll bis 2031 einen Wert von 2,14 Milliarden USD erreichen, ausgehend von 1,05 Milliarden USD im Jahr 2025, bei einer CAGR von 9,65 %.
Welche Behandlungskategorie führt beim Umsatz im Frankreich Medizintourismus?
Krebsbehandlungen führten im Jahr 2025 mit 24,83 % des Umsatzes, angetrieben durch Frankreichs starke Onkologieeinrichtungen, Zugang zu klinischen Studien und fortschrittliche Strahlentherapiekapazitäten.
Welches Versorgungssegment wächst in Frankreich am schnellsten?
Kosmetische und Plastische Chirurgie ist das am schnellsten wachsende Behandlungssegment mit einer prognostizierten CAGR von 10,34 % bis 2031.
Warum führen Privatkrankenhäuser bei den ausländischen Patientenzuflüssen in Frankreich?
Private Krankenhäuser und Kliniken hielten im Jahr 2025 einen Anteil von 61,41 %, da sie stärkere internationale Schalter, schnellere Terminplanung, Versicherungsverbindungen und patientenorientierte Koordination bieten.
Welche Region ist der wichtigste Knotenpunkt für einreisende Patienten in Frankreich?
Île-de-France führte im Jahr 2025 mit einem Anteil von 40,86 % aufgrund der Konzentration bedeutender Krankenhäuser, Onkologiezentren und internationaler Patienteninfrastruktur in und um Paris.
Welche Herkunftsregion expandiert für Frankreich am schnellsten?
Der Nahe Osten und Afrika sind die am schnellsten wachsenden Herkunftssegmente mit einer prognostizierten CAGR von 11,97 % bis 2031, unterstützt durch staatlich geförderte Überweisungen und privat zahlende Nachfrage.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
