
Taille et Part du Marché du Tourisme Médical en France
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
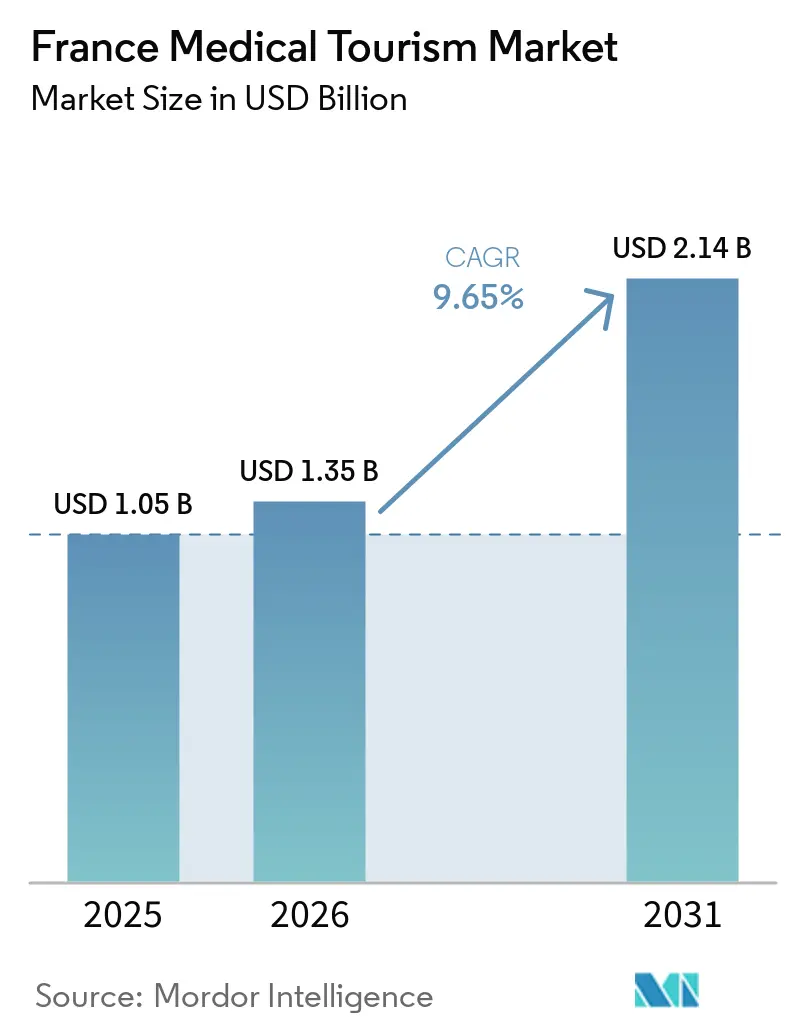
| Taille du marché de l'année de base (2025) | 1.05 Milliards de dollars |
| Taille du Marché (2026) | 1.35 Milliards de dollars |
| Taille du Marché (2031) | 2.14 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.65 % |
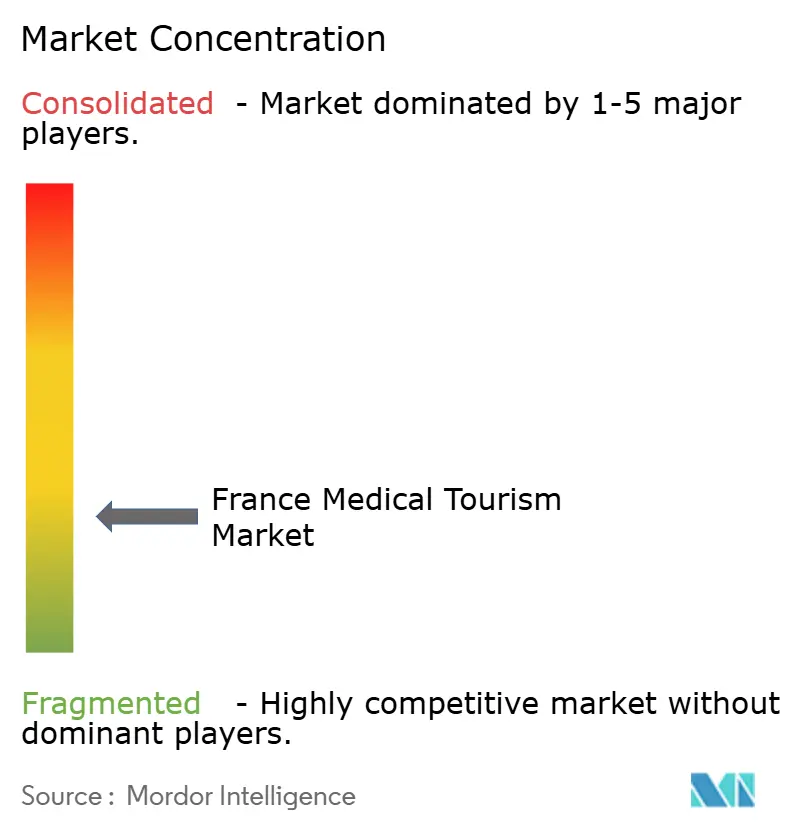
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Tourisme Médical en France par Mordor Intelligence
Le marché du tourisme médical en France était évalué à 1,05 milliard USD en 2025 et devrait croître de 1,15 milliard USD en 2026 pour atteindre 2,14 milliards USD d'ici 2031, à un CAGR de 9,65 % durant la période de prévision (2026–2031). Les arrivées internationales ont totalisé 102 millions en 2025, soutenant les flux de patients grâce à une connectivité aérienne établie, une infrastructure hôtelière et une familiarité avec la destination. Le marché bénéficie de la solidité des systèmes hospitaliers français, notamment en oncologie et dans d'autres spécialités complexes, où la réputation institutionnelle influence souvent les choix des patients[1]. La compétitivité des prix soutient également le marché, la French Healthcare Association notant que les coûts des procédures en France sont nettement inférieurs à ceux pratiqués aux États-Unis. Cela attire à la fois des patients qui paient de leur poche et des patients assurés. Les prestataires privés améliorent la conversion des patients en créant des bureaux dédiés aux patients internationaux, en s'associant avec des assureurs et en proposant un accompagnement multilingue. Les établissements publics restent essentiels pour les soins à forte composante de recherche et les cas complexes. Les défis incluent les délais administratifs et la capacité limitée des spécialistes. Les prestataires combinant expertise clinique et coordination fluide des patients sont mieux positionnés pour acquérir un avantage concurrentiel.
Principaux Enseignements du Rapport
- Par type de traitement, les traitements du cancer ont représenté 24,83 % du marché du tourisme médical en France en 2025, tandis que la chirurgie esthétique et plastique devrait afficher le CAGR le plus élevé de 10,34 % d'ici 2031.
- Par canal de réservation, la réservation directe à l'hôpital a représenté 54,62 % du marché du tourisme médical en France en 2025, tandis que les facilitateurs de tourisme médical devraient afficher le CAGR le plus élevé de 10,96 % d'ici 2031.
- Par type de prestataire de soins de santé, les hôpitaux et cliniques privés ont capturé 61,41 % du marché du tourisme médical en France en 2025 et devraient également afficher le CAGR le plus élevé de 11,63 % d'ici 2031.
- Par origine du patient, l'Europe a représenté 42,34 % du marché du tourisme médical en France en 2025, tandis que le Moyen-Orient et l'Afrique devraient afficher le CAGR le plus élevé de 11,97 % d'ici 2031.
- Par géographie, l'Île-de-France a détenu 40,86 % du marché du tourisme médical en France en 2025, tandis que la Provence-Alpes-Côte d'Azur devrait afficher le CAGR le plus élevé de 11,35 % d'ici 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché du Tourisme Médical en France
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Forte Crédibilité Clinique et Confiance dans la Marque auprès des Patients Transfrontaliers | +2.1% | Mondial, concentré dans les États du Golfe, l'Afrique du Nord et l'Afrique subsaharienne | Long terme (≥ 4 ans) |
| Avantage Tarifaire par Rapport aux États-Unis et aux Autres Destinations à Coût Élevé | +1.8% | Amérique du Nord, Europe occidentale, Moyen-Orient | Moyen terme (2-4 ans) |
| Parcours de Soins Multilingues et Accompagnés par des Services de Conciergerie | +0.7% | Mondial, notamment les marchés d'origine non francophones | Moyen terme (2-4 ans) |
| Demande Croissante de Soins Esthétiques, Dentaires et de Fertilité | +1.5% | Europe, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Triage Pré-Voyage Numérisé et Deuxièmes Avis à Distance | +0.9% | Mondial, plus fort en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Réputation en Oncologie Spécialisée et dans le Traitement des Maladies Rares | +1.6% | Moyen-Orient, Afrique du Nord, Europe de l'Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Forte Crédibilité Clinique et Confiance dans la Marque auprès des Patients Transfrontaliers
Le marché du tourisme médical en France attire régulièrement des patients en quête de soins complexes, grâce à la solide expertise clinique de ses établissements de référence dans diverses spécialités. AP-HP prend en charge un nombre significatif de séjours de patients étrangers chaque année, principalement en provenance du Golfe, d'Europe de l'Est, d'Afrique du Nord et d'Afrique subsaharienne. Cette patientèle démontre que le marché ne se limite pas aux traitements électifs liés aux loisirs, mais porte également sur des soins médicalement nécessaires. Gustave Roussy a traité un nombre substantiel de patients au cours de sa dernière période de reporting et en a inscrit beaucoup dans des essais cliniques, renforçant la réputation de la France en matière de protocoles de traitement avancés. Les soins axés sur la recherche favorisent une confiance que les établissements de moindre envergure ne peuvent souvent pas égaler, garantissant des relations de référence stables même lorsque les patients envisagent plusieurs destinations[2].
Avantage Tarifaire par Rapport aux États-Unis et aux Autres Destinations à Coût Élevé
Le marché du tourisme médical en France est compétitif en raison de coûts de traitement nettement inférieurs à ceux pratiqués aux États-Unis. Les dépenses de traitement en France sont réputées substantiellement moins élevées pour des procédures similaires, ce qui en fait une option attrayante pour les patients transfrontaliers. Cet avantage en termes de coût est plus prononcé lorsque les patients peuvent estimer clairement l'ensemble du processus de traitement, y compris les consultations, la chirurgie, la rééducation et les examens de suivi. ELSAN a utilisé cette approche pour attirer des patients du Royaume-Uni via le dispositif de soutien aux soins à l'étranger du NHS, positionnant la France comme un choix pratique pour les soins médicaux. Les prestataires offrant une transparence totale des coûts sont mieux positionnés sur le marché du tourisme médical français, car les patients internationaux se concentrent souvent sur le montant total à payer plutôt que sur les devis de procédures individuelles lorsqu'ils comparent les destinations[3].
Parcours de Soins Multilingues et Accompagnés par des Services de Conciergerie
Le marché du tourisme médical en France repose sur la capacité des hôpitaux à accompagner les patients avant leur arrivée, pendant le traitement et après leur sortie. La French Healthcare Association a introduit une charte de conciergerie à neuf membres définissant des orientations rapides, la confidentialité, une tarification transparente et des pratiques éthiques, fournissant un cadre de service standardisé. Les patients internationaux évaluent non seulement l'expertise clinique, mais aussi la facilité de gestion des dossiers, des paiements, des déplacements et de la communication. Des établissements tels que l'American Hospital of Paris et d'autres prestataires privés ont développé des services dédiés aux patients internationaux en collaboration avec des assureurs mondiaux, réduisant les difficultés administratives et garantissant des processus plus fluides. La coordination multilingue et les services de conciergerie simplifient le parcours médical, améliorant les taux de conversion des patients en rendant l'expérience plus prévisible et gérable.
Demande Croissante de Soins Esthétiques, Dentaires et de Fertilité
Le marché du tourisme médical en France est en croissance dans le segment des soins électifs, où les patients combinent traitement médical et séjour de courte durée. La chirurgie esthétique et plastique est la catégorie à la croissance la plus rapide, soutenue par des prestataires reconnus à Paris, Lyon et sur la Riviera. Ces destinations, avec leurs cliniques privées, rationalisent le traitement, la convalescence et les services aux patients internationaux plus efficacement que les établissements publics. Les soins de fertilité stimulent également la croissance, la France offrant un large accès aux services de procréation médicalement assistée, y compris une prise en charge complète pour plusieurs cycles de fécondation in vitro pour les femmes éligibles. Cette politique renforce la réputation du pays comme destination pour les soins reproductifs. L'American Hospital of Paris a renforcé cette position en introduisant un protocole d'assistance médicale à la procréation assisté par intelligence artificielle, illustrant les avancées technologiques dans les soins de fertilité au sein du marché.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Friction Administrative dans les Flux de Visas, d'Assurances et de Documentation | -0.6% | Mondial, plus aigu pour les titulaires de passeports non membres de l'Union européenne, non américains et non émiratis | Moyen terme (2-4 ans) |
| Contraintes de Capacité Intérieure dans les Centres Spécialisés à Forte Demande | -0.5% | Île-de-France, concentrée en oncologie et fertilité | Long terme (≥ 4 ans) |
| Acquisition Fragmentée de Patients entre Prestataires et Facilitateurs | -0.4% | Mondial, notamment les marchés d'origine en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Lacunes dans la Continuité des Soins Transfrontaliers et le Suivi Post-Traitement | -0.4% | Toutes les géographies, plus aigu pour les patients effectuant de longs trajets depuis le Moyen-Orient, l'Afrique et l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Friction Administrative dans les Flux de Visas, d'Assurances et de Documentation
Le marché du tourisme médical en France est confronté à des défis liés aux délais administratifs, même après confirmation de l'intention de traitement. Le traitement des visas médicaux prend souvent plusieurs jours pour les demandes standard et plus longtemps pour les cas complexes, créant des risques pour les patients ayant besoin de soins urgents. Les arrangements d'assurance varient selon les prestataires : les grands établissements collaborent souvent avec des assureurs mondiaux, tandis que les établissements plus petits peuvent ne pas disposer de tels arrangements. Cette disparité affecte les patients à revenus intermédiaires qui apprécient la qualité des soins de santé français mais peuvent avoir du mal à faire face à des dépenses importantes à leur charge pendant le processus de documentation. Les prestataires disposant d'une coordination pré-admission efficace et d'une meilleure compatibilité avec les assureurs sont plus susceptibles de sécuriser les cas complexes, réduisant ainsi la probabilité que les patients recherchent des alternatives plus rapides[4].
Contraintes de Capacité Intérieure dans les Centres Spécialisés à Forte Demande
Le marché du tourisme médical en France est confronté à des défis liés au chevauchement entre ses principales spécialités internationales et la forte demande intérieure. Les services de protonthérapie de l'Institut Curie traitent un nombre significatif de patients chaque année, ses investissements en radiothérapie se concentrant sur les améliorations technologiques plutôt que sur l'expansion de la capacité d'hospitalisation. Les hôpitaux publics fonctionnent selon des principes d'égalité d'accès, limitant leur capacité à allouer une capacité spécialisée exclusivement aux patients internationaux. Ramsay Santé, avec son vaste réseau d'établissements et sa patientèle, contribue à atténuer une partie de cette pression. Cependant, une grande partie de ses activités s'étend au-delà des services d'oncologie spécialisée et de chirurgie. La croissance du marché du tourisme médical en France est principalement portée par les prestataires privés qui augmentent leur capacité spécialisée sans dépendre des hôpitaux publics déjà sous tension.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Traitement : L'Oncologie Ancre les Revenus Tandis que l'Esthétique Mène la Croissance
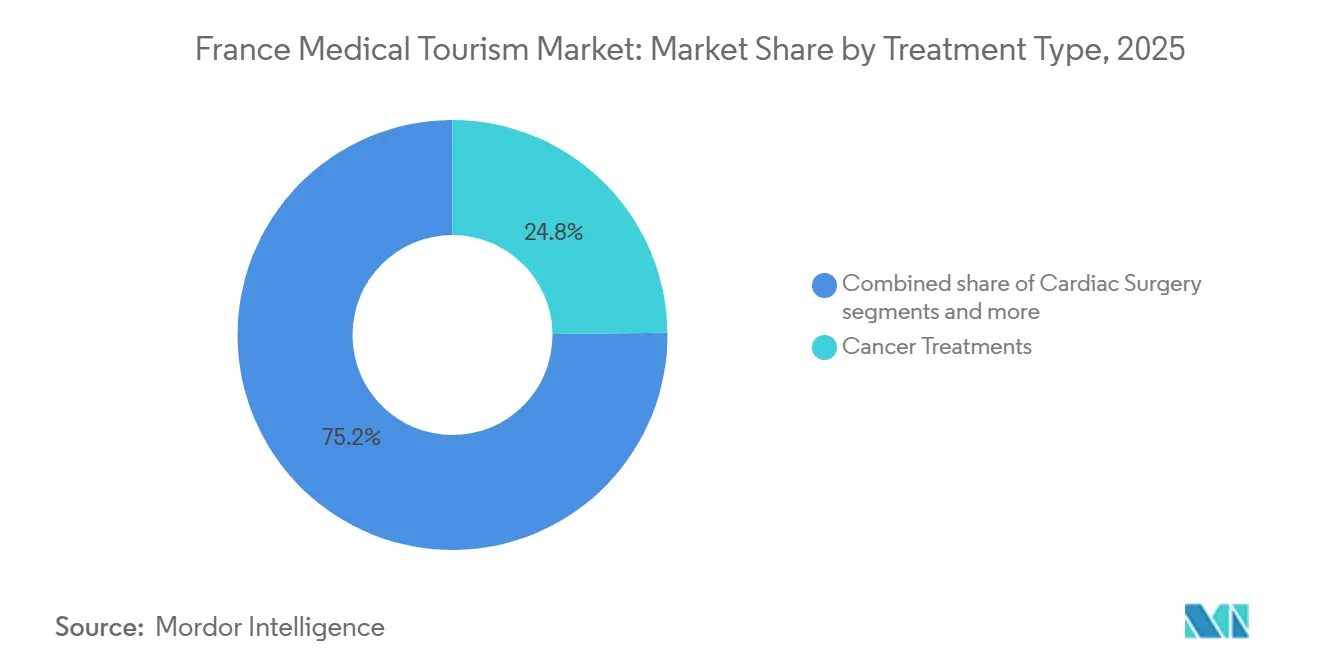
Les traitements du cancer ont représenté 24,83 % du marché du tourisme médical en France en 2025, faisant de l'oncologie le segment le plus important en termes de revenus. Cela est dû à l'infrastructure avancée de traitement du cancer du pays, comprenant des établissements tels que Gustave Roussy, l'Institut Curie et le réseau Unicancer. Ces établissements attirent des patients en quête de traitements, d'essais cliniques, de consultations spécialisées et de radiothérapie avancée. La chirurgie cardiaque reste significative, offrant des procédures avancées via des systèmes hospitaliers établis, notamment lorsque des arrangements avec des assureurs ou des gouvernements sont en place. La chirurgie orthopédique soutient des volumes stables de patients transfrontaliers, aidée par des voies d'admission structurées telles que le programme d'ELSAN destiné aux patients du Royaume-Uni.
La chirurgie esthétique et plastique est le segment à la croissance la plus rapide du marché du tourisme médical en France, avec un CAGR projeté de 10,34 % jusqu'en 2031. La croissance est portée par les réseaux cliniques privés dans des villes comme Paris et Lyon, ainsi que dans les zones côtières, où les procédures électives sont associées à des services d'hôtellerie et de convalescence rationalisés. Les traitements de fertilité se développent, la France offrant un environnement réglementé et crédible pour la procréation médicalement assistée. Les centres privés offrent un accès plus rapide que les voies de soins de santé publics. La catégorie « Autres », comprenant les traitements dentaires et neurologiques, apporte de la profondeur au marché. AP-HP met en avant l'hépatologie et les pathologies neurologiques comme des domaines clés attirant les patients internationaux. La croissance dans cette catégorie reflète des revenus à forte valeur ajoutée, des soins privés électifs et des traitements spécialisés pour lesquels la France maintient une crédibilité transfrontalière.

Par Canal de Réservation : Les Relations Directes Dominent mais les Facilitateurs Accélèrent
La réservation directe à l'hôpital a représenté 54,62 % du marché du tourisme médical en France en 2025, reflétant la dépendance aux relations institutionnelles établies. Ce canal reste solide grâce aux liens de longue date entre les systèmes hospitaliers publics, les grands centres de cancérologie, les hôpitaux privés, les ambassades, les payeurs souverains et les patients internationaux récurrents. Le marché s'appuie sur ces voies directes pour les soins complexes, où les ministères étrangers, les assureurs ou les médecins préfèrent souvent un contact direct avec les hôpitaux plutôt que de passer par des intermédiaires. Les hôpitaux français améliorent leur visibilité en centralisant les profils des prestataires et les informations de contact, renforçant l'efficacité des réservations directes. La réservation directe est particulièrement importante en oncologie et dans les soins tertiaires, où la confiance institutionnelle prime sur les efforts marketing.
Les facilitateurs de tourisme médical sont le canal de réservation à la croissance la plus rapide sur le marché du tourisme médical en France, avec un taux de croissance annuel composé (CAGR) projeté de 10,96 % jusqu'en 2031. Leur croissance est portée par les patients primo-arrivants ayant besoin d'aide pour la traduction, la planification, les processus de paiement, les transferts aéroportuaires et la planification post-sortie. La charte de conciergerie de la French Healthcare Association soutient cette croissance en fixant des normes de service minimales en matière d'éthique, de confidentialité, de tarification transparente et d'efficacité des orientations. Le segment « Autres », comprenant les réseaux d'assurance internationale et les orientations liées aux ambassades, reste significatif, notamment pour le financement de cas complexes via des arrangements institutionnels plutôt que des voies de paiement direct. Le marché du tourisme médical en France évolue vers une structure de réservation mixte, où les marques hospitalières restent centrales, mais les facilitateurs jouent un rôle de plus en plus important dans l'amélioration de l'accès et des taux de conversion.
Par Type de Prestataire de Soins de Santé : Le Secteur Privé Mène à la Fois en Part et en Croissance
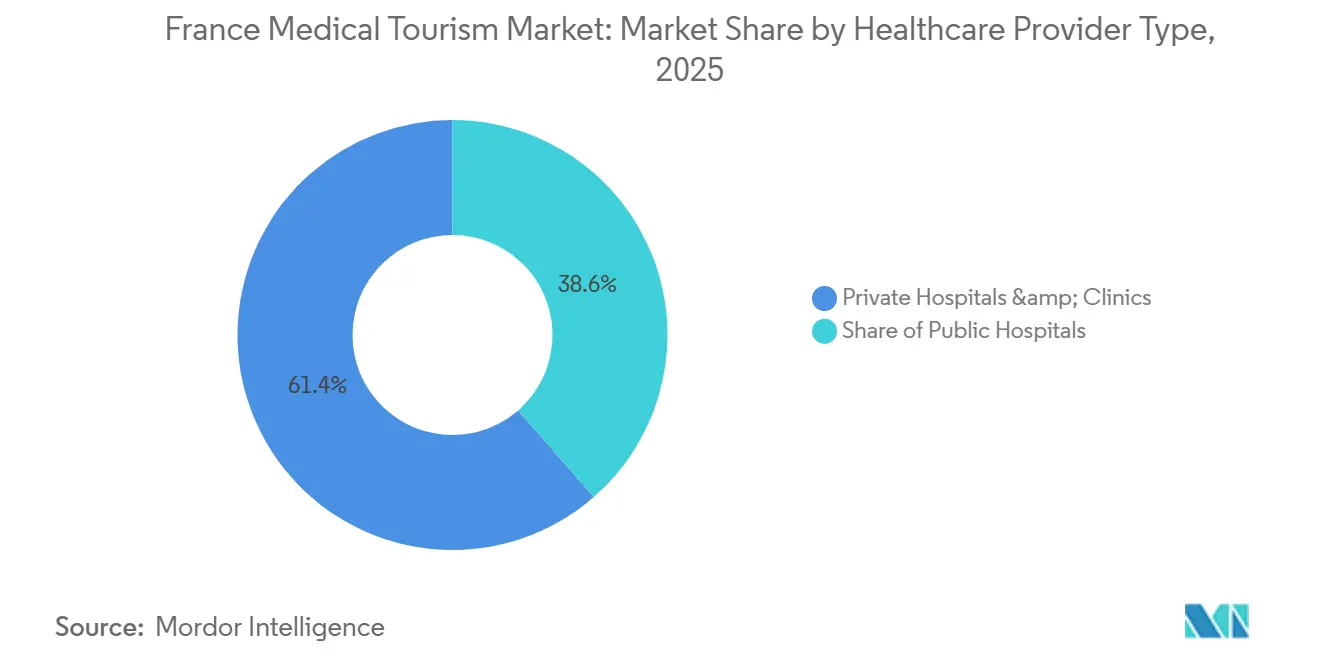
Les hôpitaux et cliniques privés ont détenu 61,41 % de la part du marché du tourisme médical en France en 2025 et devraient croître à un CAGR de 11,63 % jusqu'en 2031. Leur succès découle de leur adaptation aux besoins des patients étrangers grâce à des bureaux internationaux, des partenariats avec des assureurs, des options de chambre individuelle et une planification plus rapide. Ces établissements répondent efficacement à la fois aux besoins de soins cliniques et de coordination non clinique. L'American Hospital of Paris illustre cette approche en combinant l'accréditation de la Joint Commission avec la compatibilité avec les assureurs internationaux, attirant des patients d'Amérique du Nord et du Moyen-Orient. La croissance du secteur privé est également soutenue par des investissements tels que les mises à niveau des installations de Ramsay Santé et l'expansion de son réseau dans les grandes villes.
Les hôpitaux publics jouent un rôle essentiel dans les cas à forte complexité et axés sur la recherche que les prestataires privés ne peuvent pas toujours gérer à la même échelle. Le volume de patients étrangers d'AP-HP souligne son expertise dans des spécialités complexes telles que l'hépatologie, la neurologie et les greffes. Les systèmes publics bénéficient de réseaux académiques, d'une gouvernance multidisciplinaire et d'un accès aux essais cliniques, essentiels pour les patients atteints de cancer et de maladies rares. Le label Qualité Hospitalière Française renforce la réputation des établissements publics et privés en fournissant un référentiel de qualité unifié. Le marché du tourisme médical en France reste équilibré, les prestataires privés excellant dans l'exécution et les hôpitaux publics se concentrant sur les soins avancés.
Par Origine du Patient : La Dominance Européenne Persiste, les Volumes du Moyen-Orient et de l'Afrique s'Accélèrent
L'Europe a représenté 42,34 % du marché du tourisme médical en France en 2025, en faisant le segment d'origine de patients le plus important. Cela est dû à la proximité géographique, à la facilité des déplacements et à un cadre de soins transfrontaliers soutenant les mouvements de traitement planifiés. Les patients européens font face à moins de défis de coordination que les voyageurs effectuant de longs trajets. La voie du Royaume-Uni est significative en orthopédie et dans les catégories de soins différés, ELSAN ciblant les orientations soutenues par le NHS. La demande européenne fournit une base de volume stable, tandis que les segments à plus forte valeur ajoutée sont influencés par des régions plus éloignées.
La région Moyen-Orient et Afrique est le segment d'origine à la croissance la plus rapide, avec un taux de croissance annuel projeté (CAGR) de 11,97 % jusqu'en 2031. La croissance est portée par des orientations à forte complexité soutenues par les gouvernements des pays du Golfe et des patients privés d'Afrique du Nord et subsaharienne en quête de procédures électives ou spécialisées. L'Amérique du Nord contribue à des volumes de patients plus faibles mais reste importante en termes de valeur. Les patients recherchent souvent des deuxièmes avis, des traitements oncologiques avancés ou des procédures complexes, tirant parti de la solide réputation des institutions médicales françaises.
L'Asie-Pacifique et l'Amérique du Sud sont des segments d'origine moins développés. Cependant, l'accès numérique et la revue à distance des dossiers augmentent progressivement l'accessibilité de la France aux patients de ces régions. Le marché du tourisme médical en France combine une base européenne stable avec un corridor croissant Moyen-Orient et Afrique spécialisé dans les soins à forte complexité et les soins électifs. L'Amérique du Nord apporte de la valeur grâce aux procédures avancées, tandis que l'Asie-Pacifique et l'Amérique du Sud montrent un potentiel porté par la connectivité numérique.
Analyse Géographique
L'Île-de-France a représenté 40,86 % du marché du tourisme médical en France en 2025, bénéficiant de la plus forte concentration d'hôpitaux tertiaires, de centres médicaux universitaires et d'établissements privés à vocation internationale. Des institutions telles qu'AP-HP, l'Institut Curie, Gustave Roussy, Hôpital Foch et l'American Hospital of Paris confèrent à la région une envergure inégalée. La France a généré 77,5 milliards EUR (91,16 milliards USD) de recettes touristiques en 2025, la région parisienne représentant une part significative de l'infrastructure d'hébergement et de transport nécessaire aux patients internationaux. La capacité clinique, la densité de spécialistes et les services de destination de la région assurent sa domination continue sur le marché.
Auvergne-Rhône-Alpes est une géographie clé du marché du tourisme médical en France, soutenue par l'expertise de Lyon en oncologie, en chirurgie reconstructrice et dans les spécialités connexes. Le Centre Léon Bérard a traité 43 527 patients en 2024, dont 18 % participant à des essais cliniques, renforçant le rôle de Lyon comme destination spécialisée. La région bénéficie de la proximité avec les patients suisses et de voies d'orientation transfrontalières sélectives. Ramsay Santé a étendu sa présence en acquérant l'établissement Jean Mermoz à Lyon en juillet 2025, renforçant sa capacité et ses oprations. Cette région sert de pôle secondaire et d'option de débordement pour les patients ne nécessitant pas de soins dans les établissements parisiens.
Provence-Alpes-Côte d'Azur est le segment à la croissance la plus rapide, avec un CAGR prévu de 11,35 % de 2026 à 2031. Le Centre Hospitalier Universitaire de Nice, avec des accords dans plus de 20 pays, traite plus de 2 000 patients internationaux en court séjour chaque année. La connectivité aérienne directe via Nice facilite l'accès aux patients d'Europe du Sud, d'Afrique du Nord et du Golfe. Le segment Reste de la France apporte de la résilience en répartissant la demande entre les centres d'oncologie, de greffe et de spécialités, réduisant la dépendance aux grands pôles et soutenant la croissance grâce à une capacité spécialisée élargie.
Paysage Concurrentiel
Le marché du tourisme médical en France est fragmenté, la concurrence étant portée par la crédibilité institutionnelle, l'accréditation et la profondeur des spécialités plutôt que par une promotion axée sur les prix. Les acteurs clés comprennent AP-HP, l'Institut Curie, Gustave Roussy, l'American Hospital of Paris, Ramsay Santé et ELSAN, chacun se différenciant par la complexité des soins, le mix de payeurs et les modèles d'accès aux patients. L'American Hospital of Paris a renforcé sa réputation en obtenant la certification HAS « Qualité des soins confirmée », ajoutant un marqueur de qualité supplémentaire pour les patients internationaux. L'Institut Curie s'est davantage différencié en mettant en service sa plateforme IRM-Linac, renforçant les capacités de radiothérapie de précision de la France pour les cas d'oncologie complexes. Les prestataires combinant des spécialités reconnues avec des preuves claires de qualité et d'investissement sont récompensés sur ce marché.
Les initiatives stratégiques se sont concentrées sur l'expansion des capacités, l'extension du réseau et l'amélioration des modèles de service. Ramsay Santé a acquis plusieurs centres médicaux multidisciplinaires, élargissant son réseau de soins urbains dans les grandes villes. Il a également consolidé sa présence à Lyon par l'acquisition d'un établissement majeur, renforçant sa position dans un pôle de santé régional. Hôpital Paris Saint-Joseph a lancé un programme de transformation significatif pour renforcer la capacité spécialisée dans le corridor sud de l'Île-de-France. Ces développements montrent que la concurrence est façonnée par des investissements de santé à long terme plutôt que par des efforts à court terme.
Le marché recèle encore des opportunités inexploitées dans le triage à distance, les soins coordonnés multi-sites et le suivi post-traitement structuré. L'infrastructure numérique nationale, illustrée par les volumes de téléconsultation, est suffisamment robuste pour soutenir des cas d'usage internationaux si elle est intégrée dans les parcours des patients étrangers. Les facilitateurs restent importants, mais la couche intermédiaire entre les hôpitaux et les patients est fragmentée. Les hôpitaux régionaux de moindre envergure peuvent améliorer leur participation en renforçant leur visibilité internationale, en se coordonnant avec les assureurs et en utilisant une communication multilingue. Les prestataires disposant de spécialités solides et de meilleurs systèmes de coordination peuvent gagner des parts de marché.
Leaders du Secteur du Tourisme Médical en France
-
Assistance Publique - Hôpitaux de Paris
-
Institut Curie
-
Institut Gustave Roussy
-
American Hospital of Paris
-
Ramsay Santé
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Février 2026 : Ramsay Health Care Limited prévoit de distribuer sa participation de 52,79 % dans Ramsay Santé à ses actionnaires via une distribution en nature. Attendue d'ici le quatrième trimestre 2026, sous réserve de l'approbation des actionnaires, la scission établirait Ramsay Santé comme une entité cotée en bourse indépendante, impactant son allocation de capital, sa stratégie de croissance et ses plans d'expansion des patients internationaux.
- Février 2026 : Hôpital Paris Saint-Joseph a lancé un programme de transformation de 560 millions EUR (658,73 millions USD), comprenant l'ouverture du nouvel Hôpital Marie-Lannelongue au Plessis-Robinson et des centres d'oncologie et d'urologie dont l'achèvement est prévu pour 2028.
- Octobre 2025 : L'American Hospital of Paris a reçu la certification HAS pour « Qualité des soins confirmée », maintenant sa distinction en tant que seul hôpital civil en dehors des États-Unis disposant de la pleine accréditation de la Joint Commission.
- Octobre 2025 : L'American Hospital of Paris a mis en œuvre un protocole d'assistance médicale à la procréation assisté par intelligence artificielle utilisant le système de time-lapse EmbryoScope+ et la traçabilité RFID RI Witness, soutenu par les accréditations COFRAC ISO 15189 et Joint Commission.
Périmètre du Rapport sur le Marché du Tourisme Médical en France
| Chirurgie Cardiaque |
| Chirurgie Esthétique et Plastique |
| Chirurgie Orthopédique |
| Traitements du Cancer |
| Traitements de Fertilité |
| Autres (Traitement Dentaire, Traitement Neurologique, etc.) |
| Réservation Directe à l'Hôpital |
| Facilitateurs de Tourisme Médical |
| Autres (Réseaux d'Assurance Internationale, Orientations Gouvernementales et d'Ambassades, etc.) |
| Hôpitaux Publics |
| Hôpitaux et Cliniques Privés |
| Amérique du Nord |
| Amérique du Sud |
| Europe (France incluse) |
| Asie-Pacifique |
| Moyen-Orient et Afrique |
| Île-de-France (Région Parisienne) |
| Auvergne-Rhône-Alpes |
| Provence-Alpes-Côte d'Azur |
| Reste de la France |
| Par Type de Traitement | Chirurgie Cardiaque |
| Chirurgie Esthétique et Plastique | |
| Chirurgie Orthopédique | |
| Traitements du Cancer | |
| Traitements de Fertilité | |
| Autres (Traitement Dentaire, Traitement Neurologique, etc.) | |
| Par Canal de Réservation | Réservation Directe à l'Hôpital |
| Facilitateurs de Tourisme Médical | |
| Autres (Réseaux d'Assurance Internationale, Orientations Gouvernementales et d'Ambassades, etc.) | |
| Par Type de Prestataire de Soins de Santé | Hôpitaux Publics |
| Hôpitaux et Cliniques Privés | |
| Par Origine du Patient | Amérique du Nord |
| Amérique du Sud | |
| Europe (France incluse) | |
| Asie-Pacifique | |
| Moyen-Orient et Afrique | |
| Par Géographie | Île-de-France (Région Parisienne) |
| Auvergne-Rhône-Alpes | |
| Provence-Alpes-Côte d'Azur | |
| Reste de la France |
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du tourisme médical en France d'ici 2031 ?
Le marché du tourisme médical en France devrait atteindre 2,14 milliards USD d'ici 2031, contre 1,05 milliard USD en 2025, à un CAGR de 9,65 %.
Quelle catégorie de traitement génère le plus de revenus dans le tourisme médical en France ?
Les traitements du cancer ont mené avec 24,83 % des revenus en 2025, portés par les solides institutions oncologiques françaises, l'accès aux essais cliniques et les capacités avancées de radiothérapie.
Quel segment de soins connaît la croissance la plus rapide en France ?
La chirurgie esthétique et plastique est le segment de traitement à la croissance la plus rapide, avec un CAGR prévu de 10,34 % jusqu'en 2031.
Pourquoi les hôpitaux privés mènent-ils les flux de patients étrangers en France ?
Les hôpitaux et cliniques privés ont détenu 61,41 % de part en 2025 car ils offrent de meilleurs bureaux internationaux, une planification plus rapide, des liens avec les assureurs et une coordination centrée sur le patient.
Quelle région est le principal pôle pour les patients entrants en France ?
L'Île-de-France a mené avec 40,86 % de part en 2025 grâce à la concentration de grands hôpitaux, de centres d'oncologie et d'infrastructures dédiées aux patients internationaux dans et autour de Paris.
Quelle région d'origine connaît la croissance la plus rapide pour la France ?
Le Moyen-Orient et l'Afrique sont les segments d'origine à la croissance la plus rapide, avec un CAGR projeté de 11,97 % jusqu'en 2031, soutenu à la fois par des orientations gouvernementales et une demande de paiement privé.