
Tamaño y Participación del Mercado de Turismo Médico en Francia
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
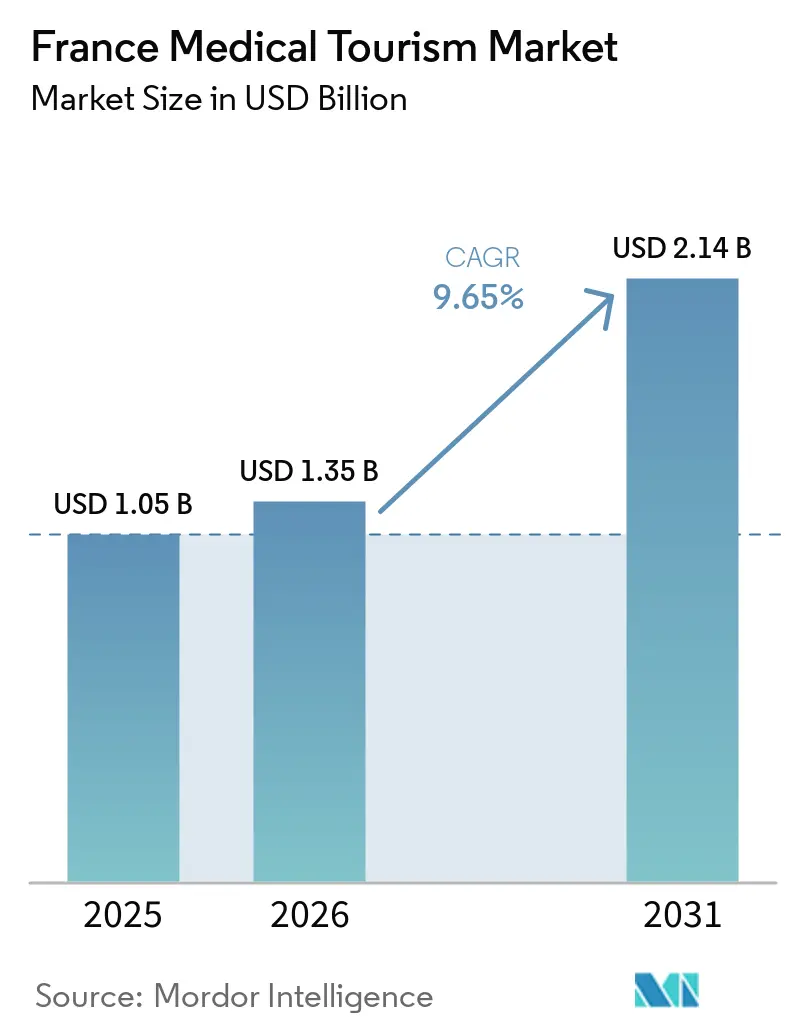
| Tamaño del mercado en el año base (2025) | 1.05 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.35 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.14 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.65 % |
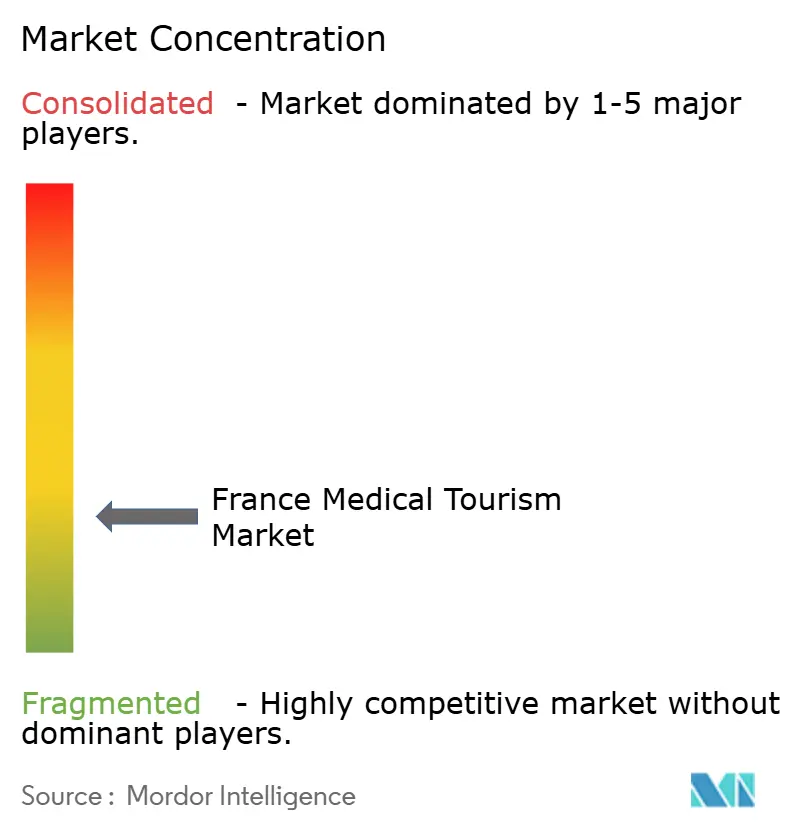
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Turismo Médico en Francia por Mordor Intelligence
El mercado de turismo médico en Francia fue valorado en 1,05 mil millones de USD en 2025 y se estima que crecerá desde 1,15 mil millones de USD en 2026 hasta alcanzar 2,14 mil millones de USD en 2031, a una CAGR del 9,65% durante el período de pronóstico (2026–2031). Las llegadas internacionales totalizaron 102 millones en 2025, apoyando los flujos de pacientes a través de la conectividad aérea establecida, la infraestructura de hospitalidad y la familiaridad con el destino. El mercado se beneficia de la fortaleza de los sistemas hospitalarios franceses, particularmente en oncología y otras especialidades complejas, donde la reputación institucional a menudo influye en las decisiones de los pacientes[1]. Los precios competitivos respaldan aún más el mercado, con la French Healthcare Association señalando que los costos de los procedimientos en Francia son significativamente más bajos que en los Estados Unidos. Esto atrae tanto a pacientes que pagan de forma particular como a pacientes asegurados. Los proveedores privados están mejorando la conversión de pacientes mediante la creación de oficinas de atención a pacientes internacionales, la asociación con aseguradoras y la oferta de asistencia multilingüe. Las instituciones públicas siguen siendo clave para la atención de alta complejidad e impulsada por la investigación. Los desafíos incluyen retrasos administrativos y capacidad limitada de especialistas. Los proveedores que combinan experiencia clínica con una coordinación de pacientes optimizada están mejor posicionados para obtener una ventaja competitiva.
Conclusiones Clave del Informe
- Por tipo de tratamiento, los Tratamientos Oncológicos representaron el 24,83% del Mercado de Turismo Médico en Francia en 2025, mientras que se proyecta que la Cirugía Cosmética y Plástica crecerá a la CAGR más alta del 10,34% para 2031.
- Por canal de reserva, la Reserva Directa en Hospital representó el 54,62% del Mercado de Turismo Médico en Francia en 2025, mientras que se proyecta que los Facilitadores de Turismo Médico crecerán a la CAGR más alta del 10,96% para 2031.
- Por tipo de proveedor de salud, los Hospitales y Clínicas Privadas capturaron el 61,41% del Mercado de Turismo Médico en Francia en 2025 y también se proyecta que crecerán a la CAGR más alta del 11,63% para 2031.
- Por origen del paciente, Europa representó el 42,34% del Mercado de Turismo Médico en Francia en 2025, mientras que se proyecta que Oriente Medio y África crecerán a la CAGR más alta del 11,97% para 2031.
- Por geografía, Île-de-France representó el 40,86% del Mercado de Turismo Médico en Francia en 2025, mientras que se proyecta que Provenza-Alpes-Costa Azul crecerá a la CAGR más alta del 11,35% para 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Turismo Médico en Francia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Credibilidad Clínica y Confianza de Marca entre Pacientes Transfronterizos | +2.1% | Global, concentrado en los Estados del Golfo, África del Norte y África Subsahariana | Largo plazo (≥ 4 años) |
| Ventaja de Precios frente a los Estados Unidos y Otros Destinos de Alto Costo | +1.8% | América del Norte, Europa Occidental, Oriente Medio | Mediano plazo (2-4 años) |
| Trayectos de Atención Multilingüe y Liderados por Servicios de Conserjería | +0.7% | Global, especialmente en mercados de origen no francófonos | Mediano plazo (2-4 años) |
| Demanda Creciente de Atención Cosmética, Dental y de Fertilidad | +1.5% | Europa, Oriente Medio y África | Mediano plazo (2-4 años) |
| Triaje Previo al Viaje Digitalizado y Segundas Opiniones Remotas | +0.9% | Global, más fuerte en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Reputación en Tratamientos Especializados de Oncología y Enfermedades Raras | +1.6% | Oriente Medio, África del Norte, Europa del Este | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Credibilidad Clínica y Confianza de Marca entre Pacientes Transfronterizos
El mercado de turismo médico en Francia atrae de manera constante a pacientes que buscan atención compleja, gracias a la sólida experiencia clínica de sus instituciones de referencia en diversas especialidades. AP-HP atiende un número significativo de estancias de pacientes extranjeros cada año, principalmente provenientes del Golfo, Europa del Este, África del Norte y África Subsahariana. Esta base de pacientes demuestra que el mercado no se limita a tratamientos electivos relacionados con el ocio, sino que también se centra en la atención médicamente necesaria. Gustave Roussy ha tratado a un número sustancial de pacientes en su último período de reporte e inscrito a muchos en ensayos clínicos, reforzando la reputación de Francia en protocolos de tratamiento avanzados. La atención impulsada por la investigación fomenta una confianza que las instalaciones más pequeñas a menudo no pueden igualar, garantizando relaciones de derivación estables incluso cuando los pacientes consideran múltiples destinos[2].
Ventaja de Precios frente a los Estados Unidos y Otros Destinos de Alto Costo
El mercado de turismo médico en Francia es competitivo debido a los costos de tratamiento significativamente más bajos en comparación con los Estados Unidos. Los gastos de tratamiento en Francia son reportadamente sustancialmente más bajos para procedimientos similares, lo que lo convierte en una opción atractiva para los pacientes transfronterizos. Esta ventaja de costos es más pronunciada cuando los pacientes pueden estimar claramente el proceso de tratamiento completo, incluidas las consultas, la cirugía, la rehabilitación y las pruebas de seguimiento. ELSAN ha utilizado este enfoque para atraer pacientes del Reino Unido a través de la vía de apoyo del NHS en el extranjero, posicionando a Francia como una opción práctica para la atención médica. Los proveedores que ofrecen total transparencia de costos están mejor posicionados en el mercado de turismo médico francés, ya que los pacientes internacionales a menudo se centran en el monto total a pagar en lugar de las cotizaciones individuales de procedimientos al comparar destinos[3].
Trayectos de Atención Multilingüe y Liderados por Servicios de Conserjería
El mercado de turismo médico en Francia depende de la capacidad de los hospitales para asistir a los pacientes antes de su llegada, durante el tratamiento y después del alta. La French Healthcare Association ha introducido una carta de conserjería de nueve miembros que describe derivaciones rápidas, confidencialidad, precios transparentes y prácticas éticas, proporcionando un marco de servicio estandarizado. Los pacientes internacionales a menudo evalúan no solo la experiencia clínica, sino también la facilidad para gestionar registros, pagos, viajes y comunicación. Instalaciones como el American Hospital of Paris y otros proveedores privados han desarrollado servicios para pacientes internacionales en colaboración con aseguradoras globales, reduciendo los desafíos administrativos y garantizando procesos más fluidos. La coordinación multilingüe y los servicios liderados por conserjería simplifican el trayecto médico, mejorando las tasas de conversión de pacientes al hacer la experiencia más predecible y manejable.
Demanda Creciente de Atención Cosmética, Dental y de Fertilidad
El mercado de turismo médico en Francia está creciendo en el segmento de atención electiva, donde los pacientes combinan el tratamiento médico con viajes de corta estancia. La cirugía cosmética y plástica es la categoría de mayor crecimiento, respaldada por proveedores reconocidos en París, Lyon y la Riviera. Estas ubicaciones, con clínicas privadas, optimizan el tratamiento, la recuperación y los servicios para pacientes internacionales de manera más efectiva que las instalaciones públicas. La atención de fertilidad también impulsa el crecimiento, ya que Francia ofrece un amplio acceso a servicios de reproducción asistida, incluida la cobertura completa para múltiples ciclos de FIV para mujeres elegibles. Esta política fortalece la reputación del país como destino para la atención reproductiva. El American Hospital of Paris reforzó esta posición al introducir un protocolo de TRA asistido por inteligencia artificial, mostrando los avances tecnológicos en atención de fertilidad dentro del mercado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fricción Administrativa en Flujos de Visas, Seguros y Documentación | -0.6% | Global, más aguda para titulares de pasaportes que no pertenecen a la Unión Europea, no son de los Estados Unidos ni de los Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Limitaciones de Capacidad Doméstica en Centros de Especialistas de Alta Demanda | -0.5% | Île-de-France, concentrado en oncología y fertilidad | Largo plazo (≥ 4 años) |
| Adquisición Fragmentada de Pacientes entre Proveedores y Facilitadores | -0.4% | Global, especialmente en mercados de origen de América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Brechas en la Continuidad de la Atención Transfronteriza y el Seguimiento Post-Tratamiento | -0.4% | Todas las geografías, más agudo para pacientes de larga distancia de Oriente Medio, África y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fricción Administrativa en Flujos de Visas, Seguros y Documentación
El mercado de turismo médico en Francia enfrenta desafíos debido a los retrasos administrativos, incluso después de que se confirma la intención de tratamiento. El procesamiento de visas médicas a menudo tarda varios días para solicitudes estándar y más tiempo para casos complejos, creando riesgos para los pacientes que necesitan atención urgente. Los acuerdos de seguros varían entre los proveedores: las instituciones más grandes a menudo colaboran con aseguradoras globales, mientras que las instalaciones más pequeñas pueden carecer de tales acuerdos. Esta disparidad afecta a los pacientes de ingresos medios que valoran la calidad de la atención médica francesa pero pueden tener dificultades con gastos significativos de bolsillo durante el proceso de documentación. Los proveedores con una coordinación previa al ingreso eficiente y una mejor compatibilidad con las aseguradoras tienen más probabilidades de asegurar casos complejos, reduciendo así la probabilidad de que los pacientes busquen alternativas más rápidas[4].
Limitaciones de Capacidad Doméstica en Centros de Especialistas de Alta Demanda
El mercado de turismo médico en Francia enfrenta desafíos debido a la superposición entre sus especialidades internacionales clave y la alta demanda doméstica. Los servicios de protonterapia del Institut Curie tratan a un número significativo de pacientes anualmente, con sus inversiones en radioterapia centradas en mejoras tecnológicas en lugar de ampliar la capacidad de hospitalización. Los hospitales públicos operan bajo principios de acceso igualitario, lo que limita su capacidad para asignar capacidad de especialistas exclusivamente para pacientes internacionales. Ramsay Santé, con su extensa red de instalaciones y base de pacientes, ayuda a mitigar parte de esta presión. Sin embargo, gran parte de sus operaciones se extienden más allá de los servicios especializados de oncología y cirugía. El crecimiento en el mercado de turismo médico en Francia está impulsado principalmente por proveedores privados que aumentan la capacidad de especialistas sin depender de hospitales públicos ya saturados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Tratamiento: La Oncología Ancla los Ingresos Mientras la Estética Lidera el Crecimiento
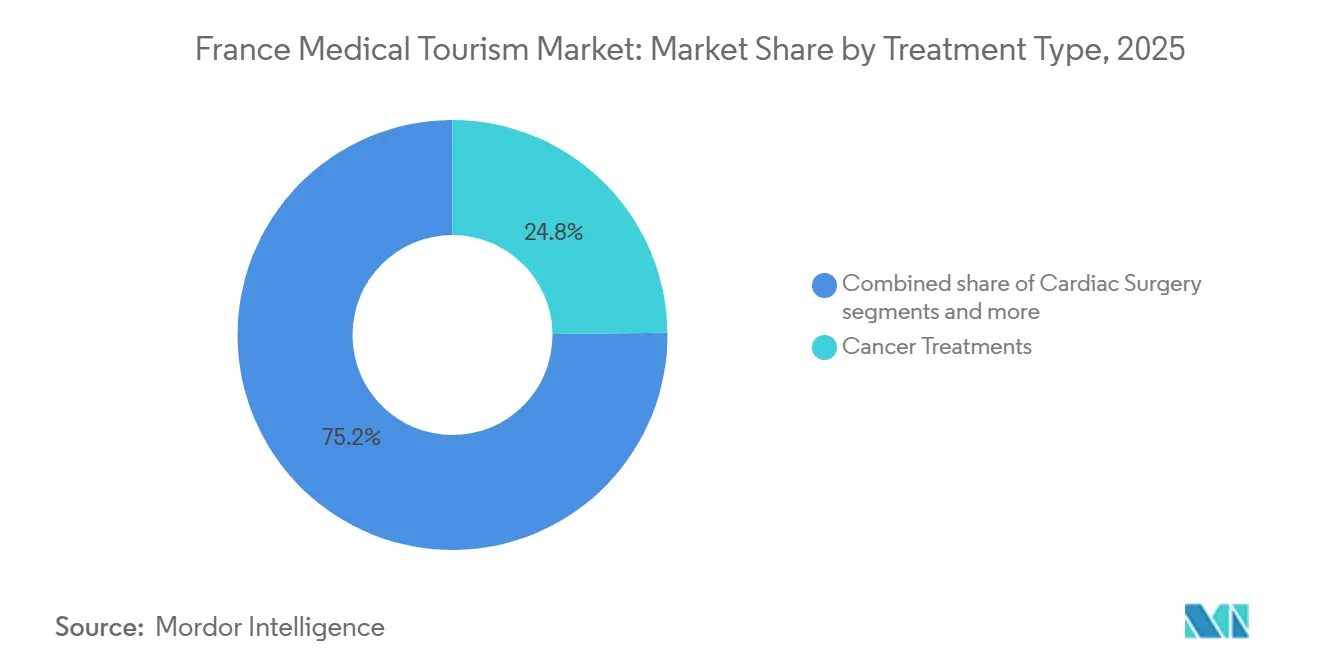
Los tratamientos oncológicos representaron el 24,83% del mercado de turismo médico en Francia en 2025, convirtiendo a la oncología en el segmento más grande por ingresos. Esto se debe a la avanzada infraestructura de tratamiento del cáncer del país, incluidas instituciones como Gustave Roussy, Institut Curie y la red Unicancer. Estas instalaciones atraen a pacientes que buscan tratamiento, ensayos clínicos, consultas con especialistas y radioterapia avanzada. La cirugía cardíaca sigue siendo significativa, ofreciendo procedimientos avanzados a través de sistemas hospitalarios establecidos, particularmente donde existen acuerdos respaldados por aseguradoras o gobiernos. La cirugía ortopédica apoya volúmenes constantes de pacientes transfronterizos, ayudada por vías de admisión estructuradas como el programa de ELSAN orientado al Reino Unido.
La cirugía cosmética y plástica es el segmento de mayor crecimiento en el mercado de turismo médico de Francia, con una CAGR proyectada del 10,34% hasta 2031. El crecimiento está impulsado por redes clínicas privadas en ciudades como París y Lyon, así como en zonas costeras, donde los procedimientos electivos se combinan con servicios de hospitalidad y recuperación optimizados. Los tratamientos de fertilidad se están expandiendo ya que Francia ofrece un entorno regulado y creíble para la reproducción asistida. Los centros privados ofrecen un acceso más rápido que las vías de atención médica pública. La categoría "Otros", que incluye tratamientos dentales y neurológicos, añade profundidad al mercado. AP-HP destaca la hepatología y las patologías neurológicas como áreas clave que atraen a pacientes internacionales. El crecimiento en esta categoría refleja ingresos de alta complejidad, atención privada electiva y tratamientos especializados donde Francia mantiene credibilidad transfronteriza.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Canal de Reserva: Las Relaciones Directas Dominan pero los Facilitadores se Aceleran
La reserva directa en hospital representó el 54,62% del mercado de turismo médico en Francia en 2025, lo que refleja la dependencia de las relaciones institucionales establecidas. Este canal sigue siendo sólido debido a las conexiones de larga data entre los sistemas hospitalarios públicos, los principales centros oncológicos, los hospitales privados, las embajadas, los pagadores soberanos y los pacientes internacionales recurrentes. El mercado depende de estas vías directas para la atención compleja, donde los ministerios de relaciones exteriores, las aseguradoras o los médicos a menudo prefieren el contacto directo con los hospitales en lugar de intermediarios. Los hospitales franceses están mejorando la visibilidad centralizando los perfiles de proveedores y la información de contacto, mejorando la eficiencia de las reservas directas. La reserva directa es particularmente importante en oncología y atención terciaria, donde la confianza institucional supera los esfuerzos de marketing.
Los facilitadores de turismo médico son el canal de reserva de mayor crecimiento en el mercado de turismo médico en Francia, con una tasa de crecimiento anual compuesto (CAGR) proyectada del 10,96% hasta 2031. Su crecimiento está impulsado por pacientes que acuden por primera vez y necesitan asistencia con traducción, programación, procesos de pago, traslados al aeropuerto y planificación posterior al alta. La carta de conserjería de la French Healthcare Association apoya este crecimiento al establecer estándares mínimos de servicio en materia de ética, confidencialidad, precios transparentes y eficiencia en las derivaciones. El segmento "Otros", que incluye redes de seguros internacionales y derivaciones vinculadas a embajadas, sigue siendo significativo, particularmente para financiar casos complejos a través de acuerdos institucionales en lugar de vías de pago particular. El mercado de turismo médico en Francia está evolucionando hacia una estructura de reserva mixta, donde las marcas hospitalarias siguen siendo centrales, pero los facilitadores desempeñan un papel cada vez más importante en la mejora del acceso y las tasas de conversión.
Por Tipo de Proveedor de Salud: El Sector Privado Lidera tanto en Participación como en Crecimiento
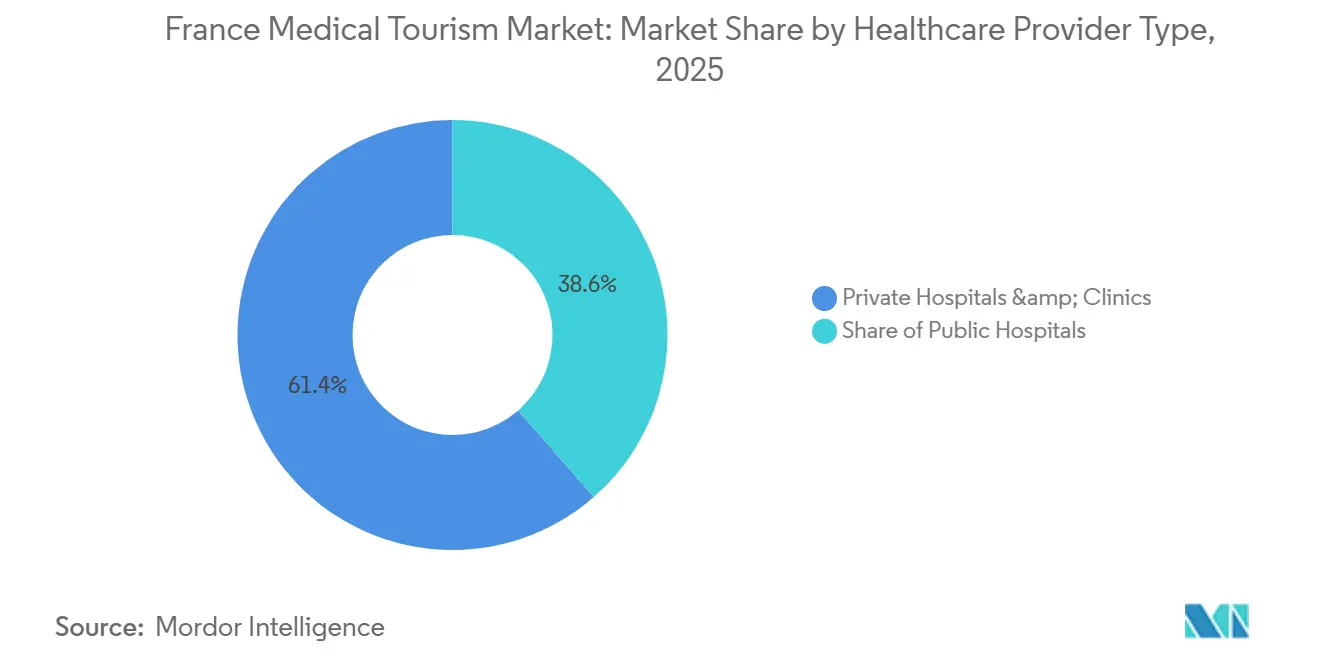
Los hospitales y clínicas privadas representaron el 61,41% de la participación del mercado de turismo médico en Francia en 2025 y se espera que crezcan a una CAGR del 11,63% hasta 2031. Su éxito se debe a la adaptación a las necesidades de los pacientes extranjeros a través de oficinas internacionales, asociaciones con aseguradoras, opciones de habitación individual y una programación más rápida. Estas instalaciones abordan eficazmente tanto la atención clínica como la coordinación no clínica. El American Hospital of Paris demuestra este enfoque combinando la acreditación de la Joint Commission con la compatibilidad con aseguradoras internacionales, atrayendo a pacientes de América del Norte y Oriente Medio. El crecimiento en el sector privado está respaldado además por inversiones como las mejoras de instalaciones y la expansión de la red de Ramsay Santé en las principales ciudades.
Los hospitales públicos desempeñan un papel fundamental en los casos de alta complejidad e impulsados por la investigación que los proveedores privados pueden no manejar a la misma escala. El volumen de pacientes extranjeros de AP-HP subraya su experiencia en especialidades complejas como hepatología, neurología y trasplantes. Los sistemas públicos se benefician de redes académicas, gobernanza multidisciplinaria y acceso a ensayos clínicos, que son vitales para los pacientes de oncología y enfermedades raras. El sello de Calidad Hospitalaria Francesa mejora la reputación de las instituciones tanto públicas como privadas al proporcionar un referente de calidad unificado. El mercado de turismo médico en Francia se mantiene equilibrado, con proveedores privados que sobresalen en la ejecución y hospitales públicos que se centran en la atención avanzada.
Por Origen del Paciente: El Dominio Europeo Persiste, los Volúmenes de Oriente Medio y África se Aceleran
Europa representó el 42,34% del mercado de turismo médico en Francia en 2025, convirtiéndola en el segmento de origen de pacientes más grande. Esto se debe a la proximidad geográfica, la mayor facilidad logística de viaje y un marco de atención transfronteriza que apoya el movimiento planificado de tratamientos. Los pacientes europeos enfrentan menos desafíos de coordinación en comparación con los viajeros de larga distancia. La vía del Reino Unido es significativa en ortopedia y categorías de atención diferida, con ELSAN orientando las derivaciones respaldadas por el NHS. La demanda europea proporciona una base de volumen estable, mientras que los segmentos de mayor valor están influenciados por regiones distantes.
La región de Oriente Medio y África es el segmento de origen de mayor crecimiento, con una tasa de crecimiento anual proyectada (CAGR) del 11,97% hasta 2031. El crecimiento está impulsado por derivaciones de alta complejidad respaldadas por gobiernos de los países del Golfo y pacientes de pago privado del norte y el África Subsahariana que buscan procedimientos electivos o especializados. América del Norte contribuye con volúmenes de pacientes más bajos, pero sigue siendo importante por su valor. Los pacientes a menudo buscan segundas opiniones, tratamientos oncológicos avanzados o procedimientos complejos, aprovechando la sólida reputación de las instituciones médicas francesas.
Asia-Pacífico y América del Sur son segmentos de origen menos desarrollados. Sin embargo, el acceso digital y la revisión remota de registros están aumentando gradualmente la accesibilidad de Francia para los pacientes de estas regiones. El mercado de turismo médico en Francia combina una base europea estable con un corredor creciente de Oriente Medio y África especializado en atención de alta complejidad y electiva. América del Norte añade valor a través de procedimientos avanzados, mientras que Asia-Pacífico y América del Sur muestran potencial impulsado por la conectividad digital.
Análisis Geográfico
Île-de-France representó el 40,86% del mercado de turismo médico en Francia en 2025, beneficiándose de la mayor concentración de hospitales terciarios, centros médicos académicos e instalaciones privadas orientadas al ámbito internacional. Instituciones como AP-HP, Institut Curie, Gustave Roussy, Hôpital Foch y el American Hospital of Paris proporcionan a la región una escala incomparable. Francia generó 77,5 mil millones de EUR (91,16 mil millones de USD) en ingresos por turismo en 2025, con la región de París representando una parte significativa de la infraestructura de alojamiento y transporte necesaria para los pacientes internacionales. La capacidad clínica, la densidad de especialistas y los servicios de destino de la región garantizan su continuo dominio en el mercado.
Auvernia-Ródano-Alpes es una geografía clave en el mercado de turismo médico en Francia, respaldada por la experiencia de Lyon en oncología, cirugía reconstructiva y especialidades relacionadas. Centre Léon Bérard trató a 43.527 pacientes en 2024, con el 18% participando en ensayos clínicos, reforzando el papel de Lyon como destino especializado. La región se beneficia de la proximidad a los pacientes suizos y de vías de derivación transfronteriza selectivas. Ramsay Santé amplió su presencia adquiriendo la instalación Jean Mermoz en Lyon en julio de 2025, mejorando la capacidad y las operaciones. Esta región sirve como centro secundario y opción de desbordamiento para pacientes que no requieren atención en instituciones con sede en París.
Provenza-Alpes-Costa Azul es el segmento de mayor crecimiento, con una CAGR proyectada del 11,35% de 2026 a 2031. El Hospital Universitario de Niza, con acuerdos en más de 20 países, trata a más de 2.000 pacientes internacionales de corta estancia anualmente. La conectividad aérea directa a través de Niza facilita el acceso para pacientes del sur de Europa, África del Norte y el Golfo. El segmento Resto de Francia añade resiliencia al distribuir la demanda entre centros de oncología, trasplantes y especialistas, reduciendo la dependencia de los principales centros y apoyando el crecimiento a través de una mayor capacidad de especialistas.
Panorama Competitivo
El mercado de turismo médico en Francia está fragmentado, con una competencia impulsada por la credibilidad institucional, la acreditación y la profundidad de especialidades en lugar de la promoción centrada en el precio. Los actores clave incluyen AP-HP, Institut Curie, Gustave Roussy, el American Hospital of Paris, Ramsay Santé y ELSAN, cada uno compitiendo en función de la complejidad de la atención, la combinación de pagadores y los modelos de acceso de los pacientes. El American Hospital of Paris mejoró su reputación al obtener la certificación HAS de "Calidad de Atención Confirmada", añadiendo otro indicador de calidad para los pacientes internacionales. Institut Curie se diferenció aún más al poner en funcionamiento su plataforma MRI-Linac, fortaleciendo las capacidades de radioterapia de precisión de Francia para casos oncológicos complejos. Los proveedores que combinan especialidades reconocidas con evidencia clara de calidad e inversión son recompensados en este mercado.
Las iniciativas estratégicas se han centrado en ampliar la capacidad, extender el alcance de la red y mejorar los modelos de servicio. Ramsay Santé adquirió múltiples centros médicos multidisciplinarios, ampliando su red de atención urbana en las principales ciudades. También consolidó su presencia en Lyon mediante la adquisición de una instalación importante, reforzando su posición en un centro de salud regional. Hôpital Paris Saint-Joseph lanzó un importante programa de transformación para mejorar la capacidad de especialistas en el corredor sur de Île-de-France. Estos desarrollos muestran que la competencia está moldeada por inversiones sanitarias a largo plazo en lugar de esfuerzos a corto plazo.
El mercado aún tiene oportunidades sin explotar en el triaje remoto, la atención coordinada entre múltiples centros y el seguimiento post-tratamiento estructurado. La infraestructura digital doméstica, demostrada por los volúmenes de teleconsulta, es lo suficientemente sólida como para apoyar casos de uso internacional si se integra en las vías de atención a pacientes extranjeros. Los facilitadores siguen siendo importantes, pero la capa intermediaria entre hospitales y pacientes está fragmentada. Los hospitales regionales más pequeños pueden mejorar su participación mejorando la visibilidad internacional, coordinándose con las aseguradoras y utilizando comunicación multilingüe. Los proveedores con especialidades sólidas y mejores sistemas de coordinación pueden ganar participación de mercado.
Líderes de la Industria del Turismo Médico en Francia
-
Assistance Publique - Hôpitaux de Paris
-
Institut Curie
-
Institut Gustave Roussy
-
American Hospital of Paris
-
Ramsay Santé
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Febrero de 2026: Ramsay Health Care Limited planea distribuir su participación del 52,79% en Ramsay Santé a los accionistas mediante una distribución en especie. Prevista para el cuarto trimestre de 2026, pendiente de aprobación de los accionistas, la escisión establecería a Ramsay Santé como una entidad independiente que cotiza en bolsa, impactando sus planes de asignación de capital, estrategia de crecimiento y expansión de pacientes internacionales.
- Febrero de 2026: Hôpital Paris Saint-Joseph ha iniciado un programa de transformación de 560 millones de EUR (658,73 millones de USD), que incluye la nueva apertura del Hôpital Marie-Lannelongue en Le Plessis-Robinson y centros de oncología y urología previstos para su finalización en 2028.
- Octubre de 2025: El American Hospital of Paris recibió la certificación HAS de
Calidad de Atención Confirmada,
manteniendo su distinción como el único hospital civil fuera de los Estados Unidos con plena acreditación de la Joint Commission. - Octubre de 2025: El American Hospital of Paris implementó un protocolo de TRA asistido por inteligencia artificial utilizando el sistema de lapso de tiempo EmbryoScope+ y la trazabilidad RI Witness basada en RFID, respaldado por las acreditaciones COFRAC ISO 15189 y Joint Commission.


Alcance del Informe del Mercado de Turismo Médico en Francia
| Cirugía Cardíaca |
| Cirugía Cosmética y Plástica |
| Cirugía Ortopédica |
| Tratamientos Oncológicos |
| Tratamientos de Fertilidad |
| Otros (Tratamiento Dental, Tratamiento Neurológico, etc.) |
| Reserva Directa en Hospital |
| Facilitadores de Turismo Médico |
| Otros (Redes de Seguros Internacionales, Derivaciones Gubernamentales y de Embajadas, etc.) |
| Hospitales Públicos |
| Hospitales y Clínicas Privadas |
| América del Norte |
| América del Sur |
| Europa (incluida Francia) |
| Asia-Pacífico |
| Oriente Medio y África |
| Île-de-France (Región de París) |
| Auvernia-Ródano-Alpes |
| Provenza-Alpes-Costa Azul |
| Resto de Francia |
| Por Tipo de Tratamiento | Cirugía Cardíaca |
| Cirugía Cosmética y Plástica | |
| Cirugía Ortopédica | |
| Tratamientos Oncológicos | |
| Tratamientos de Fertilidad | |
| Otros (Tratamiento Dental, Tratamiento Neurológico, etc.) | |
| Por Canal de Reserva | Reserva Directa en Hospital |
| Facilitadores de Turismo Médico | |
| Otros (Redes de Seguros Internacionales, Derivaciones Gubernamentales y de Embajadas, etc.) | |
| Por Tipo de Proveedor de Salud | Hospitales Públicos |
| Hospitales y Clínicas Privadas | |
| Por Origen del Paciente | América del Norte |
| América del Sur | |
| Europa (incluida Francia) | |
| Asia-Pacífico | |
| Oriente Medio y África | |
| Por Geografía | Île-de-France (Región de París) |
| Auvernia-Ródano-Alpes | |
| Provenza-Alpes-Costa Azul | |
| Resto de Francia |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del turismo médico en Francia para 2031?
Se proyecta que el mercado de turismo médico en Francia alcanzará 2,14 mil millones de USD en 2031, frente a 1,05 mil millones de USD en 2025, a una CAGR del 9,65%.
¿Qué categoría de tratamiento lidera los ingresos en el turismo médico en Francia?
Los Tratamientos Oncológicos lideraron con el 24,83% de los ingresos en 2025, impulsados por las sólidas instituciones oncológicas de Francia, el acceso a ensayos clínicos y la capacidad avanzada de radioterapia.
¿Qué segmento de atención crece más rápido en Francia?
La Cirugía Cosmética y Plástica es el segmento de tratamiento de mayor crecimiento, con una CAGR proyectada del 10,34% hasta 2031.
¿Por qué los hospitales privados lideran los flujos de pacientes extranjeros en Francia?
Los Hospitales y Clínicas Privadas representaron el 61,41% de la participación en 2025 porque ofrecen oficinas internacionales más sólidas, una programación más rápida, vínculos con aseguradoras y una coordinación centrada en el paciente.
¿Qué región es el principal centro para los pacientes entrantes en Francia?
Île-de-France lideró con el 40,86% de la participación en 2025 debido a la concentración de los principales hospitales, centros oncológicos e infraestructura para pacientes internacionales en París y sus alrededores.
¿Qué región de origen se está expandiendo más rápido para Francia?
Oriente Medio y África son los segmentos de origen de mayor crecimiento, con una CAGR proyectada del 11,97% hasta 2031, respaldados tanto por derivaciones gubernamentales como por la demanda de pago privado.


 Sus datos están seguros y nunca se venden ni se comparten.
