
ファッション小売市場規模とシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
| 市場規模 (2026) | 2.98 兆米ドル |
| 市場規模 (2031) | 3.76 兆米ドル |
| 成長率 (2026 - 2031) | 4.77 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
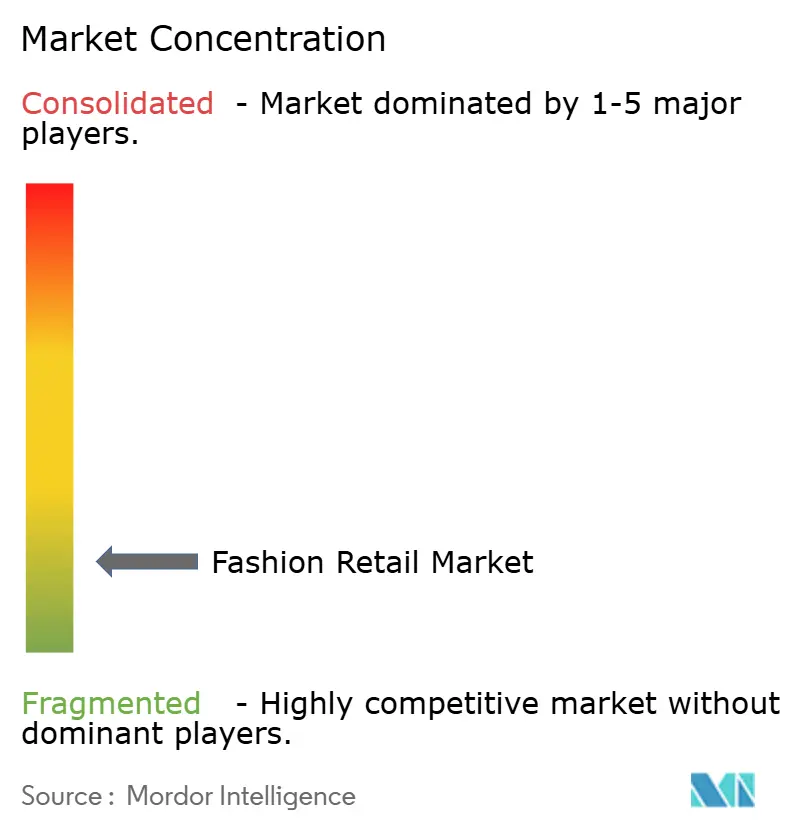
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるファッション小売市場分析
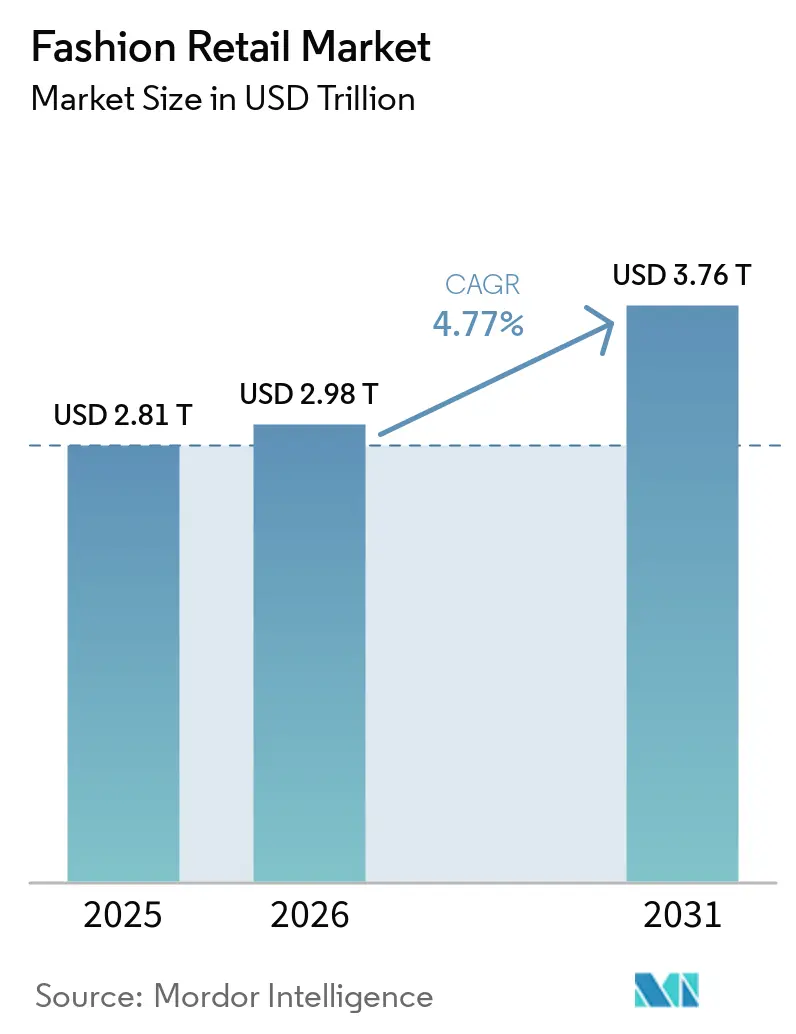
ファッション小売市場規模は、2025年の2.81 トリリオン 米ドルおよび2026年の2.98 トリリオン 米ドルから2031年までに3.76 トリリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 4.77%を記録する見込みです。
グローバルファッション小売市場は着実に拡大しているものの、フレート混乱、コスト圧力、および一部の成熟経済圏における慎重な消費者センチメントが需要の強さを相殺しているため、成長は依然として不均一な状況にあります。若年層の消費者からの持続的な需要、新興経済圏における都市化の進展、および組織化された小売とデジタルチャネルへの継続的なシフトが市場を下支えし、長期的な見通しを建設的なものに保っています。インドに焦点を当てたリサーチの観点からは、アジア太平洋地域がグローバルファッション小売市場の中で最も強い構造的な上昇余地を提供しており、インドはその中でも高成長のアパレル経済として際立っています。小売業者はまた、在庫の可視性、オムニチャネル実行、フルフィルメント効率、および選択的な国際展開への投資を増やすことで競争戦略を変化させています。同時に、グローバルファッション小売市場の断片化した構造は、弱体化した層での統合機会を生み出す一方で、調達の改善、ブランドアイデンティティの強化、および返品・補充管理の厳格化を通じてマージンを守るプレイヤーに報いています。[1]
レポートの主要ポイント
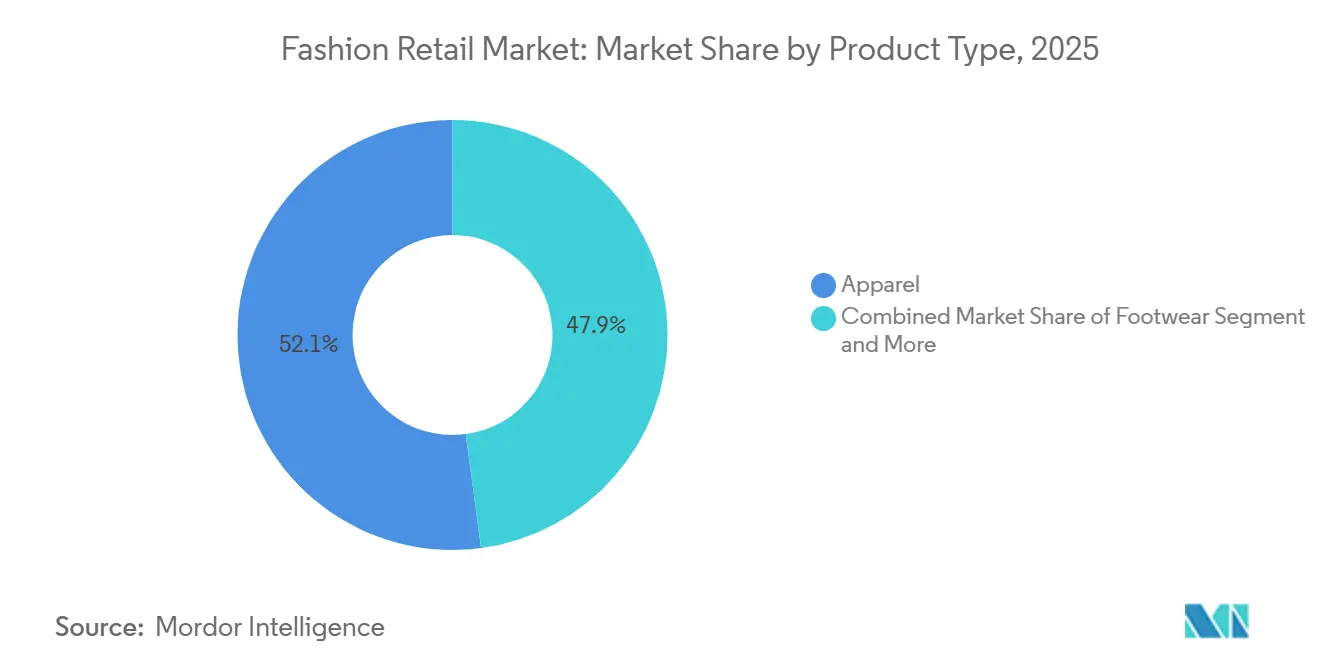
- 製品タイプ別では、アパレルが2025年に52.11%の収益シェアでトップとなり、スポーツウェア&アクティブウェアは2031年にかけてCAGR 5.99%で拡大する見込みです。
- 価格セグメント別では、マスマーケット&ファストファッションが2025年にグローバルファッション小売市場シェアの58.83%を占め、ミッドレンジ&プレミアムが2031年にかけてCAGR 5.52%と最も高い予測成長率を記録しました
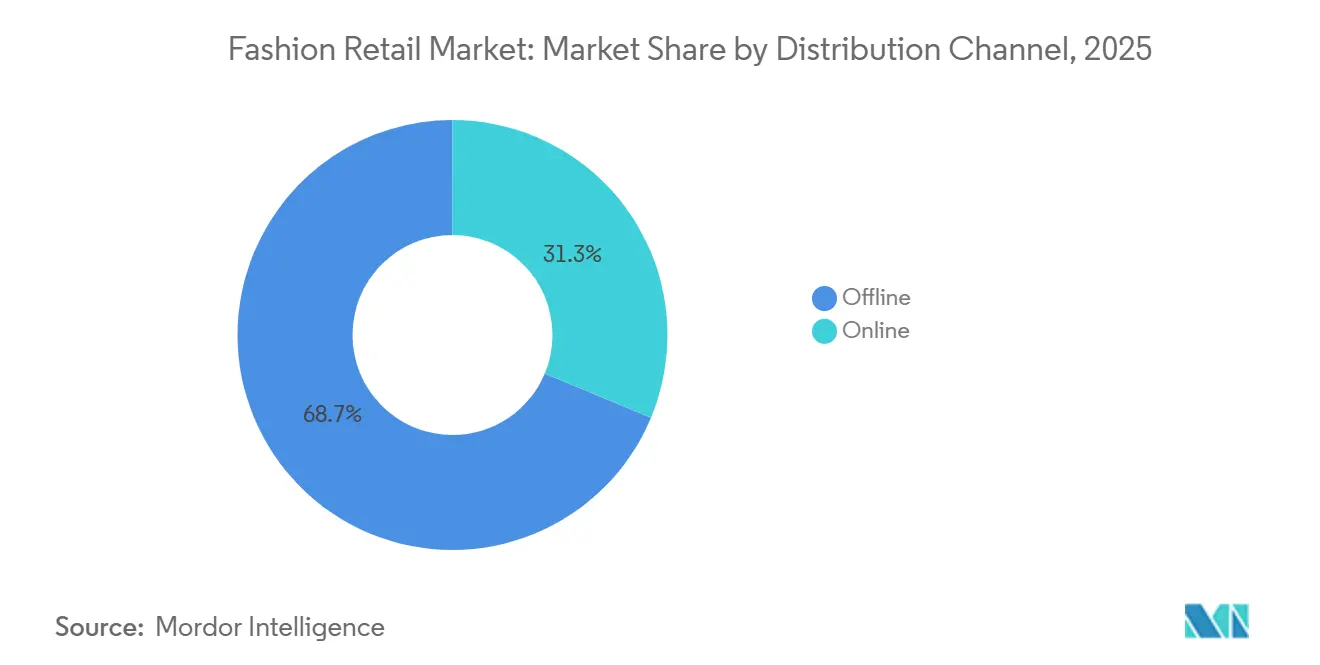
- 流通チャネル別では、オフラインが2025年にグローバルファッション小売市場規模の68.72%を占め、オンラインは2031年にかけてCAGR 5.88%で拡大しています。
- エンドユーザー別では、ウィメンズウェアが2025年に46.62%のシェアを保持し、メンズウェアは2031年にかけてCAGR 6.29%と最も速い成長率を記録する見込みです。
- 地域別では、アジア太平洋が2025年に37.46%のシェアを獲得し、2031年にかけてCAGR 5.16%と最も速い地域成長率を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルファッション小売市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| Eコマース普及率とオムニチャネルコンバージョン | +1.5% | アジア太平洋をコアとし、北米および欧州への波及を含むグローバル | 短期(2年以内) |
| AI対応需要計画とパーソナライゼーション | +0.8% | 北米および西欧を早期採用者とするグローバル | 中期(2〜4年) |
| リセールおよびサーキュラーコマースの拡大 | +0.6% | 北米、欧州、日本・韓国・オーストラリアを含むアジア太平洋 | 中期(2〜4年) |
| ソーシャルコマースとクリエイター主導の商品発見 | +0.7% | アジア太平洋をコアとし、北米、中東・アフリカへの波及 | 短期(2年以内) |
| サステナビリティ主導の製品・パッケージ再設計 | +0.4% | 欧州が主要、グローバルが副次的 | 長期(4年以上) |
| フルフィルメントおよびエクスペリエンスノードとして再配置された店舗ネットワーク | +0.5% | 北米および欧州、アジア太平洋への波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
Eコマース普及率とオムニチャネルコンバージョン
Eコマースはグローバルファッション小売市場を再形成し続けています。デジタル需要はもはや独立したチャネルの話ではなく、オペレーティングモデルの一部となっているためです。オンラインチャネルは2025年にグローバルファッション収益の35%〜40%を占め、オフラインネットワークも依然として重要であり、店舗はフルフィルメント、返品処理、ブランドインタラクションをますます支援しています。この変化が重要なのは、店舗の価値がグローバルファッション小売市場において販売生産性と物流上の有用性の両方に依存するようになったためです。2026年にはファッション小売業者の59%が店舗からの出荷を実施しているか、展開計画を完了しており、オムニチャネル実行がパイロット段階から標準的な実践へといかに迅速に移行したかを示しています。チャネルをまたいで別々の在庫プールを運用している小売業者は、グローバルファッション小売市場がより統合されるにつれて、ルーティングの非効率性、在庫可視性の低下、および応答時間の遅延に直面する可能性が高くなっています。
AI対応需要計画とパーソナライゼーション
AIはグローバルファッション小売市場において、顧客エンゲージメントだけでなく計画上の意思決定を改善するために小売業者が活用することで、その関連性を高めています。予測モデルは過剰在庫と欠品の削減を支援しており、マークダウンが収益性を急速に侵食しうるビジネスにおいてマージンを直接的に支えています。また、2026年6月にFusemachinesが、2,000以上の小売拠点を持つローバルアパレルブランドから、小売・卸売・直販チャネルにわたるSKUレベルの需要計画を改善するための予測型・エージェント型AIプラットフォームとして選定されたことも報告されています。2026年5月には、OTBグループとGoogle Cloudが、AIを活用したハイパーパーソナライズされたショッピング体験とバーチャル試着ツールを立ち上げ、パーソナライゼーションをフィットへの自信とコンバージョン品質により直接的に結びつけました。長期的には、グローバルファッション小売市場は、より強力な需要ンシングと商品マッチングシステムを構築した企業を優遇する可能性が高く、これらのツールは販売消化率を改善し、返品管理に貢献します。
リセールおよびサーキュラーコマースの拡大
リセールはグローバルファッション小売市場においてより大きな位置を占めるようになっており、中古アパレルはいくつかの主要市場で新品アパレルよりも速く成長しています。ThredUpの2026年リセールレポートによると、米国の中古アパレルセグメントは2025年に広範な小売衣料品市場の約4倍の速さで成長し、このカテゴリーが一時的な価値主導のサイクルではなく、より構造的な位置に移行していることが確認されました。このトレンドがグローバルファッション小売市場にとって重要なのは、リセールがプレミアムおよびミッドティアカテゴリー全体でブランド発見、購買者の維持、および価格行動に影響を与えるようになっているためです。リセールへの対応策を構築しないブランドは、購買ジャーニーの早い段階に位置するようになったプラットフォームへの顧客の関心を失うリスクがあります。
ソーシャルコマースとクリエイター主導の商品発見
ソーシャルコマースは、単一のインターフェース内で発見とコンバージョンを可能にすることで、グローバルファッション小売市場に影響を与えています。クリエイター主導の販売はすでに従来の意思決定プロセスを短縮しており、特にスタイリング、フィット感、トレンドシグナルが衝動購買行動を形成するカテゴリーにおいて顕著です。これはアジア太平洋においてより重要であり、ライブコマース形式がより速く成熟し、ブランドがコンテンツを直接取引に変えるためのテスト済みモデルを持っています。同じアプローチは、プラットフォームが商品シーディング、アフィリエイトリンク、クリエイターストアフロントのスケールアップを容易にするにつれて、西洋のファッション小売にも広がっています。グローバルファッション小売市場において、ソーシャルプラットフォームをマーケティングチャネルとしてのみ扱うブランドは、クリエイターコンテンツを在庫、チェックアウト、フルフィルメントとより直接的に結びつける競合他社に遅れをとる可能性があります。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い返品率とリバースロジスティクスのコスト圧力 | -0.7% | 北米および欧州のオンライン市場で最も深刻なグローバル | 短期(2年以内) |
| 繊維廃棄物、トレーサビリティ、およびグリーンクレームのコンプライアンス負担 | -0.4% | 欧州が主要で、各法域が類似の枠組みを採用するにつれてグローバルに拡大 | 長期(4年以上) |
| ファストファッション価格競争によるマージン圧縮 | -0.5% | マスおよびミッドマーケットセグメントに集中したグローバル | 短期(2年以内) |
| サプライチェーンの変動性、リードタイムリスク、および在庫陳腐化 | -0.6% | 南アジアおよび中東の調達回廊に最も破壊的なグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い返品率とリバースロジスティクスのコスト圧力
返品はグローバルファッション小売市場における最も明確な制約の一つであり続けています。アパレルはフィット感、スタイルへの期待、および裁量的購買行動の観点から高いミスマッチリスクを抱えているためです。米国の小売業者は2025年に8,499 ミリオン 米ドルの商品返品を見込んでおり、こは年間売上の15.8%に相当し、ファッションのオンライン返品率は実店舗購入の8%〜10%と比較して平均30%〜40%に達しています。返品されたアパレル商品の処理にかかる全コストは2026年に30米ドルに達し、低価格帯カテゴリーに重大な圧力をかけています。[2] 製品を定価で再販できない場合、この負担はさらに悪化します。なぜなら、営業損失には処理コスト、マークダウンリスク、および拘束された運転資本が含まれるためです。グローバルファッション小売市場において、サイズガイダンス、バーチャル試着、および店舗内返品回収を改善する小売業者は、返品をバックエンドの問題として扱い続ける業者よりもマージンをより良く守れる可能性が高いです。
繊維廃棄物、トレーサビリティ、およびグリーンクレームのコンプライアンス負担
グローバルファッション小売市場においてコンプライアンス圧力が高まっており、規制は広範なサステナビリティ声明から製品レベルの証明へと移行しています。デジタル製品パスポートの準備状況に関するIntertekの2026年のノートは、繊維・アパレル企業がサプライチェーン全体で素材のトレーサビリティ、文書品質、およびデータ管理を強化することを求められていることを示しています。これにより、複数の市場で事業を展開しているが統一されたデータシステムをまだ持っていない輸出業者、契約製造業者、およびブランドの固定コンプライアンス負担が増加します。グローバルファッション小売市場において、この影響は大規模な多国籍グループの資本とプロセス規律を欠く中小ブランドや断片化したサプライヤーにより重くのしかかる可能性が高いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:スポーツウェアが成長をリードし、アパレルがシェアを固める
アパレルは2025年にグローバルファッション小売市場の52.11%を占め、大差をつけて最大の製品カテゴリーとなりました。このリーディングポジションは、カテゴリーの日常的な性質、所得層を超えた広範なリーチ、および組織化された小売と非公式な小売形態の両方における重要性を反映しています。フットウェア、ファッションアクセサリー、ラグジュアリーファッションは製品ミックスの重要な部分を占めていますが、その需要パターンは価格ポジショニング、裁量的支出、およびブランドロイヤルティに対してより敏感です。スポーツウェアとアクティブウェアはグローバルファッション小売市場において最も速く成長している製品セグメントであり、2031年にかけてCAGR 5.99%が予測されています。この成長は、消費者がパフォーマンスウェア、カジュアルドレッシング、コンフォート主導のファッションを単一の購買習慣に融合させ続けていることを示しており、このカテゴリーにおける強固な販売量と繰り返し購買を支えています。
スポーツウェアの需要は、ロゴの訴求だけでなく、生地のパフォーマンス、フィット感、ユースケースデザインとますます結びついています。ファッションにおける需要予測に関する2025年のSpringer Nature研究は、素、フィットジオメトリー、シーンへの適合性などの視覚的・製品的属性が新製品の意思決定においてより強力なシグナルになりつつあることを示すことで、この点を裏付けています。この製品ロジックは、他のアパレルカテゴリーがより軟調なコンバージョン率に直面している中でも、スポーツウェアがグローバルファッション小売市場における役割を拡大し続けている理由を説明するのに役立ちます。ラグジュアリーファッションは依然として重要ですが、このカテゴリーはクリエイティブなリセットと緩やかな販売量の勢いを特徴とする、より困難なサイクルを経ています。その結果、グローバルファッション小売市場では、スポーツウェアなどの機能的成長カテゴリーと、ブランドの刷新と感情的な関連性により依存するプレミアムカテゴリーとの間でより明確な分断が見られます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


価格セグメント別:マスマーケットが規模を維持し、ミッドレンジが加速
マスマーケット&ファストファッションは2025年にグローバルファッション小売市場シェアの58.83%を占め、価値主導の購買がカテゴリー需要の大部分を引き続き牽引していることを示しています。この規模は、価格に敏感な世帯の広範な消費者基盤、アクセスしやすい形態のリーチ、および新興市場における頻繁な購買としてのファッションの役割に根ざしています。このカテゴリーは先進国市場においても、高価値購買の完全な代替としてではなく、それを補完することが多いため、引き続き関連性を持っています。同時に、ミッドレンジ&プレミアムはグローバルファッション小売市場において最も速く成長している価格帯であり、2031年にかけてCAGR 5.52%が予測されています。これは、多くの購買者がラグジュアリー価格を支払わずに、より良い品質、より強いスタイリング、またはより信頼性の高いブランド価値を見出した場合に、選択的に上位に移行する意欲があることを示唆しています。
関税の変化が一部のクロスボーダーファストファッションフローの以前の価格優位性を侵食するにつれて、超低価格帯での段階的な正常化が進んでいます。この変化は国内バリュープレイヤーにより多くの余地を生み出す可能性がありますが、グローバルファッション小売市場における価格競争の根本的な激しさを取り除くものではありません。ラグジュアリーとオートクチュールはトップエンドで引き続き関連性を持っていますが、現在のサイクルは販売量主導というよりも、ブランド実行、店舗体験、および希少性の規律に依存しているように見えます。最も脆弱なポジションは中間に位置しており、ブランドはしばしばファストファッションの運営効率とラグジュアリーの価格力の両方を欠いています。グローバルファッション小売市場において、これはミッドレンジの成功ストーリーをより選択的なものにし、より鋭い製品アイデンティティ、より優れたデジタル流通、およびよりクリーンな価格アーキテクチャを組合わせるブランドにとってより強い成果が期待されます。
流通チャネル別:オフラインが過半数を維持し、オンラインがユニットエコノミクスを再形成
オフラインは2025年にグローバルファッション小売市場シェアの68.72%を維持し、物理的な小売が依然としてファッション支出の大部分を占めていることを確認しました。これは重要なことで、グローバルファッション小売市場がオンラインチャネルによる店舗の単純な置き換えに向かっているわけではないためです。代わりに、市場は統合に向かっており、店舗、ウェブサイト、アプリ、ソーシャルインターフェース、マーケットプレイスリスティングが接続されたアクセスポイントとして機能しています。オンラインは依然として最も速く成長しているチャネルであり、2031年にかけてCAGR 5.88%が予測されており、増分的な拡大がどこから来るかを示しています。その結果、物理的な規模は大きいままですが、デジタル実行が小売業者が需要を取り込み在庫を管理する速度をますます決定するチャネル構造が生まれています。
チャネルミックスの経済性は変化しており、店舗は今やウォークイン販売に加えてフルフィルメント、返品、ローカル在庫バランシングにも使用されています。AI主導の補充とコンピュータービジョンに関する世界経済フォーラムの2026年の議論は、店舗が固定費の負債ではなく運営ノードになりつつあるという見方を支持しています。このシフトはグローバルファッション小売市場において特に関連性が高く、当日または短時間配送への期待が高まり続ける一方で、リバースロジスティクスコストは依然として高止まりしているためです。ソーシャルコマースはまた、発見、推薦、購買を単一のパスに組み合わせることで流通に第三の層を加えています。グローバルファッション小売市場において、最も強力なプレイヤーは、調整なしにタッチポイントを単純に拡大するのではなく、チャネルの複雑さをより良い在庫生産性に変えることができる企業となるでしょう。[3]
エンドユーザー別:メンズウェアの最速成長がカテゴリーの再均衡を示す
ウィメンズウェアは2025年にエンドユーザー需要の46.62%を占め、グローバルファッション小売市場において最大の消費者セグメントとなりました。この規模は、カテゴリーの歴史的な深さ、頻繁なスタイルの入れ替わり、およびマス、ミッドレンジ、プレミアムファッション全体での強い存在感を反映しています。キッズウェアは依然として最小のエンドユーザーセグメントですが、南アジアおよび東南アジアで進行中の長期的な小売の組織化から恩恵を受けています。メンズウェアはグローバルファッション小市場において最も速く成長しているエンドユーザーカテゴリーであり、2031年にかけてCAGR 6.29%が予測されています。これは、より多くの男性消費者がアクティブウェア、カジュアルフォーマルドレッシング、および外見主導の裁量的購買に参加するにつれて、支出行動のより広範なシフトを示しています。
メンズウェアの成長は、ブランドの拡大とより焦点を絞った製品開発によって強化されています。Lululemonは2025年12月に、インドへのTata CLiQとのパートナーシップを通じた参入に加えて、フランチャイズ契約を通じて2026年に5つの新しい国際市場に参入することを発表しました。この動きは、品揃え全体にわたる高成長需要クラスターへのより広範な取り組みと結びついていました。グローバルファッション小売市場は、ウィメンズウェアが依然として金額ベースで最大のセグメントであるにもかかわらず、増分的な成長においてウィメンズウェアへの依存度が低下しています。メンズウェアは多くの場合、オンラインよりもオフライン環境でのコンバージョンが依然として優れており、このセグメントにとって店舗戦略が特に重要であることを意味しています。グローバルファッション小売市場において、カテゴリーが重みを増すにつれて、女性のチャネル戦術をコピーするのではなく、男性の購買行動を個別にマッピングするブランドがより有利なポジションに立てる可能性が高いです。
地域分析
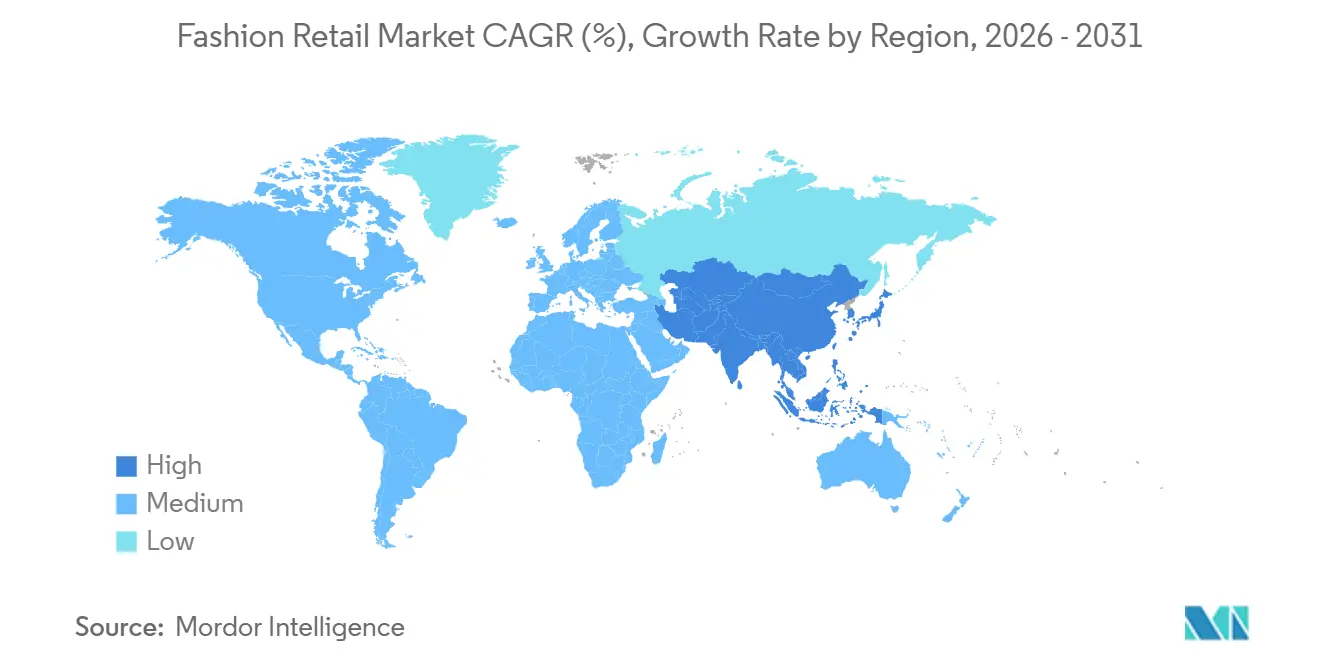
アジア太平洋は2025年にグローバルファッション小売市場の37.46%を占め、2031年にかけてCAGR 5.16%が予測される最も速く成長している地域でもあります。これにより、この地域はグローバルファッション小売市場において最大の収益の柱であり、主要な拡大エンジンでもあります。インド固有の業界の観点からは、この地域の状況は特に重要です。インドはアジア太平洋の中でも最も明確な構造的成長ポケットの一つであり、組織化された小売の拡大、ブランドアパレルの採用増加、およびデジタル参加の強化によって支えられているためです。インドのアパレル小売市場は2025年に1,155 ミリオン 米ドルで終了し、組織化された小売が市場の41%を占めており、インドがグローバルブランドの注目を集め続ける理由を裏付けています。中国は大規模なデジタルエコシステムと高度なクリエイターコマースインフラのために依然として中心的な存在であり、東南アジアはモバイルファーストの購買と第2・第3層都市でのアクセス拡大を通じて成長を加えています。
北米はグローバルファッション小売市場の重要な部分であり続けています。この地域は、オンラインで購入して店舗で受け取る、店舗から出荷するなどのオムニチャネルユースケースをリードし続けており、より優れたフルフィルメント設計を通じてマージン圧力を相殺するのに役立っています。南米は異なるプロファイルを加えており、ブラジルが地域内で最大の単一国貢献者であり続け、国際ブランドが成長の速い都市市場での拡大を引き続き試みています。グローバルファッション小売市場において、これら2つの地域は運営の成熟度と需要加速において違いを示しており、北米はより大きなプロセスの深さを提供し、南米はより選択的な販売量の機会を提供しています。
欧州の成長はより緩やかであり、市場は成熟しており、競争が激しく、他の地域よりもミッドマーケット圧力にさらされています。同時に、欧州はトレーサビリティ、品クレーム、パッケージコンプライアンスの基準を形成しており、将来の運営上の期待を設定する上で地域に不釣り合いな役割を与えています。繊維アパレルにおけるデジタル製品パスポートの準備状況に関するIntertekの2026年のガイダンスは、コンプライアンスとサプライチェーンデータ品質がクロスボーダーファッション取引においてより重要になりつつあるという見方を支持しています。中東とアフリカは金額ベースでは依然として小さい規模にとどまっています。アジア太平洋は規模と成長の両面でグローバルファッション小売市場を牽引し続けています。同時に、他の地域は収益性、規制、調達の関連性、チャネルイノベーションの観点でより重要です。

競争環境
グローバルファッション小売市場は依然として高度に断片化しており、単一のプレイヤーが総需要の中一桁台半ばを超えるシェアを占めることはありません。それでも、少数の大手ブランドと小売グループが規模、調達管理、ブランド力、テクノロジー投資を通じて不均衡な影響力を発揮しています。主要な名前にはInditex、LVMH、Kering、H&M、Nike、Adidas、Fast Retailingが含まれており、それぞれ異なる製品・価格帯で強みを持っています。これにより、グローバルファッション小売市場がヘッドラインレベルでは分散しているように見えながらも、集中したトップ層によって戦略的に形成されている競争構造が生まれています。実際には、小規模なプレイヤーも成長できますが、物流、在庫規律、デジタル能力、国際展開においてより困難な課題に直面しています。
2025年と2026年の戦略的な動きは、主要企業がどこに資本を投入しているかを示しています。Adidasは2025年に記録的な収益を報告し、2026年に10 ミリオン ユーロの自社株買いを発表しました。これは、以前の在庫問題を解消した後のキャッシュフローの強さとブランドの勢いへの自信を示しています。OTBグループは2026年5月にGoogle Cloudと提携し、AIを活用したハイパーパーソナライズされたショッピング体験を立ち上げ、プレミアムグループもテクノロジーを使用してフィットへの自信と顧客エンゲージメントを改善していることを示しました。Fusemachinesはまた、2026年6月に2,000以上の店舗を持つグローバルアパレルブランドが需要計画の変革のためにそのAIプラットフォームを選定したことを発表しており、計画インテリジェンスがコア小売インフラに移行していることを示しています。
グローバルファッション小売市場内の競争の分断はしたがってより明確になっています。最も強力なプレイヤーは、より優れたフルフィルメント設計、より深いデータ活用、より鋭いカテゴリーフォーカス、およびインドや他のアジア太平洋経済などの高ポテンシャル市場へのより選択的な拡大を通じて優位性を構築しています。Lululemonの2026年のインドおよび他の5つの新市場への参入計画は、需要条件が依然として有利な場所で地理的リーチを加速するためにブランドが資本軽量モデルを使用している方法を示しています。同時に、リセールプラットフォーム顧客獲得と製品流通にますます影響を与え、注目、発見、ライフタイムバリューをめぐる別の競争層を加えています。グローバルファッション小売市場において、これは競争がブランドイメージや店舗数だけでなく、各プレイヤーが製品、データ、在庫、消費者タッチポイントをより強靭な運営モデルに結びつける能力によっても定義されることを意味しています。
ファッション小売業界リーダー
-
Inditex, S.A.
-
H and M Hennes and Mauritz AB
-
NIKE, Inc.
-
Adidas AG
-
Fast Retailing Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年6月:Fusemachines Inc.が、2,000以上の小売拠点を運営するグローバルに認知されたアパレルブランドから、予測型・エージェント型AIを組み合わせてAI需要計画変革のために選定され、自社小売、卸売、直販チャネルにわたるSKUレベルの在庫意思決定を最適化しました。
- 2026年5月:OTBグループとGoogle Cloudが、Gemini Enterprise Agentプラットフォーム上でGoogle CloudのバーチャルトライオンAPIを使用したAI対応ハイパーパーソナライズされたショッピング体験を立ち上げるための戦略的コラボレーションを発表しました。
- 2026年4月:ThredUpが第14回年次リセールレポートを発表し、米国の中古アパレルセグメントが2025年に広範な小売衣料品市場の約4倍の速さで成長したことを確認し、2030年までに3,930 ミリオン 米ドルのグローバルリセール目標を再確認しました。
- 2026年2月:Adidasが2025年度の記録的な収益を報告し、予想される強力なキャッシュフロー創出を財源として2026年に実行される10 ミリオン ユーロの自社株買いを発表しました。


グローバルファッション小売市場レポートの範囲
| アパレル |
| フットウェア |
| ファッションアクセサリー |
| ラグジュアリーファッション |
| スポーツウェア&アクティブウェア |
| マスマーケット&ファストファッション |
| ミッドレンジ&プレミアム |
| ラグジュアリー&オートクチュール |
| オフライン |
| オンライン |
| ウィメンズウェア |
| メンズウェア |
| キッズウェア |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 製品タイプ別 | アパレル | |
| フットウェア | ||
| ファッションアクセサリー | ||
| ラグジュアリーファッション | ||
| スポーツウェア&アクティブウェア | ||
| 価格セグメント別 | マスマーケット&ファストファッション | |
| ミッドレンジ&プレミアム | ||
| ラグジュアリー&オートクチュール | ||
| 流通チャネル別 | オフライン | |
| オンライン | ||
| エンドユーザー別 | ウィメンズウェア | |
| メンズウェア | ||
| キッズウェア | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
グローバルファッション小売売上の2031年の見通しは?
グローバルファッション小売市場は、2026年の2.98 トリリオン 米ドルから2031年までに3.76 トリリオン 米ドルに達する見込みであり、2026年〜2031年にかけてCAGR 4.77%を記録します。
世界のファッション小売成長をリードしている地域はどこですか?
アジア太平洋は規模と成長の両面でリードしており、2025年に37.46%のシェアを持ち、2031年にかけてCAGR 5.16%と最も速い予測成長率を示しています。
なぜインドはこの分野で重要なのですか?
インドは2025年のアパレル小売金額が1,155 ミリオン 米ドルであり、組織化された小売普及率の上昇とブランドアパレル需要の強化が注目されているため際立っています。
最も速く拡大している製品カテゴリーはどれですか?
スポーツウェアとアクティブウェアは最も速く成長している製品セグメントであり、日常的なコンフォートおよびパフォーマンスウェアの採用に支えられ、2031年にかけてCAGR 5.99%が予測されています。
アパレル小売業者にとって最大の運営上の課題は何ですか?
返品は依然として主要な問題であり、オンラインアパレルの返品率は30%〜40%、2026年の返品商品1点あたりの処理コストは30米ドルに達しています。
主要企業は競争にどのように対応していますか?
主要企業はAI計画、バーチャル試着、オムニチャネルフルフィルメント、国際展開に投資しており、Adidas、OTBグループ、Fusemachines、ThredUp、Lululemonの最近の動きがそれを示しています。


 お客様のデータは安全であり、販売や共有は一切行われません。
