
顔面麻痺市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
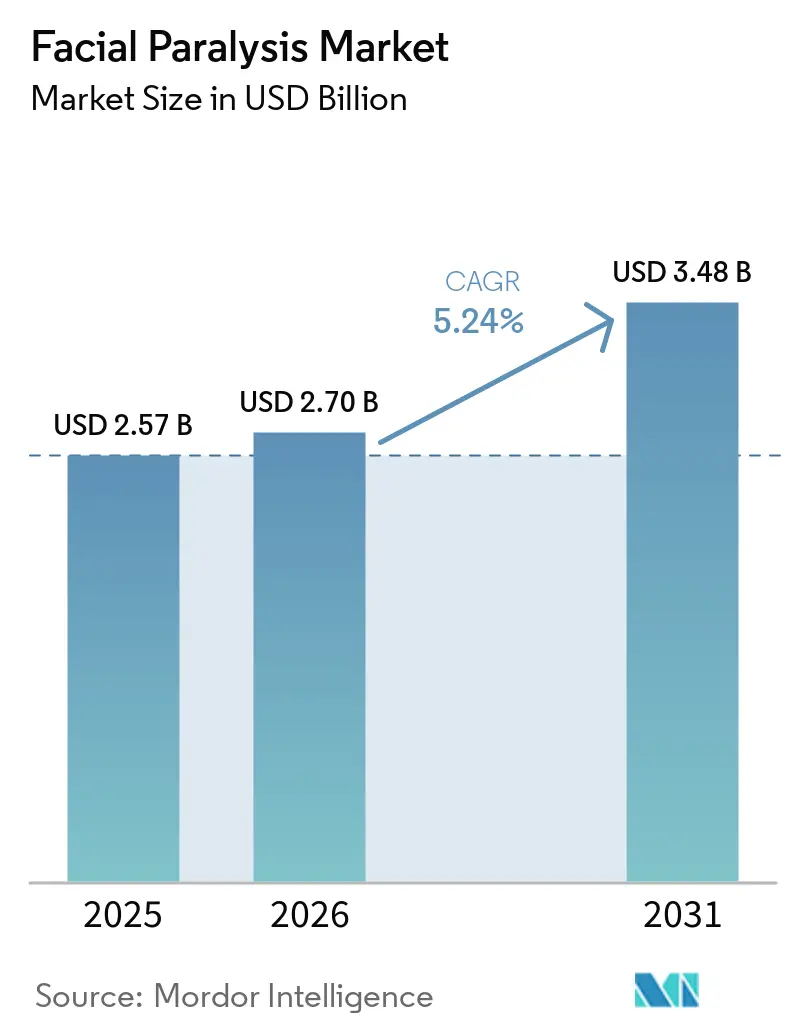
| 市場規模 (2026) | 2.70 十億米ドル |
| 市場規模 (2031) | 3.48 十億米ドル |
| 成長率 (2026 - 2031) | 5.24 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
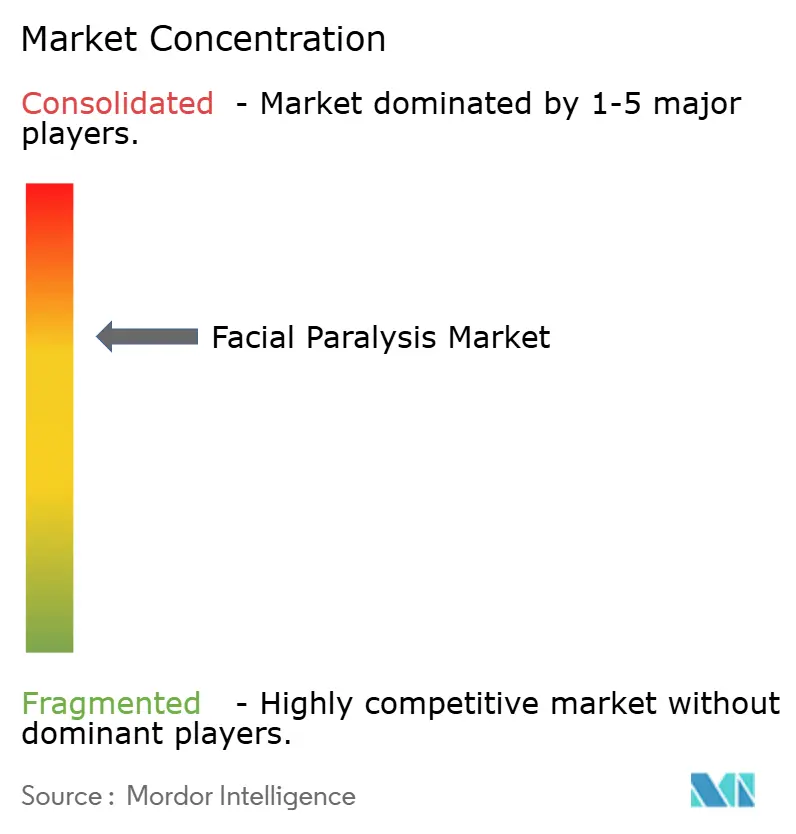
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる顔面麻痺市場分析
顔面麻痺市場は、2025年の25.7億米ドルおよび2026年の27.0億米ドルから、2031年までに34.8億米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 5.24%を記録すると予測される。顔面神経障害に対する認識の高まりにより、急性ベル麻痺治療を超えたケアの経路が広がっている。医療提供者は、期紹介、客観的評価、リハビリテーション、および共同運動の長期管理にこれまで以上に重点を置いている。顔面麻痺市場はまた、専門外科手術、外来処置、およびデジタルモニタリングへのアクセス拡大からも恩恵を受けている。再建手術、電気療法、および化学的神経遮断に対する償還の差異は、臨床的エビデンスが良好な場合でも依然として普及を制限する可能性がある。多職種連携ケアと明確なアウトカム報告を支援する企業は、顔面麻痺市場全体にわたる未充足ニーズに対応するうえで有利な立場にある。
レポートの主要ポイント
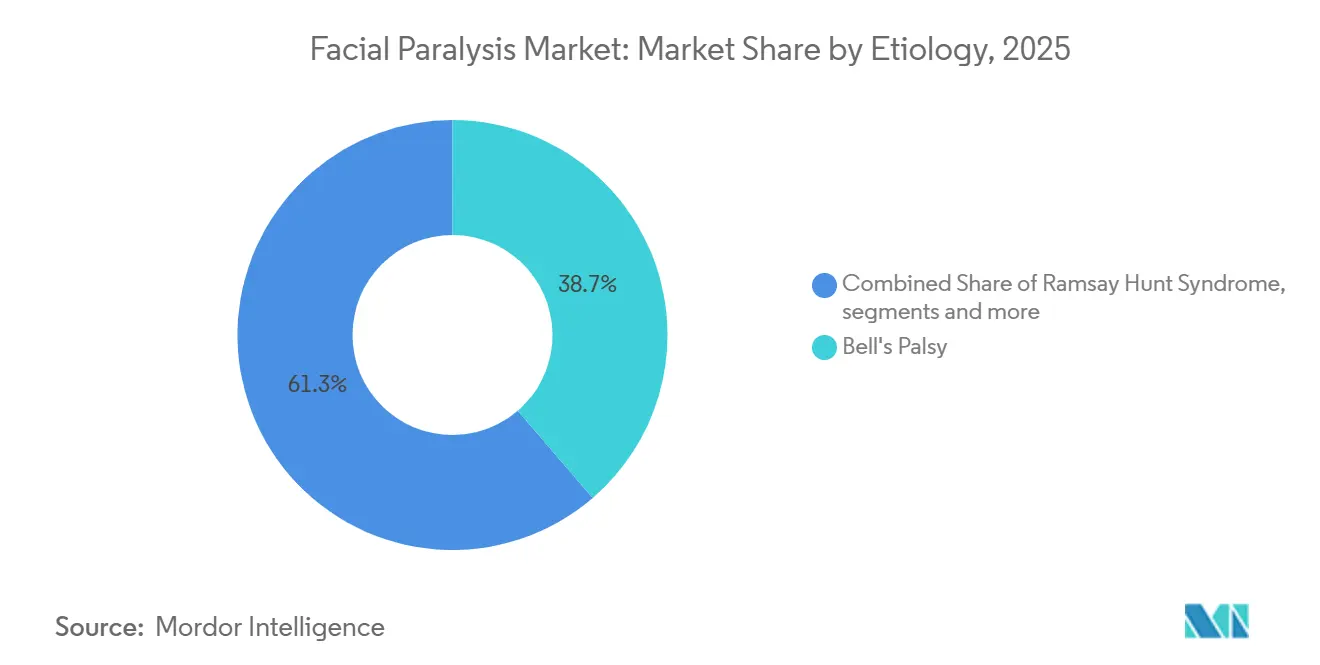
- 病因別では、ベル麻痺が2025年に38.72%の収益シェアを占めてトップとなり、ラムゼイ・ハント症候群は2031年にかけてCAGR 6.15%で拡大すると予測されています。
- コンポーネント別では、治療が2025年に51.33%の収益シェアを保持し、診断は2031年にかけてCAGR 7.26%で成長すると予測されています。
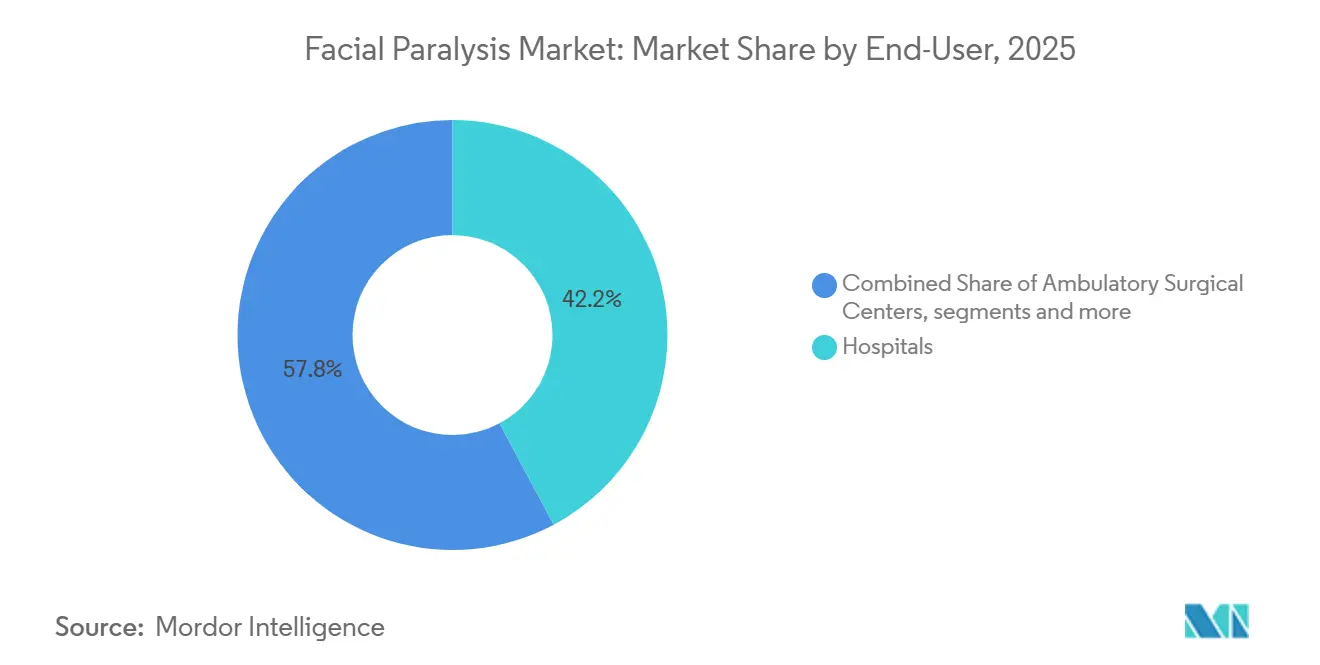
- エンドユーザー別では、病院が2025年に42.22%の収益シェアを保持し、外来手術センターは2031年にかけてCAGR 6.64%で成長すると予測されています。
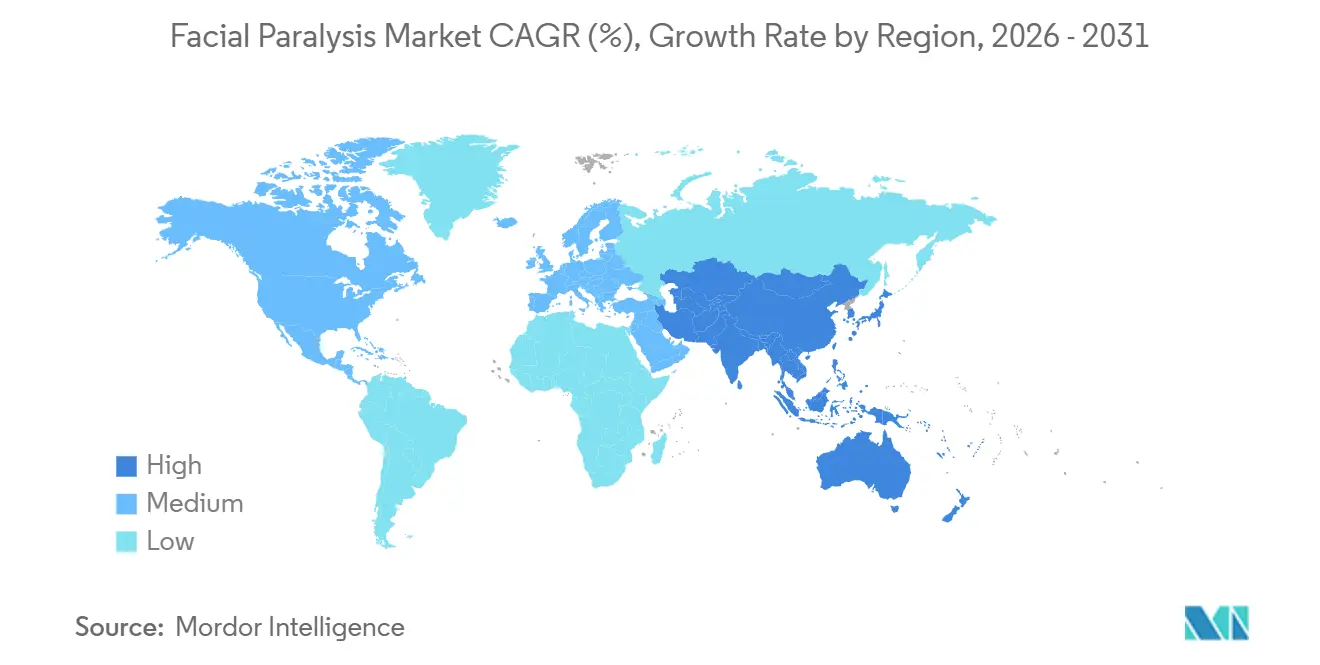
- 地域別では、北米が2025年に46.27%の収益シェアを保持し、アジア太平洋は2031年にかけてCAGR 8.32%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| ベル麻痺を超えた顔面神経障害の 認識向上 | +0.8% | グローバル | 中期 (2〜4年) |
| 集学的顔面神経センターへの 早期紹介 | +0.6% | 北米および欧州、アジア太平洋への 波及あり | 中期 (2〜4年) |
| 機能的顔面再建手術の 拡大 | +0.7% | 北米および欧州 | 中期 (2〜4年) |
| 構造化された顔面神経筋リハビリテーションの 普及 | +0.5% | グローバル | 短期 (≤ 2年) |
| AI支援による 評価とテレリハビリテーション | +0.4% | 北米およびアジア太平洋の 主要市場 | 中期 (2〜4年) |
| 眼表面保護と 瞬目回復のニーズ | +0.3% | グローバル | 短期 (≤ 2年) |
| 情報源: Mordor Intelligence | |||
ベル麻痺を超えた顔面神経障害の認識向上
ベル麻痺はこれまで臨床的・商業的に最も注目を集めており、その他の顔面神経疾患は認知度が低い状況でした。米国の保険請求データ分析によると、成人における全顔面神経障害の発生率は10万人あたり30.5件に達し、ベル麻痺の発生率は10万人あたり24.5件であり、2007年から2022年にかけて成人10万人あたり年間2.1件ずつ総発生率が増加しました。[1]同研究では、男性および高齢者層で発生率が高いことも明らかになっており、人口高齢化に伴いケアへの需要が増加しています。2025年のTriNetXデータ分析でも、ベル麻痺の発生率が2016〜2017年の10万人あたり48件から2023〜2024年には69件へと増加し、有病率は10万人あたり228件から434件へと上昇したことが報告されています。[2] 神経内科医、耳鼻咽喉科専門医、プライマリケア医への幅広いトレーニングにより、ラムゼイ・ハント症候群、頭頸部手術後の後天性麻痺、先天性疾患を顔面麻痺市場に早期に取り込むことが可能になります。早期紹介はまた、治療の遅れによって機能回復の選択肢が減少する前に、専門的ケアをより有効に機能させます。
機能的顔面再建手術の拡大
機能的顔面再建手術は、永続的または長期的な麻痺を持つ患者に対するより確立されたケアの選択肢となりつつあります。早期の顕微神経外科的介入、咬筋神経移行術、および二重神経支配手術により、外科的計画の一貫性が向上しています。2025年のシステマティックレビューおよびメタアナリシスでは、咬筋神経転位術が交叉顔面神経移植術よりも口角偏位および回復指標において優れた成績を示しました。顔面麻痺市場は、外科医が共通の報告アプローチを採用するにつれて、グラフト、インプラント、術中モニタリングへの需要から恩恵を受けることができます。2026年に発表された国際的な多専門科コンセンサスでは、神経修復、遊離筋肉移植、選択的筋切除術後のアウトカム報告のための枠組みが確立されました。
構造化された顔面神経筋リハビリテーションの普及拡大
構造化された顔面神経筋リハビリテーションは、共同運動および麻痺後顔面症候群を持つ患者に対して、標的化された運動、バイオフィードバック、および筋再訓練を活用します。2025年の研究では、72時間以内に開始されたコルチコステロイド治療がベル麻痺において87.5%の完全回復率と関連し、早期リハビリテーションが6ヶ月および12ヶ月時点でのサニーブルックスコアの改善および回復の加速と独立して関連していることが示されました。[3] ボツリヌス毒素Aは、共同運動を軽減し、対称性を改善し、慢性麻痺における随意運動を補助することで再訓練を支援します。2025年のシステマティックレビューでは、複数の筋群および病因にわたるボツリヌス毒素治療による機能的改善および非対称性の改善が報告されました。専門的なリハビリテーションセンターは、顔面麻痺市場において治療、モニタリング、化学的神経遮断術に対する反復需要を生み出すことができます。不完全回復患者における眼表面保護と瞬目回復のニーズも、定期的なフォローアップを支援します。
AI支援による顔面機能評価とテレリハビリテーション
従来の顔面グレーディングは評価者間でばらつきが生じる場合があり、針筋電図は不快感を伴い一部の患者が敬遠することがあります。2025年のレビューでは、ハウス・ブラックマングレードIII〜IVの麻痺における評価者間一致率が0.49と低く、針筋電図の拒否率が15%であることが報告されました。2026年に発表されたスマートフォンを用いた前向き研究では、21名の患者を対象に、システム使用性スケールスコアが100点中88.3点を記録し、3つの確立されたグレーディングスケールとの強い相関が示されました。同研究では、4週間の在宅リハビリテーション後に身体的・社会的機能の有意な改善も記録されました。これにより、専門家へのアクセスが高齢化人口によって制約される可能性がある日本および韓国の患者に対して、顔面麻痺市場がサービスを提供するための経路が生まれます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 専門的な顔面神経ケアへの 不均等なアクセス | -0.4% | グローバル、 中東・アフリカおよび南米で最も深刻 | 中期 (2〜4年) |
| 高コストおよび高度な再建手術に対する 限定的な償還 | -0.5% | 北米および欧州 | 中期 (2〜4年) |
| 新興バイオエレクトロニクス療法に対する エビデンスの不足 | -0.3% | グローバル | 長期 (≥ 4年) |
| 治療の遅延と 不均一なアウトカム測定 | -0.3% | グローバル | 短期 (≤ 2年) |
| 情報源: Mordor Intelligence | |||
専門的な顔面神経ケアへの不均等なアクセス
顔面麻痺のアウトカムは、状態全体を評価・治療できる臨床医へのタイムリーなアクセスに大きく依存しています。集学的顔面神経センターは、北米および西欧の三次医療学術機関に集中しています。2025年のレビューでは、インテリジェントセンサーデータに基づく個別化プランにより回復時間が40%短縮され、再発率が27%低下したことが示されましたが、これらのアプローチには広く普及していないインフラが必要です。南米、中東、サハラ以南のアフリカでは、専門家の診療能力が限られているため、診断不足や治療の遅延につながる可能性があります。これにより、ケアの潜在的ニーズがあるにもかかわらず、顔面麻痺市場が制約されています。
高コストおよび高度な再建手術に対する限定的な償還
遊離筋肉移植、神経移植、および多段階再建には専門チームが必要であり、高い治療コストが伴う場合があります。ベル麻痺における電気療法の支払い方針では、詳細な医学的必要性の文書化が求められる場合があり、長期的な維持治療が除外されることもあります。償還の不確実性は、高コストの生物製剤や外科的介入の使用を妨げる可能性があります。フォーミュラリーの規則により、臨床医が希望する治療法ではなく、化学的神経遮断術の治療選択が誘導される場合もあります。新興バイオエレクトロニクス療法に対するエビデンスの不足は、支払者および医療提供者がより広範な普及の前に強力な臨床結果を求めるため、さらなる障壁となっています。これらの状況により、顔面麻痺市場において利用可能な臨床的選択肢と実際の使用との間にギャップが生じています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
病因別:
ベル麻痺が最大の診断を維持しながら、帯状疱疹関連麻痺が注目を集めるベル麻痺は2025年に顔面麻痺市場シェアの38.72%を占め、最大の病因セグメントであり続けました。発表された研究では、世界的な年間発生率が10万人あたり11.5〜53.3件の範囲であることが確認されており、顔面神経の最も一般的な急性単神経障害となっています。その需要基盤には、急性コルチコステロイド治療、リハビリテーション、および麻痺後共同運動に対するボツリヌス毒素Aが含まれます。これらのケア環境は、顔面麻痺市場全体にわたる薬剤量と初期診断需要の維持に貢献しています。
ラムゼイ・ハント症候群は、高齢者における帯状疱疹ウイルス再活性化の増加がこのパターンを支持し、2031年にかけてCAGR 6.15%で成長すると予測されています。専門家紹介とデジタルトリアージによりこのギャップを縮小できる一方、耳下腺腫瘍切除または頭蓋底手術後の後天性麻痺は、外科的報告の標準化が進むにつれて重要性が高まっています。先天性顔面麻痺は患者数が少ないものの、複雑な処置を必要とする場合があり、顔面麻痺市場内でより高い価値のケアを支援します。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
コンポーネント別:
治療が優位を維持しながら診断が強い成長を示す治療は2025年に収益の51.33%を占め、顔面麻痺市場の最大コンポーネントであり続けました。治療セグメントの優位性は、薬物療法、顔面再建手術、理学療法、および顔面機能の回復と患者のQOL向上を目的とした支持的介入の広範な使用によって牽引されています。認識の向上、治療を求める行動の増加、外科的および低侵襲的治療アプローチの進歩が、先進国および新興医療市場の双方においてセグメント成長を継続的に支援しています。
診断は2031年にかけてCAGR 7.26%で成長すると予測されており、最も成長の速いコンポーネントセグメントとなっています。成長は、筋電図(EMG)、コンピュータ断層撮影(CT)、デジタル顔面評価技術など、神経機能障害のより早期かつ正確な評価を可能にする高度な診断ツールの採用増加によって牽引されています。専門的ケアへのアクセス改善、顔面神経障害への認識向上、および人工知能支援画像・分析ソリューションの統合が診断能力をさらに強化しています。医療提供者が早期発見と個別化された治療計画をますます重視するにつれて、予測期間全体を通じて診断サービスへの需要が加速すると予測されています。
エンドユーザー別:
病院がリードしながら外来手術センターが件数を拡大病院は2025年に収益の42.22%を占め、最大のエンドユーザー施設であり続けた。病院は急性期の症状、複雑な画像診断、入院患者の再建手術、および多職種専門家ケアを管理している。病院システムはまた、神経内科、耳鼻咽喉科、形成外科、およびリハビリテーションチームへのアクセスも提供している。これらの能力により、病院は顔面麻痺市場における中心的な施設となっている。
外来手術センターは2031年までにCAGR 6.64%で成長すると予測されており、エンドユーザーの中で最もい成長率となっている。化学的神経遮断、神経修復、および選択的再建手術に対する外来特権の拡大がこの変化を支えている。低コストの外来施設に対する支払者の選好は、入院ケアから処置件数をシフトさせる可能性があり、顔面神経麻痺業界にとって独自の成長経路を提供している。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
北米顔面麻痺市場
北米は2025年の顔面麻痺市場シェアの46.27%を占め、最大の地域貢献者であり続けた。米国は、学際的な顔面神経プログラムの高い集積度を誇り、化学的神経遮断術および外科的再建術が広く活用されている。カナダとメキシコも地域需要に寄与しているが、専門医の受け入れ能力および償還制度の一貫性は米国と比較して低い水準にある。
欧州顔面麻痺市場
欧州は顔面麻痺市場において第2位の地域であり続け、ドイツ、英国、フランス、スペインにおける確立されたプログラムに支えられている。普遍的医療制度は、同規模でありながら医療カバレッジが断片的な市場と比較して、治療へのアクセス向上に寄与し得る。英国ではクイーン・ビクトリア病NHSファウンデーション・トラストを含む専門医療機関を通じた顔面神経麻痺の診療経路が整備されており、ドイツでは強固な耳鼻咽喉科外科基盤と神経学的モニタリングおよびEMG機器への需要が組み合わさっている。イタリア、スペイン、フランスでは、耳鼻咽喉科および形成外科の外来診療においてボツリヌス毒素Aプロトコルの利用が拡大している。
アジア太平洋、中東・アフリカおよび南米顔面麻痺市場
アジア太平洋地域は2026年から2031年にかけて8.32%のCAGRで成長すると予測されており、顔面麻痺市場において最も成長速度の速い地域となっている。高齢化人口、帯状疱疹の疾病負荷、耳鼻咽喉科インフラの拡充、およびインドにおける民間医療投資が主要国全体の需要を支えている。2025年に発表された韓国のコホート研究では、耳鼻咽喉科病棟でのコルチコステロイドを用いた治療により87.5%の完全回復率が確認され、重症例においてより良好な結果が得られた。韓国の償還制度に基づく漢方薬研究は、医療制度内で補完的アプローチを評価する意欲を反映している。中東・アフリカおよび南米、有病率データおよび専門医インフラが限られているため依然として普及が遅れているが、GCC諸国の投資およびブラジルの民間病院拡大が将来的な機会を提供している。
競合環境
顔面麻痺市場は分散した競合構造を持っています。製薬および化学的神経遮断術の活動はAbbVie、Ipsen、Merz Pharmaに集中しています。デバイス、診断、外科領域には大手医療技術企業と特化した製品を持つ小規模なイノベーターが含まれます。AbbVieのオナボツリヌムトキシンAは共同運動管理において専門家の間で高い認知度を持ち、注射者トレーニングと確立された臨床使用から恩恵を受けています。Ipsenは2025年に、IPN10200のLANTIC第II相試験が上顔面適応症に対する第III相開発の開始を支持したと報告しており、臨床エビデンス、専門家エンゲージメント、製品開発を通じた競争を示しています。
Medtronicsは2026年3月に、頭蓋および耳鼻咽喉科手術向けStealth AXiS外科システムについて米国食品医薬品局(FDA)のクリアランスを取得し、顔面神経温存が重要となる場面でナビゲーション、計画、ロボティクス、術中超音波を統合しました。これらの動きは顔面麻痺市場の外科・神経修復部門を強化し、小規模企業にとって規制計画の重要性を高めています。FDA 510(k)、デノボ、および生物製剤の承認経路は、製品が臨床現場に到達する速度に影響を与えます。
テレリハビリテーションは、デジタルプロバイダーがレガシーデバイスポートフォリオなしにソフトウェアと患者エンゲージメントに集中できるため、未開拓の領域であり続けています。バイオエレクトロニクス神経調節も開発中ですが、そのエビデンスベースは依然として限られています。客観的評価ツールを開発する企業は、フォローアップをより便利で測定可能にすることで競争力を持つ可能性があります。ISO 13485への準拠は、北米および欧州での拡大を目指すデバイス企業にとって引き続き重要です。
顔面麻痺産業のリーダー企業
-
AbbVie Inc.
-
Ipsen S.A.
-
Merz Pharma GmbH & Co. KGaA
-
Medtronic plc
-
Integra LifeSciences Holdings Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
顔面麻痺市場 このレポートでカバーされる企業
- Abbvie
- Axogen, Inc.
- Boston Scientific
- Brain Lab
- GE HealthCare Technologies Inc.
- GlaxoSmithKline
- Integra LifeSciences
- Ipsen
- Johnson & Johnson
- Medtronic
- Merz Pharma
- Natus Medical
- Neurotrigger Ltd
- Nihon Kohden
- Novartis
- Pfizer
- Sanofi
- Siemens Healthineers
- Stryker
- Teva Pharmaceutical Industries
最近の産業開発事情 顔面麻痺市場
- 2026年5月:バージニア大学ヘルスシステムは、顔面麻痺治療に関する科学的調査を拡大するための専門研究イニシアチブを立ち上げ、基礎研究成果を臨床プロトコルに転換し、新興療法のエビデンスベースを拡大するための機関としてのコミットメントを示しました。
- 2026年3月:Medtronicは、頭蓋および耳鼻咽喉科手術向けStealth AXiS外科システムについて米国FDAのクリアランスを取得し、AI対応ナビゲーション、ロボティクス、GE HealthCareの術中超音波bkActivを統合した統一プラットフォームを実現しました。同システムのAIベースの自動トラクトグラフィーにより、顔面神経温存が重要な頭蓋底および耳鼻咽喉科手術中に患者固有の脳マッピングと神経経路の可視化が可能になります。
- 2025年12月:Axogen, Inc.は、末梢神経の連続性欠損(混合神経および運動神経を含む)を持つ生後1ヶ月以上の成人および小児患者の治療を対象としたAVANCE無細胞神経同種移植片-arwxの生物製剤承認申請(BLA)についてFDA承認を取得しました。承認された生物製剤の枠組みのもとでの商業的提供は2026年第2四半期初頭に開始され、この承認は米国における最大12年間の市場独占権の可能性を示唆しています。
世界の顔面麻痺市場レポートの調査範囲
レポートの調査範囲によると、顔面麻痺市場における診断ツール、外科的介入、治療デバイスは、顔面の動きの部分的または完全な喪失を引き起こす顔面神経機能障害の治療を目的としています。神経修復技術、グラフト、筋肉移植、リハビリテーション療法、および顔面の対称性、機能、患者のQOLを回復する埋め込み型デバイスが含まれます。
顔面麻痺市場は、病因、コンポーネント、エンドユーザー、地域に区分されています。病因別では、ベル麻痺、ラゼイ・ハント症候群、後天性顔面麻痺、先天性顔面麻痺、その他の病因に区分されています。コンポーネント別では、診断と治療に区分されています。診断はさらに、臨床検査および顔面グレーディング、筋電図、コンピュータ断層撮影、その他の診断に区分されています。治療はさらに、薬物療法、理学療法およびリハビリテーション療法、外科的介入、併用療法に区分されています。エンドユーザー別では、病院、外来手術センター、専門クリニック、診断センター、その他のエンドユーザーに区分されています。地域別では、北米、欧州、アジア太平洋、中東・アフリカ、南米に区分されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。レポートは上記すべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| ベル麻痺 |
| ラムゼイ・ハント症候群 |
| 外傷性顔面麻痺 |
| 先天性顔面麻痺 |
| その他の病因 |
| 診断 | 臨床検査および顔面グレーディング |
| 筋電図 | |
| コンピュータ断層撮影 | |
| その他の診断 | |
| 治療 | 薬物療法 |
| 理学療法およびリハビリテーション療法 | |
| 外科的介入 | |
| 併用療法 |
| 病院 |
| 外来手術センター |
| 専門クリニック |
| 診断センター |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 病因別 | ベル麻痺 | |
| ラムゼイ・ハント症候群 | ||
| 外傷性顔面麻痺 | ||
| 先天性顔面麻痺 | ||
| その他の病因 | ||
| コンポーネント別 | 診断 | 臨床検査および顔面グレーディング |
| 筋電図 | ||
| コンピュータ断層撮影 | ||
| その他の診断 | ||
| 治療 | 薬物療法 | |
| 理学療法およびリハビリテーション療法 | ||
| 外科的介入 | ||
| 併用療法 | ||
| エンドユーザー別 | 病院 | |
| 外来手術センター | ||
| 専門クリニック | ||
| 診断センター | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
顔面麻痺市場の成長を牽引しているものは何ですか?
顔面神経障害の認識向上、早期紹介、リハビリテーション、外科的治療の成長が2031年に向けた拡大を支援しています。市場は2025年の2.57 ビリオン 米ドルから2026年の2.70 ビリオン 米ドルへと成長し、CAGR 5.24%を通じて2031年には3.48 ビリオン 米ドルに達すると予測されています。
最も大きなシェアを持つ顔面麻痺の疾患はどれですか?
ベル麻痺は2025年に38.72%の収益シェアで病因別トップとなりました。そのケア経路には、急性薬物療法、臨床評価、リハビリテーション、および必要に応じた残存共同運動に対する長期治療が含まれます。
最も速く成長しているコンポーネントカテゴリーはどれですか?
診断は、医療提供者が顔面神経機能障害の早期発見と正確な評価をますます重視するにつれて、2031年にかけてCAGR 7.26%で成長すると予測されています。
顔面麻痺市場で最も速く成長すると予測されている地域はどこですか?
アジア太平洋は、高齢化人口と専門的ケアの拡大に支えられ、2026年から2031年にかけてCAGR 8.32%で成長すると予測されています。中国、日本、韓国、インドはそれぞれ異なるケアおよび投資パターンを通じて貢献しています。