
Marktgröße und Marktanteil der Gesichtslähmung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.70 Milliarden US-Dollar |
| Marktgröße (2031) | 3.48 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.24 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Gesichtslähmung von Mordor Intelligence
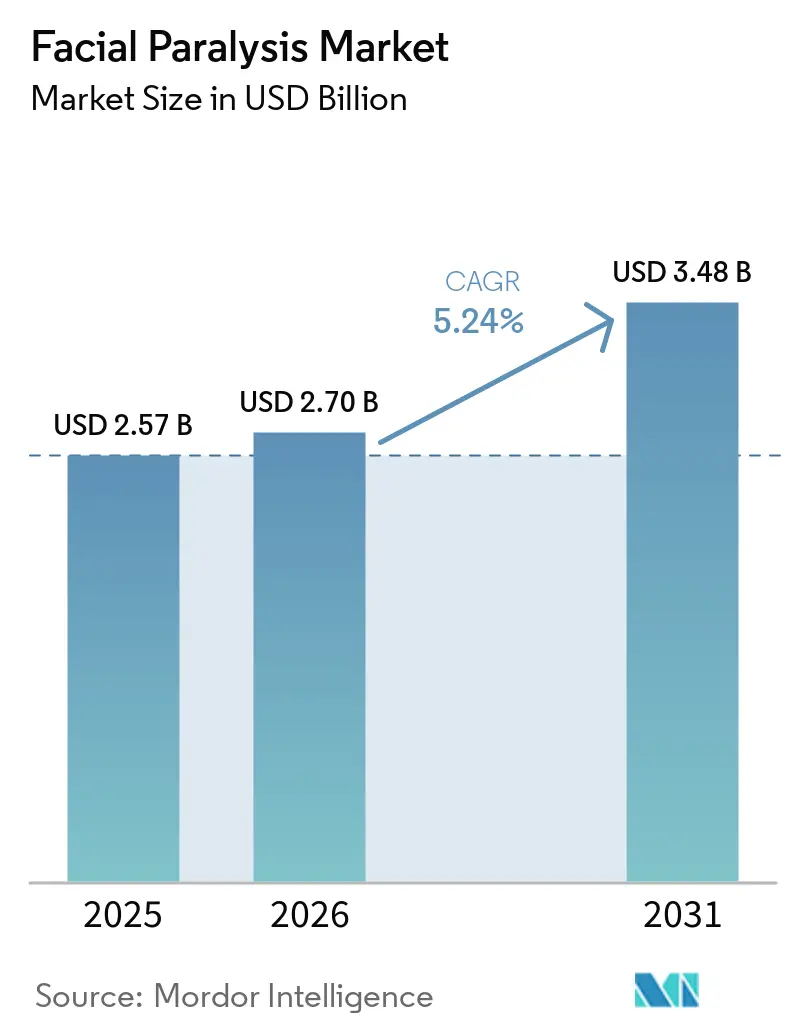
Der Markt für Gesichtslähmung wird voraussichtlich von 2,57 Milliarden USD im Jahr 2025 und 2,70 Milliarden USD im Jahr 2026 auf 3,48 Milliarden USD bis 2031 wachsen und dabei zwischen 2026 und 2031 eine CAGR von 5,24 % verzeichnen. Die zunehmende Anerkennung von Gesichtsnervenerkrankungen erweitert die Versorgungswege über die akute Behandlung der Bell-Lähmung hinaus. Leistungserbringer legen mehr Wert auf frühzeitige Überweisung, objektive Beurteilung, Rehabilitation und Langzeitmanagement von Synkinesen. Der Markt für Gesichtslähmung profitiert zudem von einem breiteren Zugang zu Spezialchirurgie, ambulanten Eingriffen und digitalem Monitoring. Unterschiede bei der Erstattung für Reanimationschirurgie, Elektrotherapie und Chemodenervierung können die Akzeptanz selbst bei günstiger klinischer Evidenz noch einschränken. Unternehmen, die multidisziplinäre Versorgung und klare Ergebnisberichterstattung unterstützen, sind besser positioniert, um ungedeckte Bedürfnisse im Markt für Gesichtslähmung zu adressieren.
Wichtigste Erkenntnisse des Berichts
- Nach Ätiologie führte die Bell-Lähmung mit einem Umsatzanteil von 38,72 % im Jahr 2025, während das Ramsay-Hunt-Syndrom bis 2031 voraussichtlich mit einer CAGR von 6,15 % wachsen wird.
- Nach Komponente hielt die Behandlung im Jahr 2025 einen Umsatzanteil von 51,33 %, während die Diagnose bis 2031 voraussichtlich mit einer CAGR von 7,26 % wachsen wird.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Umsatzanteil von 42,22 %, während ambulante Operationszentren bis 2031 voraussichtlich mit einer CAGR von 6,64 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 46,27 %, während der Asien-Pazifik-Raum bis 2031 voraussichtlich mit einer CAGR von 8,32 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Anerkennung von Erkrankungen des Gesichtsnervs über die Bell-Lähmung hinaus | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Frühzeitigere Überweisung an multidisziplinäre Gesichtsnerv-Zentren | +0.6% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Ausweitung der funktionellen Gesichtsreanimationschirurgie | +0.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Strukturierte Einführung der neuromuskulären Gesichtsrehabilitation | +0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Beurteilung und Tele-Rehabilitation | +0.4% | Nordamerika und wichtige Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Bedarf an Augenoberflächenschutz und Wiederherstellung des Lidschlags | +0.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Anerkennung von Erkrankungen des Gesichtsnervs über die Bell-Lähmung hinaus
Die Bell-Lähmung erhielt historisch die meiste klinische und kommerzielle Aufmerksamkeit, wodurch andere Erkrankungen des Gesichtsnervs weniger sichtbar blieben. Eine US-amerikanische Anspruchsanalyse ergab, dass die Inzidenz aller Erkrankungen des Gesichtsnervs bei Erwachsenen 30,5 pro 100.000 erreichte, während die Inzidenz der Bell-Lähmung 24,5 pro 100.000 betrug und die Gesamtinzidenz von 2007 bis 2022 jährlich um 2,1 Fälle pro 100.000 Erwachsene anstieg.[1] Dieselbe Forschung stellte eine höhere Inzidenz bei Männern und älteren Altersgruppen fest, was die Nachfrage nach Versorgung mit alternder Bevölkerung erhöht. Eine Analyse von TriNetX-Daten aus dem Jahr 2025 berichtete außerdem, dass die Inzidenz der Bell-Lähmung von 48 pro 100.000 in den Jahren 2016–2017 auf 69 pro 100.000 in den Jahren 2023–2024 anstieg, während die Prävalenz von 228 auf 434 pro 100.000 zunahm.[2] Eine breitere Ausbildung für Neurologen, HNO-Spezialisten und Allgemeinmediziner kann das Ramsay-Hunt-Syndrom, erworbene Lähmungen nach Kopf- und Halsoperationen sowie angeborene Erkrankungen früher in den Markt für Gesichtslähmung einbringen. Eine frühzeitigere Überweisung macht die Fachversorgung auch relevanter, bevor verzögerte Behandlung die Optionen zur funktionellen Erholung einschränkt.
Ausweitung der funktionellen Gesichtsreanimationschirurgie
Die funktionelle Gesichtsreanimation entwickelt sich zu einer etablierteren Versorgungsoption für Menschen mit dauerhafter oder anhaltender Lähmung. Frühzeitigere mikrochirurgische Eingriffe, Masseternerventransfer und Doppelinnervationsverfahren haben die Konsistenz der chirurgischen Planung verbessert. Ein systematischer Review und eine Metaanalyse aus dem Jahr 2025 ergaben, dass die Masseternerventransposition bei der Kommissurexkursion und Erholungsmaßnahmen besser abschnitt als die kreuzfaziale Nerventransplantation. Der Markt für Gesichtslähmung kann daher von der Nachfrage nach Transplantaten, Implantaten und intraoperativem Monitoring profitieren, da Chirurgen gemeinsame Berichtsansätze übernehmen. Ein internationaler multidisziplinärer Konsens, der 2026 veröffentlicht wurde, etablierte einen Rahmen für die Berichterstattung von Ergebnissen nach Nervenreparatur, freiem Muskeltransfer und selektiver Myektomie.
Wachsende Einführung strukturierter neuromuskulärer Gesichtsrehabilitation
Die strukturierte neuromuskuläre Gesichtsrehabilitation nutzt gezielte Übungen, Biofeedback und Muskelumschulung für Menschen mit Synkinesien und postparalytischem Gesichtssyndrom. Eine Studie aus dem Jahr 2025 ergab, dass eine innerhalb von 72 Stunden begonnene Kortikosteroidbehandlung mit einer vollständigen Genesungsrate von 87,5 % bei Bell-Lähmung assoziiert war, während eine frühzeitige Rehabilitation unabhängig mit besseren Sunnybrook-Scores und schnellerer Erholung nach 6 und 12 Monaten assoziiert war.[3] Botulinumtoxin A kann das Umschulen unterstützen, indem es Synkinesien reduziert, die Symmetrie verbessert und willkürliche Bewegungen bei chronischer Lähmung fördert. Ein systematischer Review aus dem Jahr 2025 berichtete über funktionelle Verbesserungen und Verbesserungen der Asymmetrie durch Botulinumtoxin-Behandlung über mehrere Muskelgruppen und Ätiologien hinweg. Spezialisierte Rehabilitationszentren können eine wiederkehrende Nachfrage nach Therapie, Monitoring und Chemodenervierung im Markt für Gesichtslähmung erzeugen. Der Bedarf an Augenoberflächenschutz und Wiederherstellung des Lidschlags unterstützt auch regelmäßige Nachsorge für Patienten mit unvollständiger Erholung.
KI-gestützte Beurteilung der Gesichtsfunktion und Tele-Rehabilitation
Die konventionelle Gesichtseinstufung kann zwischen Bewertern variieren, während Nadel-EMG Beschwerden verursachen und einige Patienten abschrecken kann. Ein Review aus dem Jahr 2025 berichtete eine Interbewerter-Konsistenz von nur 0,49 für House-Brackmann-Grad III–IV-Lähmung und nannte eine Ablehnungsrate von 15 % für Nadel-EMG. Eine prospektive Smartphone-Studie, die 2026 veröffentlicht wurde, berichtete einen System Usability Scale-Score von 88,3 von 100 und starke Korrelationen mit 3 etablierten Einstufungsskalen bei 21 Patienten. Die Studie verzeichnete auch signifikante Verbesserungen der körperlichen und sozialen Funktion nach 4 Wochen häuslicher Rehabilitation. Dies schafft einen Weg für den Markt für Gesichtslähmung, Patienten in Japan und Südkorea zu versorgen, wo der Zugang zu Fachärzten durch alternde Bevölkerungen eingeschränkt sein kann.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ungleicher Zugang zur spezialisierten Gesichtsnerv-Versorgung | -0.4% | Global, am stärksten ausgeprägt im Nahen Osten und Afrika sowie in Südamerika | Mittelfristig (2–4 Jahre) |
| Hohe Kosten und begrenzte Erstattung für fortgeschrittene Reanimation | -0.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Begrenzte Evidenz für aufkommende bioelektronische Therapien | -0.3% | Global | Langfristig (≥ 4 Jahre) |
| Behandlungsverzögerung und heterogene Ergebnismessung | -0.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ungleicher Zugang zur spezialisierten Gesichtsnerv-Versorgung
Die Ergebnisse bei Gesichtslähmung hängen stark vom rechtzeitigen Zugang zu Klinikern ab, die den vollständigen Zustand beurteilen und behandeln können. Multidisziplinäre Gesichtsnerv-Zentren sind in tertiären akademischen Einrichtungen in Nordamerika und Westeuropa konzentriert. Ein Review aus dem Jahr 2025 ergab, dass individualisierte Pläne auf Basis intelligenter Sensordaten die Erholungszeit um 40 % und die Rückfallrate um 27 % reduzierten, diese Ansätze jedoch eine Infrastruktur erfordern, die nicht weit verbreitet ist. In Südamerika, dem Nahen Osten und im subsaharischen Afrika kann eine begrenzte Fachkapazität zu Unterdiagnose und verzögerter Behandlung führen. Dies schränkt den Markt für Gesichtslähmung trotz des zugrunde liegenden Versorgungsbedarfs ein.
Hohe Kosten und begrenzte Erstattung für fortgeschrittene Reanimation
Freie Muskeltransfers, Nerventransplantation und mehrstufige Rekonstruktion erfordern spezialisierte Teams und können mit hohen Behandlungskosten verbunden sein. Zahlungsrichtlinien für Elektrotherapie bei Bell-Lähmung können eine detaillierte Dokumentation der medizinischen Notwendigkeit erfordern und können eine langfristige Erhaltungsbehandlung ausschließen. Erstattungsunsicherheit kann die Verwendung kostspieliger Biologika und chirurgischer Eingriffe entmutigen. Formularregeln können auch die Behandlungsentscheidungen für die Chemodenervierung lenken, anstatt die bevorzugte Therapie des Klinikers zuzulassen. Begrenzte Evidenz für aufkommende bioelektronische Therapien stellt eine weitere Hürde dar, da Kostenträger und Leistungserbringer stärkere klinische Ergebnisse vor einer breiteren Einführung benötigen. Diese Bedingungen schaffen eine Lücke zwischen verfügbaren klinischen Optionen und der tatsächlichen Nutzung im Markt für Gesichtslähmung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ätiologie:
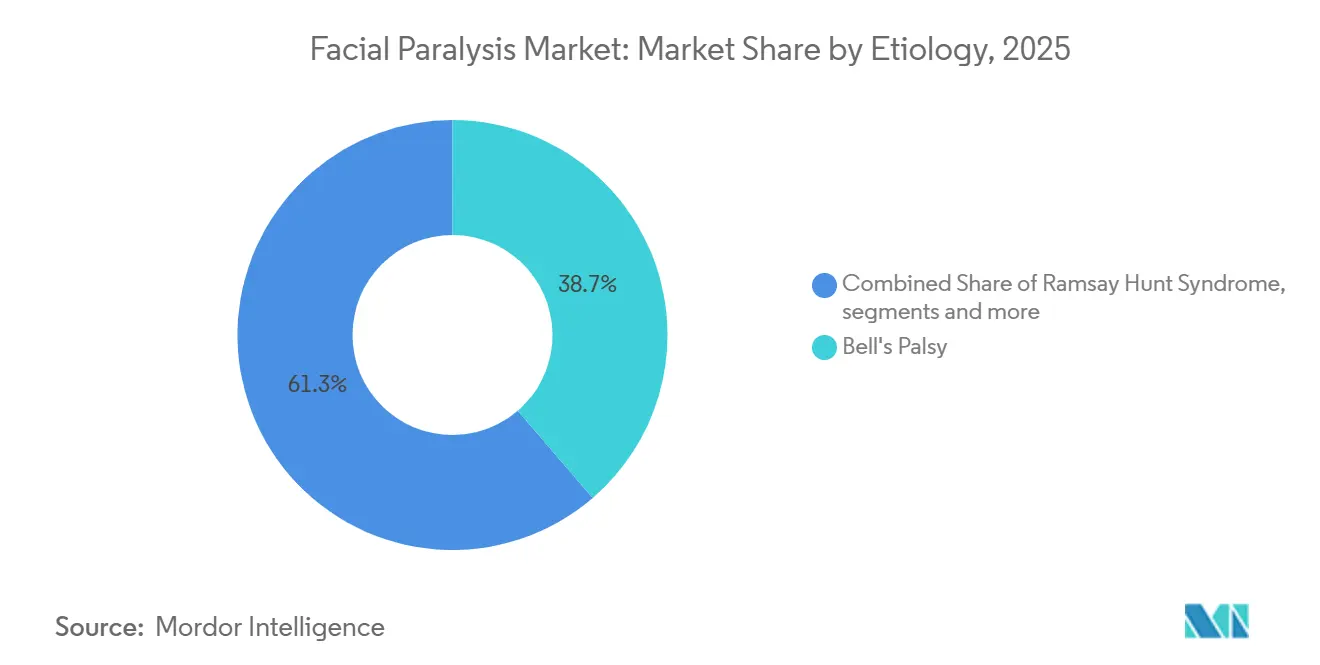
Bell-Lähmung bleibt die größte Diagnose, während Zoster-bedingte Lähmung an Aufmerksamkeit gewinntDie Bell-Lähmung hielt im Jahr 2025 einen Marktanteil von 38,72 % im Markt für Gesichtslähmung und blieb das größte Ätiologiesegment. Veröffentlichte Forschungsergebnisse identifizierten eine globale jährliche Inzidenzspanne von 11,5 bis 53,3 pro 100.000, was sie zur häufigsten akuten Mononeuropathie des Gesichtsnervs macht. Ihre Nachfragebasis umfasst akute Kortikosteroidbehandlung, Rehabilitation und Botulinumtoxin A bei postparalytischer Synkinesie. Diese Versorgungsumgebungen helfen, das Medikamentenvolumen und die anfängliche Diagnosenachfrage im Markt für Gesichtslähmung aufrechtzuerhalten.
Das Ramsay-Hunt-Syndrom wird bis 2031 voraussichtlich mit einer CAGR von 6,15 % wachsen, wobei die steigende Herpes-Zoster-Reaktivierung bei älteren Bevölkerungen dieses Muster unterstützt. Fachüberweisungen und digitales Triage können diese Lücke verringern, während erworbene Lähmungen nach Parotistumorresektion oder Schädelbasisoperationen an Relevanz gewinnen, da die chirurgische Berichterstattung standardisiert wird. Angeborene Gesichtslähmung repräsentiert eine kleinere Patientengruppe, kann jedoch komplexe Eingriffe erfordern und unterstützt eine höherwertige Versorgung im Markt für Gesichtslähmung.

Nach Komponente:
Behandlung dominiert, während Diagnose starkes Wachstum zeigtDie Behandlung machte im Jahr 2025 51,33 % des Umsatzes aus und blieb die größte Komponente des Marktes für Gesichtslähmung. Die Dominanz des Behandlungssegments wird durch den weit verbreiteten Einsatz pharmakologischer Therapien, Gesichtsreanimationsverfahren, Physiotherapie und unterstützender Maßnahmen zur Wiederherstellung der Gesichtsfunktion und Verbesserung der Lebensqualität der Patienten angetrieben. Wachsendes Bewusstsein, zunehmendes Behandlungssuchverhalten und Fortschritte bei chirurgischen und minimal-invasiven therapeutischen Ansätzen unterstützen weiterhin das Segmentwachstum in entwickelten und aufstrebenden Gesundheitsmärkten.
Die Diagnose wird bis 2031 voraussichtlich mit einer CAGR von 7,26 % wachsen und ist damit das am schnellsten wachsende Komponentensegment. Das Wachstum wird durch die zunehmende Einführung fortschrittlicher Diagnosewerkzeuge angetrieben, darunter Elektromyographie (EMG), Computertomographie (CT) und digitale Gesichtsbeurteilungstechnologien, die eine frühere und genauere Bewertung von Nervenfunktionsstörungen ermöglichen. Verbesserter Zugang zur Fachversorgung, wachsendes Bewusstsein für Erkrankungen des Gesichtsnervs und die Integration KI-gestützter Bildgebungs- und Analyselösungen verbessern die Diagnosemöglichkeiten weiter. Da Gesundheitsdienstleister zunehmend Wert auf Früherkennung und personalisierte Behandlungsplanung legen, wird die Nachfrage nach Diagnoseleistungen im gesamten Prognosezeitraum voraussichtlich zunehmen.
Nach Endnutzer:
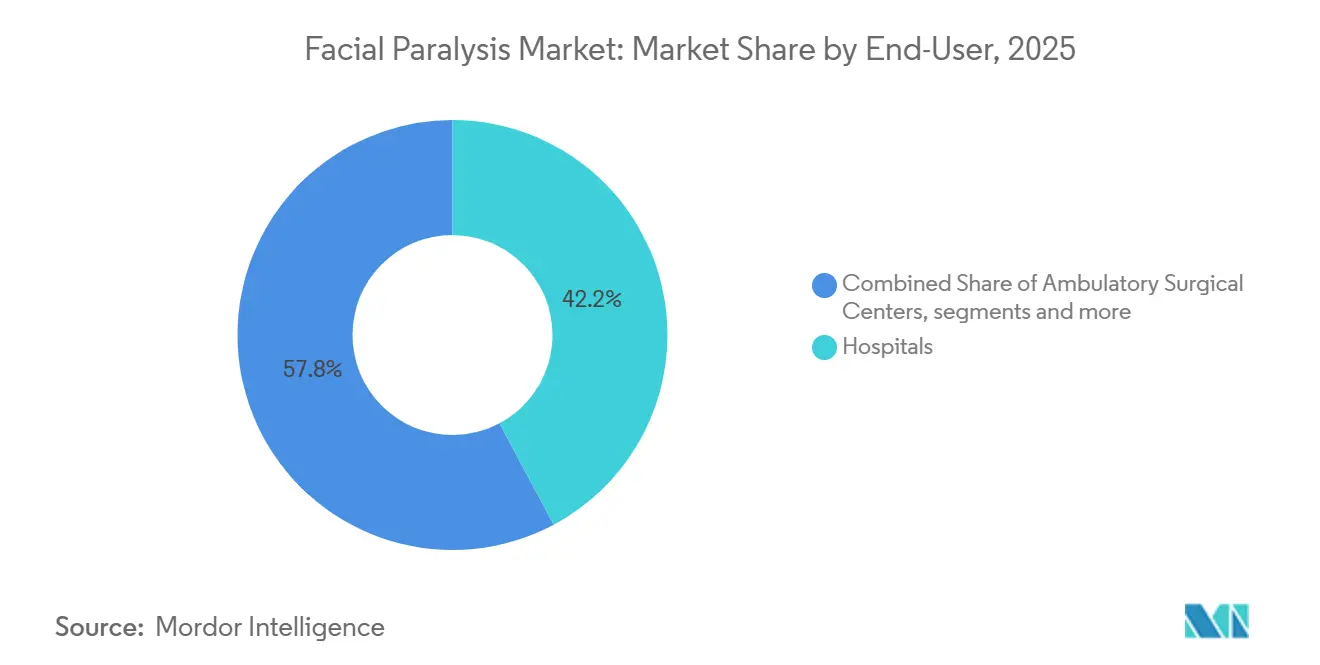
Krankenhäuser führen, während ambulante Operationszentren an Volumen gewinnenKrankenhäuser erzielten im Jahr 2025 einen Umsatzanteil von 42,22 % und blieben der größte Endnutzerbereich. Sie verwalten akute Präsentationen, komplexe Bildgebung, stationäre Reanimation und multidisziplinäre Fachversorgung. Krankenhaussysteme bieten zudem Zugang zu Neurologie-, HNO-, plastisch-chirurgischen und Rehabilitationsteams. Diese Fähigkeiten machen Krankenhäuser zum zentralen Versorgungsbereich im Markt für Gesichtslähmung.
Ambulante chirurgische Zentren werden voraussichtlich bis 2031 mit einer CAGR von 6,64 % wachsen – der schnellsten Rate unter den Endnutzern. Die Ausweitung ambulanter Zulassungen für Chemodenervierung, Nervenreparatur und ausgewählte Reanimationseingriffe unterstützt diese Entwicklung. Die Präferenz der Kostenträger für kostengünstigere ambulante Versorgungseinstellungen kann das Eingriffvolumen von der stationären Versorgung verlagern und bietet einen eigenständigen Wachstumspfad für die Branche der Gesichtslähmung.
Geografische Analyse
Markt für Gesichtslähmung in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 46,27 % am Markt für Gesichtslähmung und blieb der größte regionale Beitragsgeber. Die Vereinigten Staaten verfügen über eine dichte Konzentration multidisziplinärer Fazialnerv-Programme sowie eine breite Anwendung von Chemodenervation und chirurgischer Reanimation. Kanada und Mexiko tragen zur regionalen Nachfrage bei, obwohl die Spezialistenkapazitäten und die Erstattungsregelungen weniger konsistent sind als in den Vereinigten Staaten.
Markt für Gesichtslähmung in Europa
Europa blieb die zweitgrößte regionale Marktregion für Gesichtslähmung, gestützt durch etablierte Programme in Deutschland, dem Vereinigten Königreich, Frankreich und Spanien. Universelle Gesundheitssysteme können den Behandlungszugang im Vergleich zu ähnlich großen Märkten mit fragmentierteren Versorgungsstrukturen verbessern. Das Vereinigte Königreich verfügt über Behandlungspfade für Fazialisparese bei spezialisierten Anbietern, darunter das Queen Victoria Hospital NHS Foundation Trust, während Deutschland eine starke HNO-chirurgische Basis mit Nachfrage nach neurologischem Monitoring und EMG-Geräten verbindet. In Italien, Spanien und Frankreich ist eine zunehmende Anwendung von Botulinumtoxin-A-Protokollen in der ambulanten HNO- und plastisch-chirurgischen Versorgung zu beobachten.
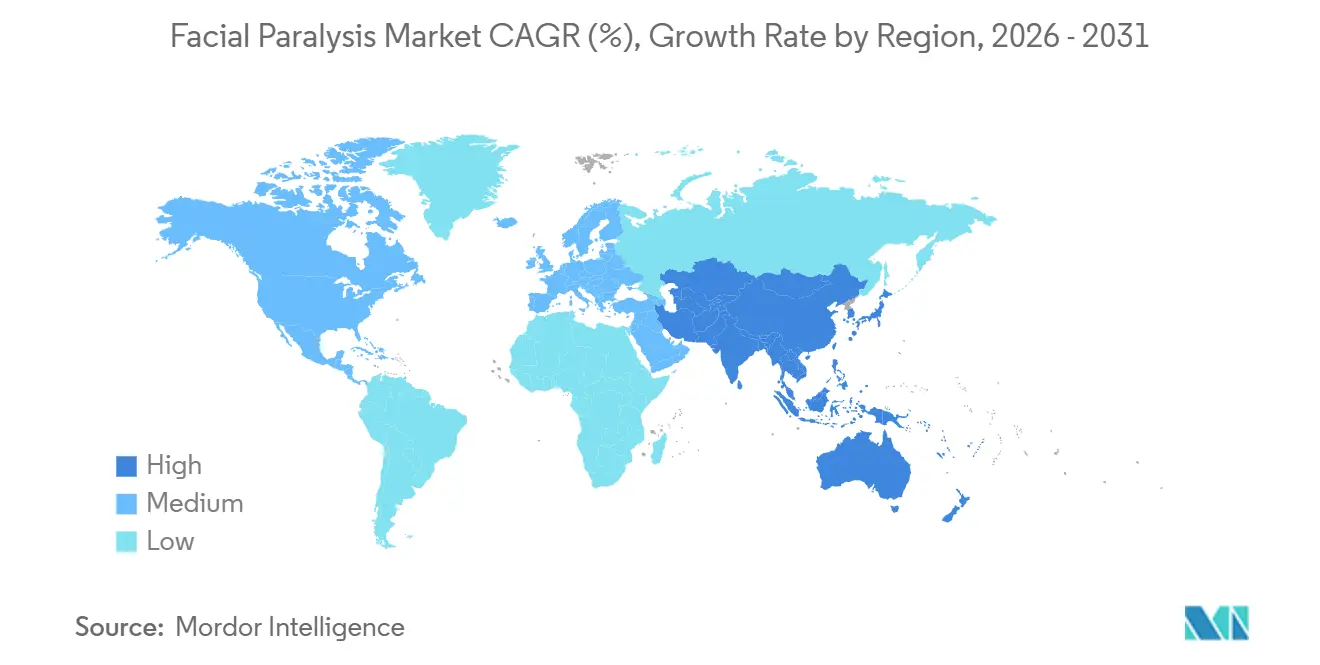
Markt für Gesichtslähmung in APAC, MEA und Südamerika
Asien-Pazifik wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 8,32 % wachsen – das schnellste regionale Wachstumstempo im Markt für Gesichtslähmung. Alternde Bevölkerungen, die Belastung durch Herpes zoster, der Ausbau der HNO-Infrastruktur und private Gesundheitsinvestitionen in Indien stützen die Nachfrage in den wichtigsten Ländern. Eine 2025 veröffentlichte koreanische Kohortenstudie ergab eine vollständige Genesungsrate von 87,5 % bei kortikosteroidbasierter HNO-Versorgung sowie stärkere Ergebnisse bei schweren Fällen. Die erstattungsbasierte Forschung zu pflanzlicher Medizin in Südkorea spiegelt die Bereitschaft wider, komplementäre Ansätze innerhalb des Gesundheitssystems zu bewerten. Der Nahe Osten und Afrika sowie Südamerika bleiben unterversorgt, da Prävalenzdaten und spezialisierte Infrastruktur begrenzt sind, obwohl GCC-Investitionen und die Expansion privater Krankenhäuser in Brasilien künftige Chancen bieten.
Wettbewerbslandschaft
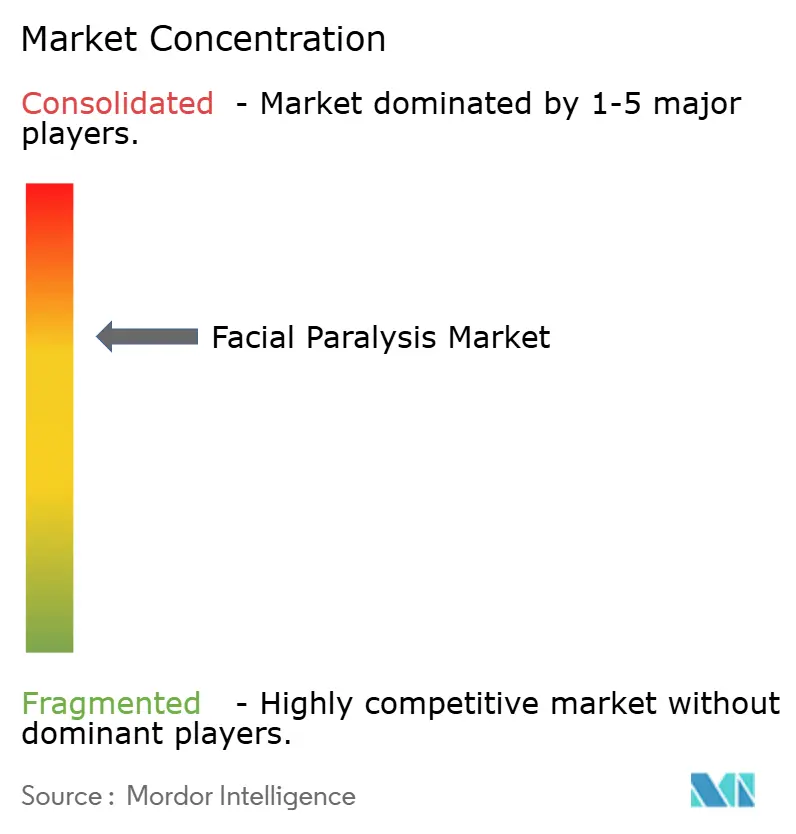
Der Markt für Gesichtslähmung weist eine geteilte Wettbewerbsstruktur auf. Die pharmazeutische und chemodenervierungsbezogene Aktivität konzentriert sich auf AbbVie, Ipsen und Merz Pharma. Die Bereiche Medizingeräte, Diagnostik und Chirurgie umfassen größere Medizintechnologieunternehmen und kleinere Innovatoren mit spezialisierten Produkten. AbbVies Onabotulinumtoxin A genießt starke Fachbekanntheit für das Synkinesie-Management und profitiert von Injektionstraining und etabliertem klinischen Einsatz. Ipsen berichtete 2025, dass seine LANTIC-Phase-II-Studie zu IPN10200 die Einleitung der Phase-III-Entwicklung für obere Gesichtsindikationen unterstützte, was den Wettbewerb durch klinische Evidenz, Fachengagement und Produktentwicklung veranschaulicht.
Medtronic erhielt im März 2026 die Zulassung der US-amerikanischen Lebensmittel- und Arzneimittelbehörde für das Stealth AXiS-Chirurgiesystem für kraniale und HNO-Eingriffe, das Navigation, Planung, Robotik und intraoperativen Ultraschall kombiniert, wo die Erhaltung des Gesichtsnervs von Bedeutung sein kann. Diese Schritte stärken den chirurgischen und nervenreparaturbezogenen Teil des Marktes für Gesichtslähmung und erhöhen die Bedeutung der regulatorischen Planung für kleinere Unternehmen. Die FDA-Wege 510(k), De Novo und Biologika können beeinflussen, wie schnell Produkte klinische Settings erreichen.
Tele-Rehabilitation bleibt ein offener Bereich, da digitale Anbieter sich auf Software und Patientenengagement konzentrieren können, ohne ein etabliertes Geräteportfolio zu besitzen. Bioelektronische Neuromodulation befindet sich ebenfalls in der Entwicklung, aber ihre Evidenzbasis bleibt begrenzt. Unternehmen, die Werkzeuge zur objektiven Beurteilung entwickeln, können durch eine bequemere und messbarere Nachsorge konkurrieren. Die Einhaltung von ISO 13485 bleibt für Geräteunternehmen wichtig, die in Nordamerika und Europa expandieren möchten.
Marktführer der Gesichtslähmungsbranche
-
AbbVie Inc.
-
Ipsen S.A.
-
Merz Pharma GmbH & Co. KGaA
-
Medtronic plc
-
Integra LifeSciences Holdings Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Gesichtslähmung Unternehmen in diesem Bericht
- Abbvie
- Axogen, Inc.
- Boston Scientific
- Brain Lab
- GE HealthCare Technologies Inc.
- GlaxoSmithKline
- Integra LifeSciences
- Ipsen
- Johnson & Johnson
- Medtronic
- Merz Pharma
- Natus Medical
- Neurotrigger Ltd
- Nihon Kohden
- Novartis
- Pfizer
- Sanofi
- Siemens Healthineers
- Stryker
- Teva Pharmaceutical Industries
Neueste Industrielle Entwicklungen in Markt für Gesichtslähmung
- Mai 2026: Das University of Virginia Health System startete eine dedizierte Forschungsinitiative zur Ausweitung der wissenschaftlichen Untersuchung der Behandlung von Gesichtslähmung, was das institutionelle Engagement für die Übertragung von Laborergebnissen in klinische Protokolle signalisiert und möglicherweise die Evidenzbasis für aufkommende Therapien erweitert.
- März 2026: Medtronic erhielt die Zulassung der US-amerikanischen Lebensmittel- und Arzneimittelbehörde für das Stealth AXiS-Chirurgiesystem für kraniale und HNO-Eingriffe, das KI-gestützte Navigation, Robotik und den intraoperativen Ultraschall bkActiv von GE HealthCare in eine einheitliche Plattform integriert. Die KI-basierte automatische Traktographie des Systems ermöglicht eine patientenspezifische Gehirnkartierung und Visualisierung neuronaler Bahnen bei Schädelbasis- und HNO-Eingriffen, bei denen die Erhaltung des Gesichtsnervs entscheidend ist.
- Dezember 2025: Axogen, Inc. erhielt die FDA-Zulassung seiner Biologics License Application für AVANCE azellulären Nervenallograft-arwx zur Behandlung erwachsener und pädiatrischer Patienten im Alter von ≥ 1 Monat mit peripheren Nervenunterbrechungen, einschließlich gemischter und motorischer Nerven. Die kommerzielle Verfügbarkeit im Rahmen des lizenzierten biologischen Rahmens begann Anfang des zweiten Quartals 2026, wobei die Zulassung eine potenzielle US-Marktexklusivität von 12 Jahren impliziert.
Globaler Berichtsumfang des Marktes für Gesichtslähmung
Gemäß dem Berichtsumfang umfasst der Markt für Gesichtslähmung Diagnosewerkzeuge, chirurgische Eingriffe und therapeutische Geräte, die auf die Behandlung von Gesichtsnervenfunktionsstörungen abzielen, die zu einem teilweisen oder vollständigen Verlust der Gesichtsbewegung führen. Er umfasst Nervenreparaturtechniken, Transplantate, Muskeltransfers, Rehabilitationstherapien und implantierbare Geräte, die die Gesichtssymmetrie, -funktion und die Lebensqualität der Patienten wiederherstellen.
Der Markt für Gesichtslähmung ist nach Ätiologie, Komponente, Endnutzer und Geografie segmentiert. Nach Ätiologie ist der Markt in Bell-Lähmung, Ramsay-Hunt-Syndrom, erworbene Gesichtslähmung, angeborene Gesichtslähmung und andere Ätiologien segmentiert. Nach Komponente ist der Markt in Diagnose und Behandlung segmentiert. Die Diagnose ist weiter in klinische Untersuchung und Gesichtseinstufung, Elektromyographie, Computertomographie und andere Diagnosen segmentiert. Die Behandlung ist weiter in Medikamente, physikalische Therapie und Rehabilitationstherapie, chirurgischen Eingriff und Kombinationstherapie segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, ambulante Operationszentren, Fachkliniken, Diagnosezentren und andere Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Wertangaben (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Bell-Lähmung |
| Ramsay-Hunt-Syndrom |
| Traumatische Gesichtslähmung |
| Angeborene Gesichtslähmung |
| Andere Ätiologien |
| Diagnose | Klinische Untersuchung und Gesichtseinstufung |
| Elektromyographie | |
| Computertomographie | |
| Andere Diagnosen | |
| Behandlung | Medikamente |
| Physikalische Therapie und Rehabilitationstherapie | |
| Chirurgischer Eingriff | |
| Kombinationstherapie |
| Krankenhäuser |
| Ambulante Operationszentren |
| Fachkliniken |
| Diagnosezentren |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Ätiologie | Bell-Lähmung | |
| Ramsay-Hunt-Syndrom | ||
| Traumatische Gesichtslähmung | ||
| Angeborene Gesichtslähmung | ||
| Andere Ätiologien | ||
| Nach Komponente | Diagnose | Klinische Untersuchung und Gesichtseinstufung |
| Elektromyographie | ||
| Computertomographie | ||
| Andere Diagnosen | ||
| Behandlung | Medikamente | |
| Physikalische Therapie und Rehabilitationstherapie | ||
| Chirurgischer Eingriff | ||
| Kombinationstherapie | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante Operationszentren | ||
| Fachkliniken | ||
| Diagnosezentren | ||
| Andere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum im Markt für Gesichtslähmung an?
Zunehmende Anerkennung von Erkrankungen des Gesichtsnervs, frühzeitigere Überweisung, Rehabilitation und Wachstum bei chirurgischen Behandlungen unterstützen die Expansion bis 2031. Der Markt wird voraussichtlich von 2,57 Milliarden USD im Jahr 2025 auf 2,70 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 3,48 Milliarden USD erreichen, mit einer CAGR von 5,24 %.
Welche Gesichtslähmungserkrankung hat den größten Anteil?
Die Bell-Lähmung führte nach Ätiologie mit einem Umsatzanteil von 38,72 % im Jahr 2025. Ihr Versorgungspfad umfasst akute Medikamente, klinische Beurteilung, Rehabilitation und langfristige Behandlung bei verbleibenden Synkinesien, wenn erforderlich.
Welches Komponentensegment wächst am schnellsten?
Die Diagnose wird bis 2031 voraussichtlich mit einer CAGR von 7,26 % wachsen, da Gesundheitsdienstleister zunehmend Wert auf Früherkennung und genaue Beurteilung von Gesichtsnervenfunktionsstörungen legen.
Welche Region wird im Markt für Gesichtslähmung voraussichtlich am schnellsten wachsen?
Der Asien-Pazifik-Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 8,32 % wachsen, unterstützt durch alternde Bevölkerungen und expandierende Fachversorgung. China, Japan, Südkorea und Indien tragen jeweils durch unterschiedliche Versorgungs- und Investitionsmuster bei.