
イベントベース産業用ビジョンシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.34 十億米ドル |
| 市場規模 (2031) | 1.14 十億米ドル |
| 成長率 (2026 - 2031) | 27.38 % |
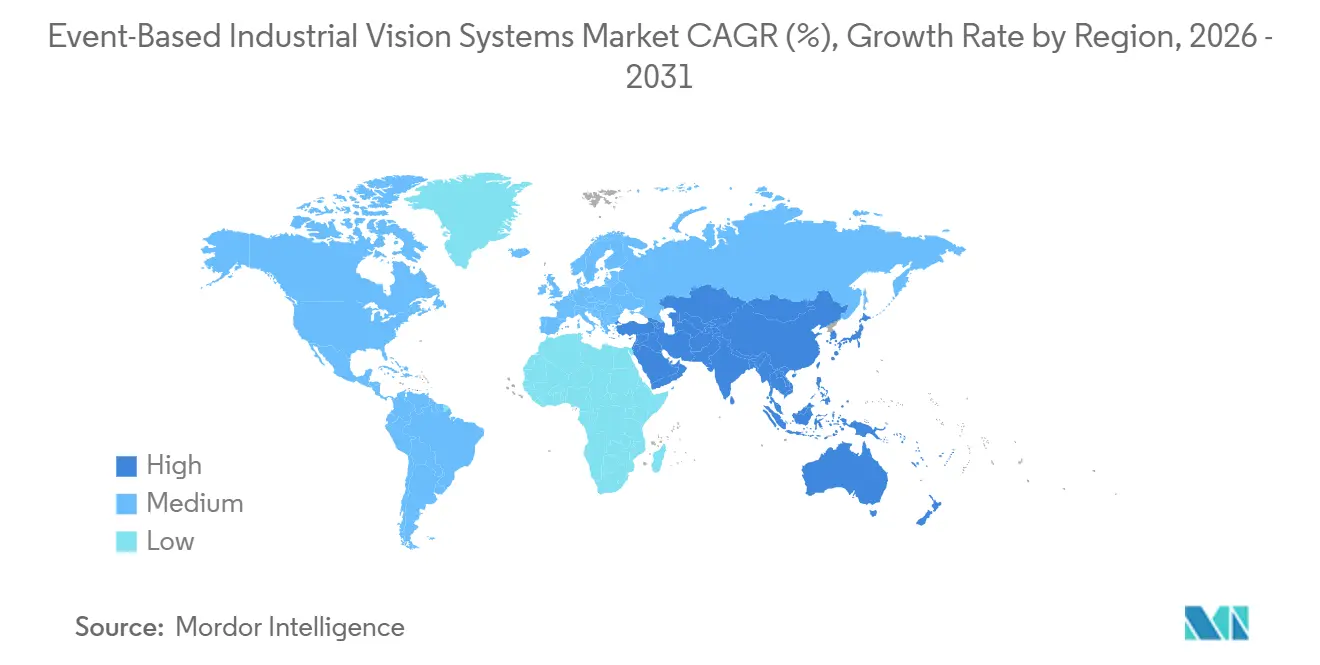
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
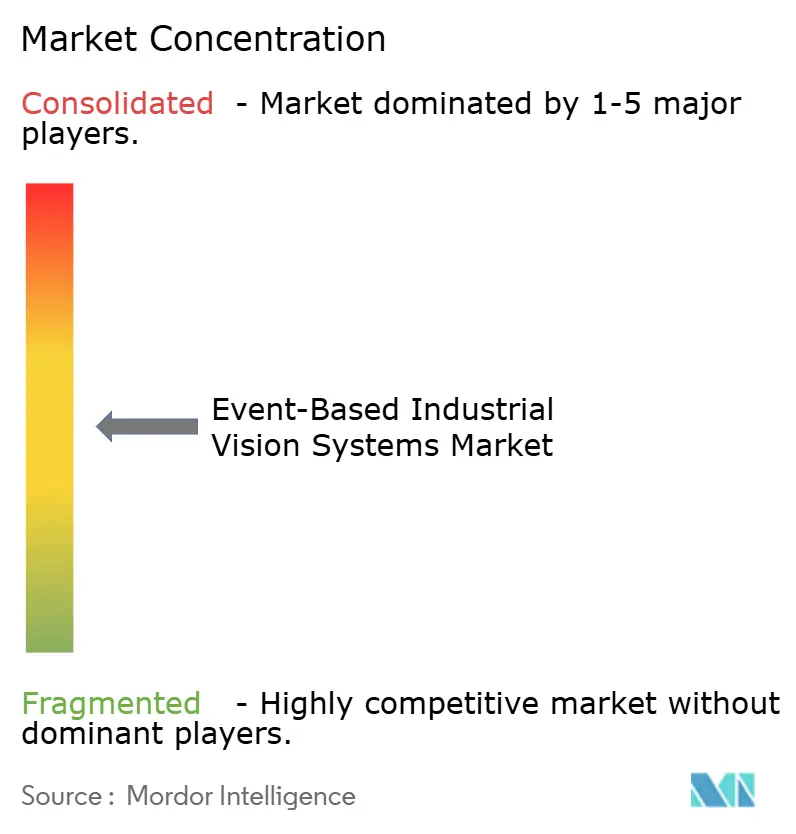
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるイベントベース産業用ビジョンシステム市場分析
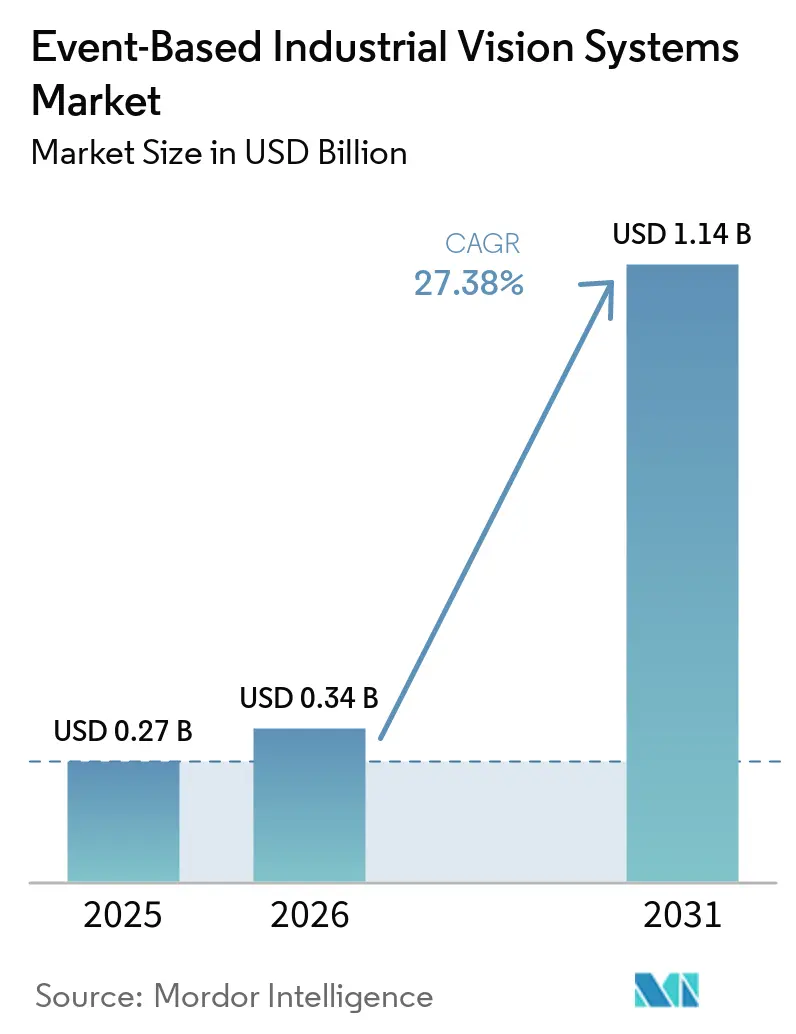
イベントベース産業用ビジョンシステム市場規模は2025年に0.27 ビリオン 米ドルと評価され、2026年の0.34 ビリオン 米ドルから2031年には1.14 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは27.38%です。イベントベース産業用ビジョンシステム市場は、モーションブラー、固定露光レイテンシー、および冗長な画像データがフレームベースのマシンビジョンの使用を制限する生産環境に対応しています。その採用は、欠陥の見逃し、生産中断、または制御遅が実質的な運用コストをもたらすアプリケーションと結びついています。メーカーはイベントセンサーとエッジ処理を組み合わせることで、集中分析のためにフルビデオストリームを送信するのではなく、検査ポイントでシステムが応答できるようにしています。競争戦略は、既存の産業ワークフロー内での展開をサポートするセンサーハードウェア、処理能力、およびソフトウェアツールをますます組み合わせるようになっています。機会は、従来のシステムが性能限界を持つ高速検査、自動化、および監視設定に集中しています。静的なシーンや低速ラインは、より低い取得・統合コストで既存のカメラを引き続き使用できるため、すべての工場タスクに均等に分布しているわけではありません。採用は、サプライヤーがイベントストリームの処理技術的負担を軽減し、プラント制御ツールと統合し、実際の生産照明条件下で信頼性の高い結果を実証できるシステムを提供できるかどうかにかかっています。これらの条件により、確立された品質手順、既存の産業ネットワーク、限られた専門エンジニアリン能力、および接続された製造セル全体の日常生産スケジュール中の厳格な稼働時間要件を持つサイトで顧客がソリューションを選択する際、システム設計、アプリケーションサポート、および互換性が基本的なセンサー性能と同様に重要になります。
主要レポートのポイント
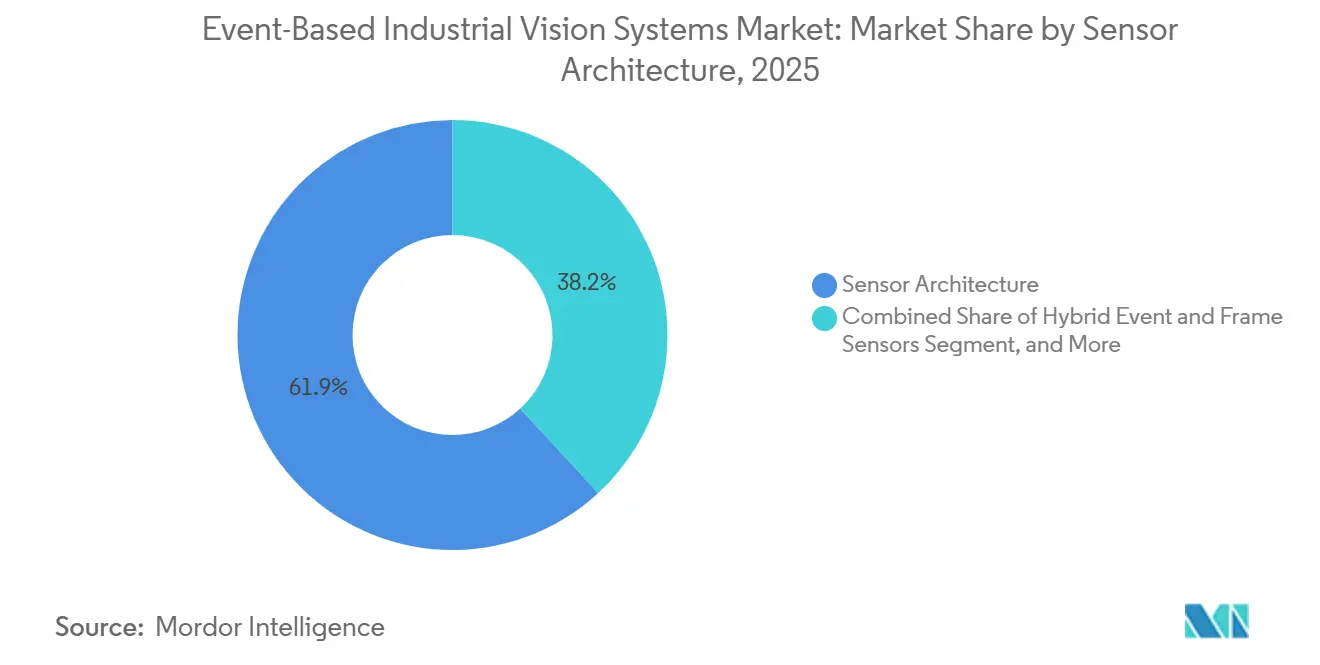
- センサーアーキテクチャ別では、純粋なイベントベースセンサーが2025年のイベントベース産業用ビジョンシステム市場シェアの61.85%を占め、ハイブリッドイベント・フレームベースセンサーは2031年までに29.65%のCAGRで拡大する見込みです。
- システムコンポーネント別では、産業用イベントカメラが2025年のイベントベース産業用ビジョンシステム市場シェアの32.46%を占め、処理ハードウェアおよびソフトウェアは2031年までに28.35%のCAGRで拡大する見込みです。
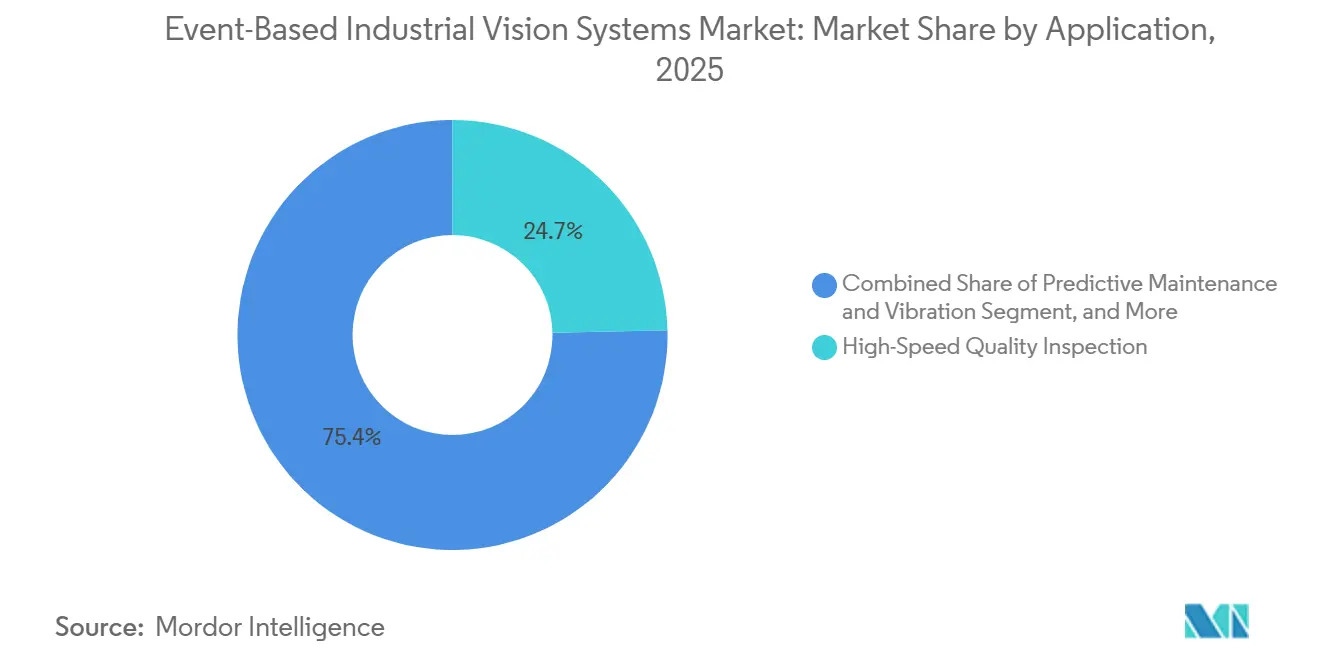
- アプリケーション別では、高速品質検査が2025年に24.65%のシェアを保持し、予知保全および振動監視は2031年までに29.46%のCAGRで拡大する見込みです。
- エンドユーザー産業別では、自動車が2025年に25.84%のシェアを占め、電子機器・半導体は2031年までに28.75%のCAGRで拡大する見込みです。
- 地域別では、北米が2025年に34.78%のシェアを保持し、アジア太平洋地域は2031年までに29.20%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルイベントベース産業用ビジョンシステム市場のトレンドとインサイト
高速産業検査および自動化への需要
ゼロ欠陥要件のもとで操業するメーカーは、フレームベースカメラが毎秒2メートルを超える速度で移動する製品を検査する際に制約に直面します。モーションブラーとフレームレイテンシーにより、その速度でのサブミリメートル欠陥分類が信頼性に欠ける場合があります。イベントベースセンサーは、固定間隔で完全な画像をキャプチャするのではなく、個々のピクセルが輝度変化を検出したときに出力を生成します。SonyはIMX636センサーについて、1,000ルクスで100マイクロ秒未満のピクセルレイテンシーを報告しています。Sonyはまた、イベントセンサーが移動する製品上の傷、汚れ、表面異常に関連する相対輝度変化を検出できると述べています。このアプローチは、下流のコンピューティングシステムに渡される情報量を削減し、イベントベース産業用ビジョンシステム市場を塗装検査、溶接監視、およびその他の迅速な産業プロセスにより関連性の高いものにします。[1]
産業用ロボットおよびスマートマニュファクチャリングの成長
世界の産業用ロボットの稼働台数は2025年に500万台に達し、年間設置台数は11.2%増加して603,307台となりました。国際ロボット連盟は、世界の設置台数が2026年に655,000台、2029年までに806,000台に達すると予測しています。[2] 電子機器と自動車はいずれも2025年にロボット導入で10%の成長を記録しました。イベントカメラは、モーションデータを非常に短い時間スケールで処理できるため、ロボットのピック・アンド・プレース作業をサポートできます。この機能により、高速コンベア上のグリッパーエラーを削減し、クローズドループ制御の応答時間を改善できます。協働ロボットの設置台数は2025年に66,000台に達し、全設置台数の11%を占め、作業者の近接性と機械安全監視におけるイベントセンシングの役割を拡大しています。
エッジAIおよびニューロモーフィックプロセッサとのイベントセンサーの統合
イベントベース産業用ビジョンシステム市場は、生産資産の近くでスパースセンサーデータを解釈するように設計されたプロセッサによって牽引され、注目を集めています。BrainChipは2026年6月にAKD1500ニューロモーフィックプロセッサの商業的な入手可能性と生産出荷を開始しました。同社は、このプロセッサがPCIeモードで300 mW未満で動作し、クラウドへの依存なしに取得時にセンサー入力を処理できると述べています。SynSenseのSpeckシステム・オン・チップは、イベントベース画像センシングと320,000個のオンチップニューロンを組み合わせ、コンパクトなシステムでの低消費電力処理をサポートします。このハードウェアは、熱的に制約された筐体内での推論展開を産業ユーザーが行うのに役立ちます。PropheseeのHearth プラットフォームは、GDPRに準拠したデータ処理、AIガバナンス、および無線更新機能を追加し、欧州のコンプライアンス要件を満たす必要がある展開をサポートします。[3]
低消費電力・常時稼働マシンビジョンへの需要増大
コンベア、回転機械、および安全ゾーンの継続的な監視は、従来のカメラが毎秒60〜120フレーム記録する場合、大量のコンピューティングとストレージを必要とする場合があります。イベントカメラは、シーンに変化が生じたときにのみデータを生成します。Sonyは、EVS技術のスタンバイ電力を5 mWと記載しており、制約のある設置環境での継続的なセンシングを可能にします。低照度設定では、ピクセルレイテンシーが増加し、エッジアーティファクトが発生する可能性があり、金属加工工場などの薄暗い産業エリアでの利点が制限されます。Propheseeは2025年8月にRaspberry Pi 5向けGenX320スターターキットを発売し、ドローン、ロボティクス、自動化、および監視向けアプリケーションを構築するための低コストな手段を開発者に提供しました。これらのツールは、専門インテグレーター以外へのアクセスを拡大し、イベントベース産業用ビジョンシステム市場内の低消費電力監視ユースケースをサポートできます。[4]
制約要因の影響分析*
| 制約要因 | CAGRへの影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 限られた生産規模における高いセンサーおよびシステムコスト | -3.8% | グローバル、コスト重視の地域で最も顕著 | 短期(2年以内) |
| イベントベースデータ処理専門知識の不足 | -2.6% | グローバル | 中期(2〜4年) |
| レガシーマシンビジョンアーキテクチャとの相互運用性の制限 | -1.8% | レガシー設備が広範に普及している欧州および北米 | 中期(2〜4年) |
| 静的および低コントラスト検査シーンにおけるスパースイベントのブラインドスポット | -1.0% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
限られた生産規模における高いセンサーおよびシステムコスト
イベントベースセンサーは、現在の生産量では1ユニットあたり数千米ドルのコストがかかります。このコストは限られた量のCMOS製造を反映しており、基礎となるシリコンだけに起因するものではありません。完全な展開には、光学系、処理ハードウェア、およびイベントストリームソフトウェアも必要であり、各設置の初期エンジニアリングコストが増加します。Propheseeは2026年6月に商業的なスケールアップ、組み込みセンサーインテリジェンス、およびHearthソフトウェアプラットフォームをサポートするために2,000万ユーロ(2,230万米ドル)を調達しました。生産量の増加によりコスト基盤が低下する可能性がありますが、自動車ティア価格はまだ利用できません。このコスト構造は、特に既存のフレームベース機器を持つ中小メーカーの間で、イベントベース産業用ビジョンシステム市場の近期採用を遅らせる可能性があります。
イベントベースデータ処理専門知識の不足
従来のマシンビジョンには、成熟したライブラリ、ツール、および幅広い訓練済みユーザーが存在します。イベントベース処理には、非同期および時空間データ構造の知識が必要です。開発チームは、通常のピクセルグリッドではなく不規則なイベントストリームを処理する必要があり、モデル設計、トレーニングワークフロー、およびプログラマブルロジックコントローラー統合に変更が必要になる場合があります。2026年の体系的レビューでは、限られた実世界の検証データセット、標準化されていないシミュレーションプラットフォーム、および限られたラベル付きイベントデータが、イベントベースビジョンアプリケーションの継続的な課題として特定されました。iniVationは、SynSenseによる買収前に40カ国700以上の組織にその技術を展開しており、実務経験が限られた専門家コミュニティ内に集中していることを示しています。ソフトウェアプロバイダーは、プラントエンジニアに馴染みのあるインターフェースを通じて検査結果を提供する事前設定済みの処理パイプラインを提供することで対応できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
センサーアーキテクチャ別:純粋なイベントベースセンサーがリード、ハイブリッド設計が拡大
純粋なイベントベースセンサーは2025年のイベントベース産業用ビジョンシステム市場シェアの61.85%を占めました。その地位は、イベントベースアプリケーション向けにPropheseeと共同開発されたSony IMX636およびIMX637センサーの入手可能性を反映しています。Sonyは、IMX636製品ファミリーについて100マイクロ秒未満のピクセルレイテンシーと120 dBを超えるダイナミックレンジを報告しています。これらの仕様は、急速な動きと変化する光条件がフレームベースシステムに課題をもたらす検査をサポートします。カラーイベントベースセンサーおよびその他の高度なセンシングアプローチは、クロミナンス情報が再構成要件を追加するため、より小さなポジションを占めていました。それらの使用は、色情報が必要な科学的および専門的な検査ケースにより関連性があります。これらの設計は、検査の決定が動きや輝度の変化だけでなく色分離にも依存する場合に引き続き関連性がありますが、追加の処理要件により、高速工場検査における純粋なイベントセンシングよりも現在の役割が狭くなっています。
ハイブリッドイベント・フレームセンサーは2031年までに29.65%のCAGRで拡大する見込みです。これにより、ユーザーは単一のセンサープラットフォームからのイベントストリームと並行してレガシーフレームベースアルゴリズムを操作できます。これにより、純粋なイベントベースセンシングへの移行に伴う再トレーニングおよび再認定の負担を軽減できます。CenturyArksは2025年10月にMIPIインターフェースを備えた商業的に入手可能なイベントベースカメラモジュールとしてSilkyEvCam HDモジュールを発売しました。このモジュールはSony-Prophesee IMX636 HDセンサーを使用し、エンジニアに標準的な組み込みカメラインターフェースを提供します。したがって、ハイブリッドアーキテクチャは、既存の検査ソフトウェアを維持しながら新しいセンシング機能を導入する必要がある食品・飲料および製薬ラインでより広く使用される可能性があります。チームが認定手順を変更したり確立された検査ルールを置き換えたりする前にフレームベースの結果に対してイベントデータを検証できるため、段階的な移行が必要な場合に特に実用的です。
注記: 個別セグメントのシェアはレポート購入時に入手可能


システムコンポーネント別:産業用カメラが最大ポジションを保持、処理が拡大
産業用イベントカメラは2025年のイベントベース産業用ビジョンシステム市場シェアの32.46%を占めました。これは、カスタム設計が必要な生のセンサーシリコンではなく、完全なカメラユニットへの需要を反映しています。IDSは2025年3月にSony-Prophesee IMX636HDセンサーとPropheseeのMetavision処理技術を搭載したuEye EVSカメラシリーズを発売しました。IDSとPropheseeは、フレームベースの代替品と比較して120 dBを超えるダイナミックレンジと10倍〜1,000倍のデータ削減を報告しました。イベントベース画像センサーとカメラモジュールは、カスタマイズされたアセンブリを構築するインテグレターにとって引き続き重要です。展開が元の機器メーカーと専門インテグレーターに集中しているため、統合・サポートサービスは最小のシェアを保持しています。このパターンは、多くの顧客がソリューションが生産ラインで一貫して動作する前に、カスタマイズされたカメラ配置、光学選択、処理設定、およびプラント制御システムへの接続を必要とする初期商業段階を反映しています。
処理ハードウェアおよびソフトウェアは2031年までに28.35%のCAGRで拡大する見込みです。このコンポーネントは、産業システムでイベント駆動型推論を実行できるプロセッサによってサポートされています。BrainChipは2026年7月に産業および商業設計向けにM.2フォームファクターでAKD1500を提供しました。このフォーマットは、ファンレス産業用PCへのプラグイン統合とレガシーシステムの改修をサポートできます。BrainChipの2026年6月の生産発表では、プロセッサを産業用IoTユースケースに位置付けました。SynSenseのSpeckシステム・オン・チップは、センシングと処理を組み合わせたコンパクトなオプションを追加します。ハードウェアがより利用しやすくなるにつれて、一般的な産業タスク向けの既製モデルを備えたソフトウェアプラットフォームが、イベントベース産業用ビジョンシステム市場における主要な差別化要因になる可能性があります。イベントデータをより解釈しやすくするサプライヤーは、製造チームのスキル負担を軽減し、顧客が技術評価から日常の検査業務で使用されるシステムへと移行するのを支援できます。
アプリケーション別:高速品質検査がリード、予知保全が進展
高速品質検査は2025年のイベントベース産業用ビジョンシステム市場の24.65%を占めました。自動車メーカーは、標準的なフレームベースカメラの有効範囲を超える速度で移動するプレス、鋳造、および塗装部品のフルインライン検査を必要とします。Sonyは、イベントベースセンサーが移動する製品上の表面欠陥に関連する相対輝度差を検出しながら、フルフレームではなく差分データを送信すると述べています。これにより、移動する製品上の塗装欠陥、傷、汚れ、およびその他の異常の検査がサポートされます。物体カウントおよびゲージングも、高スループットラインでの低レイテンシーから恩恵を受けます。ロボットガイダンスおよびピック・アンド・プレースアプリケーションも、タイミングと位置決めを改善するために迅速なモーション情報を使用します。いずれの場合も、有用な変化が発生していない完全な画像のすべての部分をシステムが検査する必要があるのではなく、動きと表面変化に処理を集中させることで利点が生まれます。
予知保全および振動監視は2031年までに29.46%のCAGRで拡大する見込みです。イベントセンサーは、マイクロ秒分解能で機器筐体上の振動誘発輝度変化をキャプチャできます。結果として得られるデータは、リアルタイム故障分類のためにエッジで処理できます。ロボットワークセルが密になるにつれて、作業者と機械の安全監視が新興ユースケースとなっています。光学文字認識と識別は、毎時10,000個以上の速度での高速ラベル印刷を監視するためにブラーフリーセンシングを使用できます。プロセス監視と制御は、スパーク検出とツール摩耗指標が細かい時間分解能を必要とする溶接、切、および成形においてイベントセンシングを使用できます。連続ラインでの故障防止により、イベントベース産業用ビジョンシステム市場のこの部分を評価するユーザーにとって監視投資がより実用的になる可能性があります。この経済的なケースは、予期しない停止が相互接続されたプロセスに影響を与える場合に最も強く、保守スタッフが発展中の故障が生産を中断する前に機器を検査するための早期シグナルを使用できます。
注記: 個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー産業別:自動車がリード、電子機・半導体が最速で拡大
自動車は2025年のイベントベース産業用ビジョンシステム市場シェアの25.84%を占めました。このセグメントは、イベントベース産業用ビジョンシステム市場内で高速検査要件、高い表面品質基準、および確立されたマシンビジョン基盤を組み合わせています。Propheseeは、塗装欠陥検査、傷検出、および平面度テストを含む自動車ユースケースを特定しています。イベントセンサーは、従来のカメラがライン速度で一貫してキャプチャするには速すぎる塗装異常やマイクロクラックを検出できます。産業機械とロボティクスは、オペレーターが重要な資産の予知保全を必要とするため、別の需要分野を代表しています。金属、鉱業、および材料加工は、圧延機でのスパーク監視と表面異常検出にこの技術を使用します。これらの設定は、困難な照明と高い動きの下での迅速な検出に対する同じ需要を共有しており、現在最大のエンドユーザーグループを代表する自動車施設を超えて関連性があります。
電子機器・半導体は2031年までに28.75%のCAGRで拡大する見込みです。このユースケスは、先端ノードウェーハ上のサブミクロン欠陥検出によって推進されており、従来のシステムのフレームレート限界を超えています。Sonyの産業用EVSシリーズは、急速な輝度変化と高速撮像条件向けに設計されています。食品・飲料メーカーは、汚染チェックと包装ラインの検査にイベントセンシングを使用できます。製薬・医療機器メーカーは、カプセルおよびブリスターパック検査に適用できます。物流・倉庫業は、毎秒3メートルを超える速度で移動するコンベアベルト上の小包仕分けにブラーフリー撮像を使用します。研究・科学機関もアルゴリズム開発に貢献しており、後に産業展開に移行しますが、通常2〜4年の遅れがあります。その貢献は、産業ユーザーが検証された運用結果を必要とする検査、保守、安全、または制御タスクに採用する前に、イベント処理方法の開発をサポートできます。
地域分析
北米は2025年のイベントベース産業用ビジョンシステム市場シェアの34.78%を占めました。米国はアリゾナ州とテキサス州に先進的な半導体製造拠点を持ち、ミシガン州と南東部全体に自動プレスおよび組立業務があり、マシンビジョンインテグレーターの密なネットワークがあります。これらの条件は、イベントベースシステムの試験と早期展開をサポートします。この地域はまた、ニューロモーフィックプロセッサ開発者との近接性からも恩恵を受けています。BrainChipは2026年6月に産業用IoTおよびその他のアプリケーション向けにAKD1500の商業生産出荷を開始しました。カナダとメキシコは、自動車サプライチェーンと受託製造活動を通じて需要を拡大しています。この広域の地域生産基盤は、米国で発生するプロジェクトを超えた需要をサポートします。また、サプライヤーが施設全体で同様のカメラと処理アプローチを適用できる接続された自動車および製造業務へのアクセスを提供し、地元のインテグレーターが各工場の機械と検査ワークフローにシステムを適応させます。
欧州は、ドイツ、フランス、英国に強固な基盤を持ち、システムインテグレーターと学術センターがイベントベースアルゴリズムの開発に積極的に取り組んでいます。IDS Imaging Development SystemsとPropheseeは2026年3月に世代産業用ビジョンシステムを共同開発する意向書に署名しました。この協力は、マルチセンサー設計と産業製造の統合をサポートします。EU機械規制EU 2023/1230は2027年1月から完全に適用され、自動化機械の安全要件が更新されます。これにより、古いビジョンシステムが新しい適合要件を満たさない場合にアップグレードサイクルが生まれる可能性があります。イタリア、フランス、スペインは、精密製造、航空宇宙、および食品加工を通じてアプリケーション需要を追加します。欧州の拡大は、多くの施設がレガシーマシンビジョンハードウェアの広範な基盤から移行する必要があるため、より慎重です。その移行は、既存のカメラとソフトウェアと並行して機能するソリューションを優先する可能性があります。メーカーは、検査プロセス全体を停止したり、すべての検査資産をすぐに交換したりすることなく、イベントセンシングを導入できます。
アジア太平洋地域は2031年までに29.20%のCAGRで拡大する見込みであり、地域グループの中で最速の成長率です。中国は2025年に354,000台の産業用ロボットを設置し、世界の設置台数の59%を占めました。この設備基盤は、カメラのアップグレードを導入できるロボット統合生産ラインの大規模な基盤を提供します。日本は、SonyのIMX636、IMX637、IMX646、IMX647 EVS製品を通じてイベントセンサーイノベーションにとって引き続き重要です。韓国の電子機器・半導体基盤は、高度な検査への需要をサポートします。インドは2025年に産業用ロボット設置台数が15%増加し、中期的な採用のための自動化インフラを確立しました。中東とアフリカは初期段階の市場であり、サウジアラビアとUAEのグリーンフィールドスマートファクトリープロジェクトに関連した初期採用があります。グリーンフィールド施設は設計段階でイベントベース産業用ビジョンシステム市場ソリューションを指定でき、新しいセンサーを確立されたレガシー検査環境に接続する必要があるサイトが直面する互換性の課題を回避できます。

競争環境
イベントベース産業用ビジョンシステム市場は、センサーシリコン、システムインテグレーション、ならびにソフトウェアおよび処理ミドルウェアにわたって適度に分散しています。Prophesee、Sony Semiconductor Solutions、CelePixel、およびAlpsenTekはセンサーシリコン分野で事業を展開しています。SynSenseとiniVation、IDS Imaging Development Systems、およびLucid Vision Labsはエンドツーエンドのシステムインテグレーションに参加しています。MVTec Software、Imago Technologies、およびSynSenseはソフトウェアまたは処理能力を提供しています。SynSenseは2025年11月にiniVationの100%を買収しました。この取引により、イベントベースカメラハードウェアとニューロモーフィック処理シリコンが統合され、既存の顧客向けにiniVationのチューリッヒ事業が維持されました。これにより、統ビジネスはセンシングと処理にわたる制御を持ち、一方でイベントベース産業用ビジョンシステム市場で1つの層に特化した競合他社は、製品がパートナーハードウェアまたはサードパーティソフトウェアと効果的に連携できることを示す必要があります。
Propheseeは、GDPRへの適合性、AIガバナンス、および無線更新を含むHearthプラットフォームを通じてフルスタックアプローチを採用しています。同社は2026年6月に商業的なスケーリング、組み込みインテリジェンス、およびプラットフォームの立ち上げを資金調達するために2,000万ユーロ(2,230万米ドル)を調達しました。IDSとPropheseeは2026年3月に次世代産業用ビジョンシステムに関する意向書を通じて関係を拡大しました。BrainChipとEdgeAIは、イベントカメラではなくハードウェアに依存しないニューロモーフィック処理プラットフォームを提供しています。処理ハードウェアがより標準化されれば、このアプローチはセンサーの知的財産とアルゴリズム権利により大きな価値をもたらす可能性があります。したがって、イベントベース産業用ビジョンシステ産業は、コンポーネントとソフトウェア層の両方で競争があります。異なるポジションは、サプライヤーがセンサー性能、統合カメラ設計、低消費電力推論、またはルーティン産業ワークフローでイベント情報を使用可能にするソフトウェアを通じて競争できることを意味します。
イベントカメラをタイム・オブ・フライトLiDARまたは構造化光センサーと単一の校正済み筐体内に組み合わせた生産認定システムは、リストされたベンダーのいずれからも入手できません。これにより、完全な産業設計を検証できるサプライヤーにとってマルチセンサーフュージョンの機会が生まれます。IEC TC65は、イベントベースマシンビジョンの特定の適合フレームワークを公開していません。専用規格の不在により、新規参入者の適合経路が明確でなくなります。産業コンプライアンスの経験を持つイベントベース産業用ビジョンシステム市場の確立されたサプライヤーは、調達と展開において優位性を持つ可能性があります。ハイブリッドイベント・フレームアーキテクチャに関する特許活動は、急速に拡大するセンサーカテゴリーで知的財産ポジションがまだ形成されていることを示しています。初期の技術的ポジションは、特にハイブリッドシステムが産業プラント全体で一般的なままの従来の検査方法とイベントセンシングを接続するために使用される場合、インテグレーターが利用できる設計の選択肢に影響を与える可能性があります。競争構造は、センサー、システム、およびソフトウェア層にわたって分散したままであり、集中度をより正確に定量化するための上位プレーヤーの合計市場シェアは提供されていません。
イベントベース産業用ビジョンシステム産業のリーダー企業
-
Sony Corporation
-
Samsung Electronics Co., Ltd.
-
Prophesee SA
-
iniVation AG
-
OmniVision Technologies, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年9月:国際ロボット連盟が世界のロボット2026年レポートを発表し、2025年の世界の産業用ロボット設置台数が過去最高の603,307台(+11.2%)に達し、世界の稼働台数が500万台を超えたことを確認しました。設置台数は2026年に655,000台、2029年までに806,000台に達すると予測されており、これはロボットシステムと共に展開されるイベントベースマシンビジョンの総アドレス可能ベースを直接拡大する軌道です。
- 2026年8月:BrainChip Holdingsは、タイヤ生産および半導体パッケージング向けのOrama.AOIの産業検査データセットで再トレーニングされたAkidaニューロモーフィックAIモデルを展開するために、AIを活用した自動光学検査プロバイダーであるOrama.AOIとのパートナーシップを発表しました。この協力により、BrainChipのAKD1500 M.2ニューロモーフィックプラットフォーム上でGPUクラスの電力消費なしにファンレス産業用PCのコスト重視の工場フロア環境にイベントベースAI推論を拡張する、生産対応の欠陥検出が実証されました。
- 2026年7月:BrainChipはAKD1500ニューロモーフィックチップをM.2フォームファクターで提供し、産業および商業設計向けのドロップイン・プラグアンドプレイエッジAIを可能にしました。このモジュールはファンレス産業用PCとレガシーシステムの改修を対象とし、電源や冷却の再設計なしにオンデバイスのイベントベース推論を求めるメーカーの統合障壁を低下させます。
- 2026年7月:北京産業インテリジェンス協会がT/BIIA 081-2026を発行し、中国の半導体、自動車、繊維、食品加工、および金属加工アプリケーション全体でディープラーニングベースの欠陥検出要件を正式化する仕様を策定しました。この規格は、中国の先進製造セクター全体でイベントベースカメラを含む高速ビジョンシステムの調達義務を加速せます。


グローバルイベントベース産業用ビジョンシステム市場レポートの範囲
イベントベース産業用ビジョンシステムは、ニューロモーフィックセンサーを使用してピクセルレベルの輝度変化を非同期にキャプチャするバイオインスパイアード撮像ソリューションであり、産業自動化における高速モーションおよびダナミックイベントのリアルタイム監視のために超低レイテンシー、高時間分解能、および削減されたデータ帯域幅を提供します。
イベントベース産業用ビジョンシステム市場レポートは、センサーアーキテクチャ(純粋なイベントベースセンサー(DVS/EVS)、ハイブリッドイベント・フレームセンサー、カラーイベントベースセンサー、およびその他の高度なイベントセンシングアーキテクチャ)、システムコンポーネント(イベントベース画像センサー、カメラモジュール、産業用イベントカメラ、処理ハードウェアおよびソフトウェア、ならびに統合・サポートサービス)、アプリケーション(高速品質検査、物体カウントおよびゲージング、ロボットガイダンスおよびピック・アンド・プレース、モーションおよびオプティカルフロー分析、予知保全および振動監視、プロセス監視と制御、作業者・機械安全監視、ならびに光学文字認識と識別)、エンドユーザー産業(自動車、電子機器・半導体、産業機械・ロボティクス、食品・飲料、製薬・医療機器、金属・鉱業・材料加工、物流・倉庫業、研究科学機関、およびその他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| 純粋なイベントベースセンサー(DVS/EVS) |
| ハイブリッドイベント・フレームセンサー |
| カラーイベントベースセンサー |
| その他の高度なイベントセンシングアーキテクチャ |
| イベントベース画像センサー |
| カメラモジュール |
| 産業用イベントカメラ |
| 処理ハードウェアおよびソフトウェア |
| 統合・サポートサービス |
| 高速品質検査 |
| 物体カウントおよびゲージング |
| ロボットガイダンスおよびピック・アンド・プレース |
| モーションおよびオプティカルフロー分析 |
| 予知保全および振動監視 |
| プロセス監視と制御 |
| 作業者・機械安全監視 |
| 光学文字認識と識別 |
| 自動車 |
| 電子機器・半導体 |
| 産業機械・ロボティクス |
| 食品・飲料 |
| 製薬・医療機器 |
| 金属・鉱業・材料加工 |
| 物流・倉庫業 |
| 研究・科学機関 |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| センサーアーキテクチャ別 | 純粋なイベントベースセンサー(DVS/EVS) | ||
| ハイブリッドイベント・フレームセンサー | |||
| カラーイベントベースセンサー | |||
| その他の高度なイベントセンシングアーキテクチャ | |||
| システムコンポーネント別 | イベントベース画像センサー | ||
| カメラモジュール | |||
| 産業用イベントカメラ | |||
| 処理ハードウェアおよびソフトウェア | |||
| 統合・サポートサービス | |||
| アプリケーション別 | 高速品質検査 | ||
| 物体カウントおよびゲージング | |||
| ロボットガイダンスおよびピック・アンド・プレース | |||
| モーションおよびオプティカルフロー分析 | |||
| 予知保全および振動監視 | |||
| プロセス監視と制御 | |||
| 作業者・機械安全監視 | |||
| 光学文字認識と識別 | |||
| エンドユーザー産業別 | 自動車 | ||
| 電子機器・半導体 | |||
| 産業機械・ロボティクス | |||
| 食品・飲料 | |||
| 製薬・医療機器 | |||
| 金属・鉱業・材料加工 | |||
| 物流・倉庫業 | |||
| 研究・科学機関 | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
イベントベース産業用ビジョンシステム市場の規模はどのくらいですか?
イベントベース産業用ビジョンシステム市場は2025年に0.27 ビリオン 米ドルと評価され、2026年には0.34 ビリオン 米ドルと推定され、27.38%のCAGRで2031年までに1.14 ビリオン 米ドルに達すると予測されています。
イベントベース産業用ビジョンシステムの採用を促進しているものは何ですか?
高速検査、産業用ロボティクス、低消費電力の継続的監視、およびローカルAI処理が、フレームベースシステムがモーションブラーまたはレイテンシー限界を経験する場合の採用をサポートしています。
2025年に最大のシェアを保持したセンサーアーキテクチャはどれですか?
純粋なイベントベースセンサーが2025年に61.85%のシェアを保持しました。ハイブリッドイベント・フレームセンサーは2031年までに29.65%のCAGRで拡大する見込みです。
2031年までに最も速く拡大すると予測されるアプリケーションはどれですか?
予知保全および振動監視は、非接触振動センシングとエッジベースの故障分類によってサポートされ、2031年までに29.46%のCAGRで拡大する見込みです。
最も速く拡大すると予測される地域はどこですか?
アジア太平洋地域は、中国の大規模な産業用ロボット基盤と強力な電子機器・半導体活動によってサポートされ、2031年までに29.20%のCAGRで拡大する見込みです。
より広い展開への主な障壁は何ですか?
高いシステムコストと限られたイベントストリーム処理の専門知識が、特にメーカーが確立されたフレームベース機器に依存している場合、最も重要な障壁として残っています。


 お客様のデータは安全であり、販売や共有は一切行われません。
