
Marktgröße und Marktanteil für ereignisbasierte industrielle Bildverarbeitungssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.34 Milliarden US-Dollar |
| Marktgröße (2031) | 1.14 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 27.38 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für ereignisbasierte industrielle Bildverarbeitungssysteme von Mordor Intelligence
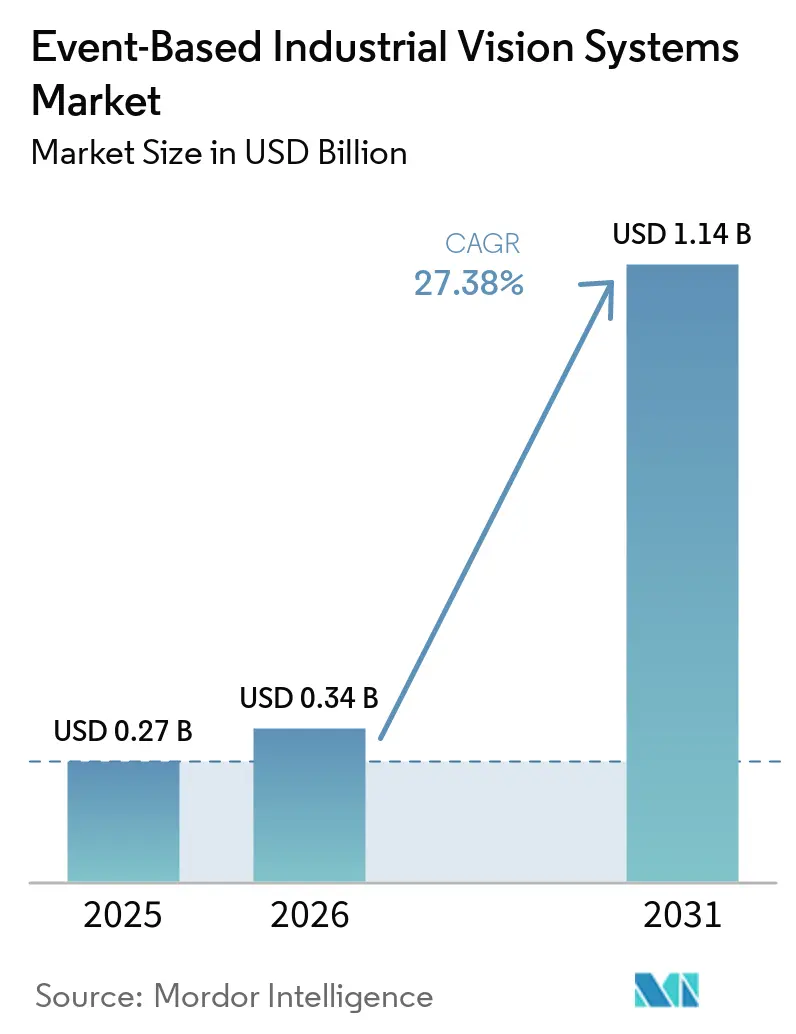
Die Marktgröße für ereignisbasierte industrielle Bildverarbeitungssysteme wurde im Jahr 2025 auf 0,27 Milliarden USD geschätzt und wird voraussichtlich von 0,34 Milliarden USD im Jahr 2026 auf 1,14 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 27,38 % während des Prognosezeitraums (2026–2031). Der Markt für ereignisbasierte industrielle Bildverarbeitungssysteme adressiert Produktionsumgebungen, in denen Bewegungsunschärfe, feste Belichtungslatenz und redundante Bilddaten den Einsatz rahmenbasierter Maschinensichtsysteme einschränken. Die Akzeptanz ist an Anwendungen gebunden, bei denen übersehene Defekte, Produktionsunterbrechungen oder Steuerungsverzögerungen zu erheblichen Betriebskosten führen. Hersteller kombinieren Ereignissensoren mit Edge-Verarbeitung, damit Systeme am Inspektionspunkt reagieren können, anstatt vollständige Videoströme zur zentralisierten Analyse zu senden. Wettbewerbsstrategien kombinieren zunehmend Sensorhardware, Verarbeitungskapazität und Softwaretools, die die Bereitstellung in bestehenden industriellen Arbeitsabläufen unterstützen. Die Chance konzentriert sich auf Hochgeschwindigkeitsprüfung, Automatisierung und Überwachungsumgebungen, in denen konventionelle Systeme Leistungsgrenzen aufweisen. Sie ist nicht gleichmäßig über alle Fabrikaufgaben verteilt, da statische Szenen und langsamere Linien weiterhin etablierte Kameras mit niedrigeren Anschaffungs- und Integrationskosten verwenden können. Die Akzeptanz wird davon abhängen, ob Lieferanten Systeme anbieten können, die den technischen Aufwand für die Verarbeitung von Ereignisströmen reduzieren, sich in Anlagensteuerungstools integrieren lassen und unter tatsächlichen Produktionsbeleuchtungsbedingungen zuverlässige Ergebnisse liefern. Diese Bedingungen machen Systemdesign, Anwendungsunterstützung und Kompatibilität ebenso wichtig wie die grundlegende Sensorleistung, wenn Kunden eine Lösung auswählen, insbesondere an Standorten mit etablierten Qualitätsverfahren, bestehenden Industrienetzwerken, begrenzter spezialisierter Ingenieurkapazität und strengen Betriebszeitanforderungen während der täglichen Produktionspläne in vernetzten Fertigungszellen.
Wichtigste Erkenntnisse des Berichts
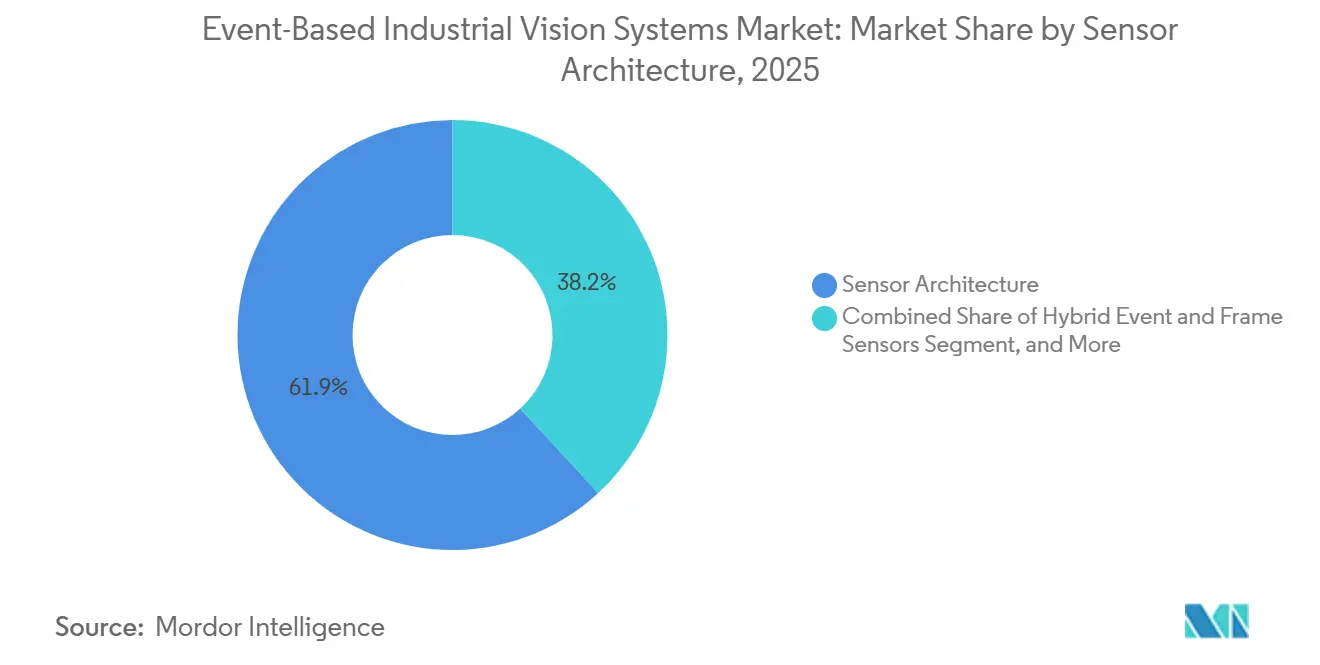
- Nach Sensorarchitektur entfielen im Jahr 2025 61,85 % des Marktanteils für ereignisbasierte industrielle Bildverarbeitungssysteme auf rein ereignisbasierte Sensoren, während hybride Ereignis- und Bildsensoren bis 2031 voraussichtlich mit einer CAGR von 29,65 % wachsen werden.
- Nach Systemkomponente entfielen im Jahr 2025 32,46 % des Marktanteils für ereignisbasierte industrielle Bildverarbeitungssysteme auf industrielle Ereigniskameras, während Verarbeitungshardware und Software bis 2031 voraussichtlich mit einer CAGR von 28,35 % wachsen werden.
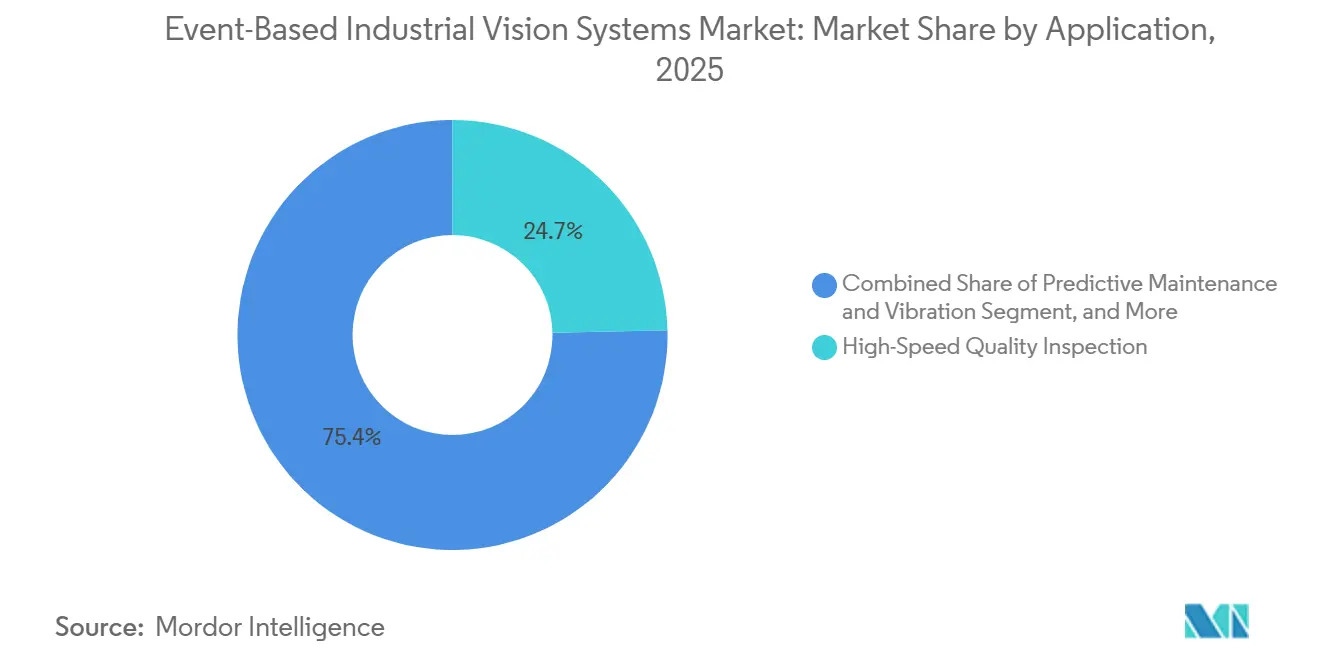
- Nach Anwendung hielt die Hochgeschwindigkeits-Qualitätsprüfung im Jahr 2025 einen Anteil von 24,65 %, während vorausschauende Wartung und Schwingungsüberwachung bis 2031 voraussichtlich mit einer CAGR von 29,46 % wachsen werden.
- Nach Endverbraucherbranche entfiel im Jahr 2025 ein Anteil von 25,84 % auf die Automobilindustrie, während Elektronik und Halbleiter bis 2031 voraussichtlich mit einer CAGR von 28,75 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 34,78 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 29,20 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für ereignisbasierte industrielle Bildverarbeitungssysteme
Nachfrage nach Hochgeschwindigkeits-Industrieinspektion und Automatisierung
Hersteller, die unter Null-Fehler-Anforderungen arbeiten, stoßen auf Einschränkungen, wenn rahmenbasierte Kameras Produkte inspizieren, die sich mit Geschwindigkeiten über 2 Metern pro Sekunde bewegen. Bewegungsunschärfe und Bildlatenz können die zuverlässige Klassifizierung von Defekten unterhalb eines Millimeters bei diesen Geschwindigkeiten erschweren. Ereignisbasierte Sensoren erzeugen eine Ausgabe, wenn einzelne Pixel Helligkeitsänderungen registrieren, anstatt ein vollständiges Bild in festen Intervallen aufzunehmen. Sony meldete eine Pixellatenz von unter 100 Mikrosekunden bei 1.000 Lux für seinen IMX636-Sensor. Sony gibt außerdem an, dass Ereignissensoren relative Leuchtdichteänderungen erkennen können, die mit Kratzern, Flecken und Oberflächenanomalien auf bewegten Produkten verbunden sind. Dieser Ansatz reduziert die Datenmenge, die an nachgelagerte Computersysteme weitergeleitet wird, und macht den Markt für ereignisbasierte industrielle Bildverarbeitungssysteme relevanter für Lackinspektionen, Schweißüberwachung und andere schnelle industrielle Prozesse.[1]
Wachstum der Industrierobotik und intelligenten Fertigung
Der globale Betriebsbestand an Industrierobotern erreichte im Jahr 2025 5 Millionen Einheiten, nach einem Anstieg der jährlichen Installationen um 11,2 % auf 603.307 Einheiten. Die Internationale Vereinigung für Robotik erwartet, dass die weltweiten Installationen im Jahr 2026 655.000 Einheiten und bis 2029 806.000 Einheiten erreichen werden.[2] Elektronik und Automobil verzeichneten im Jahr 2025 beide ein Wachstum von 10 % bei Roboterinstallationen. Ereigniskameras können Roboter-Pick-and-Place-Aufgaben unterstützen, da ihre Bewegungsdaten auf sehr kurzen Zeitskalen verarbeitet werden können. Diese Fähigkeit kann Greiferfehlern auf schnellen Förderbändern reduzieren und die Reaktionszeit in der geschlossenen Regelkreissteuerung verbessern. Kollaborative Roboterinstallationen erreichten im Jahr 2025 66.000 Einheiten, was 11 % aller Installationen entspricht, und erweitern damit die Rolle der Ereigniserfassung bei der Überwachung von Arbeiternähe und Maschinensicherheit.
Integration von Ereignissensoren mit Edge-KI und neuromorphen Prozessoren
Der Markt für ereignisbasierte industrielle Bildverarbeitungssysteme gewinnt an Dynamik, angetrieben durch Prozessoren, die für die Interpretation spärlicher Sensordaten in der Nähe von Produktionsanlagen ausgelegt sind. BrainChip begann im Juni 2026 mit der kommerziellen Verfügbarkeit und Produktionslieferungen seines neuromorphen AKD1500-Prozessors. Das Unternehmen gibt an, dass der Prozessor im PCIe-Modus mit unter 300 mW betrieben wird und Sensoreingaben bei der Erfassung ohne Cloud-Abhängigkeit verarbeiten kann. SynSenses Speck-System-on-Chip kombiniert ereignisbasierte Bilderfassung mit 320.000 On-Chip-Neuronen und unterstützt energiearme Verarbeitung in kompakten Systemen. Diese Hardware kann industriellen Anwendern helfen, Inferenz in thermisch eingeschränkten Gehäusen bereitzustellen. Prophesees Hearth-Plattform fügt DSGVO-kompatible Datenverarbeitung, KI-Governance und Over-the-Air-Update-Funktionen hinzu und unterstützt Bereitstellungen, die europäische Compliance-Anforderungen erfüllen müssen.[3]
Steigende Nachfrage nach energiearmer, dauerhaft aktiver Maschinensicht
Die kontinuierliche Überwachung von Förderbändern, rotierenden Maschinen und Sicherheitszonen kann erhebliche Rechen- und Speicherressourcen erfordern, wenn konventionelle Kameras mit 60 bis 120 Bildern pro Sekunde aufzeichnen. Ereigniskameras erzeugen nur dann Daten, wenn eine Änderung in der Szene auftritt. Sony gibt eine Standby-Leistung von 5 mW für seine EVS-Technologie an, was eine kontinuierliche Erfassung in eingeschränkten Installationen ermöglicht. Schwachlichtbedingungen können die Pixellatenz erhöhen und Kantenartefakte einführen, was den Nutzen in dunklen Industriebereichen wie Metallbearbeitungswerkstätten einschränkt. Prophesee brachte im August 2025 sein GenX320 Starter Kit für Raspberry Pi 5 auf den Markt und bietet Entwicklern einen kostengünstigeren Weg zur Entwicklung von Anwendungen für Drohnen, Robotik, Automatisierung und Überwachung. Diese Tools können den Zugang über spezialisierte Integratoren hinaus erweitern und die Anwendungsfälle für energiearme Überwachung im Markt für ereignisbasierte industrielle Bildverarbeitungssysteme unterstützen.[4]
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Sensor- und Systemkosten bei begrenztem Produktionsvolumen | -3.8% | Global, am stärksten ausgeprägt an kostenempfindlichen Standorten | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachkenntnissen zur ereignisbasierten Datenverarbeitung | -2.6% | Global | Mittelfristig (2–4 Jahre) |
| Begrenzte Interoperabilität mit bestehenden Maschinensichtarchitekturen | -1.8% | Europa und Nordamerika, wo Legacy-Installationen weit verbreitet sind | Mittelfristig (2–4 Jahre) |
| Blinde Flecken bei spärlichen Ereignissen in statischen und kontrastarmen Inspektionsszenen | -1.0% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Sensor- und Systemkosten bei begrenztem Produktionsvolumen
Ereignisbasierte Sensoren kosten bei aktuellen Produktionsvolumina mehrere Tausend USD pro Einheit. Die Kosten spiegeln die CMOS-Fertigung in begrenztem Volumen wider und entstehen nicht nur durch das zugrunde liegende Silizium. Eine vollständige Bereitstellung erfordert auch Optik, Verarbeitungshardware und Ereignisstrom-Software, was die anfänglichen Ingenieurkosten für jede Installation erhöht. Prophesee sammelte im Juni 2026 20 Millionen EUR (22,3 Millionen USD) ein, um die kommerzielle Skalierung, eingebettete Sensorintelligenz und seine Hearth-Softwareplattform zu unterstützen. Ein größeres Produktionsvolumen könnte die Kostenbasis senken, aber Preise auf Automobilniveau sind noch nicht verfügbar. Diese Kostenstruktur kann die kurzfristige Akzeptanz im Markt für ereignisbasierte industrielle Bildverarbeitungssysteme verlangsamen, insbesondere bei kleineren Herstellern mit etablierter rahmenbasierter Ausrüstung.
Mangel an Fachkenntnissen zur ereignisbasierten Datenverarbeitung
Konventionelle Maschinensicht verfügt über ausgereifte Bibliotheken, Tools und einen breiten Pool an geschulten Anwendern. Die ereignisbasierte Verarbeitung erfordert Kenntnisse asynchroner und raumzeitlicher Datenstrukturen. Entwicklungsteams müssen unregelmäßige Ereignisströme anstelle regulärer Pixelraster verarbeiten, was Änderungen am Modelldesign, an Trainingsabläufen und an der Integration in speicherprogrammierbare Steuerungen erfordern kann. Eine systematische Überprüfung aus dem Jahr 2026 identifizierte begrenzte reale Validierungsdatensätze, nicht standardisierte Simulationsplattformen und begrenzte beschriftete Ereignisdaten als anhaltende Herausforderungen für ereignisbasierte Bildgebungsanwendungen. Innovation hatte seine Technologie vor der Übernahme durch SynSense bei mehr als 700 Organisationen in 40 Ländern eingesetzt, was darauf hindeutet, dass die Erfahrung der Praktiker auf eine begrenzte Spezialistengemeinschaft konzentriert bleibt. Softwareanbieter können reagieren, indem sie vorkonfigurierte Verarbeitungspipelines bereitstellen, die Inspektionsergebnisse über Schnittstellen liefern, die Anlagentechnikern vertraut sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sensorarchitektur: Rein ereignisbasierte Sensoren führend, während hybride Designs expandieren
Rein ereignisbasierte Sensoren hielten im Jahr 2025 61,85 % des Marktanteils für ereignisbasierte industrielle Bildverarbeitungssysteme. Ihre Position spiegelt die Verfügbarkeit der Sony IMX636- und IMX637-Sensoren wider, die gemeinsam mit Prophesee für ereignisbasierte Anwendungen entwickelt wurden. Sony berichtet von einer Pixellatenz unter 100 Mikrosekunden und einem Dynamikbereich von über 120 dB für die IMX636-Produktfamilie. Diese Spezifikationen unterstützen die Inspektion, bei der schnelle Bewegungen und wechselnde Lichtverhältnisse rahmenbasierte Systeme herausfordern. Farbige ereignisbasierte Sensoren und andere fortschrittliche Erfassungsansätze hatten kleinere Positionen, da Chrominanzinformationen Rekonstruktionsanforderungen hinzufügen. Ihre Verwendung ist relevanter in wissenschaftlichen und spezialisierten Inspektionsfällen, bei denen Farbinformationen erforderlich sind. Diese Designs bleiben relevant, wenn eine Inspektionsentscheidung von der Farbtrennung sowie von Änderungen in Bewegung oder Helligkeit abhängt, aber der zusätzliche Verarbeitungsaufwand macht ihre aktuelle Rolle enger als die der reinen Ereigniserfassung bei der schnellen Fabrikinspektion.
Hybride Ereignis- und Bildsensoren werden bis 2031 voraussichtlich mit einer CAGR von 29,65 % wachsen. Sie ermöglichen es Anwendern, bestehende rahmenbasierte Algorithmen neben Ereignisströmen von einer einzigen Sensorplattform zu betreiben. Dies kann den Umschulungs- und Requalifizierungsaufwand im Zusammenhang mit einem Wechsel zur reinen ereignisbasierten Erfassung reduzieren. CenturyArks brachte im Oktober 2025 das SilkyEvCam HD-Modul als kommerziell verfügbares ereignisbasiertes Kameramodul mit MIPI-Schnittstelle auf den Markt. Das Modul verwendet den Sony-Prophesee IMX636 HD-Sensor und bietet Ingenieuren eine standardmäßige eingebettete Kameraschnittstelle. Hybride Architekturen können daher in Lebensmittel- und Getränke- sowie Pharmalieferlinien eine breitere Verwendung finden, die bestehende Inspektionssoftware beibehalten müssen, während sie neue Erfassungsfähigkeiten einführen. Ihre Rolle ist besonders praktisch, wenn Betriebe einen stufenweisen Übergang benötigen, da Teams Ereignisdaten anhand vertrauter rahmenbasierter Ergebnisse validieren können, bevor sie Qualifizierungsverfahren ändern oder etablierte Inspektionsregeln ersetzen.


Nach Systemkomponente: Industriekameras halten die größte Position, während Verarbeitung expandiert
Industrielle Ereigniskameras hielten im Jahr 2025 32,46 % des Marktanteils für ereignisbasierte industrielle Bildverarbeitungssysteme. Dies spiegelt die Nachfrage nach vollständigen Kameraeinheiten wider, anstatt nach rohem Sensorsilizium, das ein benutzerdefiniertes Design erfordert. IDS brachte im März 2025 die uEye EVS-Kameraserie mit dem Sony-Prophesee IMX636HD-Sensor und Prophesees Metavision-Verarbeitungstechnologie auf den Markt. IDS und Prophesee berichteten von einem Dynamikbereich über 120 dB und einer 10- bis 1.000-fachen Datenreduktion im Vergleich zu rahmenbasierten Alternativen. Ereignisbasierte Bildsensoren und Kameramodule bleiben wichtig für Integratoren, die maßgeschneiderte Baugruppen entwickeln. Integrations- und Supportdienste halten den kleinsten Anteil, da die Bereitstellung weiterhin auf Originalgerätehersteller und spezialisierte Integratoren konzentriert ist. Dieses Muster spiegelt ein frühes kommerzielles Stadium wider, in dem viele Kunden noch maßgeschneiderte Kamerapositionierung, optische Auswahl, Verarbeitungskonfiguration und Verbindung zu Anlagensteuerungssystemen benötigen, bevor eine Lösung konsistent auf einer Produktionslinie betrieben werden kann.
Verarbeitungshardware und Software werden bis 2031 voraussichtlich mit einer CAGR von 28,35 % wachsen. Die Komponente wird durch Prozessoren unterstützt, die ereignisgesteuerte Inferenz in industriellen Systemen ausführen können. BrainChip machte den AKD1500 im Juli 2026 in einem M.2-Formfaktor für industrielle und kommerzielle Designs verfügbar. Das Format kann die Plug-in-Integration für lüfterlose Industrie-PCs und Nachrüstungen von Legacy-Systemen unterstützen. BrainChips Produktionsankündigung vom Juni 2026 positionierte den Prozessor auch für industrielle IoT-Anwendungsfälle. SynSenses Speck-System-on-Chip fügt eine kompakte Option hinzu, die Erfassung und Verarbeitung kombiniert. Da Hardware zugänglicher wird, können Softwareplattformen mit gebrauchsfertigen Modellen für gängige industrielle Aufgaben zu einem wichtigen Differenzierungsmerkmal im Markt für ereignisbasierte industrielle Bildverarbeitungssysteme werden. Lieferanten, die Ereignisdaten leichter interpretierbar machen, können den Qualifikationsaufwand für Fertigungsteams reduzieren und Kunden dabei helfen, von einer technischen Evaluierung zu einem System überzugehen, das täglich in Inspektionsvorgängen eingesetzt wird.
Nach Anwendung: Hochgeschwindigkeits-Qualitätsprüfung führend, während vorausschauende Wartung voranschreitet
Die Hochgeschwindigkeits-Qualitätsprüfung machte im Jahr 2025 24,65 % des Marktes für ereignisbasierte industrielle Bildverarbeitungssysteme aus. Automobilhersteller benötigen eine vollständige Inline-Inspektion von gestanzten, gegossenen und lackierten Teilen bei Geschwindigkeiten, die den nutzbaren Bereich von Standard-Rahmen-Kameras überschreiten können. Sony gibt an, dass seine ereignisbasierten Sensoren relative Leuchtdichteunterschiede erkennen, die mit Oberflächendefekten verbunden sind, während sie Differenzialdaten anstelle von vollständigen Bildern senden. Dies unterstützt die Inspektion von Lackdefekten, Kratzern, Flecken und anderen Anomalien auf bewegten Produkten. Objektzählung und -messung profitieren ebenfalls von geringer Latenz auf Hochdurchsatzlinien. Roboterführungs- und Pick-and-Place-Anwendungen nutzen ebenfalls schnelle Bewegungsinformationen, um Timing und Positionierung zu verbessern. In jedem Fall ergibt sich der Vorteil daraus, die Verarbeitung auf Bewegung und Oberflächenveränderung zu konzentrieren, anstatt das System zu zwingen, jeden Teil eines vollständigen Bildes zu untersuchen, in dem keine nützliche Änderung aufgetreten ist.
Vorausschauende Wartung und Schwingungsüberwachung werden bis 2031 voraussichtlich mit einer CAGR von 29,46 % wachsen. Ereignissensoren können schwingungsinduzierte Leuchtdichteänderungen an Maschinengehäusen mit Mikrosekunden-Auflösung erfassen. Die resultierenden Daten können am Edge für die Echtzeit-Fehlerklassifizierung verarbeitet werden. Die Überwachung von Arbeitern und Maschinensicherheit ist ein aufkommender Anwendungsfall, da Roboterarbeitszellen dichter werden. Optische Zeichenerkennung und Identifikation können unscharffreie Erfassung nutzen, um den Hochgeschwindigkeits-Etikettendruck bei Raten über 10.000 Teilen pro Stunde zu überwachen. Prozessüberwachung und -steuerung können Ereigniserfassung beim Schweißen, Schneiden und Umformen einsetzen, wo Funkenerkennung und Werkzeugverschleißindikatoren eine feine zeitliche Auflösung erfordern. Ein verhindeter Ausfall auf einer kontinuierlichen Linie kann die Überwachungsinvestition für Anwender, die diesen Teil des Marktes für ereignisbasierte industrielle Bildverarbeitungssysteme bewerten, praktischer machen. Dieser wirtschaftliche Fall ist am stärksten, wenn ein unerwarteter Stopp einen vernetzten Prozess betrifft, da Wartungspersonal frühe Signale nutzen kann, um Geräte zu inspizieren, bevor ein sich entwickelnder Fehler die Produktion unterbricht.
Nach Endverbraucherbranche: Automobilindustrie führend, während Elektronik und Halbleiter am schnellsten expandieren
Die Automobilindustrie hielt im Jahr 2025 25,84 % des Marktanteils für ereignisbasierte industrielle Bildverarbeitungssysteme. Das Segment kombiniert schnelle Inspektionsanforderungen, hohe Oberflächenqualitätsstandards und eine etablierte Maschinensichtbasis im Markt für ereignisbasierte industrielle Bildverarbeitungssysteme. Prophesee identifiziert Anwendungsfälle in der Automobilindustrie, darunter Lackdefektinspektion, Kratzerkennung und Planaritätsprüfung. Ereignissensoren können Lackanomalien und Mikrorisse erkennen, die zu schnell auftreten, als dass konventionelle Kameras sie konsistent bei Liniengeschwindigkeit erfassen könnten. Industriemaschinen und Robotik stellen einen weiteren Nachfragebereich dar, da Betreiber vorausschauende Wartung für schwere Anlagen benötigen. Metalle, Bergbau und Materialverarbeitung nutzen die Technologie zur Funkenüberwachung und Oberflächenanomalieerkennung an Walzwerken. Diese Umgebungen teilen dieselbe Nachfrage nach schneller Erkennung unter schwierigen Beleuchtungs- und Hochbewegungsbedingungen, was sie über Automobilanlagen hinaus relevant macht, die derzeit die größte Endverbrauchergruppe darstellen.
Elektronik und Halbleiter werden bis 2031 voraussichtlich mit einer CAGR von 28,75 % wachsen. Der Anwendungsfall wird durch die Erkennung von Defekten unterhalb der Mikrometer-Grenze auf Wafern mit fortschrittlichen Knoten angetrieben, die über die Bildfrequenzgrenzen konventioneller Systeme hinausgehen. Sonys industrielle EVS-Reihe ist für schnelle Leuchtdichteänderungen und Hochgeschwindigkeits-Bildgebungsbedingungen ausgelegt. Lebensmittel- und Getränkehersteller können Ereigniserfassung für Kontaminationsprüfungen und Verpackungslinieninspektion nutzen. Pharmazeutische und Medizingeräte-Hersteller können sie auf Kapsel- und Blisterpackungsinspektion anwenden. Logistik und Lagerhaltung nutzen unscharffreie Bildgebung für die Paketsortierung auf Förderbändern, die sich mit über 3 Metern pro Sekunde bewegen. Forschungs- und wissenschaftliche Einrichtungen tragen ebenfalls zur Algorithmusentwicklung bei, die später in industrielle Bereitstellungen übergeht, oft mit einer Verzögerung von 2–4 Jahren. Ihr Beitrag kann die Entwicklung von Ereignisverarbeitungsmethoden unterstützen, bevor industrielle Anwender sie für Inspektions-, Wartungs-, Sicherheits- oder Steuerungsaufgaben übernehmen, die validierte Betriebsergebnisse erfordern.
Geografische Analyse
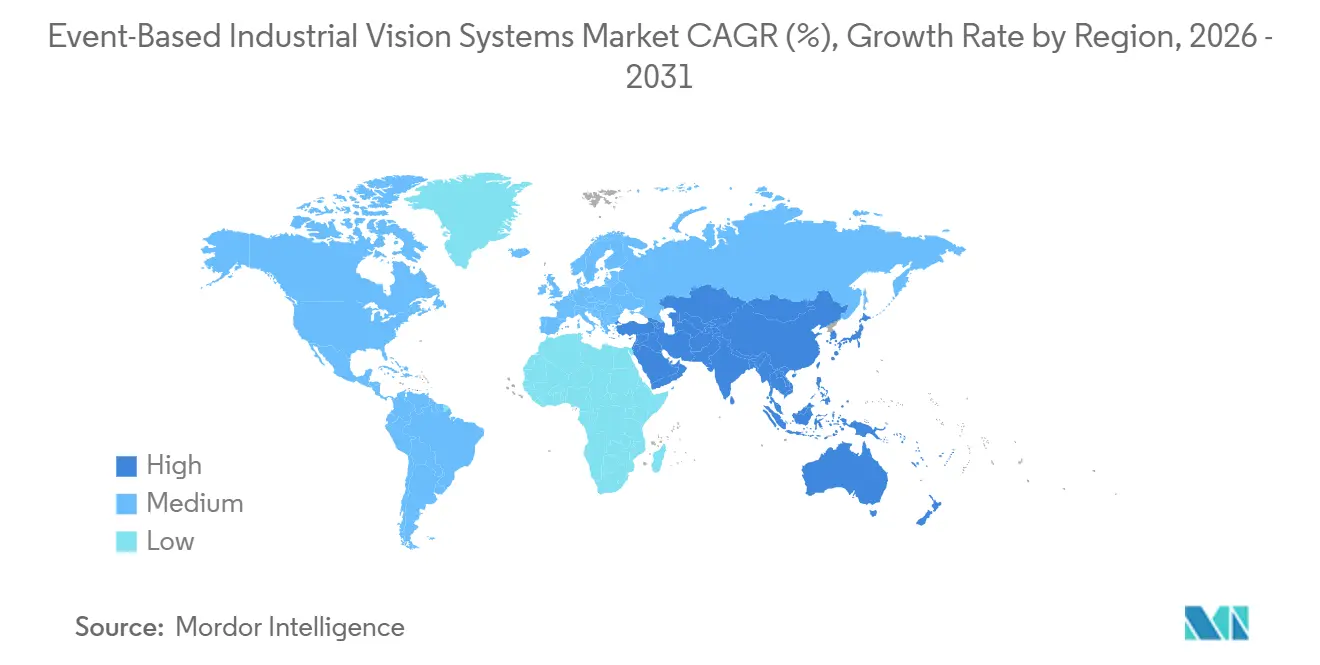
Nordamerika hielt im Jahr 2025 34,78 % des Marktanteils für ereignisbasierte industrielle Bildverarbeitungssysteme. Die Vereinigten Staaten verfügen über fortschrittliche Halbleiterfabrikationsstandorte in Arizona und Texas, Automobil-Stanz- und Montagebetriebe in Michigan und im Südosten sowie ein dichtes Netzwerk von Maschinensichtintegratoren. Diese Bedingungen unterstützen Tests und frühe Bereitstellung von ereignisbasierten Systemen. Die Region profitiert auch von der Nähe zu neuromorphen Prozessorentwicklern. BrainChip begann im Juni 2026 mit kommerziellen Produktionslieferungen des AKD1500 für industrielle IoT- und andere Anwendungen. Kanada und Mexiko erweitern die Nachfrage durch ihre Automobillieferketten und Auftragsfertigungsaktivitäten. Diese breitere regionale Produktionsbasis unterstützt die Nachfrage über Projekte hinaus, die in den Vereinigten Staaten entstehen. Sie gibt Lieferanten auch Zugang zu vernetzten Automobil- und Fertigungsbetrieben, die ähnliche Kamera- und Verarbeitungsansätze über Einrichtungen hinweg anwenden können, während lokale Integratoren Systeme an die Maschinen und Inspektionsabläufe jedes Werks anpassen.
Europa verfügt über eine starke Basis in Deutschland, Frankreich und dem Vereinigten Königreich, wo Systemintegratoren und akademische Zentren aktiv an der Entwicklung ereignisbasierter Algorithmen beteiligt sind. IDS Imaging Development Systems und Prophesee unterzeichneten im März 2026 eine Absichtserklärung zur gemeinsamen Entwicklung von Industriebildverarbeitungssystemen der nächsten Generation. Die Zusammenarbeit unterstützt das Multi-Sensor-Design und die Integration der industriellen Fertigung. Die EU-Maschinenverordnung, EU 2023/1230, wird ab Januar 2027 vollständig anwendbar sein und die Sicherheitsanforderungen für automatisierte Maschinen aktualisieren. Dies kann Upgrade-Zyklen schaffen, bei denen ältere Bildverarbeitungssysteme die neuen Konformitätsanforderungen nicht erfüllen. Italien, Frankreich und Spanien fügen Anwendungsnachfrage durch Präzisionsfertigung, Luft- und Raumfahrt sowie Lebensmittelverarbeitung hinzu. Europas Expansion ist gemäßigter, da viele Einrichtungen von einer umfangreichen Basis an Legacy-Maschinensichthardware migrieren müssen. Diese Migration kann Lösungen begünstigen, die neben bestehenden Kameras und Software funktionieren, da Hersteller Ereigniserfassung einführen können, ohne einen gesamten Produktionsprozess zu stoppen oder sofort jedes Inspektionsmittel zu ersetzen.
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 29,20 % wachsen, der schnellsten Rate unter den regionalen Gruppen. China installierte im Jahr 2025 354.000 Industrieroboter, was 59 % der weltweiten Installationen entspricht. Dieser installierte Bestand bietet eine große Basis an roboterintegrierten Produktionslinien, in denen Kamera-Upgrades eingeführt werden können. Japan bleibt durch Sonys IMX636-, IMX637-, IMX646- und IMX647-EVS-Produkte wichtig für die Ereignissensor-Innovation. Südkoreas Elektronik- und Halbleiterbasis unterstützt die Nachfrage nach fortschrittlicher Inspektion. Indien verzeichnete im Jahr 2025 einen Anstieg der Industrieroboterinstallationen um 15 %, was eine Automatisierungsinfrastruktur für die mittelfristige Akzeptanz schafft. Der Nahe Osten und Afrika bleiben Frühphasenmärkte, wobei die anfängliche Akzeptanz mit Greenfield-Smart-Factory-Projekten in Saudi-Arabien und den Vereinigten Arabischen Emiraten verbunden ist. Greenfield-Einrichtungen können Lösungen für den Markt für ereignisbasierte industrielle Bildverarbeitungssysteme während der Planung spezifizieren, was die Kompatibilitätsherausforderung vermeidet, mit der Standorte konfrontiert sind, die neuere Sensoren mit einer etablierten Legacy-Inspektionsumgebung verbinden müssen.

Wettbewerbslandschaft
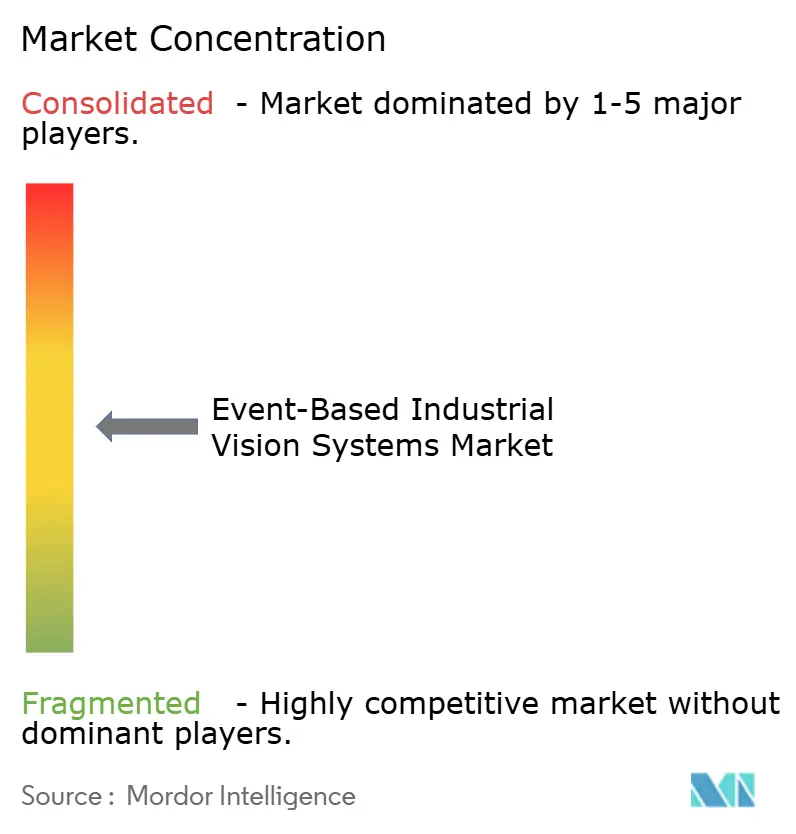
Der Markt für ereignisbasierte industrielle Bildverarbeitungssysteme ist mäßig fragmentiert über Sensorsilizium, Systemintegration sowie Software- und Verarbeitungs-Middleware. Prophesee, Sony Semiconductor Solutions, CelePixel und AlpsenTek sind im Bereich Sensorsilizium tätig. SynSense und iniVation, IDS Imaging Development Systems und Lucid Vision Labs sind an der End-to-End-Systemintegration beteiligt. MVTec Software, Imago Technologies und SynSense bieten Software- oder Verarbeitungsfähigkeiten. SynSense erwarb im November 2025 100 % von iniVation. Die Transaktion kombinierte ereignisbasierte Kamerahardware mit neuromorphem Verarbeitungssilizium und behielt den Züricher Betrieb von Innovation für bestehende Kunden bei. Sie gibt dem kombinierten Unternehmen Kontrolle über Erfassung und Verarbeitung, während Wettbewerber im Markt für ereignisbasierte industrielle Bildverarbeitungssysteme, die sich auf eine Schicht spezialisieren, zeigen müssen, wie ihre Produkte effektiv mit Partnerhardware oder Drittanbietersoftware zusammenarbeiten können.
Prophesee verfolgt einen Full-Stack-Ansatz über seine Hearth-Plattform, die DSGVO-Kompatibilität, KI-Governance und Over-the-Air-Updates umfasst. Das Unternehmen sammelte im Juni 2026 20 Millionen EUR (22,3 Millionen USD) ein, um die kommerzielle Skalierung, eingebettete Intelligenz und den Plattformstart zu finanzieren. IDS und Prophesee erweiterten ihre Beziehung im März 2026 durch eine Absichtserklärung für Industriebildverarbeitungssysteme der nächsten Generation. BrainChip und EdgeAI bieten hardwareagnostische neuromorphe Verarbeitungsplattformen anstelle von Ereigniskameras. Ihr Ansatz könnte dem Sensor-Intellectual-Property und Algorithmusrechten einen größeren Wert verleihen, wenn Verarbeitungshardware standardisierter wird. Die Branche für ereignisbasierte industrielle Bildverarbeitungssysteme hat daher Wettbewerb sowohl auf Komponenten- als auch auf Softwareebene. Die unterschiedlichen Positionen bedeuten, dass ein Lieferant durch Sensorleistung, ein integriertes Kameradesign, energiearme Inferenz oder Software konkurrieren kann, die Ereignisinformationen in routinemäßigen industriellen Arbeitsabläufen nutzbar macht.
Ein produktionszertifiziertes System, das Ereigniskameras mit Time-of-Flight-LiDAR oder strukturierten Lichtsensoren in einem einzigen kalibrierten Gehäuse kombiniert, ist von keinem der aufgeführten Anbieter verfügbar. Dies schafft eine Chance in der Multi-Sensor-Fusion für Lieferanten, die in der Lage sind, ein vollständiges industrielles Design zu validieren. IEC TC65 hat kein spezifisches Konformitätsrahmenwerk für ereignisbasierte Maschinensicht veröffentlicht. Das Fehlen eines dedizierten Standards lässt Compliance-Wege für neue Marktteilnehmer weniger definiert. Etablierte Lieferanten im Markt für ereignisbasierte industrielle Bildverarbeitungssysteme mit Erfahrung in der industriellen Compliance können bei Beschaffung und Bereitstellung einen Vorteil haben. Patentaktivitäten rund um hybride Ereignis-Bild-Architekturen deuten darauf hin, dass Intellectual-Property-Positionen in einer sich schnell entwickelnden Sensorkategorie noch gebildet werden. Frühe technische Positionen können die Designentscheidungen beeinflussen, die Integratoren zur Verfügung stehen, insbesondere wenn hybride Systeme verwendet werden, um Ereigniserfassung mit konventionellen Inspektionsmethoden zu verbinden, die in Industrieanlagen weiterhin verbreitet sind. Die Wettbewerbsstruktur bleibt über Sensor-, System- und Softwareebenen verteilt, und kein kombinierter Marktanteil der führenden Anbieter wurde bereitgestellt, um die Konzentration genauer zu quantifizieren.
Branchenführer im Bereich ereignisbasierte industrielle Bildverarbeitungssysteme
-
Sony Corporation
-
Samsung Electronics Co., Ltd.
-
Prophesee SA
-
iniVation AG
-
OmniVision Technologies, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: Die Internationale Vereinigung für Robotik veröffentlichte ihren World Robotics 2026-Bericht und bestätigte, dass die weltweiten Industrieroboterinstallationen im Jahr 2025 mit 603.307 Einheiten (+11,2 %) einen Rekord erreichten, wobei der globale Betriebsbestand 5 Millionen Einheiten überstieg. Die Installationen werden für 2026 auf 655.000 Einheiten und bis 2029 auf 806.000 Einheiten prognostiziert, eine Entwicklung, die die gesamte adressierbare Basis für ereignisbasierte Maschinensicht, die gemeinsam mit Robotersystemen eingesetzt wird, direkt erweitert.
- August 2026: BrainChip Holdings gab eine Partnerschaft mit Orama.AOI, einem KI-gestützten Anbieter automatisierter optischer Inspektion, bekannt, um Akida-neuromorphe KI-Modelle, die auf den industriellen Inspektionsdatensätzen von Orama.AOI neu trainiert wurden, für die Reifenproduktion und Halbleiterverpackung einzusetzen. Die Zusammenarbeit demonstriert produktionsreife Defekterkennung auf BrainChips AKD1500 M.2-neuromorpher Plattform für lüfterlose Industrie-PCs und erweitert die ereignisbasierte KI-Inferenz in kostenempfindliche Fabrikumgebungen ohne GPU-Klasse-Stromverbrauch.
- Juli 2026: BrainChip machte seinen neuromorphen AKD1500-Chip im M.2-Formfaktor verfügbar und ermöglicht damit Plug-and-Play-Edge-KI für industrielle und kommerzielle Designs. Das Modul zielt auf lüfterlose Industrie-PCs und Nachrüstungen von Legacy-Systemen ab und senkt die Integrationsbarrieren für Hersteller, die On-Device-ereignisbasierte Inferenz ohne Netzteil- oder Kühlungsredesign suchen.
- Juli 2026: Die Pekinger Vereinigung für industrielle Intelligenz veröffentlichte T/BIIA 081-2026, eine Spezifikation, die Anforderungen an die Deep-Learning-basierte Defekterkennung in den Bereichen Halbleiter, Automobil, Textil, Lebensmittelverarbeitung und Metallverarbeitung in China formalisiert. Der Standard beschleunigt Beschaffungsmandate für Hochgeschwindigkeits-Bildverarbeitungssysteme, einschließlich ereignisbasierter Kameras, im gesamten fortschrittlichen Fertigungssektor Chinas.


Globaler Berichtsumfang für den Markt für ereignisbasierte industrielle Bildverarbeitungssysteme
Ereignisbasierte industrielle Bildverarbeitungssysteme sind bioinspirierte Bildgebungslösungen, die neuromorphe Sensoren verwenden, um Helligkeitsänderungen auf Pixelebene asynchron zu erfassen, und bieten ultrageringe Latenz, hohe zeitliche Auflösung und reduzierte Datenbandbreite für die Echtzeit-Überwachung von Hochgeschwindigkeitsbewegungen und dynamischen Ereignissen in der industriellen Automatisierung.
Der Marktbericht für ereignisbasierte industrielle Bildverarbeitungssysteme ist segmentiert nach Sensorarchitektur (rein ereignisbasierte Sensoren (DVS/EVS), hybride Ereignis- und Bildsensoren, farbige ereignisbasierte Sensoren und andere fortschrittliche ereignisbasierte Erfassungsarchitekturen), Systemkomponente (ereignisbasierte Bildsensoren, Kameramodule, industrielle Ereigniskameras, Verarbeitungshardware und Software sowie Integrations- und Supportdienste), Anwendung (Hochgeschwindigkeits-Qualitätsprüfung, Objektzählung und -messung, Roboterführung und Pick-and-Place, Bewegungs- und optische Flussanalyse, vorausschauende Wartung und Schwingungsüberwachung, Prozessüberwachung und -steuerung, Überwachung von Arbeitern und Maschinensicherheit sowie optische Zeichenerkennung und Identifikation), Endverbraucherbranche (Automobilindustrie, Elektronik und Halbleiter, Industriemaschinen und Robotik, Lebensmittel und Getränke, Pharmazeutika und Medizingeräte, Metalle, Bergbau und Materialverarbeitung, Logistik und Lagerhaltung, Forschungs- und wissenschaftliche Einrichtungen sowie andere Endverbraucherbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Rein ereignisbasierte Sensoren (DVS/EVS) |
| Hybride Ereignis- und Bildsensoren |
| Farbige ereignisbasierte Sensoren |
| Andere fortschrittliche ereignisbasierte Erfassungsarchitekturen |
| Ereignisbasierte Bildsensoren |
| Kameramodule |
| Industrielle Ereigniskameras |
| Verarbeitungshardware und Software |
| Integrations- und Supportdienste |
| Hochgeschwindigkeits-Qualitätsprüfung |
| Objektzählung und -messung |
| Roboterführung und Pick-and-Place |
| Bewegungs- und optische Flussanalyse |
| Vorausschauende Wartung und Schwingungsüberwachung |
| Prozessüberwachung und -steuerung |
| Überwachung von Arbeitern und Maschinensicherheit |
| Optische Zeichenerkennung und Identifikation |
| Automobilindustrie |
| Elektronik und Halbleiter |
| Industriemaschinen und Robotik |
| Lebensmittel und Getränke |
| Pharmazeutika und Medizingeräte |
| Metalle, Bergbau und Materialverarbeitung |
| Logistik und Lagerhaltung |
| Forschungs- und wissenschaftliche Einrichtungen |
| Andere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Sensorarchitektur | Rein ereignisbasierte Sensoren (DVS/EVS) | ||
| Hybride Ereignis- und Bildsensoren | |||
| Farbige ereignisbasierte Sensoren | |||
| Andere fortschrittliche ereignisbasierte Erfassungsarchitekturen | |||
| Nach Systemkomponente | Ereignisbasierte Bildsensoren | ||
| Kameramodule | |||
| Industrielle Ereigniskameras | |||
| Verarbeitungshardware und Software | |||
| Integrations- und Supportdienste | |||
| Nach Anwendung | Hochgeschwindigkeits-Qualitätsprüfung | ||
| Objektzählung und -messung | |||
| Roboterführung und Pick-and-Place | |||
| Bewegungs- und optische Flussanalyse | |||
| Vorausschauende Wartung und Schwingungsüberwachung | |||
| Prozessüberwachung und -steuerung | |||
| Überwachung von Arbeitern und Maschinensicherheit | |||
| Optische Zeichenerkennung und Identifikation | |||
| Nach Endverbraucherbranche | Automobilindustrie | ||
| Elektronik und Halbleiter | |||
| Industriemaschinen und Robotik | |||
| Lebensmittel und Getränke | |||
| Pharmazeutika und Medizingeräte | |||
| Metalle, Bergbau und Materialverarbeitung | |||
| Logistik und Lagerhaltung | |||
| Forschungs- und wissenschaftliche Einrichtungen | |||
| Andere Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für ereignisbasierte industrielle Bildverarbeitungssysteme?
Der Markt für ereignisbasierte industrielle Bildverarbeitungssysteme wurde im Jahr 2025 auf 0,27 Milliarden USD geschätzt, wird für 2026 auf 0,34 Milliarden USD geschätzt und soll bis 2031 mit einer CAGR von 27,38 % einen Wert von 1,14 Milliarden USD erreichen.
Was treibt die Akzeptanz von ereignisbasierten industriellen Bildverarbeitungssystemen an?
Hochgeschwindigkeitsinspektion, Industrierobotik, energiearme kontinuierliche Überwachung und lokale KI-Verarbeitung unterstützen die Akzeptanz dort, wo rahmenbasierte Systeme Bewegungsunschärfe oder Latenzgrenzen erfahren.
Welche Sensorarchitektur hatte im Jahr 2025 den größten Anteil?
Rein ereignisbasierte Sensoren hielten im Jahr 2025 einen Anteil von 61,85 %. Hybride Ereignis- und Bildsensoren werden bis 2031 voraussichtlich mit einer CAGR von 29,65 % wachsen.
Welche Anwendung wird bis 2031 am schnellsten wachsen?
Vorausschauende Wartung und Schwingungsüberwachung werden bis 2031 voraussichtlich mit einer CAGR von 29,46 % wachsen, unterstützt durch berührungslose Schwingungserfassung und Edge-basierte Fehlerklassifizierung.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 29,20 % wachsen, unterstützt durch Chinas große Industrieroboterbasis und starke Elektronik- und Halbleiteraktivitäten.
Was ist das Haupthindernis für eine breitere Bereitstellung?
Hohe Systemkosten und begrenzte Fachkenntnisse zur Ereignisstromverarbeitung bleiben die wesentlichsten Hindernisse, insbesondere dort, wo Hersteller auf etablierte rahmenbasierte Ausrüstung angewiesen sind.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
