
暗号化キーライフサイクル管理市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
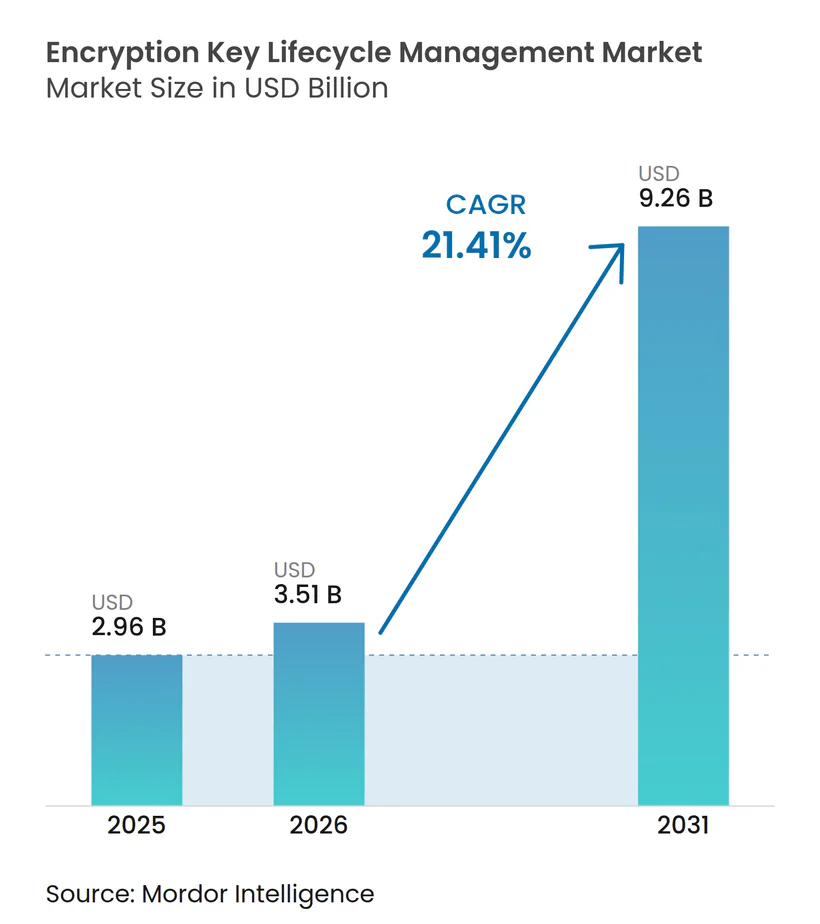
| 市場規模 (2026) | 3.51 十億米ドル |
| 市場規模 (2031) | 9.26 十億米ドル |
| 成長率 (2026 - 2031) | 21.41 % |
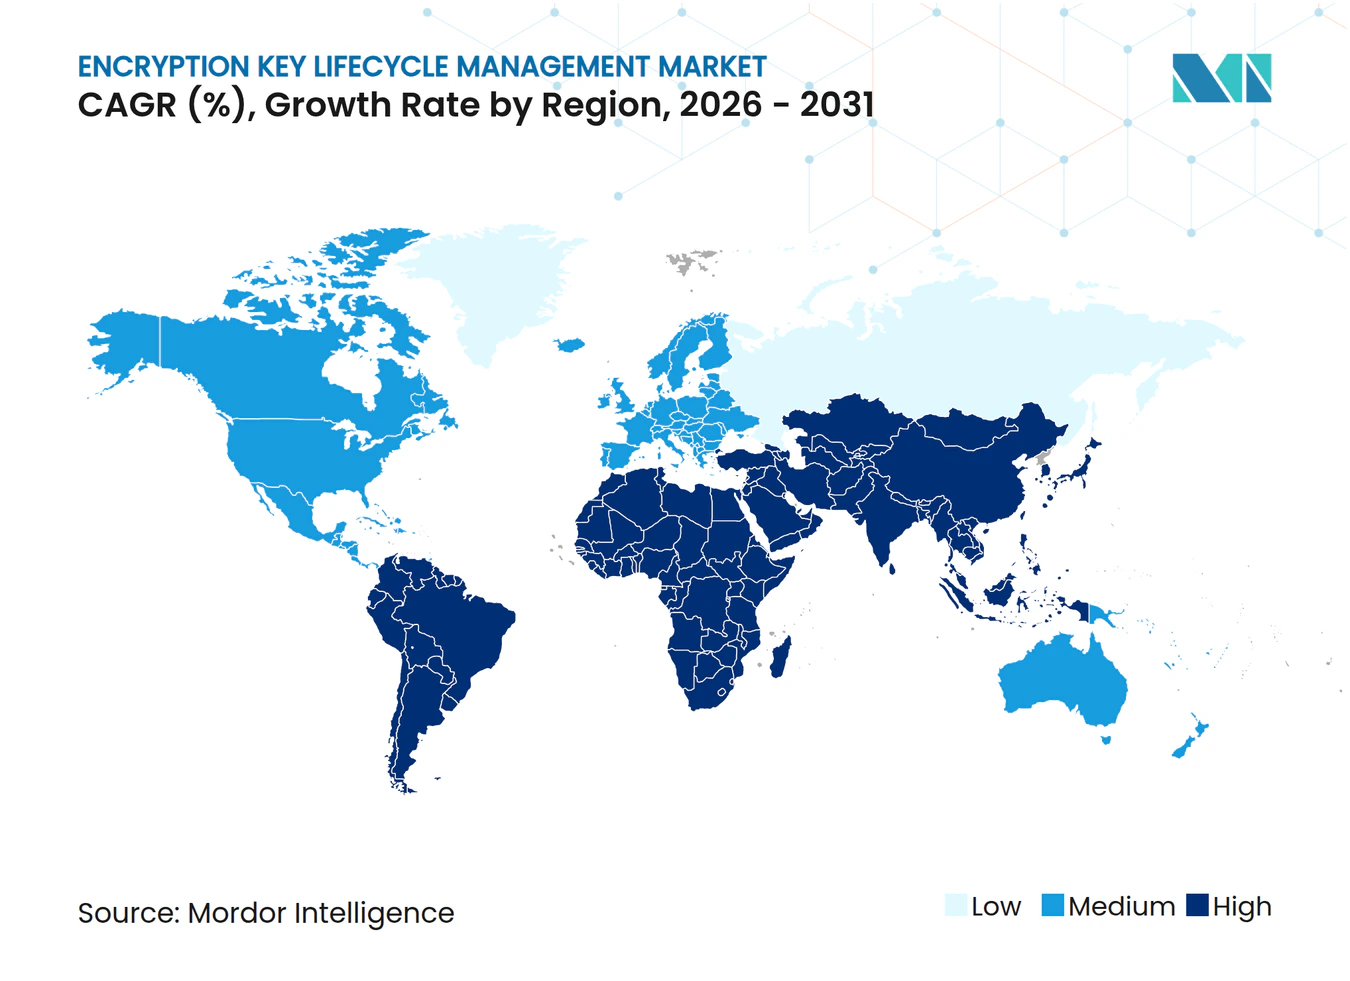
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる暗号化キーライフサイクル管理市場分析
暗号化キーライフサイクル管理市場規模は、2025年の2.96 ビリオン 米ドルから2026年には3.51 ビリオン 米ドルに増加し、2031年までに9.26 ビリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 21.41%で成長すると予測されています。規制要件により、暗号化キーの文書化された管理が規制対象組織における標準的な調達ニーズとなっています。マルチクラウド運用は、セキュリティチームが監督しなければならないキー、システム、およびポリシーの数を増加させています。ポスト量子対応の計画は、完全な移行が数年先であっても、暗号資産のインベントリ化と移行作業を推進しています。こうした状況は、キーの生成、保管、ローテーション、リカバリ、および監査を単一の運用フレームワークに統合するプラットフォームに有利に働きます。暗号化キーライフサイクル管理市場は、セキュリティインシデント後の単発的な支出ではなく、コンプライアンス主導の長期購買サイクルへと移行してます。
主要レポートのポイント
- コンポーネント別では、ソリューションが2025年の暗号化キーライフサイクル管理市場において収益の64.73%を占め、サービスは2031年にかけてCAGR 24.92%で拡大する見込みです。
- 展開モード別では、クラウドが2025年の暗号化キーライフサイクル管理市場において収益の57.81%を占め、2031年にかけてCAGR 26.28%で成長する見込みです。
- 組織規模別では、大企業が2025年の暗号化キーライフサイクル管理市場において収益の69.74%を占め、中小企業は2031年にかけてCAGR 26.54%で拡大する見込みです。
- 暗号化環境別では、保存データが2025年の暗号化キーライフサイクル管理市場において収益の56.94%を占め、転送中データは2031年にかけてCAGR 26.32%で成長する見込みです。
- 業種別では、BFSIが2025年の収益の29.38%を占め、政府・公共行政業界は2031年にかけてCAGR 27.26%で拡大する見込みです。
- 地域別では、北米が2025年の暗号化キーライフサイクル管理市場の39.28%を占め、アジア太平洋地域は2031年にかけてCAGR 28.66%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 規制上の暗号化およびデータ保護義務 | +4.8% | 北米および欧州に集中した執行を伴うグローバル | 中期(2〜4年) |
| ハイブリッドおよびマルチクラウドの拡大 | +3.9% | 北米およびアジア太平洋地域で最も高い強度を持つグローバル | 短期(2年以内) |
| ランサムウェアおよびデータ侵害リスクの増大 | +3.1% | グローバル | 短期(2年以内) |
| ポスト量子暗号対応 | +2.7% | 米国および欧州連合が規制をリードするグローバル | 長期(4年以上) |
| 暗号資産インベントリ要件 | +1.9% | 北米および欧州、アジア太平洋中核地域への波及あり | 中期(2〜4年) |
| クラウドワークロードに対するソブリンキー管理要件 | +1.4% | 欧州、アジア太平洋、および中東 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
規制上の暗号化およびデータ保護義務
PCI DSS v4.0.1の要件は2025年3月31日に必須となりました。これにより、暗号インベントリ、手動キー操作、およびキーローテーションスケジュールに対する監査可能な管理が求められます。この規則により、カード会員データを取り扱う組織においてキーライフサイクル手順が正式なコンプライアンス問題となりました。DORAは金融サービス分野においてICTリスクおよびリカバリプロセスのテストに関する関連要件を追加しました。中国も2025年8月から重要情報インフラにおける認定商用暗号の使用を義務付けています。[1] 異なる法的枠組みが管理されたキーの使用とリカバリに関して同一の証拠を要求する場合、暗号化キーライフサイクル管理市場は恩恵を受けます。
ハイブリッドおよびマルチクラウドの拡大
組織はパブリッククラウド、プライベートデータセンター、およびエッジロケーションにまたがってアプリケーションを運用するケースが増えています。各環境では異なるキーポリシー、監査ログ、および管理制御が使用される場合があります。この断片化により、インフラプロバイダーをまたいで機能する集中型ガバナンスへの需要が高まっています。BYOKおよびKYOKモデルにより、顧客はクラウドコンピューティングサービスを利用しながら重要なキーマテリアルの管理権を保持できます。IBMは2026年3月に、シングルテナントKYOK設計、FIPS 140-3レベル4のHSM、およびハイブリッド制御オプションを備えたCloud Key Protect Dedicatedを導入しました。暗号化キーライフサイクル管理市場もハイブリッド設計から恩恵を受けており、顧客管理のHSMがクラウド派生キーの信頼の起点として機能します。
ランサムウェアおよびデータ侵害リスクの増大
ランサムウェアのインシデントは、サービス妨害に加えてデータ窃取を伴うケースが増えています。これにより、保存情報を保護するキーへのアクセス管理の重要性が高まっています。Microsoftは、Storm-0501が誤設定されたAzure Key Vaultアクセスを悪用し、顧客管理キーを作成してストレージアカウントを暗号化し、キーを削除した活動を記録しました。[2] このケースは、権限と監視が不十分な場合にクラウドキー管理環境が標的になり得ることを示しました。また、プロビジョニング業務とキーアクセスレビューの分離に対する注目度も高まっています。暗号化キーライフサイクル管理市場は、組織が機密性の高いキー操作を記録・制限・レビューするための管理策を求める中で重要性を増しています。
ポスト量子暗号対応
NISTは2024年8月にFIPS 203、FIPS 204、およびFIPS 205を発行し、ポスト量子暗号の中核標準を確立しました。NISTは2025年3月に追加のバックアップアルゴリズムとしてHQCを選定しました。連邦大統領令14412は、承認されたポスト量子標準への連邦キー確立移行の期限を2030年12月31日と定めました。また、暗号資産の部品表に関する作業も指示しました。組織は移行を計画する前に、キーがどこで生成・保管・使用されているかを特定する必要があります。暗号化キーライフサイクル管理市場は、新しいアルゴリズムの展開に時間がかかる場合でも、発見およびインベントリ作業から短期的な需要を受けています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーシステム統合の複雑性 | -3.2% | グローバル | 短期(2年以内) |
| 暗号化およびキー管理専門家の不足 | -2.4% | グローバル | 長期(4年以上) |
| キー移行中の不可逆的な再暗号化リスク | -1.7% | グローバル | 中期(2〜4年) |
| DevOpsおよびセキュリティチーム間でのキー所有権の断片化 | -1.2% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
レガシーシステム統合の複雑性
多くの大規模組織は依然としてメインフレーム、独自データベース、旧来のアプリケーション、およびハードウェアアプライアンスを運用しています。これらのシステムはキー管理の共通インターフェースが普及する以前に設計されたものが多くあります。KMIPはさまざまなキー管理環境を接続するための標準的な経路を提供します、独自インターフェースにはカスタム統合が必要になる場合があります。[3] 再暗号化が正しい順序で行われない場合、移行エラーにより暗号化された情報にアクセスできなくなる可能性があります。このリスクにより、重要なレガシー記録を持つセクターでは内部レビューサイクルが長くなります。暗号化キーライフサイクル管理市場は、旧来の技術資産を持つ企業よりもクラウドネイティブな組織においてより迅速に進展しています。
暗号化およびキー管理専門家の不足
現代のキー管理には、HSM設定、クラウドインターフェース、証明書自動化、監査準備、およびポスト量子対応計画に関する知識が必要です。これらの能力が単一の内部チームに集約されることはほとんどありません。移行中に必要な技術的配慮は、ポスト量子キータイプとハイブリッド実装に関するNISTのガイダンスに示されています。専門家の能力が限られていると、セキュリティ予算が確保されていても実装が遅れます。また、組織が運用上のキーライフサイクル業務にマネージドサービスを利用する要因にもなります。この不足はサービス需要を支えますが、暗号化キーライフサイクル管理市場全体の普及ペースを制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
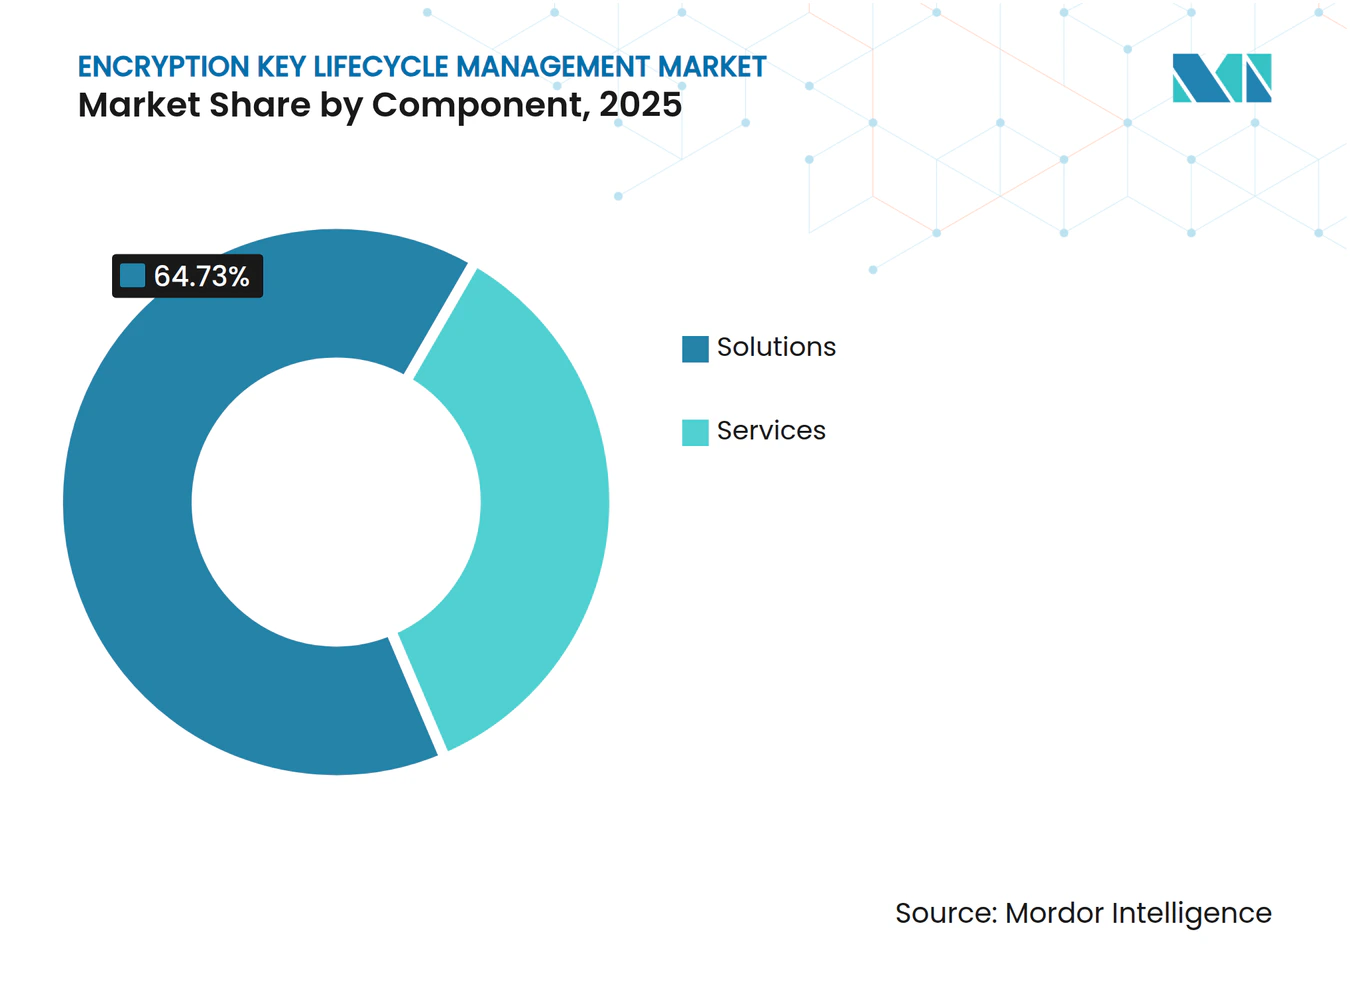
マネージドサービスがより迅速な普及を支援ソリューションは2025年の暗号化キーライフサイクル管理市場シェアの64.73%を占めました。組織はこれらのプラットフォームを使用して、キーの生成、保管、ポリシー適用、およびライフサイクル自動化を単一のガバナンス層に統合しました。統合プラットフォームにより、暗号タスクごとに個別のツールを管理する必要性が軽減されます。規制対象の購買者は、認定ハードウェアによって支えられた信頼の起点も求めています。FIPS 140-3認定は、調達基準が検証済み暗号モジュールを要求する場合に引き続き重要です。Thales Trusted Cyber Technologiesは2026年4月にエッジ展開向けのCipherTrust Manager k160 Mk IIを発表しました。このアプライアンスは最大10,000の対称キーを保管し、物理的な管理のために取り外し可能なHSMトークンを使用しました。このような製品は、集中管理をリモートおよび戦術的な環境に拡張します。これにより、暗号化制御が中央データセンターを超えて機能しなければならない暗号化キーライフサイクル管理市場におけるソリューション需要が支えられます。
サービスはコンポーネント区分の中で最も高い成長率となる、2031年にかけてCAGR 24.92%で拡大する見込みです。組織は複雑なキーローテーション、証明書更新、および監査証拠を管理できるスタッフを欠くことが多くあります。マネージドデリバリーは、大規模な専門チームを構築することなくこれらの機能を提供できます。Entrust と IBM Consulting は2026年4月に、量子安全変革サービスとEntrust Cryptographic Security Platformに関するコラボレーションを発表しました。このオファリングは、証明書、キー、シークレット、およびPKI機能を統一された管理モデルに統合しました。レガシー、クラウド、および開発環境にまたがって暗号資産を管理する組織に対応しました。AIエージェントからのマシンアイデンティティの増加により、証明書およびキー操作に関連する作業量が増大しています。これにより、一部の調達が継続的なマネージド契約へと移行しています。暗号化キー管理業界は、サービスが内部能力の限られた組織にとって高度な管理策をより利用しやすくする中で恩恵を受けています。


展開モード別:
クラウドがリードしハイブリッドが役割を維持クラウドは2025年の暗号化キーライフサイクル管理市場シェアの57.81%を占めました。また、2031年にかけてCAGR 26.28%に拡大する見込みです。クラウド導入は、オンプレミスツールを単純に置き換えるのではなく、集中管理への需要を生み出しています。クラウドサービスに移行したワークロードでも、データストレージとキー管理の明確な分離が依然として必要です。Thalesは2026年3月に、Oracle Transparent Data Encryption向けのKMIPおよびCipherTrust Application Key Managementをサービスとしてのプラットフォームに追加しました。この追加により、SaaSモデルでのデータベース暗号化キーの集中管理が可能になりました。外部キーストアおよび外部キー管理アーキテクチャも、大規模なクラウド環境における顧客管理設計を支援します。これらのツールは、クラウドスケールと独立したガバナンスを組み合わせる必要がある場合に有効です。
オンプレミスおよびハイブリッド展開は、金融サービス、防衛、および重要インフラセクターに引き続き対応しています。これらのユーザーはデータ居住要件、エアギャップ要件、または国家安全保障上の義務に直面する場合があります。オンプレミスのHSMはハブアンドスポーク設計において信頼の起点を提供できます。クラウドコントロールプレーンは、承認されたワークロードに派生キーを配布できます。この構成により、組織は既存のHSM投資を維持しながらクラウドアプリケーションへのサービスを拡張できます。IBMは、IBM PowerVS AIXおよびLinux、ならびにSAP展開を含む高保証ワークロード向けに専用サービスを位置付けました。暗号化キーライフサイクル管理市場は、ワークロードの機密性が同一企業内でも異なるため、両モデルに対応する余地があります。インフラの完全な移行が適切でない場合、ハイブリッド利用は現実的な経路となり得ます。また、セキュリティチームが既存のコンプライアンス手順を新しいクラウドサービスに適用するのにも役立ちます。
組織規模別:
中小企業の利用が拡大する中で大企業の支出が引き続き大きい大企業は2025年の暗号化キーライフサイクル管理市場シェアの69.74%を占めました。その規模により、広範なコンプライアンス義務と複雑なマルチベンダークラウド環境が生じます。多くの企業は、交換前に継続的な管理が必要な旧来の暗号システムも運用しています。調達には通常、認定ベンダー契約、HSMの更新、およびプロフェッショナルサービスが含まれます。これらの要件により、大規模組織の平均契約額が増加します。欧州決済評議会は2026年に、決済サービスプロバイダー向けのポスト量子推を含む暗号アルゴリズムとキー管理に関するガイダンスを発行しました。[4] 決済、ヘルスケア、および政府の購買者は、正式なコンプライアンスプログラムを維持する可能性が特に高いです。これらの需要は、暗号化キーライフサイクル管理市場における確立されたサプライヤーの収益を支えます。大規模組織はまた、共通のポリシーと監査対応が必要なシステムをより多く抱えています。
中小企業は2031年にかけてCAGR 26.54%で拡大する見込みです。クラウドデリバリーサービスにより、専用ハードウェアと大規模な専門チームの必要性が軽減されます。Entrustは2024年8月に、自動化されたライフサイクル管理、分散型ボールト、およびコンプライアンス追跡を備えたKeyControl as a Serviceを開始しました。このモデルにより、規制対象の中小企業の参入障壁が低下します。ヘルスケアプロバイダーおよびフィンテック企業は、オンプレミスのHSMインフラを維持することなくマネージドツールを使用できます。マネージドセキュリティサービスプロバイダーも、より広範なコンプライアンスオファリングの一部としてキー管理をパッケージ化できます。このチャネルは、スタンドアロンの暗号プラットフォームを評価できない購買者にリーチします。暗号化キーライフサイクル管理市場は、サービスデリバリーがセキュリティ管理策を小規模な運用予算に合わせる中で拡大しています。中小企業の成長により、展開の容易さとサポート品質がより重要な競争要因となっています。
暗号化環境別:
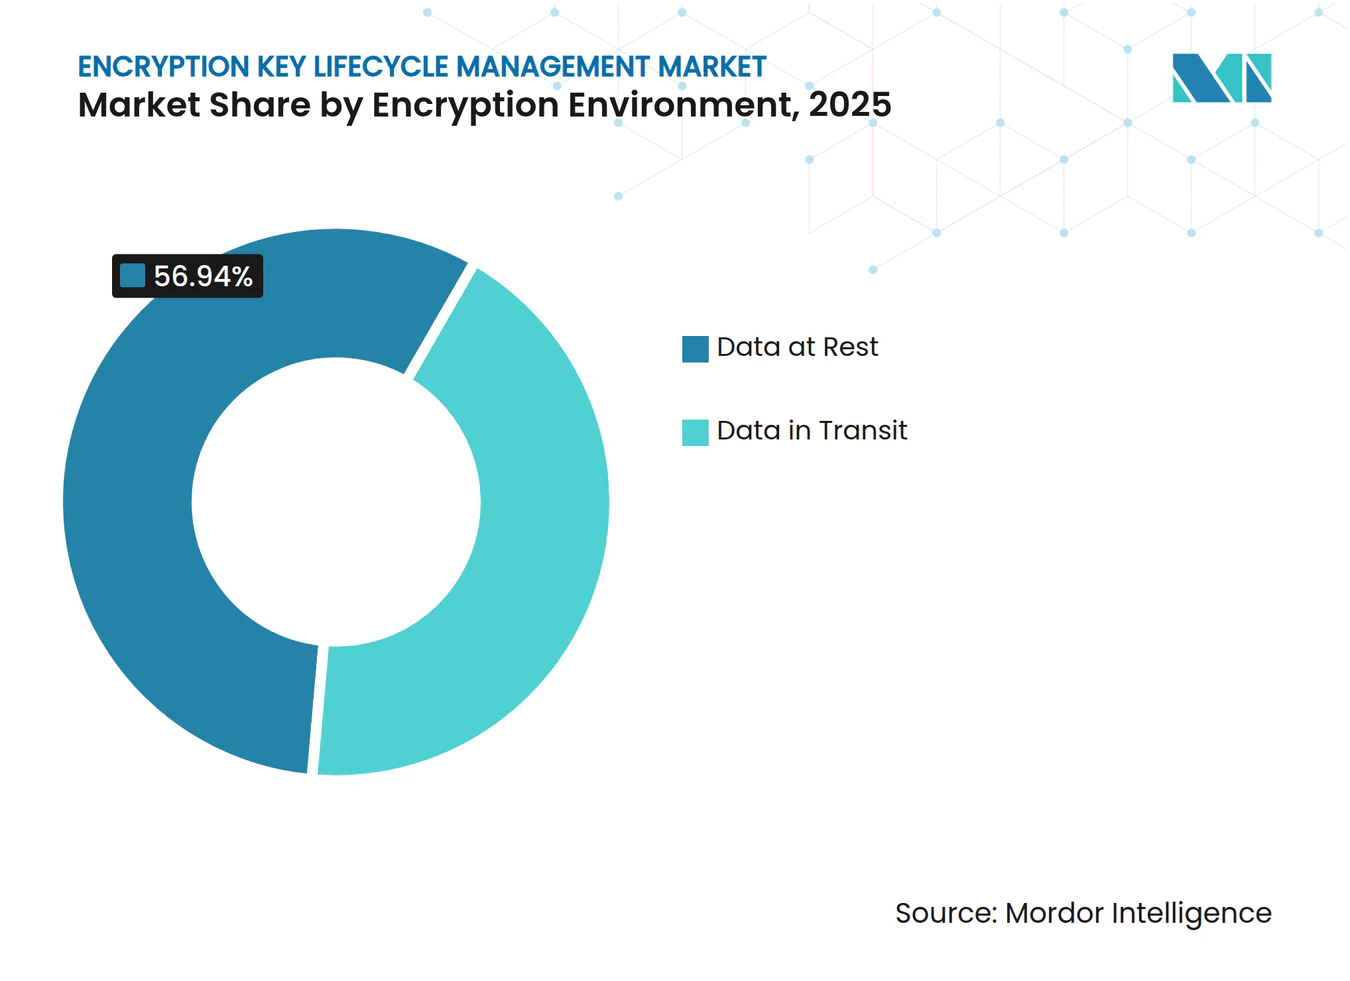
転送中データの管理が重要性を増す保存データは2025年の暗号化キーライフサイクル管理市場シェアの56.94%を占めました。ディスク、データベース、ファイル、およびオブジェクトストレージの暗号化は、多くの規制環境においてベースラインの管理策となっています。このセグメントには、透過的データ暗号化、列レベル暗号化、ボリューム保護、およびマルチアプリケーションキー管理が含まれます。これらのアプリケーションを合わせると、大規模組織のキーボリュームのかなりの部分を占めます。HSMベースの信頼の起点は、機密性の高い保存データに対して引き続き一般的です。規制対象セクターの購買者は、関連ハードウェアに対してFIPS 140-3レベル3以上の保証を要求することが多くあります。既存の導入基盤により、ローテーション、ポリシー管理、およびリカバリ管理への継続的な需要が生まれます。保存データの要件は、クラウド移行中も引き続き中心的な課題です。組織は、記録がストレージロケーション間を移動する際にキーの管理を維持する必要があります。
転送中データは2031年にかけてCAGR 26.32%で拡大する見込みです。ゼロトラストアーキテクチャは、サービス間通信に相互TLS認証とセッション固有のキーマテリアルを要求します。ドイツのBSIガイダンスは、影響を受けるNIS2組織の推奨標準としてTLS 1.3を特定し、TLS 1.0またはTLS 1.1を最新技術として認めませんでした。APIベースのサービス、コンテナ、およびAIエージェントにより、暗号化セッションの量が増加しています。これらの環境では、手動更新がスケールしないため、証明書ライフサイクルの自動化プロセスが必要です。暗号化キー管理業界は、ローテーションを自動化しマシン認証情報を管理するツールで対応しています。このニーズは、分散型アプリケーション環境において特に深刻になる場合があります。転送中のセキュリティはまた、キー管理をネットワーク、アイデンティティ、およびアプリケーションチームとより密接に結びつけます。共有管理策により、証明書の期限切れや一貫性のないセッション保護のリスクを軽減できます。

業種別:
BFSIが最大で政府が加速BFSIは2025年の暗号化キーライフサイクル管理市場において29.38%の市場シェアを占めました。このセクターは長年にわたり、HSMを活用した決済キー、データベース暗号化、および証明書インフラに投資してきました。PCI DSSは、カード会員データに使用されるキーの生成、配布、保管、ローテーション、および廃棄に関する文書化されたプロセスを要求します。これにより、加盟店、アクワイアラー、プロセッサー、および金融機関による定期的な支出が生まれます。DORAは欧州金融サービスにおける暗号リカバリの運用レジリエンス要件を追加しました。MiCAルールも暗号資産カストディに使用される秘密鍵の保護を強化します。専門サプライヤーは、ATMおよびPOSキーインジェクションなどの決済暗号化ユースケースを引き続き支援しています。これらのユースケースには、認定された、場合によってはエアギャップされたハードウェアが必要です。このセクターの確立されたセキュリティ義務が、その収益リーダーシップの地位を支えています。
政府・公共行政業界は2031年にかけてCAGR 27.26%で拡大する見込みです。ソブリンキー管理要件は、複数の法域で執行可能な規則となりつつあります。中国の重要情報インフラ規則は、承認された暗号アルゴリズム、製品、およびキーメカニズムを要求します。同国は2026年に量子鍵配送ネットワークにおけるキー管理の技術要件も発行しました。[5] これらの措置は、地域の認証およびソブリン要件を満たす調達を促進します。ヘルスケア、製造、通信、エネルギー、ユーティリティ、および小売も需要に貢献しています。これらのニーズは、健康データ保護から運用技術のセグメンテーション、決済トークン化まで多岐にわたります。暗号化キーライフサイクル管理市場は、暗号化がクラウド調達の標準要素となる中でこれらのセクターに広がっています。政府需要は、国家安全保障および重要インフラ要件が適用される場合に特に重要であり続ける可能性があります。
地域分析
北米暗号化キーライフサイクル管理市場
北米は2025年の暗号化キーライフサイクル管理市場シェアの39.28%を占めました。同地域は、高密度なクラウドインフラと成熟した金融サービスのコンプライアンス支出を組み合わせています。FISMA、FedRAMP、および防衛情報保証に基づく連邦要件が調達基準を形成しています。大統領令14412は、連邦機関に対し、2030年12月31日までに鍵確立メカニズムを承認済みのポスト量子標準へ移行することを義務付けました。また、提案されたFAR改正を通じて、対象となる請負業者に関連する期限も設定しました。カナダは、NISTに準拠したサイバーセキュリティフレームワークのもとで監督される金融機関を通じて需要を追加しています。メキシコは、デジタル決済プラットフォームに対する暗号化義務が発展するにつれ、地域需要を支えています。
欧州暗号化キーライフサイクル管理市場
欧州は2025年において地域別で2番目に大きなポジションを占めました。GDPR、DORA、およびNIS2は、暗号化と暗号ポリシーをより広範な運用リスク要件の枠組みに位置付けました。DORAは2025年1月17日に適用開始となりました。ドイツのBSIは、対象組織向けにトランスポート暗号化とアルゴリズム選択に関する技術的ガイダンスを提供しています。ドイツ、フランス、および英国は重要な国内市場であり続けています。データ主権要件は、鍵の管理権を顧客側に保持するBYOKおよびHYOK設計を支持しています。欧州の専門企業は、ローカルサポート、監査ドキュメント、およびデータレジデンシー管理を通じて競争しています。
アジア太平洋、中東・アフリカおよび南米の暗号化キーライフサイクル管理市場
アジア太平洋地域は2031年までに28.66%のCAGRで拡大すると予測されています。中国は、重要インフラで使用される商用暗号に認証を義務付ける規制により、主要な貢献国となっています。2026年の量子鍵配送標準は、量子通信インフラに対する要件を拡大しています。インドは国内の量子安全エコシステムに関する取り組みを文書化しています。日本も機密データ伝送に対する暗号化要件を強化しています。南米、中東、よびアフリカは引き続き地域貢献度の小さい市場です。ブラジルのLGPDは暗号化への投資を支援しており、アラブ首長国連邦およびサウジアラビアは政府クラウドワークロード向けのソブリンデータ戦略を推進しています。
競合環境
市場集中度
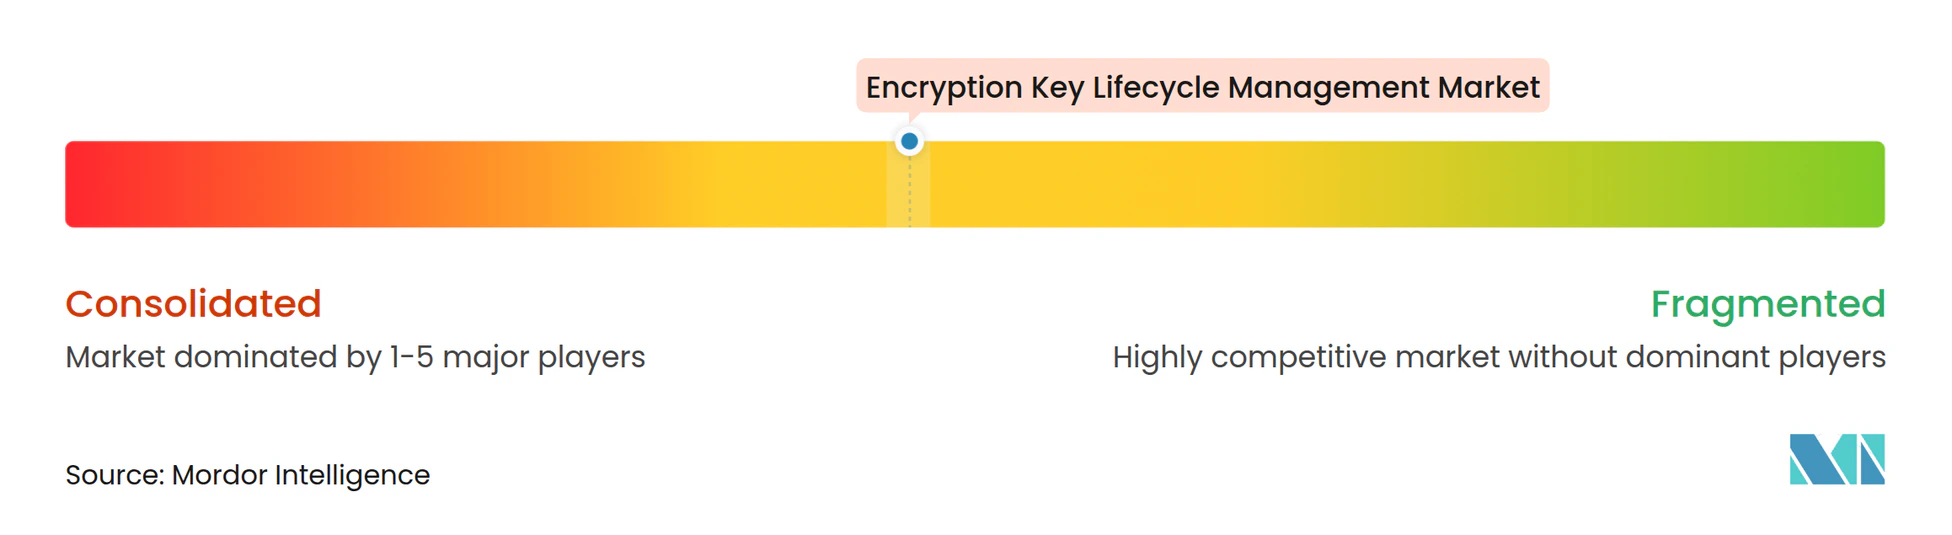
暗号化キーライフサイクル管理市場は、大手テクノロジーおよびセキュリティサプライヤーの間で適度に集中しています。Thales Group、IBM Corporation、AWS、Microsoft Corporation、およびGoogle LLCは、クラウド統合、HSMオファリング、および企業コンプライアンス関係を組み合わせています。Entrust、Fortanix、Keyfactor、CyberArk、Utimaco、およびSecurosysは、専門的な暗号機能とマルチクラウドサポートを提供しています。競争は、PKI、証明書、シークレット、マシンアイデンティティ、および暗号化キーのための統合プラットフォームにますます集中しています。Keyfactorは2026年6月に、マシンアイデンティティ管理と暗号ガバナンスを集中化するためのTrust Control Planeを導入しました。[6] このアプローチは、セキュリティチーム間の運用上の断片化を軽減することを目的としています。既存のコンプライアンス契約と検証済みハードウェアが切り替えコストを生み出す場合、既存プレイヤーが優位に立ちます。
Thalesは2026年3月に、KMIPおよびOracle Transparent Data Encryption向けキー管理機能を含むようにCipherTrust サービスとしてのプラットフォームを拡張しました。IBMは2026年3月に、高保証クラウドワークロード向けにCloud Key Protect Dedicatedをリリースしました。Entrust と IBM Consulting も2026年4月に、量子安全変革サービスと共通の暗号管理プラットフォームを組み合わせました。これらの動きは、サプライヤーが製品、サービス、およびコンプライアンス能力を連携させていることを示しています。暗号化キーライフサイクル管理市場は、マネージドサービス、ポスト量子移行サポート、および暗号インベントリの自動化ガバナンスに余地を提供しています。レガシーとクラウド環境にまたがって運用を簡素化できるプロバイダーは、規制対象の購買者に対してより有利な立場に立てる可能性があります。FIPS 140-3認定は、政府および規制対象の調達において主要な資格要件であり続けています。
専門プロバイダーは、大手クラウドプラットフォームが十分に対応できない可能性がある暗号化キーライフサイクル管理市場のニーズを標的にしています。StorMagicは仮想化エッジキー管理に注力し、Crypto4A Technologiesは量子安全HSMアーキテクチャを開発しています。ManageEngine Key Manager Plusは、よりシンプルな管理を必要とする中規模組織向けに設計されています。これらのサプライヤーは、大型アプライアンスがコスト高であったり、クラウドネイティブツールの適応が困難な場合に競争できます。暗号アジリティは、アプリケーションの変更を最小限に抑えながらアルゴリズム、プロトコル、およびキータイプを変更できるため、もう一つの差別化ポイントです。これは、ポスト量子標準が実装計画フェーズに入る中で重要です。暗号化キー管理業界は、顧客要件がワークロード、法域、および保証レベルによって異なるため、引き続き競争が激しい状況です。主要サプライヤーの合算シェアは提供されていないため、本レポートは市場を高度に集中しているとは特徴付けていません。
暗号化キーライフサイクル管理業界のリーダー
-
Thales Group
-
International Business Machines Corporation
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
- 注:主要企業の掲載順は順位を示すものではありません。
暗号化キーライフサイクル管理市場 このレポートでカバーされる企業
- Thales Group
- International Business Machines Corporation
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Fortanix, Inc.
- Entrust Corporation
- Oracle Corporation
- Broadcom Inc.
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- Keyfactor, Inc.
- CyberArk Software Ltd.
- HashiCorp, Inc.
- Futurex, LP
- Utimaco GmbH
- Securosys SA
- SSH Communications Security Corporation
- WinMagic Inc.
- Virtru Corporation
- Townsend Security, Inc.
- StorMagic Limited
- OpenText Corporation
- ManageEngine, a division of Zoho Corporation Pvt. Ltd.
- Cryptomathic A/S
- Crypto4A Technologies Inc.
最近の産業開発事情 暗号化キーライフサイクル管理市場
- 2026年6月:米国連邦官報は、2026年6月22日に署名された大統領令14412「高度な暗号攻撃から国家を守る」を公表しました。これは連邦機関に対して2030年12月31日までにキー確立プロトコルをNIST承認のポスト量子暗号FIPSに移行することを義務付け、FAR評議会に対して同期限を対象連邦請負業者にも適用するよう指示しました。この命令は同時に、CISAおよびNISTに対して270日以内に暗号資産の部品表の最低要件を公表することを求め、暗号資産の発見およびインベントリプラットフォームへの即時需要を生み出しています。
- 2026年6月:Keyfactorは2026年6月9日にTrust Control Planeを開始しました。これは、マシンアイデンティティ管理、暗号ガバナンス、およびPKI自動化を、観察・分析・プロビジョニング・オーケストレーション・ガバナンスの運用ループを持つ単一システムに統合する統一運用モデルです。この製品は証明書障害、量子対応、および監査準備セグメントを標的とし、企業内のすべてのマシン、ワークロード、およびAIエージェントのアイデンティティをサポートするよう位置付けられています。
- 2026年4月:Entrust Corporationは2026年4月29日に、IBM ConsultingのQuantum Safe Transformation ServicesとEntrust Cryptographic Security Platformを組み合わせた企業向けポスト量子暗号移行の共同オファリングとして、IBM Consultingとのコラボレーションを発表しました。このパートナーシップは、ポスト量子準拠のHSMを基盤として、PKI、証明書、キー、およびシークレットにまたがる統一されたコントロールプレーンを提供し、レガシー、クラウド、およびDevOps環境にまたがる暗号の拡散を管理する規制対象企業を対象としています。
- 2026年4月:Thales Trusted Cyber Technologiesは2026年4月20日に、戦術的エッジ展開向けのコンパクトな暗号キー管理アプライアンスであるCipherTrust Manager k160 Mk IIを発表しました。最大10,000の対称キーを保管し、高リスク運用中のミッションクリティカルなデータを保護するための物理的なキルスイッチとして機能する取り外し可能なHSMトークンを備えています。このデバイスは、企業全体の集中型キーガバナンスのためにCipherTrust Data Security Platformと合されます。
- 2026年3月:Thalesは2026年3月30日に、Oracle Transparent Data Encryption向けのKMIPおよびCipherTrust Application Key ManagementをCipherTrust Data Security Platform as a Serviceに追加しました。これにより、企業はSaaSモデルでOracleデータベース暗号化キー管理を集中化でき、自動化されたキーライフサイクル管理によりGDPR、PCI DSS、およびHIPAAへの準拠を確保しながら運用コストを削減できます。
グローバル暗号化キーライフサイクル管理市場レポートの範囲
暗号化キーライフサイクル管理市場は、生成から配布、ローテーション、失効、および安全な廃棄まで、保存中、転送中、および使用中のデータを保護するために使用される暗号キーの完全なライフサイクルを管理するソリューションを包含しています。この市場には、暗号強度の高いキーを生成し、承認されたシステムに安全に保管・配布し、自動ローテーションスケジュールを適用し、キーのバージョンとアクセスポリシーを管理し、キーの使用を監査し、不要になったキーを安全に廃棄または破棄するハードウェアセキュリティモジュール(HSM)、クラウドキー管理サービス(KMS)、およびソフトウェベースのキー管理プラットフォームが含まれます。ソリューションはFIPS 140-2/140-3、PCI-DSS、およびその他の暗号標準への準拠を確保し、キーの漏洩と悪用を防止し、クラウド暗号化のためのBYOKおよびHYOKモデルを可能にし、ハイブリッドおよびマルチクラウド環境全体の暗号化キーの状態に対する集中的な可視性を提供します。
暗号化キーライフサイクル管理市場レポートは、コンポーネント(ソリューション、サービス)、展開モード(クラウド、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、暗号化環境(保存データ、転送中データ)、業種(政府・公共行政、産業製造、小売・電子商取引、輸送・物流、エネルギー・ユーティリティ、石油・ガス、ITおよび通信、メディア・エンターテインメント、教育・研究機関、ヘルスケア・ライフサイエンス、銀行・金融サービス・保険(BFSI)、その他の業種)、および地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ソリューション |
| サービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 保存データ |
| 転送中データ |
| 政府・公共行政 |
| 産業製造 |
| 小売・電子商取引 |
| 輸送・物流 |
| エネルギー・ユーティリティ |
| 石油・ガス |
| ITおよび通信 |
| メディア・エンターテインメント |
| 教育・研究機関 |
| ヘルスケア・ライフサイエンス |
| 銀行・金融サービス・保険(BFSI) |
| その他の業種 |
| 北米 | 米国 | |
| カナダ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| メキシコ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ベネルクス | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | アラブ首長国連邦 |
| サウジアラビア | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
| コンポーネント別 | ソリューション | ||
| サービス | |||
| 展開モード別 | クラウド | ||
| オンプレミス | |||
| ハイブリッド | |||
| 組織規模別 | 大企業 | ||
| 中小企業 | |||
| 暗号化環境別 | 保存データ | ||
| 転送中データ | |||
| 業種別 | 政府・公共行政 | ||
| 産業製造 | |||
| 小売・電子商取引 | |||
| 輸送・物流 | |||
| エネルギー・ユーティリティ | |||
| 石油・ガス | |||
| ITおよび通信 | |||
| メディア・エンターテインメント | |||
| 教育・研究機関 | |||
| ヘルスケア・ライフサイエンス | |||
| 銀行・金融サービス・保険(BFSI) | |||
| その他の業種 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| メキシコ | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| ベネルクス | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| オーストラリア | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | アラブ首長国連邦 | |
| サウジアラビア | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| エジプト | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
暗号化キーライフサイクル管理市場の2026年の規模は?
暗号化キーライフサイクル管理市場規模は、2025年の2.96 ビリオン 米ドルから2026年には3.51 ビリオン 米ドルに増加し、2031年までに9.26 ビリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 21.41%で成長すると予測されています。
暗号化キーライフサイクル管理プラットフォームへの需要を牽引しているものは何ですか?
規制要件、マルチクラウド運用、ランサムウェアリスク、およびポスト量子移行計画が集中管理策への需要を高めています。
最も急速に成長している展開アプローチはどれですか?
クラウド展開は2025年に収益の57.81%を占め、2031年にかけてCAGR 26.28%で成長する見込みです。
どの組織がキー管理サービスを最も迅速に採用していますか?
中小企業は、クラウドデリバリーサービスがハードウェアおよびスタッフィングの障壁を低下させる中で、CAGR 26.54%で成長する見込みです。
ポスト量子標準が企業のキー管理に関連する理由は何ですか?
組織はNIST承認のポスト量子標準に移行する前に、キーと暗号依存関係の完全なインベントリが必要です。
2031年にかけて最も急速に成長する地域はどこですか?
アジア太平洋地域は、規制措置とソブリン暗号要件に支えられ、CAGR 28.66%で拡大する見込みです。