
請負業者向けエージェント・オブ・レコード(AOR)市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
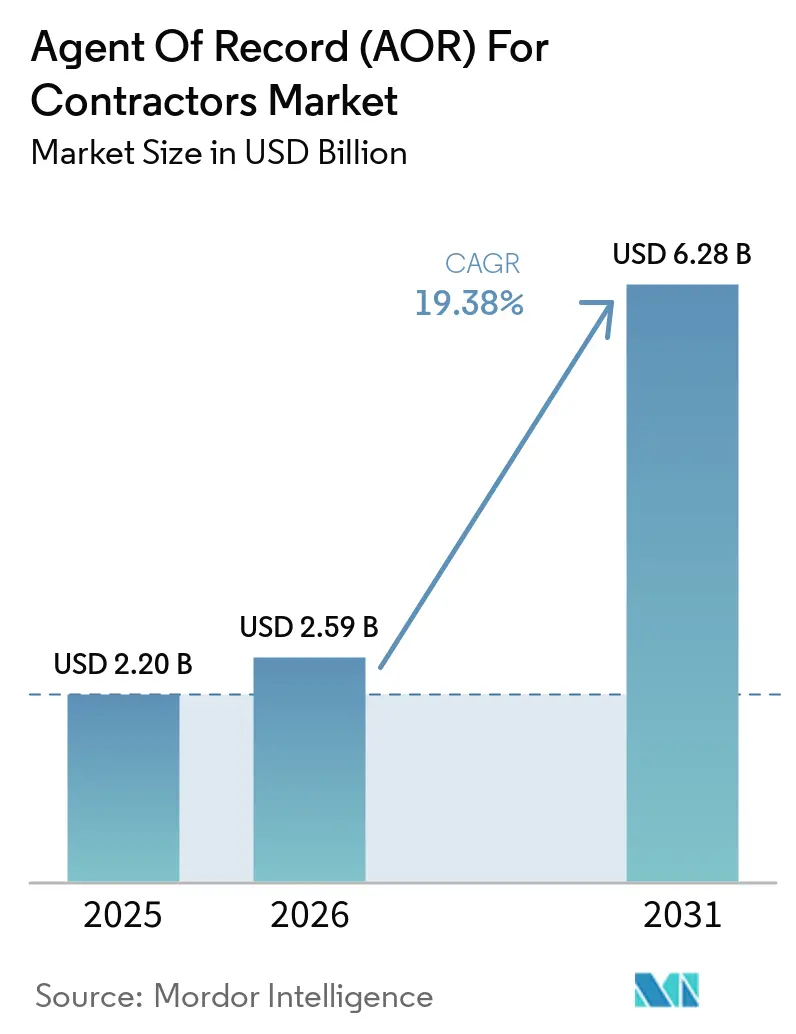
| 市場規模 (2026) | 2.59 十億米ドル |
| 市場規模 (2031) | 6.28 十億米ドル |
| 成長率 (2026 - 2031) | 19.38 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる請負業者向けエージェント・オブ・レコード(AOR)市場分析
請負業者向けエージェント・オブ・レコード(AOR)市場は、2025年の2.20 ビリオン 米ドルから2026年には2.59 ビリオン 米ドルへと成長し、2026年から2031年にかけて19.38%のCAGRで2031年までに6.28 ビリオン 米ドルに達すると予測されています。請負業者向けエージェント・オブ・レコード(AOR)市場は、企業がコントラクターのコンプライアンスを単なる支払い業務としてではなく、法的・業務上の必要事項として扱うようになったため、隣接する多くの労働力テクノロジーカテゴリよりも速いペースで拡大しています。クロスボーダー採用が進む中、バイヤーは現地のコントラクタールール、税務処理、および文書化基準が大きく異なる法域に参入しており、企業とコントラクターの間に立つことができるプラットフォームへの需要が高まっています。労働者分類および恒久的施設リスクに関する執行の強化も、AOR導入を任意のカバレッジからグローバル人材インフラの正式な一部へと移行させています。同時に、国レベルの電子インボイス規則がコントラクターの支払いワークフローをより構造化されたものにしており、オンボーディング、税務、インボイス発行、および支払いを単一システムに統合するプラットフォームの価値を高めています。大規模な労働力プラットフォームがAORサービスを隣接するサービスとバンドルするにつれて競争が激化していますが、より強固な現地法的知識と幅広いワークフローカバレッジを持つプロバイダーは、依然として大規模な企業プログラムを獲得する余地があります。
主要レポートのポイント
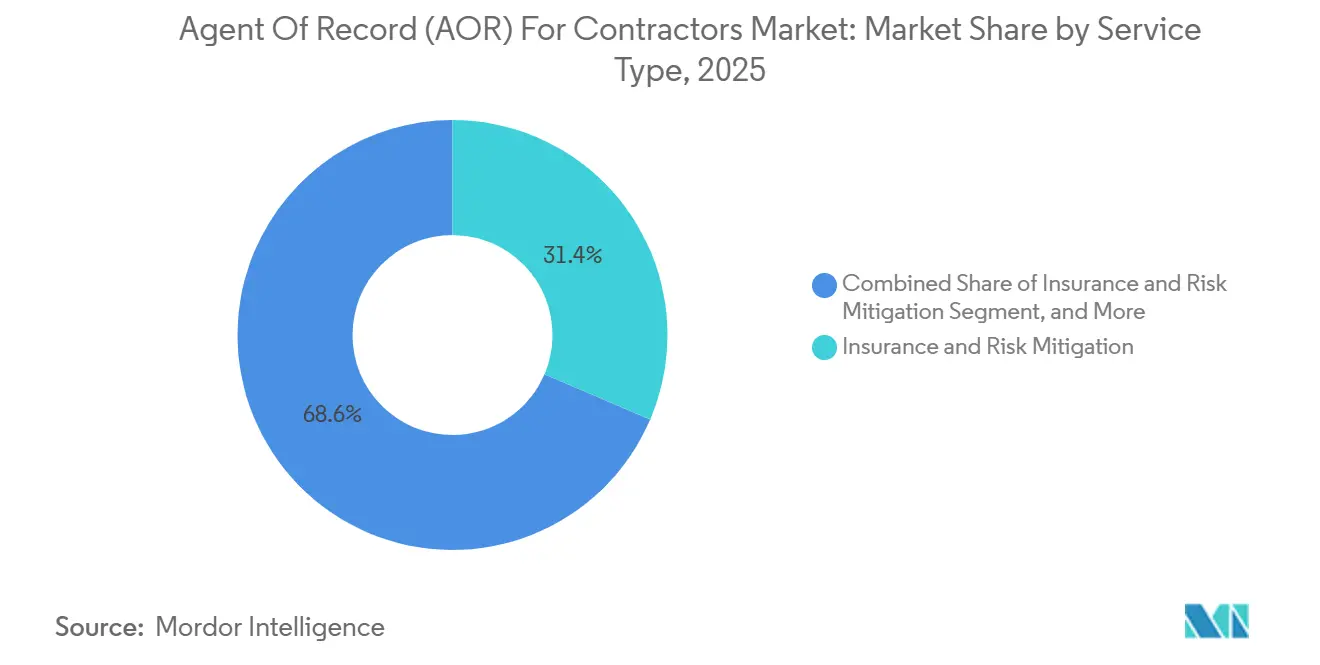
- サービスタイプ別では、保険・賠償責任・リスク軽減が2025年に31.42%の収益シェアでトップとなり、コントラクターのオンボーディングおよび契約管理は請負業者向けエージェント・オブ・レコード(AOR)市場において2031年までに21.47%のCAGRで拡大すると予測されています。
- エンドユーザー企業規模別では、中小企業が2025年に収益の58.27%を占め、大企業は2031年までに最高のCAGR22.63%を記録すると予測されています。
- 展開モデル別では、クラウドベースの展開が2025年に市場の63.88%を占め、ハイブリッド展開は2031年までに20.19%のCAGRで成長すると予測されています。
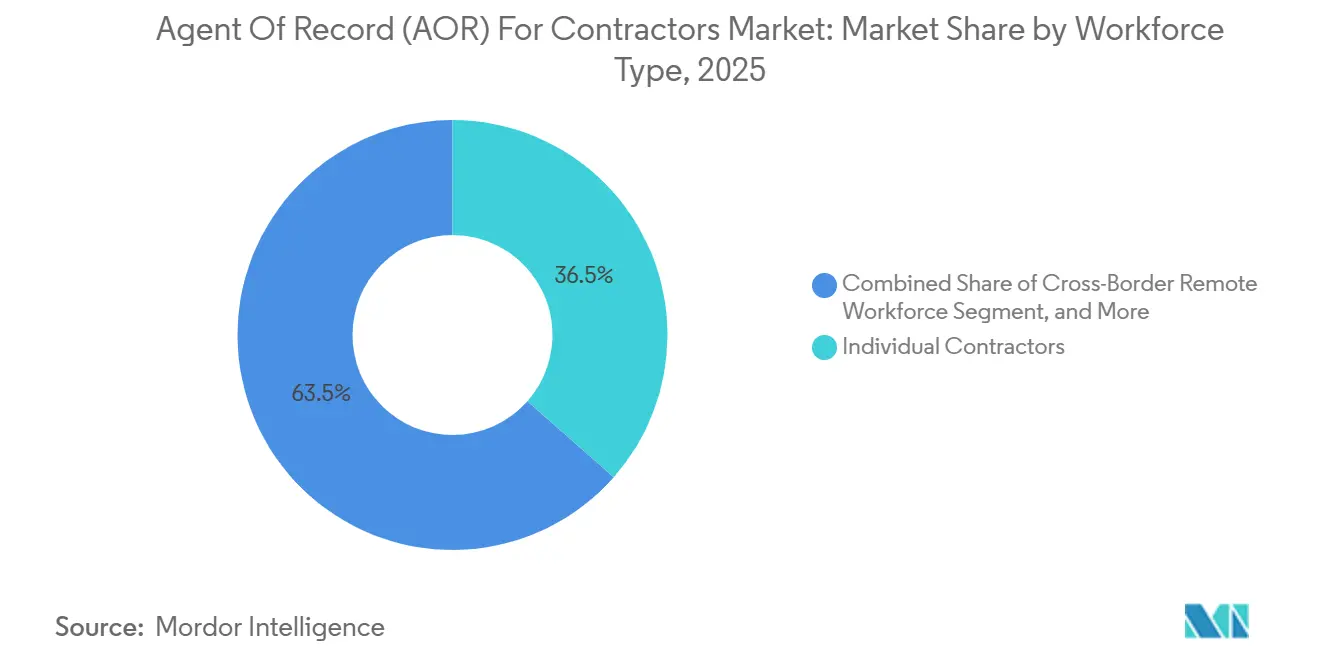
- 労働力タイプ別では、独立請負業者およびフリーランサーが2025年に36.51%のシェアを保持し、クロスボーダーコントラクターは2031年までに23.14%のCAGRで拡大すると予測されています。
- エンドユーザー産業別では、情報技術および通信が2025年に24.73%のシェアを占め、BFSIは2031年までに19.89%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年に請負業者向けエージェント・オブ・レコード(AOR)市場シェアの47.19%を保持し、アジア太平洋地域は2031年までに24.37%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| クロスボーダーリモートコントラクター採用の増加 | +5.2% | グローバル、北米・アジア太平洋・EUに集中 | 短期(2年以内) |
| 労働者の誤分類執行の強化 | +4.1% | 北米およびEUが中心、アジア太平洋への波 | 短期(2年以内) |
| ブレンド型労働力モデルへの企業シフト | +3.3% | グローバル | 中期(2~4年) |
| 統合されたコントラクターオンボーディング・税務・支払いワークフローへの需要 | +2.8% | グローバル、北米およびEUで早期牽引 | 中期(2~4年) |
| 国境を越えた労働力に対するOECDの恒久的施設モニタリング | +1.9% | グローバル、特にOECD加盟国 | 長期(4年以上) |
| 国レベルの電子インボイスおよび税務文書化の複雑性 | +1.6% | EUが中心、ドイツ・ベルギー・フランス、中東・アフリカおよびアジア太平洋への波及 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
クロスボーダーリモートコントラクター採用の増加
クロスボーダーコントラクター採用は、ニッチな慣行から急成長企業の標準的な運営モデルへと移行しました。上位資金調達スタートアップの88%が設立から18ヶ月以内に複数の国で事業を展開しており、AIトレーナーの役割は2025年のクロスボーダー契約において283%増加しました。[1] これにより購買上の問題が変化しています。企業は現地のコントラクタールールや税務プロセスを把握していない国で採用を行うようになっているためです。AORプラットフォームは、法域をまたいだ契約、源泉徴収、およびコンプライアンス処理の法的仲介者として機能することで、このギャップを埋めています。その結果、請負業者向けエージェント・オブ・レコード(AOR)市場は、採用量と同様に法的複雑性によっても牽引されています。
労働者の誤分類執行の強化
誤分類リスクは、数年前と比べて財務・法務の議題においてはるかに高い位置を占めるようになっています。米国内国歳入庁は、歳入手続き2025-10において雇用税のギャップが年間1,190 億 米ドルであると述べており、監視強化に向けた明確な意図を示しました。[2] 米国労働省も2024年1月9日に独立請負業者の地位に関する最終規則を発行し、積極的な分類慣行の余地を狭めました。現場支援通達2025-1が2025年5月に直接執行を一時停止したとはいえ、バイヤーにとっての根本的な不確実性は取り除かれていません。その不確実性により、活動が多くの州や国にまたがる場合、自己管理型のコントラクタープログラムを守ることがより困難になっています。賠償責任の移転が現在の購買優先事項となっているため、これは引き続き請負業者向けエージェント・オブ・レコード(AOR)市場を支えています。
ブレンド型労働力モデルへの企業シフト
ブレンド型労働力モデルは、企業がプロジェクト遂行とスキルアクセスを計画する方法を変えています。企業は今や、すべての機能を社内に抱えるのではなく、必要に応じて能力を獲得するために、従業員、コントラクター、および外部スペシャリストを組み合わせています。このシフトにより、ほとんどの内部システムが給与計算対象の労働者向けに構築されており、複数の法域にまたがる非給与計算対象の人材には対応していないため、ガバナンスのギャップが生じています。請負業者向けエージェント・オブ・レコード(AOR)市場では、初期導入はコンプライアンスニーズから始まることが多いですが、継続利用はライフサイクルの可視性とパフォーマンス追跡により依存しています。オンボーディング、承認、再利用、およびレポーティングを連携させるプロバイダーは、時間をかけてより大規模なアカウントを維持するうえで有利な立場にあります。
統合されたコントラクターオンボーディング・税務・支払いワークフローへの需要
企業は、オンボーディング、税務フォーム、およびコントラクター支払いのための個別ツールから離れつつあります。コントラクターのオンボーディングおよび契約管理は、請負業者向けエージェント・オブ・レコード(AOR)市場において最も成長の速いサービスタイプであり、2026年から2031年にかけて高い成長を示しています。これは、バイヤーがインボイス発行後に修正するのではなく、契約開始時にコンプライアンスプロセスを処理することを望んでいることを示しています。複数の国にわたる構造化されたインボイス規則の普及も、手動の文書処理に依存するプラットフォームの基準を引き上げています。そのため、統合されたワークフロー設計が請負業者向けエージェント・オブ・レコード(AOR)市場における実際の購買要件となりつつあります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| AOR・EOR・支払い専用ツール間のバイヤーの混乱 | -2.4% | グローバル、北米およびEUで最も顕著 | 短期(2年以内) |
| 法域をまたいだ現地労働・税務規則の断片化 | -2.1% | グローバル、アジア太平洋および中東・アフリカで最も摩擦が大きい | 中期(2~4年) |
| EUプラットフォーム労働指令のコンプライアンス波及 | -1.7% | EUが中心、英国およびアジア太平洋の規制追随リスクへの波及 | 長期(4年以上) |
| コントラクターオンボーディングにおけるIP譲渡・データ居住・マネーロンダリング対策の摩擦 | -1.2% | BFSIおよびグローバルの規制産業 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
AOR・EOR・支払い専用ツール間のバイヤーの混乱
バイヤーの混乱は、請負業者向けエージェント・オブ・レコード(AOR)市場における実際の販売障壁であり続けています。多くの調達・法務チームは、AOR、EOR、および支払い専用ツールが同じ問題を解決するものとして扱っています。これにより、スコープが不十分な購入、コンバージョンの遅延、およびコンプライアンスレビューや監査後のより高い切り替えコストが生じています。ニューヨーク州金融サービス局は2025年10月に、金融機関に対してサードパーティリスクレビューの強化を求めることで別の層を追加し、規制された購買サイクルにおいて製品の違いをより重要なものにしました。[3]法的主体の地位、分類カバレッジ、および補償条件を明確に説明するプロバイダーは、コンプライアンス言語を後付けした支払い優先ベンダーよりも高いコンバージョン率を達成しています。
法域をまたいだ現地労働・税務規則の断片化
法域をまたいだ労働・税務規則の断片化は、請負業者向けエージェント・オブ・レコード(AOR)市場における実行を引き続き遅らせています。プロバイダーは、労働者の地位、源泉徴収、社会保険料、インボイス発行、および文書保管に関する現地テストを国ごとに解釈しなければなりません。これは、クロスボーダープログラムにおいてソフトウェア機能と同様に法的解釈が重要であるため、深い現地法律顧問ネットワークを持つプラットフォームに有利に働きます。規制セクターでは、データ居住、マネーロンダリング対策チェック、およびIP譲渡規則がオンボーディングのタイムラインを延ばし、需要の高いコントラクターを苛立たせる可能性があります。その結果、グローバルカバレッジの主張よりも各法域における実際の運営の深さが重要となる、選択的な成長が生じています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
リスクカバレッジがコアポジションを維持しながらワークフローサービスが拡大保険・賠償責任・リスク軽減は2025年のサービス収益の31.42%を占め、請負業者向けエージェント・オブ・レコード(AOR)市場内で最大のポジションを持っています。このリードは明確なバイヤーの好みを反映しています。企業は、コンプライアンスリスクを単に文書化するだけでなく、それを吸収するプロバイダーを求めています。ある国で誤分類ペナルティが上昇すると、保険に裏付けられたカバレッジへの需要も通常それに伴って上昇します。コントラクターのオンボーディングおよび契約管理は、バイヤーが各ステップで法的レビューを繰り返すことなくコントラクターの有効化を加速しようとするため、2031年までに21.47%のCAGRで成長すると予測されています。
コンプライアンスおよび労働者分類管理、ならびにグローバルコントラクター支払いおよび税務文書化は、ほとんどのプラットフォームスタックの運営上の中心であり続けています。これらの機能は、税務文書化およびインボイス規則が複数の国で同時に管理することが難しくなるにつれて、より重要になっています。コントラクターライフサイクル管理および労働力分析・レポーティングは依然として小規模なサービスラインですが、大規模なコントラクター集団を持つ企業からより多くの注目を集めています。エージェント・オブ・レコード(AOR)産業では、賠償責任カバレッジから分析まで拡張できるベンダーが、コンプライアンス専門プロバイダーよりも粘着性の高いポジションを構築しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー企業規模別:
中小企業が依然としてリードするが、大企業がより速く拡大中小企業は2025年に請負業者向けエージェント・オブ・レコード(AOR)市場シェアの58.27%を保持し、大企業は2031年までに22.63%のCAGRで拡大すると予測されています。中小企業はコントラクターをコアな人員配置モデルとして依存することが多く、各契約は企業レベルでより目に見えるコンプライアンスリスクをもたらします。大企業は、内部レビューがコントラクターガバナンスを税務および恒久的施設リスクにびつけた後、このカテゴリへの参入を加速しました。多くの多国籍企業は、労働力の柔軟性を維持しながら最もリスクにさらされたギャップを埋めるため、広範な再分類よりもAOR調達を好むようになっています。
大規模アカウントにサービスを提供するベンダーは、スタンドアロンのダッシュボードではなく、主要なHCMおよび財務システムとの統合を通じて差別化を図っています。調達チームは、重複したデータレイヤーではなく、法務・財務・労働力機能にわたって同期されたレコードを求めています。インド、ベトナム、フィリピンへの展開速度も重要です。グローバルコントラクタープログラムが複数の国で同時に立ち上げられるようになっているためです。これにより、請負業者向けエージェント・オブ・レコード(AOR)市場がローカルなユースケースから企業全体のガバナンスへとシフトする際に、フルスタックプロバイダーが優位に立ちます。[4]
展開モデル別:
クラウドがスケールでリードし、ハイブリッドが規制環境で台頭クラウドベースの展開は2025年に請負業者向けエージェント・オブ・レコード(AOR)市場規模の63.88%を占め、ハイブリッド展開は2031年までに20.19%のCAGRで成長すると予測されています。デジタルネイティブのバイヤーがすべてのユーザーにルール更新とワークフロー変更を迅速に提供することを望んだため、クラウド導入は高水準を維持しました。共有クラウドモデルは、各法域の更新を一度適用して広く展開できるため、規制上の遅延も軽減します。一部のセクターでは依然として機密性の高いコントラクターデータを監査可能な内部環境に保持することを望んでいるため、ハイブリッド展開が人気を集めています。
ニューヨーク州金融サービス局は2025年に、金融機関に対してサードパーティ契約の監視を深めるよう促すことで、この傾向を強化しました。オンプレミス展開は、より厳格なデータ管理を持つ政府コントラクターおよび防衛関連企業の間で依然として存在しています。それでも、ほとんどの新たな成長は、内部データ管理とクラウドベースの支払いおよび文書化ワークフローを組み合わせたアーキテクチャから生まれています。これは、コンプライアンス規則がセクターや国によって大きく異なるため、請負業者向けエージェント・オブ・レコード(AOR)市場が展開において単一の方向に進まないことを示唆しています。
労働力タイプ別:
クロスボーダー需要が成長経路を再定義独立請負業者およびフリーランサーは2025年に労働力需要の36.51%を保持し、クロスボーダーコントラクターは2031年までに23.14%のCAGRで成長すると予測されています。この大きな基盤は、定義された業務のために雇用されたプロジェクトベースのフリーランサーを中心とした、請負業者向けエージェント・オブ・レコード(AOR)市場の当初のユースケースを反映しています。企業が現地法人を持たない国境を越えてより専門的な人材を調達するようになっているため、この構成は変化しています。AIトレーナーおよび機械学習アノテーションの役割は2025年のクロスボーダー契約において283%増加ており、新たな技術的業務がこのセグメントを牽引していることを示しています。
コンティンジェント労働力およびSOWコントラクターは市場の中間に位置しており、AORプラットフォームはベンダー管理システムおよび調達ツールと連携する必要があることが多いです。分散型プロジェクトチームは現在も小規模ですが、テクノロジーおよびプロフェッショナルサービス企業にとってより重要になっています。OECDは2025年11月にモデル租税条約を更新し、国境を越えた業務形態から生じる恒久的施設の問題に関する懸念を高めました。この変更により、準拠した仲介者なしに多国籍プロジェクトチームを運営する企業にとって、請負業者向けエージェント・オブ・レコード(AOR)市場の関連性が高まっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
ITおよび通信がリードを維持しながらBFSIが急速に台頭情報技術および通信は2025年に収益の24.73%を保持し、BFSIは2031年までに19.89%のCAGRで成長すると予測されています。テクノロジーバイヤーは、各プロジェクトサイクルで増減するソフトウェア開発、製品ローンチ、インフラ業務、および専門的なAIプログラムのためにコントラクターに依存しています。BFSIは、規制された企業がサードパーティ労働者に関するより明確な文書化、より強固なオンボーディング管理、およびより明確なベンダー責任を必要とするため、より速く拡大しています。米国証券取引委員会は2025年11月に、ブローカーディーラーのコントラクター契約に関するノーアクションレターを提供し、金融サービスにおけるコントラクターの地位に対するより正式なアプローチを支持しました。
ヘルスケアおよびライフサイエンスも、コントラクターのアクセスが機密データや厳格に管理されたワークフローに触れることが多いため、重要な採用グループであり続けています。小売・電子商取引・産業製造は採用の初期段階にありますが、業務のデジタル化が進むにつれてプロジェクトベースのコントラクター利用が広がっています。政府および公共セクターの需要は、調達サイクルが長く契約規則が厳格であるため、より緩やかに動いています。それでも、コンプライアンスニーズがテクノロジー主導のバイヤーを超えて拡大するにつれて、請負業者向けエージェント・オブ・レコード(AOR)市場はこれらの産業での存在感を深める余地があります。
地域分析
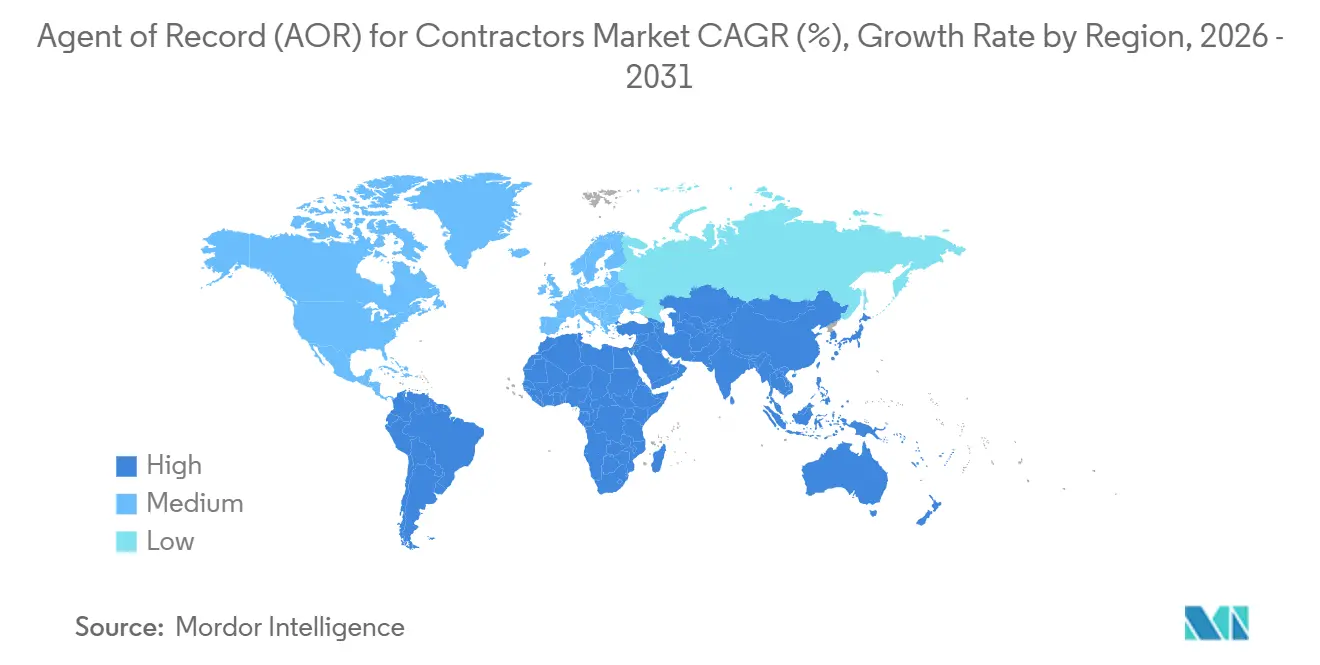
北米エージェント・オブ・レコード(AOR)コントラクター市場
北米は2025年におけるコントラクター向けエージェント・オブ・レコード(AOR)市場シェアの47.19%を占め、最大の地域貢献者となっている。米国がその地位を支えているのは、コントラクーの活用が長年にわたって一般的であり、かつ分類リスクに関する執行圧力が高いためである。歳入手続き2025-10は、数十年ぶりにセクション530のセーフハーバー基準を更新することで、分類リスクへの注目度を高めた。2024年の独立コントラクターの地位に関する連邦規則と2025年の執行一時停止措置は、法的環境を緩和するのではなく、不安定なままに保った。カナダとメキシコも、ギグワーク規制の進展とニアショアコントラクター活用の拡大に伴い、地域需要に貢献した。
アジア太平洋エージェント・オブ・レコード(AOR)コントラクター市場
アジア太平洋地域は、コントラクター向けエージェント・オブ・レコード(AOR)市場において最も成長が速い地域であり、2031年までに24.37%のCAGRが見込まれている。インドが際立っているのは、Quess Corpが2026年に同国に約2,000のグローバル・ケイパビリティ・センターが存在すると発表し、その労働力の24%が契約形態にあると報告したためである。インド人材派遣連盟は、2026年度第2四半期におけるフレキシ労働力人口が191万人であると報告しており、非公雇用を含める前の段階でも、大規模な正規コントラクター基盤が存在することを示している。オーストラリアとニュージーランドはより成熟した採用国であり、東南アジア市場では、給与・税務・書類処理のロジックを迅速に調整できるプロバイダーが評価される。
欧州・中東・アフリカおよび南米エージェント・オブ・レコード(AOR)コントラクター市場
欧州は第2位の地域市場であり、その規制の成熟度は需要を支えると同時に、プロバイダーへの要求水準を引き上げている。EUプラットフォーム労働指令は2026年12月の国内法化期限を設定しており、文書化されたコントラクター関係とより明確な法的構造の必要性を高めている。英国はIR35方式の審査を通じて隣接した状況にあり、南米・中東・アフリカは、ブラジル・UAE・南アフリカにおいて需要が高まりつつある初期段階の地域である。ドイツ・ベルギー・フランスにおける電子インボイス義務化も、コントラクターの支払いワークフローを構造化データへと移行させており、コンプライアンス基盤の強固なベンダーが優位に立つ。
競合ランドスケープ
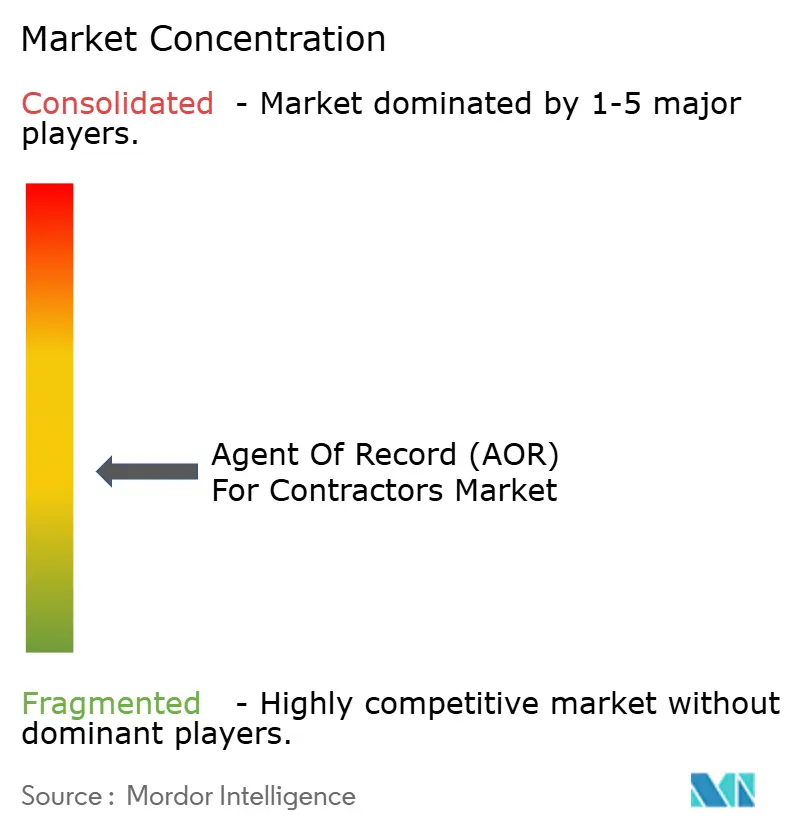
請負業者向けエージェント・オブ・レコード(AOR)市場は、サービスと地域にわたってグローバルで支配的なポジションを持つ単一のプロバイダーが存在しない、適度に断片化した状態が続いています。バイヤーは通常、2つの実際的な点でベンダーを比較します。真にサポートできる国の数と、給与計算・財務・労働力ツールとのシステム連携の質です。企業の調達チームがコントラクターコンプライアンス・給与計算・レポーティングにわたってより少ないベンダーを好むため、フルスタックプラットフォームが台頭しています。BeelineによるMBO Partnersの2025年6月の買収は、ベンダー管理プロバイダーが外部パートナーを通じてではなく、自社スタック内にAOR機能を組み込むことを望んでいることを示しました。この動きにより、大規模な販売サイクルにおけるスタンドアロンスペシャリストへの圧力が高まりました。
製品の差別化も、より優れたインテリジェンス、より速いオンボーディング、およびより明確な支出の可視性へと移行しています。SafeGuard World Internationalは2026年4月に、AOR・EOR・コントラクター分析を単一インターフェースに統合したインテリジェント労働力プラットフォームを立ち上げました。Papaya Globalは2026年4月にTech Mahindraとの戦略的提携を発表し、グローバルクライアント向けにコンプライアンスインフラと企業テクノロジー提供を連携させました。これらの動きは、請負業者向けエージェント・オブ・レコド(AOR)市場がより広範な労働力オペレーションプラットフォームの一部として販売されるようになっていることを示しています。
Wisemonk、Transformify、INS Globalなどの小規模な地域プロバイダーは、グローバルブランドの規模よりも国の知識とローカライズされた価格設定が重要な市場でビジネスを獲得し続けています。この二層構造は、グローバルプレイヤーが十分な深さを欠く市場でニッチプロバイダーが依然として有用であるため、統合を遅らせています。Oyster HRの2024年9月の資金調達ラウンドも、EORおよびAORサービス全体での継続的な拡大を支援し、カテゴリが成熟するにつれて競争圧力を高い水準に維持しました。YunoJunoの2026年4月のリーダーシップ認定は、構造化されたコントラクター管理プラットフォームを評価する企業クライアントの間でのプロファイルを強化しました。
請負業者向けエージェント・オブ・レコード(AOR)産業リーダー
-
Global Contractor Management Solutions Pty Ltd
-
MBO Partners, Inc.
-
Papaya Global Ltd.
-
Worksome ApS
-
Worksuite Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
エージェント・オブ・レコード(AOR)コントラクター市場 このレポートでカバーされる企業
- Global Contractor Management Solutions Pty Ltd
- MBO Partners, Inc.
- Worksome ApS
- Worksuite Inc.
- Papaya Global Ltd.
- Oyster HR, Inc.
- Remofirst, Inc.
- Lano Software GmbH
- TalentDesk Services Limited
- Transformify Ltd
- Pilot Platform Inc.
- AllWork, Inc.
- SafeGuard World International Limited
- GoGlobal K.K.
- YunoJuno Limited
- Remote Technology, Inc.
- FoxHire
- Mercans
- INS Global
- Wisemonk
最近の産業開発事情 エージェント・オブ・レコード(AOR)コントラクター市場
- 2026年4月:SafeGuard World Internationalは、インテリジェント労働力プラットフォーム(2026年4月9日)を立ち上げました。これはAOR・EOR・コントラクター分析を統合されたコンプライアンスインターフェースに統合するAI駆動の労働力管理ソリューションであり、企業のブレンド型労働力プログラム向けのフルスタック労働力インテリジェンスプロバイダーとして同社を位置付けています。
- 2026年4月:Papaya GlobalはTech Mahindraとの戦略的提携を発表しました(2026年4月12日)。Papayaのグローバル給与計算およびAORインフラとTech Mahindraの企業テクノロジー提供能力を組み合わせ、グローバルのBFSIおよびITおよび通信セクターの大企業クライアントをターゲットとしています。
- 2026年4月:YunoJunoはEverest Group FEMS PEAKマトリックス2026において最高ティアのリーダーに選出されました(2026年4月13日)。これにより、フリーランサーおよびコントラクター管理プラットフォームを評価する企業クライアントの間での能力ポジショニングが検証されました。
- 2025年6月:BeelineはMBO Partnersを買収しました(2025年6月12日)。VMSおよびAOR機能を単一の企業労働力管理プラットフォームに統合したこの取引は、VMSプロバイダーがコントラクターコンプライアンスの価値提案を拡大するためにパートナーシップではなくAOR機能を吸収していることを示すシグナルです。
グローバル請負業者向けエージェント・オブ・レコード(AOR)市場レポートの範囲
請負業者向けエージェント・オブ・レコード(AOR)市場とは、独立請負業者、フリーランサー、コンティンジェント労働者、クロスボーダーコントラクター、SOWコントラクター、および分散型プロジェクトチームを雇用する組織の法的・行政的代理人として機能する専門サービスおよびテクノロジープラットフォームを指します。これらのソリューションは、コンプライアンスおよび労働者分類、コントラクターオンボーディングおよび契約管理、グローバル支払いおよび税務文書化、保険および賠償責任カバレッジ、リスク軽減、コントラクターライフサイクル管理、ならびに労働力分析・レポーティングなどの重要な機能を管理します。クラウドベース、ハイブリッド、およびオンプレミスの展開モデルを通じて提供され、BFSI、ヘルスケアおよびライフサイエンス、情報技術および通信、小売・電子商取引、産業製造、政府および公共セクター、その他のエンドユーザー産業を含む産業全体の大企業および中小企業の両方にサービスを提供します。この市場の中核的な目的は、コントラクター契約を簡素化し、労働・税務規制へのコンプライアンスを確保し、組織リスクを軽減し、柔軟で分散した労働力の管理効率を高めることです。
請負業者向けエージェント・オブ・レコード(AOR)市場レポートは、サービスタイプ(コンプライアンスおよび労働者分類管理、コントラクターオンボーディングおよび契約管理、グローバルコントラクター支払いおよび税務文書化、保険・賠償責任・リスク軽減、コントラクターライフサイクル管理、ならびに労働力分析・レポーティング)、企業規模(中小企業および大企業)、展開モデル(クラウドベース、ハイブリッド、およびオンプレミス)、労働力タイプ(独立請負業者およびフリーランサー、クロスボーダーコントラクター、コンティンジェント労働力、SOWコントラクター、および分散型プロジェクトチーム)、エンドユーザー産業(BFSI、ヘルスケアおよびライフサイエンス、情報技術および通信、小売・電子商取引、産業製造、ならびに政府および公共セクター)、および地域(北米、南米、欧州、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| コンプライアンスおよび労働者分類管理 |
| コントラクターオンボーディングおよび契約管理 |
| グローバルコントラクター支払いおよび税務文書化 |
| 保険・賠償責任・リスク軽減 |
| コントラクターライフサイクル管理 |
| 労働力分析・レポーティング |
| 中小企業 |
| 大企業 |
| クラウドベース |
| ハイブリッド |
| オンプレミス |
| 独立請負業者およびフリーランサー |
| クロスボーダーコントラクター |
| コンティンジェント労働力 |
| SOWコントラクター |
| 分散型プロジェクトチーム |
| BFSI |
| ヘルスケアおよびライフサイエンス |
| 情報技術および通信 |
| 小売・電子商取引 |
| 産業製造 |
| 政府および公共セクター |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| オランダ | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリアおよびニュージーランド | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | コンプライアンスおよび労働者分類管理 | |
| コントラクターオンボーディングおよび契約管理 | ||
| グローバルコントラクター支払いおよび税務文書化 | ||
| 保険・賠償責任・リスク軽減 | ||
| コントラクターライフサイクル管理 | ||
| 労働力分析・レポーティング | ||
| エンドユーザー企業規模別 | 中小企業 | |
| 大企業 | ||
| 展開モデル別 | クラウドベース | |
| ハイブリッド | ||
| オンプレミス | ||
| 労働力タイプ別 | 独立請負業者およびフリーランサー | |
| クロスボーダーコントラクター | ||
| コンティンジェント労働力 | ||
| SOWコントラクター | ||
| 分散型プロジェクトチーム | ||
| エンドユーザー産業別 | BFSI | |
| ヘルスケアおよびライフサイエンス | ||
| 情報技術および通信 | ||
| 小売・電子商取引 | ||
| 産業製造 | ||
| 政府および公共セクター | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| オランダ | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
請負業者向けエージェント・オブ・レコード(AOR)市場の現在および予測値はいくらですか?
請負業者向けエージェント・オブ・レコード(AOR)市場は2026年に2.59 ビリオン 米ドルとなり、2026年から2031年にかけて19.38%のCAGRで成長し、2031年までに6.28 ビリオン 米ドルに達すると予測されています。
コントラクターコンプライアンスプラットフォームのグローバルな成長を牽引しているものは何ですか?
クロスボーダー採用、誤分類執行の強化、ならびに統合されたオンボーディング・税務・支払いワークフローへの需要が主な成長促進要因です。
現在リードしている地域と最も速く成長している地域はどこですか?
北米が2025年に47.19%のシェアでリードし、アジア太平洋地域は2031年までに24.37%のCAGRで最も速く成長すると予測されています。
最大のサービスカテゴリと最も速く拡大しているカテゴリはどれですか?
保険・賠償責任・リスク軽減が2025年に31.42%のシェアでリードし、コントラクターオンボーディングおよび契約管理が21.47%のCAGRで最も速く成長すると予測されています。
最も強い拡大機会を生み出しているバイヤーグループはどれですか?
中小企業が2025年に58.27%のシェアを保持していますが、大企業はより多くの法域にわたってコントラクターガバナンスを集中化するにつれて、22.63%のCAGRという予測でより速く拡大しています。
プラットフォームベンダーにとって最も重要なエンドユーザーセクターはどれですか?
情報技術および通信が2025年に24.73%のシェアでリードし、規制された企業がより強固なコントラクター管理を必要とするため、BFSIが19.89%のCAGRで最も速く成長すると予測されています。