
デジタルワークプレイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
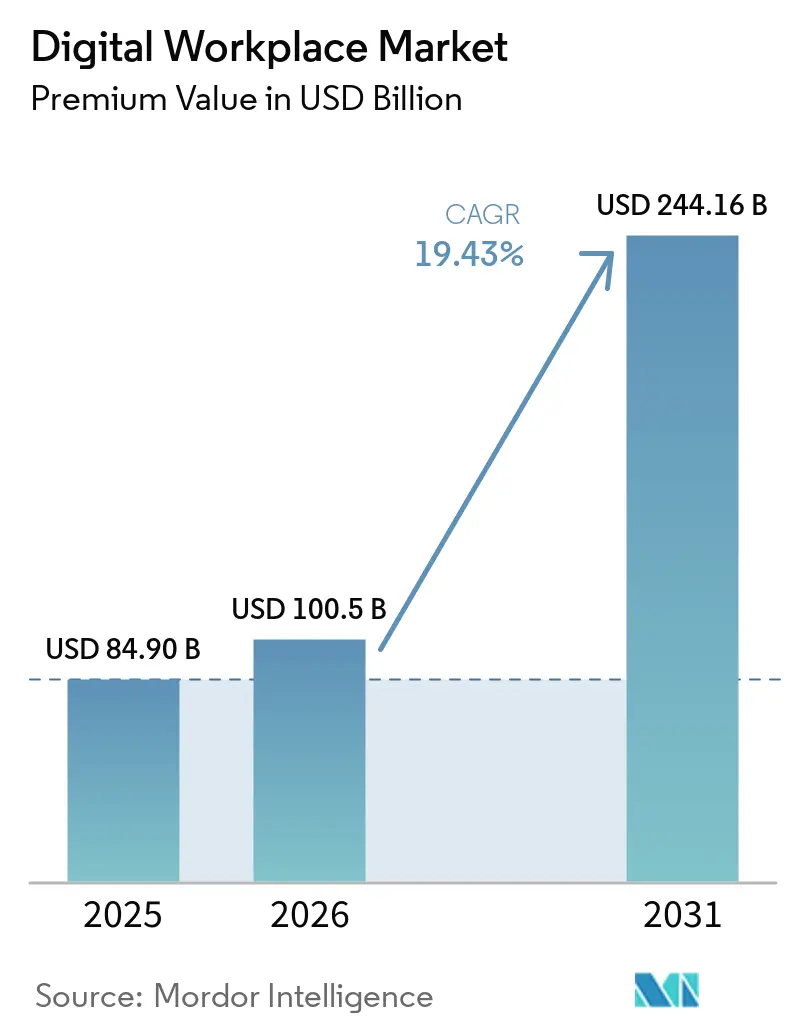
| 市場規模 (2026) | 100.5 十億米ドル |
| 市場規模 (2031) | 244.16 十億米ドル |
| 成長率 (2026 - 2031) | 19.43 % |
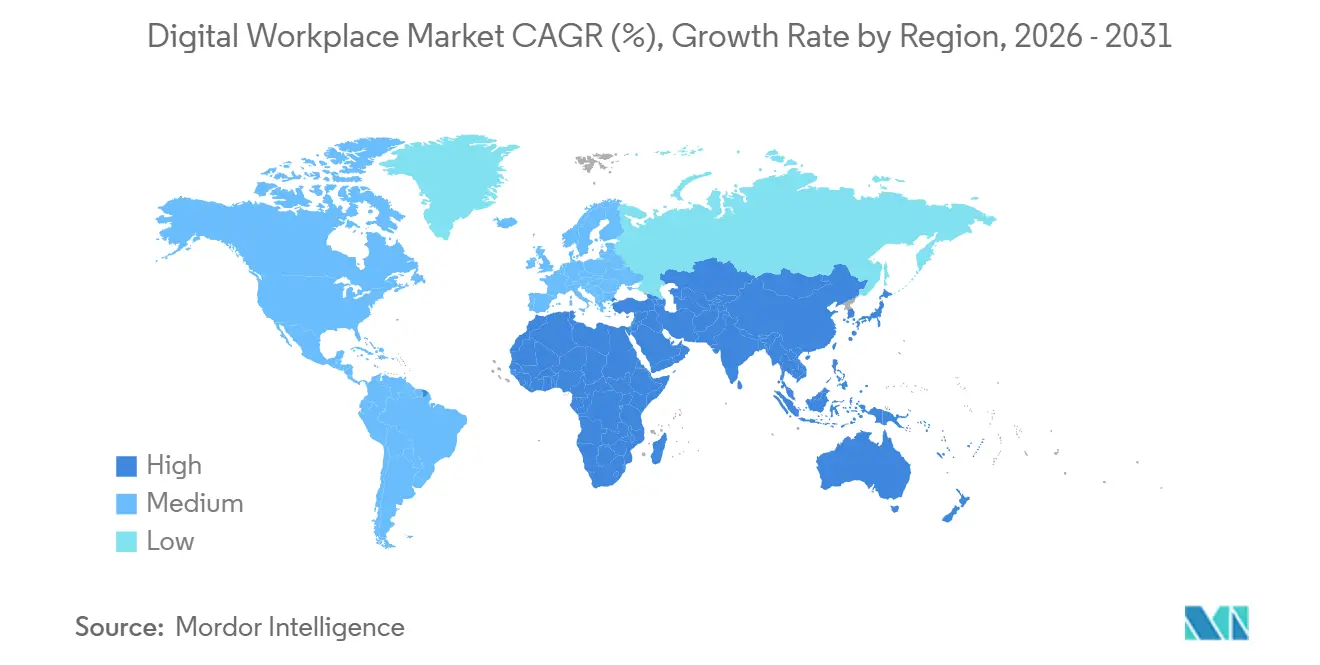
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
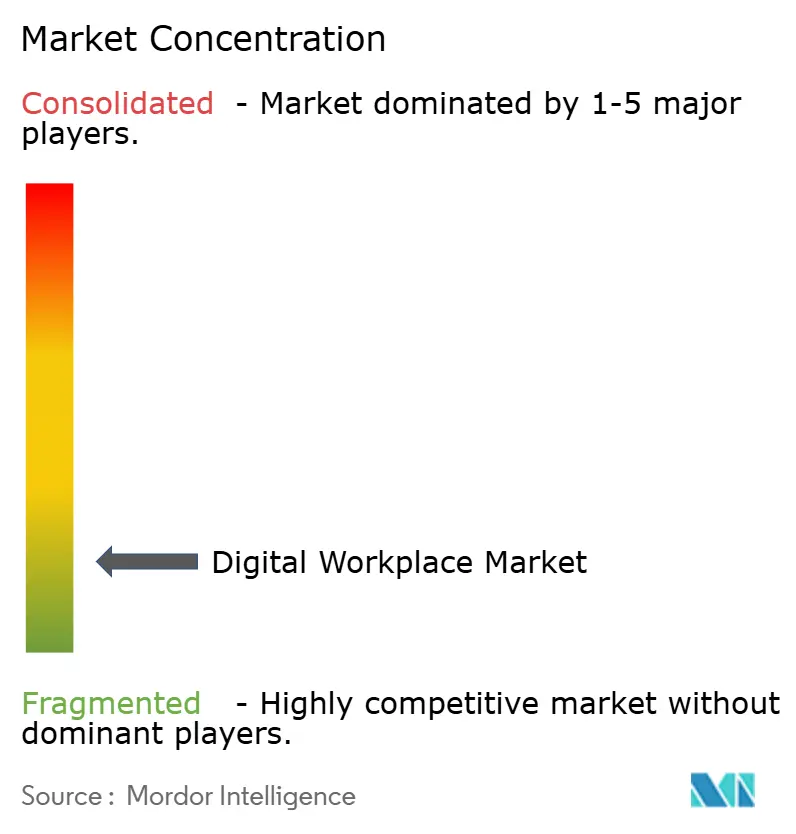
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデジタルワークプレイス市場分析
デジタルワークプレイス市場規模は、2025年に849億米ドル、2026年に1,005億米ドルと予測され、2031年までに2,441.6億米ドルに達し、2026年から2031年にかけて年平均成長率19.43%で成長する見込みです。成長は、組織が日常業務を運営する方法の広範な変革によって形成されており、コラボレーション、エンドポイント管理、ワークフローアクセス、従業員エクスペリエンスが、サポートツールではなくコアオペレーティングシステムとして扱われるようになっています。2025年のWindows 10サポート終了により、多くの企業がデバイスの更新、クラウドPCへの移行、ワークプレイススイートの近代化を同時に進める複合サイクルに入り、複数のソリューション領域にわたる需要が同時に高まりました。AIも購買行動を変えており、企業は自動化、検索、タスク実行を後から別ツールで追加するのではなく、製品に組み込んだプラットフォームを好むようになっています。競争活動は2つの方向に動いており、大規模プラットフォームベンダーが広範な企業アカウントを守る一方、専門プロバイダーは製品拡張と的を絞った買収によって拡大しています。主な制約は需要の不足ではなく、デジタルワークプレイス環境がより連携し、企業データへの依存度が高まる中で、組織がガバナンス、統合、コンプライアンス要件に対応できるペースにあります。
レポートの主要ポイント
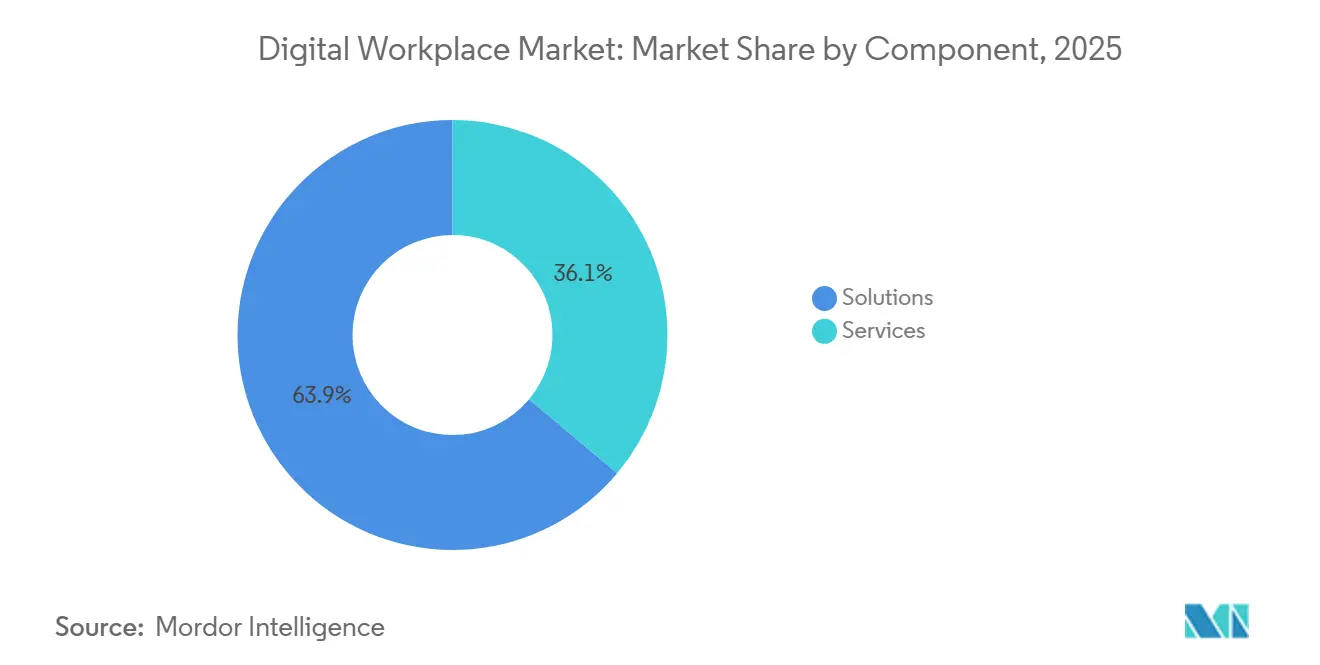
- コンポーネント別では、ソリューションが2025年のデジタルワークプレイス市場収益の63.89%を占め、2031年まで年平均成長率20.62%で成長する見込みです。
- 展開モード別では、クラウドが2025年に52.38%のシェアを保有し、2031年まで年平均成長率20.70%で拡大する見込みです。
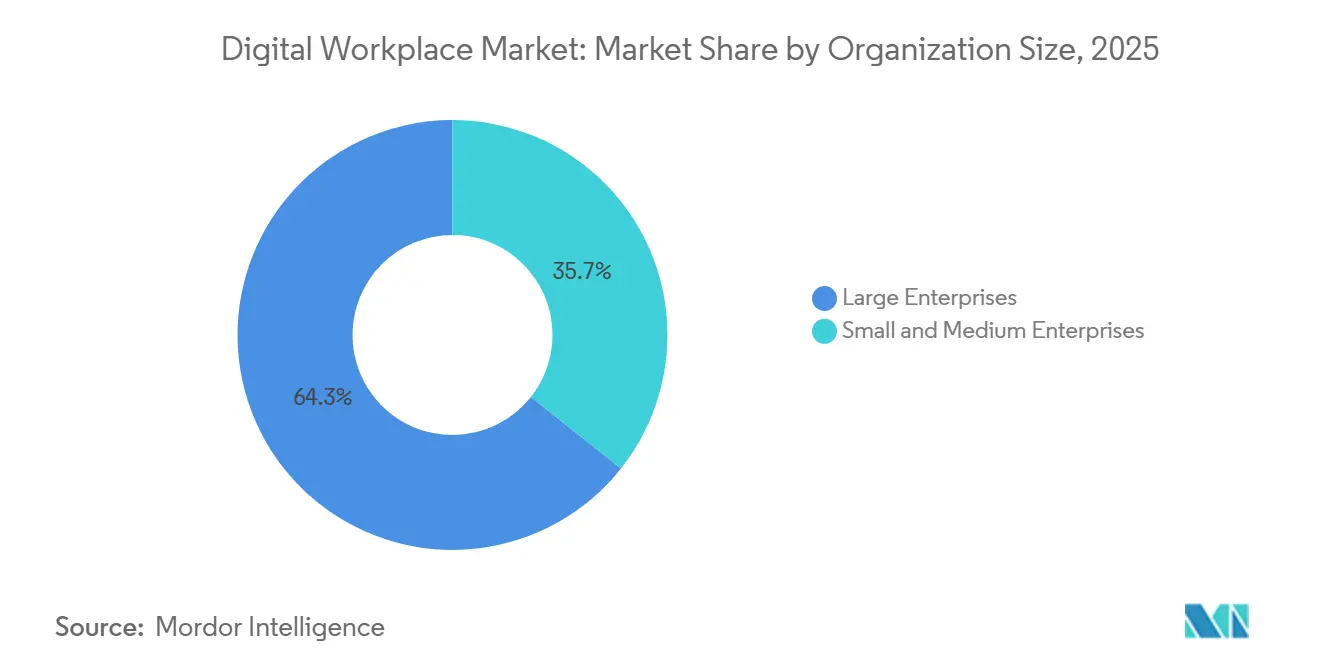
- 組織規模別では、大企業が2025年に64.34%のシェアを保有し、中小企業は2031年まで年平均成長率19.43%で拡大する見込みです。
- エンドユーザー産業別では、ITおよび通信が2025年に23.92%のシェアを保有し、ヘルスケアは2031年まで年平均成長率24.87%で拡大する見込みです。
- 地域別では、北米が2025年にデジタルワークプレイス市場シェアの42.16%を保有し、アジア太平洋地域は2031年まで年平均成長率23.18%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
推進要因影響分析*
| 推進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| AI活用コラボレーションとワークフロー自動化 | +4.5% | グローバル | 短期(2年以内) |
| エージェント型AIと企業向け検索コネクターの拡大 | +3.9% | グローバル(北米およびアジア太平洋地域が主導) | 中期(2〜4年) |
| ハイブリッドおよび分散型勤務の常態化の進展 | +3.2% | グローバル | 短期(2年以内) |
| クラウドおよびSaaSワークプレイススイートへの移行 | +2.8% | 北米およびヨーロッパ(アジア太平洋地域へ波及) | 短期(2年以内) |
| デジタル従業員エクスペリエンスへの投資拡大 | +2.1% | 北米およびヨーロッパ | 中期(2〜4年) |
| Windows 10エンドポイント更新、Windows 11導入、クラウドPC移行 | +1.4% | グローバル(北米およびヨーロッパに集中) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
AI活用コラボレーションとワークフロー自動化が企業導入を促進
AI活用コラボレーションは限定的な試験運用から広範な企業利用へと移行しており、この変化は現在デジタルワークプレイス市場における最も強力な需要推進要因となっています。Microsoft 365エコシステムにおけるアクティブなAIエージェントは、2025年3月から2026年3月にかけて前年比15倍に増加し、大企業では18倍に増加しており、既存のワークプレイスプラットフォーム内での導入がいかに急速に深化しているかを示しています。[1] Microsoftはまた、2026年2月の10万件以上のCopilot会話の49%が、分析、問題解決、評価、創造的思考などの認知作業を支援していたことを明らかにしており、AIが単純な文書作成だけでなく、より高付加価値な業務に活用されていることを示唆しています。これはデジタルワークプレイス市場にとって重要であり、購買者はコラボレーション、文書、ワークフロー環境にAIを最初から組み込んだプラットフォームをますます選好するようになっています。この傾向は切り替えコストを高め、人間とAIのチームワークを中心にロードマップを構築しているベンダーの更新可能性を向上させます。また、デジタルワークプレイス市場がより成熟した導入フェーズに移行するにつれて、単純な製品の幅よりも機能の深さが重要になります。
エージェント型AIと企業向け検索コネクターの拡大がワークプレイスアーキテクチャを再定義
エージェント型AIは、デジタルワークプレイス市場の役割を生産性ツールのセットから、企業システム全体で推論し、情報を取得し、業務を完了できるレイヤーへと拡大しています。Microsoftは2026年6月にWork IQ APIを一般提供リリースし、エージェントがMicrosoft 365のデータとアプリケーション全体でコンテキストにアクセスし行動できる共有インテリジェンスレイヤーを構築しました。2026年1月に発売されたNexthink Sparkは、ITの問題に対して77%のファーストコンタクト解決率を達成し、レベル1の問題を2分以内に自律的に解決しており、エージェントベースのモデルがデジタルワークプレイス市場においてサービス活動の相当な割合をすでに処理できることを示しています。実際の結果として、企業向け検索はもはや単なる情報取得機能ではなく、タスク、承認、サポート、コンテンツ処理の実行経路の一部になりつつあります。ERP、HR、ITSM、コミュニケーションツール向けの強力なコネクターエコシステムを持たないベンダーは、このモデルが普及するにつれて中心的な位置を維持することが難しくなるでしょう。独自コネクターとより強力なオーケストレーション機能を構築するベンダーは、予測期間中にデジタルワークプレイス市場でより持続的なポジションを獲得する可能性が高いです。
ハイブリッドおよび分散型勤務の常態化がプラットフォーム代替需要を創出
ハイブリッドおよび分散型勤務は多くの組織にとって標準的な業務条件となっており、デジタルワークプレイス市場を一時的なテレワーク需要ではなく、日常的なワークフローの安定性に結びつけています。企業は現在、コラボレーション、アイデンティティ、エンドポイント制御、従業員コミュニケーションツールがオフィス、自宅、モバイル環境全体で一貫して機能することを必要としています。この要件により、多くの購買者は重複するポイントツールを、コミュニケーション、サポート、アクセスを一つの商業契約で管理できるより広範なプラットフォームに置き換えるようになっています。デジタルワークプレイス市場はこの変化から恩恵を受けており、代替支出は初回展開支出よりも多くの場合大きく、より計画的です。また、購買者が統一されたガバナンス、より簡単な管理、分散チームのためのより良いエクスペリエンスをより重視するようになるため、ベンダー選定基準も変化します。その結果、生産性、ワークフロー、デバイス管理を単一のオペレーティングレイヤーに統合できるプロバイダーは、デジタルワークプレイス市場で新たな需要を取り込む上で有利な立場にあります。
クラウドおよびSaaSワークプレイススイートへの移行がアドレス可能市場を拡大
クラウドおよびSaaS移行は、特に組織がコミュニケーション、エンドポイント、従業員エクスペリエンス環境を同時に近代化する中で、デジタルワークプレイス市場における最も明確な数量推進要因の一つであり続けています。MicrosoftはWindows 10サポート終了をWindows 11、Copilot+ PC、Windows 365の導入と結びつけており、多くの企業にとってワークプレイスの近代化を期限付きのインフラ決定に変えました。2026年4月、MicrosoftはWindows 365向けのWindows 10ギャラリーイメージも廃止し、デジタルワークプレイス市場においてクラウドPCのプロビジョニングをWindows 11環境へとさらに推進しました。ベンダー側では、TeamViewerが2025年5月にDEX Essentialsを発売し、中小企業にデジタル従業員エクスペリエンス機能を提供しており、サプライヤーが大企業アカウントを超えてリーチを拡大していることを示しています。強制的な更新サイクルとより容易なSaaSエントリーポイントのこの組み合わせは、デジタルワークプレイス市場に参加できる顧客基盤を拡大します。また、クラウドネイティブな展開モデル、明確なパッケージング、中規模組織向けの迅速な価値実現時間を持つプロバイダーに有利に働きます。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| データプライバシー、サイバーセキュリティ、コンプライアンスリスク | -1.8% | グローバル(ヨーロッパおよびアジア太平洋地域で最も深刻) | 長期(4年以上) |
| レガシーアプリケーションと統合の複雑性 | -1.4% | 北米およびヨーロッパ(企業集中市場) | 中期(2〜4年) |
| ツールの乱立とデジタルフリクション | -1.1% | グローバル | 中期(2〜4年) |
| AIガバナンスと人材活用のギャップ | -0.8% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
データプライバシー、サイバーセキュリティ、コンプライアンスリスクが調達サイクルを長期化
データプライバシーとサイバーセキュリティは、特にAIツールがメッセージ、ファイル、ワークフロー、従業員記録へのアクセスを獲得するにつれて、デジタルワークプレイス市場における最も持続的な摩擦源であり続けています。Ciscoは2026年データプライバシーベンチマーク調査において、56%の組織がAIガバナンス委員会を設置していないと報告しており、ワークプレイスツールがより自律的になるにつれて明確な管理ギャップが残っています。[2] Microsoftも2025年デジタル防衛レポートにおいて、AI自動化フィッシングと多段階攻撃チェーンがリモートアクセス環境への圧力を高めており、分散型デジタルワークプレイス展開の運用リスクを高めていると記録しています。これらの問題は、契約締結前にSOC 2 Type II、ISO 27001、FedRAMP、HIPAA関連の管理を要求することが多いBFSIやヘルスケアなどの規制分野で最も重要です。その結果、デジタルワークプレイス市場にサービスを提供するベンダーにとって、販売サイクルの長期化、より多くの文書化要件、コストの増加につながります。また、成熟したガバナンス、監査対応、地域コンプライアンスサポートを実証できるプロバイダーに購買プロセスにおける早期優位性をもたらします。
レガシーアプリケーションと統合の複雑性が展開速度を制限
レガシーアプリケーション資産は、多くの企業が新しい従業員エクスペリエンスプラットフォームにクリーンに接続しない古いERP、HR、アイデンティティ、ワークフローシステムを依然として運用しているため、デジタルワークプレイス市場の速度を低下させ続けています。現代のワークプレイスレイヤーは、ユーザーがシームレスなエクスペリエンスを得る前に、深いAPIマッピング、アイデンティティフェデレーション、ロールベースのクセス制御、地域データ処理ルールを必要とすることが多いです。これにより、統合機能はデジタルワークプレイス市場内での技術的な詳細ではなく、商業的な問題となります。Staffbaseの2025年9月のServiceNowとの統合はこの現実を反映しており、顧客はワークプレイスツールが既存のITサービスワークフローの隣ではなく、直接その上に位置することをますます期待しています。同じパターンは、SAP SuccessFactors、Workday、ServiceNow、Microsoft Teamsなどのシステムへの既製コネクションに対する購買者の要求全体にも見られます。成熟したコネクターライブラリと公開された統合経路を持つベンダーはデジタルワークプレイス市場でより迅速に動くことができますが、小規模プロバイダーは各展開にカスタム作業が必要な場合、より高い提供コストと低いマージンに直面することが多いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
AIネイティブソリューションがプラットフォーム統合を加速ソリューションは2025年の収益の63.89%を占め、2031年まで年平均成長率20.62%で成長する見込みであり、デジタルワークプレイス市場でより大きなシェアを保有し、市場全体よりも速く拡大していることを示しています。このパターンは、デジタルワークプレイス市場の購買者がサービスのみのエンゲージメントよりもソフトウェア主導の近代化を依然として好むことを示しています。需要は、コラボレーション、従業員コミュニケーション、ワークフローアクセス、エンドポイント制御を単一のオペレーティングレイヤーに組み合わせたプラットフォームで最も強くなっています。デジタルワークプレイス市場は、自動化を独立したアドオンとして販売するのではなく、これらのコアモジュールに直接AI機能を組み込むことができるベンダーを評価しています。この傾向はまた、ワークフローロジック、権限、コンテンツモデルが組み込まれると代替がより破壊的になるため、更新経済性を強化します。
デジタルワークプレイス産業はまた、Windows 10移行とクラウド管理エンドポイントの台頭をナビゲートするのに役立つソリューションへの関心が高まっています。Microsoftは2026年4月にWindows 365向けのWindows 10ギャラリーイメージを廃止し、仮想デスクトップ環境をすでに使用している組織がWindows 11指向のクラウドPC計画を先送りすることを難しくしました。この変化は、デジタルワークプレイス市場内でのVDI、クラウドPC管理、統合エンドポイント制御への需要を支えています。大企業は複数のツールにまたがるエージェント型ワークフローを設定、保護、管理するために外部の支援を必要とすることが多いため、サービスは依然として重要です。それでも、デジタルワークプレイス市場における価値の中心は、コラボレーション、自動化、エンドポイント管理を単一の製品環境に統合できるソリューションベンダーにあります。
展開モード別:
クラウドが企業プラットフォームのロックインを深化クラウドは2025年の展開の52.38%を占め、2031年まで年平均成長率20.70%で拡大する見込みであり、デジタルワークプレイス市場でリーディングポジションを保有し、支配的な提供モデルであり続けることを確認しています。クラウドセグメントがデジタルワークプレイス市場をリードしているのは、より迅速なプロビジョニング、より頻繁な機能更新、ユーザーグループ全体へのAI機能のより簡単な配布をサポートするためです。また、ベンダーが切断されたローカルインストール全体で複製することが難しい方法で、分析、ガバナンス、サポート機能を統一することを可能にします。その結果、デジタルワークプレイス市場の成長は、既存の契約内でのより深いワークロード移行とより広いシート拡大にますます結びついています。これにより、購買者がクラウドスイートに標準化すると、ベンダー関係がより持続的になります。
同時に、デジタルワークプレイス市場は完全に均一なクラウドモデルに移行しているわけではありません。オンプレミス展開は、居住地と制御要件が依然として厳格な防衛、政府、一部の金融サービス環境に引き続きサービスを提供しています。ハイブリッドアーキテクチャは、レガシーERP、ファイル、またはアイデンティティシステムの上にクラウドコラボレーションを必要とする企業にとって引き続き重要であり、ベンダーが一つのコントロールプレーンを通じて両側を管理できる場合、デジタルワークプレイス市場は恩恵を受けます。MicrosoftはWindows 11移行、Windows 365導入、デバイスセキュリティをより密接に結びつけており、単純なクラウドのみのナラティブではなく、ブレンドされたアプローチをサポートしています。時間の経過ととも、デジタルワークプレイス市場は、エンドユーザーとITチームにとってハイブリッド管理をクラウド管理と同様に一貫して感じさせることができるプロバイダーを評価する可能性が高いです。
組織規模別:
中小企業が成長エンジンとして台頭大企業は2025年に64.34%のシェアを保有し、中小企業は2031年まで年平均成長率19.43%で拡大する見込みであり、規模が現在の収益を依然として牽引しているが、より小規模な組織がデジタルワークプレイス市場に勢いを加えていることを示しています。大規模アカウントは、より小規模な顧客よりも多くのシート、より多くのサービス、より複雑なガバナンス機能を購入するため、依然として重要です。それでも、SaaS価格設定が高度なワークプレイスツールを企業層に集中させていた初期障壁を下げるにつれて、デジタルワークプレイス市場は拡大しています。ベンダーは、より小規模な組織が長期的なコンサルティングサイクルなしに導入できる、よりシンプルなパッケージ、より迅速なオンボーディング、モジュール式AI機能で対応しています。これにより、大規模な複数年契約のみに依存することなく、より広い成長経路が開かれます。
デジタルワークプレイス産業はまた、サプライヤーがより明確なエントリーポイントを設計しているため、中小企業が参入しやすくなっています。TeamViewerは2025年5月にDEX EssentialsをSMBユーザー向けのアドオンとして導入し、ベンダーがデジタル従業員エクスペリエンスツールをより小さな予算と軽い実装要件に適応させている方法を示しています。Microsoft 2026年ワークトレンドインデックスはまた、文化、マネージャーサポート、人材慣行などの組織的要因が個人のスキルだけよりもAIの価値を形成することを示しており、これは導入を導く製品が小規模チームにとって製品の深さと同様に重要になり得ることを意味します。デジタルワークプレイス市場では、これはセルフサービスセットアップ、透明なガバナンス、予測可能なサブスクリプション価格を組み合わせるベンダーに有利に働きます。また、デジタルワークプレイス市場における中小企業の成長は、単なる注目のAI機能ではなく、実用的な使いやすさから生まれることを示唆しています。
エンドユーザー産業別:
ヘルスケアが最速の成長ペースを設定ITおよび通信が2025年に23.92%のシェアを保有し、ヘルスケアは2031年まで年平均成長率24.87%で成長する見込みであり、デジタルワークプレイス市場で最も急速に動く垂直市場となっています。ヘルスケアの需要は、コミュニケーション、スケジューリング、文書化を安全な運用環境内に保ちながら、臨床医の管理業務を削減する必要性によって推進されています。2026年6月、イングランド国民保健サービスは、90の組織にわたるパイロットに続いて、505,000人の臨床医とサポートスタッフへのMicrosoft 365 Copilotの開を発表しました。このパイロットでは、参加者が毎日平均43分の管理時間を節約しました。Philipsも2026年未来の健康指数において、65%の臨床医がAIツールの使用を増やし、ほぼ半数が年間少なくとも132時間の時間節約を報告したと発表しました。これらの結果により、ヘルスケアはデジタルワークプレイス市場が実験的な使用から測定可能な運用価値にどのように移行できるかの最も明確な例の一つとなっています。
デジタルワークプレイス産業は、その垂直市場が他のほとんどよりも早くクラウドコラボレーション、エンドポイント管理、デジタル従業員エクスペリエンスツールを採用したため、ITおよび通信から最大の現在の支出を引き続き引き出しています。BFSIは、ガバナンスとコンプライアンスの期待により調達が遅いにもかかわらず、契約価値が高いため魅力的であり続けています。製造業もまた、デジタルワークプレイス市場においてフロントラインコミュニケーション、モバイルアクセス、ワークフローツールがデスクベースの役割を超えて広がるにつれて、ギャップを縮めています。小売、政府・公共部門、教育、エネルギー・公益事業、法律・専門サービスはそれぞれ異なる購買サイクルと労働力プロファイルで需要に貢献しています。この多様性は、採用速度が垂直市場間で依然として大きく異なるにもかかわらず、デジタルワークプレイス市場がもはや単一の購買者タイプに縛られていないことを意味します。
地域分析
北米デジタルワークプレイス市場
北米は2025年のデジタルワークプレイス市場シェアの42.16%を占め、密度の高いベンダー基盤、深いエンタープライズクラウド導入、およびAI対応生産性ツールの迅速な普及により首位を維持している。米国がその支出の大部分を牽引しており、2025年10月のWindows 10サポート終了により、デバイスの更新、エンドポイント管理の更新、クラウドPCへの移行という連鎖的なサイクルが生まれ、2026年の調達動向を引き続き形成している。カナダとメキシコは、専門サービス金融サービスなどの分野における国境を越えたプラットフォームの標準化を通じて、地域需要に貢献している。デジタルワークプレイス市場は北米において最も強固であり、企業はAI機能、ガバナンス管理、および従業員エクスペリエンス目標をより広範なプラットフォーム戦略に統合することに積極的である。これにより、同地域は収益面だけでなく、より広いデジタルワークプレイス市場に影響を与えることが多い早期製品導入パターンの面でも重要な位置を占め続けている。
アジア太平洋デジタルワークプレイス市場
アジア太平洋地域は2031年までに23.18%のCAGRで拡大すると予測されており、予測期間においてデジタルワークプレイス市場への地域別貢献として最も成長が速い。成長は、政府主導のデジタル化、中小企業の幅広い参加、および先進国・新興国の双方にわたるクラウドファーストのワークプレイスアーキテクチャの普及によって支えられている。インドは、大規模なITサービス基盤と、クラウド提供型ワークプレイスツールを大規模に吸収できる能力が高まっている国内エンタープライズ環境を通じて貢献している。日本、韓国、オーストラリア、およびニュージーランドは、高いエンタープライズデジタル成熟度を通じてデジタルワークプレイス市場を支えており、東南アジアは導入の初期段階にあるものの急速に進展しており、モバイルファーストのSaaSモデルが現地の業務環境に適合している。地域全体として、デジタルワークプレイス市場は、大規模なローカルインフラを構築することなく、より迅速な展開とシンプルな管理を求める購買者から恩恵を受けている。
欧州・中東・アフリカおよび南米デジタルワークプレイス市場
欧州はデジタルワークプレイス市場において依然として重要な地域であり、需要は旺盛であるが、ベンダーの選択はプライバシー、データ主権、およびコンプライアンスへの懸念によってより強く左右される。ドイツはその明確な例を示しており、Bitkomの報告によれば、2026年にはドイツ企業の41%がAIを積極的に活用しており、2024年の17%から増加している一方、77%は依然としてデータ保護要件を主要な障壁として挙げている。[3] 南米はブラジルとアルゼンチンにおける金融サービス、小売、およびテクノロジーへの需要を通じて発展しているが、通貨圧力と接続性の格差が展開ペースを遅らせる場合がある。中東はサウジアラビアとアラブ首長国連邦における大規模な公共・エンタープライズデジタルプログラムから恩恵を受けており、アフリカはまだ初期段階にあるものの、南アフリカ、ナイジェリア、ケニア、エジプトなどの国々においてモバイルネイティブなSaaS導入と構造的に整合している。これらの地域を総合すると、デジタルワークプレイス市場は需要においてグローバルであるが、コンプライアンス、インフラ、および労働力の状況が導入速度を形成する点においては依然としてローカルであることが示されている。
競争環境
デジタルワークプレイス市場は階層構造を持っており、大規模プラットフォームベンダーが広範な生産性とインフラ関係を管理する一方、専門プロバイダーはイントラネット、デジタル従業員エクスペリエンス、ワークフロー自動化、VDIの深さで競争しています。この構造により、単一の製品タイプがすべてのユースケースを同様にカバーできないため、デジタルワークプレイス市場は断片化され競争的であり続けています。大規模ベンダーはスケール、インストール済みシート、より広いデータアクセスから恩恵を受ける一方、小規模ベンダーは特定のワークフローや従業員エクスペリエンスの問題を汎用スイートよりもうまく解決する場合に勝ちます。このバランスが、統合がデジタルワークプレイス市場の最上位だけでなく、中間層で最も活発に起きている理由です。購買者はますます少ないツールを望んでいますが、専門機能が採用、ガバナンス、またはサポートの結果を改善する場合には依然として価値を置いています。
2025年7月のLumAppsとBeekeeperの合併により、世界2,000クライアントにわたる700万人以上のユーザーにサービスを提供する統合プラットフォームが誕生し、専門ベンダーがデジタルワークプレイス市場でより直接的に競争するために製品カバレッジを拡大している方法を示しています。LumAppsは2026年4月にComeenの買収計画を発表し、従業員コミュニケーションからスペース管理、デジタルサイネージ、訪問者サービスへとリーチを拡大しました。[4] これらのステップは、デジタルワークプレイス市場における競争的ポジショニングが、ベンダーがデジタルコミュニケーションをより広い従業員オペレーティング環境とどれだけうまく接続するかに結びついていることを示しています。また、デスクベースとフロントラインの両方の労働者をカバーする統一契約への推進を反映しています。
AIネイティブな製品設計は、購買者が結果を改善する自動化を求めており、単なるインターフェース強化ではないため、デジタルワークプレイス市場における最も明確な差別化要因になりつつあります。TeamViewerは2026年4月にTiaを拡張し、解決済みの問題履歴から学習して再利用可能な自動化に変換するAI駆動のスクリプティングを追加し、デジタルワークプレイス市場においてより自律的なサポートモデルに向けて指し示しています。Simpplrも2026年5月にAIコントロールセンターを発売し、ITチームにAI機能とデータプロバイダーのための単一のガバナンスレイヤーを提供し、デジタルワークプレイス市場全体でより目立つようになった調達上の懸念に直接対応しています。AIオーケストレーション、ガバナンス、エンドポイント認識、従業員エクスペリエンスを単一のオペレーティングモデルに組み合わせることができるベンダーは、デジタルワークプレイス市場が2031年に向けて進化するにつれて最も強いポジションを保持する可能性が高いです。
デジタルワークプレイス産業リーダー
-
TeamViewer SE
-
Nexthink SA
-
LumApps SAS
-
Staffbase GmbH
-
Simpplr Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
デジタルワークプレイス市場 このレポートでカバーされる企業
- TeamViewer SE
- Nexthink SA
- LumApps SAS
- Staffbase GmbH
- Simpplr Inc.
- Appspace Inc.
- Haiilo GmbH
- Powell Software SAS
- Igloo Software Inc.
- Interact Software Group Limited
- Claromentis Ltd.
- Axero Solutions LLC
- Invotra Limited
- Jostle Corporation
- Passageways, Inc.
- InvolveSoft, Inc.
- Robin Powered, Inc.
- eXo Platform SAS
- Liferay, Inc.
- Lakeside Software, LLC
- ControlUp Technologies Ltd.
- Flexxible Information Technology, S.L.
- Kissflow Inc.
- United Planet GmbH
- Workgrid Software LLC
最近の産業開発事情 デジタルワークプレイス市場
- 2026年6月:イングランド国民保健サービスは、90の組織にわたるパイロットに続いて、505,000人の臨床医とサポートスタッフへのMicrosoft 365 Copilotの展開を発表しました。これは世界最大のヘルスケアAI展開であり、参加者は毎日平均43分の管理時間を節約し、年間5労働週に相当します。この展開には、患者退院、勤務スケジュール、HR問い合わせを自動化するAIエージェントを構築するためのCopilot Studioへのアクセスが含まれます。
- 2026年6月:Microsoftは2026年6月16日にWork IQ APIを一般提供リリースし、企業が構築したエージェントがMicrosoft 365のデータとアプリケーション全体で推論し、コンテキストを取得し、行動できるインテリジェンスレイヤーを提供しました。これはCopilotを動かすのと同じインフラレイヤーであり、企業規模のエージェント型ワークプレイス展開を加速します。
- 2026年5月:SimpplrはAIコントロールセンターを発売しました。これは、IT管理者が従業員エクスペリエンスプラットフォーム全体のすべてのAI機能、プロバイダー、設定を管理できる集中型ガバナンスコンソールであり、企業のCISOがコンプライアンスに準拠したAI展開に必要とするガバナンス機能を提供します。
- 2026年4月:LumAppsはスペース管理、デジタルサイネージ、訪問者サービスを専門とするワークプレイスエクスペリエンスプラットフォームであるComeenを買収する最終合意を締結しました。2026年5月に完了予定のこの取引は、LumAppsのAI従業員ハブをデジタルコミュニケーションから物理的なワークプレイスオーケストレーションへと拡大します。
グローバルデジタルワークプレイス市場レポートの範囲
デジタルワークプレイス市場は、分散型、ハイブリッド、オフィスベースの勤務環境全体でデジタルに業務を行い、コラボレーションし、コミュニケーションし、企業リソースにアクセスすることを従業員に可能にするソリューションとサービスを包含しています。デジタルワークプレイスの提供物は、コラボレーションプラットフォーム、仮想ワークスペース、エンドポイント管理、従業員エクスペリエンスソリューション、ワークフロー自動化ツール、統合コミュニケーション、セキュリティおよびアイデンティティ管理システム、マネージドワークプレイスサービスなどの技術を統合し、労働力の生産性、エンゲージメント、運用効率を向上させます。
デジタルワークプレイス市場レポートは、コンポーネント(ソリューション、サービス)、展開モード(クラウド、オンプレス、ハイブリッド)、組織規模(大企業、中小企業)、エンドユーザー産業(ITおよび通信、BFSI、ヘルスケア、製造、小売、政府・公共部門、教育、エネルギー・公益事業、法律・専門サービス、その他のエンドユーザー産業)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| ソリューション | 統合コミュニケーションとコラボレーション |
| 統合エンドポイント管理 | |
| 企業モビリティと管理 | |
| 従業員エクスペリエンスプラットフォームとイントラネット | |
| ワークフロー自動化とナレッジマネジメント | |
| 仮想デスクトップインフラとクラウドPC | |
| サービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| ITおよび通信 |
| BFSI |
| ヘルスケア |
| 製造 |
| 小売 |
| 政府・公共部門 |
| 教育 |
| エネルギー・公益事業 |
| 法律・専門サービス |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| コロンビア | |
| 南米その他 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| 北欧諸国 | |
| ロシア | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリアおよびニュージーランド | |
| 東南アジア | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| イスラエル | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| ケニア | |
| アフリカその他 |
| コンポーネント別 | ソリューション | 統合コミュニケーションとコラボレーション |
| 統合エンドポイント管理 | ||
| 企業モビリティと管理 | ||
| 従業員エクスペリエンスプラットフォームとイントラネット | ||
| ワークフロー自動化とナレッジマネジメント | ||
| 仮想デスクトップインフラとクラウドPC | ||
| サービス | ||
| 展開モード別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | ITおよび通信 | |
| BFSI | ||
| ヘルスケア | ||
| 製造 | ||
| 小売 | ||
| 政府・公共部門 | ||
| 教育 | ||
| エネルギー・公益事業 | ||
| 法律・専門サービス | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| コロンビア | ||
| 南米その他 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| 北欧諸国 | ||
| ロシア | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| 東南アジア | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| イスラエル | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| ケニア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
デジタルワークプレイス市場の現在および予測規模はいくらですか?
デジタルワークプレイス市場規模は2026年に1,005億米ドルであり、2026年から2031年にかけて年平均成長率19.43%で成長し、2031年までに2,441.6億米ドルに達する見込みです。
デジタルワークプレイス支出をリードするコンポーネントはどれですか?
ソリューションが2025年に63.89%のシェアで支出をリードし、2031年まで年平均成長率20.62%で成長する見込みです。
ヘルスケアが他のエンドユーザーセグメントよりも速く成長しているのはなぜですか?
ヘルスケアはAI支援文書化とワークフローツールが臨床スタッフの管理負担を軽減するのに役立っているため、年平均成長率24.87%で拡大する見込みです。
2031年まで最も速く拡大している地域はどこですか?
アジア太平洋地域は、デジタル化プログラム、中小企業の採用、クラウドファーストの展開モデルに支えられ、予測年平均成長率23.18%で最も速く成長している地域です。
ワークプレイスプラットフォームにおけるベンダー競争を推進しているものは何ですか?
競争は、AIネイティブな製品設計、より強力なコネクターエコシステム、LumApps・Beekeeper合併やTeamViewerのTia拡張などの動きによるプラットフォーム統合によって形成されています。
予測期間中の採用における最大の課題は何ですか?
ガバナンス、サイバーセキュリティ、統合の複雑性が主な障壁であり続けており、特にAIツールが古いシステムや規制されたワークフロー全体で企業データにアクセスする必要がある場合に顕著です。