
データエンタイトルメント管理市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
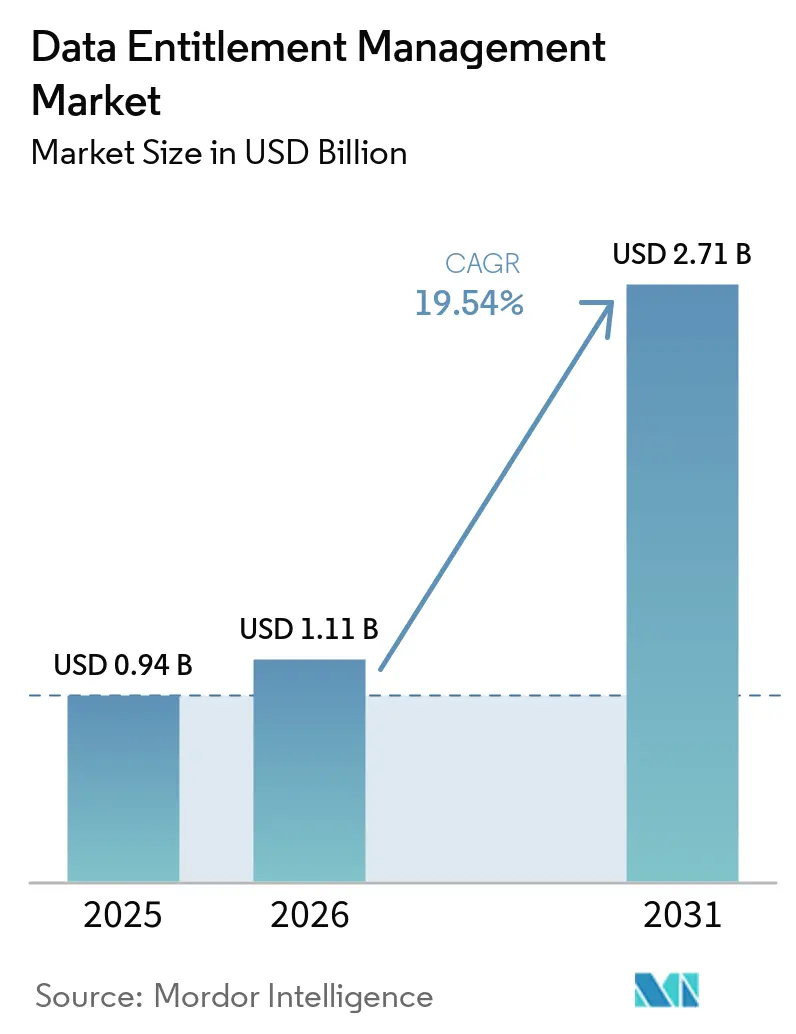
| 市場規模 (2026) | 1.11 十億米ドル |
| 市場規模 (2031) | 2.71 十億米ドル |
| 成長率 (2026 - 2031) | 19.54 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータエンタイトルメント管理市場分析
データエンタイトルメント管理市場規模は2025年に0.94 ビリオン 米ドルと評価され、2026年の1.11 ビリオン 米ドルから2031年には2.71 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは19.54%です。データエンタイトルメント管理市場は、クラウドサービス、AIワークロード、およびマシンクレデンシャルが従来のアイデンティティガバナンスプログラムがレビューできる速度よりも速くアクセスポイントを追加するにつれて成長しています。AIがアクセスを必要とするアイデンティティを実質的に拡大した組では、過去12ヶ月間の侵害率が43%に達したのに対し、そのような変化がなかった組織では11%にとどまりました。この結果として生じるニーズは従業員の権限確認に限定されず、組織はAIエージェントや自動化システムが取得またはユーザーに渡すことができる情報も制御する必要があります。ベンダーはアイデンティティエンタイトルメントとデータ分類を連携させることで対応しており、アクセス決定において要求者とデータの機密性の両方を考慮できるようにしています。統合の制限は依然として重要であり、組織の76%は不要になったスタンディングアクセスを即座に削除できませんでした。
レポートの主要なポイント
- コンポーネント別では、ソフトウェアが2025年のデータエンタイトルメント管理市場において収益の74.31%を占め、サービスは2031年までに23.74%のCAGRで拡大する見込みです。
- 展開モード別では、クラウドが2025年の収益の57.83%を占め、2031年までに24.65%のCAGRで成長する見込みです。
- 組織規模別では、大企業が2025年のデータエンタイトルメント管理市場におて収益の69.74%を占め、中小企業は2031年までに26.58%のCAGRで拡大する見込みです。
- データ形式別では、非構造化データが2025年の収益の44.86%を占め、半構造化データは2031年までに24.93%のCAGRで拡大する見込みです。
- 業界垂直別では、銀行・金融サービス・保険が2025年の収益の26.58%を占め、ITおよび通信業界は2031年までに28.26%のCAGRで拡大する見込みです。
- 地域別では、北米が2025年のデータエンタイトルメント管理市場収益の41.37%を占め、アジア太平洋地域は2031年までに27.61%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルデータエンタイトルメント管理市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AI、コパイロット、および非人間アイデンティティの成長 | +5.1% | 北米およびアジア太平洋のクラウドネイティブエコシステムで最大の圧力を持つグローバル | 短期(2年以内) |
| ハイブリッドおよびマルチクラウドデータエステートの拡大 | +4.3% | グローバル、特に北米、欧州、およびアジア太平洋 | 中期(2〜4年) |
| 規制および監査要件の高まり | +3.1% | 北米およびEU、アジア太平洋およびMEAの規制対象業界への波及あり | 中期(2〜4年) |
| エージェンティックワークフローの認可要件 | +2.4% | グローバル、北米およびアジア太平洋のテクノロジーハブに集中 | 短期(2年以内) |
| インサイダーおよび過剰権限リスクの増大 | +1.8% | グローバル、BFSI、ヘルスケア、および政府セクターで特に深刻 | 中期(2〜4年) |
| リアルタイムデータプロビジョニングへの需要増加 | +1.0% | 北米およびアジア太平洋、欧州への波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AI、コパイロット、および非人間アイデンティティの成長
データエンタイトルメント管理市場は、AIエージェント、サービスアカウント、APIトークン、およびOAuthクレデンシャルの急速な増加によって形成されています。Entro Securityは、平均的な企業において非人間アイデンティティが人間アイデンティティを45:1の比率で上回り、クラウドネイティブ環境では最大144:1に達すると報告しました。同社の2025年上半期の分析では2,700万件の非人間アイデンティティをカバーし、ガバナンスを必要とするクレデンシャルの規模を浮き彫りにしました。自動化されたエージェントがミリ秒単位で権限を取得・使用できる場合、人間のペースによるアクセスレビューは追いつきません。2026年時点で、非人間アイデンティティに対する継続的なガバナンスを実装していた組織はわずか19%でした。[1] したがって、プラットフォームは人間のアクセスと、AIエージェントがユーザーのために取得または中継するデータの両方を管理する必要があります。
ハイブリッドおよびマルチクラウドデータエステートの拡大
データエンタイトルメント管理市場は、単一のディレクトリから複数のポリシー環境への移行も反映しています。データは現在、SnowflakeおよびDatabricksのウェアハウス、AWSおよびAzureのオブジェクトストレージ、SaaSコラボレーションツール、およびオンプレミスデータベースにまたがって存在しています。各環境は独自の権限モデルを使用しており、アクセスに関する単一のビジネスルールを複雑にしています。異種データベース環境に関する調査では、組織がガバナンスのオーバーヘッドを処理するために20〜30%の追加コンピューティング容量をプロビジョニングし、APIベースのレガシー統合の移行に時間がかかることが判明しました。[2] 権限を単一のビューで確認できない場合、追加のクラウドサービスごとにエンタイトルメントの拡散が広がる可能性あります。Vezaは2025年4月のシリーズDファイナンシングを発表した時点で、160 ビリオン件を超える権限をアクティブ管理していると報告しました。
規制および監査要件の高まり
データエンタイトルメント管理市場は、機密データアクセスのより可視的かつ防御可能な制御を要求するルールから恩恵を受けています。DORA第9条はTier-1金融機関に特権アクセス制御を要求し、EU AI法は高リスクAIシステムに対して正式なアクセスガバナンスを要求しています。SECのサイバーセキュリティ開示規則は、上場企業に対して重大なサイバーセキュリティインシデントを4営業日以内に開示することを義務付けており、事前構築されたエンタイトルメント監査証跡の価値を高めています。欧州データ保護当局は2024年に12 ビリオン ユーロ(1.31 ビリオン 米ドル)のGDPR制裁金を科しました。この執行環境は、過剰なデータアクセスの自動検出、認証、および修正を支援します。また、購買者を静的なロール割り当てから、データ属性とビジネス目的を考慮した認可へと移行させます。
エージェンティックワークフローの認可要件
エージェンティックシステムはツール呼び出しを連鎖させ、構造化ソースと非構造化ソースの両方をクエリし、人間のプリンシパルに代わって行動することができます。この動作により、データエンタイトルメント管理市場における多くのタスクに対して、広範なスタンディングアクセスは不適切となります。クラウドセキュリティアライアンスは、このようなシステムにはジャストインタイムアクセス、タスク固有のスコープ、時間制限付きクレデンシャル、およびタスクが終了またはコンテキストが変化した際の自動失効が必要であると述べました。LangGraph、CrewAI、AutoGen、およびモデルコンテキストプロトコルは、エージェントレベルのエンタイトルメントに対する組み込みの制限を提供していませんでした。2026年9月の実証研究では、この制限がプロンプトインジェクションによるデータ漏洩およびラテラルムーブメントと関連していることが示されました。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| レガシーシステム統合の複雑さ | -2.1% | グローバル、北米の企業製造、政府、およびBFSIセクターで最も深刻 | 中期(2〜4年) |
| 高い導入・運用コスト | -1.6% | グローバル、新興市場およびSMEが主体の南米およびMEAセグメントで最も強い制約 | 中期(2〜4年) |
| 断片化した認可標準とポリシー言語 | -0.9% | グローバル、企業テクノロジー調達サイクルへの波及あり | 長期(4年以上) |
| 認可レイテンシとパフォーマンスのトレードオフ | -0.6% | アジア太平洋および北米のリアルタイムワークロード環境 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
レガシーシステム統合の複雑さ
レガシー統合はデータエンタイトルメント管理市場における主要な制限として残っています。メインフレーム時代のアプリケーション、オンプレミスデータベース、および初期のディレクトリサービスは、外部認可制御を想定して設計されていませんでした。クラウドIAM、SaaSロール、オンプレミスグループ、およびレガシーアプリケーションの権限も異なるスケジュールで変更されます。これにより、古くなったアクセスを見つけることが困難になり、監査に適した証拠で認証することはさらに困難になります。非人間アイデンティティ管理グループは、ハイブリッドエンタイトルメトレビューにはこれらの環境全体にわたる一貫した可視性が必要であると指摘しました。[3] ネイティブロギングのないシステムは、継続的なガバナンスに必要な行動シグナルを生成できません。独自の認可スキーマは、最新の属性ベースまたはポリシーアズコードのアプローチにマッピングされない場合、カスタムコネクタを必要とすることもあります。
高い導入・運用コスト
導入・運用コストは、特にアイデンティティの拡散、クラウド移行、およびセキュリティプログラムも管理している組織において、採用を遅らせる可能性があります。この制約は、小規模な購買者や限られた予算で運営している組織においてより強く現れます。大規模な金融機関は、レガシーの属性ベースアクセス制御スタックを統合するために800万〜1,400万ポンド(1,000万〜1,800万 米ドル)の一時的な投資を必要とする場合があります。同じ分析では、年間ランレートのシナジーが1,800万〜2,400万ポンド(2,377万〜3,170万 米ドル)と推定されましたが、それは数年にわたる移行後のことです。小規模な組織は、この初期投資を維持できない場合、手動のアクセスレビューを継続する可能性があります。代わりにマネージドサービスプロバイダーを利用する場合、定期的な費用が重要な運用コストとなります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:サービスの成長が市場の成熟を示す
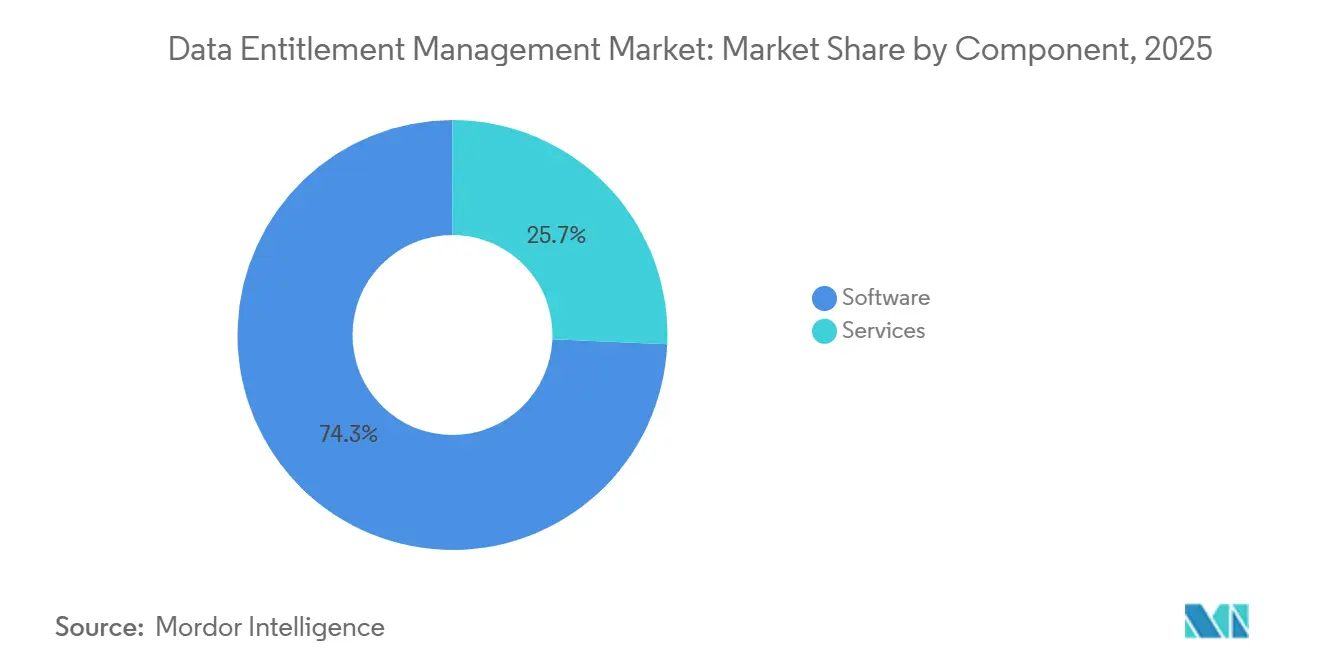
ソフトウェアは2025年のデータエンタイトルメント管理市場シェアの74.31%を占めました。このリードは、組織が既存のアクセス環境全体にライセンスの下で展開できる自動化プラットフォームへの初期の選好を反映しています。クラウドネイティブソフトウェアは迅速にプロビジョニングでき、企業の予算サイクルや段階的な調達決定に合った消費モデルで請求されます。ソフトウェアはまた、セキュリティチームが個別の手動レビュープロセスを作成することなく、接続されたデータシステム全体にアクセスポリシーを繰り返し適用する方法を提供します。したがって、データエンタイトルメント管理業界は、ポリシー施行、エンタイトルメントの可視性、および後の拡張のための基盤を提供するプラットフォームに最初に依存してきました。
サービスは2031年までに23.74%のCAGRで成長する見込みであり、2つのコンポーネントの中で最も速い成長率です。展開が古いシステムや複数のデータプラットフォームに達するにつれて、導入、統合、ポリシーチューニング、およびマネージドオペレーションがより重要になります。サービスのデータエンタイトルメント管理市場規模は、標準的なソフトウェアロールアウトでは完了できず、単一のコネクタでは解決できない作業によって支えられています。組織は多くの場合、異なる権限構造を持つクラウドサービス、SaaSアプリケーション、およびレガシーシステム全体でポリシールールを整合させるたに外部サポートを必要とします。2026年、ImmutaはSnowflake、Databricks、およびBigQuery全体で一時的なAIエージェントアクセスを管理するエージェンティックデータアクセス機能を導入し、専門的な導入作業がますます必要になっている理由を示しました。[4]
展開モード別:クラウドが統合を進める一方でオンプレミスが継続
クラウド展開は2025年のデータエンタイトルメント管理市場シェアの57.83%を占めました。また、2031年までに24.65%のCAGRで成長する見込みであり、展開モードの中で最も速い成長率です。クラウド環境は、接続されたすべてのワークロードのアプリケーションコードを変更することなく、施行ポイントに配布できるポリシー変更をサポートします。この構造は、データ条件の変化に応じて定期的な調整が必要な属性ベースおよびポリシーアズコードの認可に適しています。また、接続されたクラウドデータサービスとそれを使用するアプリケーション全体での動的アクセス制御もサポートします。
オンプレミス展開は、データ主権規則がクラウド側のポリシー評価を制限する規制環境において引き続き関連性を持ちます。DORA第9条および米国FedRAMP要件は、機密性の高い規制対象ワークロードに対する制御の必要性を強化しています。ハイブリッド展開は、確立されたオンプレミスエステートとクラウドネイティブデータプラットフォームを接続しながら、組織が選択したローカル制御を維持できるようにします。Varonisは2025年4月に、統合ガバナンスモデル内でのデータレジデンシーをサポートするために、地域固有のデータ分類コレクターの一般提供を発表しました。[5] データエンタイトルメント管理市場は引き続きこのアプローチを必要としており、組織は古いシステムを迅速に置き換えたり、機密性の高いポリシー決定を管轄外に移したりすることができません。
組織規模別:SaaSがエントリーポイントを下げることでSMEが加速
大企業は2025年の収益の69.74%を占めました。大企業のデータエステートは一般的に複数のプラットフォームに分散しており、アクセスポリシーを一貫して運用するための専任のセキュリティエンジニアリングチームを必要とします。これらの組織はまた、長い展開サイクルを通じてエンタープライズエンタイトルメントプラットフォームを設定・維持するためのより多くのリソースを持っています。事業部門、アプリケーション、データリポジトリ、およびユーザーグループにわたる複雑なアクセス要件が需要を牽引しています。大規模な展開は依然としてデータエンタイトルメント管理市場の最大の収益基盤を提供しています。
中小企業は2031年までに26.58%のCAGRで拡大する見込みです。SaaS提供はオンプレミスインフラの必要性を減らし、大規模なセキュリティチームを持たない組織の初期採用障壁を下げます。PCI DSS 4.0、GDPR、およびCCPAの要件は、簡素化されたオンボーディングと段階的な価格設定を提供することでアクセスガバナンスへの圧力を拡大し、機密性の高い顧客情報を扱うミッドマーケット組織を支援します。Netwrixは、2026年に従業員数500〜999人の組織がサイズコホート別で最高の侵害率40.3%を記録したことを発見しました。ベンダーは簡素化されたオンボーディングと段階的な価格設定でこのリスクに対処し、データエンタイトルメント管理市場を最大企業以外にも拡大しています。
データ形式別:非構造化データが主導する一方で半構造化データが最速成長
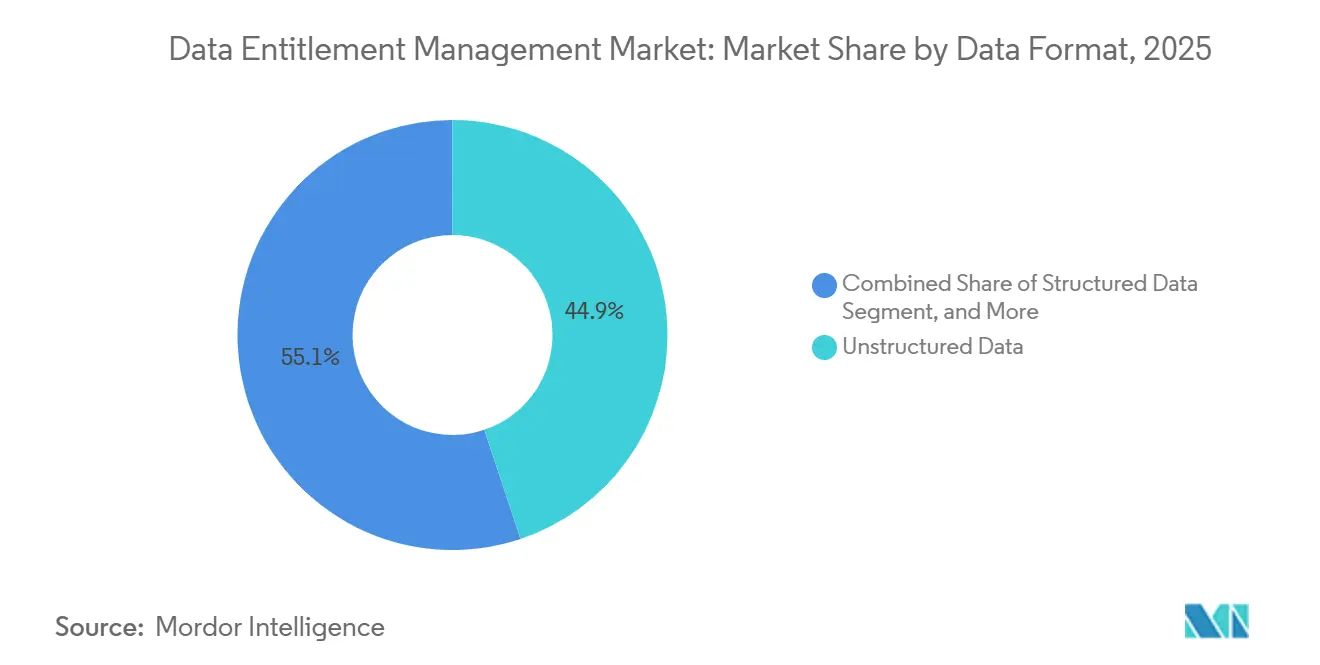
非構造化データは2025年の収益の44.86%を占めました。機密コンテンツはファイル共有、コラボレーションプラットフォーム、メールアーカイブ、およびドキュメントリポジトリに広く保存されており、これらは時間の経過とともにアクセス権限を蓄積することが多いです。これらの環境での制御は、各レコードや個々のアイテムではなく、フォルダーまたはバケットレベルで適用されることが多いです。これにより、個々のファイルの機密性が必要とする以上に権限が広くなり、レビュー作業がより困難になる可能性があります。これらの条件により、非構造化データはデータエンタイトルメント管理市場でリードシェアを獲得しました。
半構造化データは2031年までに24.93%のCAGRで成長する見込みであり、データ形式の中で最も速い成長率です。AIおよび分析パイプラインは、個人識別子、金融取引、および健康コードを含むJSONログ、APIレスポンス、およびイベントストリームをますます処理しています。これらのデータタイプは、リレーショナルデータベースや従来のデータベース制御に見られるスキーマ施行なしに規制対象の属性を含む場合があります。異種データソースに関する調査では、AI検索が機密トークンの露出を制限するためにフィルタリングとチャンクレベルの編集を必要とすることが判明しました。構造化データはSQLデータベースが成熟した行レベルおよび列レベルの制御を持つため引き続き役割を果たしており、データエンタイトルメント管理市場はAIおよび分析ワークフローを組み合わせた3つの形式すべてをカバーする必要があります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
業界垂直別:BFSIが需要を支える一方でITおよび通信が加速
銀行・金融サービス・保険業界は2025年の収益の26.58%を占めました。このセクターは、金融データへのトレーサブルな最小権限アクセスを義務付けるSOX、PCI DSS、GDPR、DORA、およびバーゼルIIIの要件の下で運営されています金融機関は、アプリケーション層でのロールベース制御だけでなく、データ層での目的ベース制御をますます必要としています。このニーズは、機密レコードがクラウドシステム、分析ツール、および運用データ環境を横断して移動する場合に強化されます。BFSIはデータエンタイトルメント管理市場で最大の業界垂直として残っています。
ITおよび通信業界は2031年までに28.26%のCAGRで拡大する見込みです。ハイパースケーラー隣接プロバイダーは、クラウドプラットフォーム、開発者ツール、APIゲートウェイ、およびSaaS環境を同時に管理しています。この組み合わせにより、リンクされたアクセス決定を必要とする多くのシステムを持つ広範な技術エステート全体でエンタイトルメントの拡散が生じます。ヘルスケアおよびライフサイエンスも、HIPAA監査および臨床ワークフローにおけるAI展開を通じて需要を支えています。政府および公共行政、小売およびeコマース、エネルギーおよびユーティリティ、石油・ガス、輸送・物流、メディアおよびエンターテインメント、ならびに教育・研究機関はそれぞれ、データエンタイトルメント管理業界が対処しなければならないセクター固有のアクセス要件に直面しています。
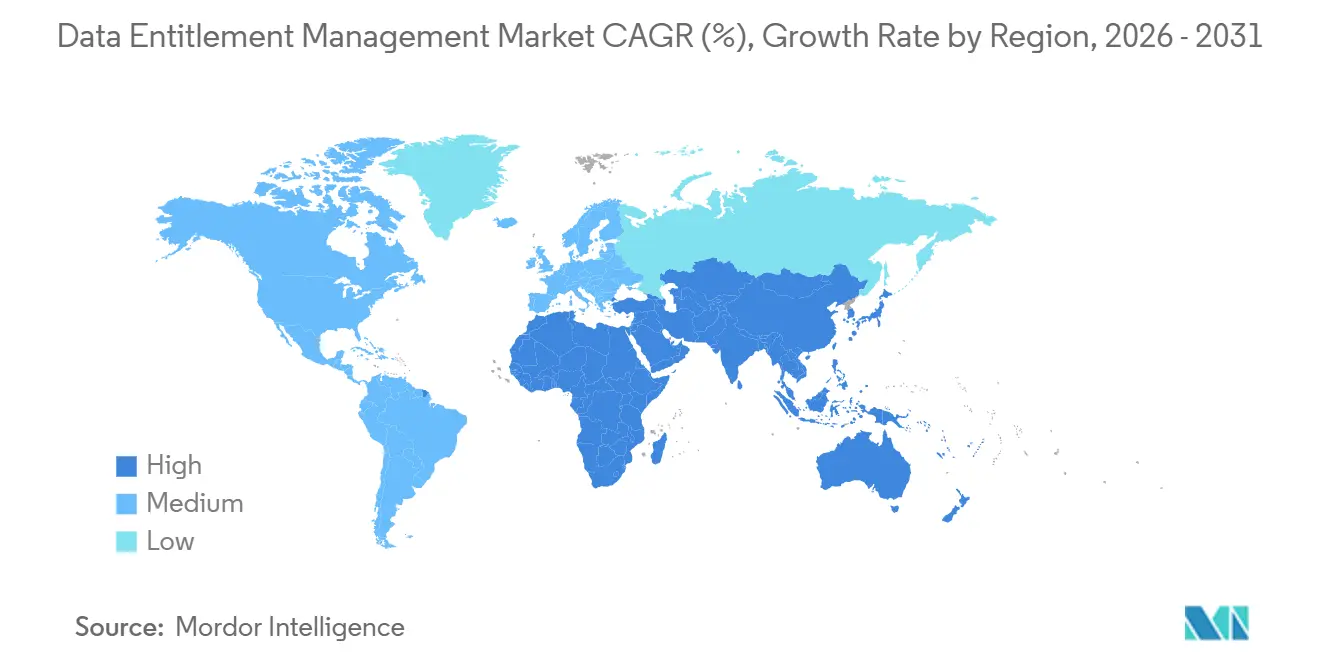
地域分析
北米は2025年のデータエンタイトルメント管理市場シェアの41.37%を占めました。米国はクラウドファースト企業の高い集中度、確立されたサイバーセキュリティ予算、およびSEC開示要件、CCPA、CPRA、HIPAA、FISMAを含む規制を持っています。侵害を受けた北米の組織のうち、24%が前年に少なくとも10万 米ドルの損失を報告し、12%が25万 米ドルを超える損失を報告しました。これらの損失は、アクセス制御への取締役会レベルの支出と、データエステートに付随するアクセスリスクのより広範なレビューを支援します。カナダはPIPEDAおよび金融機関監督庁のガイダンスに基づいて取り組む金融サービスおよびエネルギー組織からの需要を加えています。
欧州は第2位の地域市場です。GDPR、DORA、NIS2、およびEU AI法は、アクセスガバナンスに対する重複する要件を生み出しています。ドイツは、DORAコントロールおよびGDPRの過剰アクセスに関する調査結果に対応してエンタイトルメントプログラムを更新している製造業および金融サービス組織からの需要を支えています。英国の金融機関は、イングランド銀行および金融行動監視機構が設定した2025年3月の業務レジリエンス期限に向けて取り組みました。欧州の組織は多くの場合、ポリシー評価を管轄内に保つハイブリッド設計を好み、データエンタイトルメント管理市場におけるオンプレミスおよびハイブリッド展開への継続的な需要を支えています。
アジア太平洋地域は2031年までに27.61%のCAGRで成長する見込みです。インドは企業サービスがオンプレミスからマルチクラウドアーキテクチャに移行するにつれてクラウドベースのエンタイトルメントプラットフォームを採用しており、日本はAI分析に使用される運用技術データに対するきめ細かい制御を必要としています。韓国の半導体・電子企業はグローバルな研究開発業務全体で知的財産を保護しており、中国の個人情報保護法およびデータセキュリティ法は国内プラットフォームの開発を支援しています。中東およびアフリカではサウジアラビアおよびUAEで公共セクターの採用が見られ、南米ではブラジルの一般データ保護法(Lei Geral de Proteção de Dados)および金融サービス小売セクターを通じて需要が発展しています。
競合環境
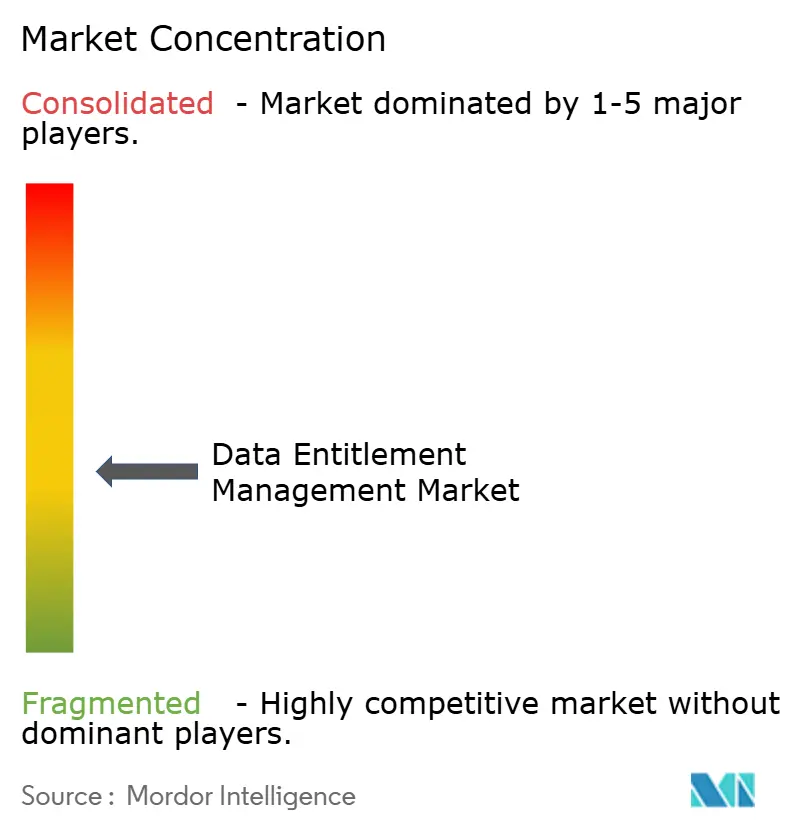
データエンタイトルメント管理市場は2026年において中程度に断片化しています。データアクセスガバナンス、きめ細かい施行、エンタイトルメント認証、非人間アイデンティティガバナンス、およびエージェンティック認可にわたって支配的なシェアを持つ単一のベンダーは存在しません。Varonis Systems、SailPoint Technologies、およびMicrosoftは広範なプラットフォームと企業統合を通じて競合しています。Veza Technologies、Immuta、およびPlainIDはポリシー機能と展開速度で競合しています。これにより、異なるアクセス制御要件に対応する確立されたアイデンティティベンダーと専門的な認可プロバイダーが混在しています。
ベンダーが統合制御を求めるにつれて、統合がより顕著になっています。CyeraによるOasis Securityの10 ビリオン 米ドルの買収は、クラウドデータセキュリティポスチャ管理と非人間アイデンティティ管理を組み合わせました。SailPointは2026年6月にEntro Securityの買収を完了し、CI/CDパイプラインおよびコンテナレジストリ全体で1,200種類以上のマシンクレデンシャルの検出とガバナンスを追加しました。SaviyintとCyeraは2026年3月に、アイデンティティセキュリティポスチャ管理とリアルタイムデータ分類を接続する統合を発表しました。これらの動きは、クラウド、SaaS、およびハイブリッド環境全体のアクセス決定においてアイデンティティとデータコンテキストを一緒に使用する必要性に対応しています。
競争はまた、エージェンティック認可とアクセスしやすいポリシーアズコードツールにも集中しています。レガシーIAMプラットフォームは人間のアイデンティティワークフロー向けに構築されており、AIエージェントのリクエストの目的を評価するシステムの余地を残しています。Permit.ioとAsertoはアプリケーション層での開発者主導の認可をターゲットにしています。Vezaの2025年4月のシリーズDにはSnowflake Ventures、Workday Ventures、およびAtlassian Venturesが参加しており、インフラとしてのアクセスグラフの可視性への関心を示しています。P0 Security、Apono、およびConcentric AIは、ジャストインタイムクラウドアクセス、セルフサービスアクセスワークフロー、および自律的なデータ分類で競合しており、焦点を絞った製品が大規模ベンダーの差別化を狭めるにつれてデータエンタイトルメント管理市場は競争が激化しています。
データエンタイトルメント管理業界リーダー
-
Varonis Systems, Inc.
-
BigID, Inc.
-
SailPoint Technologies, Inc.
-
Immuta, Inc.
-
Securiti, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:SailPointはFal.Con 2026においてCrowdStrike Falcon次世代SIEMとの統合を発表し、SailPoint SecOpsアイデンティティインテリジェンスをFalconに組み込み、アイデンティティガバナンスとアクセスコンテキストをエンドポイントおよびクラウドセキュリティテレメトリと相関させ、SOCチームが脅威検出を加速できるようにしました。
- 2026年6月:SailPointはテルアビブを拠点とする非人間アイデンティティおよびクレデンシャルセキュリティのパイオニアであるEntro Securityの買収を完了しました。Entroの機能、CI/CDパイプライン全体で1,200種類以上のマシンシークレットおよびトークンの自動検出、およびリアルタイムの非人間アイデンティティ行動異常検出は、SailPointの顧客にすぐに利用可能となり、マシンクレデンシャルガバナンスによってエージェンティックファブリックプラットフォームを強化しました。
- 2026年5月:Varonis SystemsはVarions Data Security Platformを基盤として構築されたエンドツーエンドのAIセキュリティプラットフォームであるVaronis Atlasの一般提供を発表しました。AtlasはAIインベントリ、ポスチャ管理、セキュリティテスト、ランタイムガードレール、およびEU AI ActとNIST AI RMFにマッピングされたコンプライアンスレポートをカバーし、ホスト型AIプラットフォーム、カスタム大規模言語モデル、エージェンティックフレームワーク、および組み込みAIツールに接続します。
- 2026年3月:SaviyintとCyeraは、SaviyintのアイデンティティセキュリティポスチャマネジメントとCyeraのデータセキュリティポスチャマネジメントプラットフォームを連携させる戦略的統合を発表し、クラウド、SaaS、およびハイブリッド環境全体で自動化された最小権限施行を可能にするアイデンティティエンタイトルメントとリアルタイムデータ分類の統合ビューを提供しました。
- 2026年2月:Vezaはネイティブアクセスエージェントとエンタープライズエージェントアイデンティティコントロールプラットフォームを導入し、Vezaアクセスグラフを拡張してAIエージェントのエンタイトルメントを人間および非人間アイデンティティと並んで可視化、監視、および制御できるようにしました。Wynn Resorts、Expedia、およびBlackstoneを含むグローバルエンタープライズ顧客がプラットフォームを稼働させています。
グローバルデータエンタイトルメント管理市場レポートの範囲
データエンタイトルメント管理市場には、組織のデータエコシステム全体のデータ資産に対するきめ細かいアクセス権と権限を管理・施行するプラットフォームが含まれます。この市場は、誰(ユーザー、ロール、サービスアカウント、アプリケーション)がどのデータに、どのような条件下で、どのよな目的でアクセスできるかを定義、監査、および継続的に検証することによって最小権限アクセスを実装することに焦点を当てています。ソリューションは、データベース、データレイク、クラウドストレージ、およびSaaSアプリケーション全体のデータエンタイトルメントへの一元的な可視性を提供し、ポリシーベースのアクセスガバナンスを可能にし、過剰権限アカウントおよび孤立した権限を検出し、アクセス認証ワークフローを自動化し、アイデンティティプロバイダーおよびデータガバナンスプラットフォームと統合して、データアクセスがビジネスロール、コンプライアンス要件、およびゼロトラストセキュリティ原則と一致することを確保します。
データエンタイトルメント管理市場レポートは、コンポーネント(ソフトウェア、およびサービス)、展開モード(クラウド、オンプレミス、およびハイブリッド)、組織規模(大企業、および中小企業)、データ形式(構造化データ、非構造化データ、および半構造化データ)、業界垂直(政府および公共行政、産業製造、小売およびeコマース、輸送・物流、エネルギーおよびユーティリティ、石油・ガス、ITおよび通信、メディアおよびエンターテインメント、教育・研究機関、ヘルスケアおよびライフサイエンス、銀行・金融サービス・保険(BFSI)、およびその他の業界垂直)、および地域(北米、南米、欧州、アジア太平洋、ならびに中東およびアフリカ)別にセグメント化されています。市場予測は価値(米ドル)で提供されます。
| ソフトウェア |
| サービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 構造化データ |
| 非構造化データ |
| 半構造化データ |
| 政府および公共行政 |
| 産業製造 |
| 小売およびeコマース |
| 輸送・物流 |
| エネルギーおよびユーティリティ |
| 石油・ガス |
| ITおよび通信 |
| メディアおよびエンターテインメント |
| 教育・研究機関 |
| ヘルスケアおよびライフサイエンス |
| 銀行・金融サービス・保険(BFSI) |
| その他の業界垂直 |
| 北米 | 米国 | |
| カナダ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| メキシコ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ベネルクス | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東およびアフリカ | 中東 | アラブ首長国連邦 |
| サウジアラビア | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
| コンポーネント別 | ソフトウェア | ||
| サービス | |||
| 展開モード別 | クラウド | ||
| オンプレミス | |||
| ハイブリッド | |||
| 組織規模別 | 大企業 | ||
| 中小企業 | |||
| データ形式別 | 構造化データ | ||
| 非構造化データ | |||
| 半構造化データ | |||
| 業界垂直別 | 政府および公共行政 | ||
| 産業製造 | |||
| 小売およびeコマース | |||
| 輸送・物流 | |||
| エネルギーおよびユーティリティ | |||
| 石油・ガス | |||
| ITおよび通信 | |||
| メディアおよびエンターテインメント | |||
| 教育・研究機関 | |||
| ヘルスケアおよびライフサイエンス | |||
| 銀行・金融サービス・保険(BFSI) | |||
| その他の業界垂直 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| メキシコ | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| ベネルクス | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| オーストラリア | |||
| その他のアジア太平洋 | |||
| 中東およびアフリカ | 中東 | アラブ首長国連邦 | |
| サウジアラビア | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| エジプト | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
データエンタイトルメント管理市場の規模は?
データエンタイトルメント管理市場規模は2025年に0.94 ビリオン 米ドルと評価され、2026年の1.11 ビリオン 米ドルから2031年には2.71 ビリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)のCAGRは19.54%です。
データエンタイトルメント管理の需要を牽引しているものは何ですか?
AIエージェント、非人間アイデンティティ、マルチクラウドデータエステート、および強化された監査要件が、より精密なアクセス制御の必要性を高めています。
どのコンポーネントが収益をリードしていますか?
ソフトウェアは2025年に74.31%のシェアで収益をリードし、サービスは2031年までに23.74%のCAGRでより速く成長する見込みです。
どの展開モードが最も速く成長していますか?
クラウド展開は2025年の収益の57.83%を占め、2031年までに24.65%のCAGRで成長する見込みです。
どの業界垂直が最も速く拡大していますか?
ITおよび通信は、プロバイダーがAPI、クラウドプラットフォーム、開発者ツール、およびSaaSエステートを管理するにつれて、2031年までに28.26%のCAGRで成長する見込みです。
どの地域が最も速く成長する見込みですか?
アジア太平洋地域は、クラウド採用とデータガバナンス要件に支えられ、2031年までに27.61%のCAGRで拡大する見込みです。