
Data Entitlement Management Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
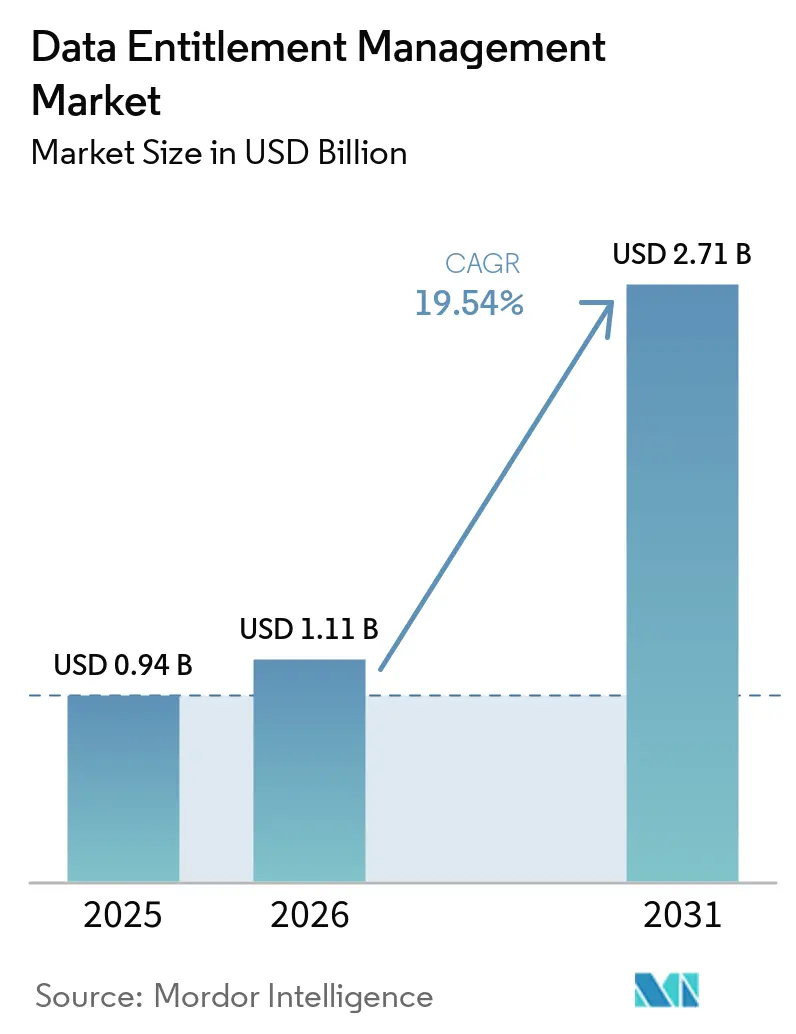
| Marktgröße (2026) | 1.11 Milliarden US-Dollar |
| Marktgröße (2031) | 2.71 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 19.54 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
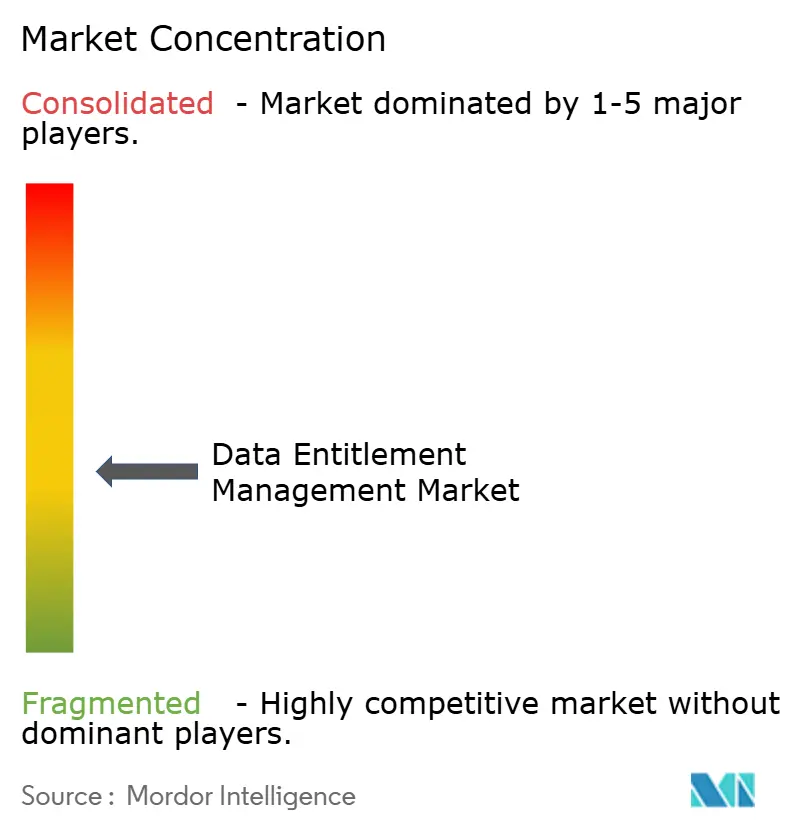
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Data Entitlement Management Marktanalyse von Mordor Intelligence
Die Marktgröße für Data Entitlement Management wurde 2025 auf 0,94 Milliarden USD geschätzt und wird voraussichtlich von 1,11 Milliarden USD im Jahr 2026 auf 2,71 Milliarden USD bis 2031 wachsen, bei einer CAGR von 19,54 % während des Prognosezeitraums (2026–2031). Der Data Entitlement Management Markt wächst, da Cloud-Dienste, KI-Workloads und Maschinenzugangsdaten Zugriffspunkte schneller hinzufügen, als herkömmliche Identity-Governance-Programme diese überprüfen können. Organisationen, bei denen KI die Anzahl der Identitäten, die Zugriff benötigen, wesentlich erweitert hatte, verzeichneten in den vorangegangenen 12 Monaten eine Sicherheitsverletzungsrate von 43 %, verglichen mit 11 % bei Organisationen ohne diese Veränderung. Der daraus resultierende Bedarf beschränkt sich nicht auf die Überprüfung von Mitarbeiterberechtigungen, da Organisationen auch kontrollieren müssen, was KI-Agenten und automatisierte Systeme abrufen oder an einen Benutzer weitergeben können. Anbieter reagieren darauf, indem sie Identitätsberechtigungen mit der Datenklassifizierung verknüpfen und so Zugriffsentscheidungen ermöglichen, die sowohl den Anforderer als auch die Sensibilität der Daten berücksichtigen. Integrationsgrenzen bleiben wichtig, da 76 % der Organisationen dauerhaften Zugriff, der nicht mehr erforderlich war, nicht sofort entfernen konnten.
Wichtigste Erkenntnisse des Berichts
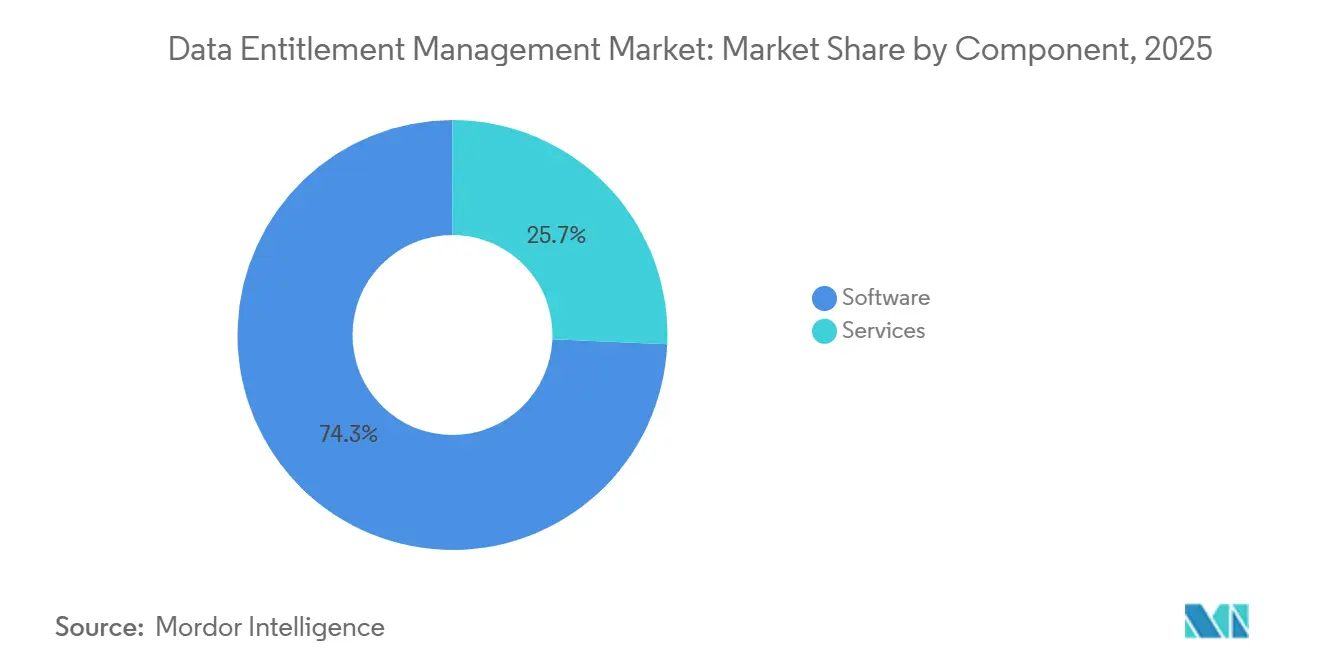
- Nach Komponente hielt Software im Jahr 2025 einen Anteil von 74,31 % am Umsatz des Data Entitlement Management Marktes, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 23,74 % wachsen werden.
- Nach Bereitstellungsmodus entfiel 2025 ein Anteil von 57,83 % des Umsatzes auf die Cloud, und es wird erwartet, dass dieser bis 2031 mit einer CAGR von 24,65 % wächst.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 69,74 % am Umsatz des Data Entitlement Management Marktes, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 26,58 % wachsen werden.
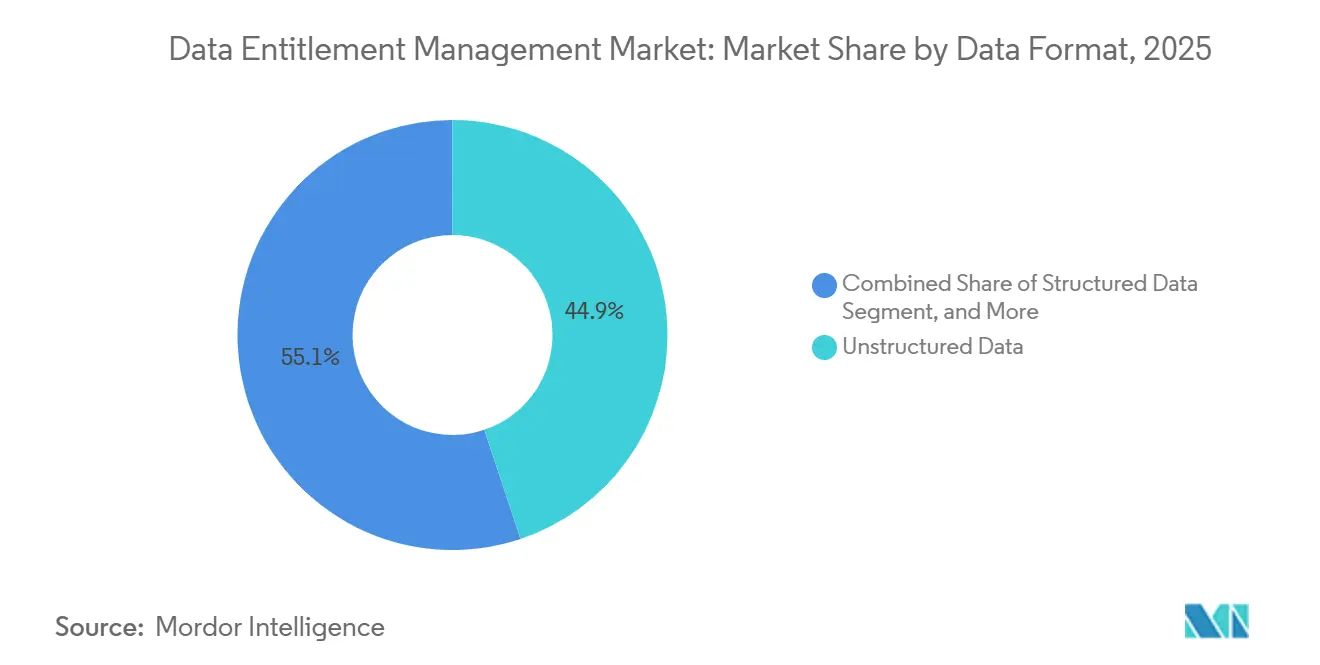
- Nach Datenformat hielt unstrukturierte Daten im Jahr 2025 einen Anteil von 44,86 % am Umsatz, während semi-strukturierte Daten bis 2031 voraussichtlich mit einer CAGR von 24,93 % wachsen werden.
- Nach Branche hielten Banken, Finanzdienstleistungen und Versicherungen im Jahr 2025 einen Anteil von 26,58 % am Umsatz, während die IT- und Telekommunikationsbranche bis 2031 voraussichtlich mit einer CAGR von 28,26 % wachsen wird.
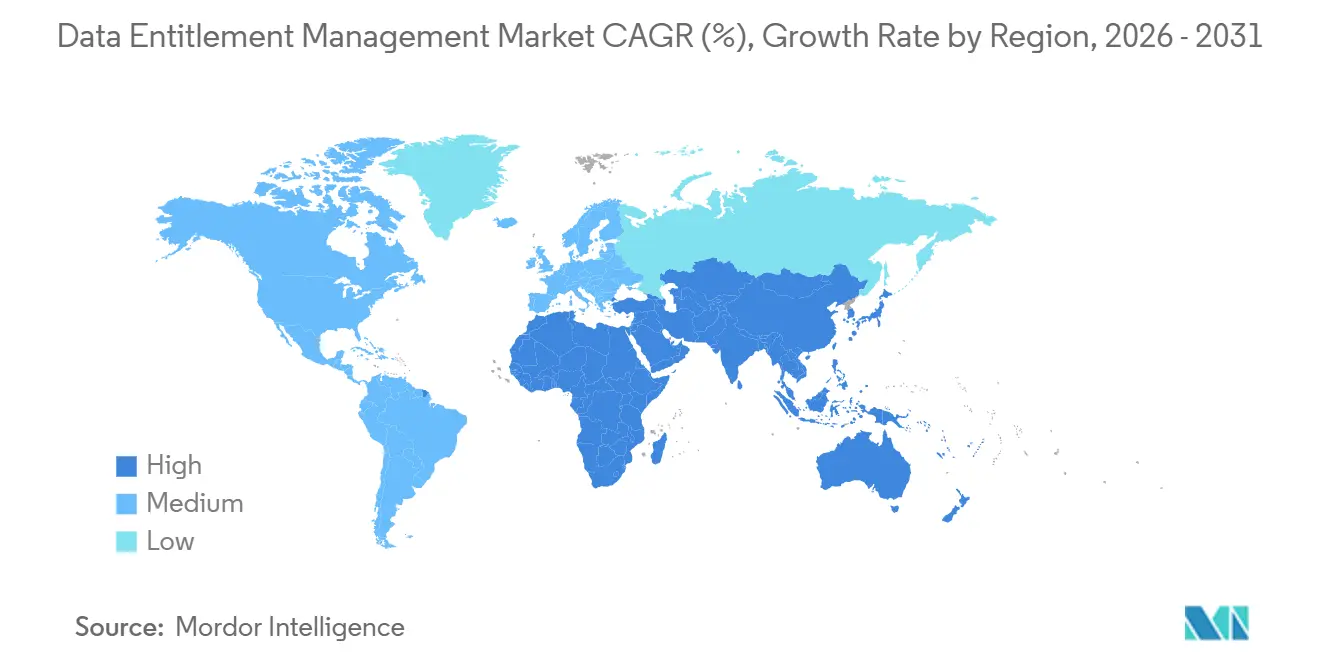
- Nach Geografie entfiel 2025 ein Anteil von 41,37 % des Data Entitlement Management Marktumsatzes auf Nordamerika, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 27,61 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Data Entitlement Management Markt
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Wachstum von KI, Copilots und nicht-menschlichen Identitäten | +5.1% | Global, mit dem stärksten Druck in cloud-nativen Ökosystemen in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Ausweitung hybrider und Multi-Cloud-Datenbestände | +4.3% | Global, insbesondere Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende regulatorische und Prüfungsanforderungen | +3.1% | Nordamerika und EU, mit Ausstrahlungseffekten auf regulierte Branchen in Asien-Pazifik und MEA | Mittelfristig (2–4 Jahre) |
| Autorisierungsanforderungen für agentische Workflows | +2.4% | Global, konzentriert auf Technologiezentren in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Zunehmendes Insider- und Überprivilegierungsrisiko | +1.8% | Global, mit akuter Exposition in den Sektoren BFSI, Gesundheitswesen und Regierung | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Echtzeit-Datenbereitstellung | +1.0% | Nordamerika und Asien-Pazifik, mit Ausstrahlungseffekten auf Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum von KI, Copilots und nicht-menschlichen Identitäten
Der Data Entitlement Management Markt wird durch einen raschen Anstieg von KI-Agenten, Dienstkonten, API-Tokens und OAuth-Zugangsdaten geprägt. Entro Security berichtete, dass nicht-menschliche Identitäten menschliche Identitäten im durchschnittlichen Unternehmen im Verhältnis 45:1 und in cloud-nativen Umgebungen sogar im Verhältnis 144:1 übertrafen. Die H1-2025-Analyse umfasste 27 Millionen nicht-menschliche Identitäten und verdeutlichte das Ausmaß der Zugangsdaten, die einer Governance bedürfen. Manuell durchgeführte Zugriffsüberprüfungen halten nicht Schritt, wenn ein automatisierter Agent Berechtigungen in Millisekunden erwerben und nutzen kann. Nur 19 % der Organisationen hatten 2026 eine kontinuierliche Governance für nicht-menschliche Identitäten implementiert.[1] Plattformen müssen daher sowohl den menschlichen Zugriff als auch die Daten, die ein KI-Agent für einen Benutzer abrufen oder weiterleiten kann, steuern.
Ausweitung hybrider und Multi-Cloud-Datenbestände
Der Data Entitlement Management Markt spiegelt auch den Übergang von einem einzigen Verzeichnis zu mehreren Richtlinienumgebungen wider. Daten befinden sich nun in Snowflake- und Databricks-Warehouses, AWS- und Azure-Objektspeichern, SaaS-Kollaborationstools und On-Premises-Datenbanken. Jede Umgebung verwendet ihr eigenes Berechtigungsmodell, was eine einheitliche Geschäftsregel für den Zugriff erschwert. Untersuchungen zu heterogenen Datenbankumgebungen ergaben, dass Organisationen 20–30 % zusätzliche Rechenkapazität bereitstellten, um den Governance-Overhead zu bewältigen, und längere Übergänge bei der API-basierten Legacy-Integration erlebten.[2] Jeder zusätzliche Cloud-Dienst kann die Berechtigungsausbreitung vergrößern, wenn Berechtigungen nicht in einer einzigen Ansicht eingesehen werden können. Veza meldete mehr als 16 Milliarden aktiv verwaltete Berechtigungen zum Zeitpunkt der Ankündigung seiner Series-D-Finanzierung im April 2025.
Zunehmende regulatorische und Prüfungsanforderungen
Der Data Entitlement Management Markt profitiert von Vorschriften, die eine transparentere und nachvollziehbarere Kontrolle des Zugriffs auf sensible Daten erfordern. DORA Artikel 9 schreibt Kontrollen für privilegierten Zugriff für Tier-1-Finanzinstitute vor, während der EU AI Act eine formale Zugriffs-Governance für KI-Systeme mit hohem Risiko verlangt. Die SEC-Cybersicherheits-Offenlegungsregel verpflichtet börsennotierte Unternehmen, wesentliche Cybersicherheitsvorfälle innerhalb von 4 Werktagen offenzulegen, was den Wert vorgefertigter Berechtigungs-Audit-Trails erhöht. Die europäischen Datenschutzbehörden verhängten 2024 DSGVO-Bußgelder in Höhe von 1,2 Milliarden EUR (1,31 Milliarden USD). Dieses Durchsetzungsumfeld unterstützt die automatisierte Erkennung, Zertifizierung und Korrektur übermäßiger Datenzugriffe. Es bewegt Käufer auch von statischen Rollenzuweisungen hin zu einer Autorisierung, die Datenattribute und Geschäftszwecke berücksichtigt.
Autorisierungsanforderungen für agentische Workflows
Agentische Systeme können Werkzeugaufrufe verketten, sowohl strukturierte als auch unstrukturierte Quellen abfragen und im Auftrag eines menschlichen Auftraggebers handeln. Dieses Verhalten macht einen dauerhaft breiten Zugriff für viele Aufgaben im Data Entitlement Management Markt ungeeignet. Die Cloud Security Alliance stellte fest, dass solche Systeme Just-in-Time-Zugriff, aufgabenspezifischen Umfang, zeitlich begrenzte Zugangsdaten und automatischen Widerruf benötigen, wenn eine Aufgabe endet oder sich ihr Kontext ändert. LangGraph, CrewAI, AutoGen und das Model Context Protocol boten keine integrierte Einschränkung für Berechtigungen auf Agentenebene. Eine empirische Studie vom September 2026 verknüpfte diese Einschränkung mit Datenexfiltration durch Prompt-Injection und laterale Bewegung.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Komplexität der Legacy-System-Integration | -2.1% | Global, am stärksten ausgeprägt in nordamerikanischen Unternehmen der Fertigung, Regierung und des BFSI-Sektors | Mittelfristig (2–4 Jahre) |
| Hohe Implementierungs- und Betriebskosten | -1.6% | Global, stärkste Einschränkung in Schwellenmärkten und KMU-dominierten Segmenten in Südamerika und MEA | Mittelfristig (2–4 Jahre) |
| Fragmentierte Autorisierungsstandards und Richtliniensprachen | -0.9% | Global, mit Ausstrahlungseffekten auf Beschaffungszyklen für Unternehmenstechnologie | Langfristig (≥ 4 Jahre) |
| Autorisierungslatenz und Leistungskompromisse | -0.6% | Echtzeit-Workload-Umgebungen in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Legacy-System-Integration
Die Legacy-Integration bleibt eine wesentliche Einschränkung für den Data Entitlement Management Markt. Anwendungen aus der Mainframe-Ära, On-Premises-Datenbanken und frühe Verzeichnisdienste wurden nicht für externe Autorisierungskontrollen konzipiert. Cloud-IAM, SaaS-Rollen, On-Premises-Gruppen und Legacy-Anwendungsberechtigungen ändern sich zudem in unterschiedlichen Zyklen. Dies macht veralteten Zugriff schwer auffindbar und noch schwerer mit prüfungstauglichen Nachweisen zu zertifizieren. Die Non-Human Identity Management Group stellte fest, dass hybride Berechtigungsüberprüfungen eine konsistente Transparenz über diese Umgebungen hinweg erfordern.[3] Systeme ohne natives Logging können die Verhaltenssignale, die für eine kontinuierliche Governance erforderlich sind, nicht liefern. Proprietäre Autorisierungsschemata können auch benutzerdefinierte Konnektoren erfordern, wenn sie nicht modernen attributbasierten oder Policy-as-Code-Ansätzen entsprechen.
Hohe Implementierungs- und Betriebskosten
Implementierungs- und Betriebskosten können die Einführung verzögern, insbesondere wenn eine Organisation gleichzeitig Identity-Sprawl, Cloud-Migrationen und Sicherheitsprogramme verwaltet. Diese Einschränkung ist für kleinere Käufer und Organisationen mit begrenzten Budgets stärker ausgeprägt. Ein großes Finanzinstitut könnte eine einmalige Investition von 8–14 Millionen GBP (10–18 Millionen USD) benötigen, um Legacy-Stacks für attributbasierte Zugriffssteuerung zu konsolidieren. Dieselbe Analyse schätzte jährliche laufende Synergien von 18–24 Millionen GBP (23,77–31,70 Millionen USD), jedoch erst nach einem mehrjährigen Übergang. Kleinere Organisationen führen möglicherweise weiterhin manuelle Zugriffsüberprüfungen durch, wenn sie diese anfängliche Investition nicht aufrechterhalten können. Sie greifen stattdessen möglicherweise auf Managed-Service-Provider zurück, bei denen wiederkehrende Gebühren zu einem wesentlichen Betriebskostenfaktor werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Wachstum der Dienstleistungen signalisiert Marktreife
Software hielt 2025 einen Anteil von 74,31 % am Data Entitlement Management Markt. Diese Führungsposition spiegelte eine frühe Präferenz für automatisierte Plattformen wider, die Organisationen unter Lizenz in ihrer bestehenden Zugriffsumgebung einsetzen konnten. Cloud-native Software kann schnell bereitgestellt und über Verbrauchsmodelle abgerechnet werden, die zu den Budgetzyklen und phasenweisen Beschaffungsentscheidungen von Unternehmen passen. Software bietet Sicherheitsteams auch eine wiederholbare Möglichkeit, Zugriffsrichtlinien über verbundene Datensysteme hinweg anzuwenden, ohne separate manuelle Überprüfungsprozesse zu erstellen. Die Data Entitlement Management Branche hat sich daher zunächst auf Plattformen gestützt, die Richtliniendurchsetzung, Berechtigungstransparenz und eine Grundlage für spätere Erweiterungen bieten.
Dienstleistungen werden bis 2031 voraussichtlich mit einer CAGR von 23,74 % wachsen, der schnellsten Rate unter den 2 Komponenten. Implementierung, Integration, Richtlinienanpassung und verwalteter Betrieb werden wichtiger, wenn Bereitstellungen ältere Systeme und mehrere Datenplattformen erreichen. Die Marktgröße für Data Entitlement Management Dienstleistungen wird durch Arbeiten gestützt, die nicht durch ein Standard-Software-Rollout abgeschlossen oder durch einen einzigen Konnektor gelöst werden können. Organisationen benötigen häufig externe Unterstützung, um Richtlinienregeln über Cloud-Dienste, SaaS-Anwendungen und Legacy-Systeme mit unterschiedlichen Berechtigungsstrukturen hinweg abzustimmen. Im Jahr 2026 führte Immuta agentische Datenzugriffsfunktionen ein, die den temporären KI-Agentenzugriff über Snowflake, Databricks und BigQuery hinweg steuern, was verdeutlicht, warum spezialisierte Implementierungsarbeit zunehmend notwendig wird.[4]
Nach Bereitstellungsmodus: Cloud konsolidiert sich, während On-Premises bestehen bleibt
Die Cloud-Bereitstellung hielt 2025 einen Anteil von 57,83 % am Data Entitlement Management Markt. Sie wird bis 2031 voraussichtlich auch mit einer CAGR von 24,65 % wachsen, der schnellsten Rate unter den Bereitstellungsmodi. Cloud-Umgebungen unterstützen Richtlinienänderungen, die ohne Änderung des Anwendungscodes über alle verbundenen Workloads hinweg an Durchsetzungspunkte verteilt werden können. Diese Struktur eignet sich gut für attributbasierte und Policy-as-Code-Autorisierung, die regelmäßige Anpassungen erfordert, wenn sich die Datenbedingungen ändern. Sie unterstützt auch dynamische Zugriffssteuerung über verbundene Cloud-Datendienste und die Anwendungen, die diese nutzen.
Die On-Premises-Bereitstellung bleibt in regulierten Umgebungen relevant, in denen Datensouveränitätsregeln die cloudseitige Richtlinienauswertung einschränken. DORA Artikel 9 und die US-amerikanischen FedRAMP-Anforderungen verstärken den Bedarf an Kontrollen über sensible und regulierte Workloads. Die hybride Bereitstellung verbindet etablierte On-Premises-Bestände mit cloud-nativen Datenplattformen und ermöglicht es Organisationen gleichzeitig, ausgewählte lokale Kontrollen aufrechtzuerhalten. Varonis veröffentlichte im April 2025 regionsspezifische Datenklassifizierungssammler zur Unterstützung der Datenresidenz innerhalb eines einheitlichen Governance-Modells.[5] Der Data Entitlement Management Markt erfordert diesen Ansatz weiterhin, da Organisationen ältere Systeme nicht schnell ersetzen oder sensible Richtlinienentscheidungen außerhalb ihrer Jurisdiktion verlagern können.
Nach Unternehmensgröße: KMU beschleunigen sich, da SaaS den Einstieg erleichtert
Großunternehmen hielten 2025 einen Anteil von 69,74 % am Umsatz. Ihre Datenbestände sind häufig über mehrere Plattformen verteilt und erfordern dedizierte Sicherheitstechnikteams, um Zugriffsrichtlinien konsistent zu betreiben. Diese Organisationen verfügen auch über mehr Ressourcen, um Unternehmensberechtigungsplattformen über lange Bereitstellungszyklen hinweg zu konfigurieren und zu warten. Komplexe Zugriffsanforderungen über Geschäftsbereiche, Anwendungen, Datenrepositorys und Benutzergruppen hinweg treiben die Nachfrage an. Große Bereitstellungen bilden weiterhin die größte Umsatzbasis für den Data Entitlement Management Markt.
Kleine und mittlere Unternehmen werden bis 2031 voraussichtlich mit einer CAGR von 26,58 % wachsen. Die SaaS-Bereitstellung reduziert den Bedarf an On-Premises-Infrastruktur und senkt die anfängliche Einführungshürde für Organisationen ohne große Sicherheitsteams. PCI DSS 4.0, DSGVO und CCPA-Anforderungen erhöhen den Druck auf die Zugriffs-Governance durch vereinfachtes Onboarding und gestaffelte Preisgestaltung und ermöglichen so mittelständischen Organisationen, die sensible Kundendaten verarbeiten, den Einstieg. Netwrix stellte fest, dass Organisationen mit 500–999 Mitarbeitern 2026 mit 40,3 % die höchste Sicherheitsverletzungsrate nach Größenklasse aufwiesen. Anbieter begegnen diesem Risiko mit vereinfachtem Onboarding und gestaffelter Preisgestaltung und erweitern so den Data Entitlement Management Markt über die größten Unternehmen hinaus.
Nach Datenformat: Unstrukturierte Daten dominieren, während semi-strukturierte Daten am schnellsten wachsen
Unstrukturierte Daten hielten 2025 einen Anteil von 44,86 % am Umsatz. Sensible Inhalte werden häufig in Dateifreigaben, Kollaborationsplattformen, E-Mail-Archiven und Dokumentenrepositorys gespeichert, in denen sich Zugriffsberechtigungen im Laufe der Zeit ansammeln. Kontrollen in diesen Umgebungen werden häufig auf Ordner- oder Bucket-Ebene und nicht für jeden Datensatz oder jedes einzelne Element angewendet. Dies kann dazu führen, dass Berechtigungen breiter sind als die Sensibilität einzelner Dateien erfordert, was die Überprüfungsarbeit erschwert. Diese Bedingungen verschafften unstrukturierten Daten den führenden Anteil im Data Entitlement Management Markt.
Semi-strukturierte Daten werden bis 2031 voraussichtlich mit einer CAGR von 24,93 % wachsen, der schnellsten Rate unter den Datenformaten. KI- und Analyse-Pipelines verarbeiten zunehmend JSON-Protokolle, API-Antworten und Ereignisströme, die persönliche Identifikatoren, Finanztransaktionen und Gesundheitscodes enthalten. Diese Datentypen können regulierte Attribute enthalten, ohne die Schema-Durchsetzung, die in relationalen Datenbanken und herkömmlichen Datenbankkontrollen zu finden ist. Untersuchungen zu heterogenen Datenquellen ergaben, dass KI-Abruf Filterung und Redaktion auf Chunk-Ebene erfordert, um die Exposition sensibler Token zu begrenzen. Strukturierte Daten behalten eine Rolle, da SQL-Datenbanken über ausgereifte Zeilen- und Spaltenebenenkontrollen verfügen, während der Data Entitlement Management Markt alle 3 Formate in kombinierten KI- und Analyse-Workflows abdecken muss.

Nach Branche: BFSI verankert die Nachfrage, während IT und Telekommunikation beschleunigen
Die Banken-, Finanzdienstleistungs- und Versicherungsbranche hielt 2025 einen Anteil von 26,58 % am Umsatz. Der Sektor unterliegt SOX-, PCI DSS-, DSGVO-, DORA- und Basel-III-Anforderungen, die einen nachvollziehbaren, auf dem Prinzip der minimalen Rechtevergabe basierenden Zugriff auf Finanzdaten vorschreiben. Finanzinstitute benötigen zunehmend zweckbasierte Kontrollen auf der Datenschicht statt nur rollenbasierter Kontrollen auf der Anwendungsschicht. Dieser Bedarf wird verstärkt, wenn sensible Datensätze über Cloud-Systeme, Analyse-Tools und operative Datenumgebungen hinweg bewegt werden. BFSI bleibt die größte Branche im Data Entitlement Management Markt.
Die IT- und Telekommunikationsbranche wird bis 2031 voraussichtlich mit einer CAGR von 28,26 % wachsen. Hyperscaler-nahe Anbieter verwalten gleichzeitig Cloud-Plattformen, Entwickler-Tools, API-Gateways und SaaS-Umgebungen. Diese Kombination erzeugt Berechtigungsausbreitung über ein breites technisches Ökosystem mit vielen Systemen, die verknüpfte Zugriffsentscheidungen erfordern. Gesundheitswesen und Biowissenschaften unterstützen die Nachfrage ebenfalls durch HIPAA-Prüfungen und den KI-Einsatz in klinischen Workflows. Regierung und öffentliche Verwaltung, Einzel- und E-Commerce, Energie und Versorgungsunternehmen, Öl und Gas, Transport und Logistik, Medien und Unterhaltung sowie Bildungs- und Forschungseinrichtungen haben jeweils sektorspezifische Zugriffsanforderungen, die die Data Entitlement Management Branche erfüllen muss.
Geografische Analyse
Nordamerika hielt 2025 einen Anteil von 41,37 % am Data Entitlement Management Markt. Die Vereinigten Staaten weisen eine hohe Konzentration von Cloud-first-Unternehmen, etablierte Cybersicherheitsbudgets und Vorschriften auf, darunter SEC-Offenlegungsanforderungen, CCPA, CPRA, HIPAA und FISMA. Unter den von Sicherheitsverletzungen betroffenen nordamerikanischen Organisationen meldeten 24 % Verluste von mindestens 100.000 USD und 12 % Verluste von über 250.000 USD im vorangegangenen Jahr. Diese Verluste unterstützen Ausgaben auf Vorstandsebene für Zugriffskontrollen und eine umfassendere Überprüfung des Zugriffsrisikos, das mit Datenbeständen verbunden ist. Kanada trägt durch Finanzdienstleistungs- und Energieorganisationen zur Nachfrage bei, die mit PIPEDA und den Leitlinien des Office of the Superintendent of Financial Institutions arbeiten.
Europa ist der zweitgrößte regionale Markt. DSGVO, DORA, NIS2 und der EU AI Act schaffen überlappende Anforderungen an die Zugriffs-Governance. Deutschland unterstützt die Nachfrage durch Fertigungs- und Finanzdienstleistungsorganisationen, die Berechtigungsprogramme als Reaktion auf DORA-Kontrollen und DSGVO-Erkenntnisse zu übermäßigem Zugriff aktualisieren. Britische Finanzinstitute arbeiteten auf die von der Bank of England und der Financial Conduct Authority festgelegte Frist für operative Resilienz im März 2025 hin. Europäische Organisationen bevorzugen häufig hybride Designs, die die Richtlinienauswertung innerhalb ihrer Jurisdiktion halten, was die anhaltende Nachfrage nach On-Premises- und Hybrid-Bereitstellung im Data Entitlement Management Markt unterstützt.
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 27,61 % wachsen. Indien übernimmt cloud-basierte Berechtigungsplattformen, da Unternehmensdienste von On-Premises- auf Multi-Cloud-Architekturen umsteigen, während Japan feinkörnige Kontrollen für Betriebstechnologiedaten benötigt, die in KI-Analysen verwendet werden. Südkoreas Halbleiter- und Elektronikunternehmen schützen geistiges Eigentum über globale Forschungs- und Entwicklungsarbeiten hinweg, und Chinas Gesetz zum Schutz personenbezogener Informationen und das Datensicherheitsgesetz unterstützen die Entwicklung inländischer Plattformen. Der Nahe Osten und Afrika verzeichnen eine Einführung im öffentlichen Sektor in Saudi-Arabien und den Vereinigten Arabischen Emiraten, während Südamerika durch Brasiliens Lei Geral de Proteção de Dados sowie seinen Finanzdienstleistungs- und Einzelhandelssektor Nachfrage entwickelt.
Wettbewerbslandschaft
Der Data Entitlement Management Markt ist 2026 mäßig fragmentiert. Kein einzelner Anbieter hat einen dominanten Anteil in den Bereichen Datenzugriffs-Governance, feinkörnige Durchsetzung, Berechtigungszertifizierung, Governance nicht-menschlicher Identitäten und agentische Autorisierung. Varonis Systems, SailPoint Technologies und Microsoft konkurrieren über breite Plattformen und Unternehmensintegration. Veza Technologies, Immuta und PlainID konkurrieren über Richtlinienfähigkeiten und Bereitstellungsgeschwindigkeit. Dies schafft eine Mischung aus etablierten Identitätsanbietern und spezialisierten Autorisierungsanbietern, die unterschiedliche Zugriffssteuerungsanforderungen erfüllen.
Konsolidierung wird zunehmend sichtbar, da Anbieter integrierte Kontrollen anstreben. Cyeras Übernahme von Oasis Security für 1 Milliarde USD kombinierte Cloud-Datensicherheits-Posture-Management mit dem Management nicht-menschlicher Identitäten. SailPoint schloss die Übernahme von Entro Security im Juni 2026 ab und ergänzte damit die Erkennung und Governance für mehr als 1.200 Arten von Maschinenzugangsdaten über CI/CD-Pipelines und Container-Registries hinweg. Saviynt und Cyera kündigten im März 2026 eine Integration an, die Identity Security Posture Management mit Echtzeit-Datenklassifizierung verband. Diese Schritte adressieren den Bedarf, Identitäts- und Datenkontext gemeinsam in Zugriffsentscheidungen über Cloud-, SaaS- und hybride Umgebungen hinweg zu nutzen.
Der Wettbewerb konzentriert sich auch auf agentische Autorisierung und zugängliche Policy-as-Code-Tools. Legacy-IAM-Plattformen wurden für menschliche Identitäts-Workflows entwickelt und lassen Raum für Systeme, die den Zweck der Anfrage eines KI-Agenten bewerten. Permit.io und Aserto zielen auf entwicklergeführte Autorisierung auf der Anwendungsschicht ab. Vezas Series D im April 2025 umfasste Snowflake Ventures, Workday Ventures und Atlassian Ventures, was das Interesse an Zugriffsgraph-Transparenz als Infrastruktur zeigt. P0 Security, Apono und Concentric AI konkurrieren im Bereich Just-in-Time-Cloud-Zugriff, Self-Service-Zugriffs-Workflows und autonome Datenklassifizierung, wodurch der Data Entitlement Management Markt umkämpft bleibt, da fokussierte Produkte die Differenzierung größerer Anbieter verringern.
Führende Unternehmen im Data Entitlement Management Markt
-
Varonis Systems, Inc.
-
BigID, Inc.
-
SailPoint Technologies, Inc.
-
Immuta, Inc.
-
Securiti, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- September 2026: SailPoint kündigte eine Integration mit CrowdStrike Falcon Next-Generation SIEM auf der Fal.Con 2026 an und bettet SailPoint SecOps Identity Intelligence in Falcon ein, um Identity-Governance- und Zugriffskontext mit Endpunkt- und Cloud-Sicherheitstelemetrie zu korrelieren und SOC-Teams die Beschleunigung der Bedrohungserkennung zu ermöglichen.
- Juni 2026: SailPoint schloss die Übernahme des in Tel Aviv ansässigen Unternehmens Entro Security ab, einem Pionier für Sicherheit nicht-menschlicher Identitäten und Zugangsdaten. Die Fähigkeiten von Entro – automatisierte Erkennung von über 1.200 Arten von Maschinengeheimnissen und -tokens über CI/CD-Pipelines sowie Echtzeit-Erkennung von Verhaltensanomalien bei nicht-menschlichen Identitäten – stehen SailPoint-Kunden sofort zur Verfügung und stärken die Agentic Fabric-Plattform mit Maschinenzugangsdaten-Governance.
- Mai 2026: Varonis Systems kündigte die allgemeine Verfügbarkeit von Varonis Atlas an, einer durchgängigen KI-Sicherheitsplattform, die auf der Varonis Datensicherheitsplattform aufgebaut ist. Atlas deckt KI-Inventar, Posture-Management, Sicherheitstests, Laufzeit-Schutzmaßnahmen und Compliance-Berichterstattung ab, die dem EU AI Act und dem NIST AI RMF zugeordnet sind, und verbindet sich mit gehosteten KI-Plattformen, benutzerdefinierten großen Sprachmodellen, agentischen Frameworks und eingebetteten KI-Tools.
- März 2026: Saviynt und Cyera kündigten eine strategische Integration an, die Saviynts Identity Security Posture Management mit Cyeras Data Security Posture Management-Plattform verknüpft und eine einheitliche Ansicht von Identitätsberechtigungen und Echtzeit-Datenklassifizierung bietet, um eine automatisierte Durchsetzung des Prinzips der minimalen Rechtevergabe über Cloud-, SaaS- und hybride Umgebungen hinweg zu ermöglichen.
- Februar 2026: Veza führte Native Access Agents ein und startete seine Enterprise Agent Identity Control Platform, die den Veza Access Graph erweitert, um Berechtigungen für KI-Agenten neben menschlichen und nicht-menschlichen Identitäten zu visualisieren, zu überwachen und zu kontrollieren, mit globalen Unternehmenskunden wie Wynn Resorts, Expedia und Blackstone, die die Plattform bereits nutzen.
Globaler Data Entitlement Management Marktbericht – Umfang
Der Data Entitlement Management Markt umfasst Plattformen, die granulare Zugriffsrechte und Berechtigungen für Datenbestände im gesamten Datenökosystem einer Organisation steuern und durchsetzen. Dieser Markt konzentriert sich auf die Implementierung des Prinzips der minimalen Rechtevergabe durch die Definition, Prüfung und kontinuierliche Validierung, wer (Benutzer, Rollen, Dienstkonten, Anwendungen) auf welche Daten, unter welchen Bedingungen und zu welchen Zwecken zugreifen kann. Lösungen bieten zentralisierte Transparenz über Datenberechtigungen in Datenbanken, Data Lakes, Cloud-Speicher und SaaS-Anwendungen, ermöglichen richtlinienbasierte Zugriffs-Governance, erkennen überprivilegierte Konten und verwaiste Berechtigungen, automatisieren Zugangszertifizierungs-Workflows und integrieren sich mit Identitätsanbietern und Daten-Governance-Plattformen, um sicherzustellen, dass der Datenzugriff mit Geschäftsrollen, Compliance-Anforderungen und Zero-Trust-Sicherheitsprinzipien übereinstimmt.
Der Data Entitlement Management Marktbericht ist segmentiert nach Komponente (Software und Dienstleistungen), Bereitstellungsmodus (Cloud, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen und kleine und mittlere Unternehmen), Datenformat (Strukturierte Daten, Unstrukturierte Daten und Semi-Strukturierte Daten), Branche (Regierung und öffentliche Verwaltung, Industrielle Fertigung, Einzel- und E-Commerce, Transport und Logistik, Energie und Versorgungsunternehmen, Öl und Gas, IT und Telekommunikation, Medien und Unterhaltung, Bildungs- und Forschungseinrichtungen, Gesundheitswesen und Biowissenschaften, Banken, Finanzdienstleistungen und Versicherungen (BFSI) und sonstige Branchen) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik und Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Software |
| Dienstleistungen |
| Cloud |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Strukturierte Daten |
| Unstrukturierte Daten |
| Semi-Strukturierte Daten |
| Regierung und öffentliche Verwaltung |
| Industrielle Fertigung |
| Einzel- und E-Commerce |
| Transport und Logistik |
| Energie und Versorgungsunternehmen |
| Öl und Gas |
| IT und Telekommunikation |
| Medien und Unterhaltung |
| Bildungs- und Forschungseinrichtungen |
| Gesundheitswesen und Biowissenschaften |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| Sonstige Branchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Mexiko | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| BENELUX | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
| Nach Komponente | Software | ||
| Dienstleistungen | |||
| Nach Bereitstellungsmodus | Cloud | ||
| On-Premises | |||
| Hybrid | |||
| Nach Unternehmensgröße | Großunternehmen | ||
| Kleine und mittlere Unternehmen | |||
| Nach Datenformat | Strukturierte Daten | ||
| Unstrukturierte Daten | |||
| Semi-Strukturierte Daten | |||
| Nach Branche | Regierung und öffentliche Verwaltung | ||
| Industrielle Fertigung | |||
| Einzel- und E-Commerce | |||
| Transport und Logistik | |||
| Energie und Versorgungsunternehmen | |||
| Öl und Gas | |||
| IT und Telekommunikation | |||
| Medien und Unterhaltung | |||
| Bildungs- und Forschungseinrichtungen | |||
| Gesundheitswesen und Biowissenschaften | |||
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |||
| Sonstige Branchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Mexiko | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| BENELUX | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Australien | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Ägypten | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Data Entitlement Management Markt?
Die Marktgröße für Data Entitlement Management wurde 2025 auf 0,94 Milliarden USD geschätzt und wird voraussichtlich von 1,11 Milliarden USD im Jahr 2026 auf 2,71 Milliarden USD bis 2031 wachsen, bei einer CAGR von 19,54 % während des Prognosezeitraums (2026–2031).
Was treibt die Nachfrage nach Data Entitlement Management an?
KI-Agenten, nicht-menschliche Identitäten, Multi-Cloud-Datenbestände und strengere Prüfungsanforderungen erhöhen den Bedarf an präziserer Zugriffssteuerung.
Welche Komponente führt beim Umsatz?
Software führte beim Umsatz mit einem Anteil von 74,31 % im Jahr 2025, während Dienstleistungen bis 2031 mit einer CAGR von 23,74 % schneller wachsen werden.
Welcher Bereitstellungsmodus wächst am schnellsten?
Die Cloud-Bereitstellung hielt 2025 einen Anteil von 57,83 % am Umsatz und wird bis 2031 voraussichtlich mit einer CAGR von 24,65 % wachsen.
Welche Branche wächst am schnellsten?
IT und Telekommunikation wird bis 2031 voraussichtlich mit einer CAGR von 28,26 % wachsen, da Anbieter APIs, Cloud-Plattformen, Entwickler-Tools und SaaS-Bestände verwalten.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 27,61 % wachsen, unterstützt durch Cloud-Einführung und Anforderungen an die Daten-Governance.