
データ検出・対応市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
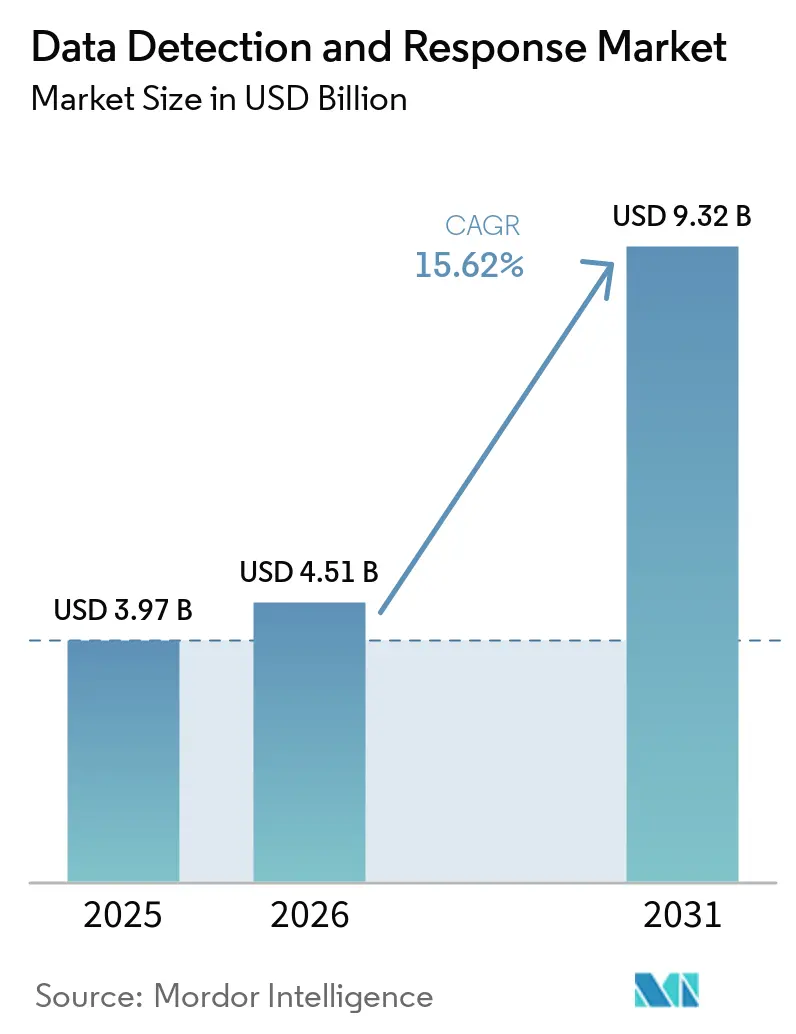
| 市場規模 (2026) | 4.51 十億米ドル |
| 市場規模 (2031) | 9.32 十億米ドル |
| Growth Rate (2026 - 2031) | 15.62 % |
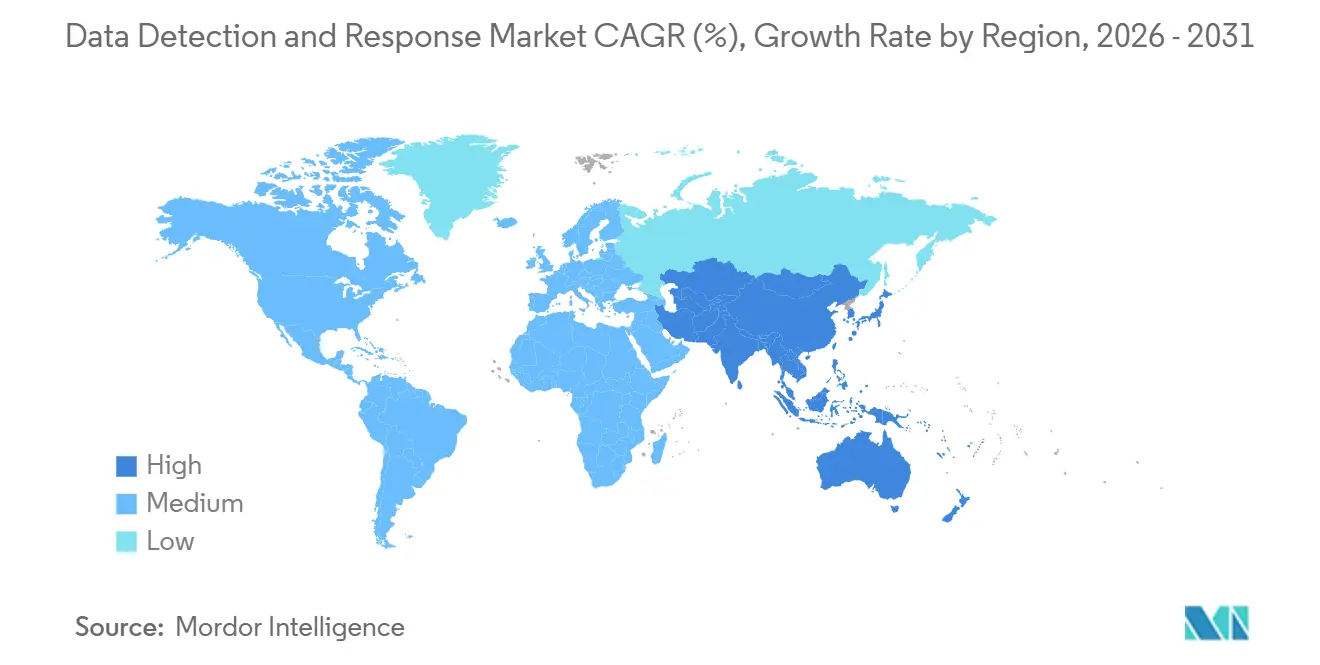
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
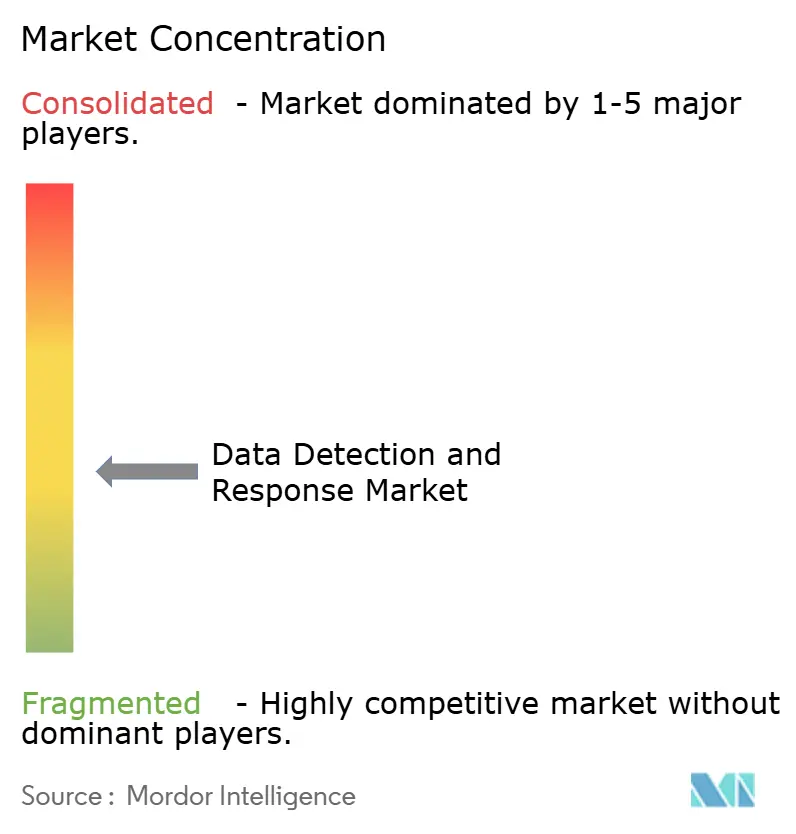
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータ検出・対応市場分析
データ検出・対応市場の規模は2025年に3.97 ビリオン 米ドルと評価され、2026年の4.51 ビリオン 米ドルから2031年には9.32 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは15.62%です。企業はクラウドリポジトリ、SaaSアプリケーション、AIワークフロー、オンプレミスシステムにわたって情報を同時に管理しています。この環境により、データアクセスと移動の継続的な可視性に対するニーズが高まっています。管理されていないAIエージェントは、人間の直接的なレビューなしに機密情報を照会または転送できるため、実際的な懸念事項となっています。クラウドセキュリティアライアンスは2026年5月に、組織の53%がAIエージェントによる意図されたデータアクセス権限の超過を経験したと報告しました。コンプライアンス義務とサイバー保険の要件も、データ検出・対応を定期的な評価から継続的なモニタリングへと移行させています。
主要レポートのポイント
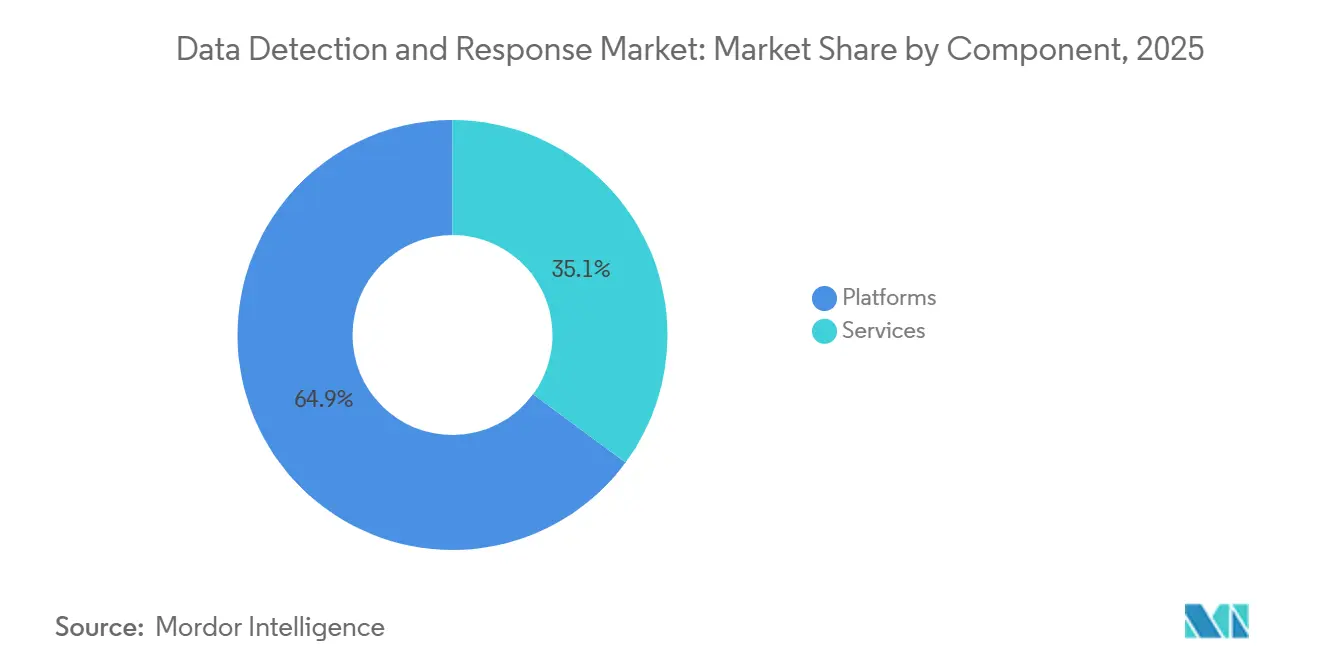
- コンポーネント別では、プラットフォームが2025年のデータ検出・対応市場収益の64.89%を占め、サービスは2031年までに27.11%のCAGRで拡大する見込みです。
- セキュリティ機能別では、データアクティビティモニタリングが2025年の収益の31.83%を占め、インシデント検出・対応・自動修復は2031年までに29.43%のCAGRで拡大する見込みです。
- 展開モード別では、クラウドが2025年のデータ検出・対応市場収益の39.86%を占め、ハイブリッド展開は2031年までに26.19%のCAGRで拡大する見込みです。
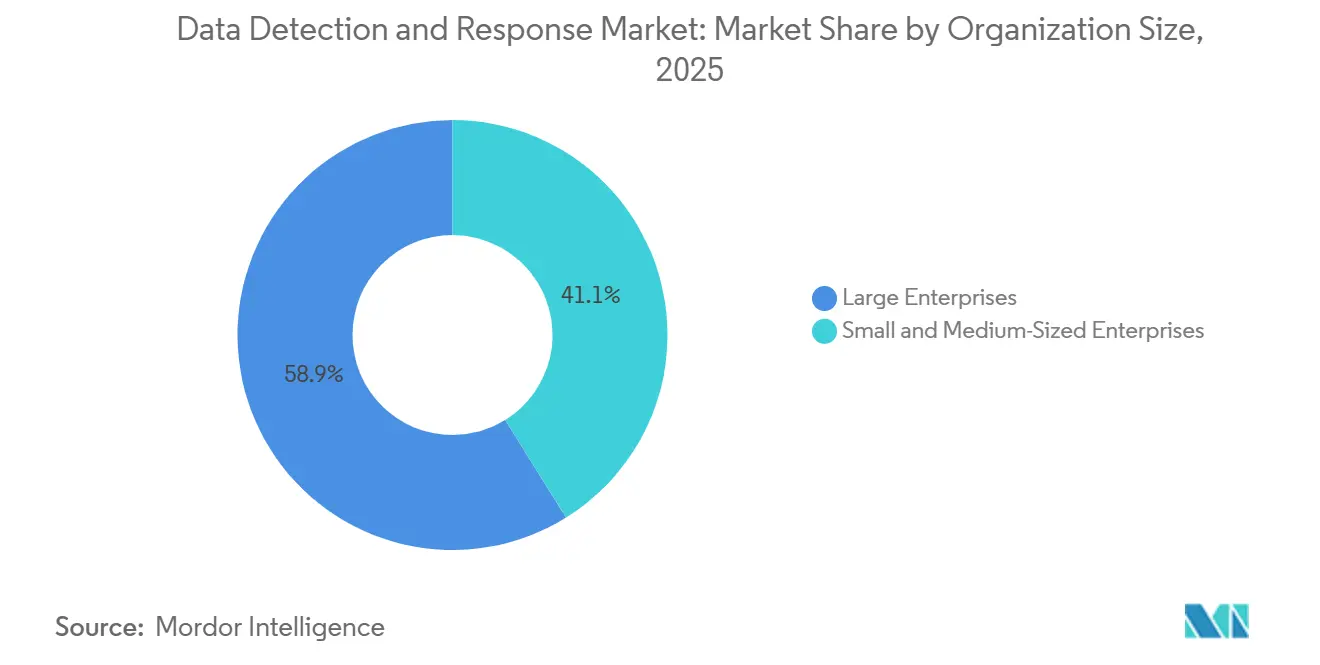
- 組織規模別では、大企業が2025年の収益の58.86%を占め、中小企業は2031年までに27.23%のCAGRで拡大する見込みです。
- 業種別では、銀行・金融サービス・保険が2025年のデータ検出・対応市場収益の24.71%を占め、ヘルスケア・ライフサイエンスは2031年までに23.68%のCAGRで拡大する見込みです。
- 地域別では、北米が2025年の収益の41.39%を占め、アジア太平洋地域はデータ検出・対応市場において2031年までに19.57%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルデータ検出・対応市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リアルタイム機密データモニタリング需要がプラットフォームの進化を牽引 | +3.8% | グローバル、特に北米とヨーロッパで顕著 | 短期(2年以内) |
| クラウドおよびSaaSデータの拡散が従来のDLPコントロールを上回る | +3.1% | グローバル、アジア太平洋地域で最も急速に普及 | 中期(2~4年) |
| 情報漏洩開示およびデータ保護義務がコンプライアンス主導の調達を生み出す | +2.5% | ヨーロッパ、北米、およびグローバルなAI規制 | 短期(2年以内) |
| セキュリティオペレーションツールの統合が予算を統合プラットフォームへ振り向ける | +1.8% | グローバル、大企業に集中 | 中期(2~4年) |
| AIエージェントおよびシャドーアナリティクスのためのデータリネージカバレッジ | +1.5% | グローバル、北米とアジア太平洋地域で加速 | 短期(2年以内) |
| データ流出に対するサイバー保険の証拠要件 | +1.0% | 北米とヨーロッパ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
リアルタイム機密データモニタリング需要がプラットフォームの進化を牽引
組織は、疑わしいアクセスイベントをほぼリアルタイムで特定・封じ込めできるシテムをますます必要としています。IBMは2025年の情報漏洩レポートにおいて、AIの使用が高度に監視されていない組織における検出タイムラインの中央値が247日であると報告しました。この圧力は、データ流出イベントが規制上・法的・評判上のリスクをもたらす可能性がある銀行・金融サービス・保険、ヘルスケア・ライフサイエンスにおいて最も強く感じられます。行動ベースラインは、通常の従業員活動と大量ダウンロード、ラテラルムーブメント、AIエージェント転送を区別するのに役立ちます。CrowdStrikeは2026年3月に、エンドポイント、SaaS、クラウド、AIワークフロー全体でデータ盗難を発見・分類・阻止するFalcon Data Securityを1つのコンソールから導入しました。[1]CrowdStrike、「CrowdStrikeはエージェント型エンタープライズ全体でデータ盗難を阻止するFalcon Data Securityを導入」、CrowdStrike、crowdstrike.com 合成データとAIを活用したソーシャルエンジニアリングは、シグネチャのみのコントロールの価値をさらに低下させています。
クラウドおよびSaaSデータの拡散が従来のDLPコントロールを上回る
SaaSアプリケーションとAIツールは、従来のエンタープライズデータ境界を弱体化させています。クラウドセキュリティアライアンスは、Netskopeのデータを引用し、2025年半ばまでに1,550以上の生成AIのSaaSアプリケーションが存在し、同年初頭の317件から増加したと述べました。ルールベースのデータ損失防止システムは、未承認のAIパイプラインや複数のクラウドテナントにわたって断片化した情報における行動異常を容易に特定できません。機密レコードはモデル、チャット履歴、ワークスペース間を移動する可能性があり、継続的なイベント追跡なしにデータリネージを再構築することが困難になります。ESETは2026年に、クラウドセキュリティがグローバルの中小企業における計画されたサイバーセキュリティ投資優先事項の2番目に高いものとして特定されたと報告しました。[2]ESET、「ESET中小企業サイバーレディネスインデックス2026:AIからフィッシングまで、絶え間ない攻撃の時代にサイバーへの自信が高まっている」、ESET、eset.com これにより、データ検出・対応市場においてクラウドネイティブおよびSaaS提供ツールへの需要が大企業を超えて拡大しています。
情報漏洩開示およびデータ保護義務がコンプライアンス主導の調達を生み出す
新たな、または強化された義務により、企業はインシデント証拠収集の速度と品質を向上させることが求められています。NIS2指令の第23条は、対象事業体に対して24時間以内の早期警告と72時間以内のインシデント通知を義務付けています。ドイツのNIS2実施法は2025年12月6日に施行され、ドイツ連邦情報セキュリティ局は29,000社が適用範囲内に入ると述べました。ENISAの2025年6月のガイダンスでは、実現可能な場合はモニタリングを自動化・継続化すべきとされています。NIS2、GDPR、HIPAA、DORA、EU AIは、証拠、保持、通知に関してそれぞれ異なる要件を課しています。これらの重複する義務は、モニタリングと監査記録を一元化できるプラットフォームの購入を後押ししています。
セキュリティオペレーションツールの統合が予算を統合プラットフォームへ振り向ける
企業は2025年に45から83のサイバーセキュリティツールを運用しており、孤立したテレメトリと高い統合コストを生み出していました。セキュリティリーダーは、データセキュリティポスチャ管理、データ損失防止、検出・対応、AIガバナンス機能をより少ないプラットフォームに統合しています。CrowdStrikeは2026年3月に、Falcon Data Securityを独立したデータセキュリティポスチャ管理およびデータ損失防止ツールの代替として位置付けました。統合により統合作業を削減し、データアクティビティのより一貫したビューを提供できます。また、独立したマネージド検出・対応およびセキュリティ情報・イベント管理レイヤーからデータに焦点を当てたプラットフォームへ検出作業を移行させることもできます。したがって、データ検出・対応市場は、購入者が統合アーキテクチャを好む場合に恩恵を受けます。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 異種データソース全体にわたる統合の複雑さが展開タイムラインを延長する | -1.5% | グローバル、中東・アフリカおよび南米で最も深刻 | 中期(2~4年) |
| 専門スキルと継続的なチューニング要件が運用スケーラビリティを制約する | -1.1% | グローバル、アジア太平洋地域と中小企業セグメントで最も顕著 | 長期(4年以上) |
| プライバシーと従業員モニタリングのガバナンス | -0.7% | ヨーロッパと北米 | 中期(2~4年) |
| レガシーおよび未承認環境からの不完全なテレメトリ | -0.5% | グローバル、産業・政府セグメントで最も顕著 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
異種データソース全体にわたる統合の複雑さが展開タイムラインを延長する
DDRプラットフォームは、クラウドストレージ、データベース、SaaS API、エンドポイントエージェント、オンプレミスウェアハウスからレコードを収集・相関させる必要があります。各ソースは異なるスキーマ、アクセスログ形式、認証方法を使用する場合があります。マルチクラウド組織は、AWS、Microsoft Azure、Google Cloud、SaaSアプリケーション全体で個別の監査形式を維持することもあります。複雑な展開では、行動ベースラインを使用できるようになるまでに6~12ヶ月の正規化作業が必要になる場合があります。ネイティブAPIを持たないレガシーインフラは、東南アジア、サブサハラアフリカ、南米でさらなる作業を追加します。人事・ERPシステムのガバナンス決定には、IT、法務、データ保護チーム間の合意も必要であり、中堅市場の採用を遅らせる可能性があります。
専門スキルと継続的なチューニング要件が運用スケーラビリティを制約する
行動モデルは、労働力パターン、アクセス規範、AIワークロードの変化に応じて継続的なチューニングが必要です。VikingCloudは2026年に、中小企業の34%がセキュリティツールを時代遅れと考え、32%がセキュリティアナリスト育成プログラムを持っていると報告しました。[3]VikingCloud、「VikingCloud 2026年中小企業脅威ランドスケープレポート:サイバーリスクの上昇と人的コストの増大」、VikingCloud、vikingcloud.com トレーニングに投資しない組織は、より多くの誤検知とアラートへの信頼低下に直面する可能性があります。ベンダーはマネージドDDRサービスとAIを活用したアラートトリアージで対応しています。マネージドサービスの高い年間契約額は、小規模組織や新興地域の企業における採用を依然として制限する可能性があります。この状況は、手動チューニングを減らしてより自律的な分類と対応を提供するベンダーに有利に働きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:マネージドサービスが収益構成を再形成
プラットフォームは2025年のデータ検出・対応市場シェアの64.89%を占めました。購入者は、単一の管理コンソールを通じてエンドポイント、クラウドサービス、SaaSアプリケーション全体でアクセスイベントを相関させる統合アーキテクチャを好んでいます。プラットフォームセグメントの規模は、切り離された検出ツールからの継続的な移行を反映しています。CrowdStrikeは2026年3月に、データ発見、分類、盗難防止のための統合オファリングとしてFalcon Data Securityを導入しました。このタイプの統合は、大規模なセキュリティチームにとって中心的な購入検討事項となっています。
サービスセグメントは2031年までに27.11%のCAGRで成長する見込みです。組織は内部の作業負荷を軽減するために、マネージドデータ検出・対応(DDR)、アドバイザリー、実装、アナリストサポートサービスを求めています。チームが専門的なデータセキュリティスキルを欠いている場合、このニーズは顕著です。純粋なベンダーは、展開時間を短縮し保持率を向上させるために、サブスクリプションパッケージ内にアナリスト支援対応を追加しています。プラットフォームプロバイダーとサービス会社もオファリングをますます組み合わせています。これにより、予測期間中にプラットフォーム収益とサービス収益の境界がより不明確になるでしょう。


セキュリティ機能別:アクティビティモニタリングがリード、対応自動化が加速
データアクティビティモニタリングは2025年のデータ検出・対応市場収益の31.83%を占めました。組織は、より高度なコントロールを適用する前に、誰がいつどこからデータにアクセスしたかを明確に記録する必要があります。データ発見・分類は、ワークフローの残りの部分に対して機密性のコンテキストを確立します。データ行動分析は、期待される使用パターンから逸脱したアクションを特定するのに役立ちます。データ損失・流出防止は、アクティビティが重大なリスクを生み出す場合にコントロールを適用します。
インシデント検出・対応・自動修復は、データ検出・対応市場において2031年までに29.43%のCAGRで成長する見込みです。セキュリティチームは、封じ込めなしのモニタリングでは依然として長期間の露出が残る可能性があることをますます認識しています。Varonisは2026年8月に、AIエージェントの意図を評価し、ポリシー違のアクションをリアルタイムでブロックするエージェント意図ベースアクセスコントロールを導入しました。この機能には、一部のアクションに対するインラインリダクションと人間による承認オプションが含まれています。ベンダーが5つの機能すべてを組み合わせるにつれて、データ検出・対応市場ではサブカテゴリ間の境界が少なくなる可能性があります。これにより、2031年までに専門ベンダー間のM&A活動がさらに促進される可能性があります。
展開モード別:ハイブリッドアーキテクチャがクラウドとオンプレミスのコントロールを橋渡し
クラウド展開は2025年のデータ検出・対応市場収益の39.86%を占めました。企業は追加のエンドポイントエージェントを展開することなく、多くのクラウドワークロードを監査APIに接続できます。オンプレミス展開は、データ居住要件を持つ政府組織、規制された金融機関、重要インフラ事業者にとって引き続き重要です。英国政府のビジネスデータ調査2026では、企業の31%がパブリッククラウドを使用し、19%がプライベートクラウドを使用し、27%がオンプレミスデータインフラを使用していることが判明しました。[4]英国政府、「英国ビジネスデータ調査2026」、GOV.UK、gov.uk これらの数字は、混合環境が依然として一般的であることを示しています。
ハイブリッド展開は2031年までに26.19%のCAGRで成長する見込みです。企業は、オンプレミスデータベース、クラウドストレージ、SaaSシステム間を移動する情報の一貫したビューを必要としています。ハイブリッドアーキテクチャは、インフラの場所によって可視性を分離することを避けます。Cyberhavenは、その統合プラットフォームがクラウド、オンプレミス、エンドポイント環境全体でデータリネージを追跡すると述べました。持続的なハイブリッド環境は、プラットフォームの設計と統合の優先事項を形成し続けるでしょう。この展開パターンは、異なる環境全体でテレメトリを正規化できるベンダーに機会を生み出します。
組織規模別:エンタープライズ規模と中小企業のモメンタムの対比
大企業は2025年のデータ検出・対応市場収益の58.86%を占めました。そのデータ資産には、数千のエンドポイント、多数のクラウドアカウント、複数のSaaSテナントが含まれる場合があります。これらの組織はまた、より多くの管轄区域にわたる義務を抱え、より大きなセキュリティオペレーション予算を持っています。その展開には多くの場合、プラットフォームライセンス、プロフェッショナルサービス、マネージド対応が含まれます。これらの環境の規模と複雑さは、専用のデータ検出・対応機能への需要を支えています。
中小企業は2031年までに27.23%のCAGRで成長する見込みです。SaaS提供製品とマネージドティアにより、データ検出・対応はこれらの購入者にとってよりアクセスしやすくなっています。ESETは、2026年にグローバルの中小企業の71%がサイバー保険を採用したと報告しました。更新時の文書化要件は、継続的なモニタリングコントロールの評価を促す可能性があります。VikingCloudは2026年に、サイバーセキュリティを中小企業にとって最大の運用上の懸念事項として特定しました。この需要は、確立されたエンタープライズ購入者を超えて顧客基盤を拡大しています。
業種別:BFSIが需要を支え、ヘルスケアが採用を加速
銀行・金融サービス・保険は2025年のデータ検出・対応市場収益の24.71%を占めました。これらの機関は毎日大量の機密取引データと顧客データを処理しています。金融規制当局と情報漏洩の影響により、成熟したデータモニタリングプログラムが促進されています。コアバンキングシステムのクラウド環境への移行は、新たな可視性のギャップを生み出す可能性があります。これらのギャップは、デジタルバンキングサービスとAIを活用したトレーディングワークフローに特に関連しています。
ヘルスケア・ライフサイエンスセグメントは2031年までに23.68%のCAGRで成長する見込みです。米国保健福祉省公民権局は2026年4月のランサムウェア侵害後、4つのヘルスケア事業体に合計1,165,000 米ドルの支払いと2年間の是正措置計画の実施を求めました。[5]米国保健福祉省公民権局、「侵害ポータル:保護されていない保護医療情報のHHS長官への侵害通知」、HHS OCR、ocrportal.hhs.gov 政府・公共行政、ITおよび通信、小売・電子商取引も需要を生み出しています。政府の購入者はNIS2要件に直面し、小売組織はPCI-DSSに基づいてカード会員データを監視する必要があります。産業製造、エネルギー・公益事業、石油・ガス、メディア・エンターテインメントは採用の初期段階にあります。教育・研究機関は知的財産、学生データ、連邦政府資金による研究記録を保護する必要があります。
地域分析
北米は2025年のデータ検出・対応市場シェアの41.39%を占めました。データ集約型企業、確立されたサイバー保険環境、連邦・州のプライバシー規則の重複が地域需要を支えています。米国は最大の国内市場であり、HIPAA、NYDFS サイバーセキュリティ規制パート500、州のプライバシー法によって形成されています。カナダとメキシコは、クラウド移行がデータ可視性のギャップを生み出す中、金融サービスと政府において需要を追加しています。南米は台頭しており、LGPDがデータ保護と侵害通知を義務付けるブラジルが主導しています。アルゼンチンとその他の南米諸国は初期段階の市場に留まっていますが、国境を越えた金融とデジタル投資がモニタリングの必要性を高めています。
ヨーロッパはデータ検出・対応市場において2番目に大きな地域です。ドイツ、英国、フランスが採用をリードしており、特に金融機関と重要インフラ事業者の間で顕著です。ドイツのNIS2実施法は2025年12月に適用範囲内の企業数を29,000社に拡大しました。BENELUXは、多くの欧州多国籍企業の本社が一元化された監査可能なアクセス記録を維持する必要があるため、成長エリアとして台頭しています。ENISAは2025年6月に、実現可能な場合は自動化された継続的なモニタリングを使用すべきと述べました。このガイダンスは、規制された欧州セクター全体の調達基準をコアDDR機能と整合させています。
アジア太平洋地は2031年までに19.57%のCAGRで成長する見込みです。中国、インド、日本、韓国、オーストラリアにおけるクラウド採用は、より詳細な国内データ保護要件と並行して進んでいます。インド、中国、シンガポールはデータ説明責任への注目を高めるフレームワークを確立しています。日本の金融庁と日本銀行は2026年に、AIを統合した金融システムにおけるフロンティアAIの脅威とデータセキュリティに関するガイダンスを発行しました。[6]アマゾン ウェブ サービス ジャパン、「フロンティアAIの脅威への備え:金融庁と日本銀行の要請とAWSサービス」、アマゾン ウェブ サービス、aws.amazon.com 中東・アフリカは採用の初期段階にあり、アラブ首長国連邦とサウジアラビアが主要な成長センターとして機能しています。ナイジェリア、南アフリカ、エジプトはデジタル金融サービスを拡大しており、時間をかけて監視されたエンタープライズデータ資産を構築していくでしょう。

競合ランドスケープ
データ検出・対応市場は中程度に断片化されています。統合ベンダーにはCrowdStrike、Microsoft、Palo Alto Networks、IBM、Fortinetが含まれ、これらはデータ検出・対応機能をより広範なセキュリティオペレーションスイートに組み込んでいます。専門ベンダーにはVaronis、Cyberhaven、Cyera、BigID、Nightfall AI、Securitiが含まれます。これらの企業は、より深いデータリネージ、行動分析、AIエージェントガバナンス機能を提供しています。競争は、データセキュリティポスチャ管理、データ損失防止、インサイダーリスク管理、データ検出・対応、AIガバナンスを統合アーキテクチャに組み合わせることにますます集中しています。
Cyeraは2026年6月に120 ビリオン 米ドルの評価額でシリーズGラウンドとして6 ビリオン 米ドルを完了しました。Varonisは、2026年第2四半期にコンバージョンを除くSaaS ARRが25%増加し、新規ロゴのSaaS ARRが20%以上成長したと報告しました。Cyeraは2026年6月の資金調達ラウンドに先立つ18ヶ月間に5件の買収を完了しました。ForcepontはGetvisibilityを買収し、VeeamはSecuritiを2026年初頭に買収しました。これらの取引は、データセキュリティ、プライバシー、AIガバナンス機能のプロバイダー間での継続的な統合を反映しています。
機会領域には、厳格なデータ居住要件のためのソブリンおよびフェデレーテッドデータ検出・対応、中小企業向けマネージドサービス、非人間AIエージェントアクセスのコントロールが含まれます。CrowdStrikeは2026年8月にProject QuiltWorksを拡張し、Falcon Next-Gen SIEMに12のエコシステムパートナーを追加しました。また、50以上のセキュリティワークフローを自動化するFalcon IQも導入しました。Varonisは2026年5月に、インベントリ、ポスチャ管理、テスト、ランタイムコントロール、コンプライアンスマッピング、出・対応を含むAIセキュリティプラットフォームとしてAtlasを立ち上げました。銀行・金融サービス・保険およびヘルスケアにおけるエンタープライズ関係を持つベンダーはコンプライアンス主導の需要に対応できる立場にあり、マネージドサービスプログラムは予測後半年にアクセスを拡大できます。
データ検出・対応業界リーダー
IBM Corporation
Forcepoint LLC
Microsoft Corporation
Palo Alto Networks, Inc.
CrowdStrike Holdings, Inc.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:CrowdStrikeはFal.Con 2026においてProject QuiltWorksを拡張し、Netskope、Rubrik、Zscalerを含む12のエコシステムパートナーをFalcon Next-Gen SIEMに統合するとともに、評価、優先順位付け、修復にわたる50以上のセキュリティワークフローを自動化するAIエージェントオーケストレーションレイヤーであるFalcon IQを同時に立ち上げました。この拡張により、広範なセンサーネットワーク全体でテレメトリを統合することでCrowdStrikeのデータセキュリティポジションが強化されます。
- 2026年8月:Varonis SystemsはVaronis Atlas内の新機能としてエージェント意図ベースアクセスコントロールを導入し、LLM評価器を使用してAIエージェントの意図をリアルタイムで検証し、インラインリダクションと人間参加型承認ワークフローを含むポリシー違反のデータアクセスアクションをブロックします。
- 2026年6月:Cyeraは120 ビリオン 米ドルの評価額でシリーズGとして6 ビリオン 米ドルのクローズを完了し、18ヶ月で評価額を4倍にしました。Evolution Equity Partnersが主導し、Accel、AT&T Ventures、Blackstone、Coatue、Temasekが参加し、収束型DSPM、DLP、DDR、AIガバナンストラストレイヤーの加速に資金を充てます。
- 2026年3月:CrowdStrikeはRSA 2026においてFalcon Data Securityを導入し、DSPMとDLPをリアルタイムの敵対的インテリジェンスと統合して、1つの統合コンソールからエンドポイント、ブラウザ、SaaS、クラウド、AIワークフロー全体でデータ盗難を発見・分類・阻止します。


グローバルデータ検出・対応市場レポートの範囲
データ検出・対応(DDR)市場は、データアクセスパターン、ユーザー行動、データ移動をリアルタイムで分析することにより、エンタープライズ環境全体でデータ中心の脅威を継続的に監視・検出・対応するセキュリティソリューションで構成されています。これらのプラットフォームは機械学習、行動分析、自動対応機能を採用して、クラウドアプリケーション、データベース、データレイク、ハイブリッドインフラ全体での異常なデータアクセス、インサイダー脅威、データ流出の試み、不正なデータ共有を特定し、組織がデータ侵害を防止し、データ保護ポリシーを施行し、アクセス取り消し、セッション終了、データ隔離、セキュリティオペレーションチームへのアラートエスカレーションなどの自動化されたアクションを通じてセキュリティインシデントを迅速に封じ込めることを可能にします。
データ検出・対応市場レポートは、コンポーネント(プラットフォーム、サービス)、セキュリティ機能(データ発見・分類、データアクティビティモニタリング、データ行動分析、データ損失・流出防止、インシデント検出・対応・自動修復)、展開モード(クラウド、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、業種(政府・公共行政、産業製造、小売・電子商取引、輸送・物流、エネルギー・公益事業、石油・ガス、ITおよび通信、メディア・エンターテインメント、教育・研究機関、ヘルスケア・ライフサイエンス、銀行・金融サービス・保険(BFSI)、その他の業種)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| プラットフォーム |
| サービス |
| データ発見・分類 |
| データアクティビティモニタリング |
| データ行動分析 |
| データ損失・流出防止 |
| インシデント検出・対応・自動修復 |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 政府・公共行政 |
| 産業製造 |
| 小売・電子商取引 |
| 輸送・物流 |
| エネルギー・公益事業 |
| 石油・ガス |
| ITおよび通信 |
| メディア・エンターテインメント |
| 教育・研究機関 |
| ヘルスケア・ライフサイエンス |
| 銀行・金融サービス・保険(BFSI) |
| その他の業種 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| BENELUX | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | アラブ首長国連邦 |
| サウジアラビア | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
| コンポーネント別 | プラットフォーム | ||
| サービス | |||
| セキュリティ機能別 | データ発見・分類 | ||
| データアクティビティモニタリング | |||
| データ行動分析 | |||
| データ損失・流出防止 | |||
| インシデント検出・対応・自動修復 | |||
| 展開モード別 | クラウド | ||
| オンプレミス | |||
| ハイブリッド | |||
| 組織規模別 | 大企業 | ||
| 中小企業 | |||
| 業種別 | 政府・公共行政 | ||
| 産業製造 | |||
| 小売・電子商取引 | |||
| 輸送・物流 | |||
| エネルギー・公益事業 | |||
| 石油・ガス | |||
| ITおよび通信 | |||
| メディア・エンターテインメント | |||
| 教育・研究機関 | |||
| ヘルスケア・ライフサイエンス | |||
| 銀行・金融サービス・保険(BFSI) | |||
| その他の業種 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| ヨーロッパ | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| BENELUX | |||
| その他のヨーロッパ | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| オーストラリア | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | アラブ首長国連邦 | |
| サウジアラビア | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| エジプト | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
データ検出・対応市場の規模はどのくらいですか?
データ検出・対応市場の規模は2025年に3.97 ビリオン 米ドルと評価され、2026年の4.51 ビリオン 米ドルから2031年には9.32 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは15.62%です。
データ検出・対応プラットフォームへの需要を牽引しているものは何ですか?
需要は、AIエージェントガバナンスのニーズ、クラウドおよびSaaSデータの拡散、データ保護義務、リアルタイムモニタリング証拠の必要性によって支えられています。
データ検出・対応支出においてどのコンポーネントがリードしていますか?
プラットフォームは、購入者が統合モニタリングアーキテクチャを好むため、2025年の収益の64.89%を占めました。サービスは27.11%のCAGRでより速く成長しているコンポーネントです。
最も速く成長しているセキュリティ機能はどれですか?
インシデント検出・対応・自動修復は、組織がより迅速な封じ込めを求めるため、2031年までに29.43%のCAGRで成長する見込みです。
データ検出・対応において最も速く成長している地域はどこですか?
アジア太平洋地域は、クラウド採用とより強固なデータ保護フレームワークに支えられ、2031年までに19.57%のCAGRで成長する見込みです。
データ検出・対応(DDR)の採用を制限する可能性のある課題は何ですか?
多様なデータソース全体にわたる統合と継続的なモデルチューニングの必要性が、展開タイムラインを延長し、運用要件を高める可能性があります。
最終更新日:



