
Tamaño y Participación del Mercado de Detección y Respuesta de Datos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
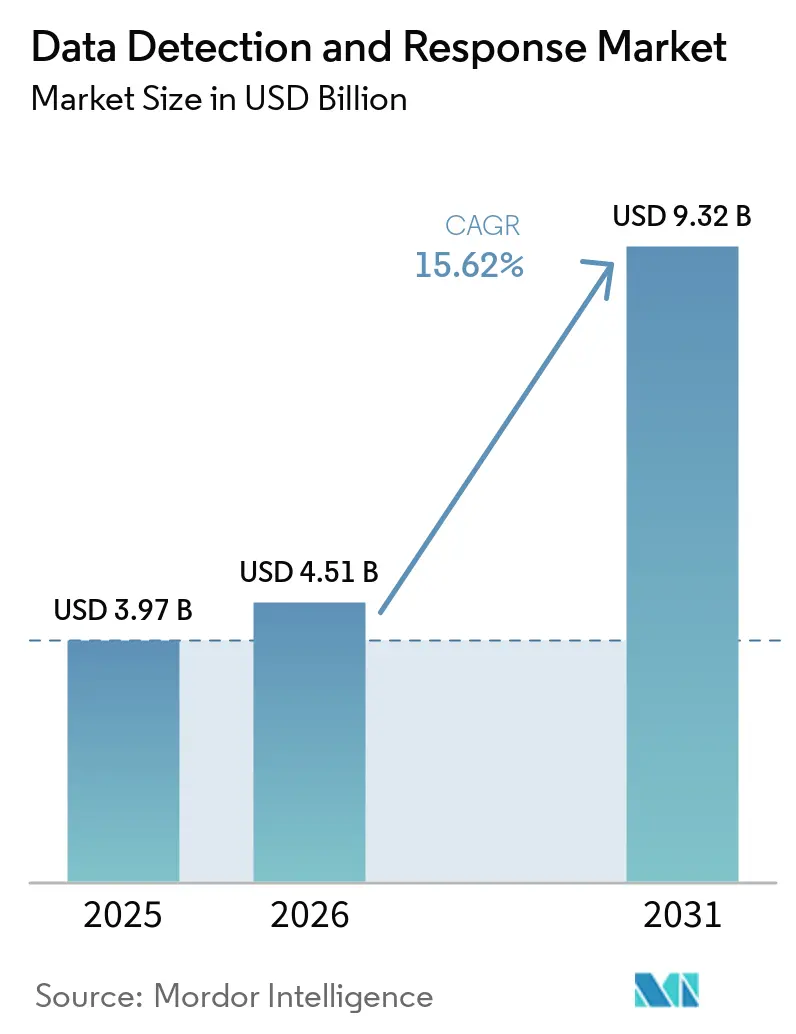
| Tamaño del Mercado (2026) | 4.51 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.32 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 15.62 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Detección y Respuesta de Datos por Mordor Intelligence
El tamaño del mercado de detección y respuesta de datos fue valorado en 3,97 mil millones de USD en 2025 y se estima que crecerá desde 4,51 mil millones de USD en 2026 hasta alcanzar los 9,32 mil millones de USD en 2031, a una CAGR del 15,62% durante el período de pronóstico (2026-2031). Las empresas gestionan información en repositorios en la nube, aplicaciones SaaS, flujos de trabajo de inteligencia artificial y sistemas locales de forma simultánea. Este entorno incrementa la necesidad de visibilidad continua sobre el acceso y el movimiento de datos. Los agentes de inteligencia artificial no gestionados se están convirtiendo en una preocupación práctica, ya que pueden consultar o transferir información sensible sin revisión humana directa. La Cloud Security Alliance informó en mayo de 2026 que el 53% de las organizaciones habían experimentado agentes de inteligencia artificial que excedían los permisos de acceso a datos previstos. Las obligaciones de cumplimiento normativo y los requisitos de los ciberseguros también están desplazando la detección y respuesta de datos de las evaluaciones periódicas hacia la monitorización continua.
Conclusiones Clave del Informe
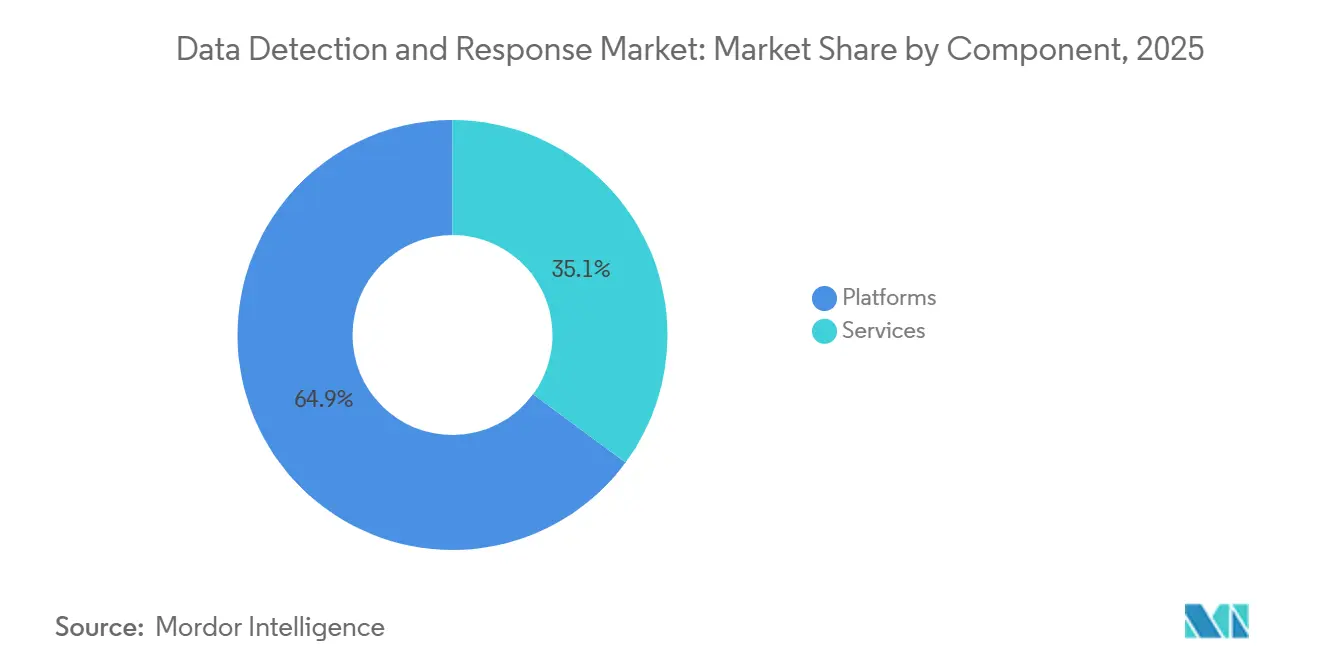
- Por componente, las plataformas representaron el 64,89% de los ingresos del mercado de detección y respuesta de datos en 2025, mientras que se proyecta que los servicios se expandirán a una CAGR del 27,11% hasta 2031.
- Por función de seguridad, la monitorización de actividad de datos representó el 31,83% de los ingresos en 2025, mientras que se proyecta que la detección de incidentes, la respuesta y la remediación automatizada se expandirán a una CAGR del 29,43% hasta 2031.
- Por modo de implementación, la nube representó el 39,86% de los ingresos en el mercado de detección y respuesta de datos en 2025, mientras que se proyecta que la implementación híbrida se expandirá a una CAGR del 26,19% hasta 2031.
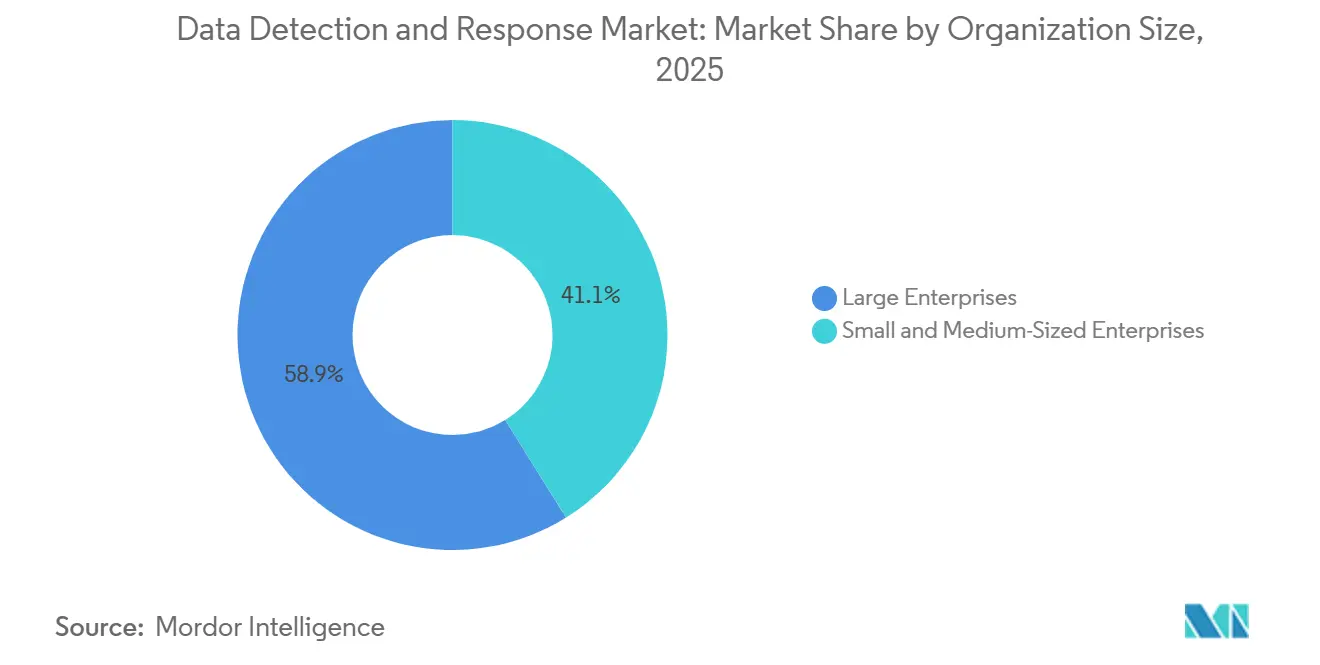
- Por tamaño de organización, las grandes empresas representaron el 58,86% de los ingresos en 2025, mientras que se proyecta que las pequeñas y medianas empresas se expandirán a una CAGR del 27,23% hasta 2031.
- Por vertical industrial, la banca, los servicios financieros y los seguros representaron el 24,71% de los ingresos en el mercado de detección y respuesta de datos en 2025, mientras que se proyecta que la sanidad y las ciencias de la vida se expandirán a una CAGR del 23,68% hasta 2031.
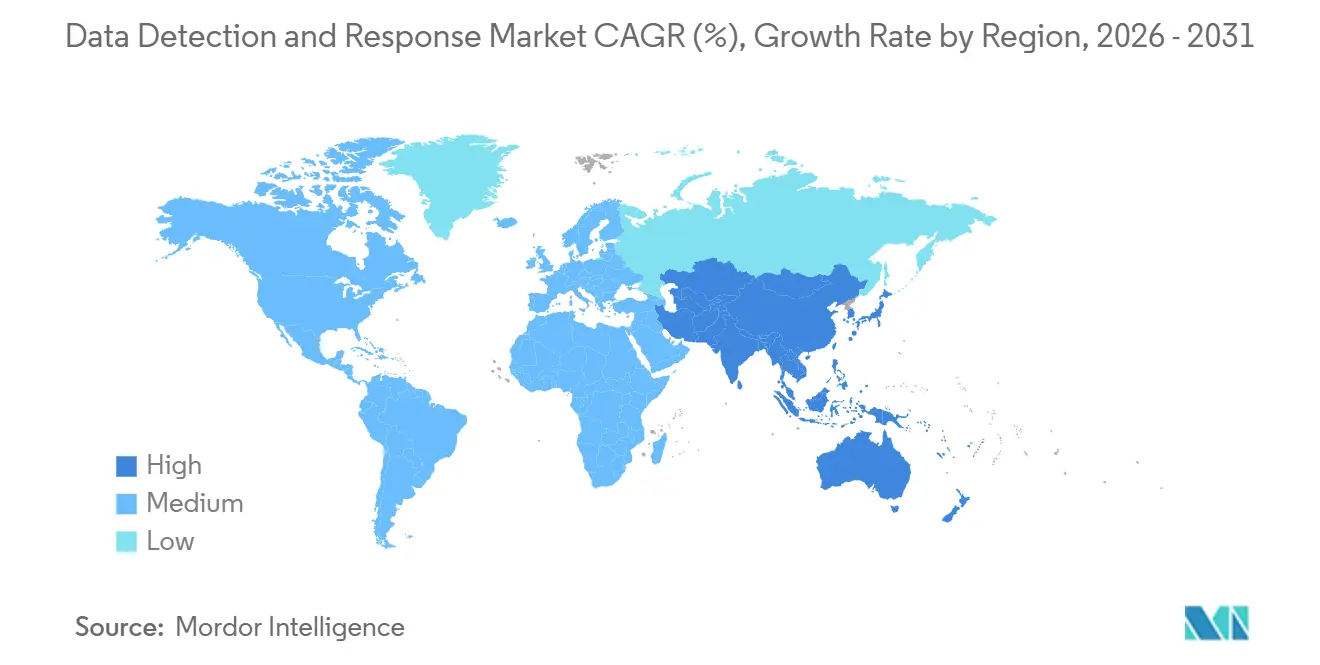
- Por geografía, América del Norte representó el 41,39% de los ingresos en 2025, mientras que se proyecta que Asia-Pacífico se expandirá a una CAGR del 19,57% hasta 2031 en el mercado de detección y respuesta de datos.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Detección y Respuesta de Datos
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| La Demanda de Monitorización de Datos Sensibles en Tiempo Real Impulsa la Evolución de las Plataformas | +3.8% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| La Proliferación de Datos en la Nube y SaaS Supera los Controles Convencionales de Prevención de Pérdida de Datos | +3.1% | Global, adopción más rápida en Asia-Pacífico | Mediano plazo (2-4 años) |
| Los Mandatos de Divulgación de Brechas y Protección de Datos Generan una Adquisición Impulsada por el Cumplimiento Normativo | +2.5% | Europa, América del Norte y regulación global de inteligencia artificial | Corto plazo (≤ 2 años) |
| La Consolidación de Herramientas de Operaciones de Seguridad Redirige el Presupuesto hacia Plataformas Integradas | +1.8% | Global, concentrado en grandes empresas | Mediano plazo (2-4 años) |
| Cobertura de Linaje de Datos para Agentes de Inteligencia Artificial y Analítica en la Sombra | +1.5% | Global, acelerado en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Requisitos de Evidencia de Ciberseguros para la Exfiltración de Datos | +1.0% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Demanda de Monitorización de Datos Sensibles en Tiempo Real Impulsa la Evolución de las Plataformas
Las organizaciones necesitan cada vez más sistemas que puedan identificar y contener eventos de acceso sospechoso en tiempo casi real. IBM informó una mediana de 247 días en el plazo de detección entre organizaciones con altos niveles de uso no monitorizado de inteligencia artificial en su informe de brechas de 2025. La presión es mayor en la banca, los servicios financieros, los seguros, la sanidad y las ciencias de la vida, donde un evento de exfiltración de datos puede generar exposición regulatoria, legal y reputacional. Las líneas de base de comportamiento ayudan a los equipos a separar la actividad normal de los empleados de las descargas masivas, el movimiento lateral y las transferencias de agentes de inteligencia artificial. CrowdStrike introdujo Falcon Data Security en marzo de 2026 para descubrir, clasificar y detener el robo de datos en endpoints, SaaS, nube y flujos de trabajo de inteligencia artificial a través de una sola consola.[1]CrowdStrike, "CrowdStrike Introduces Falcon Data Security to Stop Data Theft Across the Agentic Enterprise," CrowdStrike, crowdstrike.com Los datos sintéticos y la ingeniería social asistida por inteligencia artificial reducen aún más el valor de los controles basados únicamente en firmas.
La Proliferación de Datos en la Nube y SaaS Supera los Controles Convencionales de Prevención de Pérdida de Datos
Las aplicaciones SaaS y las herramientas de inteligencia artificial han debilitado el perímetro de datos empresarial tradicional. La Cloud Security Alliance citó datos de Netskope que mostraban más de 1.550 aplicaciones SaaS de IA generativa a mediados de 2025, en comparación con 317 a principios de ese año. Los sistemas de prevención de pérdida de datos basados en reglas no pueden identificar fácilmente anomalías de comportamiento en canalizaciones de inteligencia artificial no autorizadas ni información fragmentada entre inquilinos de la nube. Los registros sensibles pueden moverse entre modelos, historiales de chat y espacios de trabajo, lo que dificulta la reconstrucción del linaje de datos sin un seguimiento continuo de eventos. ESET identificó la seguridad en la nube como la segunda prioridad de inversión en ciberseguridad más planificada entre las pequeñas y medianas empresas a nivel global en 2026.[2]ESET, "ESET SMB Cyber Readiness Index 2026: From AI to Phishing, Cyber Confidence Is Growing in the Age of Constant Attacks," ESET, eset.com Esto extiende la demanda de herramientas nativas de la nube y entregadas como SaaS más allá de las grandes empresas en el mercado de detección y respuesta de datos.
Los Mandatos de Divulgación de Brechas y Protección de Datos Generan una Adquisición Impulsada por el Cumplimiento Normativo
Las obligaciones nuevas y reforzadas exigen a las empresas mejorar la velocidad y la calidad de la recopilación de evidencias de incidentes. El artículo 23 de la Directiva NIS2 exige a las entidades cubiertas proporcionar una alerta temprana de 24 horas y una notificación de incidente de 72 horas. La ley de implementación de NIS2 de Alemania entró en vigor el 6 de diciembre de 2025, y la Oficina Federal Alemana para la Seguridad de la Información declaró que 29.000 empresas estaban dentro del ámbito de aplicación. La orientación de ENISA de junio de 2025 indicó que la monitorización debe ser automatizada y continua cuando sea factible. NIS2, GDPR, HIPAA, DORA y la Ley de Inteligencia Artificial de la UE imponen diferentes requisitos en materia de evidencia, retención y notificación. Estas obligaciones superpuestas respaldan la adquisición de plataformas que pueden centralizar la monitorización y los registros de auditoría.
La Consolidación de Herramientas de Operaciones de Seguridad Redirige el Presupuesto hacia Plataformas Integradas
Las empresas operaban entre 45 y 83 herramientas de ciberseguridad en 2025, lo que generaba telemetría aislada y mayores costes de integración. Los líderes de seguridad están consolidando la gestión de la postura de seguridad de datos, la prevención de pérdida de datos, la detección y respuesta, y las capacidades de gobernanza de inteligencia artificial en menos plataformas. CrowdStrike posicionó Falcon Data Security como una alternativa a las herramientas separadas de gestión de la postura de seguridad de datos y prevención de pérdida de datos en marzo de 2026. La consolidación puede reducir el trabajo de integración y proporcionar una visión más coherente de la actividad de datos. También puede trasladar el trabajo de detección desde capas separadas de detección y respuesta gestionadas y gestión de información y eventos de seguridad hacia plataformas centradas en datos. El mercado de detección y respuesta de datos se beneficia, por tanto, cuando los compradores favorecen las arquitecturas unificadas.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| La Complejidad de Integración en Fuentes de Datos Heterogéneas Extiende los Plazos de Implementación | -1.5% | Global, mayor gravedad en Oriente Medio y África y América del Sur | Mediano plazo (2-4 años) |
| Los Requisitos de Habilidades Especializadas y Ajuste Continuo Limitan la Escalabilidad Operativa | -1.1% | Global, más agudo en Asia-Pacífico y segmentos de pequeñas y medianas empresas | Largo plazo (≥ 4 años) |
| Gobernanza de Privacidad y Monitorización de Empleados | -0.7% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Telemetría Incompleta de Entornos Heredados y No Autorizados | -0.5% | Global, más pronunciado en segmentos industriales y gubernamentales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Complejidad de Integración en Fuentes de Datos Heterogéneas Extiende los Plazos de Implementación
Las plataformas de detección y respuesta de datos deben recopilar y correlacionar registros de almacenamiento en la nube, bases de datos, APIs de SaaS, agentes de endpoints y almacenes locales. Cada fuente puede utilizar un esquema diferente, un formato de registro de acceso y un método de autenticación distintos. Las organizaciones multinube también pueden mantener formatos de auditoría separados en AWS, Microsoft Azure, Google Cloud y aplicaciones SaaS. Las implementaciones complejas pueden requerir entre 6 y 12 meses de trabajo de normalización antes de que se puedan utilizar las líneas de base de comportamiento. La infraestructura heredada sin APIs nativas añade trabajo adicional en el Sudeste Asiático, el África Subsahariana y América del Sur. Las decisiones de gobernanza para los sistemas de recursos humanos y ERP también requieren acuerdo entre los equipos de TI, legal y protección de datos, lo que puede ralentizar la adopción en el mercado medio.
Los Requisitos de Habilidades Especializadas y Ajuste Continuo Limitan la Escalabilidad Operativa
Los modelos de comportamiento requieren un ajuste continuo a medida que cambian los patrones de la fuerza laboral, las normas de acceso y las cargas de trabajo de inteligencia artificial. VikingCloud informó en 2026 que el 34% de las pequeñas y medianas empresas consideraban sus herramientas de seguridad obsoletas, mientras que el 32% contaba con programas de desarrollo de analistas de seguridad.[3]VikingCloud, "VikingCloud 2026 SMB Threat Landscape Report: Cyber Risk Rises and the Human Cost Grows," VikingCloud, vikingcloud.com Las organizaciones que no invierten en formación pueden enfrentarse a más falsos positivos y a una menor confianza en las alertas. Los proveedores están respondiendo con servicios de detección y respuesta de datos gestionados y triaje de alertas asistido por inteligencia artificial. Los altos valores de contrato anuales para los servicios gestionados pueden seguir limitando la adopción entre las organizaciones más pequeñas y las empresas en regiones emergentes. Esta situación favorece a los proveedores que ofrecen una clasificación y respuesta más autónomas con menos ajuste manual.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: Los Servicios Gestionados Reconfiguran la Combinación de Ingresos
Las plataformas representaron el 64,89% de la participación del mercado de detección y respuesta de datos en 2025. Los compradores han favorecido las arquitecturas integradas que correlacionan eventos de acceso en endpoints, servicios en la nube y aplicaciones SaaS a través de una única consola de gestión. La escala del segmento de plataformas refleja un movimiento continuo de alejamiento de las herramientas de detección desconectadas. CrowdStrike introdujo Falcon Data Security en marzo de 2026 como una oferta unificada para el descubrimiento, la clasificación y la prevención del robo de datos. Este tipo de integración se ha convertido en una consideración de compra central para los grandes equipos de seguridad.
Se proyecta que el segmento de servicios crecerá a una CAGR del 27,11% hasta 2031. Las organizaciones buscan servicios gestionados de detección y respuesta de datos, asesoramiento, implementación y soporte de analistas para reducir su carga de trabajo interna. La necesidad es pronunciada cuando los equipos carecen de habilidades especializadas en seguridad de datos. Los proveedores especializados están añadiendo respuesta asistida por analistas dentro de los paquetes de suscripción para acortar el tiempo de implementación y mejorar la retención. Los proveedores de plataformas y las empresas de servicios también están combinando cada vez más sus ofertas. Esto hará que el límite entre los ingresos por plataforma y los ingresos por servicios sea menos definido durante el período de pronóstico.


Por Función de Seguridad: La Monitorización de Actividad Lidera, la Automatización de Respuesta se Acelera
La monitorización de actividad de datos representó el 31,83% de los ingresos del mercado de detección y respuesta de datos en 2025. Las organizaciones necesitan un registro claro de quién accedió a los datos, cuándo se produjo el acceso y de dónde se originó antes de poder aplicar controles más avanzados. El descubrimiento y la clasificación de datos establecen un contexto de sensibilidad para el resto del flujo de trabajo. El análisis de comportamiento de datos ayuda a identificar acciones que se apartan de los patrones de uso esperados. La prevención de pérdida y exfiltración de datos aplica controles cuando la actividad crea un riesgo material.
Se proyecta que la detección de incidentes, la respuesta y la remediación automatizada crecerán a una CAGR del 29,43% hasta 2031 en el mercado de detección y respuesta de datos. Los equipos de seguridad reconocen cada vez más que la monitorización sin contención puede dejar un largo período de exposición. Varonis introdujo el Control de Acceso Basado en la Intención del Agente en agosto de 2026 para evaluar la intención del agente de inteligencia artificial y bloquear acciones que violen las políticas en tiempo real. La capacidad incluye opciones de redacción en línea y aprobación humana para algunas acciones. A medida que los proveedores combinan las 5 funciones, el mercado de detección y respuesta de datos puede ver menos límites entre subcategorías. Esto puede respaldar una mayor actividad de fusiones y adquisiciones entre proveedores especializados hasta 2031.
Por Modo de Implementación: Las Arquitecturas Híbridas Conectan los Controles en la Nube y Locales
La implementación en la nube representó el 39,86% de los ingresos en el mercado de detección y respuesta de datos en 2025. Las empresas pueden conectar muchas cargas de trabajo en la nube a las APIs de auditoría sin implementar agentes de endpoint adicionales. La implementación local sigue siendo importante para las organizaciones gubernamentales, las instituciones financieras reguladas y los operadores de infraestructura crítica con requisitos de residencia de datos. La Encuesta de Datos Empresariales del Gobierno del Reino Unido de 2026 encontró que el 31% de las empresas utilizaba nube pública, el 19% nube privada y el 27% infraestructura de datos local.[4]Gobierno del Reino Unido, "UK Business Data Survey 2026," GOV.UK, gov.uk Estas cifras muestran que los entornos mixtos siguen siendo comunes.
Se proyecta que la implementación híbrida crecerá a una CAGR del 26,19% hasta 2031. Las empresas necesitan una visión coherente de la información que se mueve entre bases de datos locales, almacenamiento en la nube y sistemas SaaS. Las arquitecturas híbridas evitan separar la visibilidad por ubicación de la infraestructura. Cyberhaven declaró que su plataforma unificada rastrea el linaje de datos en entornos de nube, locales y de endpoint. Los entornos híbridos persistentes seguirán dando forma al diseño de las plataformas y a las prioridades de integración. Este patrón de implementación crea una oportunidad para los proveedores que pueden normalizar la telemetría en diferentes entornos.
Por Tamaño de Organización: La Escala Empresarial Contrasta con el Impulso de las Pequeñas y Medianas Empresas
Las grandes empresas representaron el 58,86% de los ingresos del mercado de detección y respuesta de datos en 2025. Sus patrimonios de datos pueden incluir miles de endpoints, muchas cuentas en la nube y múltiples inquilinos de SaaS. Estas organizaciones también enfrentan obligaciones en más jurisdicciones y tienen presupuestos de operaciones de seguridad más grandes. Sus implementaciones a menudo incluyen licencias de plataforma, servicios profesionales y respuesta gestionada. La escala y la complejidad de estos entornos respaldan la demanda de capacidades de detección y respuesta de datos diseñadas específicamente para este fin.
Se proyecta que las pequeñas y medianas empresas crecerán a una CAGR del 27,23% hasta 2031. Los productos entregados como SaaS y los niveles gestionados están haciendo que la detección y respuesta de datos sea más accesible para estos compradores. ESET informó que el 71% de las pequeñas y medianas empresas a nivel global había adoptado ciberseguros en 2026. Los requisitos de documentación en la renovación pueden impulsar evaluaciones de controles de monitorización continua. VikingCloud identificó la ciberseguridad como la principal preocupación operativa para las pequeñas y medianas empresas en 2026. Esta demanda está ampliando la base de clientes más allá de los compradores empresariales establecidos.
Por Vertical Industrial: BFSI Ancla la Demanda, la Sanidad Acelera la Adopción
La banca, los servicios financieros y los seguros representaron el 24,71% de los ingresos del mercado de detección y respuesta de datos en 2025. Estas instituciones procesan grandes volúmenes de datos sensibles de transacciones y clientes cada día. Los reguladores financieros y las consecuencias de las brechas han fomentado programas maduros de monitorización de datos. La migración de los sistemas bancarios centrales a entornos en la nube puede crear nuevas brechas de visibilidad. Estas brechas son especialmente relevantes para los servicios de banca digital y los flujos de trabajo de negociación asistidos por inteligencia artificial.
Se proyecta que el segmento de sanidad y ciencias de la vida crecerá a una CAGR del 23,68% hasta 2031. La Oficina de Derechos Civiles del Departamento de Salud y Servicios Humanos de los Estados Unidos exigió a 4 entidades sanitarias el pago combinado de 1.165.000 USD e implementar planes de acción correctiva de 2 años tras brechas de ransomware en abril de 2026.[5]Oficina de Derechos Civiles del Departamento de Salud y Servicios Humanos de los Estados Unidos, "Breach Portal: Notice to the Secretary of HHS Breach of Unsecured Protected Health Information," HHS OCR, ocrportal.hhs.gov El gobierno y la administración pública, las TI y las telecomunicaciones, y el comercio minorista y el comercio electrónico también generan demanda. Los compradores gubernamentales se enfrentan a los requisitos de NIS2, mientras que las organizaciones minoristas deben monitorizar los datos de los titulares de tarjetas bajo PCI-DSS. La fabricación industrial, la energía y los servicios públicos, el petróleo y el gas, y los medios de comunicación y el entretenimiento son adoptantes en etapas más tempranas. Las instituciones educativas y de investigación necesitan proteger la propiedad intelectual, los datos de los estudiantes y los registros de investigación financiados con fondos federales.
Análisis Geográfico
América del Norte representó el 41,39% de la participación del mercado de detección y respuesta de datos en 2025. Las empresas intensivas en datos, un entorno de ciberseguros establecido y las normas de privacidad federales y estatales superpuestas respaldan la demanda regional. Los Estados Unidos siguen siendo el mayor mercado nacional, moldeado por HIPAA, el Reglamento de Ciberseguridad NYDFS Parte 500 y las leyes de privacidad estatales. Canadá y México añaden demanda en servicios financieros y gobierno a medida que la migración a la nube crea brechas de visibilidad de datos. América del Sur está emergiendo, liderada por Brasil, donde la LGPD exige la protección de datos y la notificación de brechas. Argentina y otros países de América del Sur siguen siendo mercados en etapa temprana, aunque las finanzas transfronterizas y la inversión digital están aumentando la necesidad de monitorización.
Europa es la segunda región más grande en el mercado de detección y respuesta de datos. Alemania, el Reino Unido y Francia lideran la adopción, particularmente entre las instituciones financieras y los operadores de infraestructura crítica. La ley de implementación de NIS2 de Alemania amplió el número de empresas dentro del ámbito de aplicación a 29.000 en diciembre de 2025. El BENELUX está emergiendo como un área de crecimiento porque muchas sedes de multinacionales europeas deben mantener registros de acceso centralizados y auditables. ENISA declaró en junio de 2025 que la monitorización automatizada y continua debe utilizarse cuando sea factible. Esta orientación alinea los criterios de adquisición en los sectores europeos regulados con las funciones centrales de detección y respuesta de datos.
Se proyecta que Asia-Pacífico crecerá a una CAGR del 19,57% hasta 2031. La adopción de la nube en China, India, Japón, Corea del Sur y Australia se está produciendo junto con requisitos nacionales de protección de datos más detallados. India, China y Singapur han establecido marcos que aumentan la atención a la responsabilidad de los datos. La Agencia de Servicios Financieros y el Banco de Japón emitieron orientaciones en 2026 sobre las amenazas de la inteligencia artificial de frontera y la seguridad de datos en los sistemas financieros integrados con inteligencia artificial.[6]Amazon Web Services Japón, "Preparing for Frontier AI Threats: FSA and Bank of Japan Requests and AWS Services," Amazon Web Services, aws.amazon.com Oriente Medio y África se encuentra en una etapa de adopción más temprana, con los Emiratos Árabes Unidos y Arabia Saudita actuando como centros de crecimiento clave. Nigeria, Sudáfrica y Egipto están expandiendo los servicios financieros digitales, lo que construirá patrimonios de datos empresariales monitorizados con el tiempo.

Panorama Competitivo
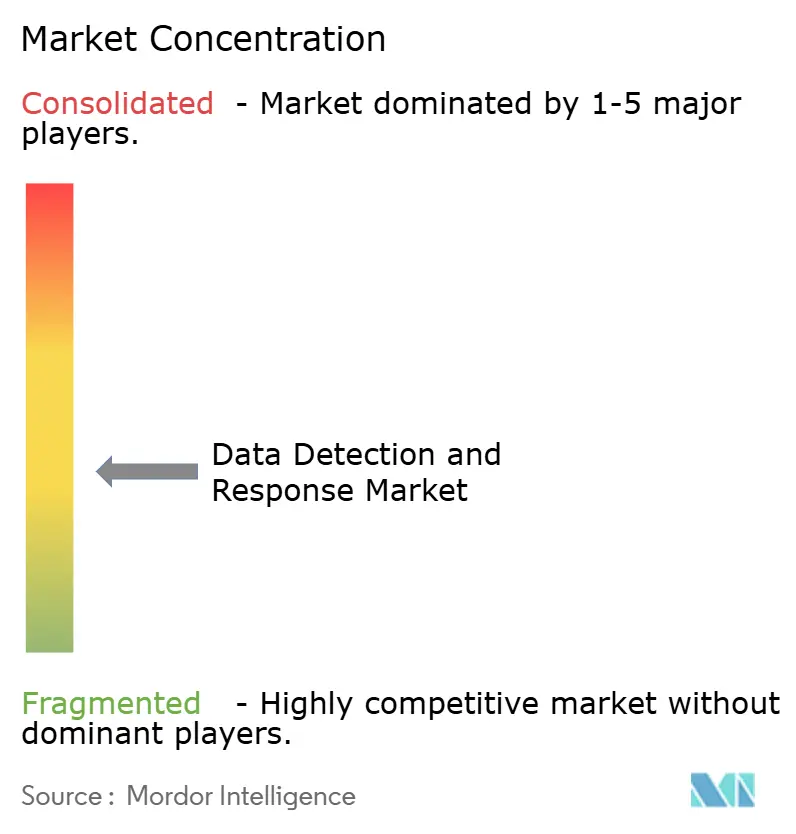
El mercado de detección y respuesta de datos está moderadamente fragmentado. Los proveedores integrados incluyen CrowdStrike, Microsoft, Palo Alto Networks, IBM y Fortinet, que incorporan capacidades de detección y respuesta de datos dentro de suites más amplias de operaciones de seguridad. Los proveedores especializados incluyen Varonis, Cyberhaven, Cyera, BigID, Nightfall AI y Securiti. Estas empresas ofrecen capacidades más profundas de linaje de datos, análisis de comportamiento y gobernanza de agentes de inteligencia artificial. La competencia se centra cada vez más en combinar la gestión de la postura de seguridad de datos, la prevención de pérdida de datos, la gestión de riesgos internos, la detección y respuesta de datos, y la gobernanza de inteligencia artificial en arquitecturas unificadas.
Cyera completó una ronda Serie G de 600 millones de USD con una valoración de 12 mil millones de USD en junio de 2026. Varonis informó que los ingresos recurrentes anuales de SaaS excluyendo conversiones aumentaron un 25%, mientras que los nuevos ingresos recurrentes anuales de SaaS de nuevos clientes crecieron más de un 20% en el segundo trimestre de 2026. Cyera completó 5 adquisiciones en los 18 meses anteriores a su ronda de financiación de junio de 2026. Forcepoint adquirió Getvisibility y Veeam adquirió Securiti a principios de 2026. Estas transacciones reflejan la consolidación continua entre los proveedores de seguridad de datos, privacidad y capacidades de gobernanza de inteligencia artificial.
Las áreas de oportunidad incluyen la detección y respuesta de datos soberana y federada para requisitos estrictos de residencia de datos, servicios gestionados para pequeñas y medianas empresas, y controles para el acceso de agentes de inteligencia artificial no humanos. CrowdStrike amplió el Proyecto QuiltWorks en agosto de 2026 y añadió 12 socios del ecosistema a Falcon Next-Gen SIEM. También introdujo Falcon IQ para automatizar más de 50 flujos de trabajo de seguridad. Varonis lanzó Atlas en mayo de 2026 como una plataforma de seguridad de inteligencia artificial que incluye inventario, gestión de postura, pruebas, controles en tiempo de ejecución, mapeo de cumplimiento normativo y detección y respuesta. Los proveedores con relaciones empresariales en banca, servicios financieros, seguros y sanidad están posicionados para la demanda impulsada por el cumplimiento normativo, mientras que los programas de servicios gestionados pueden ampliar el acceso en los años finales del pronóstico.
Líderes de la Industria de Detección y Respuesta de Datos
IBM Corporation
Forcepoint LLC
Microsoft Corporation
Palo Alto Networks, Inc.
CrowdStrike Holdings, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: CrowdStrike amplía el Proyecto QuiltWorks en Fal.Con 2026, integrando 12 socios del ecosistema, incluidos Netskope, Rubrik y Zscaler, en Falcon Next-Gen SIEM, y simultáneamente lanza Falcon IQ, una capa de orquestación de agentes de inteligencia artificial que automatiza más de 50 flujos de trabajo de seguridad que abarcan evaluación, priorización y remediación. La expansión refuerza la posición de seguridad de datos de CrowdStrike al unificar la telemetría en una amplia red de sensores.
- Agosto de 2026: Varonis Systems introduce el Control de Acceso Basado en la Intención del Agente como una nueva capacidad dentro de Varonis Atlas, utilizando un evaluador de modelos de lenguaje de gran escala para verificar la intención del agente de inteligencia artificial en tiempo real y bloquear acciones de acceso a datos que violen las políticas, incluidos flujos de trabajo de redacción en línea y aprobación con intervención humana.
- Junio de 2026: Cyera cierra una ronda Serie G de 600 millones de USD con una valoración de 12 mil millones de USD, cuadruplicando la valoración en 18 meses, liderada por Evolution Equity Partners con la participación de Accel, AT&T Ventures, Blackstone, Coatue y Temasek, financiando la aceleración de su capa de confianza convergente de DSPM, DLP, DDR y gobernanza de inteligencia artificial.
- Marzo de 2026: CrowdStrike presenta Falcon Data Security en RSA 2026, convergiendo DSPM y DLP con inteligencia de adversarios en tiempo real para descubrir, clasificar y detener el robo de datos en endpoints, navegadores, SaaS, nube y flujos de trabajo de inteligencia artificial desde una consola unificada.


Alcance del Informe Global del Mercado de Detección y Respuesta de Datos
El mercado de detección y respuesta de datos comprende soluciones de seguridad que monitorean, detectan y responden de forma continua a las amenazas centradas en los datos en entornos empresariales, analizando los patrones de acceso a los datos, el comportamiento de los usuarios y el movimiento de datos en tiempo real. Estas plataformas emplean aprendizaje automático, análisis de comportamiento y capacidades de respuesta automatizada para identificar accesos anómalos a datos, amenazas internas, intentos de exfiltración de datos y uso compartido no autorizado de datos en aplicaciones en la nube, bases de datos, lagos de datos e infraestructura híbrida, lo que permite a las organizaciones prevenir brechas de datos, aplicar políticas de protección de datos y contener rápidamente los incidentes de seguridad mediante acciones automatizadas como la revocación de acceso, la terminación de sesiones, la cuarentena de datos o la escalada de alertas a los equipos de operaciones de seguridad.
El Informe del Mercado de Detección y Respuesta de Datos está Segmentado por Componente (Plataformas y Servicios), Función de Seguridad (Descubrimiento y Clasificación de Datos, Monitorización de Actividad de Datos, Análisis de Comportamiento de Datos, Prevención de Pérdida y Exfiltración de Datos, y Detección de Incidentes, Respuesta y Remediación Automatizada), Modo de Implementación (Nube, Local e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Vertical Industrial (Gobierno y Administración Pública, Fabricación Industrial, Comercio Minorista y Comercio Electrónico, Transporte y Logística, Energía y Servicios Públicos, Petróleo y Gas, TI y Telecomunicaciones, Medios de Comunicación y Entretenimiento, Instituciones Educativas y de Investigación, Sanidad y Ciencias de la Vida, Banca, Servicios Financieros y Seguros (BFSI), y Otros Verticales Industriales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Plataformas |
| Servicios |
| Descubrimiento y Clasificación de Datos |
| Monitorización de Actividad de Datos |
| Análisis de Comportamiento de Datos |
| Prevención de Pérdida y Exfiltración de Datos |
| Detección de Incidentes, Respuesta y Remediación Automatizada |
| Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Gobierno y Administración Pública |
| Fabricación Industrial |
| Comercio Minorista y Comercio Electrónico |
| Transporte y Logística |
| Energía y Servicios Públicos |
| Petróleo y Gas |
| TI y Telecomunicaciones |
| Medios de Comunicación y Entretenimiento |
| Instituciones Educativas y de Investigación |
| Sanidad y Ciencias de la Vida |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Otros Verticales Industriales |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| BENELUX | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
| Por Componente | Plataformas | ||
| Servicios | |||
| Por Función de Seguridad | Descubrimiento y Clasificación de Datos | ||
| Monitorización de Actividad de Datos | |||
| Análisis de Comportamiento de Datos | |||
| Prevención de Pérdida y Exfiltración de Datos | |||
| Detección de Incidentes, Respuesta y Remediación Automatizada | |||
| Por Modo de Implementación | Nube | ||
| Local | |||
| Híbrido | |||
| Por Tamaño de Organización | Grandes Empresas | ||
| Pequeñas y Medianas Empresas | |||
| Por Vertical Industrial | Gobierno y Administración Pública | ||
| Fabricación Industrial | |||
| Comercio Minorista y Comercio Electrónico | |||
| Transporte y Logística | |||
| Energía y Servicios Públicos | |||
| Petróleo y Gas | |||
| TI y Telecomunicaciones | |||
| Medios de Comunicación y Entretenimiento | |||
| Instituciones Educativas y de Investigación | |||
| Sanidad y Ciencias de la Vida | |||
| Banca, Servicios Financieros y Seguros (BFSI) | |||
| Otros Verticales Industriales | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| BENELUX | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Egipto | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de detección y respuesta de datos?
El tamaño del mercado de detección y respuesta de datos fue valorado en 3,97 mil millones de USD en 2025 y se estima que crecerá desde 4,51 mil millones de USD en 2026 hasta alcanzar los 9,32 mil millones de USD en 2031, a una CAGR del 15,62% durante el período de pronóstico (2026-2031).
¿Qué está impulsando la demanda de plataformas de detección y respuesta de datos?
La demanda está respaldada por las necesidades de gobernanza de agentes de inteligencia artificial, la proliferación de datos en la nube y SaaS, las obligaciones de protección de datos y la necesidad de evidencia de monitorización en tiempo real.
¿Qué componente lidera el gasto en detección y respuesta de datos?
Las plataformas representaron el 64,89% de los ingresos en 2025 porque los compradores favorecen las arquitecturas de monitorización integradas. Los servicios son el componente de mayor crecimiento con una CAGR del 27,11%.
¿Qué función de seguridad está creciendo más rápido?
Se proyecta que la detección de incidentes, la respuesta y la remediación automatizada crecerán a una CAGR del 29,43% hasta 2031, ya que las organizaciones buscan una contención más rápida.
¿Qué región está creciendo más rápido en detección y respuesta de datos?
Se proyecta que Asia-Pacífico crecerá a una CAGR del 19,57% hasta 2031, respaldado por la adopción de la nube y marcos de protección de datos más sólidos.
¿Qué desafíos pueden limitar la adopción de la detección y respuesta de datos?
La integración en diversas fuentes de datos y la necesidad de un ajuste continuo del modelo pueden extender los plazos de implementación y aumentar los requisitos operativos.
Última actualización de la página el:



