
Tamaño y Participación del Mercado de Gestión de Postura Criptográfica
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.94 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.61 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 23.66 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Postura Criptográfica por Mordor Intelligence
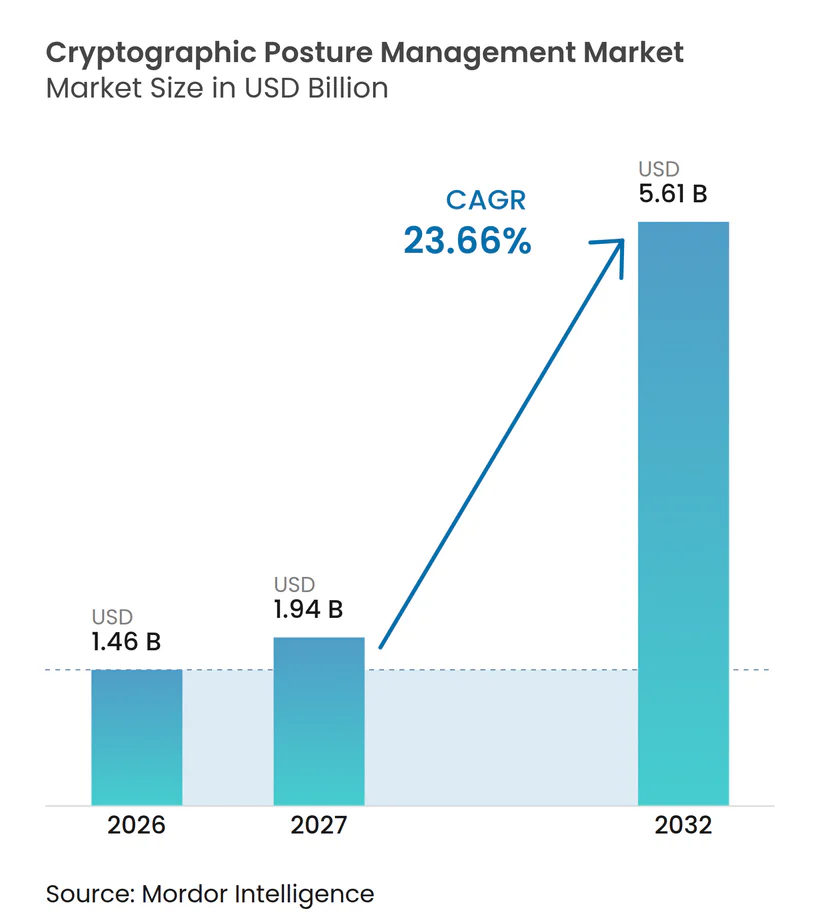
Se proyecta que el tamaño del mercado de gestión de postura criptográfica se expanda desde 1,46 mil millones de USD en 2026 y 1,94 mil millones de USD en 2027 hasta 5,61 mil millones de USD en 2032, registrando una CAGR del 23,66% entre 2027 y 2032. El mercado de gestión de postura criptográfica está evolucionando desde revisiones de seguridad periódicas hacia un inventario continuo, control del ciclo de vida e informes de auditoría. Los requisitos regulatorios están convirtiendo la visibilidad criptográfica en una necesidad operativa recurrente para las organizaciones reguladas. La migración poscuántica también está incorporando inventarios de algoritmos, registros de claves y registros de certificados en el mismo programa de gobernanza. Los proveedores están respondiendo con plataformas más amplias que conectan el descubrimiento, la automatización de certificados, los controles de identidad de máquinas y la planificación de preparación. Esto favorece a los proveedores que pueden dar soporte a entornos en la nube, locales e híbridos sin interrumpir las operaciones de seguridad existentes.
Conclusiones Clave del Informe
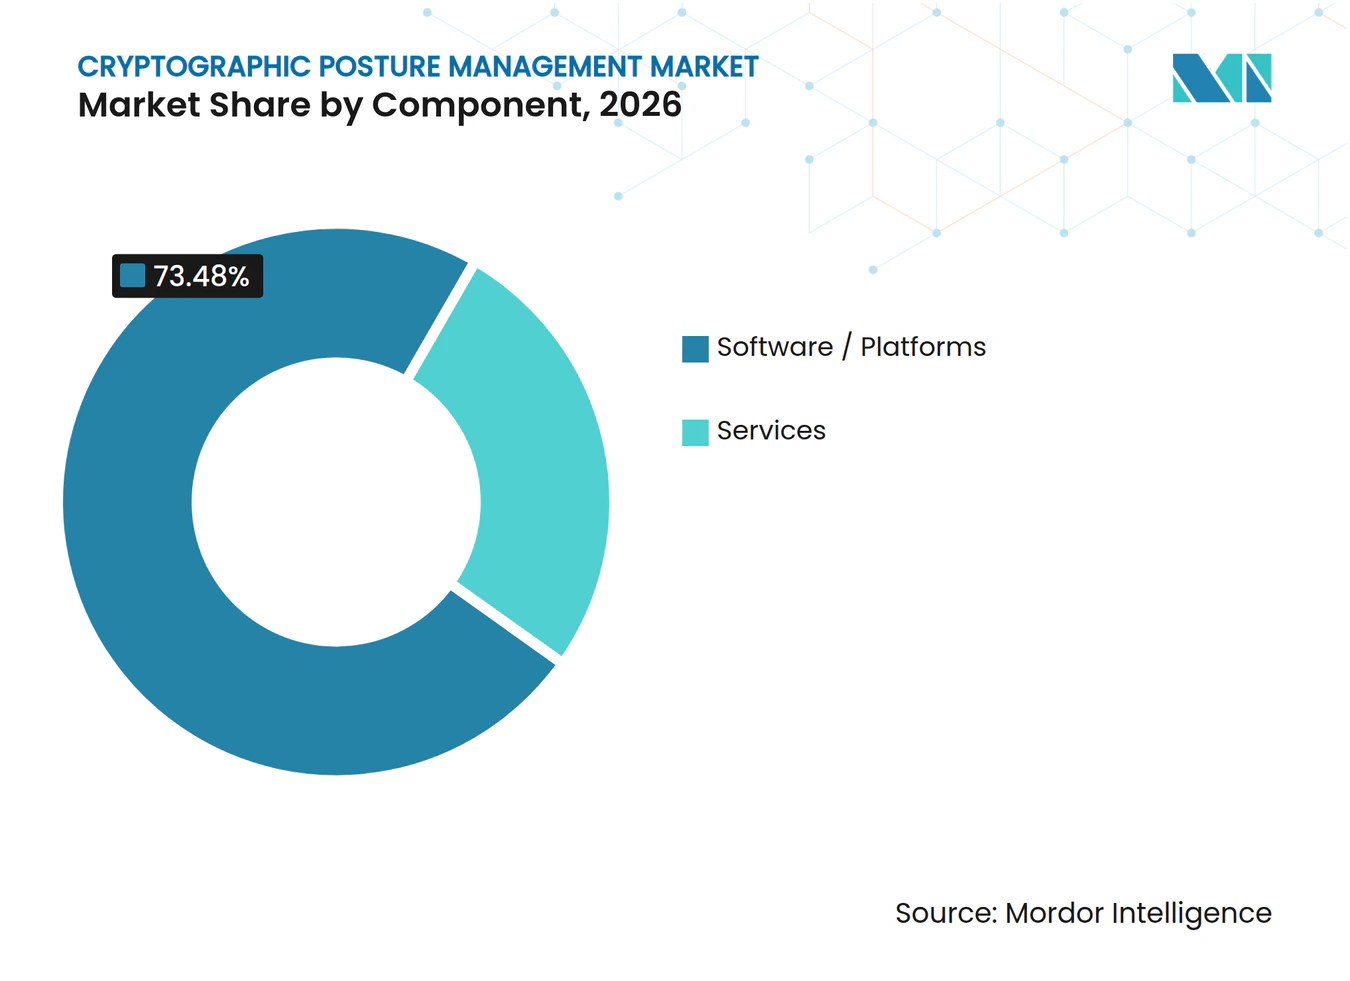
- Por componente, el software y las plataformas representaron el 73,48% de la participación del mercado de gestión de postura criptográfica en 2026, mientras que se proyecta que los servicios se expandan a una CAGR del 25,62% hasta 2032.
- Por modelo de implementación, la implementación basada en la nube representó el 63,89% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 24,68% hasta 2032.
- Por tipo de activo criptográfico, los certificados y las autoridades de certificación representaron el 28,82% de los ingresos en 2026 en el mercado de gestión de postura criptográfica, mientras que se proyecta que los algoritmos y las bibliotecas avancen a una CAGR del 26,73% hasta 2032.
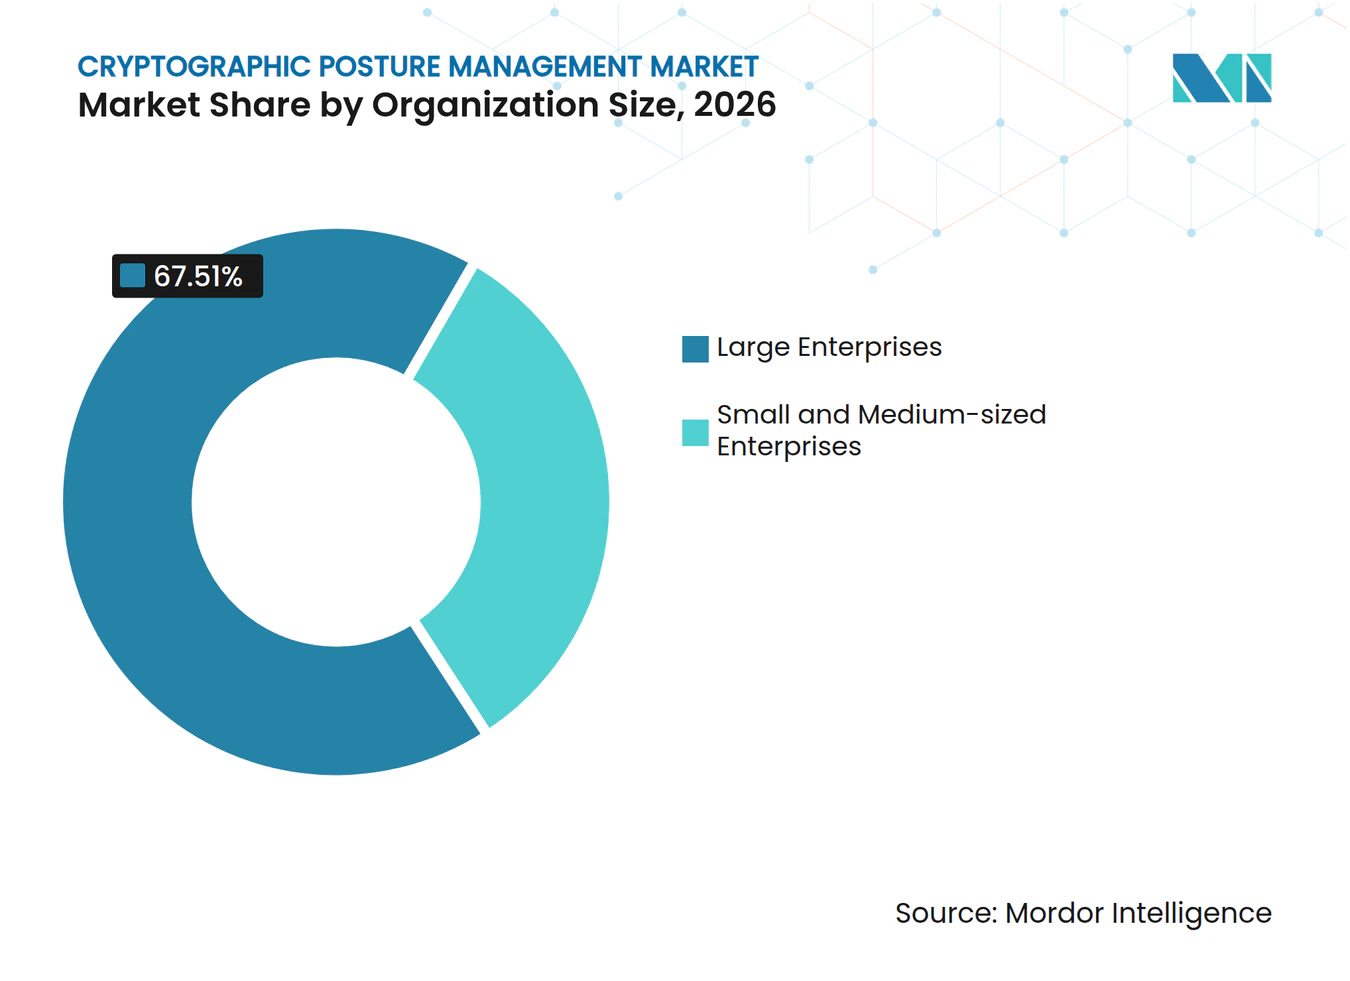
- Por tamaño de organización, las grandes empresas representaron el 67,51% de los ingresos en 2026, mientras que se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 25,94% hasta 2032.
- Por industria de usuario final, el sector BFSI representó el 34,28% de los ingresos en 2026 en el mercado de gestión de postura criptográfica, mientras que se proyecta que el gobierno y la defensa avancen a una CAGR del 26,11% hasta 2032.
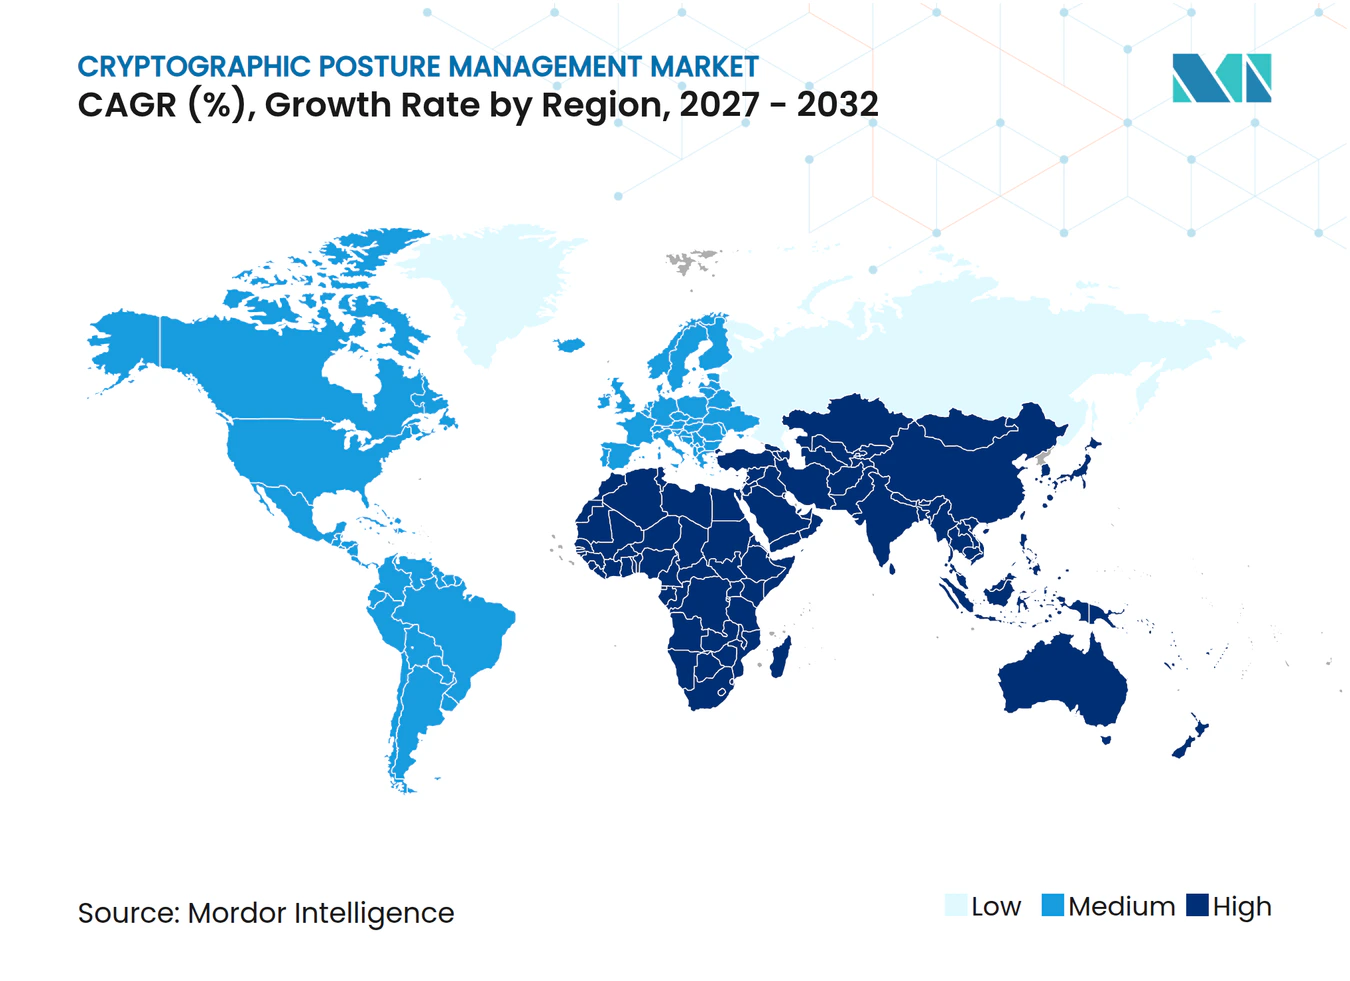
- Por geografía, América del Norte representó el 41,67% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 27,32% hasta 2032, otorgando al mercado de gestión de postura criptográfica su tasa de expansión geográfica más rápida.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Aplicación Regulatoria del Inventario y la Gobernanza Criptográfica | +4.5% | Global, con ganancias tempranas en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Aceleración de los Plazos de Migración a la Criptografía Poscuántica | +5.0% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de los Volúmenes de Identidades de Máquinas y Certificados | +4.5% | Global | Corto plazo (≤ 2 años) |
| Complejidad de la Nube, la Infraestructura Híbrida y la Cadena de Suministro de Software | +3.5% | Global, concentrado en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Requisitos de Visibilidad Criptográfica para la Auditoría y la Resiliencia Operativa | +2.5% | América del Norte y Europa, con extensión a Oriente Medio | Corto plazo (≤ 2 años) |
| Expansión de los Requisitos de Agilidad Criptográfica en Entornos Heredados | +2.0% | Global, con ganancias tempranas en los mercados principales de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aplicación Regulatoria del Inventario y la Gobernanza Criptográfica
Los requisitos regulatorios están convirtiendo el inventario criptográfico de una práctica voluntaria en un control sujeto a responsabilidad, lo que incorpora los registros de seguridad en los procesos habituales de auditoría, riesgo y gobernanza tecnológica, en lugar de dejarlos en manos de equipos técnicos aislados. El Artículo 9 de DORA se aplica a las entidades financieras europeas desde enero de 2025 y les exige gestionar los riesgos relacionados con las TIC, incluidos los controles de seguridad que respaldan operaciones digitales fiables. El BSI de Alemania incluye requisitos criptográficos en su marco IT-Grundschutz, proporcionando a los operadores de infraestructuras críticas una base estructurada para la documentación de seguridad y el diseño de controles. Microsoft declaró en abril de 2026 que el trabajo de inventario comienza definiendo la propiedad, localizando los activos criptográficos y manteniendo los hallazgos a medida que los sistemas cambian.[1] Estos requisitos hacen que las evaluaciones anuales sean menos adecuadas cuando los certificados, las claves y los algoritmos cambian con frecuencia. El mercado de gestión de postura criptográfica se beneficia, por tanto, cuando los equipos de cumplimiento necesitan evidencia que pueda actualizarse, asignarse y revisarse a través de las operaciones habituales.
Aceleración de los Plazos de Migración a la Criptografía Poscuántica
La planificación poscuántica ha reducido el tiempo disponible para que las agencias y los proveedores comprendan sus dependencias criptográficas, incluidos los certificados, las bibliotecas, los almacenes de claves y las interfaces de aplicaciones que deben evaluarse antes de que pueda comenzar una transición. El Instituto Nacional de Estándares y Tecnología de los Estados Unidos publicó sus primeros estándares finalizados de criptografía poscuántica en 2024, proporcionando una base técnica común para la planificación de la migración.[2] La guía CNSA 2.0 de la Agencia de Seguridad Nacional establece expectativas para los algoritmos poscuánticos en los Sistemas de Seguridad Nacional y dirige a las organizaciones a prepararse para la transición. La Casa Blanca también estableció expectativas de migración federal a través de la Orden Ejecutiva 14412 y la dirección de implementación relacionada en junio de 2026. Estas acciones incorporan a los equipos de adquisiciones, los equipos de PKI y los propietarios de aplicaciones en el mismo ciclo de preparación. El mercado de gestión de postura criptográfica está ganando relevancia porque el descubrimiento y la clasificación deben preceder a cualquier reemplazo organizado de algoritmos, lo que permite a las organizaciones distinguir los sistemas que pueden actualizarse directamente de aquellos que requieren controles compensatorios o planes de reemplazo más prolongados.
Aumento de los Volúmenes de Identidades de Máquinas y Certificados
Las identidades de máquinas están aumentando a medida que las organizaciones añaden cargas de trabajo en la nube, interfaces de programación de aplicaciones, dispositivos y servicios automatizados, y cada identidad puede requerir certificados, claves, configuraciones de acceso y un propietario claramente asignado para mantenerse segura durante su ciclo de vida. CyberArk informó en 2025 que las organizaciones enfrentan exposición operativa por el creciente número de identidades de máquinas y por las brechas en su gestión. El Foro CA/Browser adoptó una reducción gradual en los períodos de validez de los certificados TLS públicos, lo que aumenta la frecuencia de las actividades de emisión y renovación. Los períodos de vida más cortos dificultan el seguimiento manual en grandes parques de certificados. El riesgo de interrupción relacionado con los certificados también da a los equipos operativos una razón para integrar los procesos de propiedad, renovación y excepciones. El mercado de gestión de postura criptográfica se ve respaldado por este cambio porque la gestión del ciclo de vida de los certificados se convierte en un control continuo en lugar de una tarea administrativa ocasional, con la emisión, renovación, revocación y gestión de excepciones que requieren automatización fiable y responsabilidad visible.
Complejidad de la Nube, la Infraestructura Híbrida y la Cadena de Suministro de Software
Las organizaciones suelen operar servicios en la nube junto con sistemas locales, contenedores, dispositivos y aplicaciones de terceros, lo que significa que un único servicio empresarial puede depender de varios almacenes de claves, autoridades de certificación y bibliotecas criptográficas separados. La Alianza de Seguridad en la Nube ha documentado la necesidad de prácticas coherentes de gestión de claves en múltiples entornos de nube. Cada entorno puede utilizar diferentes almacenes de claves, modelos de acceso, procesos de rotación y requisitos de validación de hardware. Esto crea una visión fragmentada de dónde reside el material criptográfico y quién lo controla. Las dependencias de la cadena de suministro añaden otra capa porque las bibliotecas y los kits de desarrollo de software pueden introducir funciones criptográficas fuera del código de aplicación directo. El mercado de gestión de postura criptográfica está posicionado para abordar esta complejidad a través del descubrimiento centralizado, el mapeo de políticas y la generación de informes en entornos variados, ayudando a los equipos a comparar los controles criptográficos entre cargas de trabajo sin tratar los sistemas en la nube y los internos como programas desconectados.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Propiedad Fragmentada de los Activos Criptográficos | -2.0% | Global | Corto plazo (≤ 2 años) |
| Dependencias de Aplicaciones Heredadas y Riesgo de Remediación | -1.5% | Global, concentrado en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Escasez de Talento en Ingeniería de Criptografía y PKI | -1.0% | Global | Mediano plazo (2-4 años) |
| Débil Interoperabilidad entre Herramientas de Descubrimiento, HSM, Nube y DevSecOps | -0.8% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Propiedad Fragmentada de los Activos Criptográficos
Los activos criptográficos se dividen con frecuencia entre los equipos de seguridad, infraestructura, desarrollo y gestión de proveedores, y esos grupos suelen trabajar con diferentes ciclos de financiación, objetivos operativos y calendarios de lanzamiento de aplicaciones. Microsoft identifica la gobernanza y la propiedad clara como requisitos iniciales para cualquier programa de inventario criptográfico. Un certificado puede ser emitido por un equipo central de seguridad mientras que su propietario empresarial se encuentra en una unidad de aplicaciones y su servicio subyacente se ejecuta en un grupo de operaciones en la nube separado. Esta división dificulta la aprobación de la remediación, la asignación de fondos y la medición de la finalización. Las organizaciones pueden adquirir herramientas de descubrimiento antes de haber resuelto quién puede actuar sobre los resultados. Esto puede prolongar los ciclos de adquisición e implementación en el mercado de gestión de postura criptográfica porque una plataforma no puede ofrecer el resultado previsto hasta que los equipos responsables acuerden la propiedad, los derechos de decisión y las prioridades de remediación.
Dependencias de Aplicaciones Heredadas y Riesgo de Remediación
Los sistemas heredados pueden contener algoritmos codificados de forma fija, software sin soporte, integraciones propietarias y limitaciones de hardware que complican el cambio criptográfico, especialmente cuando un servicio crítico para el negocio fue diseñado antes de que el inventario actual, la agilidad criptográfica y las prácticas de renovación automatizada se convirtieran en expectativas estándar. El Centro Nacional de Ciberseguridad del Reino Unido aconseja a las organizaciones comenzar la preparación para la migración con anticipación y establece un enfoque por fases que comienza con el descubrimiento y la planificación.[3] Una investigación publicada a través del Archivo ePrint de IACR en 2026 también identificó la antigüedad del software, la dependencia de proveedores y las condiciones de certificación como restricciones significativas para la transición poscuántica. Algunos sistemas pueden requerir aislamiento, controles de proxy o reemplazo en lugar de una actualización directa del algoritmo. Estas complicaciones ralentizan la conversión de los hallazgos del inventario en remediaciones completadas porque los propietarios de aplicaciones deben probar los cambios, mantener la continuidad del servicio y, en ocasiones, coordinarse con proveedores que controlan un componente necesario. El mercado de gestión de postura criptográfica puede seguir beneficiándose de la demanda de visibilidad, pero la realización de ingresos puede tardar más en entornos heredados complejos donde un inventario completo identifica riesgos que no pueden eliminarse mediante una simple actualización de software.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Las Plataformas de Software Lideran a Medida que la Gobernanza Reemplaza las Soluciones PuntualesEl software y las plataformas representaron el 73,48% de los ingresos del mercado de gestión de postura criptográfica en 2026, y el mercado de gestión de postura criptográfica depende de dichas plataformas para un registro operativo unificado. Esta posición refleja la demanda de herramientas que combinan descubrimiento, inventario, automatización del ciclo de vida, evaluación de preparación e informes de auditoría, y los compradores empresariales generalmente prefieren un registro común de certificados, claves, algoritmos y datos de propiedad relacionados. Una plataforma unificada también puede ayudar a los equipos de seguridad a identificar el mismo activo en los flujos de trabajo operativos, de cumplimiento y de migración. Keyfactor, DigiCert y Entrust fueron identificados como proveedores líderes de PKI empresarial en el ranking competitivo proporcionado, aunque las afirmaciones de ranking de proveedores no se utilizan aquí como base de referencia. El mayor papel del software también refleja la necesidad de aplicar controles de manera coherente en volúmenes de activos cambiantes.
Se proyecta que los servicios se expandan a una CAGR del 25,62% hasta 2032. Las organizaciones sin personal especializado en PKI o criptografía utilizan proveedores de servicios para el descubrimiento, el diseño de políticas, las operaciones del ciclo de vida y la planificación de la migración. El soporte gestionado se vuelve más relevante cuando los períodos de validez de los certificados más cortos requieren atención operativa continua, y los servicios ofrecidos también pueden ayudar a los clientes a traducir los hallazgos del inventario en planes de trabajo para los equipos de aplicaciones e infraestructura. IBM Consulting y Keyfactor lanzaron una solución conjunta en enero de 2026 que combinaba el descubrimiento criptográfico, PKI, la gestión del ciclo de vida de certificados y el soporte para la transformación cuánticamente segura.[4] La industria de gestión de activos criptográficos incluye, por tanto, tanto controles de software recurrentes como soporte especializado necesario para poner esos controles en uso.


Por Modelo de Implementación:
La Implementación Basada en la Nube Combina Escala e ImpulsoLa implementación basada en la nube representó el 63,89% de los ingresos globales en 2026 y se proyecta que crezca a una CAGR del 24,68% hasta 2032. La entrega en la nube se alinea con las organizaciones que desean implementar la gobernanza de certificados y claves sin operar infraestructura de gestión local adicional, mientras que los servicios nativos como AWS Key Management Service, Azure Key Vault y Google Cloud HSM también conectan los controles criptográficos con cargas de trabajo más amplias en la nube. Esta conexión puede simplificar la integración para los equipos que desarrollan aplicaciones en esas plataformas. La entrega en la nube es particularmente útil para las organizaciones más pequeñas que necesitan gestión automatizada pero tienen infraestructura especializada limitada. También facilita la generación de informes centralizados cuando las cargas de trabajo están distribuidas entre unidades de negocio.
Los entornos híbridos y con aislamiento de red retienen importancia para las cargas de trabajo reguladas, de defensa y de alta seguridad. Las grandes organizaciones pueden mantener claves sensibles, autoridades de certificación o módulos de seguridad de hardware dentro de instalaciones controladas mientras utilizan servicios en la nube para otras funciones. Microsoft anunció capacidades de gestión de claves externas para Azure Managed HSM destinadas a abordar los requisitos de control y soberanía de los clientes. El hallazgo de la encuesta de HID Global proporcionada, que indica que las grandes organizaciones suelen utilizar PKI híbrida, es coherente en términos de dirección con esta necesidad operativa, pero no se utiliza para estadísticas adicionales. El mercado de gestión de postura criptográfica debe, por tanto, admitir una combinación de interfaces nativas de la nube y entornos aislados. Los proveedores que gestionan la coherencia de políticas en ambos entornos pueden atender a una gama más amplia de arquitecturas de seguridad.
Por Tipo de Activo Criptográfico:
Los Certificados Lideran Mientras la Gobernanza de Algoritmos se AceleraLos certificados y las autoridades de certificación representaron el 28,82% de los ingresos en 2026, la mayor participación entre los tipos de activos criptográficos, y el mercado de gestión de postura criptográfica depende de un control coherente del ciclo de vida. Los certificados TLS públicos, los certificados internos y los registros de autoridades de certificación se utilizan ampliamente en sitios web, aplicaciones, dispositivos y servicios empresariales, mientras que el calendario de validez del Foro CA/Browser pone mayor énfasis en la automatización porque la renovación se producirá con mayor frecuencia. Los certificados también son visibles para los equipos operativos porque un certificado caducado puede interrumpir un servicio digital. Esto convierte el inventario de certificados en un punto de entrada práctico para muchos programas de gobernanza. El mercado de gestión de postura criptográfica se ha desarrollado, en consecuencia, en torno a las capacidades de gestión del ciclo de vida antes de expandirse hacia controles relacionados.
Se proyecta que los algoritmos y las bibliotecas se expandan a una CAGR del 26,73% hasta 2032. La planificación poscuántica requiere que las organizaciones encuentren dónde están integradas las funciones de cifrado, firmas y establecimiento de claves antes de seleccionar métodos de reemplazo. Los estándares finalizados del NIST proporcionan a las organizaciones un punto de referencia para evaluar futuros cambios criptográficos. Las claves y los secretos siguen siendo importantes porque respaldan el acceso a aplicaciones, la protección de datos y los flujos de trabajo automatizados, mientras que los módulos de seguridad de hardware y el hardware de confianza también siguen siendo relevantes donde se requiere almacenamiento de claves validado o protegido. La criptografía integrada y de aplicaciones puede ser más difícil de remediar porque el firmware de los dispositivos y las dependencias de software pueden tener ciclos de reemplazo prolongados. Estas condiciones otorgan a las funciones de descubrimiento de algoritmos y agilidad criptográfica un papel más importante en el mercado de gestión de postura criptográfica.
Por Tamaño de Organización:
Las Grandes Empresas Anclan el Gasto Mientras las PYMEs Aumentan la AdopciónLas grandes empresas representaron el 67,51% de los ingresos en 2026, y el mercado de gestión de postura criptográfica se beneficia de su necesidad de coordinar grandes entornos descentralizados. Gestionan amplias carteras de aplicaciones, altos volúmenes de certificados, múltiples entornos en la nube y programas formales de cumplimiento. Su escala hace que las prácticas de inventario manual sean menos fiables, especialmente cuando muchos equipos pueden crear o gestionar activos criptográficos, y las grandes organizaciones también enfrentan mayor exposición a requisitos específicos del sector y revisiones de proveedores. Esto respalda la inversión en plataformas que establecen una visión única de la propiedad, el estado del ciclo de vida y el cumplimiento de políticas. Su gasto generalmente incluye trabajo de implementación e integración además de suscripciones de software.
Se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 25,94% hasta 2032. Los servicios de gestión del ciclo de vida de certificados y PKI basados en SaaS reducen la necesidad de infraestructura dedicada y pueden poner la automatización al alcance de equipos más pequeños. Los requisitos europeos bajo NIS2 incorporan más entidades esenciales e importantes en un marco estructurado de ciberseguridad. Los proveedores de servicios gestionados pueden ofrecer configuración, monitoreo, renovación y soporte para clientes que no mantienen equipos internos de criptografía, lo que amplía el conjunto de organizaciones capaces de adoptar controles formales. La industria de gestión de activos criptográficos puede llegar a este grupo cuando los productos son sencillos de implementar y están respaldados por una orientación operativa clara.

Por Industria de Usuario Final:
El Sector BFSI Lidera Mientras el Gobierno y la Defensa Avanzan Más RápidoEl sector BFSI representó el 34,28% de los ingresos en 2026, convirtiéndolo en un grupo de clientes central en el mercado de gestión de postura criptográfica. Los bancos, las aseguradoras, los proveedores de pagos y las organizaciones relacionadas protegen datos sensibles, mantienen relaciones duraderas con los clientes y operan sistemas que requieren alta disponibilidad, mientras que DORA se aplica a las entidades financieras de la Unión Europea y refuerza el enfoque en la gestión de riesgos de las TIC y la resiliencia operativa. PCI DSS v4.0 añade requisitos relevantes para las organizaciones que protegen los datos de cuentas de pago. Estas obligaciones superpuestas hacen que la gobernanza criptográfica recurrente sea relevante para los equipos de seguridad, auditoría y tecnología. Los compradores del sector BFSI también necesitan controles que puedan operar en plataformas centrales más antiguas y en servicios de banca digital más nuevos.
Se proyecta que la industria de gobierno y defensa avance a una CAGR del 26,11% hasta 2032. La planificación de la migración federal, la orientación de seguridad nacional y los requisitos de adquisición han convertido la preparación poscuántica en una alta prioridad para estas organizaciones. La Agencia de Seguridad Nacional declara que su orientación poscuántica está destinada a proteger los Sistemas de Seguridad Nacional contra futuras amenazas de computación cuántica. La atención médica y las ciencias de la vida también necesitan proteger registros sensibles que pueden requerir períodos de retención prolongados, mientras que las TI y las telecomunicaciones, la energía y los servicios públicos, y la fabricación y el sector automotriz enfrentan sus propias exposiciones a través de sistemas conectados, infraestructura y flotas de dispositivos. El mercado de gestión de postura criptográfica sirve a estos sectores cuando vincula la información técnica del inventario con las responsabilidades operativas de cada entorno.
Análisis Geográfico
Mercado de Gestión de Postura Criptográfica de América del Norte
América del Norte representó el 41,67% de los ingresos globales en 2026, la mayor participación geográfica del mercado de gestión de postura criptográfica. La política federal de EE. UU. está generando una señal de demanda clara para las organizaciones que deben prepararse para la transición poscuántica. La Orden Ejecutiva 14412 dirigió a las agencias a fortalecer la preparación frente a ataques criptográficos avanzados y a abordar los riesgos planteados por las computadoras cuánticas criptográficamente relevantes.[5] Las directrices relacionadas de la OMB exigen que las agencias federales organicen el proceso de migración. Esto afecta a agencias, contratistas y proveedores de infraestructura crítica que necesitan registros de la criptografía integrada en sus sistemas.
Mercado de Gestión de Postura Criptográfica de Europa y América del Sur
Europa cuenta con un entorno regulatorio prescriptivo para entidades financieras, servicios esenciales y responsables del tratamiento de datos. DORA, NIS2 y las obligaciones de seguridad relacionadas con el cifrado pueden superponerse para organizaciones con entornos tecnológicos complejos. El marco IT-Grundschutz de Alemania proporciona una referencia nacional para documentar y gestionar los controles de seguridad. El Centro Nacional de Ciberseguridad del Reino Unido ha establecido un enfoque por fases para la preparación poscuántica que comienza con el descubrimiento y la planificación. América del Sur presenta una demanda emergente en Brasil y México a medida que maduran los servicios financieros digitales y la gobernanza de la seguridad.
Mercado de Gestión de Postura Criptográfica de Asia-Pacífico y Oriente Medio y África
Se proyecta que Asia-Pacífico se expanda a una CAGR del 27,32% hasta 2032, lo que le otorga al mercado de gestión de postura criptográfica su tasa de expansión geográfica más rápida. La Agencia de Promoción de Tecnologías de la Información de Japón actualizó su Guía de Gestión de Claves Criptográficas en abril de 2026, lo que refleja una atención formal a las prácticas de gestión de claves. NTT DATA anunció un servicio de gestión de claves cuánticamente seguro en 2026, lo que evidencia la actividad de proveedores locales en torno a la soberanía de datos y los requisitos de seguridad futuros. Las entidades reguladas de India también están incrementando su enfoque en la resiliencia cibernética y las prácticas de inventario. China, Corea del Sur y Singapur contribuyen a través de la infraestructura digital, el uso de PKI y unas expectativas de seguridad en maduración. Oriente Medio se beneficia de los programas de gobierno digital, mientras que África sigue siendo un contribuyente menor liderado por la mejora de los estándares de ciberseguridad en Sudáfrica.
Panorama Competitivo
Concentración del Mercado
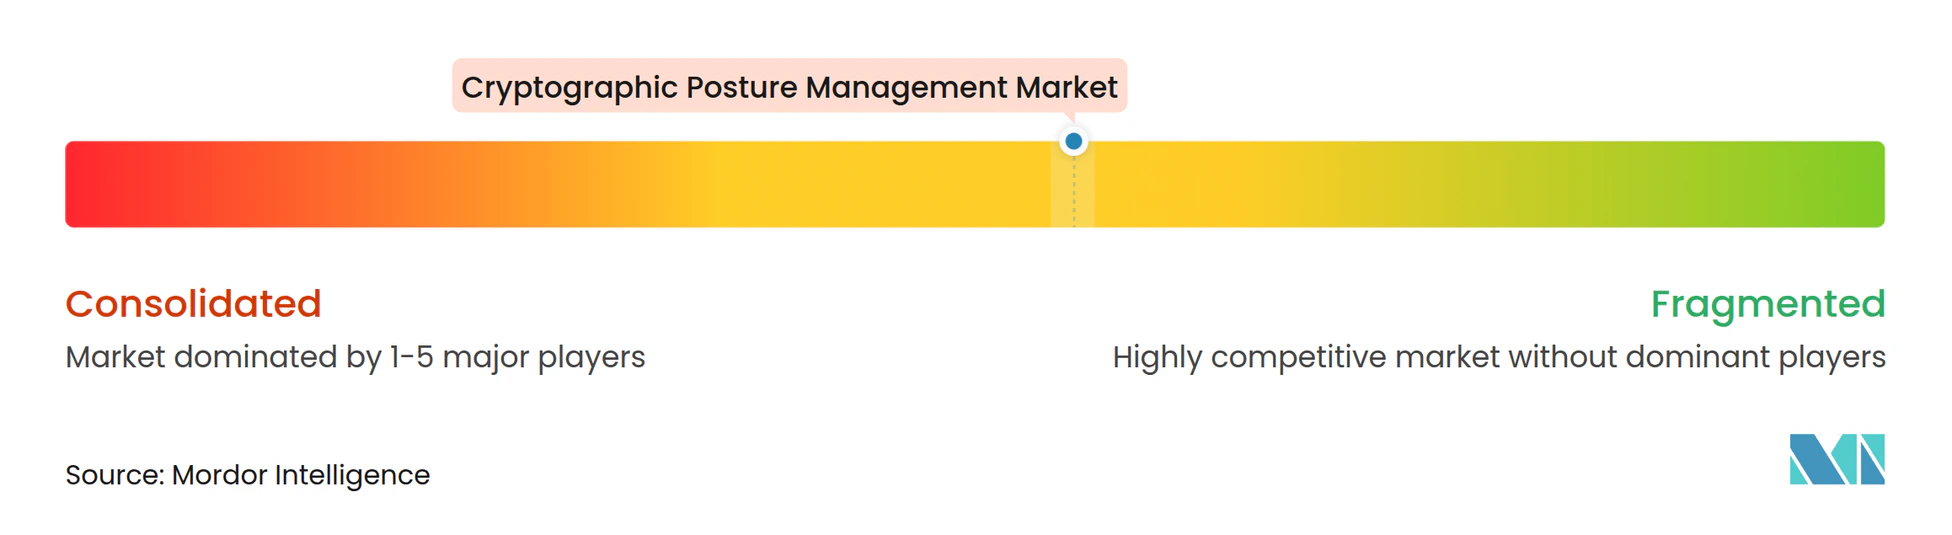
El mercado de gestión de postura criptográfica está moderadamente concentrado a nivel de plataforma. Keyfactor, DigiCert y Entrust son proveedores establecidos de capacidades de PKI empresarial y gestión del ciclo de vida de certificados, y la competencia en el mercado de gestión de postura criptográfica se centra en qué tan bien un proveedor puede conectar el descubrimiento de activos, la automatización de certificados, la gestión de identidades de máquinas, los controles de claves y la preparación poscuántica. Los compradores también evalúan si una plataforma funciona en servicios en la nube, autoridades de certificación internas, módulos de seguridad de hardware y aplicaciones heredadas. Esto favorece a los proveedores que pueden demostrar interoperabilidad sin requerir un reemplazo completo de las herramientas de seguridad existentes. Los especialistas más pequeños aún pueden competir en áreas enfocadas como algoritmos poscuánticos, evaluaciones de preparación y agilidad criptográfica.
Palo Alto Networks completó su adquisición de CyberArk en febrero de 2026, incorporando capacidades de seguridad de identidad e identidad de máquinas en su plataforma de seguridad.[6] La transacción ilustra la tendencia más amplia hacia la combinación de controles de identidad, acceso y criptografía, mientras que Sectigo adquirió el negocio de certificados públicos de Entrust en enero de 2025, ampliando sus operaciones de certificados empresariales y capacidades de gestión del ciclo de vida. DigiCert adquirió Valimail en septiembre de 2025 para extender su cobertura de confianza digital hacia la autenticación de correo electrónico. Estos movimientos muestran que los proveedores están persiguiendo capacidades adyacentes que pueden gestionarse a través de una plataforma de confianza más amplia.
El desarrollo de productos también está dando forma al mercado de gestión de postura criptográfica, y Keyfactor lanzó Trust Control Plane en junio de 2026 como un modelo unificado para la gestión de activos criptográficos, la gobernanza de identidades de máquinas, la automatización del ciclo de vida y la preparación poscuántica. Sectigo introdujo Private PQC en abril de 2026 dentro de su plataforma de gestión de certificados para admitir certificados poscuánticos privados. TOPPAN Holdings, NICT e ISARA demostraron un enfoque de migración de autoridades de certificación en abril de 2026 para la transición poscuántica. La oportunidad restante es conectar la identificación de inventario y riesgos con una remediación confiable en sistemas heredados difíciles. Los proveedores que hagan esto operativamente más sencillo pueden fortalecer las relaciones recurrentes con los clientes.
Líderes de la Industria de Gestión de Postura Criptográfica
-
AppViewX
-
Amazon Web Services, Inc.
-
Entrust Corporation
-
Cisco Systems, Inc.
-
IBM Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión de Postura Criptográfica Empresas cubiertas en este informe
- AppViewX
- Amazon Web Services, Inc.
- Entrust Corporation
- Cisco Systems, Inc.
- IBM Corporation
- Akeyless Security Ltd.
- Ascertia
- Cloudflare, Inc.
- CyberArk Software Ltd.
- DigiCert, Inc.
- Encryption Consulting LLC
- Fortanix, Inc.
- Futurex, LP
- Google LLC
- HashiCorp, Inc.
- ISARA Corporation
- Keyfactor, Inc.
- Microsoft Corporation
- Oracle Corporation
- PQShield Ltd.
- QuSecure, Inc.
- SafeLogic Inc.
- Sectigo Limited
- Thales S.A.
- Utimaco GmbH
- Venafi, Inc.
- Zscaler, Inc.
Desarrollos recientes de la industria en Mercado de Gestión de Postura Criptográfica
- Septiembre de 2026: DigiCert anunció una asociación con Newfold Digital para modernizar la infraestructura de certificados SSL/TLS para 6 millones de clientes en marcas que incluyen Network Solutions y Bluehost, seleccionando DigiCert ONE para la gestión de certificados de ciclo de vida corto.
- Junio de 2026: Keyfactor lanzó Trust Control Plane, un modelo operativo unificado que combina la gestión de activos criptográficos, la gobernanza de identidades de máquinas, la automatización del ciclo de vida y la preparación para criptografía poscuántica en una única plataforma que proporciona visibilidad continua y gobernanza aplicada en entornos locales, en la nube e híbridos.
- Abril de 2026: Sectigo introdujo Private PQC dentro de Sectigo Certificate Manager, permitiendo a las empresas emitir y gestionar certificados SSL/TLS de criptografía poscuántica privados utilizando algoritmos aprobados por el NIST dentro de los flujos de trabajo de gestión del ciclo de vida de certificados existentes, una vía de baja disrupción para las pruebas de preparación para criptografía poscuántica en operaciones de certificados en producción.
- Abril de 2026: TOPPAN Holdings, el NICT de Japón e ISARA Corporation demostraron conjuntamente una tecnología de migración de criptografía poscuántica sin interrupciones para autoridades de certificación, validando una vía de migración a nivel de jerarquía PKI para implementaciones en el sector gubernamental y financiero japonés alineadas con los estándares NIST FIPS.
Alcance del Informe Global del Mercado de Gestión de Postura Criptográfica
El mercado de gestión de postura criptográfica comprende los ingresos generados por plataformas de software y servicios que proporcionan descubrimiento continuo, inventario, evaluación de riesgos, priorización, remediación y gobernanza de activos criptográficos en toda una empresa. Estos activos incluyen certificados, claves, secretos, algoritmos, bibliotecas, protocolos, conjuntos de cifrado, módulos de seguridad de hardware y criptografía integrada. La Gestión de Postura Criptográfica difiere de un inventario criptográfico puntual porque mantiene una visión continua del riesgo criptográfico, mide el cumplimiento con respecto a las políticas e impulsa la remediación a lo largo del tiempo.
El Informe del Mercado de Gestión de Postura Criptográfica está Segmentado por Componente (Software / Plataformas y Servicios), Modelo de Implementación (Basado en la Nube, Local, e Híbrido y con Aislamiento de Red), Tipo de Activo Criptográfico (Claves y Secretos, Certificados y Autoridades de Certificación, Algoritmos y Bibliotecas, Protocolos y Conjuntos de Cifrado, Módulos de Seguridad de Hardware y Hardware de Confianza, y Criptografía Integrada y de Aplicaciones), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros (BFSI), Gobierno y Defensa, Atención Médica y Ciencias de la Vida, TI y Telecomunicaciones, Energía y Servicios Públicos, Fabricación y Sector Automotriz, y Otras Industrias de Usuario Final), Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Software / Plataformas |
| Servicios |
| Basado en la Nube |
| Local |
| Híbrido y con Aislamiento de Red |
| Claves y Secretos |
| Certificados y Autoridades de Certificación |
| Algoritmos y Bibliotecas |
| Protocolos y Conjuntos de Cifrado |
| Módulos de Seguridad de Hardware y Hardware de Confianza |
| Criptografía Integrada y de Aplicaciones |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Gobierno y Defensa |
| Atención Médica y Ciencias de la Vida |
| TI y Telecomunicaciones |
| Energía y Servicios Públicos |
| Fabricación y Sector Automotriz |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| América del Sur | Brasil |
| México | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Resto de África |
| Por Componente | Software / Plataformas | |
| Servicios | ||
| Por Modelo de Implementación | Basado en la Nube | |
| Local | ||
| Híbrido y con Aislamiento de Red | ||
| Por Tipo de Activo Criptográfico | Claves y Secretos | |
| Certificados y Autoridades de Certificación | ||
| Algoritmos y Bibliotecas | ||
| Protocolos y Conjuntos de Cifrado | ||
| Módulos de Seguridad de Hardware y Hardware de Confianza | ||
| Criptografía Integrada y de Aplicaciones | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| Gobierno y Defensa | ||
| Atención Médica y Ciencias de la Vida | ||
| TI y Telecomunicaciones | ||
| Energía y Servicios Públicos | ||
| Fabricación y Sector Automotriz | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| América del Sur | Brasil | |
| México | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de gestión de postura criptográfica?
Se proyecta que el tamaño del mercado de gestión de postura criptográfica se expanda desde 1,46 mil millones de USD en 2026 y 1,94 mil millones de USD en 2027 hasta 5,61 mil millones de USD en 2032, registrando una CAGR del 23,66% entre 2027 y 2032.
¿Qué está impulsando la demanda de gestión de activos criptográficos?
Los requisitos regulatorios de inventario, la planificación poscuántica, la menor validez de los certificados TLS y el mayor número de identidades de máquinas están aumentando la demanda de gobernanza continua.
¿Qué componente lidera el gasto en gestión de activos criptográficos?
El software y las plataformas lideran, con una participación de ingresos del 73,48% en 2026, porque los compradores necesitan descubrimiento integrado, automatización del ciclo de vida e informes.
¿Por qué son importantes los certificados para la gobernanza criptográfica empresarial?
Los certificados respaldan aplicaciones, sitios web, dispositivos y servicios. Los períodos de validez más cortos de los certificados TLS públicos hacen que el descubrimiento automatizado y la renovación sean más importantes.
¿Qué sector de usuario final tiene la mayor participación de ingresos?
El sector BFSI lidera con una participación de ingresos del 34,28% en 2026, respaldado por requisitos de seguridad, resiliencia operativa y datos de pago.
¿Qué región se está expandiendo más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 27,32% hasta 2032, respaldado por iniciativas de gobernanza y actividad de gestión de claves poscuánticas.