
カウンタートップオーブン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
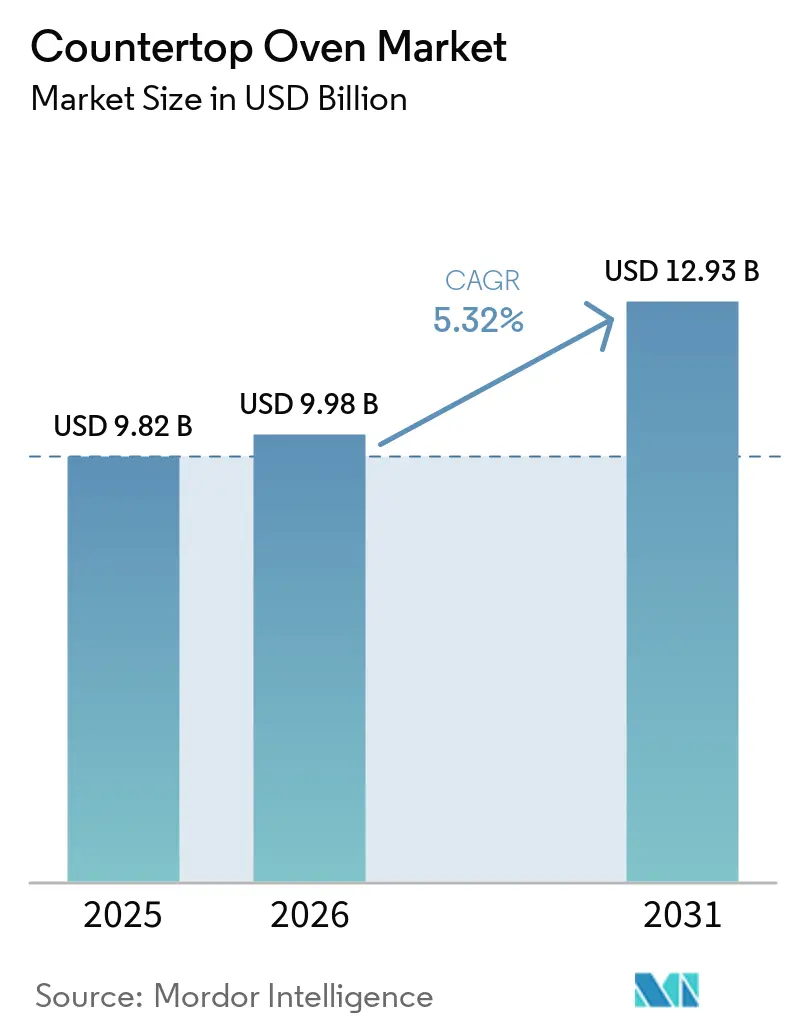
| 市場規模 (2026) | 9.98 十億米ドル |
| 市場規模 (2031) | 12.93 十億米ドル |
| 成長率 (2026 - 2031) | 5.32 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカウンタートップオーブン市場分析
カウンタートップオーブン市場規模は、2025年に98億米ドル、2026年に100億米ドルと予測され、2031年までに129億米ドルに達する見込みで、2026年から2031年にかけCAGR 5.3%で成長します。2025年から2026年への移行は、一部の成熟市場における小売環境の軟化を反映していますが、コンパクトな調理機器が小規模な住宅やアパートで引き続き需要があるため、カウンタートップオーブン市場全体は底堅さを維持しています。都市部での生活は、限られたキッチンスペースを持つ世帯が焼く・ローストする・再加熱する・エアフライするといった機能を一台に集約できる調理器具を好む傾向があるため、カウンタートップオーブン市場を引き続き支えており、このパターンは国連の世界都市化予測とも一致しています[1]。カウンタートップオーブン市場はまた、プレミアム機能、コネクテッドコントロール、エネルギー効率に対する消費者の関心の高まりから恩恵を受けており、メーカーは価格だけでなく製品性能で競争するよう促されています。規制の変化により、特に北米と欧州においてエネルギー性能がより重要な購買要因となっており、予測期間中の買い替え需要と製品刷新サイクルを支える可能性が高いです[2]。カウンタートップオーブン市場における競争は、既存の家電ブランド、プレミアム専門メーカー、デジタルファーストの新規参入企業がいずれもハイブリッドモデル、スマート調理機能、サービス主導の収益モデルを通じて需要拡大を図っており、引き続き活発です。
主要レポートのポイント
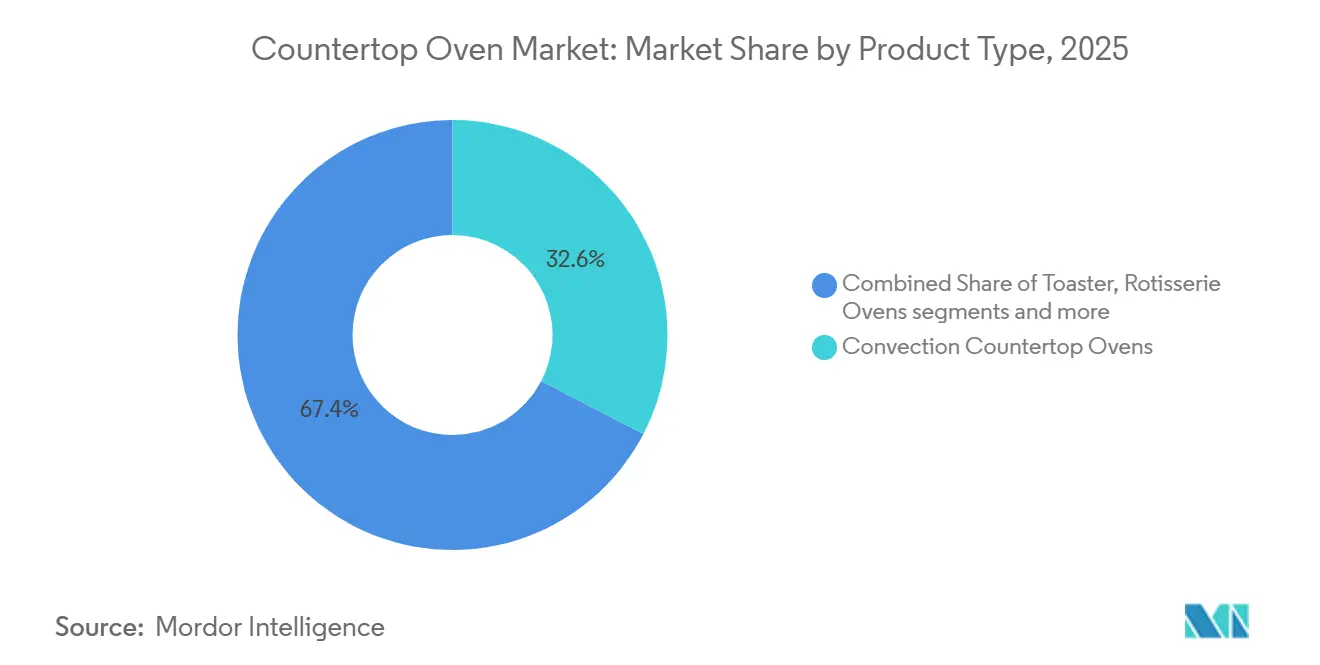
- 製品タイプ別では、対流式カウンタートップオーブンが2025年に32.61%の収益シェアでトップとなり、ハイブリッドオーブンは2031年にかけてCAGR 6.33%で拡大する見込みです。
- 容量別では、20〜30 Lセグメントが2025年のカウンタートップオーブン市場規模の45.53%を占め、50 L超セグメントは2031年にかけてCAGR 5.75%で成長しています。
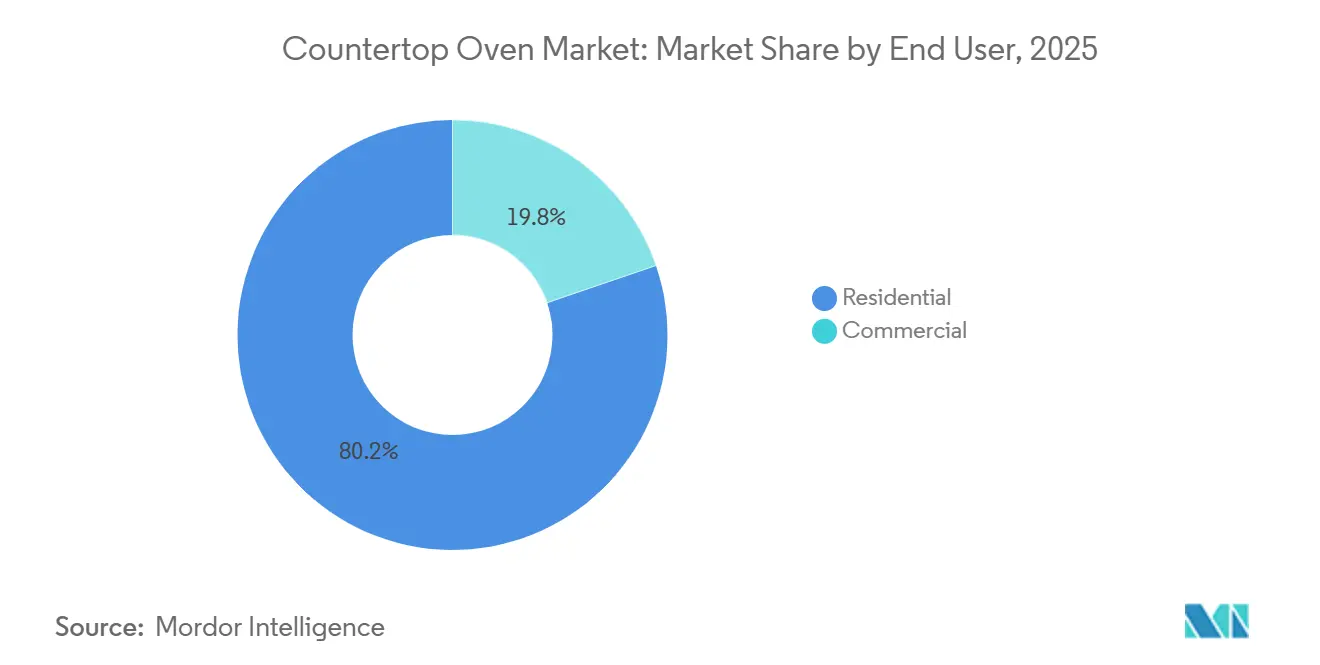
- エンドユーザー別では、住宅用購買者が2025年のカウンタートップオーブン市場シェアの80.24%を占め、業務用ユーザーは2031年にかけてCAGR 6.14%と最も高い予測成長率を記録しました。
- 地域別では、アジア太平洋が2025年の世界収益の35.84%を占め、カウンタートップオーブンの最も成長の速い地域市場でもあり、2031年にかけてCAGR 6.04%となっています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従量課金制調理サブスクリプションモデル | +0.3% | 北米、西欧 | 短期(2年以内) |
| 小型キッチン家電のプレミアム化 | +0.7% | 北米、欧州、日本、オーストラリア、韓国 | 中期(2〜4年) |
| 家庭でのベーキングおよびエアフライトレンドの急増 | +1.2% | グローバル | 短期(2年以内) |
| 主要メーカーによるデジタルファースト製品ローンチ | +0.6% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| エネルギー効率の高い加熱素子 | +0.5% | 欧州(EU)、北米 | 中期2〜4年) |
| 都市化の進展とキッチンの縮小 | +0.9% | アジア太平洋中核、中東・アフリカおよび南米への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
家庭でのベーキングおよびエアフライトレンドの急増
家庭でのベーキングとエアフライは一時的なブームを超え、カウンタートップオーブン市場全体で安定した購買意欲を支えています。これらの調理モードを使用する消費者は、単一のキャビティで複数の食事形式に対応できる調理器具を好む傾向があり、カウンタートップオーブン市場における対流式およびハイブリッド製品の魅力を高めています。この行動はリピート需要も支えており、多くの世帯が基本モデルから始め、使用頻度が増すにつれてより大型または機能豊富なモデルにアップグレードします。ソーシャルメディアコンテンツ、レシピ主導の発見、製品デモンストレーションは、シンプルで再現性の高い方法で実用的なユースケースを示すことで、このシフトを強化しています。SharkNinjaはNinja CRISPi PROのローンチを強力な事前デジタルエンゲージメントと結びつけ、以前のモデルが7億1,500万回以上のソーシャルメディアインプレッションを生み出したと述べており、コンテンツ主導の発見がカウンタートップオーブン市場でのコンバージョンを加速できることを強調しています。このパターンが続く中、カウンタートップオーブン市場は買い替えサイクルだけでなく、日常的なベーキングとエアフライのライフスタイル主導の採用による需要からも恩恵を受ける可能性が高いです。
都市化の進展とキッチンの縮小
都市への移住は、コンパクトな住宅が多機能家電に明確なプレミアムをもたらすため、カウンタートップオーブン市場にとって最も一貫した構造的支援の一つであり続けています。国連は、世界の都市人口が2030年までに50億人を超え、アジア太平洋とアフリカが最大の増加に寄与すると述べており、省スペースのキッチン機器に対する長期的な需要を支えています[3]。新たに都市化した多くの世帯では、カウンタートップオーブンはもはや補助的な家電ではなく、ビルトインスペースが限られているか存在しないため、メインオーブンとして機能しています。この変化はカウンタートップオーブン市場にとって重要です。なぜなら、初めてのキッチン購入はアップグレード購入よりも裁量的でなく、カテゴリーにより安定した需要基盤を与えるからです。また、カウンター上に一台の主要調理家電しか置けない購買者は通常より高い機能性を好むため、ハイブリッドおよびコネクテッドモデルも支えています。都市密度が高まるにつれ、カウンタートップオーブン市場は短命な支出サイクルではなく、住宅設計と世帯設置に根ざした需要から引き続き恩恵を受けるはずです。
小型キッチン家電のプレミアム化
プレミアム化は、消費者がより優れたコントロール、強力なデザイン、追加の調理モードに対してより高い支払い意欲を示すにつれ、カウンタートップオーブン市場全体でより顕著になっています。小型キッチンでは、購買者はカウンター上に置く家電の数を減らす傾向があり、より選択的になり、複数のタスクをうまくこなせる一台のモデルに対してより高い金額を支払う意欲が高まることが多いです。これは、製品がスペースとパフォーマンスの両方のニーズを解決する場合、プレミアム価格と健全な販売量が共存できるため、カウンタートップオーブン市場に有利です。デジタル小売もこのトレンドを支えており、プレミアムカウンタートップオーブンは店頭プロモーションだけでなく、評価、製品レビュー、デモンストレーションコンテンツを通じて注目を集めることが多いです。その結果、カウンタートップオーブン市場は価値成長の主要ドライバーとして、機能の信頼性とユーザーエクスペリエンスへとシフトしています。
エネルギー効率の高い加熱素子
エネルギー効率の高い加熱システムは、世帯と業務用購買者の双方が運用コストとコンプライアンスにより注意を払うようになるにつれ、カウンタートップオーブン市場においてますます重要になっています。米国エネルギー省は2024年2月に新たな省エネ基準を提案し、従来型電気オーブンのコンプライアンスは2028年1月31日から義務付けられており、将来の製品開発においてより効率的な電力と加熱設計の重要性が強調されています。欧州では、IEC 60350-1:2023/AMD1:2025が家庭用電気調理器具のテスト方法を更新し、低電力モードの監視を導入し、性能測定と認証の基準を引き上げました。これらの変化は、効率的な加熱システム、信頼性の高いコントロール、より厳しいテストプロトコルに合格できる製品を構築するエンジニアリング能力をすでに持つメーカーに有利です。また、カウンタートップオーブン市場が効率性をプレミアムな付加機能として捉えることから、基本的な製品要件として扱うことへとシフトさせます。長期的には、これが買い替え需要を支え、購買者が旧来のカウンタートップオーブンからより先進的なモデルへの切り替えを促すはずです。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新興経済圏における価格感応度 | -1.1% | 南アジア、サブサハラアフリカ、南米 | 長期(4年以上) |
| 多機能電子レンジによる代替 | -0.8% | グローバル、主にアジア太平洋と欧州 | 中期(2〜4年) |
| 超小型アパートにおけるカウンタースペースの制約 | -0.4% | 都市部アジア太平洋(東京、シンガポール、ソウル)、西欧 | 中期(2〜4年) |
| 主要部品のサプライチェーンの不安定性 | -0.7% | グローバル、特に北米と欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
多機能電子レンジによる代替
コンビネーション電子レンジによる代替は、多くの製品が現在電子レンジ、グリル、対流機能を一台に組み合わせているため、カウンタートップオーブン市場にとって依然として重要な抑制要因です。重複はエントリーおよびミッドティアの価格帯で最も顕著であり、購買者はしばしばカウンタースペースの単位当たりの総合的な実用性に焦点を当て、専門的な調理性能よりもそちらを優先します。この問題は、コンビネーション電子レンジが長い普及基盤と強いブランド認知度を持つアジア太平洋と欧州でより顕著です。一部のコンビネーション電子レンジモデルがエアフライとスチーム機能を追加しており、専用カウンタートップオーブンとの実質的な差を縮めているため、カウンタートップオーブン市場へのリスクはさらに高まっています。カウンタートップオーブン市場で活動するいくつかの企業は強力なコンビネーション電子レンジラインも販売しており、製品カテゴリー間で内部の焦点が分散する可能があります。シェアを守れるブランドは、より優れた焼き上がりの精度、より強力な高温調理性能、または電子レンジが対応できないソフトウェア主導の調理サポートを提供するブランドである可能性が高いです。
主要部品のサプライチェーンの不安定性
サプライチェーンの不安定性は、プレミアムモデルが金属筐体や加熱システムに加えて電子制御基板、センサー、ワイヤレスモジュール、ディスプレイ部品に依存するようになっているため、カウンタートップオーブン市場にとって引き続き抑制要因です。この広範な部品構成は、関税変更、サプライヤー認定サイクルの長期化、電子部品の入手可能性の変動に対するリスクを高めます。2025年6月の米国による調理用ストーブ、レンジ、オーブンへの関税措置は、輸入金属集約型製品に大きく依存するメーカーに直接的な圧力を加え、カウンタートップオーブン市場におけるプロモーションの柔軟性と小売マージンを圧迫する可能性があります。同時に、生産移転には製造能力と部品・テストのための支援エコシステムの両方が必要なため、サプライヤーの多様化は容易ではありません。これらの問題は、電子部品への露出が最も大きいカウンタートップオーブン市場の部分であるスマートおよびハイブリッドオーブンに特に関連しています。確立された製造拠点以外でより多くの調達ネットワークが成熟するまで、この制約は価格とリードタイムの両方に関連し続ける可能性が高いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
対流式の優位性がハイブリッドイノベーションに道を譲る対流式カウンタートップオーブンは2025年の収益の32.61%を占め、カウンタートップオーブン市場で最大の製品タイプとなりました。その地位は、広範な消費者の親しみやすさ、幅広い価格帯、焼く・ローストする・再加熱するといった日常的なタスクへの強い適合性を反映しています。カウンタートップオーブン市場には、より高度なフォーマットの学習曲線や価格プレミアムなしに多用途な調理を望む購買者の大きな基盤が依然として含まれているため、この幅広さは重要です。既存の家電ブランドも対流式モデルを中心に長い小売の歴史を築いており、店舗とオンラインチャネルの両方での視認性、レビュー、棚の存在感を支えています。そのため、購買者がエアフライヤーや他の多機能オーブンと比較する機会が増えても、対流式製品はアンカーカテゴリーであり続けています。
ハイブリッドオーブンは2031年にかけてCAGR 6.33%で成長すると予測されており、カウンタートップオーブン市場で最も成長の速い製品タイプとなっています。その魅力は、複数の調理モードを一台の家電に組み合わせることにあり、小型キッチンや複数の単機能デバイスよりも一台の製品を好む購買者に適しています。カウンタートップオーブン産業は、調理性能とコネクテッド機能、ガイド付きワークフロー、独自のソフトウェアレイヤーを組み合わせたプラットフォームへと移行しています。GE Appliancesは2026年3月にその方向性を強化し、CookCam AI食品認識、音声制御設定、精密調理機能を追加したスマート対流式ウォールオーブン(調理アシスタント付き)を導入しました。カウンタートップオーブン市場が発展するにつれ、ハイブリッドモデルはメーカーがマージンを拡大し、より明確な製品差別化を生み出そうとする主要な領域であり続ける可能性が高いです。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
容量別:
中型が販売量をリード、大型フォーマットが成長を牽引20〜30 Lカテゴリーは2025年のカウンタートップオーブン市場の45.53%を占め、主要な容量帯となりました。このティアは2〜4人世帯の調理ニーズに適合し、カウンタースペースが限られているものの日常的な食事準備に本格的な焼き・ロースト機能が必要なアパートでも機能します。その幅広い魅力は、フットプリントと実用性のバランスからも生まれており、エントリー購買者とよりデザイン重視の世帯の両方を引き付けます。31〜50 Lセグメントは大家族や定期的なグループ調理の機会に対応しており、成長をリードしなくても安定した地位を維持しています。これらの中型レンジは合わせて住宅用需要の中核を形成し、2031年までカウンタートップオーブン市場の収益基盤を支え続けるはずです。
50 L超セグメントは2031年にかけてCAGR 5.75%で成長すると予測されており、カウンタートップオーブン市場の他のいくつかの容量帯を上回っています。この成長は主に、本格的な業務用機器の設置要件なしに高い生産量を求めるクラウドキッチン、ファストカジュアル業態、ホスピタリティ事業者からの業務用需要によって牽引されています。高級アパートやサービスアパートメントで大型スマートユニットが使用される、より小規模ながら関連性のあるプレミアム住宅用ユースケースも台頭しています。欧州のホスピタリティ購買者が更新されたIEC性能基準に基づく効率テストと製品認証により注意を払うようになっているため、コンプライアンスはカウンタートップオーブン市場のこの部分でより重要になっています。カウンタートップオーブン産業は、メーカーが大型フォーマットユニットの成長ポテンシャルを完全に取り込みたい場合、より強力なB2Bチャネルへの注力が必要になる可能性があります。
エンドユーザー別:
住宅用が収益を支え、業務用が加速住宅用購買者は2025年の収益の80.24%を占め、世帯をカウンタートップオーブン市場の中心に置き続けました。この基盤は大きいままです。なぜなら、多くの購入が都市化市場での初めてのキッチン設置か、消費者が基本的なトースターオーブンから多機能モデルに移行する成熟国での買い替え購入のいずれかであるからです。カウンタートップオーブン市場はまた、大型ビルトイン家電に移行することなく、コネクテッド機能、ガイド付き調理プログラム、よりクリーンな製品デザインを求める世帯からの需要も強まっています。SharkNinjaの2025年10月のNinja CRISPi PROカウンタートップガラスエアフライヤーの279米ドルでのローンチは、特に以前のモデルが7億1,500万回以上のソーシャルメディアインプレッションを記録した後、デジタルチャネルが住宅用需要をどのように形成しているかを示しました。カウンタートップオーブン市場の住宅用サイドは、一回限りの家電販売を超えて顧客価値を拡大できるバンドルサービスモデルにも引き続き開かれています。
業務用購買者は収益基盤が小さいものの、2031年にかけてCAGR 6.14%で成長すると予測されており、カウンタートップオーブン市場でより速く動くエンドユーザーグループとなっています。このシフトは、コンパクトながら高性能な調理機器を必要とするクラウドキッチン、ゴーストキッチン、ファストカジュアルチェーン、ホテルのフードサービス事業と関連しています。業務用の購買行動は家庭用購買とは異なり、調達サイクルが長く、製品選定は耐久性、サービスサポート、コンプライアンスにより依存します。つまり、サプライヤーがより深い業務用浸透を望む場合、カウンタートップオーブン市場は消費者小売戦略だけに頼ることはできません。直接B2B販売、フードサービスディストリビューター、アフターサービスサポートに投資するメーカーは、業務用需要が成長するにつれてより有利な立場に置かれる可能性が高いです。長期的には、これによりカウンタートップオーブン市場は世帯主導の販売量とビジネス主導のプレミアム需要の間でよりバランスが取れるようになるはずです。
流通チャネル別:
小売チャネルが販売を支え、プロジェクト需要が構築されるB2C/小売チャネルは2025年の収益の85.62%を占め、カウンタートップオーブンの主要な市場への経路となりました。この構造は、ほとんどの購入が家電量販店、大型小売店、eコマースプラットフォーム、ブランド直営デジタルチャネルを通じて行われるカテゴリーの強い家庭向け志向を反映しています。小売の優位性はまた、カウンタートップオーブン市場における高い住宅用シェアとも一致しており、家庭用購買者は通常、購入前に価格、機能、評価、利便性で製品を比較します。製品動画、レビュー、レシピ主導のデモンストレーションがコンパクトなキッチン家電の購買サイクルを短縮するのに役立つため、オンラインでの発見が特に重要になっています。その結果、小売チャネルはカウンタートップオーブン市場で事業を展開するブランドに最も広いリーチ、最強の視認性、最速のコンバージョン機会を引き続き提供しています。
B2B/プロジェクトは2031年にかけてCAGR 5.92%で拡大すると予測されており、機関および案件主導の需要がカウンタートップオーブン市場内で地位を確立しつつあることを示しています。このチャネルの成長は、コンパクトでエネルギー効率の高い調理家電を必要とするホスピタリティプロジェクト、フードサービスの拡大、サービスアパートメント、業務用キッチンの設置によって支えられています。小売とは異なり、プロジェクト需要は仕様主導の調達、設置適合性、サービスサポート、複数ユニット間の製品一貫性により依存します。これにより、家庭用需要を超えてプレゼンスを拡大し、より安定した契約ベースの販売を構築したいサプライヤーにとって、チャネルは戦略的に重要です。長期的には、カウンタートップオーブン市場は小売が販売量エンジンであり続け、B2B/プロジェクトがプレミアムおよび業務用成長へのより重要な貢献者となる、より明確な分割が見られる可能性があります。
地域分析
アジア太平洋、北米、ヨーロッパのカウンタートップオーブン市場
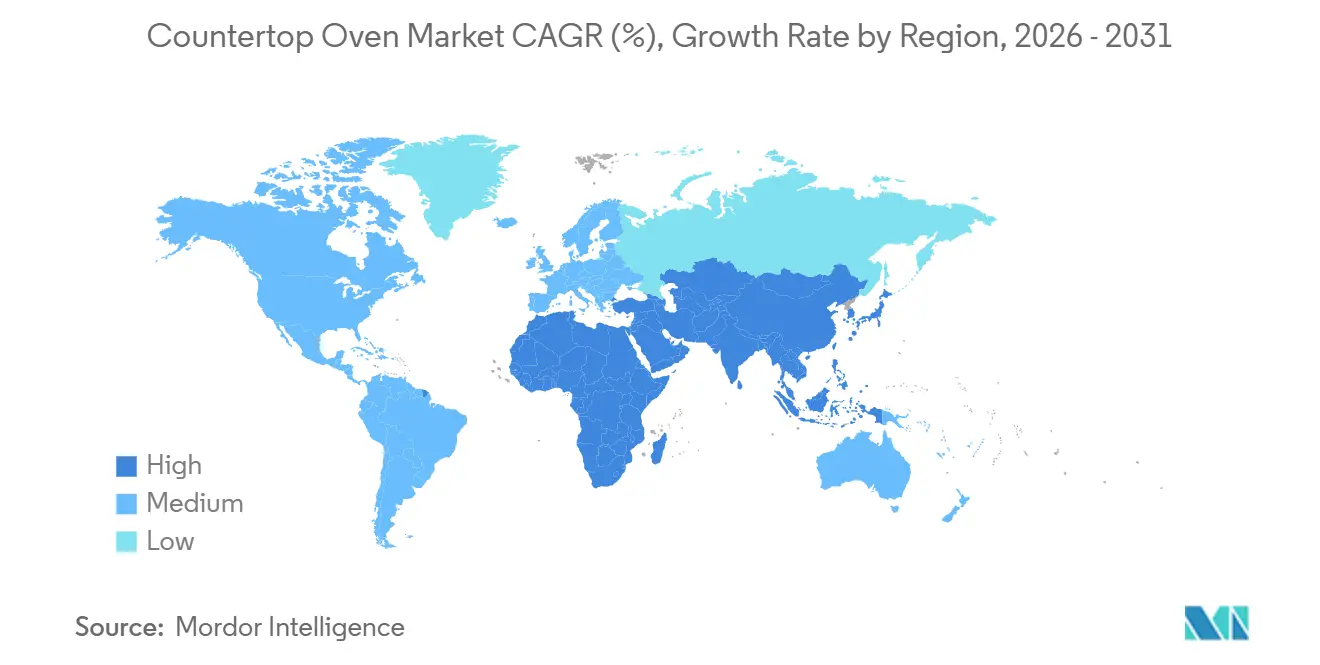
アジア太平洋地域は2025年の世界収益の35.84%を占め、2031年にかけて6.04%のCAGRで成長すると予測されており、カウンタートップオーブンの地域市場において最大かつ最も成長の速い市場となっています。同地域は、インドにおける初回購入需要、中国におけるプレミアムへのアップグレード需要の拡大、そして東南アジア全域における健康志向の調理習慣の普及という恩恵を受けています。都市化の進展は大きな支援要因となっており、コンパクトな居住空間が多機能カウンタートップ調理をより実用的なものにしています。これは、国連の都市人口動向に関するよ広範なトレンドとも合致しています[4]。日本と韓国はすでにコンパクト調理家電に対する家庭での親しみが高く、カウンタートップオーブン市場は基本的な普及拡大よりもプレミアムおよびコネクテッド製品に焦点が当たっています。東南アジアでは、サービス主導型モデルが注目を集めており、LG Electronics は2025年6月にシンガポールでLG Subscribeを開始し、家電へのアクセスが購入ではなく月額プランに結びつく形が広がりつつあることを示しています。北米はカウンタートップオーブンの地域市場において第2位の規模を維持しており、SharkNinja、GE Appliances、Brevilleなどのブランドによる充実した製品ラインアップの恩恵を引き続き受けています。米国は特に重要であり、DOE基準に基づく2028年1月のコンプライアンス期限が近づく中、効率性に関する規制が旧型機器の買い替え需要を促進する可能性が高いです。これにより、カウンタートップオーブン市場は他の多くの小型家電カテゴリーよりも明確な政策連動型の更新サイクルを持つことになります。ヨーロッパは成熟しながらも反応性の高い地域市場であり、購買決定においてプレミアムデザイン、エネルギー性能、および規格適合性がより重視されています。2025年4月のIEC 60350-1の改正により、ヨーロッパの小売およびB2Bチャネルにおいてテストに基づく性能証明の重要性が高まっており、競争力の低いサプライヤーにとっての参入障壁が上昇しています。De'Longhiの2026年第1四半期の好調な業績も、消費者環境が低迷する中でもヨーロッパにおけるプレミアムカウンタートップ調理需要が依然として活発であることを示しています。
中東・アフリカおよび南米のカウンタートップオーブン市場
南米は金額規模では小さいものの、ブラジルの都市部世帯が最も強い地域需要基盤を支えているため、カウンタートップオーブン市場において引き続き重要な位置を占めています。チリとアルゼンチンも小型家電に対する消費者の関心を示していますが、経済の不安さが買い替えサイクルを中断させ、プレミアム製品の普及を妨げる可能性があります。中東・アフリカでは、UAEとサウジアラビアがホテル、フードサービス、プレミアム住宅プロジェクトに関連した高付加価値の商業需要を支えており、ナイジェリアと南アフリカはカウンタートップオーブン市場における長期的な拡大余地を持っています。サブサハラアフリカの多くの地域では、価格感応度と不均一な電力インフラにより需要は依然として限定的であり、フル接続型のプレミアムモデルよりもシンプルな対流式製品の方が実用的な状況が続いています。
競合環境
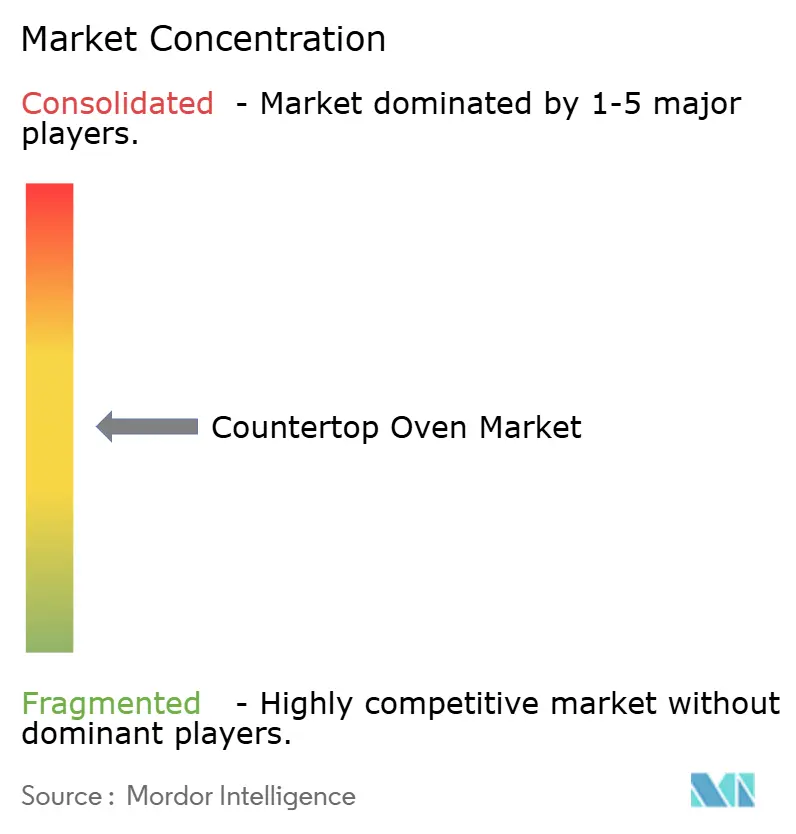
カウンタートップオーブン市場は中程度の集中度を示し、グローバルな家電グループ、プレミアム専門メーカー、マスマーケットブランド、デジタルファーストの挑戦者が混在しています。この構造は、競争が活発であるものの、単一の支配的なサプライヤーや技術標準によって形成されていないことを意味します。カウンタートップオーブン市場は現在、販売量だけでなく、製品能力、ソフトウェア統合、チャネル戦略によって定義されています。Mideaは2025年4月にTeka Groupの買収を完了し、Teka、Küppersbusch、Intraのブランド名の下で100カ国以上にわたるブランドと流通プレゼンスを拡大することで、調理家電のフットプリントを強化しました。この動きはカウンタートップオーブン市場にとって重要です。なぜなら、欧州および他の輸出市場においてバリューとプレミアムポジショニングの両方で競争するMideaの能力を向上させるからです。
GE Appliancesはまた、2026年3月にAI支援食品認識と音声制御調理機能を導入したスマート対流式ウォールオーブン(調理アシスタント付き)のローンチを通じて、カウンタートップオーブン市場の技術的方向性を強化しました。SharkNinjaは2025年10月にNinja CRISPi PROカウンタートップガラスエアフライヤーで積極的な姿勢を維持し、デザイン、多機能性、デジタルエンゲージメントを活用してカウンタートップオーブン市場での消費者の引き付けを強化しました。De'Longhiの2026年第1四半期の業績は、機能セットが信頼できる場合、プレミアムポジショニングがカウンタートップオーブン市場で引き続き持続することを示す別のシグナルを加えており、ブランドは強い世帯認知度を持っています。同時に、サブスクリプション主導モデルは、定期的なサービス構造が初期のハードウェア販売をはるかに超えて収益を拡大できるため、企業が収益化について考える方法を再形成し始めています。これはまだ初期段階ですが、カウンタートップオーブン市場が従来の白物家電よりもコネクテッドコンシューマーエレクトロニクスに近いモデルをテストしていることを示しています。
最も強いオープンスペースは、大型フォーマットの業務用カウンタートップユニット、ソフトウェア主導の調理パーソナライゼーション、食事またはサービスエコシステムに結びついた定期収益モデルに見られます。既存のプレーヤーは活発ですが、いくつかの差別化されたアイデアは多くの大型家電グループのコア戦略の外にあり、焦点を絞った挑戦者に余地を与えています。Toshiba Corporationはカウンタートップ調理ラインがMideaのポートフォリオ内にあるため、この市場では独立した製造勢力ではなく、ToshibaとMideaを別々の競争センターとして扱うことは独立した競争関係を誇張することになります。より明確な競合他社はCOSORIであり、アプリ接続調理とエアフライヤー主導のポジショニングを通じて、カウンタートップオーブン市場内でより明確な直接消費者向けプロフィールを提供しています。全体として、競争環境は依然として十分に広く、カウンタートップオーブン市場は流通リーチ、機能品質、ブランド信頼を等しく評価し続けています。
カウンタートップオーブン産業のリーダー
-
Breville Group Ltd
-
Whirlpool Corporation (KitchenAid)
-
Panasonic Corporation
-
De'Longhi S.p.A.
-
Spectrum Brands – Black+Decker
- 注:主要企業の掲載順は順位を示すものではありません。
カウンタートップオーブン市場 このレポートでカバーされる企業
- Breville Group Ltd.
- Whirlpool Corporation (KitchenAid)
- Panasonic Corporation
- De’Longhi S.p.A.
- Spectrum Brands Holdings (Black+Decker)
- Toshiba Corporation
- Sharp Corporation
- Samsung Electronics Co., Ltd.
- LG Electronics Inc.
- Cuisinart – Conair Corporation
- Hamilton Beach Brands Holding Co.
- BSH Home Appliances (Bosch-Siemens)
- Oster – Newell Brands
- GE Appliances (Haier)
- Midea Group
- Electrolux AB
- Smeg S.p.A.
- Ninja Kitchen (SharkNinja)
- June Life Inc.
- Tovala Inc.
最近の産業開発事情 カウンタートップオーブン市場
- 2026年3月:GE Appliances(Haier傘下)は、2025〜2029年の3.0 ビリオン米ドルの米国製造投資計画の一環として、1.8 ビリオン米ドルの工場拡張の一部として製造されたジョージア州ラファイエット施設にて、調理アシスタント™付きスマート対流式ウォールオーブンを発表しました。
- 2025年10月:SharkNinjaは、非毒性CleanCrisp™ガラス容器で6機能(エアフライ、ベイク、ロースト、乾燥、マックスクリスプ、リクリスプ)を提供するNinja CRISPi® PROカウンタートップガラスエアフライヤーを279米ドルで発売しました。
- 2025年4月:Midea Groupは、ドイツ発祥の多国籍キッチン家電ブランドで100カ国以上に展開し、2年間で34のデザイン賞を受賞したTeka Group(Teka Rus LLCを除く)の買収を完了しました。
- 2025年3月:SharkNinjaは、独自のComplete Temperature Control™テクノロジーにより開放炎なしで最高700°F(約371°C)の温度で5機能(ピザ、ベイク、ブロイル、ウォーム、プルーフ)のカウンタートップ機能を提供するNinja Artisan™アウトドアピザオーブンを世界市場向けに279.99米ドルで発売しました。
世界のカウンタートップオーブン市場レポートの範囲
セグメンテーション概要
| 対流式カウンタートップオーブン |
| トースターオーブン |
| ロティサリーオーブン |
| エアフライヤーオーブン |
| ハイブリッドオーブン |
| 20〜30 L |
| 31〜50 L |
| 50 L超 |
| 住宅用 |
| 業務用 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ロシア | |
| ベネルクス | |
| 北欧諸国 | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 製品タイプ別 | 対流式カウンタートップオーブン | |
| トースターオーブン | ||
| ロティサリーオーブン | ||
| エアフライヤーオーブン | ||
| ハイブリッドオーブン | ||
| 容量別 | 20〜30 L | |
| 31〜50 L | ||
| 50 L超 | ||
| エンドユーザー別 | 住宅用 | |
| 業務用 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ロシア | ||
| ベネルクス | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
カウンタートップオーブンの2031年の予測価値は?
カウンタートップオーブン市場は、2026年の9.98 ビリオン米ドルから、CAGR 5.32%で2031年までに12.93 ビリオン米ドルに達すると予測されています。
カウンタートップオーブンで収益をリードする製品タイプは?
対流式カウンタートップオーブンは、幅広い価格帯で日常的な焼き・ロースト・再加熱のニーズに対応しているため、2025年に32.61%のシェアで製品収益をリードしました。
2031年にかけて最も速く成長している製品タイプは?
ハイブリッドオーブンは、購買者がスペースを節約しコネクテッド機能を追加する多機能モデルをますます好むようになっているため、2031年にかけてCAGR 6.33%で成長すると予測されています。
最も広く使用されている容量帯は?
20〜30 Lセグメントは2025年の収益の45.53%を占め、中型モデルが典型的な都市世帯に最も適していることを示しています。
業務用需要が家庭用需要より速く成長しているのはなぜですか?
業務用需要は、クラウドキッチン、ファストカジュアル事業者、ホテルがコンパクトながら高性能な調理機器を必要としているため、2031年にかけてCAGR 6.14%で成長すると予測されています。
最も強い成長見通しを提供する地域は?
アジア太平洋は2025年に35.84%のシェアを持つ最大の地域であり、都市化と初回購入需要の高まりに支えられ、2031年にかけてCAGR 6.04%で最も成長の速い地域でもあります。